トークン化株式は VC のワンストップ資金調達ビジネスを分割しつつある
執筆者:Prathik Desai
翻訳・編集:Saoirse、Foresight News
製品を営業したいなら、機能の長々とした説明は不要だ。まずは自社がその製品を使っていることを証明してほしい。アマゾンはAWSを基盤に事業を展開し、プラットフォーム上で販売されるすべての商品は、競合他社にも開放されている同じサーバー上で稼働している。企業自らが自社の製品を使用する気もないのに、どうやって顧客に使ってもらうよう説得できるというのか?
セキュリティーズ(Securitize)の主業務は、上場企業、プライベートファンド、資産運用会社が各種証券資産をブロックチェーン上に移転できるよう、資産トークン化インフラを提供することにある。株式トークン化の価値を実証する最良の例は、自社株式をまずトークン化して示すことであるが、セキュリティーズはこの実践を進めた。
2026年7月2日、セキュリティーズ共同創業者兼CEOのカロス・ドミンゴ氏がニューヨーク証券取引所(NYSE)で鐘を鳴らし、企業の上場を果たした。上場当日の午前中、同社の株式はソラーナとアヴァランチのパブリックチェーン上で同時にトークンとして上場された。これはデリバティブの梱包(ラッピング)ではなく、企業の持ち株そのものがブロックチェーン上に直接記録され、従来の中央集権的な登記機関から切り離されている。上場初日だけで、時価総額約2億7,000万米ドルの普通株式がブロックチェーン上に登録された。
企業就上場と同時に株式のトークン化を選択することは、間違いなく規制当局からの重点審査の対象となるため、新規上場企業はその種のリスクを故意に回避しがちである。しかしセキュリティーズは規制当局の監視を意図的に直視する道を選んだ。
これにより一つの深く考察に値する問いが生じる。上場企業が上場と同時にトークン化株式を発行可能であれば、なぜAラウンドのスタートアップ企業は同様のモデルを再現できないのだろうか。
本稿では、株式のトークン化が、ベンチャーキャピタル(VC)がパッケージ形式のテームシート(投資条件書)に基づいてスタートアップ企業に対して提供していた一連のサービス体系を、根本からどのように再構築するかについて考察する。
テームシートにはいったい何が含まれているのか?
創業者がベンチャーキャピタル(VC)からの投資を求める際、その要望は単なる資金獲得にとどまらない。VCがテームシートに署名するのは、本質的にワンストップの束ねたサービスを提供することを約束することにほかならない。
- 第一に資金供給。VCは資本を投入することを約束し、企業がゼロから一へと成長・拡大するのを支援する。
- 第二に評価・価格決定。全ての非公開企業には評価が必要であり、非公開市場では評価業務は通常リード投資家が主導する。
- 第三に価値のバックアップ(キュレーション)。著名な機関投資家が株主名簿に加わることは、市場に対して対象プロジェクトへの投資価値を示唆するシグナルとなり、企業が後続の投資家、商業顧客、優秀な人材を引きつけるのを助ける。
VCは業界内の人的ネットワークを活用し、企業顧客、ベテラン技術人材、業界の中核資源とのマッチングを図ることもできる。場合によっては、VCは後続の追加出資に対する暗黙の約束も付随させる。企業の持続的発展に伴い、継続的なフォローアップ出資を行うのだ。最後に、かつ最も重要な要素がテームシートに含まれる企業統治に関する条項である。投資取引の対価として、VCは取締役会席次、情報開示権、保護条項、そして株式譲渡制限を設定する権利を取得するのが一般的である。
これら一連の要素全てが、VCが1ラウンドの資金調達においてスタートアップ企業に対してパッケージ化して提供する完全なサービスパックである。
この束ねた販売モデルが長期にわたり安定して存続できている根源は、プライベートエクイティが一般投資者にとって長らく閉ざされていたことにある。個人の一般投資者がプライベート株式を取引したり、価格形成に参加したりするためには、企業の協力が不可欠である。

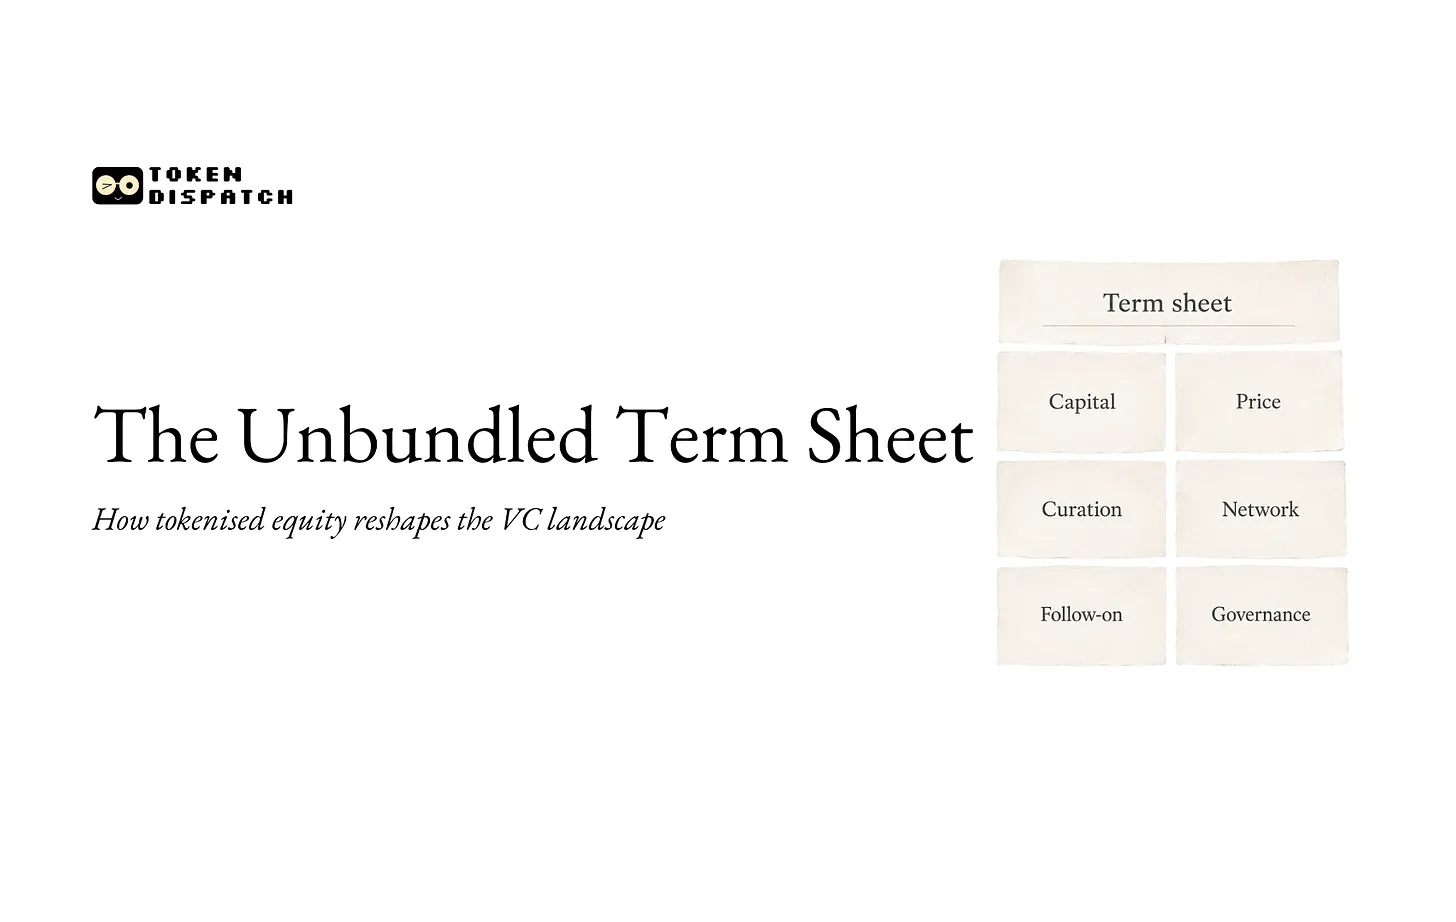
同グラフは、伝統的なAラウンドのテームシートが束ねた販売モデルであることを示している。テームシート1枚で資金調達、評価、価値バックアップ、業界リソース、後続追加投資、企業統治という6つの機能が一度にパッケージ化されており、創業者は機能を個別に選択購入することができない。
先月、私はブロックチェーンインフラがいかに銀行のIPO承業業務における職務を細分化するかについて解説した。現在、株式トークン化を支える同様の技術はさらに明らかにしている。VCは非公開企業の評価・価格決定権を一括して独占することはできなくなっているのだ。
ただし、ここには重要な前提としての制約が存在する。
セキュリティーズが株式トークン化を推進する時点で、同社はすでに10年間運営されてきた成熟企業であり、監査済みの財務諸表、対外公表可能なキャッシュフローを有し、プラットフォーム上のトークン化資産規模は40億米ドルを超え、市場には十分な情報に基づく評価が可能だった。一方、Aラウンドのスタートアップ企業の場合、外部からは創業者の経歴、個人の評判、ビジネスアイデアのみを根拠にして判断せざるを得ない。両者の基礎資産は共に株式だが、評価を支える中核的根拠は全く異なる。
ここにこそ、テームシートにおける価値バックアップの中核的意義が浮き彫りになる。Aラウンドのプロジェクトにとって、VCの価値は単に株主名簿に名前が載ることだけでなく、公営データの欠如する企業に対して信用バックアップを行う点にある。SpaceXやOpenAIのようなプレIPO後期企業は株式トークン化が比較的容易であり、それらの運営特徴は上場企業に近い。正式な上場以前から、セカンダリーマーケット、TOB、パーペチュアル契約、証券アナリストレポートなどが既に価格の参考軸を形成している。
初期企業の株式トークン化の実装難度がより高く、市場に適切な価格形成のための十分なデータが不足しているとはいえ、この事実がVCの一括サービス解体の流れを止めるものではない。
サービス解放の波が押し寄せている
セキュリティーズが米国で上場株式をブロックチェーンに移行した初の企業ではない。2021年にExodusがAlgorand上で実証済みであり、デジタル資産およびデータセンター企業のGalaxy Digitalも過去にオンチェーン株式を発行している。しかしセキュリティーズは業界での突破口を開き、上場初日にネイティブなオンチェーン株式を同時発行した世界最初の企業となった。
ソラーナやアヴァランチ上のチェーンで取引されるトークンは、NYSEで流通する株式と同様の法的効力を有する。各トークンは完全に対等な議決権、配当権、残余財産取得権を享受し、単純な価格追随型の合成デリバティブではなく、オフショアの特殊目的会社(SPV)を通じて株式を信託保有する収益証券でもない。セキュリティーズのトークン化普通株式は、チェーン外のネイティブ株式SECZの権利と完全に同等である。
投資家はしばしば市販される各種オンチェーン株式の所有権性質を混同している。Vaidikによる「誰が本当にあなたの米国の株式を保有しているのか?市場全体の83%の株式が事実上の保有者となっているのはこの企業である」という記事では、2つの主流な「株式トークン」の種類が整理されている。1つは発行者がネイティブ発行するもの(SECZ、Exodusなど)、トークン自体が株式権を表す。もう1つはトラステッド・エンクロージング(保管封入)モードのもの(xStocks、Robinhoodの株式トークンなど)、SPVが真の株式を保有し、投資家は収益請求権のみを享受する。最初のタイプのトークンのみが完全な株主権を担っており、これがVCのビジネスモデル全体が成立する基盤である。
もし株式の評価と自由な流動性が確保できれば、かつてテームシート内に束ねられていた各項サービスはパッケージ販売する必要がなくなり、各々のニーズに対してコストが低く効率の高い個別ソリューションを見つけやすくなる。
発展が成熟し評価基盤を備えた企業にとって、資金調達と評価・価格決定は次第にマーケット層へ移行していく。市場が公正な価格を形成し、資本が価格の流れに従うのである。現在、Ondo Global Markets上のトークン化株式のロックアップ総額は10億米ドルを超えており、Hyperliquidプラットフォーム上であれば、CerebrasのIPO前パーペチュアル契約価格はNASDAQの始値と誤差1.3%という精度で連動している。
プロジェクトのバックアップと人的リソースは今後も個人投資家を軸とする必要があるものの、リード投資金とブランド信用は、シーケンシャルやa16zといった大規模機関の完全なシステムに依存する必要はなくなった。Elad Gilが設立した規模約15億米ドルのソロファンドは、個人とそのリボルビングファンドのみでリード投資を実施し、ブランドバックアップを提供できる。
細分化された専門サービスプロバイダーが各種の付属ニーズを受注する。FairmintとPulleyが株式台帳管理を担当し、Coinbaseは2025年7月にLiquiFiを買収してトークン行使分野に進出し、2025年10月に買収したEchoはファイナンスツールを主力とし、MagnaとSablierは分割行使業務を処理する。2026年に立つ創業者は、一連のツールを自由に組み合わせ、かつてVCから一括で購入しなければできなかったバックオフィス機能を自力で実現できる。
企業統治はプログラミング可能な方向へ進化していく。FairmintのアーキテクチャはSAFE(将来株式簡易契約)に類似した継続的な資金調達モードをサポートし、設定されたルールに基づいて株式変換を自動で完了できる。権利行使ロック期間やバリスタリングルールはスマートコントラクトによって強制執行され、もはや弁護士が文書を作成するだけに依存しない。

トークン化株式時代において、投資条件書はサービス解放を実現する。かつて一つのAラウンド・テームシートが一括して担っていた6つの機能は細分化され、資金調達と評価はマーケット層へ委ねられ、信用バックアップと人的リソースは個人投資家に紐づけられ、株式オペレーションと企業統治はそれぞれ専門的なテクノロジースプロバイダーへ分担される。創業者は必要に応じてそれぞれのサービスを個別に調達できる。
セカンダリー市場の流動性チャネルは絶えず拡張し、企業内従業員や初期投資家はより多くの exits (出口/売却)選択肢を手に入れる。プライベート企業の従業員やエンジェル投資家は、長期にわたるIPOを待たずに保有株式を減損・売却して現金化できる。
継続的な流動性はまさに、トークン化株式取引がもたらす深い変革である。流動性が創業者や従業員の株式に対する考え方を根本から刷新する。株式がいつでも取引可能になれば、権利行使のロック期間や現金化ウィンドウ期の背後にある利害の駆け引きも変化していく。過去に従業員がTOBに参加するには往々にして4年の待ち時間が必要だったが、今ではいつでもセカンダリーマーケットに接続できる。ただし新モデルにも利点と欠点のトレードオフが存在する。
暗号通貨(クリプト)業界では以前から類似の事例が存在する。ArbitrumのARBやOptimismのOPといったレイヤー2ネットワークのガバナンストークンは上線と同時に取引可能となり、権利行使満了後にチーム保有トークンが一斉に売りに出されると、トークン価格がネットワークの実際の運用状況から乖離し、創業者は多大な精力を市場監視に割かざるを得なくなり、製品開発のリソースが散漫化してしまった。
もちろんこの類推には限界もある。ARBやOPはガバナンストークンであり企業株式ではなく、価格は生態系の活性度合いを企業業績よりも強く反映している。ただしそこで露見するインセンティブ構造の衝突は極めて類似している。Reg D 506(c)条に基づく適格投資者要件、Rule 144のロックアップ要件、あるいは長年の売買制限約定は、一斉売却の現象を緩和できるものの、問題の根源的解消には至らない。トークン化株式は内部保有者に対して新たな exit チャンネルを切り開き、非公開市場が長年にわたり時間を媒介として現金化圧力を平滑化してきた伝統的メカニズムを打ち破った。
そして創業者が一般的に最も重視する後続追加投資については、VCサービスパッケージ全体の中でまだ成熟したトークン化代替手段が存在しない最後の分野である。
その原因を探ると、現在実装されている全ての規制枠組み、SEC認可のDTCCパイロットプログラム、ナスダックのトークン取引システム、DTCCの10月開始予定関連業務はすべてラッセル1000構成銘柄などの既存上場企業を対象としている。現状では、Aラウンドのスタートアップ企業のトークン化株式を上記プラットフォームで公開取引できるようコンプライアンス対応したチャネルは存在しない。
どの核心価値が依然として VC の手中に残されるのか?
ストリーミング時代の到来後、音楽配給の仕組みは完全に商品化されたが、レコード会社は消滅していない。誰もがSpotifyに楽曲を配信できる時代にあって、商品化できないのがA&R(アーティスト&レパートリー)のタレント発掘業務である。投資に見合うクリエイターを選別し、アーティストのブランドを構築し、データだけでは到達できない業界リソースを開拓するのだ。変革を遂げたレコード会社は最終的にデータを基盤とした価値判断機関へと発展した。かつて一体型だったビジネスは各サービスプロバイダーへ細分化されたが、レコード会社は希少な価値鑑定分野を守り通している。
ベンチャーキャピタル業界はこれらの進化パスを踏襲する可能性が極めて高い。トークン化株式が漸進的にテームシート内のあらゆるプロセス事務を引き受けていくのだ。所有権登記、価格発見、株式移動、定められた時期における権利行使解除。標準化されたプロセスの処理効率において、ブロックチェーンは紙ベースのテームシートを遥かに凌駕する。
決して希少性を失わないのは、自身の評判一つで次の資金調達を成立させ、大口顧客のサプライヤ変更を説得し、ベテラン人材の大手企業退職後のスタートアップ参画を後押しできる投資家である。トークン技術が創業者に代わって商業的な価値バックアップを果たすことはあり得ない。
しかしいかなるサービスの解放波でも、最終的には新たな統合の段階を迎え、その統合を主導するのは往々にして新興の参加者たちである。1986年のロンドン金融「ビッグバン」改革がブローカー業務とデールマーキング業務を分離させたように、わずか10年のうちに総合銀行が各細分化された業務を再び統合していくのだ。

ロンドン「ビッグバン」改革で電子取引が導入された後、ロンドン証券取引所のトレーディングフロアは存在感を失った。出典:ゲッティイメージズ、BBC
数十年にわたり創業者が自発的にVCと結びついてきたのは、そこでのみ資金調達、評価、プロジェクトバックアップ、ガバナンス支援という全サービスを一括して取得できたからである。トークン化株式はまるで長い廊下のようであり、複数の独立した扉が並んでいる。資金調達用の扉、価格決定用の扉、ガバナンス解決用の扉。創業者が求める全サービスに変わりはないが、同じ一つの機関に一括で購入する必要はもはやなくなった。
またこれにより、創業者の初期意思決定ロジックの基層部分が変化していく。創業者はもはや「どのファンドを株主名簿に加えれば、発展上のあらゆる課題を一度に解決できるか」と迫られ悩む必要がなくなり、「どの業務を市場メカニズムに任せ、どのフェーズで人の主観的判断に信頼を置くか」という自律的な選択権を手に入れることになる。
テームシート内の標準化されたプロセスは最先端でトークン化改修が完了し、こうした業務は市場が最も容易に引き受けられる分野である。価値判断のフェーズがデジタル化されるのが最も遅くなり、あるいは永遠にデジタル化されない可能性さえある。市場は常に人手によるこのサービス供給を必要とする。将来のAラウンド・スタートアップ企業が株式のオンチェーン化を達成できたとしても、依然として人間が判断を下す必要があるだろう。「その株式は市場に放出するに値するか」という決断である。
"