

Vitalik:自動化ステーブルコインを評価するための2つの思考実験
Dan Robinson、Hayden Adams、Dankrad Feistのフィードバックとレビューに特別感謝します。
最近のLUNA崩壊は数百億ドルの損失を引き起こし、「アルゴリズムステーブルコイン」というカテゴリーに対する批判の嵐を巻き起こしました。多くの人々がこれを「根本的に欠陥のある製品」と見なしています。DeFiにおける財務メカニズム、特に「資本効率」の最適化に尽力するアルゴリズム的ステーブルコインへのより厳しい審査は歓迎すべきものです。現在の実績が将来のリターンを保証しない(あるいは将来的な完全な崩壊さえも防げない)という認識をさらに深めることも、同様に歓迎されます。しかし市場の感情が大きく誤っているのは、すべての非中央集権型暗号アルゴリズムステーブルコインを同じように描き、すべてのアルゴリズムステーブルコインプロジェクトを一括りにして否定してしまう点です。
確かに、根本的に設計に欠陥があり、最終的に崩壊する運命にあるアルゴリズムステーブルコインも多く存在します。一方で理論上は存続可能だがリスクが高いものもあれば、理論的に非常に堅牢であり、実際に極端な暗号市場条件下でも耐え抜いたものもあります。したがって必要なのは、ステーブルコイン支持論や末日論ではなく、原則に基づく思考への回帰です。では、特定のアルゴリズムステーブルコインが本当に安定しているかを評価するための良い原則とは何でしょうか?私にとって、それはまず2つの思考実験から始めます。
アルゴリズムステーブルコインとは何か?
本稿において、アルゴリズムステーブルコインとは以下の性質を持つシステムを指す:
1. 特定の価格指数に連動しようとするステーブルコインを発行する。通常は1ドルが目標であるが、他にも選択肢はある。価格がどちらかの方向にずれた場合、それを安定指数(1ドル)に戻そうとする継続的な調整メカニズムがある。このためETHやBTCはステーブルコインではない。
2. 調整メカニズムは完全に非中央集権的であり、特定の信頼された参加者に依存しない。特に、資産の保管機関に依存してはならず、これがUSDTやUSDCをステーブルコインとは見なさない理由である。
実際には、(2)は調整メカニズムが暗号資産準備金を管理するスマートコントラクトであり、価格が下落したときにその暗号資産を使って価格を支える必要があることを意味する。
Terraはどのように機能するか?
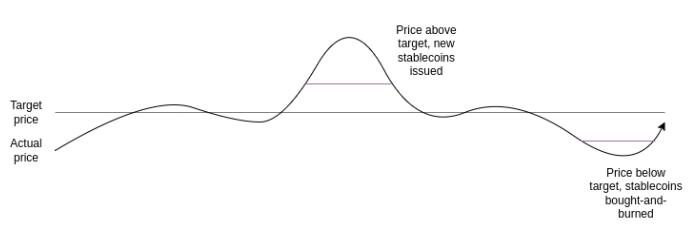
Terraスタイルのステーブルコイン(Mint-and-Stakeに類似、ただし多くの実装詳細は異なる)は、2種類の通貨を持つことで機能する。ここではそれをステーブルコインとボラティルコイン(TerraではUSTがステーブルコイン、LUNAがボラティルコイン)と呼ぶ。ステーブルコインは以下のシンプルなメカニズムで安定を維持する:
- ステーブルコインの価格が目標価格を超えた場合、システムは新しいステーブルコインをオークション販売し(その収益でLUNAを焼却)、価格が目標に戻るまで続ける。
- ステーブルコインの価格が目標価格を下回った場合、システムはステーブルコインを買い戻して焼却し(新たなLUNAを発行して焼却資金を調達)、価格が目標に戻るまで続ける。
ではボラティルコイン(LUNA)の価格はどう決まるのか? LUNAの価値は純粋に投機的であり、将来のステーブルコイン需要の増加(UST発行のためにボラティルコインを焼却する必要がある)という仮定に基づく可能性がある。あるいは、手数料から価値が生まれる:ステーブルコイン/LUNA取引所の取引手数料、またはステーブルコイン保有者に年間課される保有手数料、あるいはその両方。しかしいずれの場合も、ボラティルコインの価格はLUNAエコシステムの将来の活動への期待から生じる。
RAIはどのように機能するか?
本稿ではDAIではなくRAIに注目する。なぜならRAIはETHのみで担保された純粋(非中央集権)な「理想形態」のアルゴリズムステーブルコインをよりよく体現しているからである。DAIは中央集権的および非中央集権的担保品の混合システムであり、これは彼らの製品としては合理的な選択だが、分析をより難しくしている。
RAIでは、主に2種類の参加者がいる(FLX保有者もいるが、投機用トークンであり役割はそれほど重要ではない):
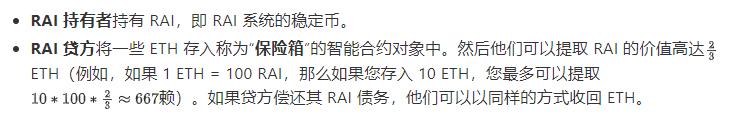
RAI貸出人になる主な理由は2つある:
1. ETHのロングポジション:上記の例で10ETHを預け入れ、500RAIを引き出した場合、最終的なポジションは500RAI相当だが10ETHのエクスポージャーを持つため、ETH価格が1%変動するごとに全体として2%上昇/下降する。
2. アービトラージ:法定通貨建てでRAIよりも早く上昇する投資先を見つけた場合、RAIを借りてその投資に資金を投入し、差額から利益を得られる。
ETH価格が下落し、担保箱が十分な担保を持たなくなった場合(つまりRAI債務が預入ETH価値の三分の二以上になった場合)、清算イベントが発生する。追加の担保を提供することで、担保箱は他の人にオークション販売される。
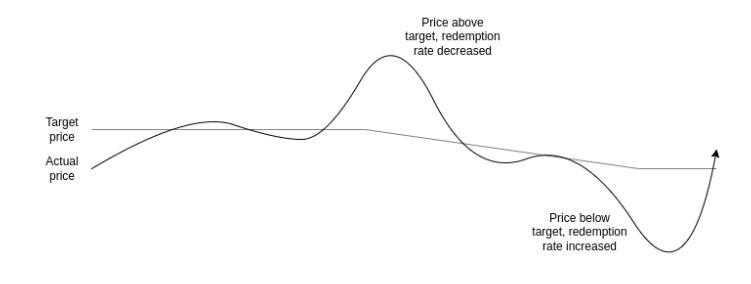
もう一つ理解すべき主要なメカニズムは償還率の調整である。RAIでは目標は固定されたドル額ではない。代わりに上下に移動し、その速度が市場状況に応じて調整される:
RAI価格が目標を上回った場合、償還率は低下し、RAI保有のインセンティブを下げ、負のRAIを貸出人の立場で保有するインセンティブを高める。これにより価格を押し下げる。
RAI価格が目標を下回った場合、償還率は上昇し、RAI保有のインセンティブを高め、負のRAIを貸出人の立場で保有するインセンティブを下げ、これにより価格を押し上げる。
思考実験1:ステーブルコインは理論的に「ゼロユーザー」まで安全に縮小できるか?
非暗号の現実世界では、何も永久には続かない。企業は常に倒産する。それはそもそも十分なユーザーを得られなかったからかもしれないし、かつて強い需要があった製品の需要がなくなってしまったからかもしれない。あるいはより強力な競合に置き換えられたからかもしれない。時には部分的な崩壊もあり、主流からニッチへと地位を落とすこともある(MySpaceなど)。こうしたことは新製品のためのスペースを作るために必ず起きなければならない。しかし非暗号世界では、製品が終了または衰退しても、ユーザーは通常大きな被害を受けない。もちろん無視されている事例もあるが、全体的には政府による終了手続きは秩序だったものであり、問題は管理可能である。
しかしアルゴリズムステーブルコインはどうだろうか? もしアルゴリズムステーブルコインに対して大胆かつ急進的な視点を持つならば、システムの崩壊や多数のユーザー・資金の損失を回避する能力は、新規ユーザーの絶え間ない流入に依存してはならない。
Terraは安全に退出できるか?
Terraでは、ボラティルコイン(LUNA)の価格はシステムの将来の活動手数料への期待から生じる。では、将来の活動の期待がほぼゼロにまで低下したらどうなるか? LUNAの時価総額は、ステーブルコインに対して非常に小さくなるまで下落する。この時点でシステムは極めて脆弱になり、ステーブルコインの需要にわずかなショックが加わっただけで、調整メカニズムが大量のボラティルコイン(LUNA)を発行することになり、LUNAが過剰インフレし、結果としてステーブルコインもその価値を失う。
このシステムの崩壊は自己成就的予言にもなり得る:崩壊の可能性が高いと思われれば、将来のLUNAに対する期待価値が下がり、ボラティルコイン(LUNA)の時価総額がさらに下落し、システムをより脆弱にする。これが5月に我々が見た深刻な崩壊を引き起こす。
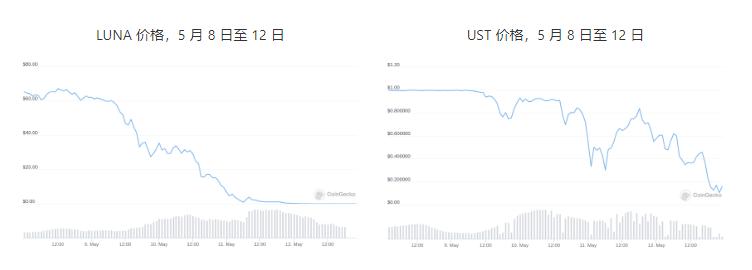
まずLUNA価格が下落する。次に、ステーブルコインが揺らぎ始める。システムはより多くのLUNAを発行してステーブルコインの需要を支えようとする。市場の信頼が不足するため購入者は少なく、LUNA価格は急速に下落する。最後に、LUNA価格がゼロに近づくと、ステーブルコインも崩壊する。
原理的には、下落が非常に緩やかであれば、LUNAエコシステムに対する将来の手数料の期待、その時価総額、およびステーブルコインとの相対的な健全性は比較的良好なままである。しかし、それをうまく管理して緩やかに下げることは不可能に近く、むしろ瞬時に急激に下落し、その後大音響と共に崩壊する可能性が高い。
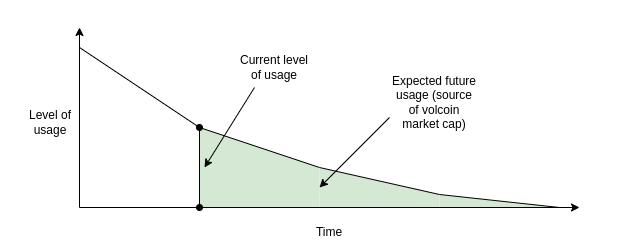
安全な段階的退出:各段階で、将来の十分な収入の期待がLUNAの時価総額を維持し、ステーブルコインを現在の水準で安全に保てるようにする。
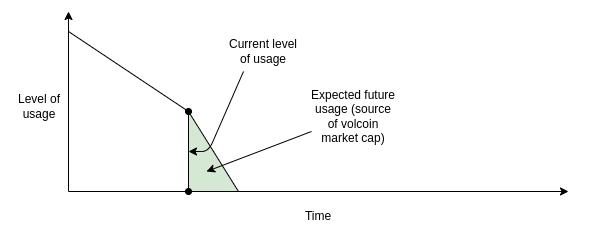
不安全な段階的退出:ある時点で、ステーブルコインを安全に保てるだけのLUNA時価総額を正当化するのに十分な将来の収入期待がなくなると、崩壊の可能性が生じる。
RAIは安全に退出できるか?
RAIの安全性はRAIシステム(ETH)外部の資産に依存しているため、RAIはより安全に退出しやすい。 需要の減少が不均衡を引き起こした場合(つまり、保有需要または貸出需要のいずれかがより速く減少した場合)、償還率が調整され、両者を均衡させる。貸出人はFLXではなくETHに対してレバレッジをかけるため、RAIへの信頼低下が貸出需要の低下を引き起こす正のフィードバックループのリスクはない。
極端なケースとして、すべてのRAI保有需要が同時に消失し、一人の保有者だけが残った場合を考える。償還率は急騰し、最終的にすべての貸出人が安全に清算されるまで続く。唯一残った保有者は清算オークションで担保箱を購入し、自分のRAIで即座に債務を清算し、ETHを取り戻すことができる。これにより、彼は保有するRAIに対して公正な価格(担保箱内のETHから換算された価格)を得る機会を持つ。
もう一つ検討すべき極端なケースは、RAIがイーサリアム上の主要アプリケーションとなる場合だ。この場合、将来のRAI需要の減少の期待はETH価格に影響を与える。極端な場合には、一連の清算が連鎖し、システム全体が混乱崩壊する可能性がある。しかしRAIはこのような可能性に対して、テラ式システムよりもはるかに強く抵抗できる。
思考実験2:ステーブルコインを毎年20%上昇する指数に連動させようとするとどうなるか?
現在、ステーブルコインはドルに連動することが一般的である。RAIは小さな例外で、その連動レートは償還率の変化に応じて上下し、連動の初期価格は1ドルではなく3.14ドルである(正確な初期値は数学好き向けに親しみやすく設定されており、真の数学オタクならτ=6.28ドルを選ぶだろう)。しかし、そうである必要はない。資産バスケット、消費者物価指数、あるいは複雑な任意の数式(「ヤクートの森林1ヘクタールの価値(つまり、全球平均CO₂濃度から375を引いた値)」など)に連動させることもできる。その指数を証明できるオラクルがあり、市場参加者がいれば、そのようなステーブルコインは機能する。
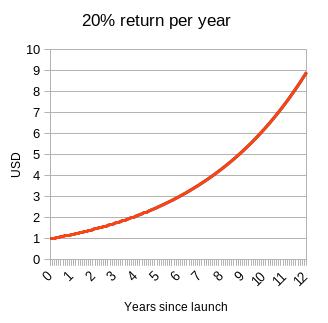
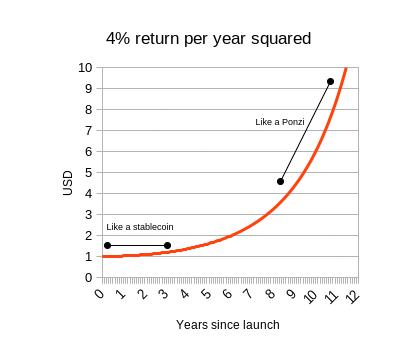
明らかに、毎年約20%のリターンを得られる真の投資など存在しないし、ましてや毎年4%のリターンを永遠に維持できる投資など絶対に存在しない。しかし、もし試みたらどうなるか?
私の考えでは、ステーブルコインがそのような指数を追跡する方法は基本的に2つしかない:
1. 持ち主に何らかのマイナス金利を課し、ドル建ての成長率を基本的に相殺する。
2. しばらくの間、ステーブルコイン保有者に驚異的なリターンを提供し、ある日突然崩壊するポンジースキームになる。
これがなぜRAIは(1)でLUNAは(2)なのか、そしてRAIがLUNAより優れている理由を簡単に理解できる。しかし、これはステーブルコインに関するより深い重要な事実も示している:担保付きアルゴリズムステーブルコインが持続可能であるためには、何らかの形でマイナス金利を実施できる可能性を含んでいなければならない。 もしRAIがプログラム的にマイナス金利の実施を阻止されていた場合(これは初期の単一担保DAIの基本的なやり方であった)、急速に価値上昇する価格指数に連動しようとすれば、それもまたポンジースキームになってしまう。
あなたが狂った仮定である「ポンジー指数」の追跡を目指すステーブルコインを構築しなかったとしても、ゼロ金利であっても保有需要が貸出需要を上回る状況に対処できる何らかの方法を、ステーブルコインは持たなければならない。そうでなければ価格はアンカーを上回り、ステーブルコインは双方向の価格変動に対して脆弱となり、その変動はかなり予測不能なものになる。
マイナス金利は2つの方法で実現できる:
1. RAI方式:流動的な目標を持ち、償還率がマイナスの場合、時間が経つにつれて目標が下がっていく。
2. 実際の残高が時間とともに減少する。
オプション(1)はユーザーエクスペリエンス上の欠陥があり、ステーブルコインが「1ドル」を明確に追跡しなくなる。オプション(2)は開発者エクスペリエンス上の欠陥があり、N個のトークンを受け取っても、後で無条件にN枚のコインを送れるとは限らないことに開発者が慣れていない。しかし、どちらかを選ばざるを得ないようだ——除非你走MakerDAO的道路,成为一种混合稳定币,使用纯(去中心化)加密资产和中心化资产(如USDC)作为抵押。
我々は何を学べるか?
総じて、暗号分野は無限の成長に依存しても安全だとする態度を改める必要がある。「世界は同じ方法で機能し続けられる」という態度を維持することは明らかに受け入れられない。なぜなら世界はいかなるリターンを提供しようとしておらず、経済は合理的な上昇ではなく病的な上昇をしているからであり、当然激しい批判を受けるべきである。
むしろ、成長を期待すべきではあるが、システムの安全性を評価するには、それらの定常状態、極端な条件下での挙動、さらには最終的に安全に退出できるかどうかを観察すべきである。あるシステムがこのテストに合格したからといって安全であるとは限らない。他の理由——担保比率の不足、バグ、ガバナンスの脆弱性——で依然として脆弱である可能性はある。しかし極端な状況と堅牢性こそが、私たちが最初にチェックすべきポイントなのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @VitalikButerin
















