

コーニング(GLW):AI 光通信の「ゼネラルコントラクター」、100 倍 PE で買っているのは 2028 年のストーリー
執筆:TechFlow 研究
コーニング作为一家 175 年のガラス企業、最近市場を落ち着かせられなくさせた。
2026 年 6 月 24 日に Glass Bridge 技術を発表した当日、A 株 CPO セクターは 6% 超暴落した。資金は中天科技、烽火通信、永鼎股份などの中間メーカーから慌てて撤退し、ガラス基板概念に殺到した。市場はこれを破壊的技術と認定した。
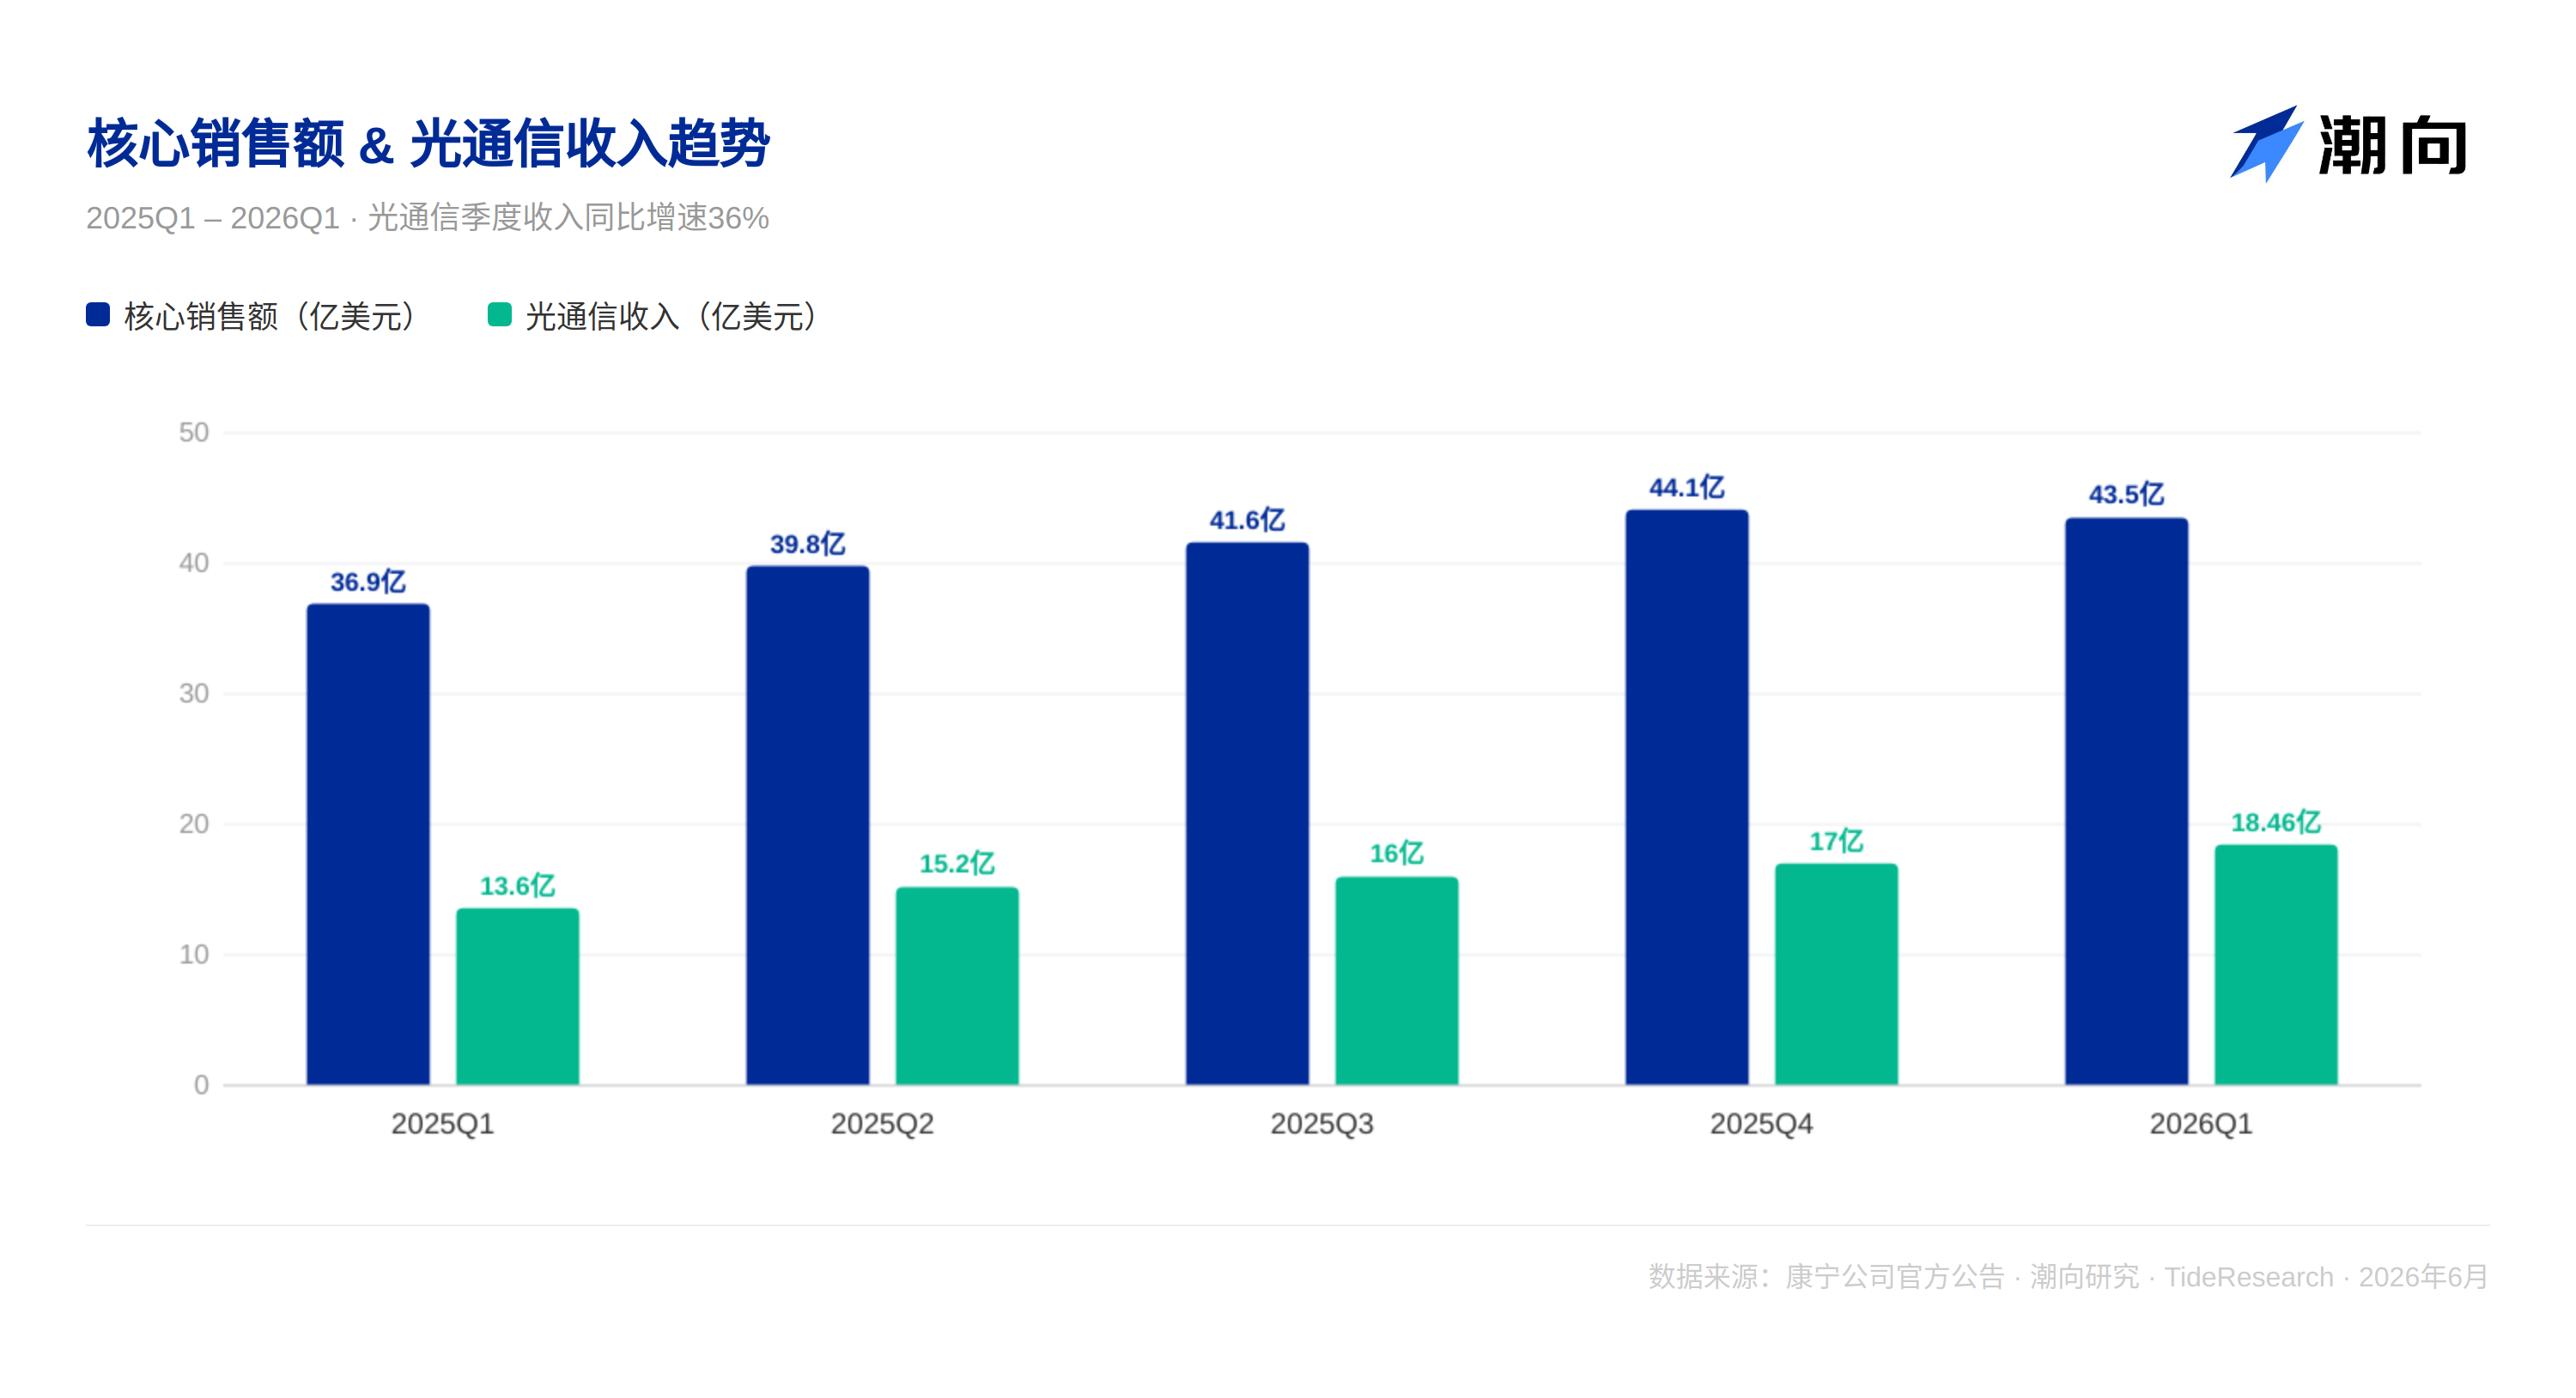
2 ヶ月前のコーニング第 1 四半期決算では、光通信収入が 18.5 億米ドルで前年比 36% 増、純利益が 93% 急増した。数字は悪くないが、決算後の株価は 9% 近く暴落した。理由は単純だ:第 2 四半期ガイダンスが「予想通り」であり、「予想上回り」ではなかったからだ。
一方は「破壊」の狂乱、もう一方は「予想通り」のパニック売り。コーニングの株価は年初の安値から約 200% 上昇し、PER は 100 倍を突破した。
大多数の誤解は、コーニングを光モジュール企業や光ファイバーメーカーと見なし、業界平均バリュエーションを適用してしまう点にある。真の問題はこれよりもはるかに複雑だ。
公開情報を整理した後、3 つの層で説明できることがわかった。
一、コーニングは AI サプライチェーンで一体どのような役割を担っているのか
まずコーニングのポジショニングを正そう。それは光モジュール企業でもなければ、光ファイバーの小規模メーカーでもない。
コーニングの核心的な役割は、AI データセンターの光ファイバーインフラ総合請負業者だ。AI モデルが千億パラメータから兆規模へ移行する中、データセンター内部の数十万個の GPU は極短距離内で大量のデータ交換をしなければならない。従来の銅ケーブルは帯域幅とエネルギー効率において力不足となっている。低損失光ファイバーの発明者であるコーニングは、「光進銅退」という不可逆的な技術トレンドの中央に立っている。
コーニングの独特な点は、光ファイバーだけを販売するのではなく、光接続ソリューション一式を販売することだ。光ファイバーから光コネクタまで、データセンター内部相互接続から都市間幹線まで、従来の光ファイバーアレイユニットから最新の Glass Bridge ウェーハレベル光相互接続まで。経営陣は電話会議でこう述べた。「我々は素材企業からシステムソリューションプロバイダーへと転換している」
しかし、この「システムソリューションプロバイダー」は一組の鋭い矛盾に直面している。最も確定された部分はすでに価格付けされており、最も価値のある部分はまだ実現していない。この計算を明確にするため、コーニングの価値を 3 つの層に分ける。境界線はただ一つ:その資金は決算書に入ったかどうかだ。
二、第一層:すでに決算書で実現済みの部分
第 1 四半期決算を開くとわかる:
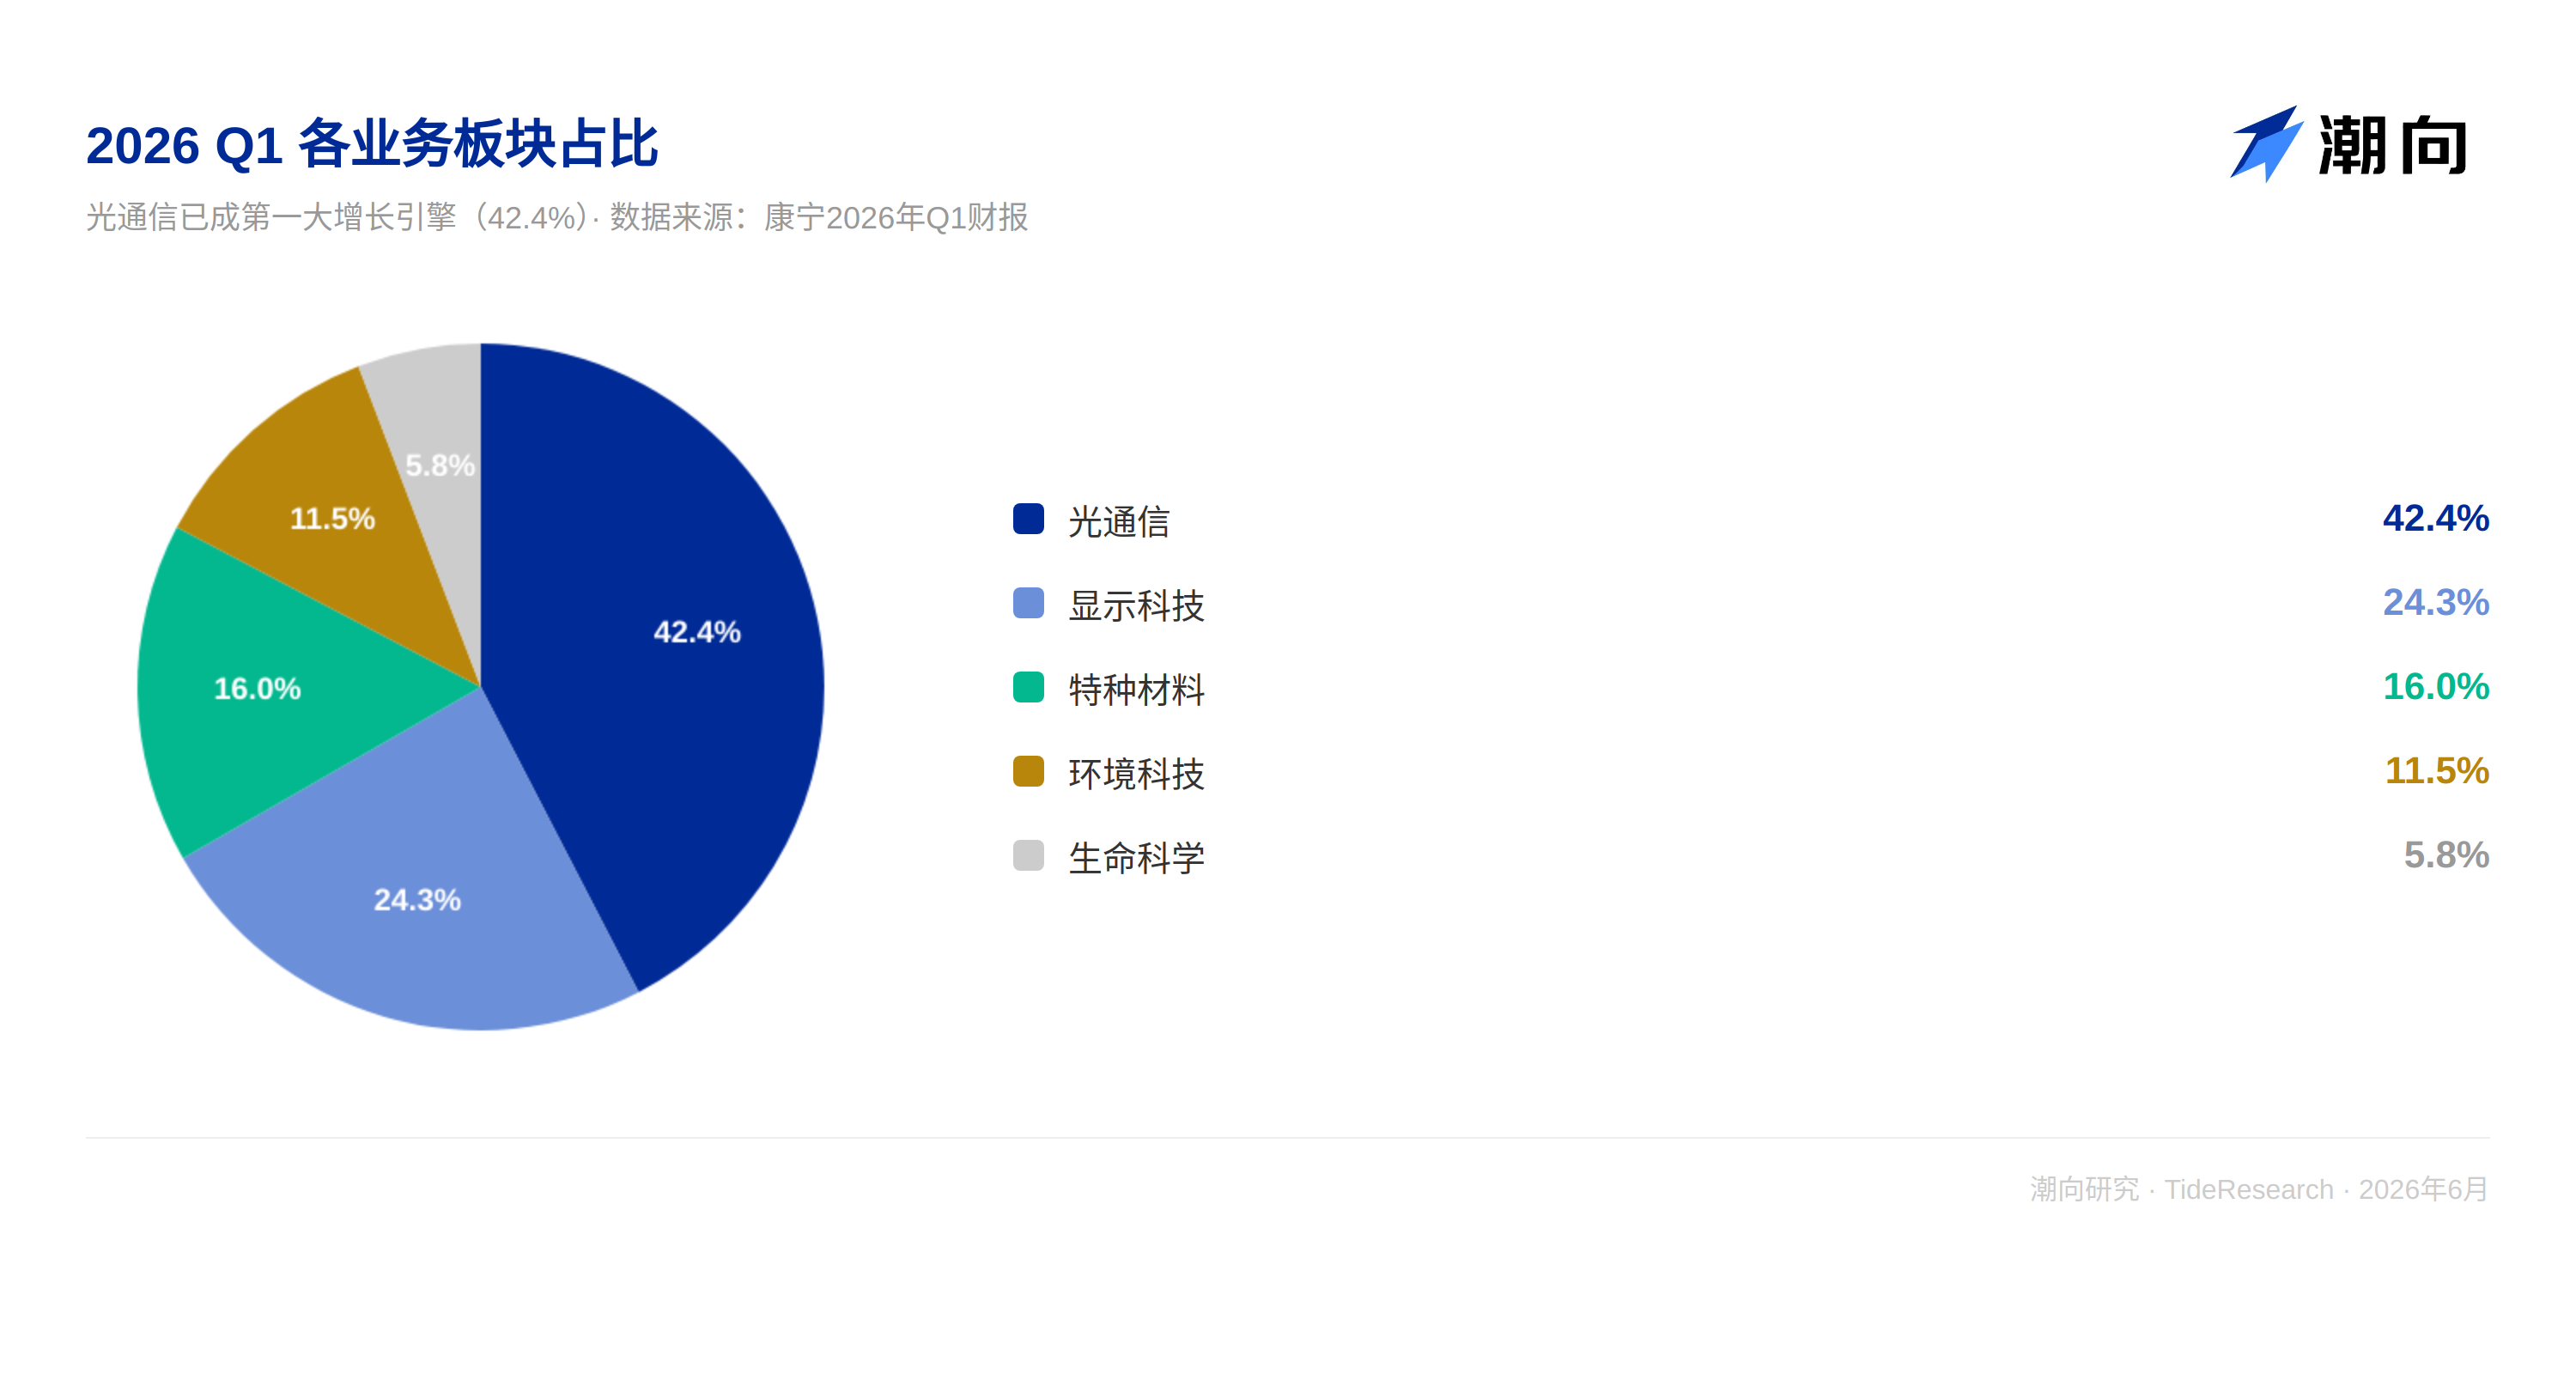
光通信が絶対的なエンジンだ。18.5 億米ドルの収入で前年比 36% 増、純利益 3.87 億米ドルで前年比 93% 急増。企業ネットワークと通信事業者の 2 つのラインが同時に 36% 成長し、需要は単一顧客に集中していない。核心営業利益率は Springboard 計画開始時の 16.3% から 20.2% へ拡大した。利益成長率は収入成長率を大幅に超え、オペレーティングレバレッジが十分に解放された。
顧客ロックインは異常に激しい。第 1 四半期に Meta と最大 60 億米ドルの多年にわたる光ファイバー供給契約を達成し、さらに Meta 契約と同等の規模を持つ 2 社のハイパースケール顧客を追加した。通信事業者方面では、コーニングは Lumen と多年にわたる合作契約を署名し延長した。
Springboard 計画は予想を上回って実現された。2023 年第 4 四半期の開始以来、核心売上高は累計 33% 成長し、EPS は 79% 成長し、核心営業利益率は 390bp 拡大した。
この層は非常に堅実であり、市場はこの部分に十分価格付けしている。事実上、過度に価格付けされているかもしれない。
しかし第一層の確実性がいくら高くても、100 倍の PER を支えきれない。真の分歧は以下の 2 つの層にある。
三、第二層:すでにロック済みだが未入账の部分
この層はコーニングの現在のバリュエーションにおいて最も議論の的となっている部分であり、市場が高いプレミアムを与えたい根本的な理由だ。
NVIDIA 戦略的パートナーシップ。 2026 年 5 月 6 日、NVIDIA とコーニングは多年にわたる戦略的パートナーシップを発表した。コーニングは米国に 3 座の先進製造工場を新設し、光接続生産能力を 10 倍向上させ、光ファイバー生産能力を 50% 以上拡大し、3000 以上の雇用を創造する。これは生産能力の拡張であると同時に、コーニングが素材サプライヤーから AI インフラ核心パートナーへと転換することでもある。
NVIDIA にはコーニングへ最大 32 億米ドルを投資する権利があり、5 億米ドルの前払いで即時 300 万株を購入し、別途 27 億米ドルで 1 株あたり 180 米ドルで最大 1500 万株を追加購入できる。コーニングの CFO は JP モルガンの会議で説明した。「NVIDIA は資本配分を支援する数十億米ドルの前払い金を提供し、株式投資も実施した」
顧客が資金を提供して生産能力拡張を支援する。これは資本集約型拡張のリスク構造を徹底的に変えた。注文はすでにロックされており、コーニングは工場を建設してから顧客の注文を待つ必要がない。
Springboard 目標アップグレード。 5 月 6 日の投資家向け説明会で、コーニングは Springboard 目標を大幅に上方修正した:2028 年末に年間売上高 300 億米ドル到達、2030 年末に 400 億米ドル到達。これは今後 4 から 5 年でコーニングが倍増以上しなければならないことを意味する。経営陣は 350 億から 400 億米ドルの区間を「高い信頼度の目標」と定義した。
COO は説明した:AI クラスター規模が 13 万個の GPU を超えると、ネットワークに第 3 層のスイッチング層が増加し、コーニングの成長はさらに 50% 増加する。企業事業の成長速度は GPU 成長速度の 1.3 から 1.5 倍と予想される。
この層がコーニングのバリュエーションプレミアムの核心を支えている。ただし注意が必要だ。300 億と 400 億は目標であり、契約ではない。これらの数字には相当部分が「交渉中」の顧客に依存しており、「契約済み」の注文ではない。
市場は第二層の定价にすでに多くの予想を織り込んでいる。しかし、コーニングを「より大規模な光ファイバー企業」から「全く異なるバリュエーションの枠組み」に変える真の要因は第三層だ。
四、第三層:まだ検証中、未契約の部分
冒頭のあのシナリオに戻ろう。6 月 24 日、コーニングは Glass Bridge を発表し、A 株 CPO セクターは 6% 暴落した。市場は何を恐れているのか?また何に興奮しているのか?
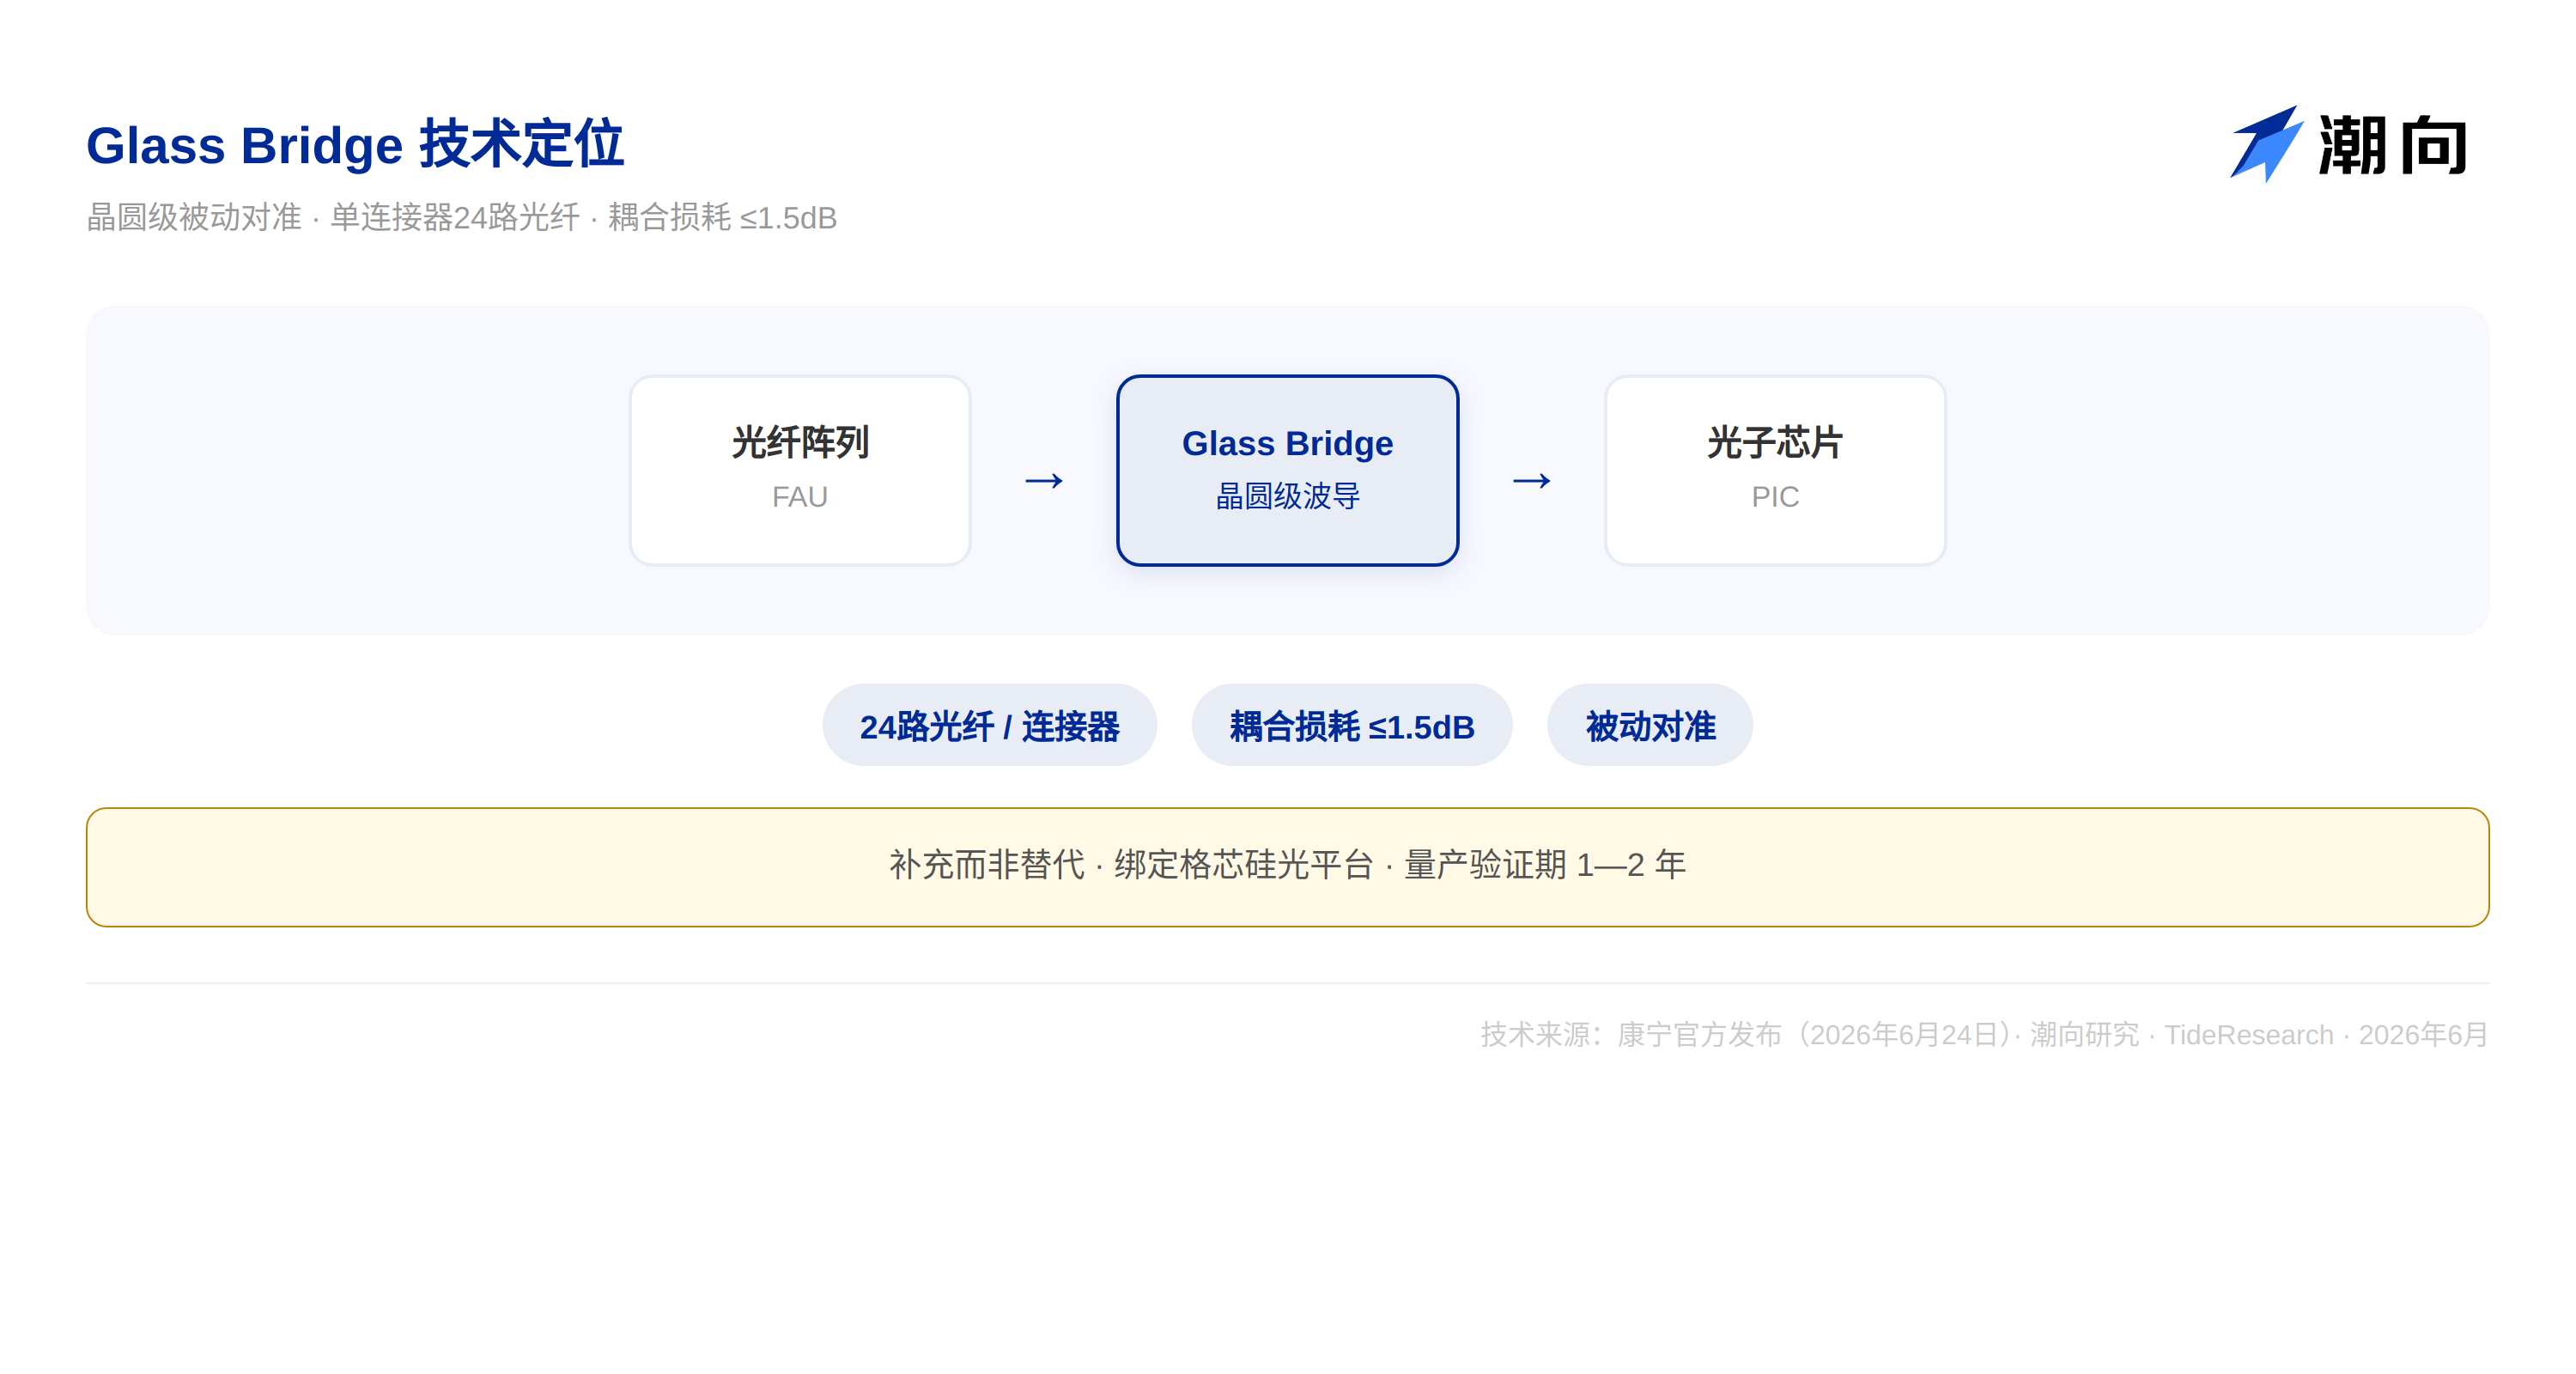
Glass Bridge はウェーハレベルイオン交換導波路プロセスを通じてガラス内部に光導波路を形成し、光ファイバーとフォトニックチップの直接光接続を実現する。従来の方案は光ファイバーアレイユニットの精密アクティブアライメントを必要とするが、ガラスブリッジはパッシブアライメントを実現した。単一コネクタは 24 本の光ファイバーチャンネルをサポートし、結合損失は 1.5dB 以内に制御され、グローバルファウンドリーズのシリコンフォトニクスプラットフォームと深くバインドされている。
もしこの技術が大量生産されれば、従来の光ファイバーアレイユニットサプライヤーの事業は長期にわたり縮小する。これが CPO セクター暴落の理由だ。資金は足で投票し、これがサプライチェーン価値の再構築の始まりと認定した。
しかし冷静にいくつかの事実を見てみよう。
第一、コーニング公式はこれを既存方案の補完と位置づけており、破壊ではない。従来の光ファイバーアレイユニットは既存應用において依然有効であり、ガラスブリッジは極めて高い光ファイバー数シーンの増分需要を対象としている。両者は長期共存し、取代関係ではない。
第二、量産と検証には少なくとも 1 から 2 年必要だ。ウェーハレベル量産と主要クラウド事業者の検証期間が存在しており、2026 年から 2027 年の主流コンピューティングハードウェアは依然従来方案が中心となる。コーニング自社も新一代光ファイバーアレイユニットの研究開発と生産拡張を推進中だ。
第三、ガラスブリッジはコーニングの独占的な賭けではない。チップレベル光結合は多様な路線の混戦であり、NVIDIA、Broadcom、Intel はそれぞれ差別化されたフォトニックチップ方案を持ち、統一標準はまだない。コーニングのガラスブリッジはグローバルファウンドリーズプラットフォームに適合して初めて機能を発揮できる。
第二層はコーニングの今後 2〜3 年の売上成長を決定し、第三層はコーニングという企業のバリュエーション体系が書き換えられるかどうかを決定する。もし Glass Bridge が既存光モジュールサプライチェーンでコネクタをより多く販売するだけなら、100 倍の PER を支えきれない。しかしもしそれが「コネクタ販売」から「光学的パッケージングソリューション販売」へアップグレードできれば、市場がコーニングに与える価格設定ロジックは全く異なる。これが Glass Bridge の真の価値所在であり、また最大の不確実性所在でもある。
五、3 つの層をまとめる:100 倍 PER は一体何を価格付けしているのか
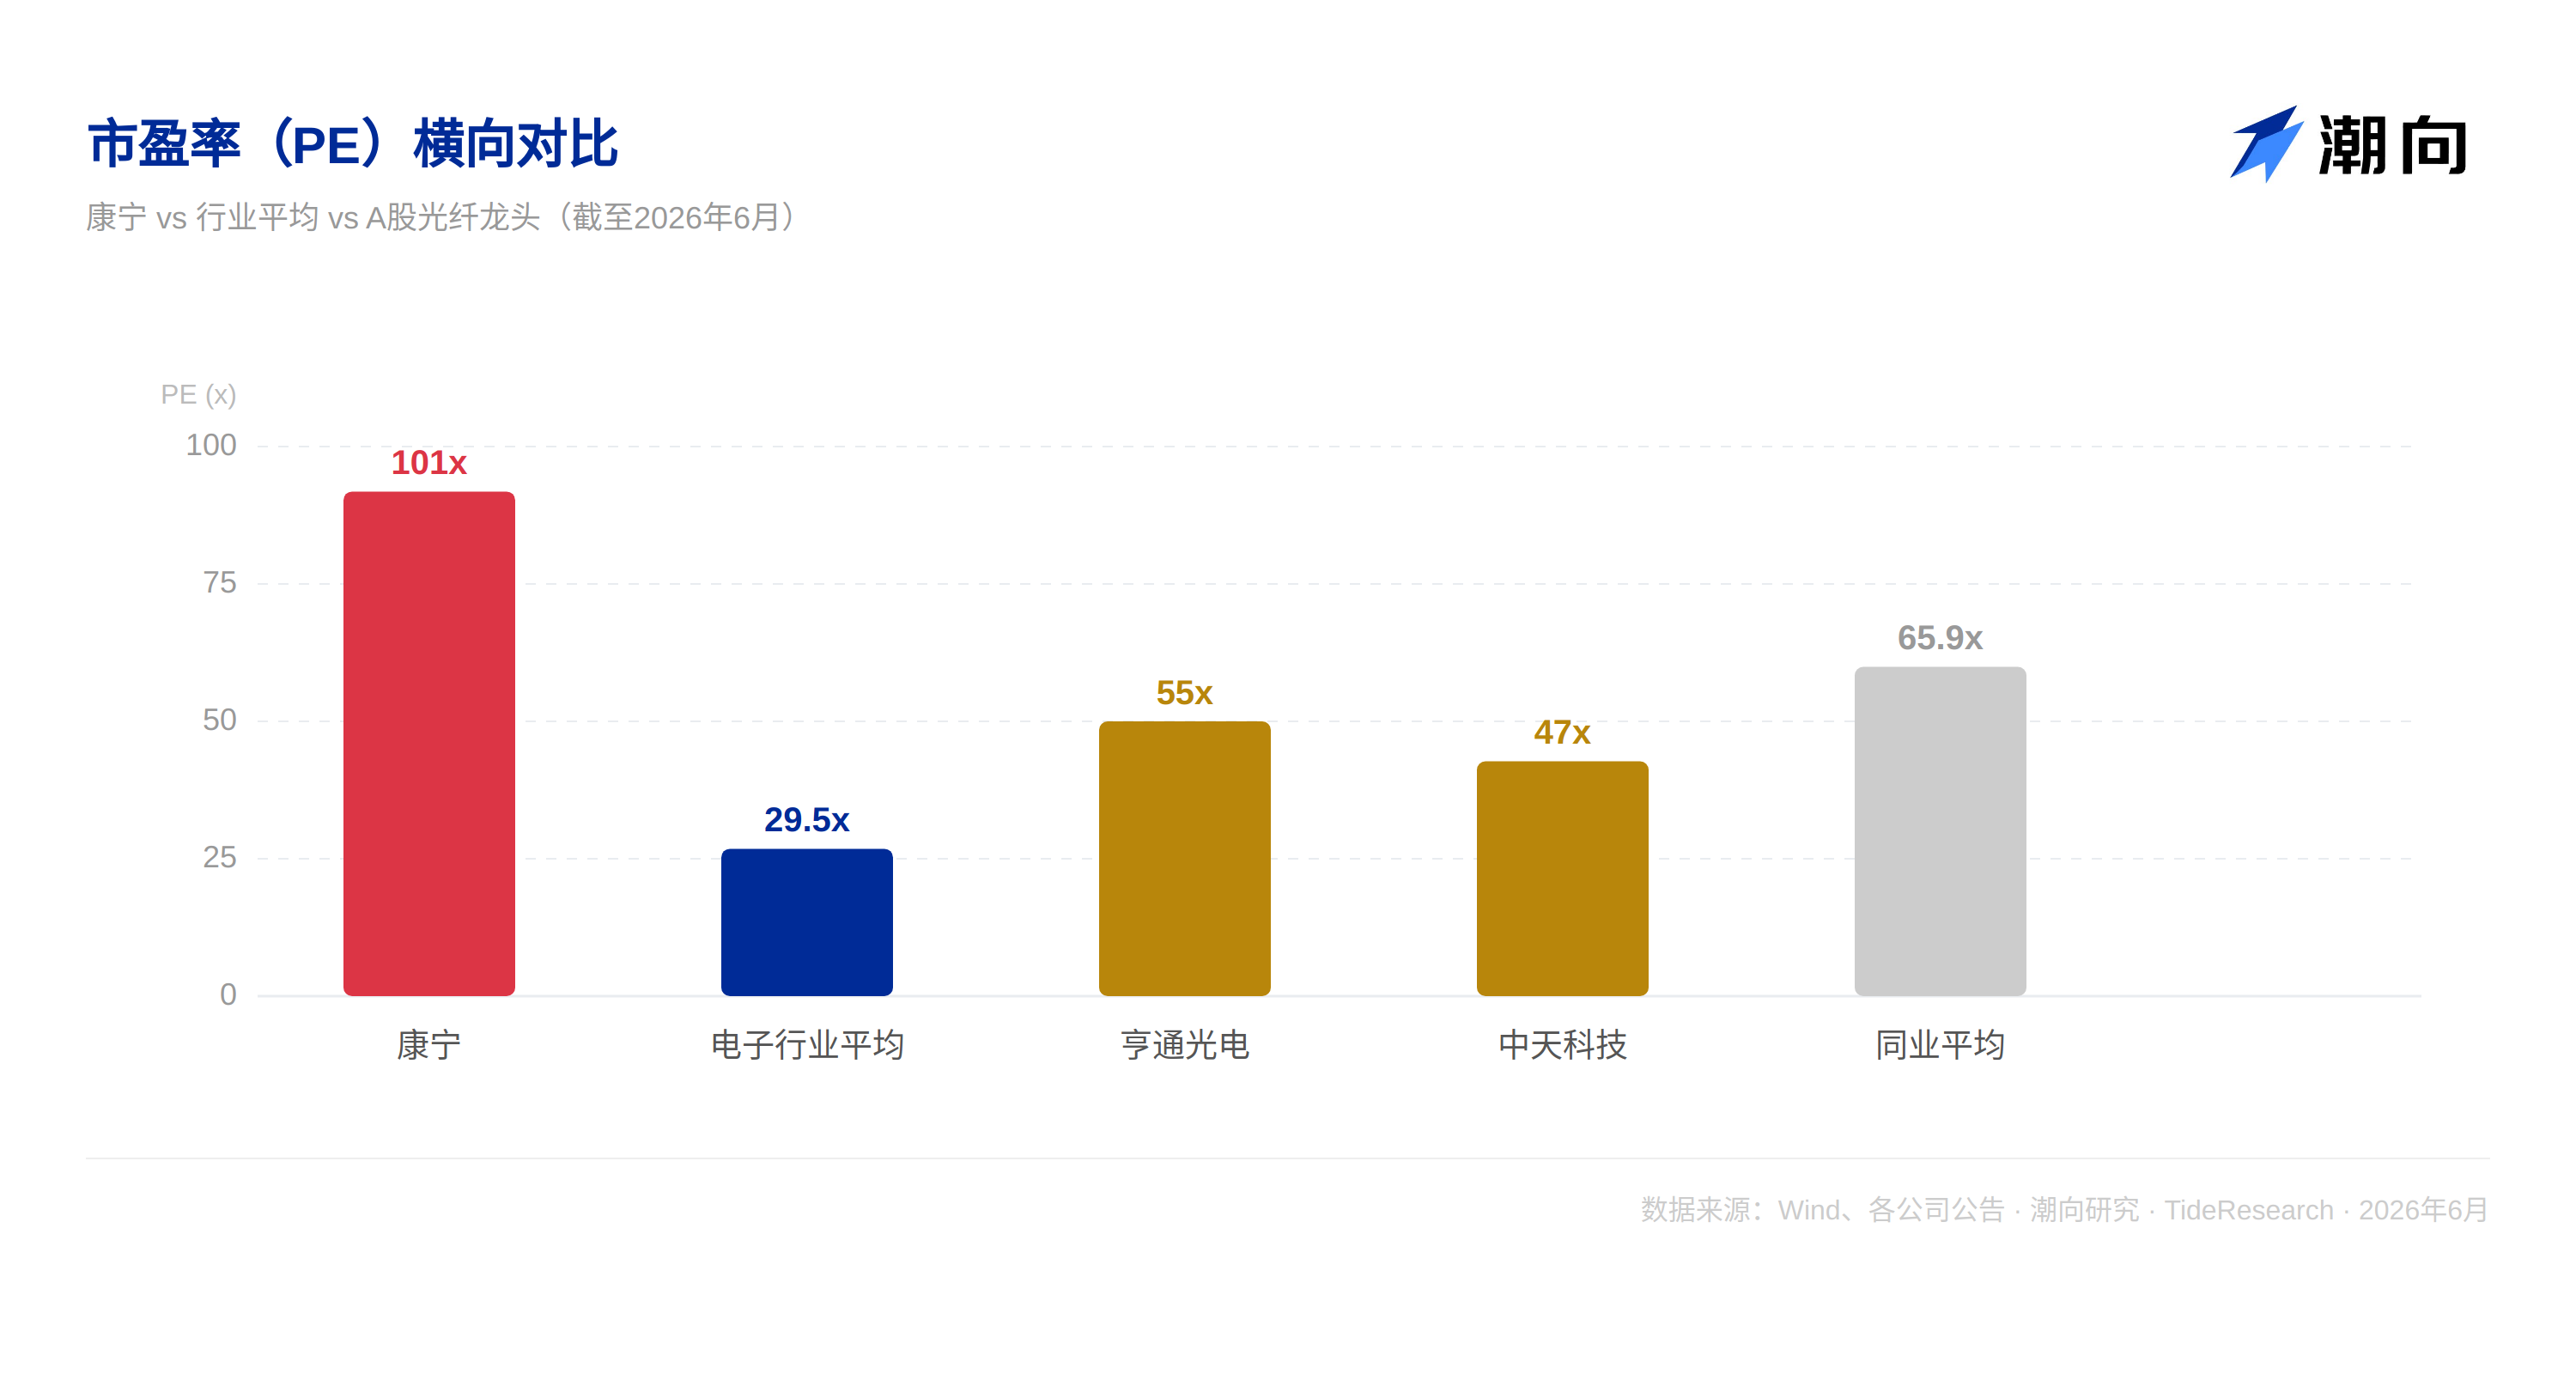
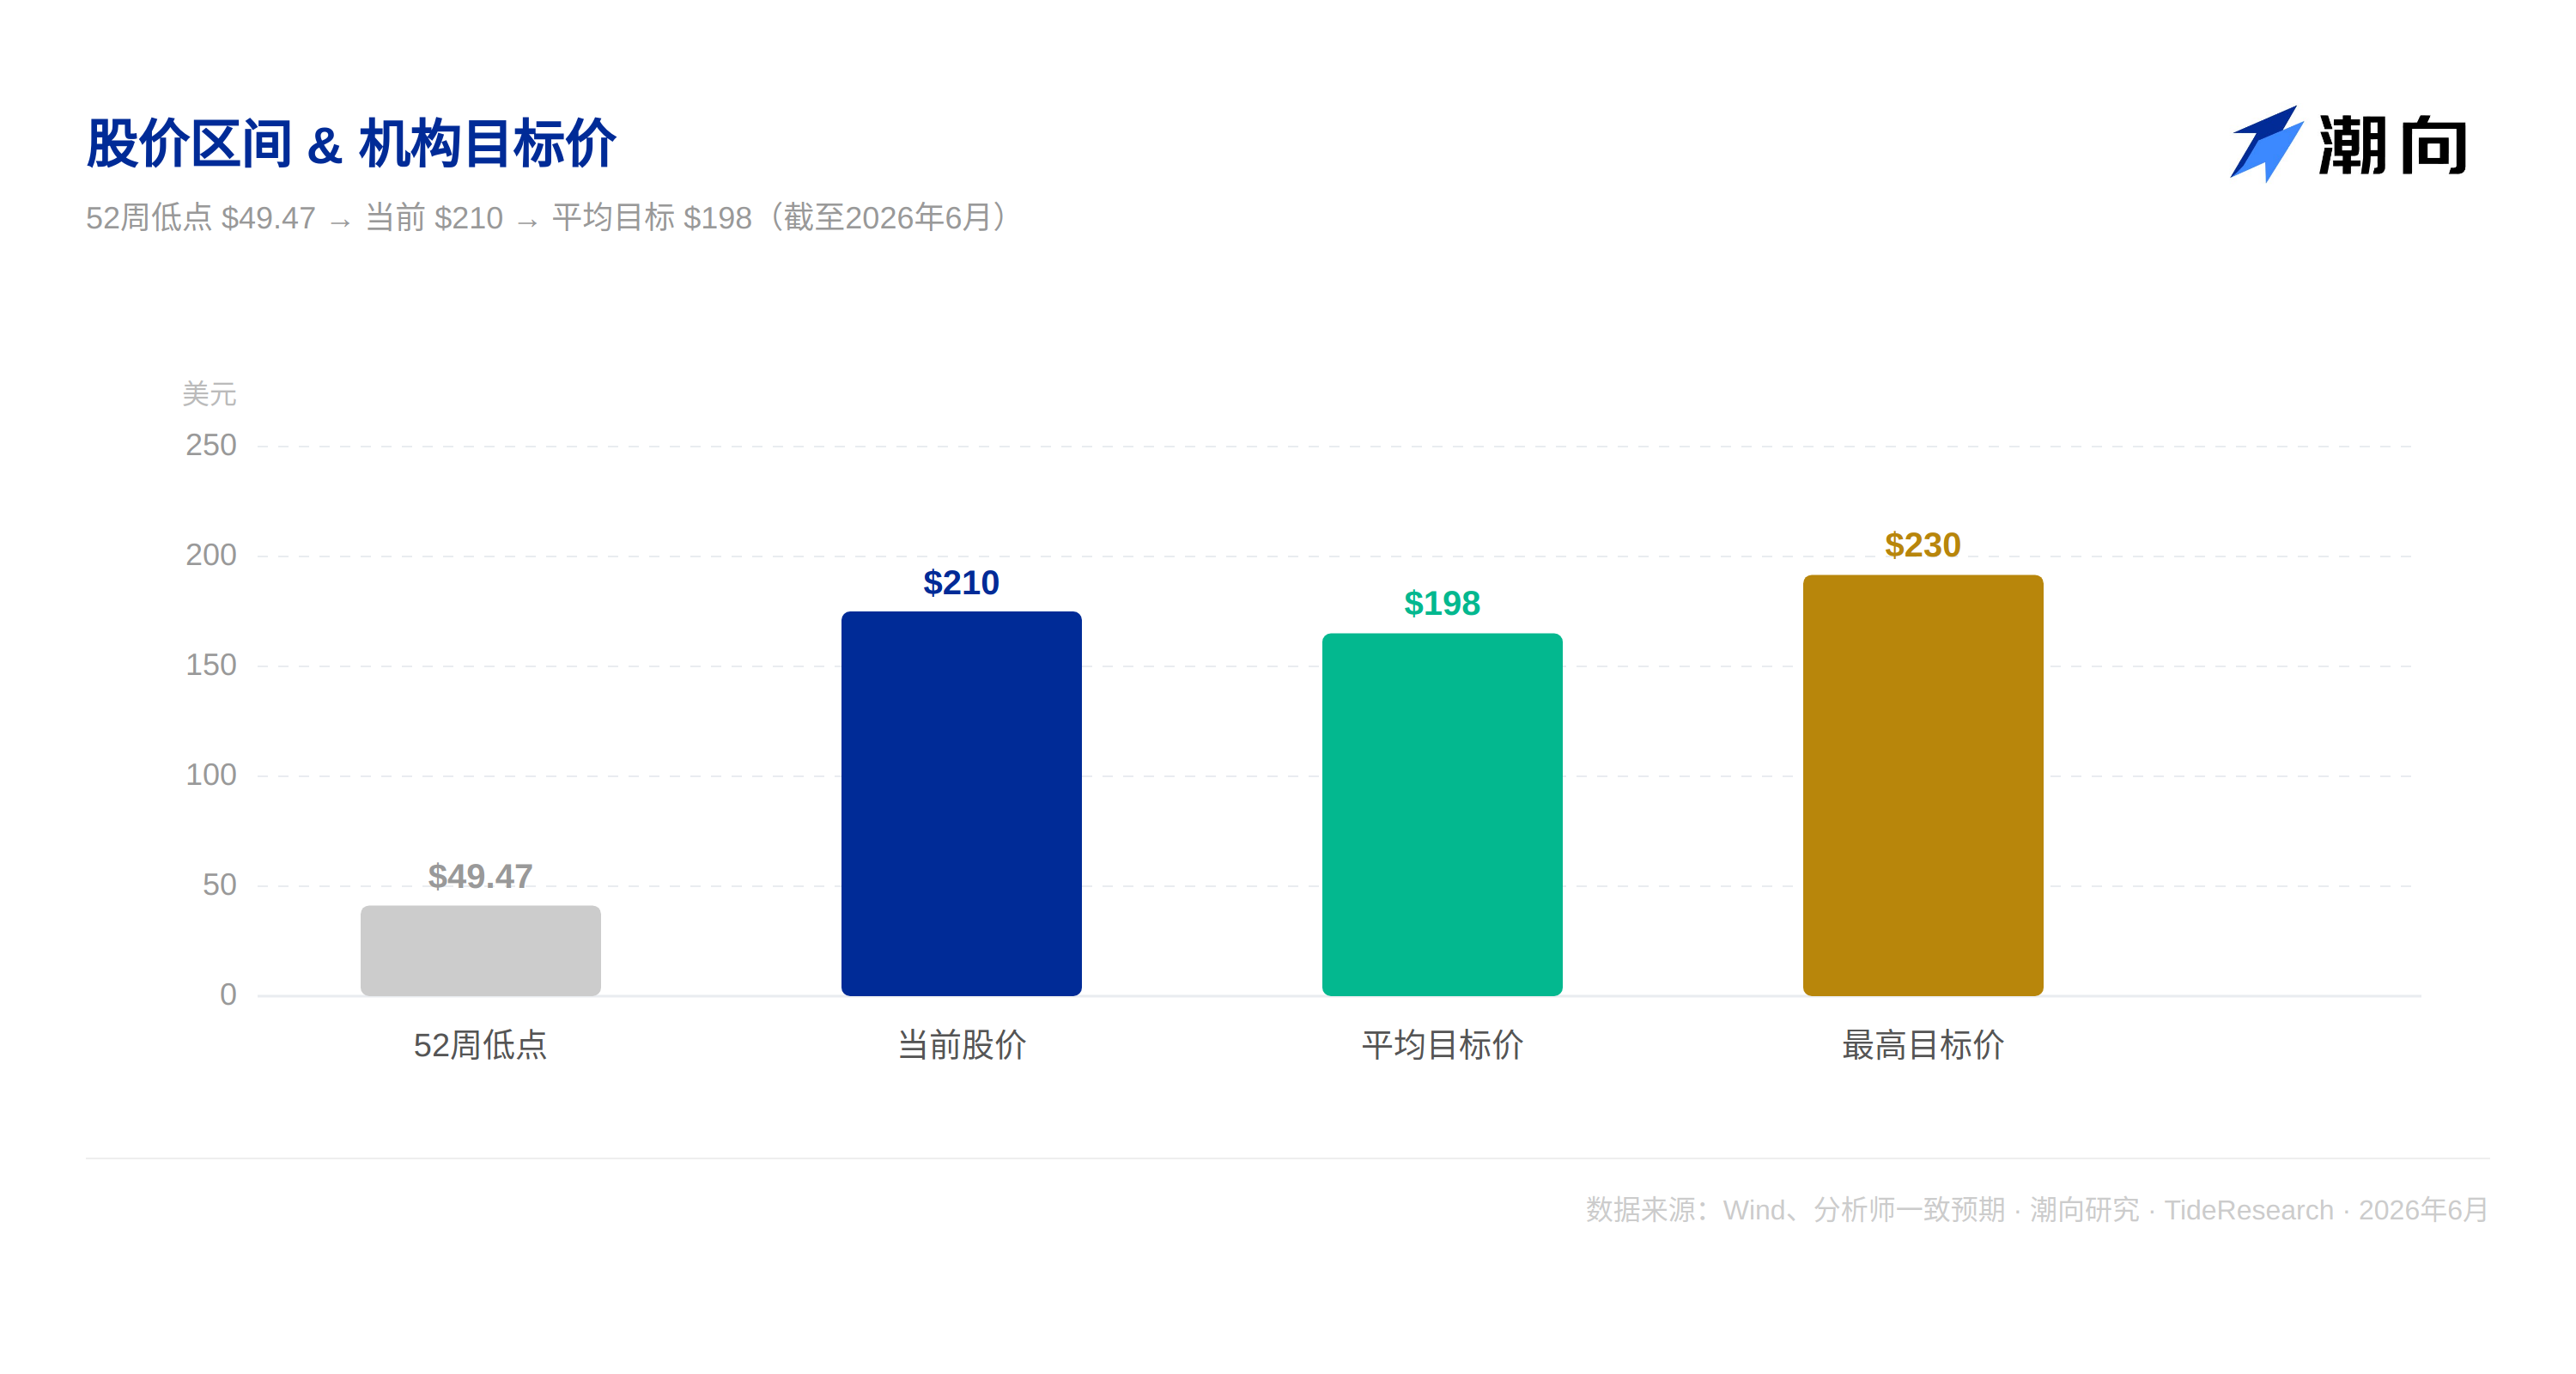
6 月下旬截至、コーニング株価は約 210 米ドル、PER は約 100 倍。このバリュエーションレベルは通常ソフトウェア企業に与えられ、資本集約型メーカーには与えられない。
16 名のアナリストの平均目標株価は 198 米ドルで、範囲は 149 米ドルから 230 米ドル。UBS は 6 月 8 日に目標株価を 223 米ドルから 228 米ドルへ上方修正し、Truist は 149 米ドルから 205 米ドルへ上方修正した。モルガン・スタンレーとバークレイズは 180 米ドルの目標株価を提示した。アナリスト意見の分歧は顕著だ:10 名「買い」、5 名「保有」、1 名「売り」。
3 つの層をまとめて見る。第一層、光通信既存事業と Springboard の実現済み利益は確実性が高く、十分価格付け済み。第二層、NVIDIA 合作生産拡張と Springboard 目標は確実性は中程度で、部分的に価格付け済み。第三層、Glass Bridge 大量商用は確実性が低く、市場センチメントは過剰反応済み。
結論は:もし第一層の確実性のみ計算すれば、コーニングはこの価値はない。現在のバリュエーションでは、相当部分が第二層と第三層のための支払いであり、この 2 つの層の実現には少なくとも 2 から 3 年必要だ。
六、Glass Bridge に惑わされるな
コーニングのストーリーは十分魅力的だが、楽観センチメントの中で以下のいくつかのリスク要因に清醒を保つ必要がある。
技術実現のペース。 Glass Bridge は長期オプションであり、近短期の触媒ではない。これが現在市場が最も誤判断しやすいリスクだ。A 株 CPO セクターが暴落したあの日、市場はすでに「破壊」の予想を織り込んだ。しかしコーニング公式は明確に述べている:量産検証には少なくとも 1 から 2 年必要だ。これは 2026 年と 2027 年の決算において、Glass Bridge の売上貢献はほとんど無視できることを意味する。もし 2027 年に顧客検証進捗が予想に届かなければ、現在のバリュエーション中のその部分「技術プレミアム」は集中清算に直面するだろう。
顧客集中。 コーニングの業績成長は少数のハイパースケールクラウド事業者に高度に依存している。一旦ある顧客が自社開発または別のサプライヤーへ転換すれば、コーニングの注文は直接圧力を受ける。クラウド事業者はますます自社開発チップとネットワークソリューションへ傾向している。Amazon の Annapurna チーム、Microsoft の Maia、Google の TPU、これらのトレンドは伝統的サプライチェーンを侵食すると同時に、コーニング顧客の調達決定ロジックも変更している。
地政学。 コーニングは中国において二重の圧力に直面している。米国は先端技術輸出により厳格な規制を課す可能性があり、中国国内メーカーは加速して追撃している。これらすべてはコーニングの中国市場における長期競争力を脅かしている。
バリュエーション自体。 100 倍超の静的 PER は多くの楽観予想を株価に織り込んでいる。第 1 四半期決算発表後、業績数字自体は悪くないが、単に第 2 四半期ガイダンスが「予想通り」であり「予想上回り」ではなかったため、株価はプレマーケットで 10% 超下落し、引けで 9% 近く下落した。これが高バリュエーション株の生存鉄則だ:あなたは毎回予想を超えなければならず、任何「予想通り」もネガティブ信号と見なされる。
七、ストーリーは魅力的、代償は高価
コーニングはファンダメンタルズ堅実、戦略方向明確な企業だ。光通信は AI コンピューティングインフラ波において持続的高成長を続け、NVIDIA の深くバインドと Springboard のアップグレード目標は長期成長ナラティブを提供し、Glass Bridge の技術突破は長期産業方向を代表している。
しかし良い企業であることは、いつでも良い投資であることと等しくない。
100 倍超の PER は、コーニングを米国株式市場において「良いニュース」に最も挑剔、「悪いニュース」に最も敏感な AI インフラ銘柄の一つとした。第 1 四半期決算後の暴落はすでにこれを証明した。一つの「予想通り」の決算が 9% 近くの下落を引き起こすことができる。
長期投資家にとって、コーニングの AI 光通信分野におけるポジショニング、NVIDIA の資本バインディング、Glass Bridge の長期オプション価値はすべて注目価値がある。しかし現在のバリュエーションでは、調整後により持つ安全マージンのあるエントリーポイントを待つことが、より慎重な選択かもしれない。もし株価が 150—170 米ドル範囲に戻れば、リスクリターンは明显改善するだろう。
短期トレーダーにとって、いくつかの重要節目を注視する必要がある:四半期ごとの注文発表、Glass Bridge 顧客検証の実質的進展、および Springboard 目標の段階的実現状況。
免責事項:本文は分析参考のみであり、任何投資助言を構成しない。株式市場にはリスクあり、投資は慎重に。すべてのデータは公開情報に源泉し、著者はデータの正確性と完全性について任何責任を負わない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo














