

코닝 (GLW): AI 광통신의 "총계약자", 100 배 PE 는 2028 년의 스토리를 사는 것
집필: 조향 연구
코닝은 175 년 역사의 유리 회사로서 최근 시장을 술렁이게 했습니다.
2026 년 6 월 24 일 Glass Bridge 기술을 발표한 날, A 주 CPO 섹터는 6% 이상 폭락했습니다.
자금는 중천과학기술, 봉화통신, 영정주식 등 중류 제조사에서 허둥지둥 빠져나와 유리 기판 개념주로 쏠렸습니다. 시장은 이를 파괴적 기술로 판단했습니다.
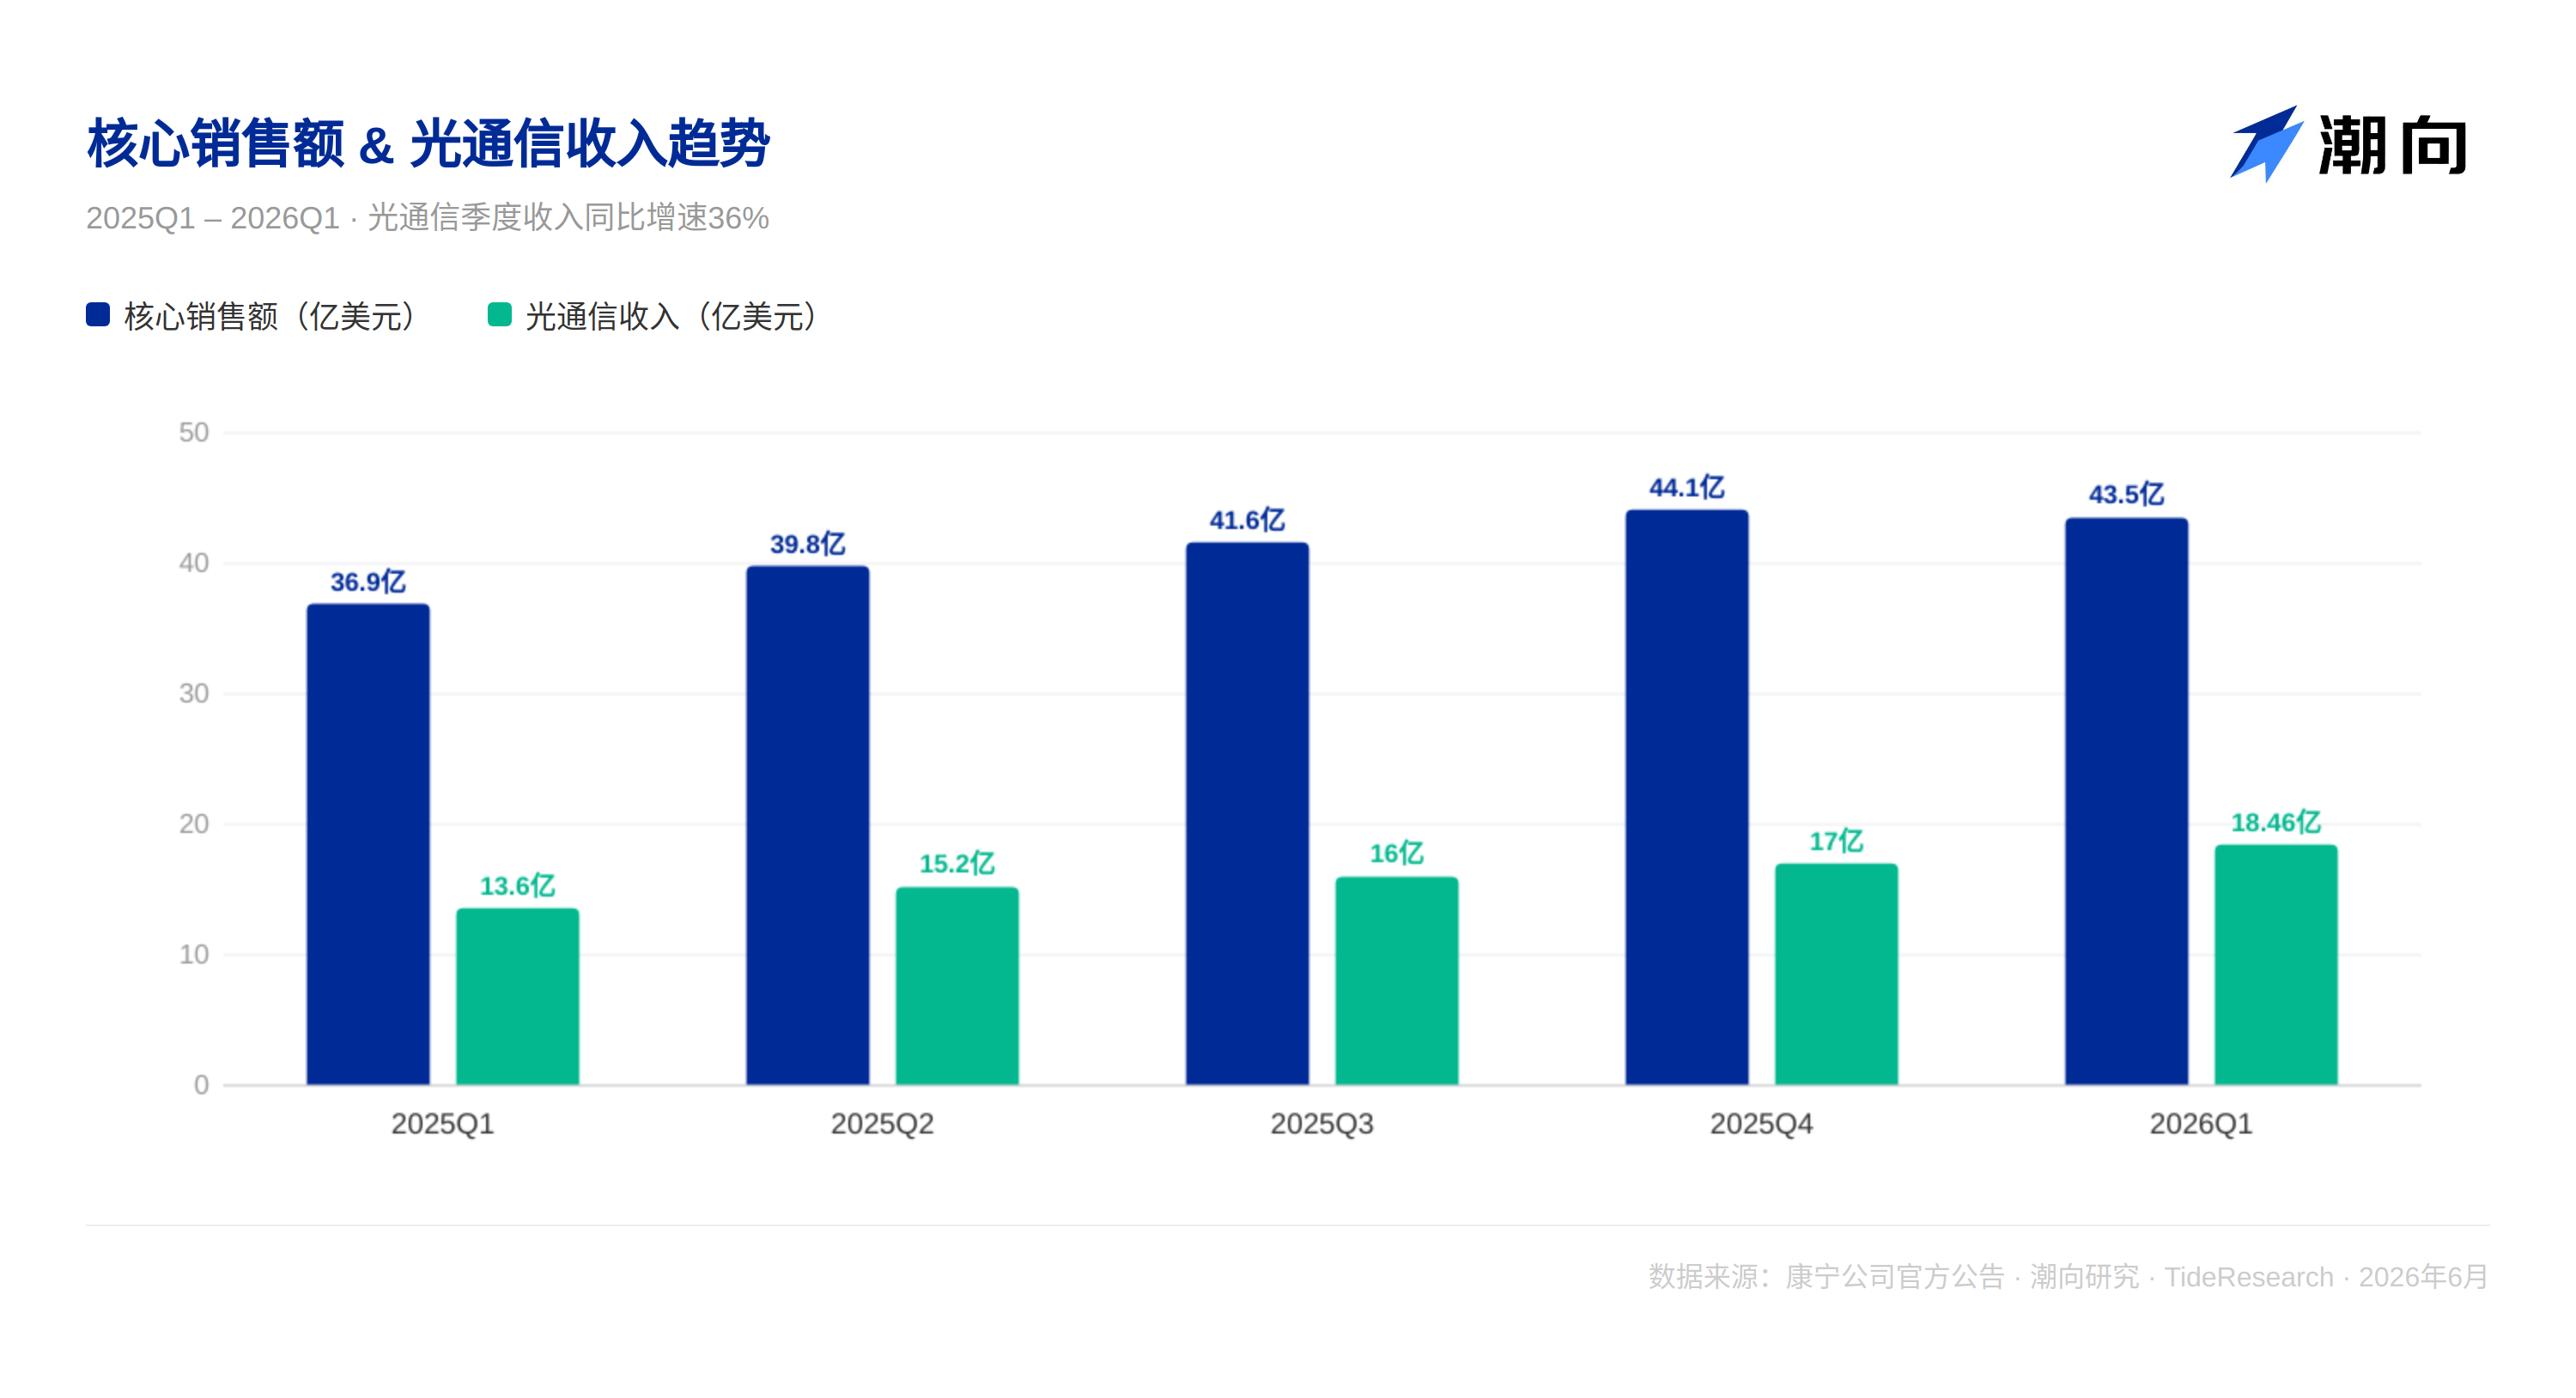
두 달 전 코닝의 Q1 실적 발표에 따르면 광통신 수익은 18 억 5 천만 달러로 전년 대비 36% 증가했으며, 순이익은 93% 급증했습니다.
숫자는 나쁘지 않았지만, 실적 발표 후 주가는 9% 가까이 폭락했습니다.
이유는很简单:Q2 가이던스가 '예상치 부합'이었지 '예상치 초과'가 아니었기 때문입니다.
한쪽에서는 '파괴'라는 축제 분위기가, 다른 한쪽에서는 '예상치 부합'이라는 매도 쇄도가 있었습니다.
코닝 주가는 연초 저점 대비 약 200% 상승했으며, 주가수익비율은 100 배를 돌파했습니다.
대부분의 오해는 코닝을 광모듈 회사나 광섬유 제조사로 간주한 후 업계 평균 밸류에이션을 적용하는 데서 비롯됩니다.
진정한 문제는 이보다 훨씬 복잡합니다.
공개 정보를梳理한 결과, 세 가지 층위로 설명할 수 있음을 발견했습니다.
1. 코닝은 AI 산업 체인에서 정확히 어떤 역할을 하는가
먼저 코닝의 위치를 바로잡아야 합니다. 이는 광모듈 회사도, 광섬유 소규모 공장도 아닙니다.
코닝의 핵심 역할은 AI 데이터센터의 광섬유 인프라 총괄 계약자입니다. AI 모델이 천억 파라미터에서 조 단위 규모로 나아감에 따라, 데이터센터 내부의数十万 개 GPU 는 극단적으로 짧은 거리 내에서 방대한 데이터를 교환해야 합니다.
전통 구리 케이블은 대역폭과 에너지 효율 면에서 이미 한계에 부딪혔습니다.
저손실 광섬유의 발명자로서 코닝은 '광섬유 진입 및 구리 케이블 퇴출'이라는 불가역적인 기술 트렌드의 중심에 서 있습니다.
코닝의 독특한 점은 광섬유만 판매하는 것이 아니라 전체 광 연결 솔루션을 판매한다는 데 있습니다.
광섬유에서 광 커넥터까지, 데이터센터 내부 상호 연결에서 도시 간 간선까지, 전통적인 광섬유 어레이 유닛에서 최신 Glass Bridge 웨이퍼 레벨 광 상호 연결까지 포함합니다.
경영진은 전화 회의에서 "우리는 재료 회사에서 시스템 솔루션 제공업체로 전환하고 있습니다"라고 말했습니다.
하지만 이 '시스템 솔루션 제공업체'는 날카로운 모순들에 직면해 있습니다.
가장 확실한 부분은 이미 가격이 책정되었지만, 가장 가치 있는 부분은 아직 실현되지 않았습니다.
이 계산을 명확히 하기 위해 우리는 코닝의 가치를 세 가지 층위로 나누었습니다.
기준선은 하나뿐입니다: 이 돈이 재무제표에 반영되었는지 여부입니다.
2. 첫 번째 층위: 이미 재무제표에서 실현된 부분
Q1 실적 보고서를 펼치면 볼 수 있습니다:
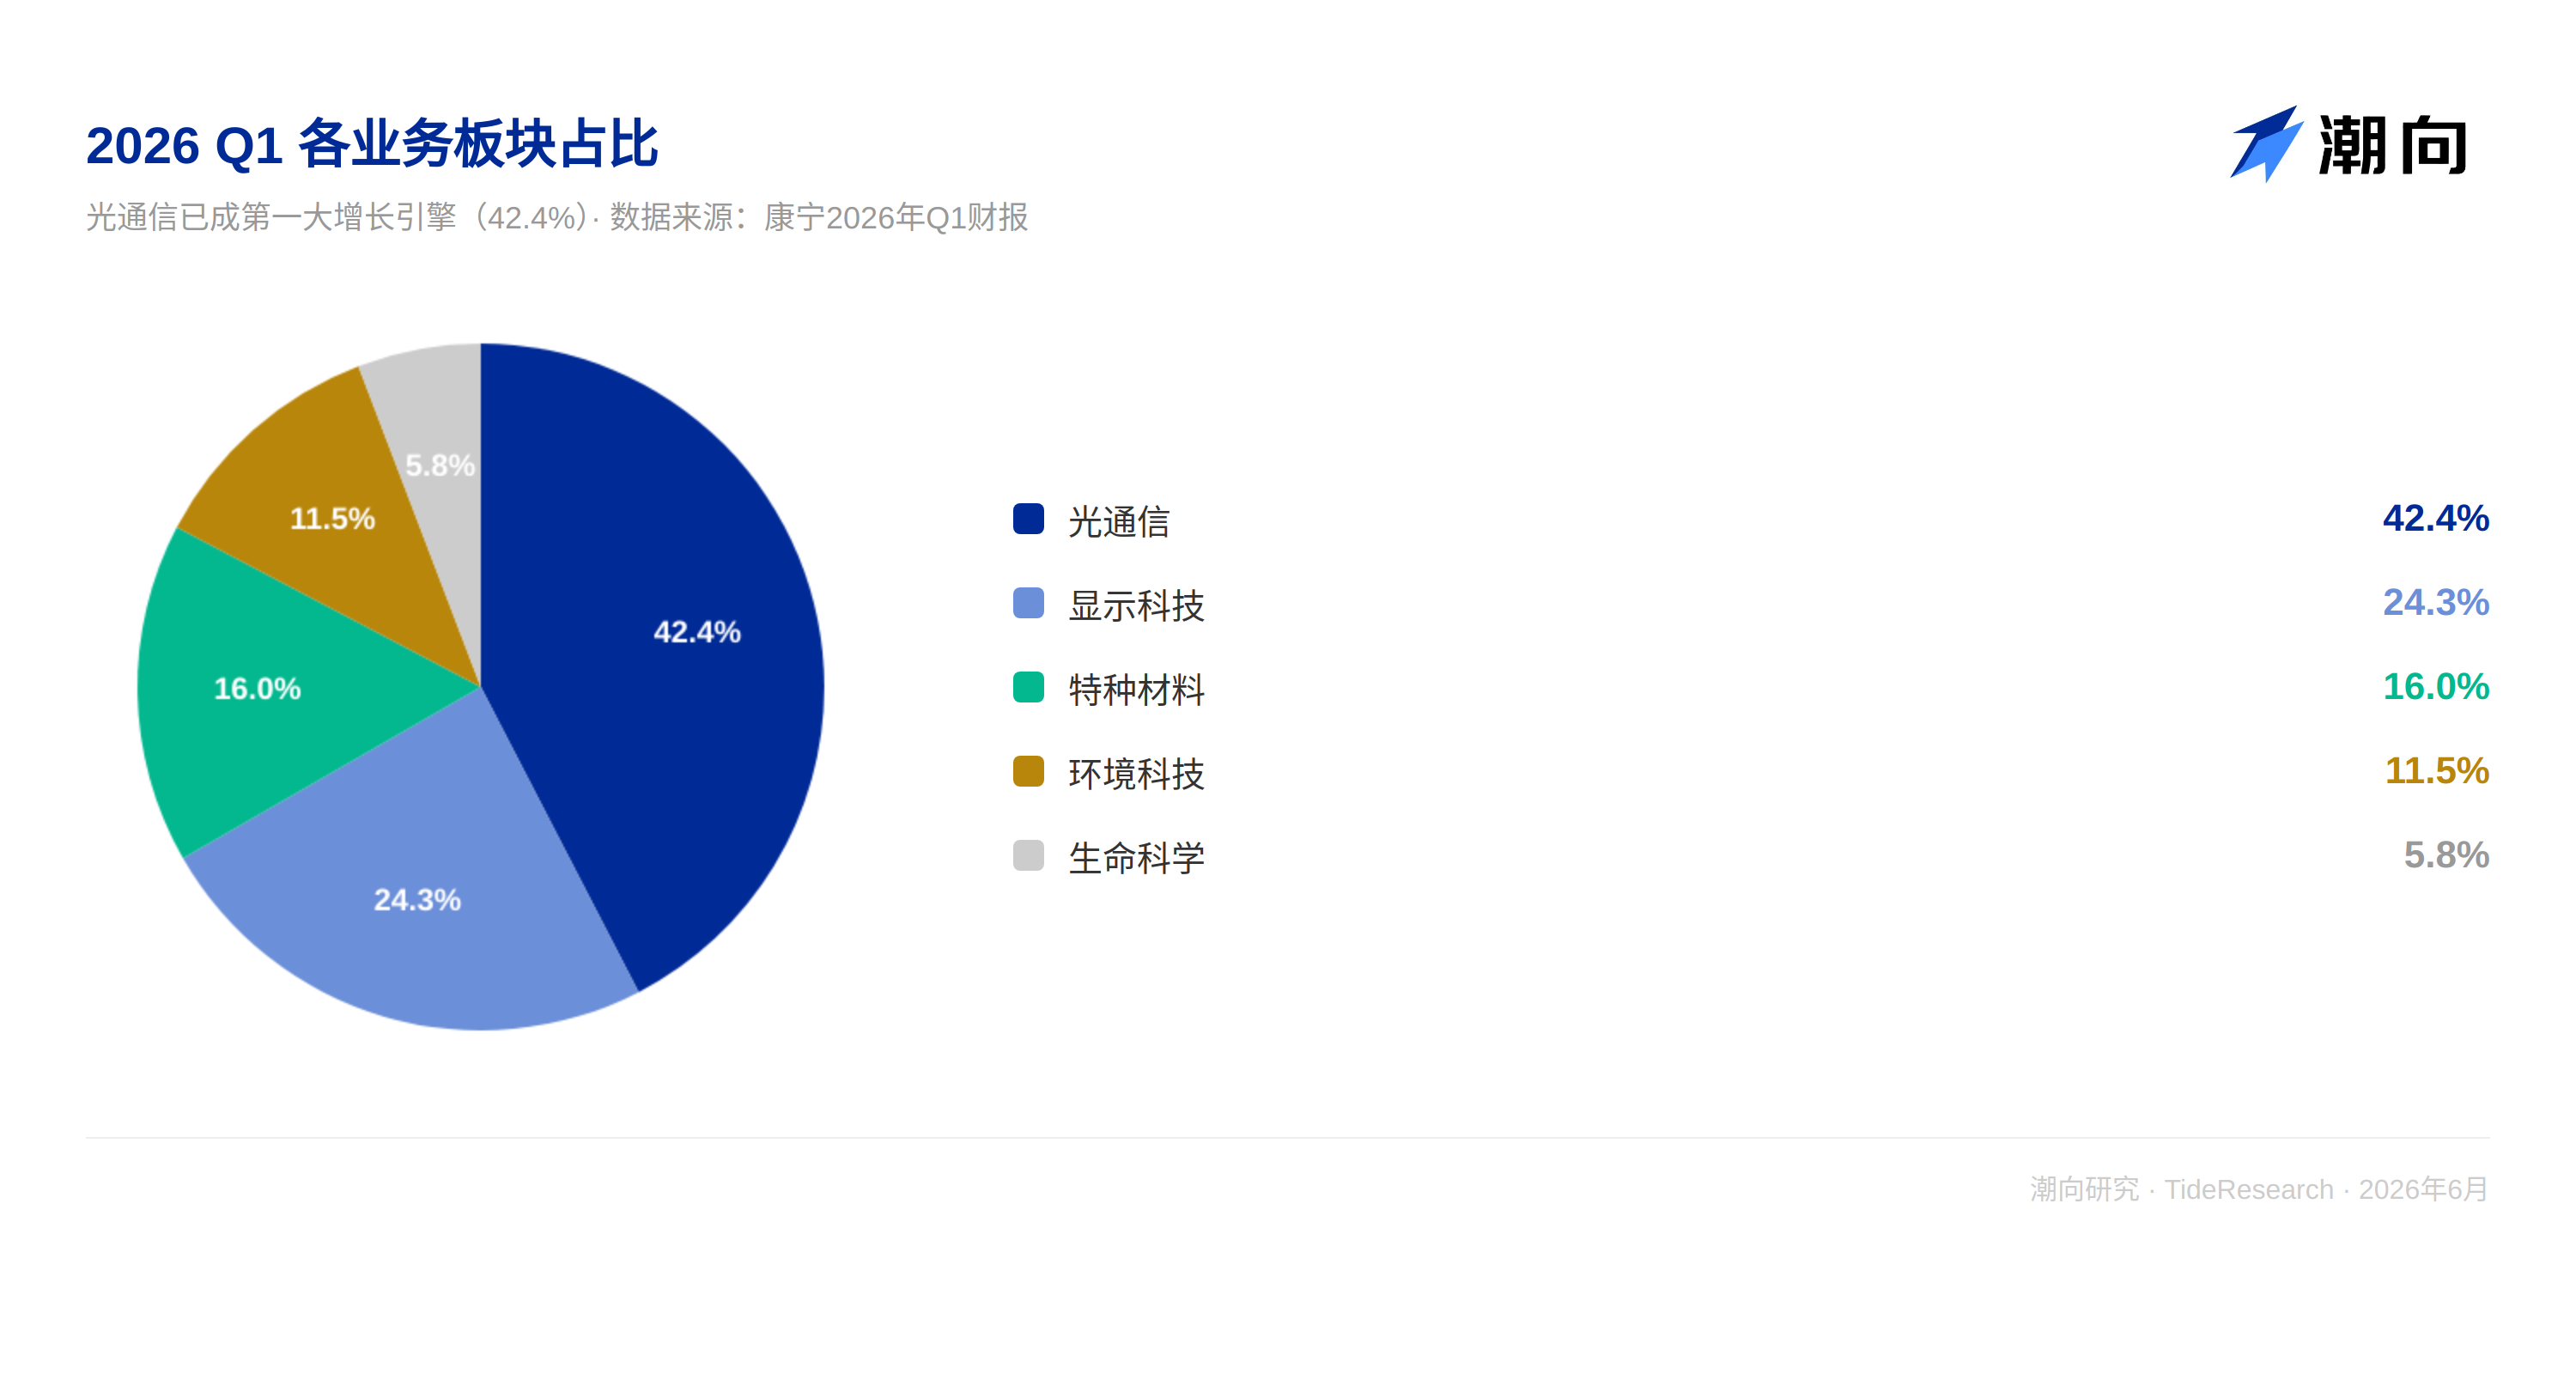
광통신이 절대적인 엔진입니다. 18 억 5 천만 달러 수익으로 전년 대비 36% 증가했으며, 순이익은 3 억 8 천 7 백만 달러로 전년 대비 93% 급증했습니다.
기업망과 통신사 두 라인 모두 36% 同步 성장했으며, 수요는 단일 고객에 집중되지 않았습니다. 핵심 영업 이익률은 Springboard 계획 시작 당시 16.3% 에서 20.2% 로 확대되었습니다.
이익 증가 속도가 수익 증가 속도를 훨씬 초과하며, 경영 레버리지가 충분히 발휘되었습니다.
고객 확보가異常하게 맹렬합니다. Q1 에 Meta 와 최대 60 억 달러 규모의 다년간 광섬유 공급 계약을 체결했으며, Meta 계약과 규모가 비슷한 초대규모 고객 두 곳을 추가로 확보했습니다.
통신사 측면에서 코닝은 Lumen 과 다년간의 협력 계약을 체결하고 연장했습니다.
Springboard 계획이 예상치를 초과하여 실현되었습니다. 2023 년 Q4 시작 이후 핵심 매출은 누적 33% 증가했고, EPS 는 79% 성장했으며, 핵심 영업 이익률은 390bp 확대되었습니다.
이 층위는 매우 견고하며, 시장은 이 부분에 대해 이미 충분히 가격을 책정했습니다.
사실은 이미 과도하게 가격이 책정되었을 수도 있습니다.
하지만 첫 번째 층위의 확실성이 아무리 높아도 100 배의 주가수익비율을 지지하기는 어렵습니다.
진정한 이견은 아래 두 층위에 있습니다.
3. 두 번째 층위: 이미 확보되었으나 아직 장부에 반영되지 않은 부분
이 층위는 코닝 현재 밸류에이션에서 가장 논쟁적인 부분이자, 시장이 높은 프리미엄을 제시하려는 근본적인 이유입니다.
엔비디아 전략적 협력. 2026 년 5 월 6 일, 엔비디아와 코닝은 다년간의 전략적 협력을 발표했습니다.
코닝은 미국에 3 개의 첨단 제조 공장을 새로 건설하며, 광 연결 생산 능력을 10 배, 광섬유 생산 능력을 50% 이상 확대하고 3000 개 이상의 일자리를 창출합니다.
이는 생산 능력 확장일 뿐만 아니라, 코닝이 재료 공급업체에서 AI 인프라 핵심 파트너로 전환하는 것입니다.
엔비디아는 코닝에 최대 32 억 달러를 투자할 권리가 있으며, 여기에는 5 억 달러 선불금을 통한 즉시 300 만 주 인수와 주당 180 달러에 최대 1500 만 주를 추가 인수할 수 있는 27 억 달러가 포함됩니다.
코닝 최고 재무 책임자 (CFO) 는 JP 모건 회의에서 "엔비디아는 자본 배치를 지원하기 위해数十억 달러의 선불금을 제공했으며, 지분 투자도 진행했습니다"라고 설명했습니다.
고객이 돈을 내어 생산 능력 확장을 도와줍니다.
이는 자본 집약적 확장의 위험 구조를 근본적으로 변화시킵니다.
주문이 이미 확보되었으므로, 코닝은 공장을 먼저 짓고 고객 주문을 기다릴 필요가 없습니다.
Springboard 목표 업그레이드. 5 월 6 일 투자자의 날, 코닝은 Springboard 목표를 대폭 상향 조정했습니다: 2028 년 말 연간 매출 300 억 달러, 2030 년 말 400 억 달러 달성.
이는 향후 4 에서 5 년 동안 코닝이 두 배 이상 성장해야 함을 의미합니다. 경영진은 350 억에서 400 억 달러 구간을 '높은 신뢰도 목표'로 정의했습니다.
최고 운영 책임자 (COO) 는 설명했습니다: AI 클러스터 규모가 13 만 개 GPU 를 초과하면 네트워크에 세 번째 교환 계층이 추가되며, 코닝의 성장은 다시 50% 증가할 것입니다. 기업 부문의 성장 속도는 GPU 성장 속도의 1.3 에서 1.5 배가 될 것으로 예상됩니다.
이 층위가 코닝 밸류에이션 프리미엄의 핵심을 지탱합니다. 하지만 주의해야 할 점은 300 억과 400 억은 목표이지 계약이 아니라는 것입니다.
이 숫자 중 상당 부분은 아직 '계약 중인' 고객에 의존하며, '이미 서명한' 주문이 아닙니다.
시장은 두 번째 층위의 가격 책정에 이미 많은 예상을 반영했습니다.
하지만 코닝을 '더 큰 규모의 광섬유 회사'에서 '완전히 다른 밸류에이션 종족'으로 바꾸는 것은 세 번째 층위입니다.
4. 세 번째 층위: 아직 검증 중이며 서명되지 않은 부분
开篇의 그 장면으로 돌아가 봅시다. 6 월 24 일, 코닝이 Glass Bridge 를 발표하자 A 주 CPO 섹터는 6% 폭락했습니다.
시장은 무엇을 두려워하는가? 또 무엇에 흥분하는가?
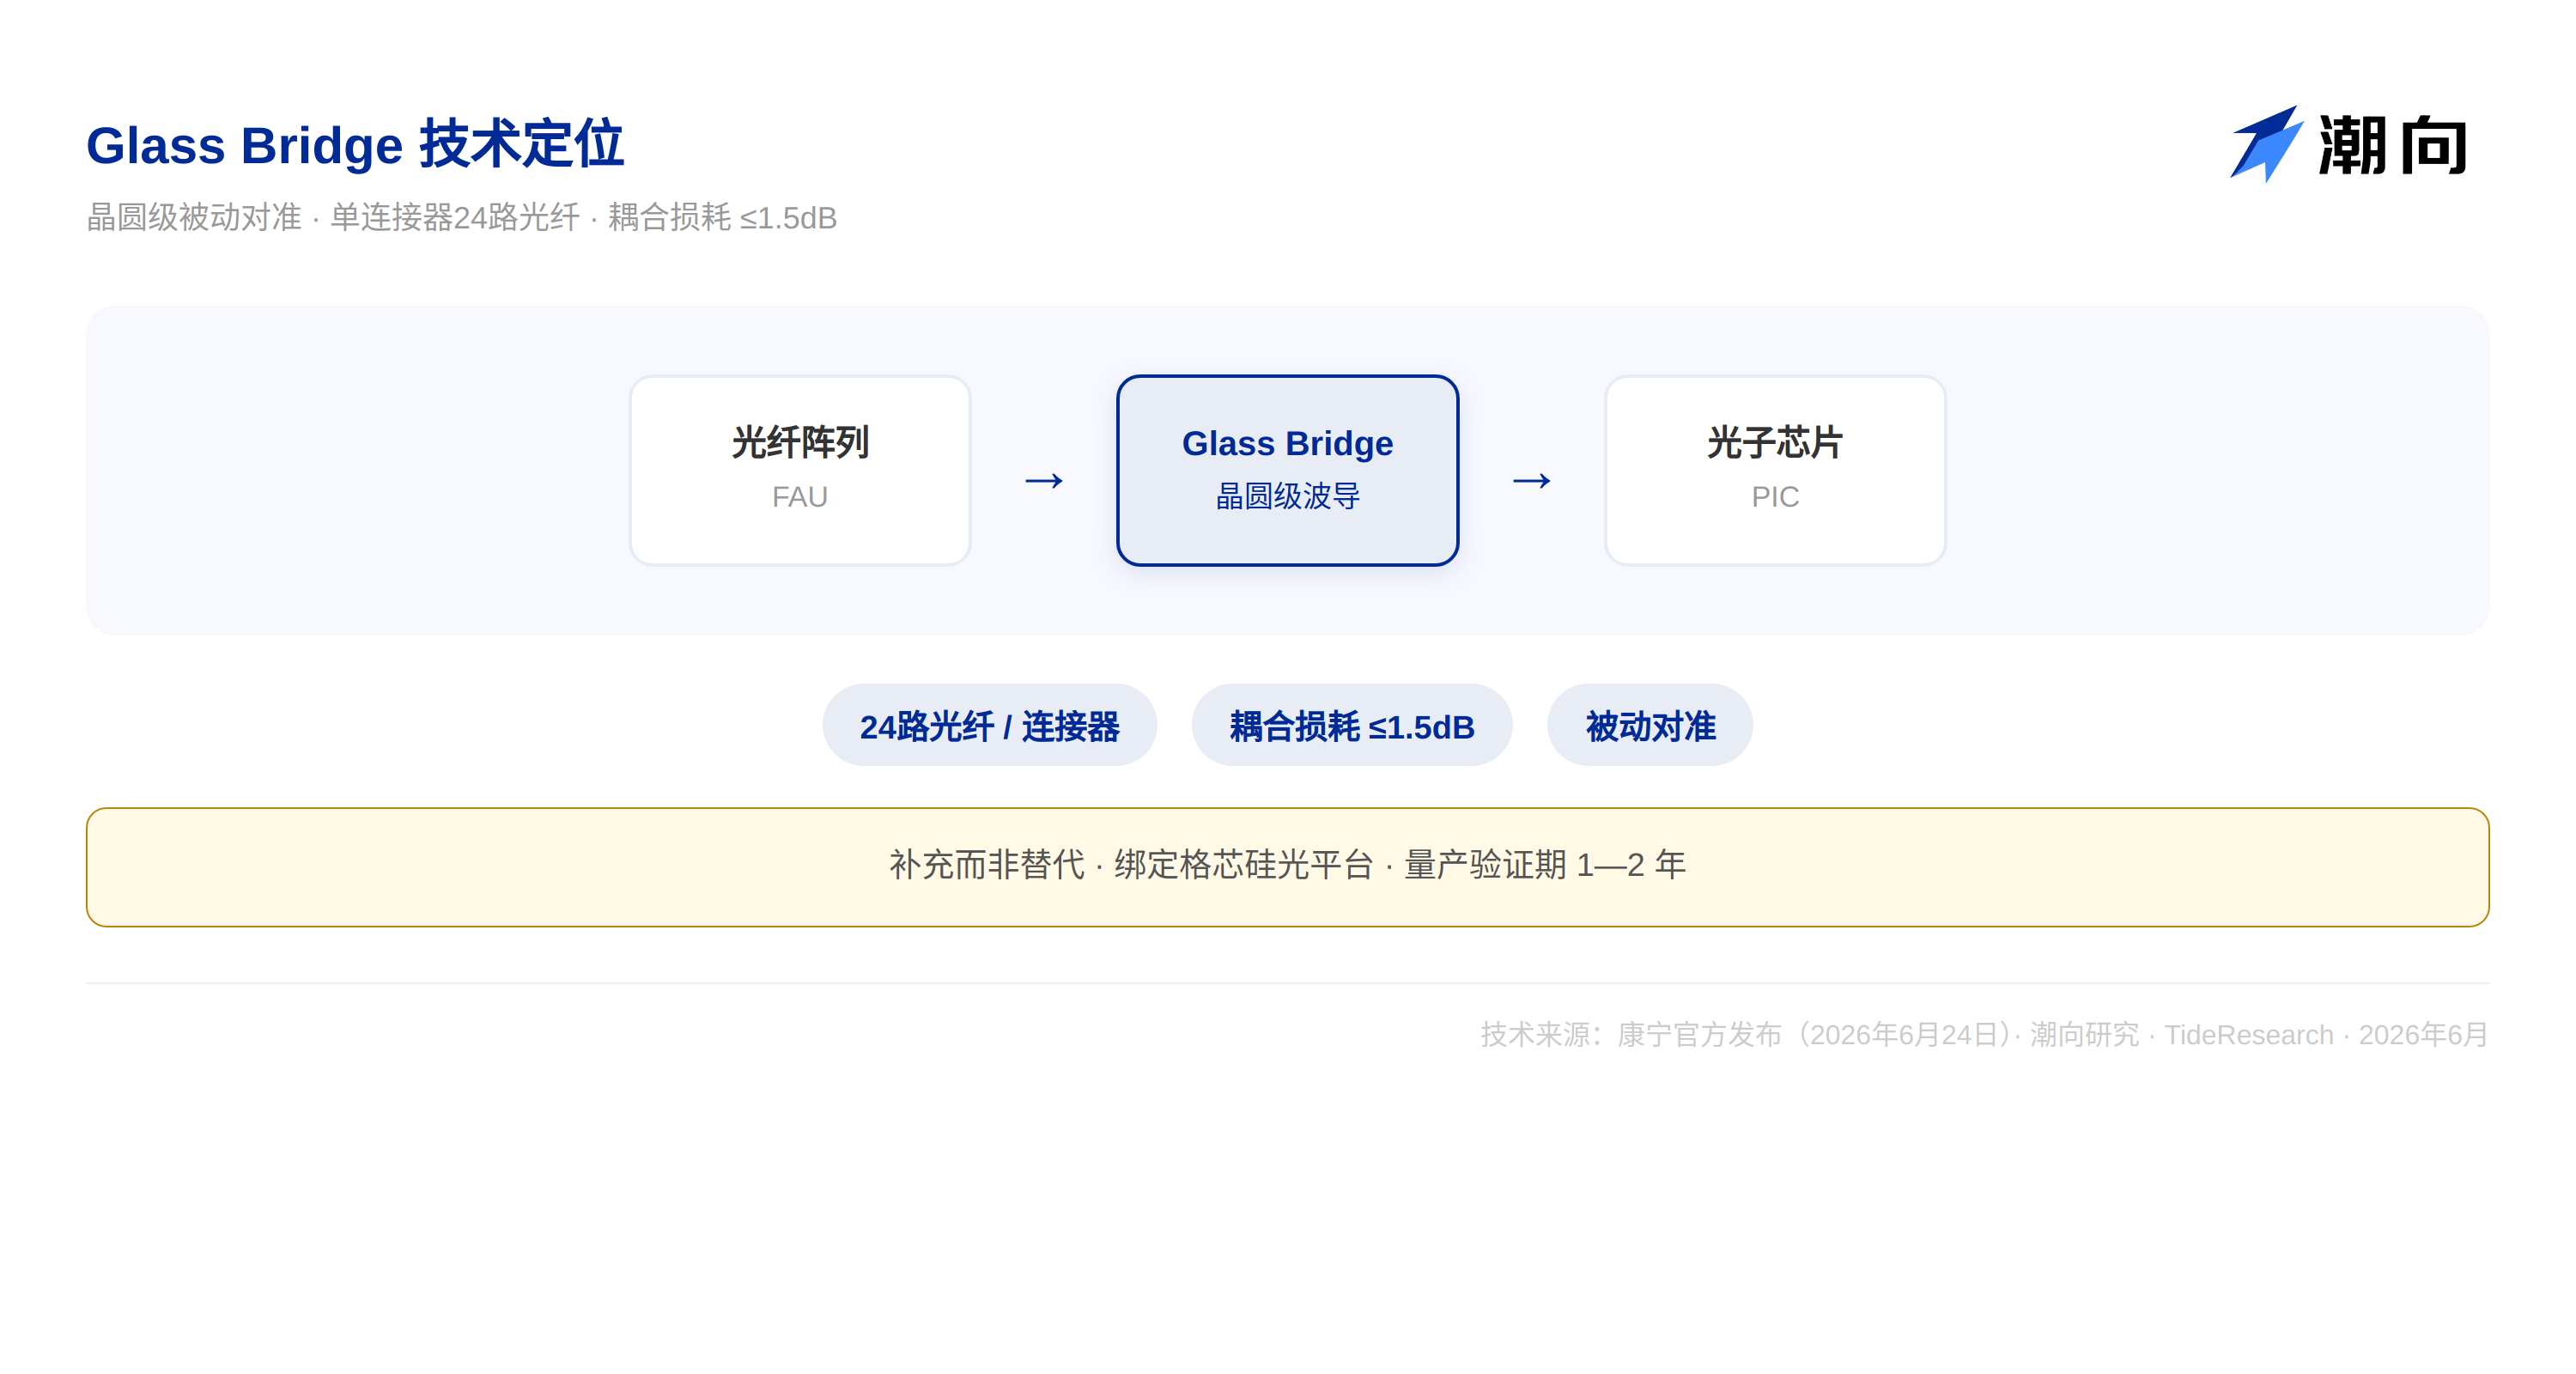
Glass Bridge 는 웨이퍼 레벨 이온 교환 도파공정을 통해 유리 내부에 광 도파로를 형성하여 광섬유와 광자 칩 간의 직접 광 연결을 실현합니다.
전통 방식은 광섬유 어레이 유닛의 정밀한 능동 정렬이 필요했지만, Glass Bridge 는 수동 정렬을 실현했습니다.
단일 커넥터는 24 개의 광섬유 채널을 지원하며, 결합 손실은 1.5dB 이내로 통제되고 글로벌파운드리 의 실리콘 광 플랫폼과 깊이 결합되어 있습니다.
만약 이 기술이 대규모 양산된다면, 전통적인 광섬유 어레이 유닛 공급업체의 사업은 장기적으로 위축될 것입니다.
이것이 CPO 섹터가 폭락한 이유입니다.
자금들은 발로 투표하며, 이것이 산업 체인 가치 재구성의 시작이라고 판단했습니다.
하지만冷靜하게 몇 가지 사실을 살펴봅시다.
첫째, 코닝 공식 입장은 이를 기존 방식의 보완으로 위치지며, 파괴적이지는 않다고 합니다.
전통적인 광섬유 어레이 유닛은 기존 응용 분야에서 여전히 유효하며, Glass Bridge 는 극도로 많은 광섬유 수량 시나리오의 증분 수요를 대상으로 합니다.
둘은 장기적으로 공존하며, 대체 관계가 아닙니다.
둘째, 양산과 검증에는 최소 1 에서 2 년이 필요합니다.
웨이퍼 레벨 양산과 주요 클라우드 업체의 검증 주기가 존재하므로, 2026 에서 2027 년 주류 연산 하드웨어는 여전히 전통 방식이 주를 이룰 것입니다.
코닝自身도 여전히 차세대 광섬유 어레이 유닛 연구 개발과 생산 확장을 추진 중입니다.
셋째, Glass Bridge 는 코닝의 독점적인 베팅이 아닙니다.
칩 레벨 광 결합은 다중 노선 혼전 상태이며, 엔비디아, 브로드컴, 인텔은 각각 차별화된 광자 칩 방식을 가지고 있어 아직 통일된 표준이 없습니다.
코닝의 Glass Bridge 는 글로벌파운드리 플랫폼에 적응해야만 역할을 할 수 있습니다.
두 번째 층위는 코닝의 향후 2~3 년 수익 성장을 결정하며, 세 번째 층위는 코닝이라는 회사의 밸류에이션 체계가 재작성될 수 있는지 여부를 결정합니다.
만약 Glass Bridge 가 기존 광모듈 공급망에서 단순히 커넥터를 더 많이 판매하는 것에 그친다면 100 배 PER 을 지지할 수 없습니다.
하지만 만약 '커넥터 판매'에서 '광학 패키징 솔루션 판매'로 업그레이드된다면, 시장이 코닝에 부여하는 가격 책정 논리는 완전히 달라질 것입니다.
이것이 Glass Bridge 의 진정한 가치가 있는 곳이자, 가장 큰 불확실성이 있는 곳입니다.
5. 세 층위를 함께 보기: 100 배 PER 은 도대체 무엇을 가격 책정하는가
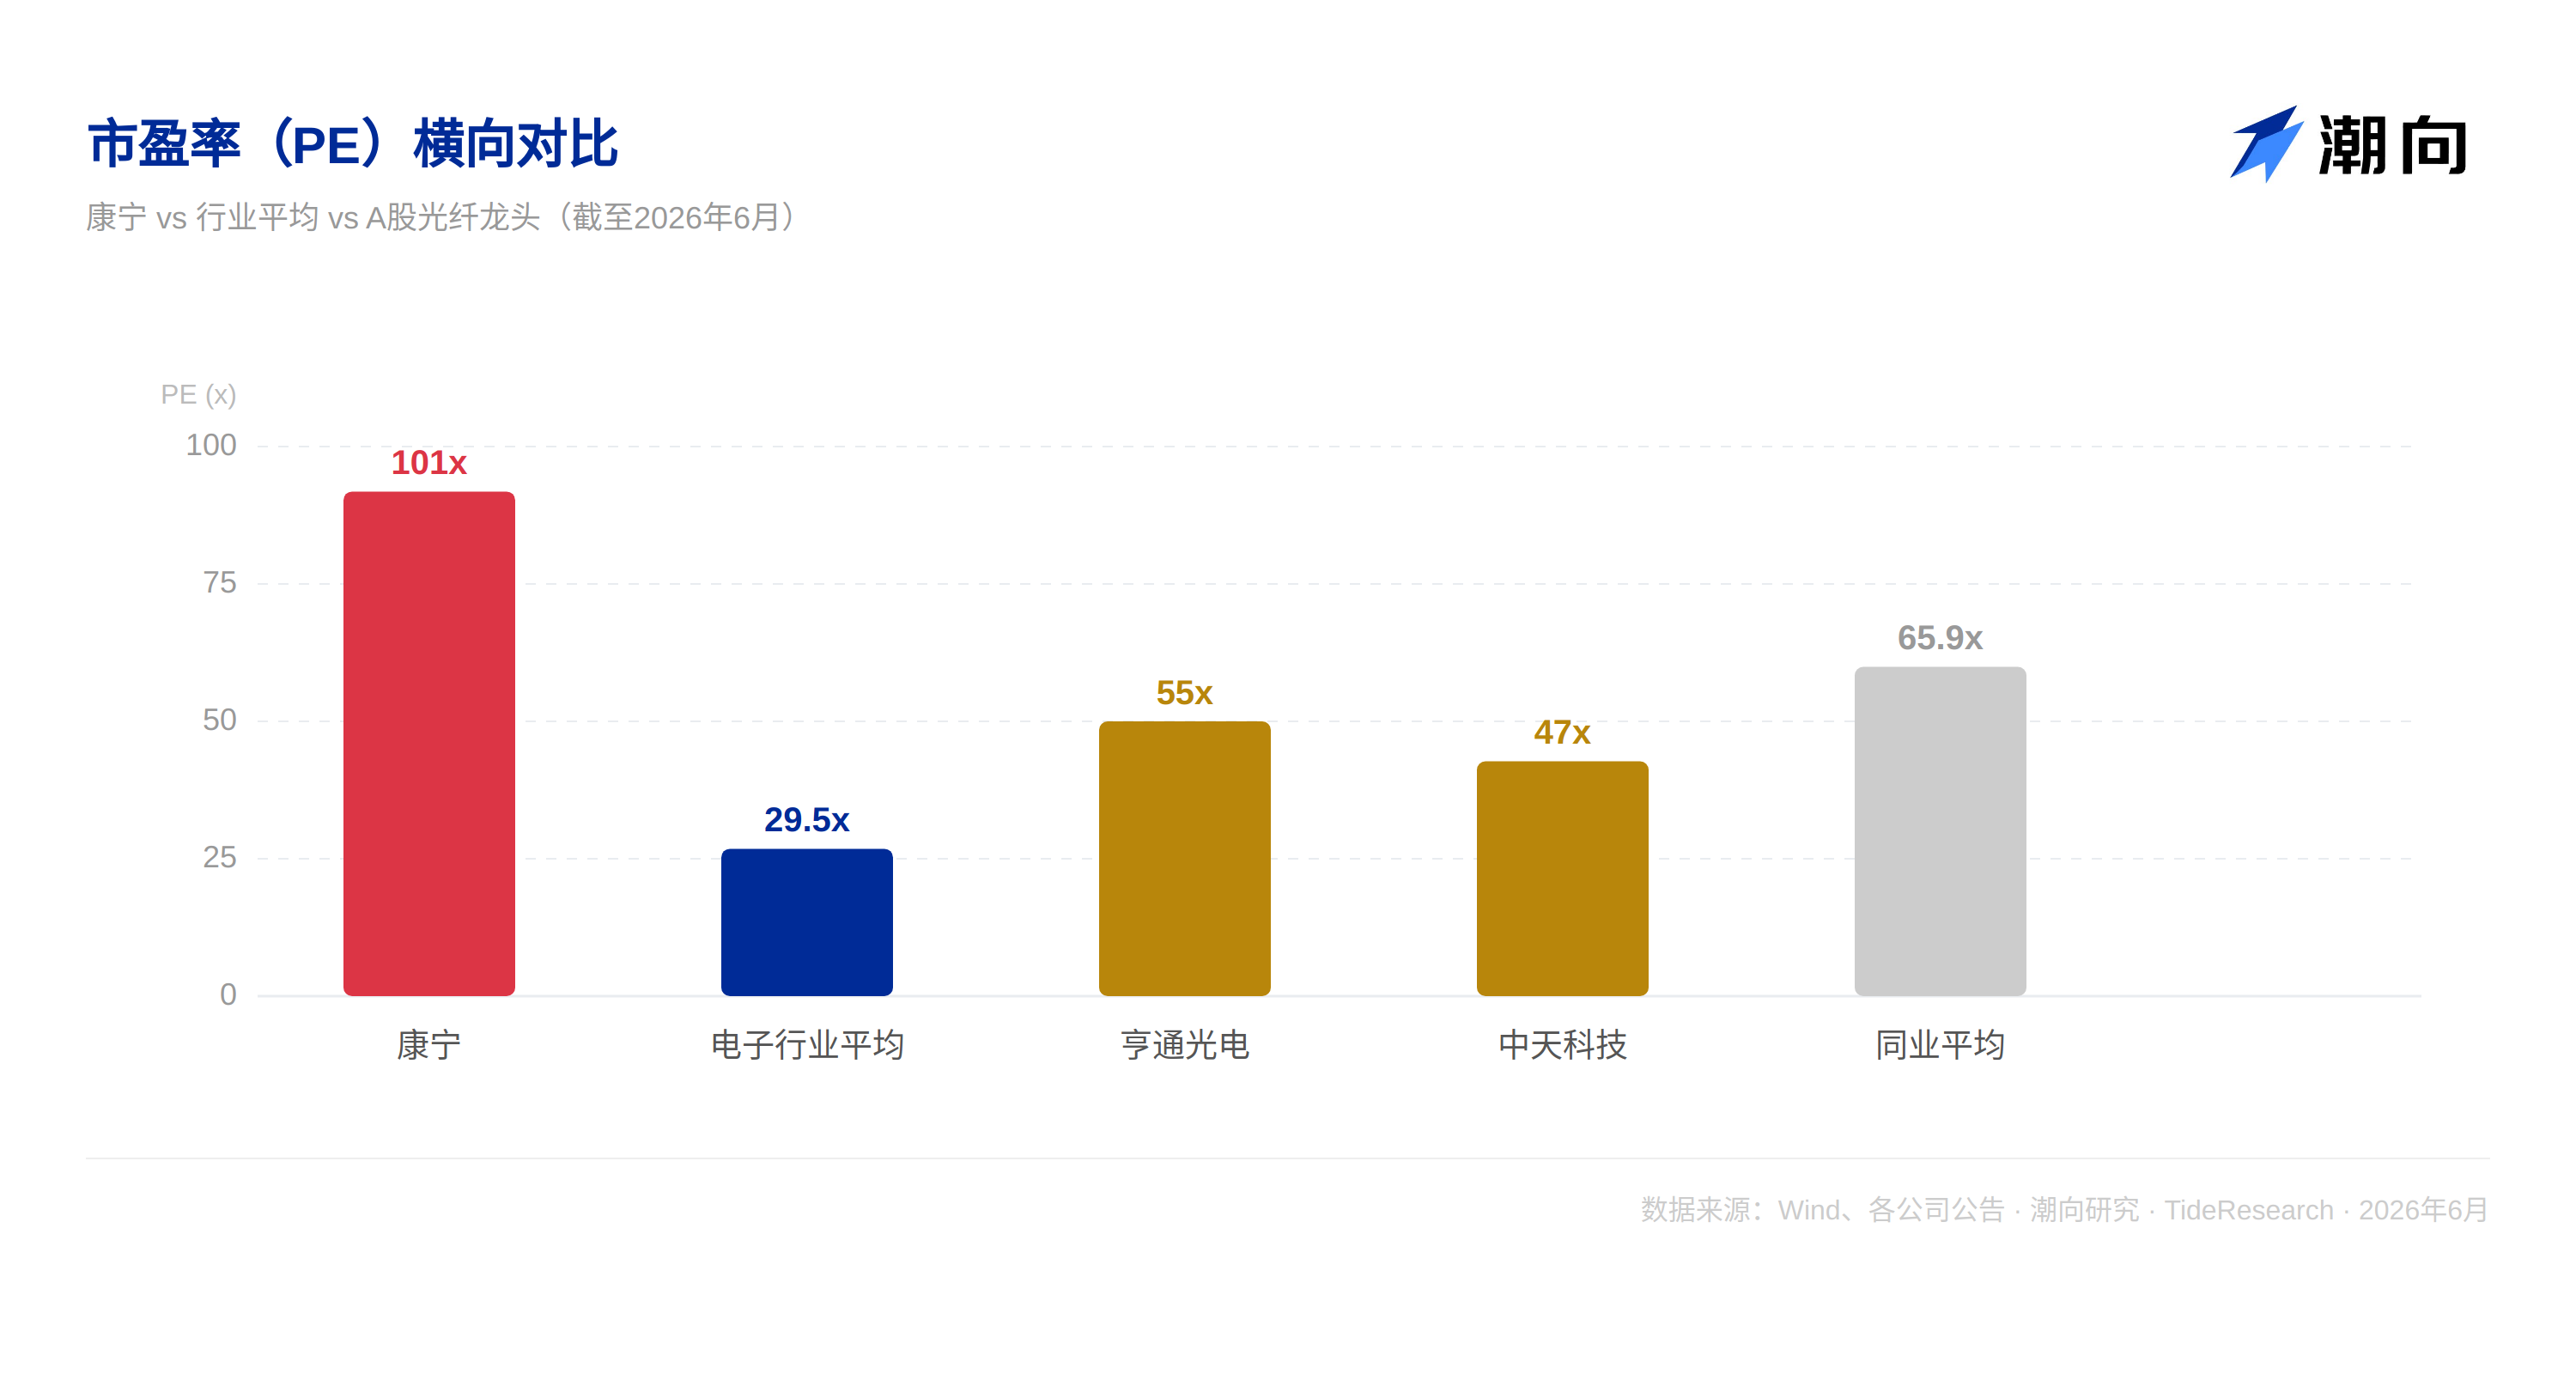
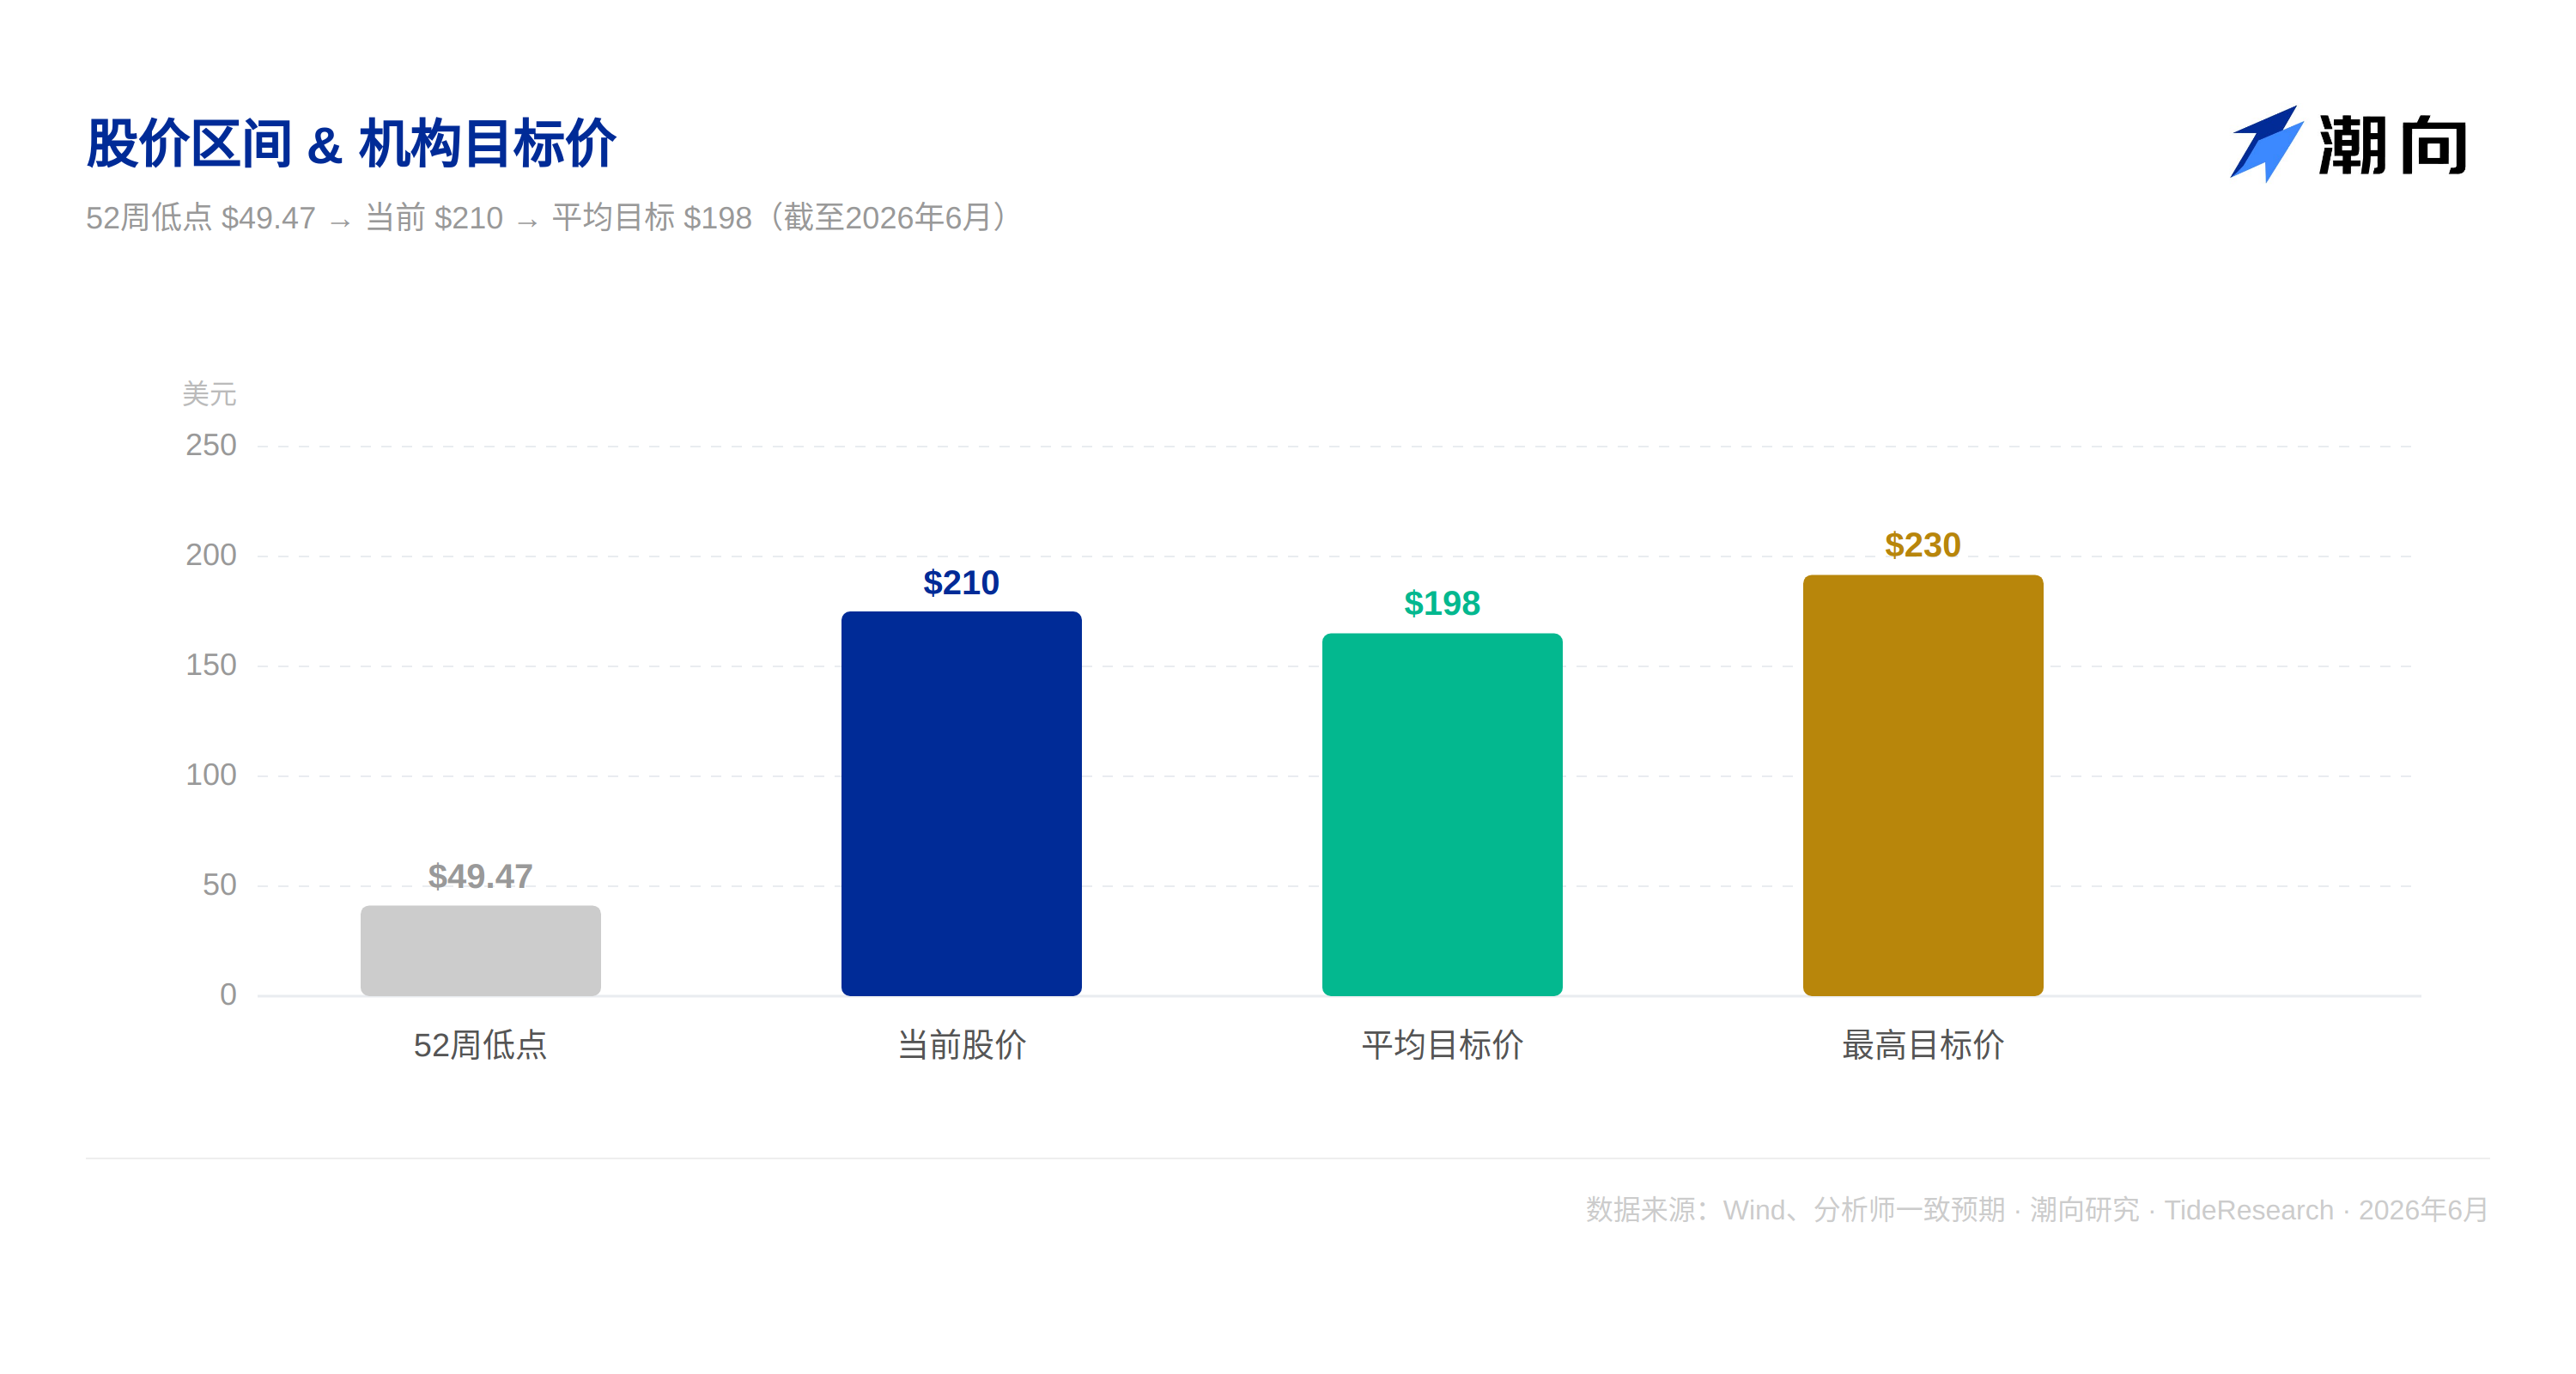
6 월 하순 기준, 코닝 주가는 약 210 달러, 주가수익비율은 약 100 배입니다.
이 밸류에이션 수준은 일반적으로 소프트웨어 회사에 부여되며, 자본 집약적 제조업체에는 아닙니다.
16 명의 애널리스트 평균 목표가는 198 달러이며, 범위는 149 달러에서 230 달러입니다.
UBS 는 6 월 8 일 목표가를 223 달러에서 228 달러로 상향 조정했고, Truist 는 149 달러에서 205 달러로 상향 조정했습니다.
모건스탠리와 바클레이즈는 180 달러의 목표가를 제시했습니다.
애널리스트 의견分歧가显著합니다: 10 명 '매수', 5 명 '보유', 1 명 '매도'.
세 층위를 함께 살펴봅시다.
첫 번째 층위, 광통신 기존 사업과 Springboard 의 이미 실현된 이익은 확실성이 높으며 충분히 가격이 책정되었습니다.
두 번째 층위, 엔비디아 협력 생산 확장과 Springboard 목표는 확실성이 중간이며 부분적으로 가격이 책정되었습니다.
세 번째 층위, Glass Bridge 의 대규모 상용화는 확실성이 낮으며, 시장 심리가 과도하게 반응했습니다.
결론은 다음과 같습니다: 만약 첫 번째 층위의 확실성만 계산한다면, 코닝은 이 가격의 가치가 없습니다.
현재 밸류에이션 중 상당 부분은 두 번째와 세 번째 층위를 위한 것이며, 이 두 층위의 실현에는 최소 2 에서 3 년이 필요합니다.
6. Glass Bridge 에 현혹되지 마십시오
코닝의 스토리는 충분히 매력적이지만, 낙관적인 분위기 속에서 다음과 같은 몇 가지 위험 요소에 대해清醒함을 유지해야 합니다.
기술 실현 속도. Glass Bridge 는 장기 옵션이지 단기 촉매제가 아닙니다.
이는 현재 시장이 가장 쉽게 오판단할 수 있는 위험입니다.
A 주 CPO 섹터가 폭락한那天, 시장은 이미 '파괴'에 대한 예상을 가득 채웠습니다.
하지만 코닝 공식 입장은 매우 명확합니다: 양산 검증에는 최소 1 에서 2 년이 필요합니다.
이는 2026 년과 2027 년 실적 보고서에서 Glass Bridge 의 수익 기여도는 거의 무시할 수 있음을 의미합니다.
만약 2027 년 고객 검증 진도가 예상에 미치지 못한다면, 현재 밸류에이션 중 그 부분의 '기술 프리미엄'은 집중적인 조정을面临할 것입니다.
고객 집중도. 코닝의 실적 성장은 소수의 초대규모 클라우드 업체에高度로 의존합니다.
一旦某家 고객이 자체 개발이나 다른 공급업체로 전환하면 코닝의 주문은 직접적인 압력을 받을 것입니다.
클라우드 업체들은 점차 자체 개발 칩과 네트워크 방식을 선호하는傾向입니다.
아마존의 Annapurna 팀, 마이크로소프트의 Maia, 구글의 TPU 와 같은 이러한 트렌드는 전통적인 공급망을 잠식하는 동시에 코닝 고객의 구매 결정 논리도 변화시키고 있습니다.
지정학. 코닝은 중국 내에서 이중적인 압력에 직면해 있습니다.
미국은 하이엔드 기술 수출에 대해 더 엄격한 규제를 가할 수 있으며, 중국 현지 업체들은 추격을 가속화하고 있습니다.
이 모두는 코닝의 중국 시장 내 장기적인 경쟁력을 위협합니다.
밸류에이션 자체. 100 배를 초과하는 정적 주가수익비율은 수많은 낙관적인 예상을 주가에 이미 반영했습니다.
Q1 실적 발표 후, 실적 숫자 자체는 나쁘지 않았지만, 단순히 Q2 가이던스가 '예상치 부합'이었지 '예상치 초과'가 아니었다는 이유만으로 주가는 장전 10% 이상, 장종 9% 가까이 하락했습니다.
이것이 고밸류에이션 주식의 생존 법칙입니다: 당신은 매번 예상을 초과해야 하며, 어떤 '예상치 부합'도 부정적인 신호로 간주될 것입니다.
7. 스토리는 매우 감동적이지만, 가격은 매우 비쌉니다
코닝은 펀더멘털이 견고하고 전략 방향이 명확한 회사입니다.
광통신은 AI 연산 인프라 물결 속에서 지속적인 고성장을 이루며, 엔비디아와의 깊은 결합과 Springboard 의 업그레이드 목표는 장기 성장 내러티브를 제공하고, Glass Bridge 의 기술 breakthrough 는 장기 산업 방향을 대표합니다.
하지만 좋은 회사가任何时候 좋은 투자인 것은 아닙니다.
100 배를 초과하는 주가수익비율은 코닝을 미국 주식 시장에서 '좋은 소식'에 가장 까다롭고 '나쁜 소식'에 가장 민감한 AI 인프라 종목 중 하나로 만들었습니다.
Q1 실적 발표 후의 폭락이 이를 이미 증명했으며, '예상치 부합' 실적 보고서 하나만으로 9% 가까이 하락을 유발했습니다.
장기 투자자에게 코닝의 AI 광통신 분야 포지셔닝, 엔비디아의 자본 결합, Glass Bridge 의 장기 옵션 가치는 모두 주목할 가치가 있습니다.
하지만 현재 밸류에이션 하에서 조정 후 더 큰 안전 마진을 가진 진입점을 기다리는 것이 더 신중한 선택일 수 있습니다.
만약 주가가 150~170 달러 구간으로 돌아간다면, 위험 수익 비율은 현저히 개선될 것입니다.
단기 트레이더의 경우 몇 가지 중요한 노드를 주시해야 합니다: 분기별 주문公告, Glass Bridge 고객 검증의 실질적 진전, 그리고 Springboard 목표의 단계적 실현 상황.
면책 조항: 본 문서는 분석 참고용으로만 제공되며, 어떤 투자 조언도 구성하지 않습니다. 주식 시장에는 위험이 있으니 투자에 신중을 기하십시오. 모든 데이터는 공개 정보에서 비롯되었으며, 저자는 데이터의 정확성과 완전성에 대해 어떤 책임도 지지 않습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo














