


Bitget UEX 日報|米イラン対立の激化で原油価格上昇リスクが高まる;米国5月CPI、TSMCの5月売上高、オラクルの決算発表が控える
一、注目のニュース
米連邦準備制度(FRB)の動向:FRB関係者は慎重な観望姿勢を維持
- 市場は、米国5月消費者物価指数(CPI)の発表を注視しており、これによりインフレの行方および利下げの見通しが判断される。
- 最近の地政学的緊張は、FRBの経済に対する基準評価を著しく変化させていない。
- 分析:CPIデータが穏やかであれば、年内利下げへの期待が高まる可能性があるが、高騰する原油価格による輸入インフレリスクが政策決定を複雑化させる恐れがあり、短期的にはドル高とリスク資産の下落を招く。
国際コモディティ:米イラン衝突再燃、世界の石油供給が中断リスクに直面
- イランが中東地域の米軍標的に対しミサイルおよび無人機を発射し、米国は防空・レーダーシステムを標的とした第2ラウンドの自衛的報復攻撃を実施。
- 米エネルギー省は、世界の石油在庫が急速に過去数年間で最低水準へと減少していると警告。
- トランプ氏は、イランの再建に参加する可能性を示唆したが、その代わりに石油資源の共有を要求。
- 分析:地政学的衝突は原油のリスクプレミアムを直接押し上げており、在庫水準が低位にある状況と相まって、短期的に原油価格を支える要因となっている。ただし、長期的な価格動向は、衝突の激化度合いおよび交渉の進展に左右される。
二、市場の振り返り
コモディティおよび為替の動向(リアルタイム更新)
- 現物金:約4,233米ドル/トロイオンス、24時間で約1.3%下落。
- 現物銀:約65米ドル/トロイオンス、24時間で約1.15%下落。
- WTI原油:約90米ドル/バレル、24時間で1.79%上昇。
- ブレント原油:93.13米ドル/バレル、約1.84%上昇。
- ドル指数(DXY):約100.007ポイント、24時間で小幅な変動にとどまりほぼ横ばい。
主な駆動要因分析:米イラン衝突の激化により、中東地域における原油生産能力の中断懸念が高まり、米エネルギー省の在庫減少警告がさらに地政学的リスクプレミアムを拡大させ、原油価格の上昇を後押しした。一方、ドル指数は比較的安定しており、リスクイベント発生時における投資家の避難需要はあるものの、極端な動きには至っていないことを示す。金および銀は、強気のドルとリスク・テイク志向の変動によって圧迫された。短期的には、衝突の進展、米国CPIデータおよびFRBの政策期待が市場の連動性を主導する。原油価格の上昇はインフレ圧力を引き起こし、金融緩和の余地を制限する可能性がある一方、伝統的な避難資産である金のパフォーマンスは、ドルおよび実質金利の動向に大きく依存する。専門機関のコンセンサスでは、地政学的不確実性がエネルギー関連セクターを下支えするが、交渉の緩和による価格の反落にも注意が必要である。
暗号資産の動向
- BTC:約61,180米ドル、24時間で約1.34%下落。
- ETH:約1,640米ドル、24時間で約1.42%下落。
- 暗号資産時価総額:約2.21兆米ドル、24時間で約1%下落。
- マーケットの強制決済(マージンコール)状況:24時間で合計約4.24億米ドルが強制決済され、そのうち買いポジションが約3.24億米ドルを占める。
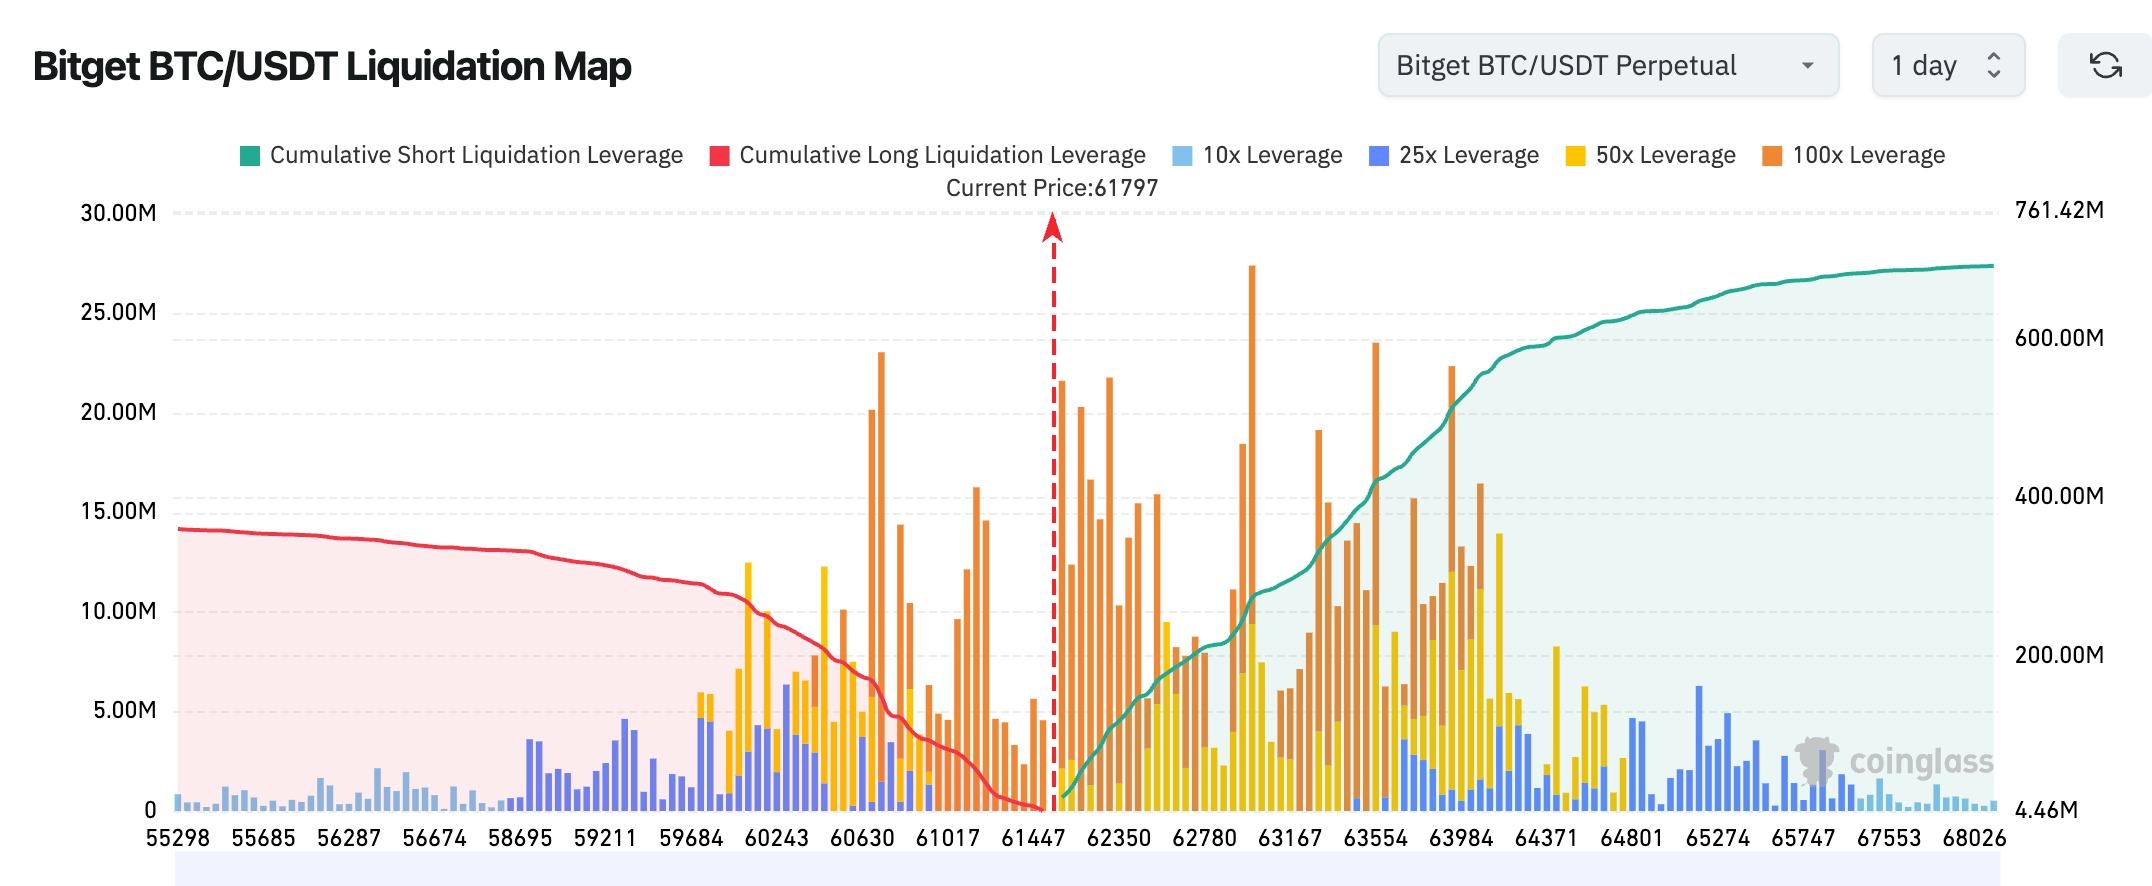
- Bitget BTC/USDT清算マップ:現在のBTC価格は約61,800米ドルであり、直近の大口買いポジションの強制決済ゾーンは60,500~61,500米ドル付近に集中しており、下方の高レバレッジ買いポジションはほぼ完全に清算されたとみられる。このため、短期的な下落の勢いはやや弱まったが、市場の感情は依然として慎重である。一方、上方の63,500~64,500米ドル帯には累積で6億米ドルを超える売りポジションの強制決済規模が確認されており、これは下方の買いポジションリスクより明確に大きい。もしBTCが再び63,000米ドルを回復し、さらにこれを上抜けることができれば、大規模な空売りの買い戻し(ショート・スクイーズ)が誘発され、価格は64,000~65,000米ドル帯へ加速的に上昇する可能性がある。
- 現物ETFの純流入/純流出:BTC現物ETFは前営業日、純流出額が9,410万米ドル。
主な駆動要因分析:地政学的緊張と米国株式市場のテクノロジー関連銘柄の調整が重なり、リスク・テイク志向が抑制された。SemiAnalysis社の報告によると、NVIDIAの800VDCおよびCPO(共封装光学)の量産時期が延期されたことが、AIインフラ関連の期待を直接打撃し、関連セクターの調整を招き、それが暗号資産市場へも波及した。レバレッジ取引による強制決済がボラティリティを増幅させ、BTCおよびETHはともに下圧を受けており、差異は限定的である。ETF資金の流れは慎重さを強めており、マクロ面ではドルの安定と原油価格の上昇が混在したシグナルを示している。テクニカル面では、市場は重要なサポート水準付近でレンジ内推移を続けている。専門機関の見解では、短期的には出来事によるショックの消化が必要であり、中期的にはFRBの政策動向およびETFの動向に注目すべきである。全体として防御的な傾向が強く、地政学的緊張の緩和や好材料となるデータの公表をきっかけにした反発の可能性に注目すべきである。
米国株式指数の動向
- ダウ平均工業株価指数(ダウ):終値約50,872ポイント(+0.17%)、小幅ながら連続して戻りを見せている。
- S&P500指数:終値約7,387ポイント(−0.26%)、セクター間での分化が顕著。
- ナスダック総合指数(ナスダック):終値約25,679ポイント(−0.97%)、テクノロジー関連銘柄の重み付けが大きく影響。
テクノロジー大手企業の動向
- NVDA:約208.19米ドル、−0.22%。
- AAPL:約290.55米ドル、−3.64%。
- MSFT:約403米ドル付近、−2.02%。
- GOOGL:約364.26米ドル、+0.26%。
- AMZN:約244.19米ドル、−0.42%。
- META:約584.59米ドル、−0.14%。
- TSLA:約396.68米ドル、−3.00%。
パフォーマンスのまとめおよび駆動要因分析:主要3指数は分化しており、ダウは比較的堅調な推移を示したが、ナスダックはテクノロジー関連の調整によって押し下げられた。AIインフラの量産延期に関する報告書が「光通信」と「電力」関連セクターを大きく打撃し、AppleのSiri AI発表が期待を下回ったことも、セクター間の分化を助長した。一方で、一部の防御的あるいは非AI系テクノロジー銘柄は比較的安定したパフォーマンスを示した。個別銘柄の駆動要因は大きく異なっており、NVDAなどはサプライチェーンへの懸念によって押さえ込まれているが、GOOGLはGeminiの進捗により恩恵を受けている。Appleは競争圧力に直面している。全体として、マクロ面の不確実性および出来事の衝撃により、セクターは圧迫されているが、短期的なバリュエーション調整は投資機会を提供する可能性もある。ただし、地政学的リスクの拡大には注意が必要である。
暗号資産関連株式の先物取引データ
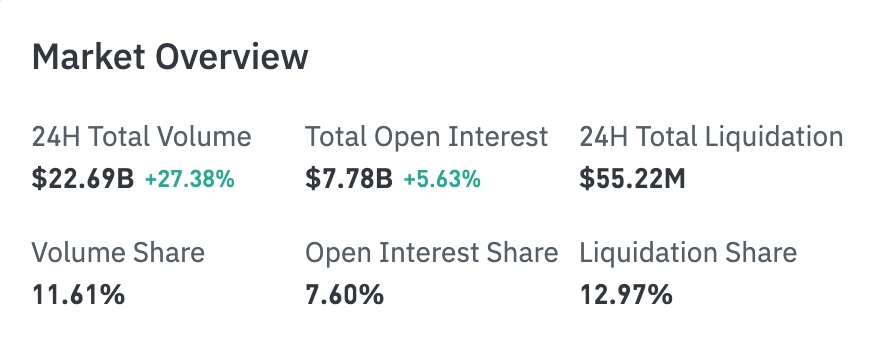
- 24時間総取引高:226.9億米ドル(+27.38%)、取引活動が明確に活発化。
- 総未決済建玉(OI):77.8億米ドル(+5.63%)、新規資金が継続的に市場へ流入。
- 24時間総強制決済額:5,522万米ドル。
- 取引高比率:11.61%。
- 未決済建玉比率:7.60%。
- 強制決済比率:12.97%。
セクター別未決済建玉ランキング
- テクノロジー:11.4億米ドル(第1位)
- 金融:1.47億米ドル
- 消費財:6,665万米ドル
- バイオテクノロジー:2,009万米ドル
- 産業:1,724万米ドル
ヒートマップによる資金分布(未決済建玉ベース)
コモディティ(資金が最も集中)
- 金(GOLD):33.1億米ドル(市場最大の未決済建玉銘柄)
- 銀(SILVER):7.47億米ドル
- WTI原油:5.92億米ドル
- ブレント原油(BRENT):4.22億米ドル
テクノロジー株
- エヌビディア(NVDA):2.32億米ドル
- マーベル・テクノロジー(MRVL):1.91億米ドル
- グーグル(GOOGL):1.01億米ドル
- サークル(CRCL):9,760万米ドル
- インテル(INTC):9,465万米ドル
- テスラ(TSLA):7,980万米ドル
- サンディスク(SNDK):建玉が活発
セクター別の異常動向観測
半導体/光通信セクター:大幅下落
- 代表銘柄:
- AAOI(Applied Optoelectronics):約17.17%下落(終値約162.88米ドル)。
- COHR(Coherent Corp.):約11.44%下落(終値約355.94米ドル)。
- MRVL(Marvell Technology、マーベル・テクノロジー):約7.61%下落(最近の変動中)。
- その他関連銘柄:ルメンタム(LITE)など同セクターの銘柄は概ね5~10%以上下落。
- 駆動要因:SemiAnalysis社の報告によると、NVIDIAの次世代アーキテクチャおよびCPO(共封装光学)の量産時期がさらに2028年頃まで延期される見通しであり、これは収率、ASICの統合、およびTSMCのCoWoSなどのパッケージング技術といった課題に起因している。この報告は、AI光モジュールサプライチェーンの短期的な高成長期待を打ち砕き、利益確定および関連セクター全体の連動調整を引き起こした。光通信関連銘柄は、AIデータセンター需要を背景に既に大幅に上昇(一部銘柄は年初来で400%超の上昇)しており、今回の調整は典型的な出来事主導型の反動であり、短期的には関連サプライチェーンのバリュエーションを圧迫するが、中長期的にはAIインフラ需要というストーリーは依然として粘り強い。
クルーズ/航空サービスセクター:比較的堅調
- 代表銘柄:
- CCL(カーニバル):最近は3~8%の上昇(取引日によって異なるが、原油価格および地政学的動向の影響を受ける)。
- RCL(ロイヤル・カリビアン)、NCLH(ノルウェージャン・クルーズライン)など同セクターの銘柄は概ねプラスの収益または耐え抜くパフォーマンスを記録。
- 航空関連サービス銘柄(例:原油価格変動の恩恵を受ける航空会社など)もローテーションによる上昇を示している。
- 駆動要因:米イラン緊張という地政学的リスクを背景に、一部の防衛的資金が高バリュエーションのテクノロジー/半導体セクターから消費サービス分野へローテーション。加えて、原油価格の変動および緊張緩和の潜在的期待(燃料費負担の軽減)が、クルーズおよび航空会社の運営コスト管理を支援。このセクターは、需要の堅調さおよび予約数の回復によってすでに支えられており、短期的には避難ローテーションの恩恵を受ける形となり、不確実性下における投資家スタイルの切り替えを如実に反映している。
三、米国株式個別銘柄の深掘り解説
1.スーパーマイクロ・コンピュータ(SMCI)-AI事業を支える株式融資
事件の概要:スーパーマイクロ・コンピュータは、AIサーバー向けの注文増加に対応するため、70億米ドル規模の株式および転換社債による資金調達計画を発表。これには50億米ドルの引受け発行と20億米ドルのATM(ATM)増資が含まれる。
市場の解釈:機関投資家は、この資金調達による株式希薄化を懸念しているが、AIサーバー需要における同社の地位を認めている。
投資上の示唆:短期的には株価が圧迫されるが、長期的には注文の履行状況および資本構造の最適化にかかっている。
2.ヌヴァレント(NUVL)-GSKによる買収
事件の概要:グラクソ・スミスクライン(GSK)が106億米ドルの現金でヌヴァレントを買収することを発表。買収価格は1株あたり124米ドルで、前営業日の終値比で40%のプレミアムとなる。本件はがん治療の標的療法に焦点を当てる。
市場の解釈:本取引は市場から高い評価を受けており、製薬大手が革新的なパイプラインを重視していることを示す。
投資上の示唆:類似の取引はバイオテクノロジー関連セクターのバリュエーションを押し上げる可能性があり、規制当局の承認進捗に注目すべきである。
3.サムスン電子およびSKハイニックス-韓国国内投資計画
事件の概要:両社は、韓国国内におけるパッケージング施設またはウエハー工場への投資拡大を間もなく発表する可能性がある。韓国大統領は財閥各社と地域投資計画について協議を行う予定。
市場の解釈:グローバルな地政学的リスクおよび貿易リスクに対応するため、サプライチェーンの国内化を強化するものである。
投資上の示唆:韓国の半導体エコシステムに好影響を与えるほか、関連サプライチェーンへの投資機会にも注目すべきである。
4.スペースX-IPOおよびAIコンピューティングの進展
事件の概要:スペースXの軌道上AIコンピューティング試験が2027年に前倒しされることが明らかになった。また、IPOは数倍の過剰申込を獲得している。
市場の解釈:長期的な成長可能性が明確であり、大型機関投資家の関心を惹いている。
投資上の示唆:IPOが間近に迫っている点に注目すべきだが、評価額は実行能力と整合している必要がある。
四、暗号資産プロジェクトの動向
1.セキュリタイズ(Securitize)のCEOカルロス・ドミンゴ氏は、トークン化株式が現物資産(RWA)市場を現在の約300億米ドルから5兆米ドルへと拡大させる可能性があると述べた。世界の株式およびETF市場規模は約150兆米ドルであり、その2~3%がブロックチェーン上で証券化されれば、5兆米ドルに迫る規模になるという。ドミンゴ氏は、トークン化株式が、プライベート・クレジットや国債商品ではなく、この成長を牽引する鍵となると考えている。
2.米国下院歳入委員会は、複数の暗号資産関連税制法案について公聴会を開催し、与野党双方の議員が草案の詳細に対して疑問を呈したが、現時点では合意に至っていない。これらの法案は、暗号資産ユーザーの納税申告負担を軽減することを目指しており、小額取引への課税免除や、マイニングおよびステーキング収益に対する二重課税(取得時と売却時の二回課税)の撤廃などが検討されている。
3.チェーン上アナリストがX(旧Twitter)上で公開した情報によると、「秘密鍵の漏洩」が原因で、攻撃者がBSCチェーン上でHを継続的に増発・売却していたことが判明。累計増発数は約3億枚、売却総数は約4.5億枚で、売却額は約3,400万米ドル(ETH+BNB)に達した。
4.CryptoQuantのアナリスト・モレノDV氏は、ビットコインの需要が2019年以来、最も極端な収縮局面の一つに入っていると指摘。現物およびパーペチュアル先物の30日間合計需要伸び率は、約マイナス65万BTCまで低下しており、これは歴史上わずか3回しか記録されていない水準である。現物および先物の需要が同時に収縮していることは、単なるレバレッジ投機の弱さにとどまらず、機関投資家の買いとデリバティブズのヘッジ需要が同時に離脱していることを意味する。つまり、マージナル・バイヤー(限界買い手)が減少し、売り圧力の吸収力が弱まっている状態である。歴史的に見て、マイナス65万BTCという水準は、極めて不安定な市場フェーズの始まりを示すものであり、即座の底入れを意味しない。
アナリストは、現在の状況は明確な反転を確認したものではなく、むしろ最終的な「洗浄(クリーニング)」フェーズの序章にすぎないと考えている。最も可能性が高い展開は、まずボラティリティが拡大し、その後に価格の「麻痺(アナスタシー)」期へと移行することである。この期間は、モメンタムが衰え、市場活動が圧縮され、長期間にわたる横ばいが続く。心理的には、この段階は売り浴びせそのものよりも破壊的である可能性がある。
五、市場カレンダー
6月10日(水曜日)
- 米国5月CPI発表:インフレ動向がFRBの政策に与える影響が注目される。★★★★★
- 米国株式市場の注目決算:オラクル(ORCL)が終値後発表(AIクラウド事業の成長およびガイダンスが焦点)。★★★★★
- 台湾積体電路製造(TSM)の5月売上高発表(半導体サプライチェーンの注目ポイント)。
6月11日(木曜日)
- スペースX IPOの最終価格決定:史上最大級のIPOの一つ(1株135米ドル、調達額約750億米ドル、時価総額約1.77兆米ドル)。宇宙/テクノロジー関連株式にとって強力なキャタリスト。★★★★★(大型投資家イベントも同時開催)
- 米国5月PPI発表:インフレ圧力のキーメトリクス(大幅な上昇が予想される)。
- 米国株式市場の注目決算:アドビ(ADBE)などが終値後発表(AIソフトウェア需要が注目される)。
- 米加墨ワールドカップ開幕(6月11日~7月19日):スポーツ関連産業の米国株式が注目される可能性。
6月12日(金曜日)
- スペースXがナスダック市場に正式上場(コード:SPCX):歴史的規模のIPOイベント、初取引日であり、市場の心理を高める効果が期待される。★★★★★
- 米国経済指標:6月ミシガン大学消費者信頼感指数(速報値)、6月1年物インフレ率予想(速報値)。
*今週の米国株式市場の注目ポイント:「スーパーウィーク」:スペースX IPO+アップルWWDC+主要インフレ指標(CPI/PPI)+オラクル/アドビ決算が、米国テクノロジー株およびマクロ感情を主導する。AI、テクノロジーインフラ、宇宙関連セクターに特に注目すべきである。
専門機関の見解:著名な投資銀行アナリストは、現状において慎重な楽観姿勢を強調している。地政学的緊張はエネルギー価格を押し上げているが、米国株式市場のセクター間分化は、資金の防衛的ローテーションを示している。AI関連の延期懸念はテクノロジー株のバリュエーションを圧迫しており、暗号資産市場はマクロ環境およびレバレッジの影響を受けてボラティリティを高めている。多くの機関は、CPIデータが明らかになればFRBの利下げの道筋が再び明確化し、リスク資産の反発を支えるとの見解を示している。エネルギーおよび防衛関連セクターが短期的に支持を受ける一方、テクノロジー株はサプライチェーン関連のニュースを消化する必要がある。全体としてボラティリティは上昇しているが、中長期的な成長ストーリー(AI、ステーブルコインの革新)は依然として粘り強く、データに基づく機会とリスク管理に注力すべきである。
免責事項:上記内容はAIによる検索および整理を経て作成され、人手による検証および配信のみが行われており、いかなる投資勧誘または投資助言を意図するものではありません。文中のデータには避けがたい誤差が含まれる場合がありますので、最新の市場リアルタイムデータをご参照ください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News














