


Bitget UEX 日報|米国政府がAI分野への株式投資を検討;トランプ氏がFRBの利上げリスクを警告;半導体セクターが大幅下落
一、注目のニュース
米連邦準備制度(FRB)関連の動き
トランプ氏、FRBの利上げを「誤り」と批判
- トランプ米大統領は、新任FRB議長のケビン・ウォッシュ氏が主導する6月16~17日の初の金融政策会合において利上げを行うことは「誤り」であると表明。現在の経済指標は堅調だが、むしろ利下げを検討すべきであり、利上げは不要だと強調した。
- ゴールドマン・サックスは、労働市場の堅調さを背景に、今年の利下げ見通しを撤回し、利下げ時期を2027年に先送りするとともに、利上げ確率を20%へ小幅引き上げた。市場への影響:トランプ氏の発言は政策不確実性を高め、堅調な雇用統計と相まって、FRBによる利上げ継続または利上げへの市場予想を強め、短期的にはリスク資産に不利、債券利回りの上昇を招いた。
国際コモディティ市場
地政学的要因が原油価格および海運コストに影響
- トランプ氏はイランに対し交渉テーブルへの復帰を促し、イスラエルに対しても米イラン合意を受け入れるよう示唆。ホルムズ海峡の通行料金は戦闘開始直後と比べ大幅に低下した。
- 原油価格は地政学的動向およびマクロ経済データの影響で変動。市場への影響:通行料金の低下はエネルギー輸送コストの圧力を緩和する可能性がある一方、依然として高い地政学的緊張が原油価格を下支えしている。全体としてコモディティ供給チェーンの安定化に寄与するものの、今後の交渉進展が価格に及ぼす潜在的な衝撃には警戒が必要。
宏観経済政策
米政府、AI企業への出資検討を開始
- 米政府高官が主要AI企業と初期段階の協議を実施。焦点は、企業が公共目的の投資リターンと引き換えに、自発的に株式を譲渡することにある。
- OpenAIはChatGPTを大幅にアップグレードし、「スーパーアプリ」へと転換することで収益拡大と競争対応を図る計画。市場への影響:この取り組みが進めば、政府によるAI発展への戦略的影響力が強化される一方、関連企業の評価額も押し上げられる可能性があるが、規制や市場原理への懸念も生じ得る。短期的にはAI関連テーマ株に好材料となる。
二、市場の振り返り
コモディティおよび為替のパフォーマンス
コモディティおよび為替のパフォーマンス
- 現物金:約4,345米ドル/トロイオンス、+0.3%~0.5%
- 現物銀:約68.5米ドル/トロイオンス、+0.5%~1.5%
- WTI原油:約92.65米ドル/バレル、+2.3%
- ブレント原油:約95.5米ドル/バレル、+2.5%~2.9%
- ドル指数:約100.08、+0.02%
コモディティ市場分析:現物金は月曜日、4,300米ドル/トロイオンス付近で取引された。先週は中東情勢の再緊迫により約5%急落し、2か月以上ぶりの安値を記録。イランがイスラエルに対して警告として複数回のミサイルを発射(イスラエル側は全弾迎撃と発表)、さらにホルムズ海峡が事実上閉鎖されたことによるエネルギー供給不安が、原油価格の上昇とインフレ懸念の高まりを招いた。加えて、米雇用統計の予想を上回る堅調さがFRBの利上げ期待を強め(12月利上げ確率は約70%に上昇)、金価格に継続的な下押し圧力をかけている。短期的にはマクロ要因と地政学的要因が複雑に絡み合い、金価格は一定の圧力にさらされているが、避難資産としての機能が依然として下支えとなっている。
暗号資産のパフォーマンス
- BTC:約63,700米ドル、24時間+4.9%
- ETH:約1,700米ドル、24時間+8.5%
- 暗号資産時価総額:約2.27兆米ドル、24時間+4.4%
- 市場の強制決済状況:24時間で約6.85億米ドル、うち空売り強制決済が5.58億米ドル
- BTC現物ETF:先週金曜日の終値時点で、BTC現物ETFは1日あたり3.26億米ドルの純流出を記録
JPモルガンのアナリストによると、Strategy社は投資家信頼の回復および将来のビットコイン売却に対する懸念軽減のため、ドル準備高の再構築が必要かもしれない。同社が最近32BTCを売却した行為は市場を「驚かせた」が、現時点でのドル準備高は配当支払いを約6.3か月分カバーできる水準にとどまっている。アナリストは、Strategy社が保有する843,706BTCの平均取得単価は75,699米ドルであり、現行価格では約115億米ドルの含み損を抱えていると指摘。年初来の購入ペースを維持すれば、2026年のビットコイン購入額は約320億米ドルに達する見込みである。
アナリストはデジタル資産への姿勢を慎重に転じ、今年中の暗号資産関連法案成立確率は50%未満と予測。ビットコイン価格は大部分の期間、推定される生産コスト(約77,000米ドル)を下回って推移しており、年内のデジタル資産純流入額は年率約520億米ドルと、2025年の水準の半分程度に留まっている。慎重姿勢をとりつつも、アナリストは現在の市場弱気ムードが「将来的な上昇反転シグナル」になる可能性を示唆。下半期の積極的展開には、Strategy社が年間17億米ドルの配当支払いに関する明確な戦略を提示すること、および暗号資産市場構造法案の成立が鍵となる。
米国株式指数のパフォーマンス
- ダウ工業株30種平均:-1.35%、50,866.78ポイント(雇用統計の影響で連続下落)
- S&P500:-2.64%、7,383.74ポイント(広範な調整を示す)
- ナスダック総合指数:-4.18%、25,709.43ポイント(テクノロジーおよび半導体セクターが顕著な下落を主導)
テクノロジー大手の動向
- エヌビディア(NVDA):約205米ドル、約6.2%下落
- アップル(AAPL):約307米ドル、約1.25%下落
- メタ・プラットフォームズ(META):約593米ドル、約5.5%下落
- テスラ(TSLA):約391米ドル、約6.6%下落
- アマゾン(AMZN):約246米ドル、約3.1%下落
- マイクロソフト(MSFT):約417米ドル、約2.7%下落
- グーグル(GOOGL):約365米ドル、約1.0%下落
まとめ:7大テクノロジー企業はいずれも圧力を受けており、特にエヌビディアとテスラは6%以上、メタは5%以上下落。主な要因は、5月の非農就業者数が予想を大きく上回ったこと(17.2万人増、予想8.5万人)で、これによりFRBの12月利上げ確率が約50%から約70%へと跳ね上がった。加えて中東情勢の緊迫によるインフレ懸念も重なり、米国債利回りが上昇し、高バリュエーションの成長株が大きく圧迫された。AI関連人気の短期的な冷え込みは、さらにセクター全体の売却圧力を拡大させた。ただし、エヌビディアが韓国サプライチェーンとの協力深化といった前向きなニュースを発表したにもかかわらず、マクロ要因主導の調整局面を防ぐには至らなかった。
セクター別異動の観察
半導体セクターが10%以上下落
- 代表銘柄:マイクロン・テクノロジーが13%以上、インテルが11%以上、AMDが約11%下落
- 要因:AI人気の冷え込みと、堅調な雇用統計による金利上昇期待が重なり、成長株への売却が加速
CAR-T療法関連銘柄が逆に上昇
- 代表銘柄:ジョンソン・エンド・ジョンソン(JNJ)が2%以上上昇
- 要因:医薬品セクターの防御的特性が浮き彫りに
三、米国個別銘柄の深掘り解説
1.エヌビディア(NVDA)― 韓国との協力関係強化
出来事の概要:エヌビディアCEOのジェンスン・ファン氏は先日韓国を訪問し、SKグループのチョ・テウォン会長、SKハイニックスのクォン・ルジョンCEO、サムスン電子のチョン・ヨンヒョン副会長など多数の経営陣と面会し、協力内容について晩餐会でも協議した。同社はSKハイニックスとの間で、Vera Rubin AIプラットフォーム、Vera CPU、RTXSparkおよびJetson Thorなどの製品向けメモリ技術について、長期にわたる技術協力を開始すると発表。特にHBM4高帯域メモリおよびカスタムストレージソリューションの開発を重点に据え、兆単位パラメータの大規模言語モデル(LLM)推論処理およびAIファクトリーのアップグレードを加速させる。ファン氏は、韓国がメモリ分野において極めて重要な役割を果たしていると強調し、今回の訪問が韓国に多額のビジネス機会をもたらすと述べ、ロボティクスや通信ネットワークにおけるAI応用など、より広範な分野での協力も模索していると明らかにした。これは、エヌビディアのサプライチェーン多様化および生産能力確保戦略の一環であり、韓国企業は現在、世界のHBM市場の約70%を占めている。市場解釈:複数の機関は、今回の協力関係強化が、エヌビディアのAIハードウェアサプライチェーンにおける支配的地位をさらに固めるだけでなく、サムスンおよびSKハイニックスとのHBM4認証を通じてVera Rubinプラットフォームの量産を加速させ、潜在的なチップ不足のリスクを緩和する可能性があると評価している。アナリストは、世界中のAIインフラ需要が継続して高まる中、こうした戦略的提携がエヌビディアの競争壁をさらに高めることになると指摘。ただし短期的にはセクター全体の売却圧力が続くと見られている。投資の示唆:長期的には、AIインフラおよびロボティクス分野の強い需要がエヌビディアの成長を牽引し続けると考えられるため、サプライチェーンの実行進捗を注視することが重要。一方、マクロ金利環境が評価額に与える影響にも留意が必要であり、基本的な業績が優れたAIリーダー銘柄については、分散投資の観点から段階的にポジションを構築するのが望ましい。
2.マーベル・テクノロジー(MRVL)およびフレキシコン(FLEX)― S&P500指数への採用
出来事の概要:S&Pダウ・ジョーンズ・インデックス社は、半導体メーカーのマーベル・テクノロジー(MRVL)および電子製造サービス(EMS)プロバイダーのフレキシコン(FLEX)をS&P500指数に採用すると発表。この改定は6月22日の米国株式市場の取引開始時に有効となり、同時にPool CorpおよびCampbell's社が指数から除外される。この措置は、ベンチマーク指数における情報技術(IT)セクターのウエイトを大幅に引き上げるもので、両社が近年AIデータセンター分野で示した堅調な業績を反映したものである。マーベルはデータセンター関連売上が伸びており、時価総額も高い水準に達している。フレキシコンはその電子製造能力が評価された。今回の採用により、パッシブ型ファンドおよび指数連動型のアクティブファンドからの資金流入が見込まれる。市場解釈:機関投資家は、指数採用による流動性改善および評価額の再評価効果を概ね楽観視しており、過去の事例からこのようなイベントは短期的に株価を押し上げる傾向がある。アナリストは、マーベルのAI関連チップ分野におけるポジショニングとフレキシコンの製造業界における協力体制が、AI向け資本支出サイクルの継続恩恵を受けると強調している。投資の示唆:パッシブ資金の流入は関連銘柄に短期的な下支えを提供するため、流動性および評価額向上の機会を注視することが有効。長期投資家は、AIデータセンター需要のトレンドを踏まえて保有を検討すべきである。
3.メタ・プラットフォームズ(META)― 資金調達に関する検討
出来事の概要:報道によると、メタ・プラットフォームズの経営陣は、2026年に達する見込みの1,450億米ドル規模のAI関連資本支出計画(既にガイダンスを上方修正済み)を支援するため、数百億米ドル規模の新株発行を内部で検討している。この動きは、AIインフラ整備に伴う巨額の資金需要への対応を目的としており、Alphabet(GOOGL)などの競合他社も同様の支出に対応するため、すでに自己株式を活用した資金調達を行っている。その後、メタは一部報道の詳細を否定したが、AI投資規模の拡大という背景は明確である。現在、メタはAIへの巨額投資期にあり、資本支出の伸びは売上高の伸びを大きく上回っており、フリーキャッシュフローおよび株式希薄化への市場の懸念が高まっている。市場解釈:投資銀行の分析によれば、短期的には資金調達に関する報道が評価圧力を高めたが、これはメタのAIに対する長期的戦略的コミットメントの強さを裏付けている。機関は、安定した広告事業の成長が基盤となり、AI投資が効率的なリターンを実現できれば、次なる成長の原動力になると指摘。ただし、実行効率および競争環境の変化には注意深く注視する必要がある。投資の示唆:資本支出が実際の収益に転化される能力を注視すべきであり、長期的なAIエコシステム構築という成長ストーリーには依然として価値がある。投資家は、ボラティリティの中でリスク・リターン比率を慎重に評価し、過度な追買は避けるべきである。
4.リリー(LLY)― 次世代肥満治療薬の臨床試験
出来事の概要:リリー社は、次世代肥満治療薬「レタトラチュタイド(Retatrutide)」の第III相臨床試験結果を公表した。本剤は1週間に1回の皮下注射で、肥満成人患者において最大28.3%の有意な体重減少を実現。さらに、中等度~重度の閉塞性睡眠時無呼吸症の重症度を60.6%低減、膝関節変形性関節症による痛みを73.1%軽減した。試験データは2026年の米国糖尿病学会(ADA)年次総会で発表され、肥満および関連合併症の多適応症治療における優れた有効性を示し、既存薬を大きく上回る成果であった。同社は今後もTRIUMPHシリーズの複数試験を推進し、将来的な規制当局承認に向けた基盤を築いている。市場解釈:機関は、肥満治療薬市場における本剤の差別化された競争優位性を概ね高く評価しており、積極的な臨床データが投資家の信頼を高めている。アナリストは、本剤がリリー社の次の成長エンジンになる可能性が高いと予測している。投資の示唆:医薬品イノベーションによる長期的成長ストーリーは依然として確固たるものであり、今後の承認進捗および商業化の実現状況を注視すべきである。短期的には、防御的セクターとしての配置選択肢としても有効である。
四、暗号資産プロジェクトの動向
1.CoinDeskの報道によると、NYDIGのグローバル研究責任者であるグレッグ・シポラロ氏は、ビットコイン価格の下落には単一の原因ではなく、複数の要因が重なった結果であると指摘。AI関連セクターが暗号資産市場から資金を引き続け、投資家はスペースX、OpenAI、Anthropicなどの大型テクノロジー企業のIPOに備えて現金を調達したり、既存ポジションを縮小したりしている。また、米財務長官はイラン関連の暗号資産約10億米ドルを差し押さえたと発表し、政府のデジタル資産市場への介入への懸念が高まった。量子コンピューティングの脅威も再び注目を集めており、Strategy社による32BTCの売却は供給面では微々たるものだが、心理的影響は大きい。
シポラロ氏は、オンチェーン指標が歴史的大底水準に近づいていることを示していると指摘。MVRV比率は1.2まで低下し、利益確定可能な供給比率も最近50%を下回った。しかし、現時点での53%の下落幅は、これまでのサイクルで見られた75~90%の水準を大きく下回っており、ピークからわずか242日しか経過していない。これは、機関投資家の運用手法がビットコインのサイクル挙動を根本的に変えたのか、あるいは市場がまだ真の「投棄(surrender)」フェーズに入っていないのかのどちらかを意味する。
2.トレーダーのユージーン氏は自身のチャンネルで、最近暗号資産市場からほぼ完全に撤退し、今後は株式市場の研究および取引に主に精力を注ぐと投稿した。彼は、現在の暗号資産市場よりも株式市場の方が投資機会が多く、研究価値および知的チャレンジ性も高いと判断している。極めて魅力的なリスク・リターン比を提供する機会が出現するまで、暗号資産市場は傍観姿勢を維持すると述べている。
3.イーサリアムの共同創設者であり、Consensysの幹部であるジョー・ルービン氏は、イーサリアム財団の予算削減、人員削減および組織再編を巡る市場の論争に対して、最近コメントを発表した。彼は、今回の変更は危機ではなく、必要な最適化措置であると説明。今後、財団は機能を限定し、ネットワークのコア技術および基本理念の維持に専念し、絶対的な中立性を保つとしている。一方、エコシステムの拡大や機関との協力などは、他の団体が担うと述べた。
4.オンチェーンアナリストのプランB氏はX(旧Twitter)上で、ETH/BTCの価格比率チャートを分析し、過去10年間でイーサリアムのパフォーマンスはビットコインを著しく下回っていると指摘。現在のETH/BTC比率は約0.026で、2016年3月の水準と一致しており、イーサリアムがビットコインに対して10年前の価値水準に戻ったことを意味する。2023/2024年のビットコイン・ブルーム市場においてもイーサリアムは大幅な上昇を見せなかったが、これは2017年および2021年のブルーム市場でも同様の傾向が見られ、現在もイーサリアムはビットコインに対して上昇の勢いを欠いていると述べている。
五、本日の市場カレンダー
データ発表スケジュール
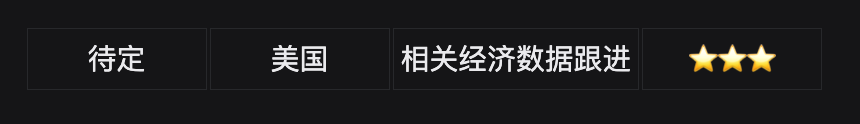
重要なイベント予告
- FRB会合の準備:6月16~17日に開催。ウォッシュ氏の発言および政策シグナルに注目。
- アップルWWDC(世界開発者会議):翌日の未明に開幕。AI関連の新機能発表に注目。
機関の見解:
堅調な5月非農就業者数(17.2万人増、予想を大幅に上回る)は、FRBの政策スタンスに対する市場の予想を大きく変化させ、金利先物市場では利上げ確率の上昇を示すとともに、米国株式市場、特にテクノロジー株の大幅な調整を招いた。アナリストは、労働市場の強靭性が経済成長を支える一方で、インフレ懸念を高めていると指摘。ゴールドマン・サックスなどは、これに伴い利下げの時期を先送りする見通しを発表した。こうした状況下で、AIおよび成長株は圧力を受けており、一方で地政学的緊張の緩和シグナルや企業間の協力ニュースが一定の緩衝材となっている。投資銀行は概ね、短期的なボラティリティの拡大を予想し、防御的セクターおよび基本的な業績が優れたAIリーダーへの注目を勧めている。また、暗号資産市場の反発はその強靭性を示しているが、ETFの純流出およびマクロ経済データは依然として課題である。全体として、市場は「利下げ取引」から「より高く、より長く(higher for longer)」というシナリオへと移行しており、投資家は柔軟な姿勢を保ち、データに基づいた意思決定を心がける必要がある。
免責事項:上記内容はAIによる情報検索をもとに整理され、人工による検証および公開のみが行われており、いかなる投資勧誘・助言を目的としたものではありません。文中のデータには不正確さが含まれる可能性がありますので、最新の市場情報は必ずご自身でご確認ください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News














