


プレミアム率を理解すれば、ETFのデータより24時間早く把握できます
執筆:傘、TechFlow
BTCおよびETHの現物ETFが承認されて以降、毎日のETF資金流入・流出額は、多くのトレーダーが市場動向を判断する際の核心指標となっています。
そのロジックは単純明快です。純流入は機関投資家の買い(上昇志向)を意味し、純流出は機関投資家の売り(下降志向)を意味します。
しかし問題は、私たちが毎日目にするETFデータは、実際には前営業日の結果である点にあります。
データが公表される頃には、価格はすでにその動きを反映済みであることがほとんどです。
では、今日のETFが純流入となるか、あるいは純流出となるかを、事前に予測する方法はあるのでしょうか?
はい、その答えは「ETFプレミアムレート(割引・プレミアム率)」です。
この法則を検証するのは難しくありません。間近に迫った2026年1月を振り返れば、それが最も適したサンプルとなります。
1月28日時点での米国株式市場の営業日数は18日です。
統計によると、Coinbaseにおけるプレミアム指数は、この期間中わずか2日間のみプラス領域にとどまり、残りの16日間はすべてマイナス領域(ディスカウント状態)でした。
対応するETF資金フローを見ると、この16日間のうち11日で純流出が記録されました。
特に1月16日から23日までの期間では、プレミアムレートが連続して-0.15%を下回り、これに伴ってETF市場では1週間で13億ドルを超える純流出が発生しました。またBTC価格も、最高値の9万7,000ドルから約8万8,000ドルまで下落しました。
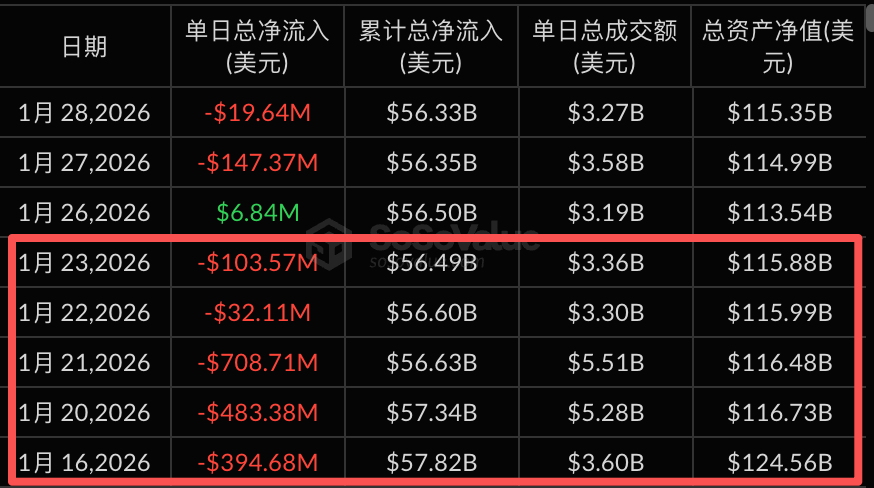
出典:sosovalue
さらに視野を広げて長期的な傾向を確認してみましょう。
2025年7月1日から2026年1月28日までの合計146営業日について分析した結果は以下の通りです。
・マイナスのプレミアムレートが出現した日数:48日、そのうち純流出となった日数は39日で、正確率は81%。
・プラスのプレミアムレートが出現した日数:98日、そのうち純流入となった日数は82日で、正確率は84%。
これがプレミアムレートの真価であり、より多くの人々よりも早く、資金の流れ先を読み取る手がかりとなるのです。
プレミアムレートとは何か
これまで何度も言及してきた「プレミアムレート」とは、一体何でしょうか?
たとえ話を用いて説明しましょう。
BTCは八百屋の裸売りリンゴであり、BTC現物ETFはスーパーで販売されている「リンゴ入りギフトボックス」です。各ボックスにはリンゴが1個入っています。
八百屋で1個100ドルで売られているリンゴの価格が、ETFの純資産価額(NAV)です。
一方、ギフトボックスの価格は、需給バランスによって決まります。
買い手が多く、ボックスが102ドルまで高騰すれば、それはプラスのプレミアムレート(+2%)です。
逆に売り手が多く、ボックスの価格が98ドルまで下落すれば、それはマイナスのプレミアムレート(-2%)です。
つまりプレミアムレートとは、ETFの市場価格がBTCの実勢価格からどれだけ乖離しているかを示す指標です。
プラスのプレミアムレートは市場の楽観的ムードを示し、投資家が積極的に購入しようとしていることを意味します。
マイナスのプレミアムレートは市場の悲観的ムードを示し、投資家が急いで売却しようとしていることを意味します。
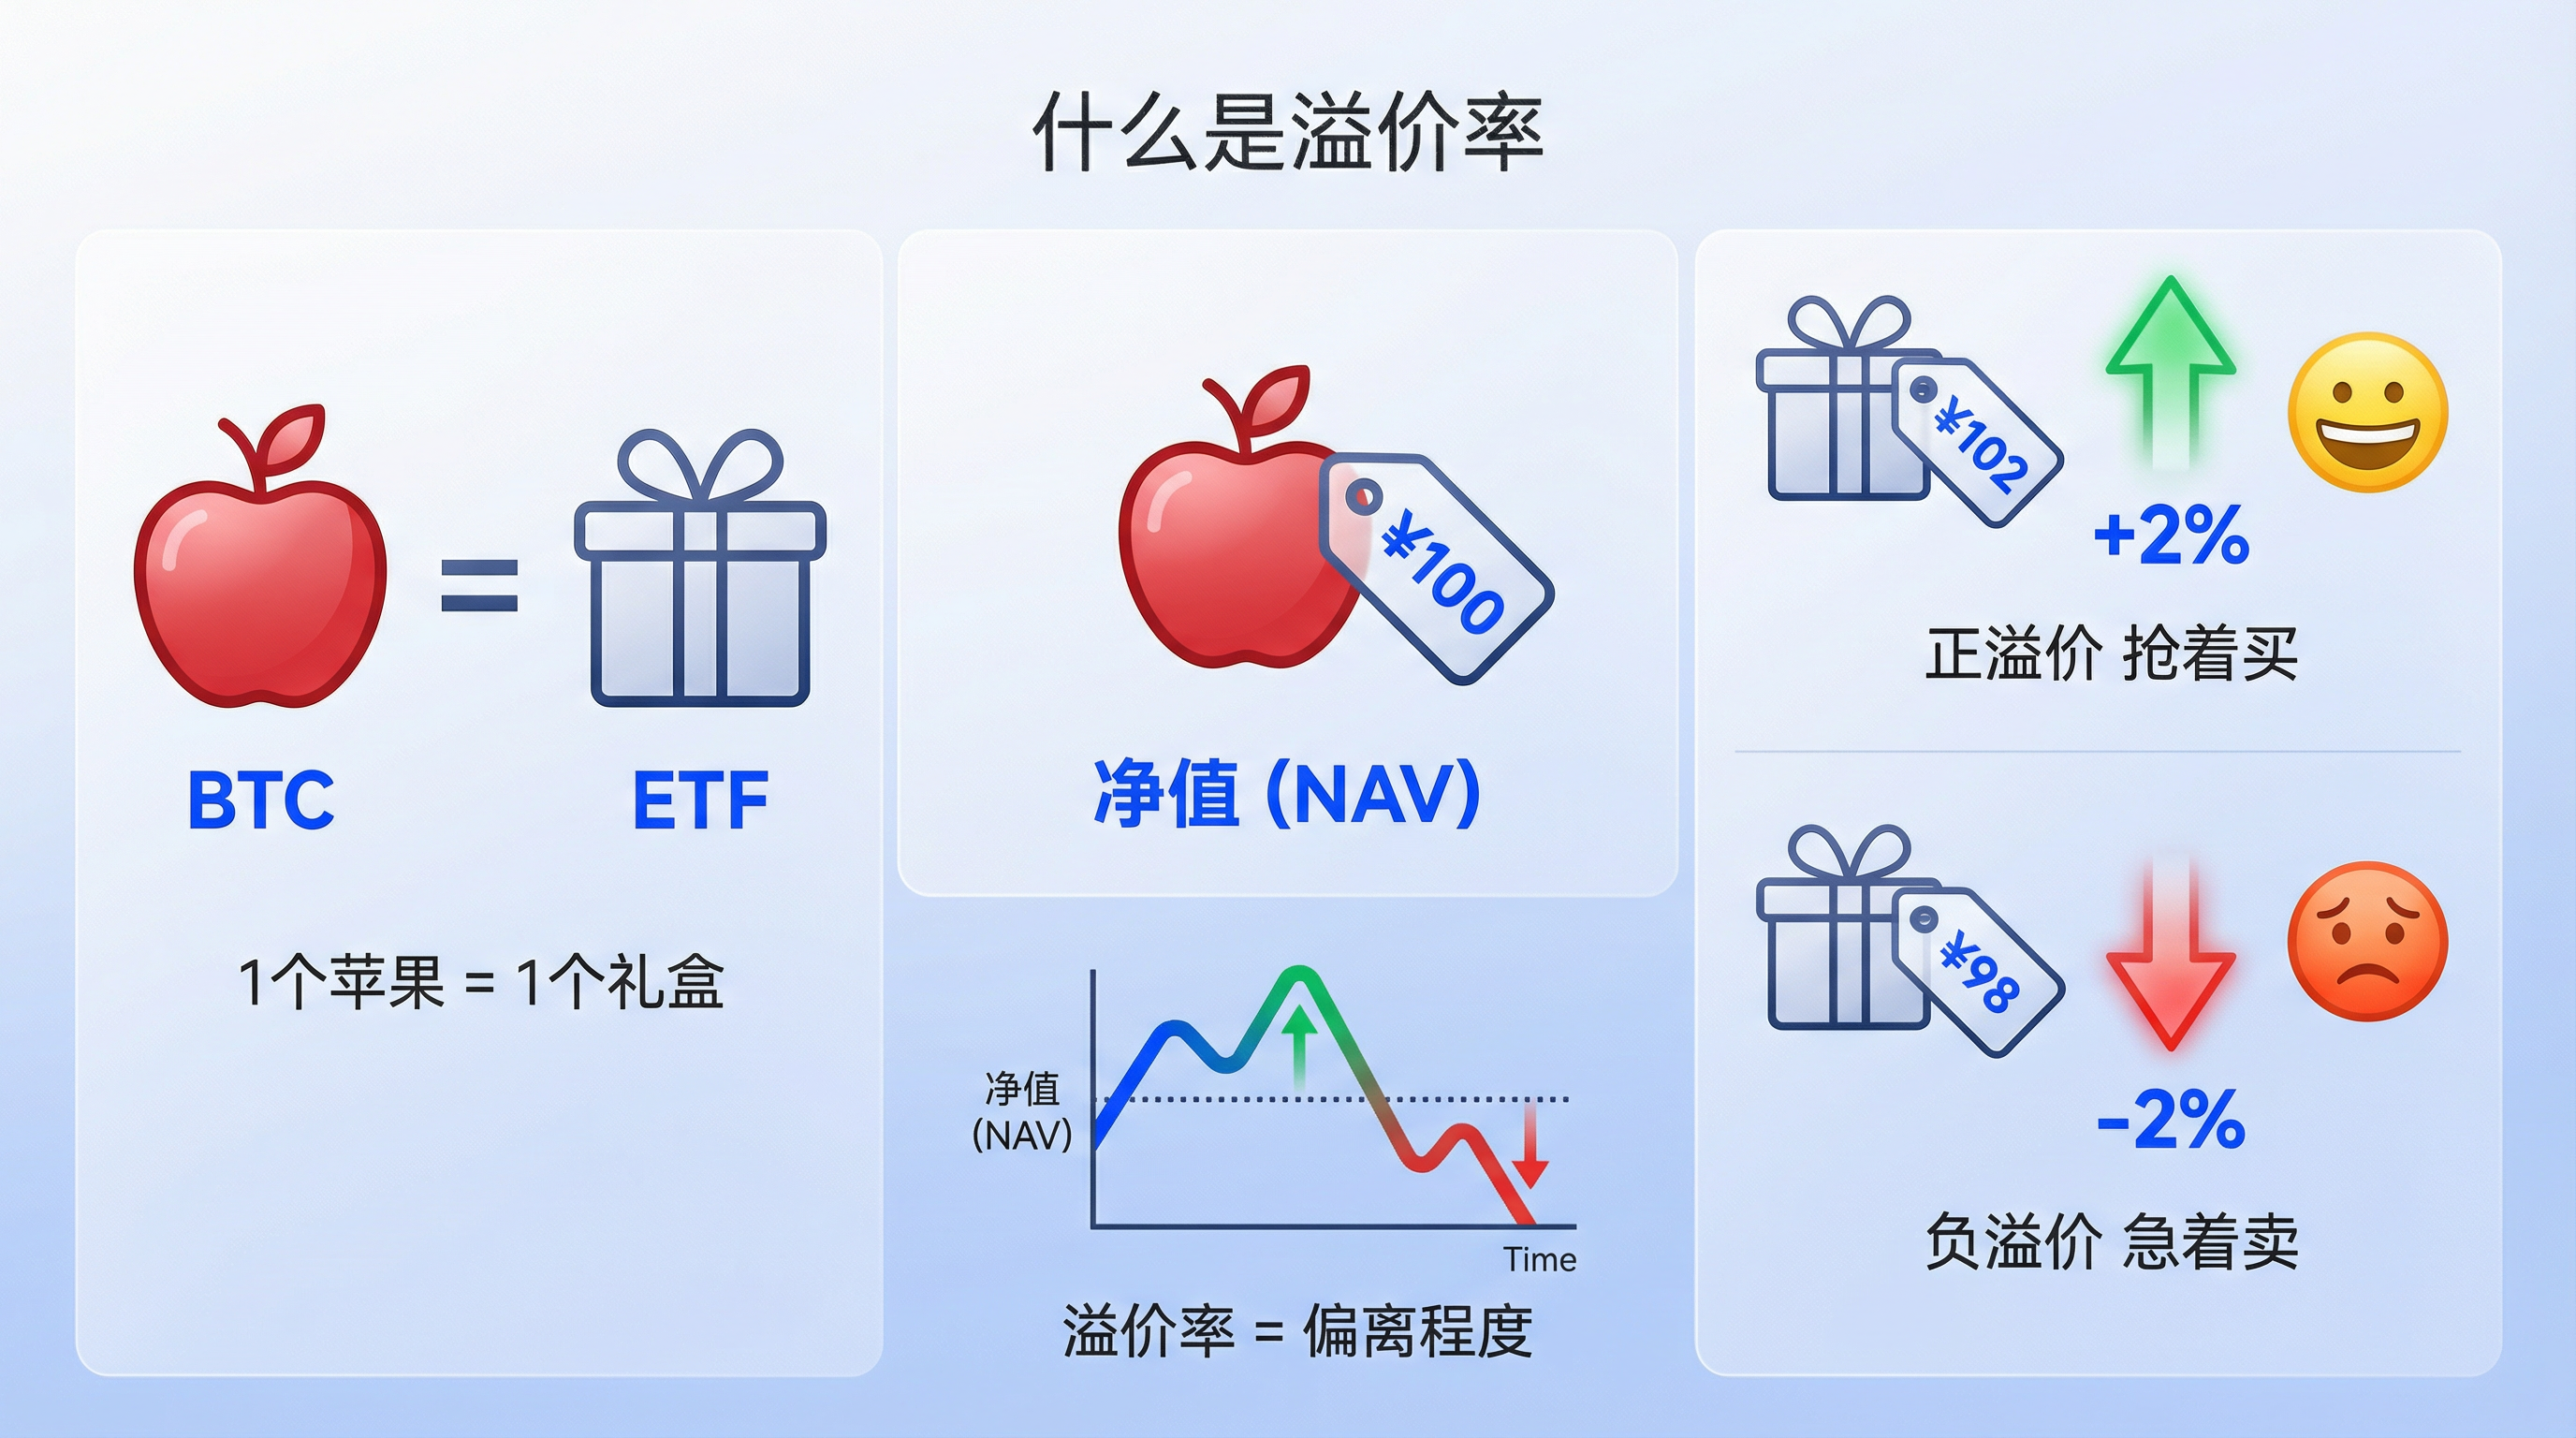
プレミアムレートの正負とETF資金流入・流出の関係
プレミアムレートは単なる市場感情の指標ではなく、資金の流れを実際に駆動する重要な要因でもあります。
ここで鍵となるのは「AP(Authorized Participant:指定参加者)」、すなわち特権を持つ「アービトラージ担当者」です。
APの基本的なロジックは無リスク裁定取引(アービトラージ)です。彼らは一次市場(申込・償還市場)でETF口座を申込み・償還でき、同時に二次市場(取引所市場)でもETFを売買できます。
価格差が生じれば、彼らは即座に裁定取引を行います。
プラスのプレミアムレートが発生し、ボックスの価格がリンゴの価格より高くなった場合、APは一次市場でBTCを購入し、それをETF口座にパッケージ化した後、二次市場で売却して差益を得ます。このプロセスではBTCが購入され、結果として資金が純流入します。
逆に、マイナスのプレミアムレートが発生し、ボックスの価格がリンゴの価格より安くなった場合、APは二次市場でETFを購入し、それを分解してBTCに償還した後、BTCを売却して差益を得ます。このプロセスではBTCが売却され、結果として資金が純流出します。
したがって、論理の流れは以下の通りです:
プレミアムレートの発生→APによる裁定取引の開始→申込または償還の発生→純流入または純流出の形成
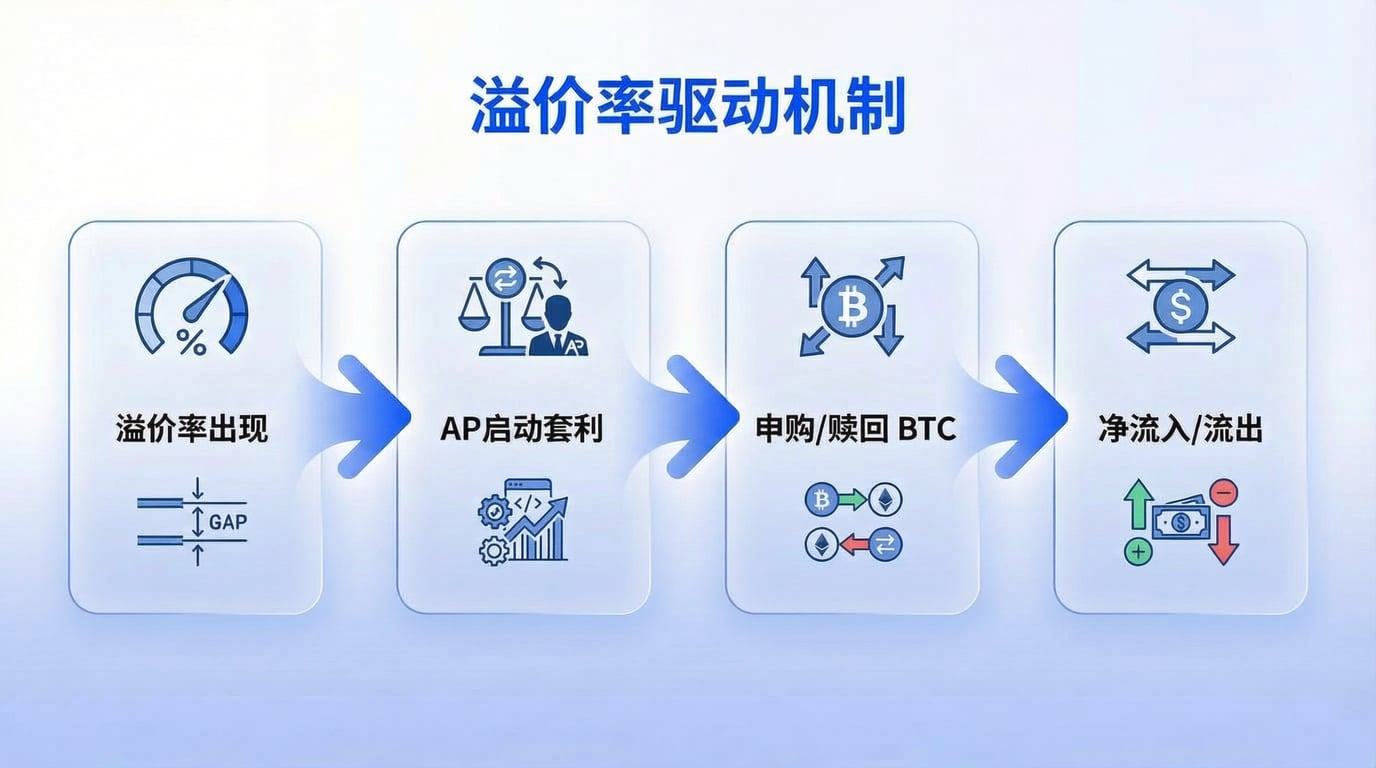
なお、私たちが毎日目にするETF資金データは、取引終了後の翌営業日にようやく公表されます。
一方、プレミアムレートはリアルタイムで確認可能です。それに対して資金データは遅延しています。
だからこそ、プレミアムレートは市場よりも一歩先を読むことができるのです。
プレミアムレートの活用方法
以上で、プレミアムレートとETF純流入・流出の関係性の原理を理解しました。では、これを各自の取引計画にどう活かすべきでしょうか?
まず、プレミアムレートは単体で使用すべき指標ではありません。
これは資金の「方向性」を示すものではありますが、「規模」や「持続性」については何も教えてくれません。
そこで、以下の複数の次元と併せて分析することをお勧めします。
1.単日値よりも、プレミアムレートの継続性が重要
単日にマイナスのプレミアムレートが発生したとしても、それは単なる短期的な変動かもしれません。
しかし、複数営業日にわたって連続してマイナスのプレミアムレートが続く場合は、ほぼ確実に連続した純流出を伴うため、警戒が必要です。
今年1月16日から23日までの5営業日にわたる連続マイナスプレミアムレートは、5日間の純流出を引き起こし、BTC価格は約10%下落しました。
2.極端なプレミアムレートの値に注目
通常、プレミアムレートは±0.5%以内で推移するのが一般的です。
ところが、±1%を突破した場合、市場感情が明確に逸脱しているサインであり、APの裁定取引意欲が高まり、資金の流動性が加速します。
3.価格水準と照らし合わせて判断
高値圏で継続的なマイナスプレミアムレートが見られる場合、それは資金の早期撤退サインである可能性があります。
逆に、安値圏で継続的なプラスプレミアムレートが見られる場合、それは底値圏への資金流入(買い介入)の兆候かもしれません。
プレミアムレート自体は売買判断の根拠にはなりませんが、現在のトレンドを検証したり、トレンドの転換点を事前に察知するための補助ツールとして非常に有効です。
最後に
最後に、いくつかの注意点を提示します。
いかなる指標も「万能の解」ではありません。プレミアムレートの有効性は、APによる裁定取引メカニズムが正常に機能しているという前提に立っています。
極端な相場状況(例:10月11日の暴落など)では、市場の流動性が枯渇し、裁定取引メカニズムが機能停止する可能性があり、プレミアムレートと資金フローの相関性は低下します。
また、プレミアムレートはETF資金動向を観測する「窓の一つ」にすぎません。
熟練した投資家にとって、プレミアムレートはあくまで全体像を構成するピースの一部に過ぎません。
以下の指標と組み合わせて、多角的なクロスバリデーションを行うことをお勧めします:
- ETF保有数量の変化:保有数量の増加は機関投資家のポジション積み増しを示し、減少はポジション解消を意味します。プレミアムレートよりも直接的な指標ですが、データ更新には遅延があります。
- 先物のベース・スプレッドおよびファイナンス・レート:ベース・スプレッドがプラスかつファイナンス・レートが継続的に上昇している場合、買い意欲が過熱しており、市場が過度に楽観的である可能性があります。逆に、空売り優勢を示すサインです。
- オプション市場のプット/コール比率(Put/Call Ratio):プットは下降を予想するオプション、コールは上昇を予想するオプションです。比率の上昇はリスク回避志向の高まりを、下降は楽観的ムードの優勢を示します。
- チェーン上の大口送金および取引所への純流入:BTCの大口送金が取引所へ集中する場合、売圧の高まりを示唆します。逆に、取引所から大口送金が流出する場合、誰かがビットコインを蓄えているサインです。
具体例を挙げましょう。
あなたが以下のような状況を観測したとします:プレミアムレートが連続してマイナス、ETF保有数量が減少、さらに取引所への純流入が増加。
この3つのシグナルは、すべて「資金の撤退」「売圧の蓄積」という同じ方向を指しています。
このような状況では、少なくとも警戒レベルを引き上げ、ポジションサイズを縮小すべきであり、安易な「底値買い」は避けるべきです。
単一の指標だけでは全体像を把握できません。多角的なクロスバリデーションこそが、判断の精度を高める鍵です。
この市場において、観測する次元が多ければ多いほど、情報格差は小さくなりますが、時間差(ラグ)は常に存在します。
誰が資金の流れをいち早く察知できるか——それが、主導権を握る上で決定的な一歩となります。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow















