


IOSG: Панорама on-chain доходности: эволюция от процентных стейблкоинов до криптокредитных продуктов
Авторы: Turbo @IOSG & James @Surf
TL; DR
- В медвежьем рынке продукты с фиксированной доходностью на основе стейблкоинов будут пользоваться большим спросом
- На бычьем рынке TVL всех продуктов растет, но в медвежьем наблюдается резкое расхождение. Инвесторы в медвежьи периоды склонны выбирать более стабильную доходность и сниженные риски базовых активов, что стимулирует рост доходных стейблкоинов
- Протоколы развиваются в направлениях frontend и backend
- Крупные DeFi-протоколы начинают разрабатывать собственные кошельки и мобильные приложения для контроля точек входа. Криптоиндустрия переходит в эпоху приложений, розничные пользователи смогут получать финансовые услуги через мобильные приложения
- Потребность новых L1/L2 и DeFi-проектов во собственных стейблкоинах будет стимулировать развитие доходных протоколов по модели «backend», создавая огромный спрос на них
- Снижение ставок, падение доходности казначейских облигаций и появление альтернативных источников доходности RWA
- Ожидаемое снижение ставок приведет к падению доходности госбонгов США. Это заставит стейблкоины шире включать активы RWA в структуру базовых активов
- Бизнес-процессы и финансовые инструменты реального мира могут стать надежным источником дохода и выступать специфическим преимуществом доходных протоколов даже при слабом frontend-направлении.
当前链上收益全景
Мы проанализировали 18 продуктов ончейн-доходности, охватывающих различные источники генерации дохода. В число исследуемых входят токенизированные казначейские облигации и их деривативы, нативный стейкинг (ETH/SOL), токены ликвидного стейкинга (LST) от Lido и Jito, доходные стейблкоины (sUSDe, SyrupUSD), модели распределения доходов протокола (JLP, SKY), DeFi-стратегии и экосистемные стимулы (Lido GGV, SIUSD/LIUSD, asBNB), LP на DEX (Uniswap), маркетмейкинг (HLP) и продукты RWA (PRIME, USDai, USP). Для каждого продукта статья содержит оценку по таким параметрам, как APY, ликвидность, время вывода средств и ключевые риски.
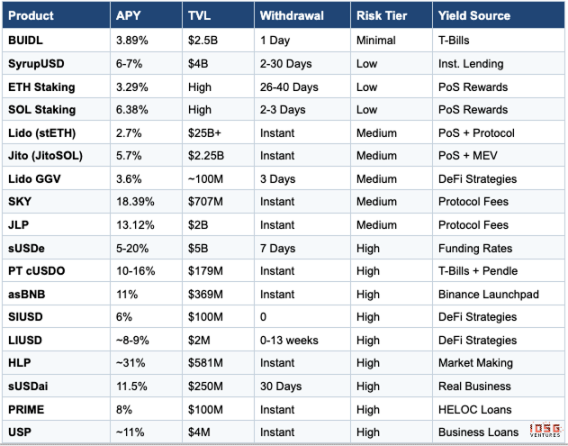
▲ Источник: IOSG; данные по состоянию на ноябрь 2025 г., данные по USP, SIUSD, LIUSD — январь 2026 г.
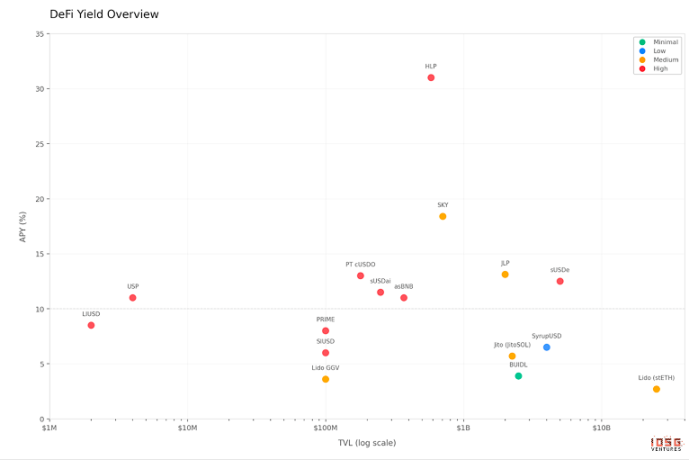
▲ Источник: Surf
收益模式
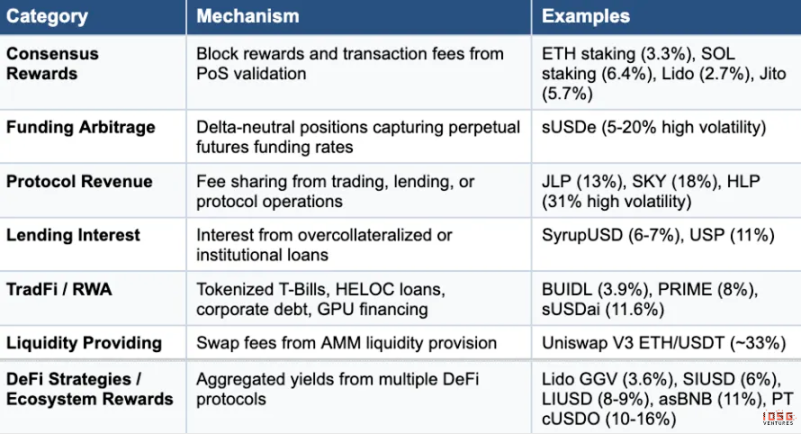
Ончейн-доходность формируется через восемь различных механизмов, каждый из которых имеет свои показатели доходности, уровни риска и степень чувствительности к рыночным условиям:
Вознаграждения за консенсус (стейкинг ETH/SOL, LST) обеспечивают стабильную, гарантированную на уровне протокола доходность. Стратегии арбитража фандинга и доходы протоколов подвержены рыночным циклам: сильны в бычьи периоды, сжимаются в медвежьи. Доходность кредитования и RWA включает контрагентский риск, но остается относительно стабильной. Поставщики ликвидности (LP) захватывают торговые комиссии. DeFi-стратегии и экосистемные стимулы агрегируют доходы нескольких протоколов, неся при этом риски смарт-контрактов.
风险分层
Продукты характеризуются четырьмя основными категориями рисков:
- Риск протокола: технологические риски, включая уязвимости смарт-контрактов
- Риск контрагента/участника: зависимость от централизованных субъектов или офчейн-участников
- Стратегический риск: экспозиция к колебаниям цен на активы или сбоям в работе стратегии
- Ликвидность: глубина TVL и механизмы вывода средств
К слогу с минимальным риском относятся токенизированные казначейские облигации и зрелые платформы кредитования. Продукты низкого риска, такие как нативный стейкинг и деривативы ликвидного стейкинга, включают риск смарт-контрактов, однако их код уже крайне зрелый, что снижает этот риск. Продукты среднего риска усложняют архитектуру протокола за счет агрегации DeFi-стратегий или моделей распределения доходов, одновременно сталкиваясь с волатильностью токенов и изменением доходности. Продукты высокого риска несут наложенные друг на друга множественные угрозы: стратегии фандинга страдают от снижения доходности в медвежьи периоды, Vaults для маркетмейкинга подвергаются риску манипуляций на рынке, а новые RWA-протоколы привлекают сторонних участников, что ведет к непрозрачности и ограниченной ликвидности.
关键结论与链上收益的未来
以稳定币为基础 / 相对固定利率产品是熊市的首选
Мы подробно проанализировали динамику TVL и APY различных продуктов доходности в бычьи и медвежьи периоды. В качестве репрезентативных образцов были выбраны: stETH (стейкинг), JitoSOL (стейкинг), sUSDS (кредитование), WETH/USDT (LP на Uniswap DEX), SyrupUSDC (кредитование Maple) и sUSDE (стратегия Ethena по арбитражу фандинга). Бычий тренд длился примерно с июня по октябрь, после чего рынок перешел в медвежью фазу.
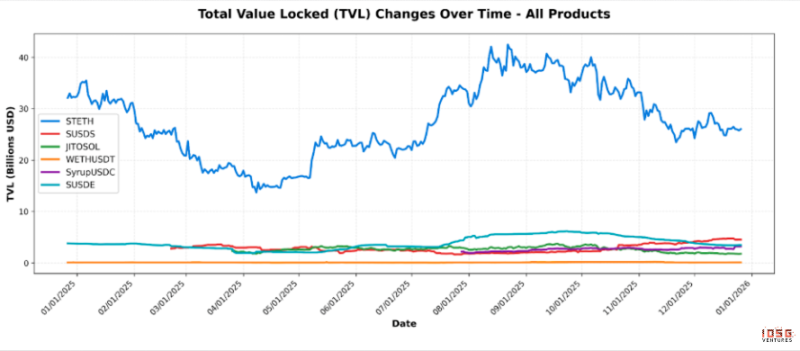
▲ Источник: DeFiLlama
По данным TVL, в бычьи периоды блокированная стоимость росла по всем продуктам. Однако в медвежьи времена TVL stETH, sUSDE и JitoSOL сократился, тогда как TVL sUSDS и SyrupUSDC увеличился.
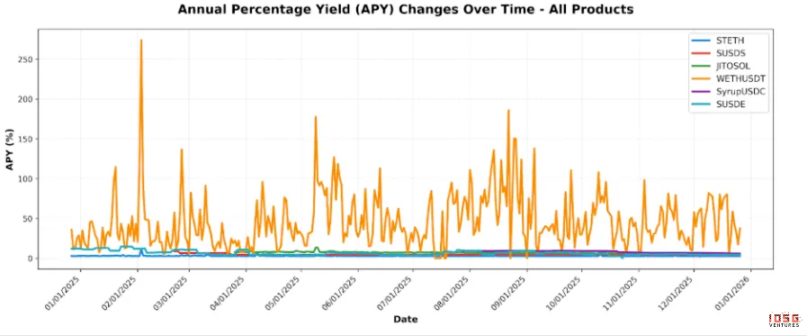
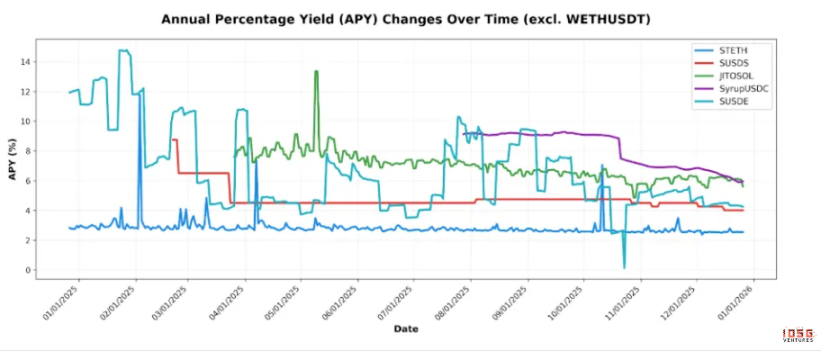
▲ Источник: DeFiLlama
Доходность (APY) пула WETH/USDT и stETH оставалась относительно стабильной в разных рыночных условиях. APY JitoSOL, SyrupUSDC, sUSDE и sUSDS также снизились, причем наиболее заметное падение пришлось на sUSDE и SyrupUSDC. Графики также демонстрируют: чем выше APY, тем выше волатильность. APY sUSDS больше зависит от управленческих решений (governance), а не от рыночной конъюнктуры, поэтому в основном сохраняет стабильность.
В целом, продукты доходности на базе стейблкоинов привлекут больше внимания в медвежьи периоды и обеспечат более высокую ликвидность. Продукты, не обеспеченные стейблкоинами, столкнутся со снижением TVL в медвежий рынок из-за падения цен на базовые активы. Инвесторы также предпочитают более стабильную доходность и сниженный риск базовых активов, что дополнительно стимулирует рост TVL доходных стейблкоинов.
В медвежьи периоды более рациональным выбором остаются продукты с относительной фиксированной ставкой. Несмотря на отсутствие прямой рыночной зависимости, APY sUSDS остается стабильным и предсказуемым в среднесрочной перспективе. APY sUSDE чрезмерно волатилен из-за влияния рыночных условий и может резко упасть в медвежьи периоды, что делает его менее предпочтительным.
Это также подчеркивает, что при оценке ончейн-доходности одних лишь показателей APY недостаточно для полного понимания потенциальной отдачи. Базовые активы играют решающую роль в определении фактической эффективности, особенно для таких продуктов, как JLP (индексный фонд SOL/BTC/ETH), asBNB и SKY. В этих случаях волатильность цены токена обычно превышает саму доходность по APY, делая выбор актива столь же важным, как и уровень процентной ставки. Тем не менее, некоторые инвесторы могут снизить этот риск с помощью хеджирования: например, открывая короткие позиции по эквивалентному базовому активу на CEX или DEX, они изолируются от ценовой волатильности и фиксируют только доход от начисления процентов.
协议向前端与后端发展
Ранее стейблкоины были отличным бизнесом с отличным денежным потоком благодаря доходности казначейских облигаций на уровне 4%. Однако доходные стейблкоины — это продукты, передающие почти 100% дохода от гособлигаций пользователям, что создает определенные вызовы для традиционных стейблкоинов. С 2024 года доля рынка доходных стейблкоинов неуклонно растет. Если сравнить предложения трех крупнейших стейблкоинов с нативной доходностью и трех крупнейших без нативной доходности (USDT, USDC, PYUSD, USDe, USDS, USDY), то доля стейблкоинов с собственной доходностью выросла с 0,1% до 7,6%, достигнув пика в 11,5%.
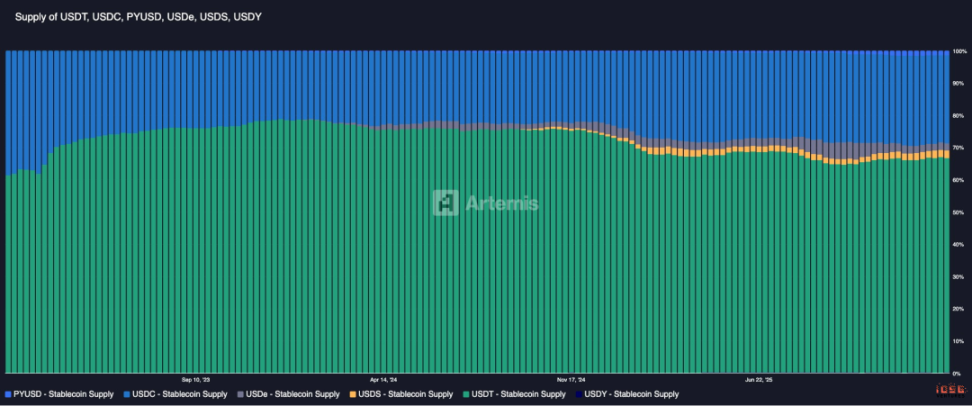
▲ Источник: Artemis
Именно поэтому многие DeFi-протоколы начали контролировать точки притока трафика и искать собственные каналы дистрибуции. Ряд крупных DeFi-протоколов разрабатывает собственные кошельки или мобильные приложения для управления точками входа.
Это также указывает на новую тенденцию: криптоиндустрия входит в эпоху приложений. Розничные пользователи смогут получать финансовые услуги через мобильные приложения, что станет более удобным способом входа в Web3 для пользователей Web2. Эти приложения также могут предоставлять услуги без мнемонических фраз (seed-фраз), снижая порог обучения.
Потребность блокчейнов L1 и DeFi-проектов во собственных стейблкоинах станет важным катализатором будущего роста доходных протоколов. Это также может продвинуть доходные протоколы к модели «backend».
Учитывая текущую ситуацию со снабжением стейблкоинами, если все блокчейны L1 запустят собственные стейблкоины вместо опираться на USDT или USDC, их выручка может вырасти в 2–3 раза. Это создает мощные стимулы для разработчиков проектов. Тренды уже очевидны: MegaETH, Jupiter, Hyperliquid и BNB разрабатывают собственные стейблкоины, что породит колоссальный спрос на доходные протоколы.
Компания Ethena уже увидела эту тенденцию. Они предлагают услугу «стейблкоин как сервис» (Stablecoin-as-a-Service), доставляя доходность от казначейских облигаций этим проектам. Протоколы и сети, внедряя собственные стейблкоины, способны генерировать существенные потоки стабильного дохода.
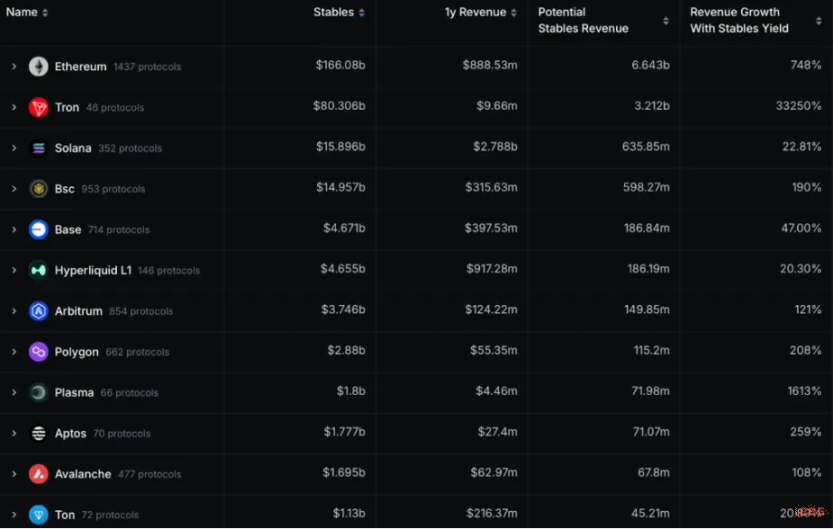
▲ Источник: DeFiLlama
降息,国债收益下降与代替性 RWA 收益源的崛起
Под влиянием денежно-кредитной политики США ландшафт ончейн-доходности также претерпит изменения.
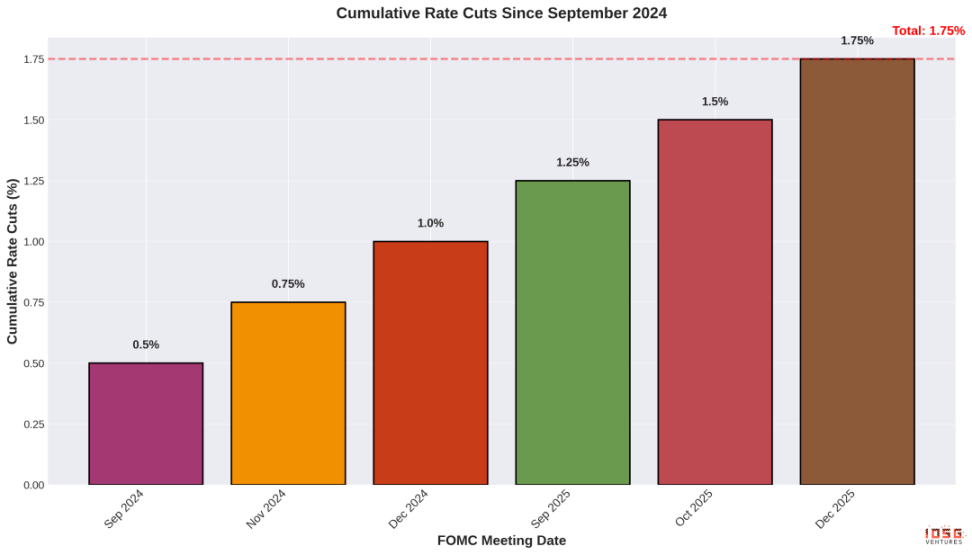
▲ Источник: FOMC
Президент Трамп выдвинул кандидатуру Кевина Уорша на пост председателя Федеральной резервной системы взамен Джерома Пауэлла. В случае утверждения передача полномочий, вероятно, состоится в мае 2026 года.
Назначение нового председателя ФРС, как ожидается, ускорит процесс снижения ставок и приведет к снижению доходности казначейских векселей США (T-Bills).
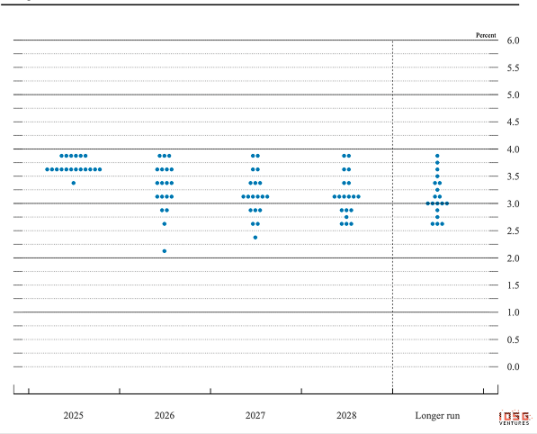
▲ Источник: Оценки участников FOMC относительно оптимальной денежно-кредитной политики: середина целевого диапазона или целевой уровень учетной ставки Фондов федеральных резервов; 10 декабря 2025 г.
Это побудит стейблкоины включить более широкий спектр активов RWA в состав базовых активов, тем самым диверсифицировав их структуру. PRIME от компании Figure является типичным примером вывода на блокчейн доходности HELOC. HELOC (кредитная линия под залог недвижимости) — это вид займа, позволяющий владельцам жилья брать в долг под залог недвижимости, использовать средства и возвращать их по мере необходимости. Держатели токенов PRIME предоставляют финансирование для кредитов HELOC под фиксированную доходность 8%.
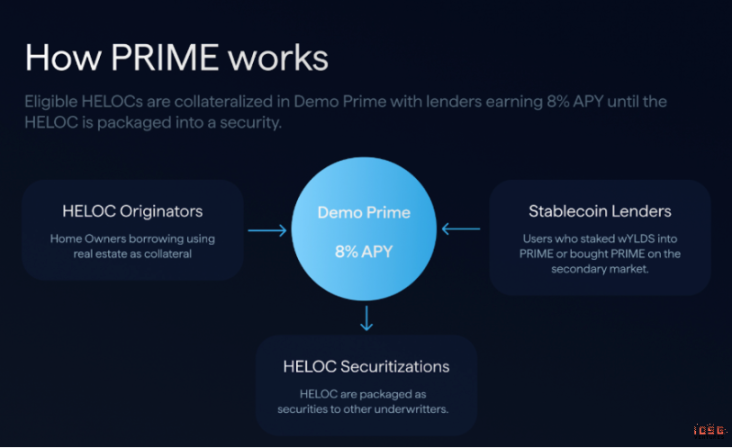
▲ Источник: Kamino
Существует еще один класс проектов, использующих вывод бизнеса реального мира на блокчейн в качестве источника дохода. USDai представляет собой вариант токенизации финансирования GPU. Источником дохода USDai служат погашения кредитов заемщиками, а именно ежемесячные платежи операторов GPU-инфраструктуры после получения финансирования под залог аппаратного обеспечения GPU.
Частное кредитование также привлекает все большее внимание и становится надежным источником привлекательной APY. Проекты вроде Craftt и Pareto позволяют ончейн-пользователям зарабатывать доход, предоставляя займы институциональным клиентам и корпорациям. Такая доходность также опирается на прочную основу бизнеса в реальном мире.
Эти примеры показывают, что бизнес-модели и финансовые инструменты реального мира могут стать надежным источником дохода. Даже при слабой поддержке frontend-интерфейса это способно стать уникальным преимуществом доходных протоколов.
В условиях жесткой конкуренции крипто-нативные источники доходности становятся всё важнее. Продукты, предоставляющие эксклюзивные потоки дохода, обладают особой ценностью. Например, asBNB дает доступ к доходности Binance Launchpad, который доступен исключительно внутри экосистемы BSC.
Также привлекательными остаются модели распределения доходов, если они опираются на прозрачные фундаментальные показатели поступления средств. Успех JLP и HLP демонстрирует, что пользователи готовы направлять средства в продукты, напрямую распределяющие реальные доходы протоколов.
机构采用链上收益:端到端服务与 Crypto 信用产品 (优先股)
Волна институционального принятия означает, что множество организаций постараются максимизировать ончейн-доходность или крипто-выручку. Ключевым фактором здесь станет предоставление сквозных (end-to-end) сервисов.
Сквозные сервисы DeFi-протоколов
Например, Ether.fi предлагает институциональные услуги стейкинга с акцентом на сквозное управление активами. Компания предоставляет оба варианта стейкинга — некостодиальный и костодиальный, а также услугу «высокого уровня обслуживания» (white-glove). Это сквозной сервис стейкинга, работающий в контролируемой среде и включающий ежегодный аудит, соответствие требованиям KYC и ежемесячную отчетность. Данный ETH-фонд также зарегистрирован как инвестиционный фонд согласно нормативам Каймановых островов (CIMA). Помимо стейкинга, институциональные клиенты могут участвовать в кредитовании DeFi и получать фиксированную доходность от других протоколов.
Преференциальные акции являются крипто-аналогом «казначейских облигаций» и выступают важным механизмом распределения крипто-доходности среди институтов
Префы Digital Asset Treasury (DAT) как путь получения ончейн-доходности институциями недооценены. По своей сути, это кредитный долговой инструмент на базе криптоактивов, родственный государственным облигациям. Государственные облигации создаются на основе суверенного кредита и потенциала государства, тогда как компании DAT формируют кредитный рынок на основе криптоактивов, а префы выступают продуктом этого кредитного рынка. Префы обеспечивают традиционные институты крипто-доходностью через выплату дивидендов. Выделяют два основных типа доходности: долгосрочный совокупный среднегодовой темп роста (CAGR) и доходность DeFi, включая стейкинг.
Продукт STRC от Strategy обеспечивает годовую дивидендную доходность на уровне 11,5% с возможностью выплаты наличными ежемесечно и торгуется на большинстве крупных брокерских платформ. Основой Strategy выступает CAGR биткоина. Их тезис заключается в том, что BTC является хеджем от инфляции, а реальная инфляция оценивается примерно в 8%. STRF и аналогичные префы, такие как STRD и STRK, транслируют инвесторам доходность от защиты от инфляции. Инвесторы также могут выбрать STRK с доходностью 8%, имея возможность конвертации в MSTR для захвата большего апсайда биткоина.
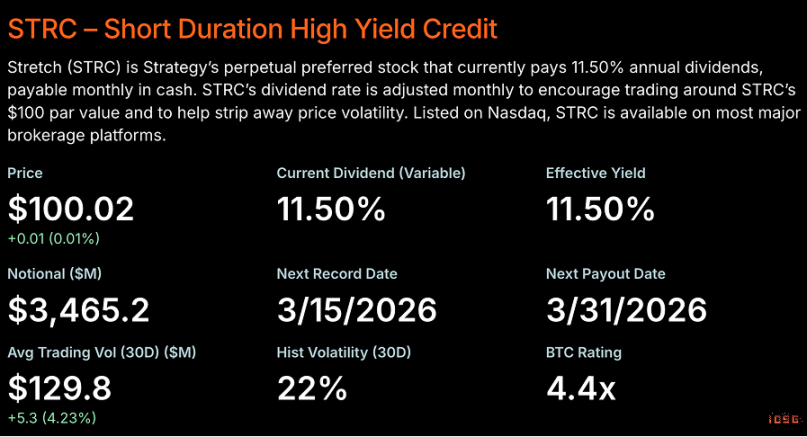
▲ Базовая информация о STRC; Источник: Strategy
В традиционных финансах существуют схожие антиинфляционные инструменты, такие как TIPS (казначейские инфляционно-защищенные ценные бумаги, выпускаемые государством). Стоимости TIPS растут вместе с инфляцией и падают при дефляции. Корректировка индекса TIPS производится на основе данных Индекса потребительских цен (CPI), публикуемых Бюро трудовой статистики США. Несмотря на то, что номинальная ставка по TIPS ниже фактического уровня инфляции (2,7% против ~8%), речь идет об реальной доходности за вычетом инфляции. Поскольку основной капитал индексируется на уровень инфляции, реальная доходность достигает около 4%.
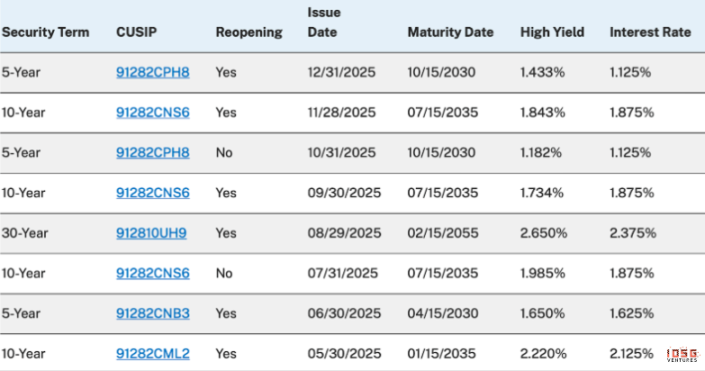
▲ Ставка по TIPS; Источник: Treasurydirect.gov
Примечательно, что проекты стейблкоинов, подобные Saturn Labs, выводят на блокчейн стабильную доходность DAT в качестве источника дохода для своих стейблкоинов. В эпоху цифровых активов и цикле снижения ставок ФРС это может стать ончейн-альтернативой государственным облигациям.
Дивиденды префов также могут служить механизмом распределения агрегированной ончейн-доходности акционерам. Solana DAT Forward Industries простействует практически весь свой портфель SOL (более 6,87 млн токенов) в стейкинг, генерируя порядка 7% доходности от стейкинга. Кроме того, около 25% их SOL конвертировано в fwdSOL (LST) для расширения возможностей DeFi-ликвидности и заработка. Хотя компания еще не объявила о распределении этой доходности через префы, она обладает потенциалом выплачивать около 7% и генерировать более высокую доходность за счет ончейн-протоколов. DeFi Development Company предлагает бессрочные префы серии C с годовой дивидендной ставкой 10%. Учитывая текущую ончейн-доходность и ставки стейкинга SOL, компания способна обслуживать эти дивидендные обязательства.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures
















