Ликвидация позиций с плечом, давление продаж ETF сохраняется: ончейн-реальность вокруг линии защиты 64 тыс. долларов
Автор: Glassnode Insights
Перевод: TechFlow
TechFlow: После более чем месяца тесной боковой консолидации крипторынок в уикенд столкнулся с новым жестким витком ликвидации избыточных позиций. Биткоин за неделю обвалился примерно на 13%, временно пробил уровень $63000 вниз, продемонстрировав самые сильные однодневные колебания за последние месяцы.
В отчете Glassnode о рыночной пульсации за 47-ю неделю отмечается, что хотя перегретые позиции с кредитным плечом на рынке деривативов практически полностью очищены, продолжающийся вывод средств инвесторами спотовых ETF подталкивает весь сектор к ключевой критической точке. Средний показатель MVRV для позиций в ETF уже приблизился к уровню безубыточности 1.0.
Данные микроструктуры блокчейна показывают, что давление убытков в основном сосредоточено на новых игроках, вошедших в рынок недавно, а краткосрочные держатели в целом перешли в состояние нереализованных убытков. В данной статье мы всесторонне анализируем офчейн-деривативы и ончейн-фундаментальные индикаторы, чтобы прояснить реальную структуру распределения активов после текущего сильного падения.
Обзор рынка: Стихия ликвидации рычагов и массовая фиксация убытков
В понедельник биткоин торговался вблизи отметки $64000, завершив предыдущую неделю суммарным снижением около 13%. Это резкое падение началось в прошлый четверг и дополнительно ускорилось в выходные. В течение дня в субботу цена временно опускалась ниже $63000, установив промежуточный минимум с конца августа.
Эта концентрация продаж быстро ликвидировала крупные позиции с плечом, накопленные на рынке деривативов за прошедшие недели. Объем открытых позиций по бессрочным фьючерсам (Perpetual Open Interest) снизился до нижней границы диапазона наблюдений, а ставка финансирования лонгов, находившаяся несколько недель подряд в зоне предупреждений, наконец резко охладилась и вернулась в нейтральную область.
Тем временем инвесторы американских спотовых ETF продолжили тенденцию к чистому оттоку, фиксируя вывод средств в каждый торговый день прошлой недели. Общий показатель MVRV для ETF быстро опустился до 1.06, предельно приблизившись к линии совокупной безубыточности держателей.
Фундаментальная активность в блокчейне по-прежнему находится на относительном высоком уровне: число ежедневных активных адресов и масштабы крупных переводов сохраняют устойчивость. Однако бумажные убытки лежат практически исключительно на группах холдеров, закупивших активы в последние месяцы; краткосрочные держатели в полном объеме перешли в зону нереализованных убытков, а объемы реализованного потерь зафиксировали максимум с июля текущего года.
Офчейн-показатели деривативов: Позиции по фьючерсам на минимуме и всплеск спроса на пут-опционы
Анализируя агрегированные данные со стороны спота и деривативов офчейн-мониторинга, видно, что рынок после вымывания через продажи начал демонстрировать явные признаки снятия рисков.
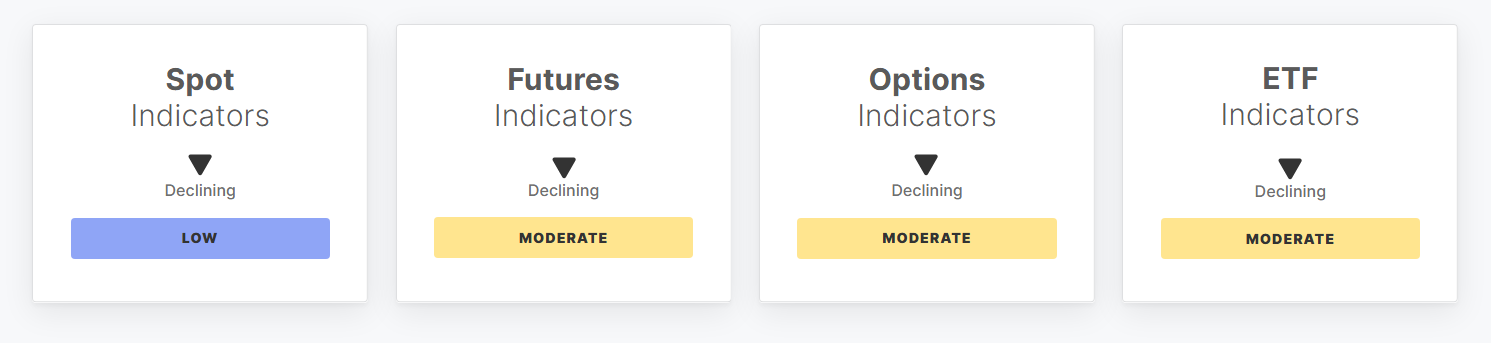
Рис.: Панель ключевых показателей биткоина: офчейн-спот, фьючерсы, опционы и спотовые ETF
Индикатор спотовой динамики (Price Momentum) рухнул на 36,1 % с 35,6 неделей ранее до 22,8. После пробоя нижнего диапазона в прошлую среду он продолжил снижение, зафиксировав самые слабые показатели с августа.
Суммарный дифференциал объема сделок на споте (Spot CVD) ухудшился с -$51,5 млн до -$133,7 млн. Активные продажи на споте в период с четверга по субботу проявили ярко выраженную агрессивность, пока лишь в воскресенье их интенсивность начала постепенно снижаться.
Общий объем открытых позиций по фьючерсным контрактам (Futures Open Interest) снизился на 7,2 % по сравнению с прошлой неделей до $34,2 млрд, также коснувшись нижней границы диапазона. Давление активных продаж по бессрочным фьючерсам (Perpetual CVD) расширилось с -$493 млн до -$1,4 млрд, что отражает двойное давление на спекулятивных лонгов из-за принудительных ликвидаций и активное взятие стоп-лоссов.
На рынке опционов смещение 25-Delta Skew значительно увеличилось на 30,9 %, поднявшись до 13,7, обновив рекорды премии за пут-опционы с августа. Это свидетельствует о крайне высоком спросе на опционы Put вне денег для хеджирования нисходящих рисков.
Несмотря на незначительное сужение еженедельного чистого оттока американских спотовых ETF до -$995,4 млн, он все еще находится на дне диапазона; недельный объем торгов снизился до $11,5 млрд, при этом институциональные портфельные игроки в моменты смены тренда продолжают придерживаться осторожной защитной тактики.
Ончейн-фундаментальный анализ: Нереализованные убытки краткосрочных держателей и пик доли спекулятивного капитала
Если углубиться в базовые ончейн-данные, безопасность сети и трансферты активов продолжают работать стабильно, однако структура ликвидности запасов капитала и прибыли/убытков претерпела глубокие изменения.
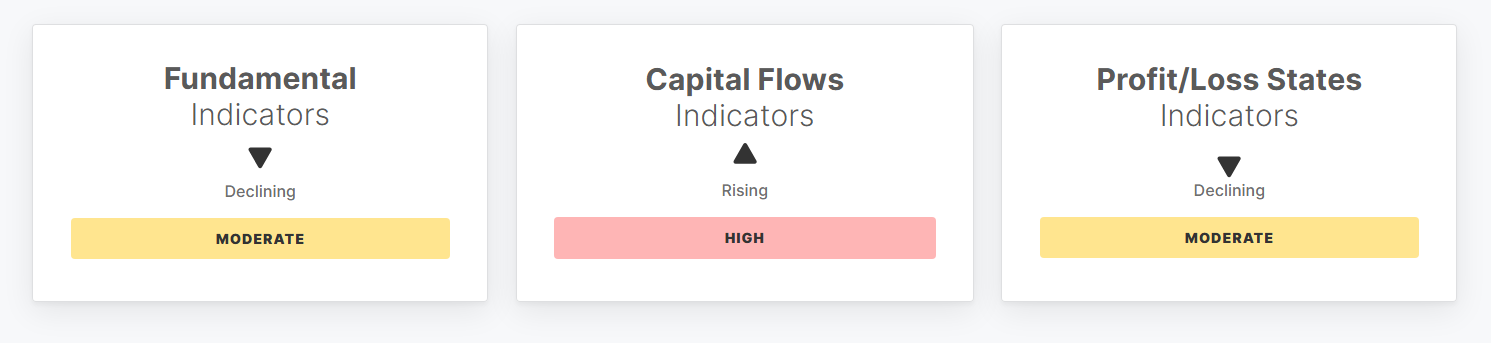
Рис.: Ключевая панель ончейн-фундаментальных показателей биткоина, потоков капитала и состояния нереализованной прибыли/убытка
Масштабы ончейн-переводов и активности остаются высокими: размер ежедневных переводов с поправкой на реальные данные вырос на 3,6 % до $5,4 млрд, приблизившись к верхней границе диапазона; число ежедневно активных адресов во всей сети составило около 659,7 тыс., слегка снизившись после пика середины недели, но в целом оставшись в здоровых пределах.
Однако ежемесячный рост Реализованной капитализации (Realized Cap) практически остановился, резко упав с 0,43 % неделей ранее до 0,04 %, что означает существенное замедление потока внешнего нового капитала.
Соотношение предложения краткосрочных держателей к долгосрочным (STH to LTH Supply Ratio) незначительно выросло до 15,1 %, а доля «горячих» денег в общей капитализации (Hot Capital Share) сохранилась на высокой отметке 22,0 %, что свидетельствует о сохранении значительной торговой доли недавними покупками за последние три месяца.
Что касается состояния прибыльности/убыточности, доля монет в сети, находящихся в плюсе, снизилась с 60,4 % до 55,3 %. Относительная прибыль/убыток краткосрочных держателей (STH-NUPL) сменила знак с положительного на отрицательный, опустившись до -7,4 %, что исторически обычно соответствует типичному диапазону передачи позиций на этапе капитуляции.
Перспективы и ключевые точки наблюдения
Интегрируя множество ончейн-показателей и данных деривативов, можно заключить, что данный резкий обвал по своей сути является процессом деверификации, спровоцированным совокупным воздействием непрерывного сокращения позиций в спотовых ETF, каскадной ликвидации краткосрочных спекулятивных лонгов и макроэкономического роста аппетита к риску.
На текущий момент объемы открытых позиций по фьючерсам и ставки финансирования уже вышли из опасной зоны перегрева, а чистые риски использования кредитного плеча на уровне деривативов были достаточно тщательно устранены. Тем не менее именно то, когда чистый отток средств по спотовым ETF изменится с отрицательного на положительный, и будут ли лимитированные убытки краткосрочных холдеров распространяться на сторонников долгосрочных стратегий DCA, станет определяющим фактором в вопросе формирования прочной базовой структуры вокруг уровня $64000.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @glassnode