Криптовалютным биржам больше не нужна криптовалюта
Автор: Сяо Бин
После новой волны падений инвесторы в криптовалютах вновь погрузились в состояние глубокого медвежьего рынка.
Многие до сих пор придерживаются упрямой мысли: если биткоин провалится ниже критической отметки, а альткоины полностью вымрут, то таким ведущим биржам, как Binance, просто нечего будет есть, и рано или поздно им придется самим выходить на рынок, чтобы поддержать цены и спасти ситуацию.
Возможно, это иллюзия, которая стремительно теряет всякую ценность.
Криптоиндустрия переживает крайне скрытый кризис, угроза которому исходит уже не от внешнего регулирования или хакерских атак, а от самого центра отраслевой власти — криптобирж.
Пока альткоины погружаются в затяжную зиму истощения ликвидности, торговые платформы ради сохранения доходов от комиссий уступают главные позиции на витринах акциям Nvidia, Tesla и индексу S&P 500.
Криптовалютные биржи своими руками совершают коммерческое перемещение в сторону «дематериализации крипто».
Лидеры на-chain первыми сменили предпочтения: треть объёмов Hyperliquid теперь принадлежит «американским акциям»
Чтобы проследить сдвиг фокуса деятельности бирж, децентрализованная площадка для бессрочных контрактов Hyperliquid стала первым протестированным образцом.
Год назад Hyperliquid была чистой криптоказино.
Переломный момент наступил после обновления протокола HIP-3: платформа позволила сторонним разработчикам запускать бессрочные контракты на отдельные акции, индексы, сырьевые товары и валюту, а также предоставила этим традиционным активам доступ к единому маржинальному счету в USDC вместе с контрактами на биткоин.
Трейдеры проголосовали реальными деньгами.
Данные Datawallet и on-chain метрик показывают, что по состоянию на конец третьего квартала 2026 года объем торговли бессрочными контрактами Hyperliquid за последние 30 дней достиг 216,9 млрд долларов США. При этом совокупный оборот рынков акций, товаров и индексов, управляемых внешними билдерами, превысил 548 млрд долларов США, закрепившись примерно на отметке 30% от общего объема торгов.
В пиковые периоды торговли июля 2026 года доля внекрипто активов иногда достигала 51%, напрямую обогнав саму криптовалюту.
Изменения структуры позиций также красноречиво говорят о ситуации.
В открытых позициях Hyperliquid доля активов реального мира (RWA) взлетела с 6% в начале года до 24%.
Внутри секторов акций и товаров доля оборота бессрочных контрактов на отдельные акции достигла 67%, при этом такие технологические гиганты американского рынка, как Nvidia (NVDA), стали самыми активными объектами ставок ончейн-капитала. Платформа даже запустила круглосуточные pre-market контракты для непубличных частных компаний, таких как SpaceX и Anthropic.
«Революция американских акций» со стороны централизованных гигантов
После того как on-chain протоколы отладили свою бизнес-модель, централизованные биржи (CEX) начали внедрять эти решения гораздо быстрее, чем кто-либо мог ожидать.
Согласно отчету статистики CryptoQuant, с конца февраля по конец октября 2026 года наблюдался взрывной рост объемов торгов токенизированными акциями среди 16 ведущих мировых бирж.
Только одна Binance за этот период зафиксировала оборот по токенизированным акциям на уровне около 676 млрд долларов США, что составило почти 60% средних дневных объемов всего рынка, а суточный пик продаж достиг 12,1 млрд долларов.
Если приблизить объектив к только что прошедшей неделе, эта структурная инверсия выглядит еще более поразительно.
Данные, собранные крипто-KOL Bidao за пять нормальных торговых дней на американском рынке с 9 по 13 ноября (без учета выходных), показывают, что общий оборот фьючерсных контрактов Binance достиг 335,83 млрд долларов США, а внутренняя структура рынка радикально изменилась:
- Основные фьючерсные контракты BTC и ETH: объем торгов составил 135,27 млрд долларов США, что составляет 40,28%.
- Секция TradFi (американские акции и сырьевые товары) (237 контрактов): объем торгов достиг 130,18 млрд долларов США, доля составила 38,77%, средний дневной оборот — 26,04 млрд долларов.
- Все остальные 561 криптовалютных альткоинов (включая все основные и популярные монеты вроде SOL, XRP, PEPE): совокупный объем торгов составил лишь 70,37 млрд долларов США, доля упала до 20,95%.
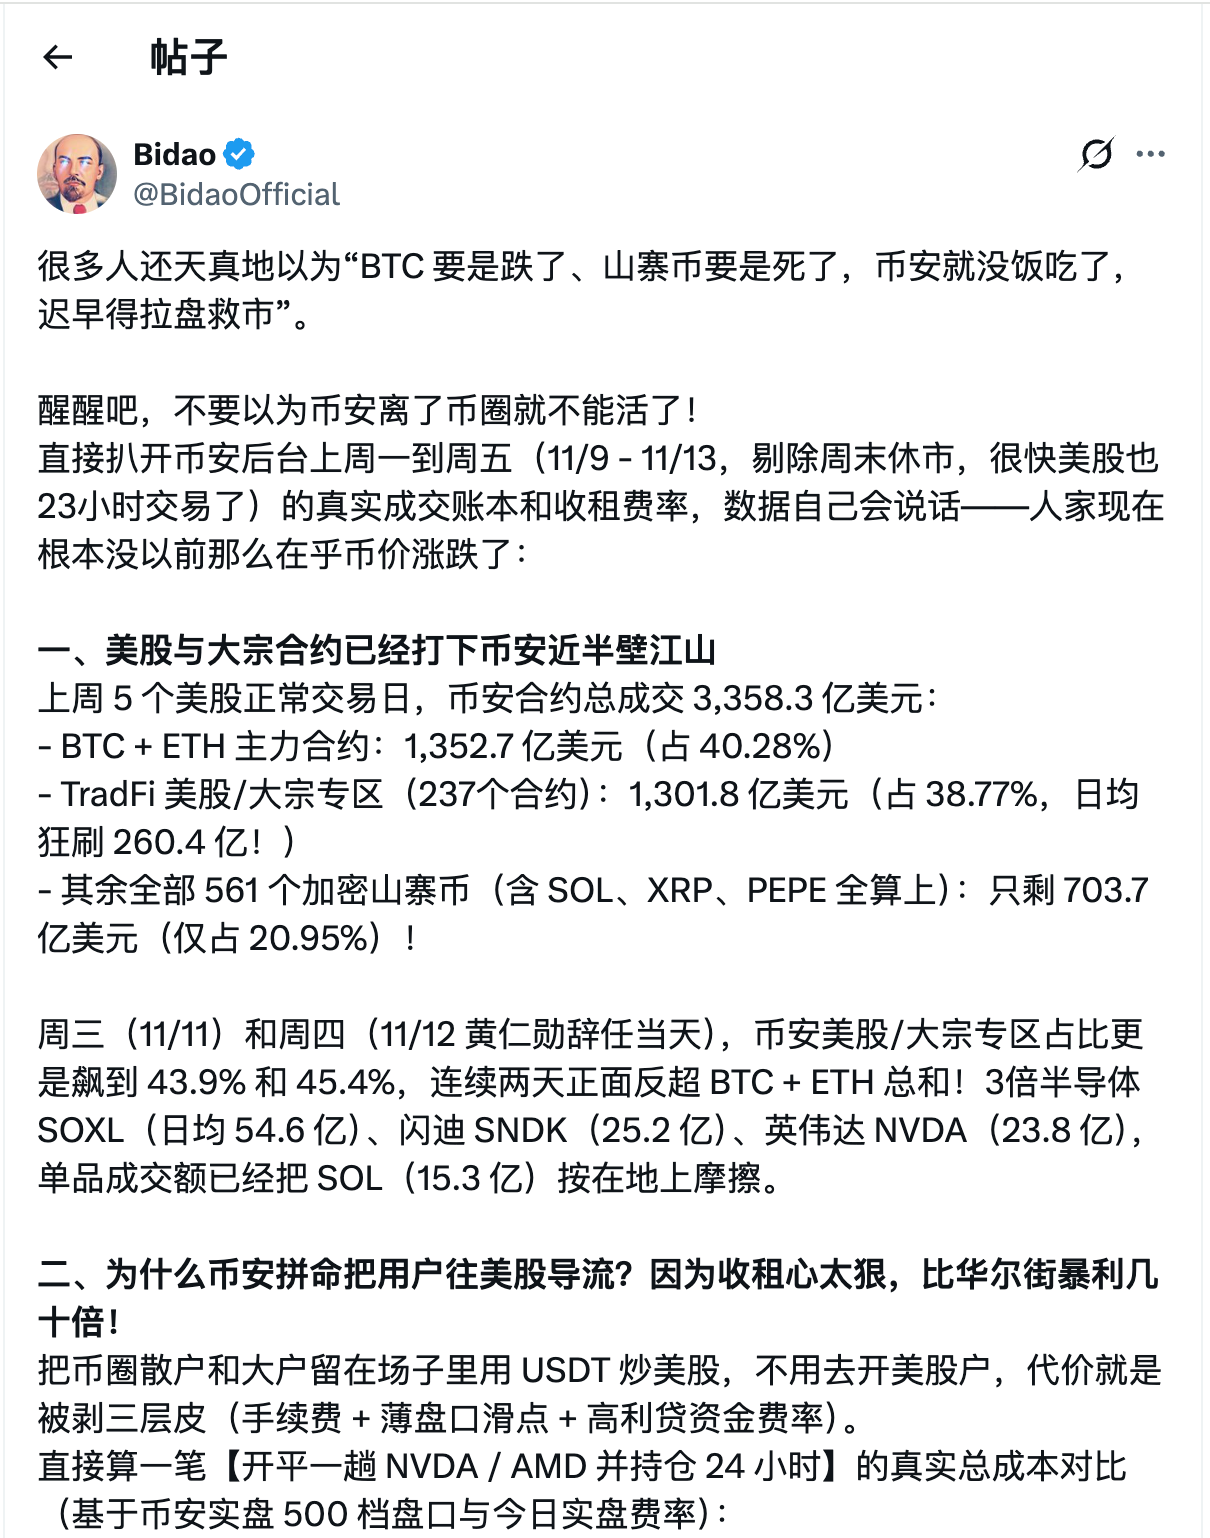
Совокупный объем торгов всех 561 альткоинов составляет лишь малую долю от оборота в секции американских акций и сырьевых товаров.
В среду (11 ноября) и четверг (12 ноября) доля торгов в секции американских акций и сырьевых товаров Binance подскочила до 43,9% и 45,4% соответственно, два дня подряд превзойдя совокупный объем торгов двух крипто-основ — BTC и ETH.
Если рассматривать показатели по отдельным инструментам, средний дневной оборот тройного длинного ETF на полупроводники (SOXL) на Binance достиг 5,46 млрд долларов, SanDisk (SNDK) — 2,52 млрд долларов, а Nvidia (NVDA) — 2,38 млрд долларов.
Одного лишь ежедневного объема ликвидности этих традиционных американских акций хватает, чтобы оставить далеко позади лидера блокчейн-сетей SOL, чей средний дневной оборот составляет 1,53 млрд долларов.
Крупнейшие площадки, такие как OKX и Bybit, аналогично приступили к безудержному расширению ассортимента американскими акциями.
В июле 2026 года OKX унифицировал книжку заявок для токенизированных акций, одновременно запустив спотовые и фьючерсные торги более чем по 40 американским акциям. Bybit, опираясь на свои TradFi-направления и секции по золоту и валюте, открыл круглосуточный канал для прямых торгов акциями США, индексом NASDAQ 100 и физическим золотом через маржу в USDT.
Оставив тысячи крупных игроков с высокочастотными фьючерсными стратегиями, которые ранее спекулировали исключительно на альткойнах, в рамках ценовых книг традиционных активов.
Американские акции, которые раньше считались лишь декорацией на периферии бычьего рынка, превратились в постоянные входные точки на главных страницах крупнейших бирж.
Сумерки альткоинов
Со стороны трейдеров эти изменения постепенно переформатируют потоки капитала во всем рынке.
Торговые залы в Шэньчжэне или Сингапуре, где раньше команды количественных фондов и спекулятивные капиталы сутками смотрели в мониторы в ожидании взлета какой-либо экосистемы публичной блокчейн-сети, сегодня одновременно держат открытыми графики биткоина и Nvidia в своих торговых терминалах.
В рамках одного маржинального счета капитал может в два часа ночи идти в лонг на технологические акции США, а в восемь утра переключаться на арбитражные движения с биткоином, причем весь процесс происходит без вывода средств и без ожидания длительных сроков клиринга между фиатными банками.
По мере того как ключевые торговые каналы перенаправляют ресурсы на разработку, стимулы ликвидности и пользовательский трафик исключительно в сторону американских акций, золота и нефти, внутри самого криптопространства происходит резкая структурная поляризация.
Биткоин благодаря статусу спотовых ETF и резервам институционалов продолжает оставаться абсолютно стабильной опорой криптомира; главные публичные сети, такие как Ethereum и Solana, сохраняют свое место благодаря инфраструктурной природе.
Но абсолютное большинство альткоинов, вышедших за пределы топ-20 по капитализации, потеряло последний плацдарм, на котором они выживали.
На протяжении десятилетия между криптобиржами и проектами альткоинов существовала незаметная взаимная зависимость: биржам нужны были альткоины для создания высокой волатильности и легенд о мгновенном обогащении, чтобы привлекать розничных инвесторов к кредитному плечу, а создателям проектов требовалась ликвидность ведущих площадок для проведения распределения токенов и выхода из инвестиций.
Каждый раз, когда рынок погружался в спад, участники надеялись, что биржи активируют настроения путем листингов новых монет, программ маркетмейкинга или даже прямой поддержки рынка.
Сегодня эта логика симбиоза полностью разрушена.
Множество переоцененных альткоинов с низкой циркуляцией достигли пиков сразу после листинга, полностью исчерпав капиталы розничных инвесторов и их доверие. Маркетмейкеры отказываются предоставлять глубину стакана, а объемы торгов превратились в мертвую воду.
Для самих бирж поддержка сотен невостребованных альткоинов не только приносит крошечные комиссии, но и требует постоянного предотвращения рисков инсайдерских сделок, побегов разработчиков с ликвидностью и судебных жалоб сообществ, несущих за собой комплаенс- и репутационные риски.
Напротив, такие инструменты, как акции Nvidia, Tesla, ETF на полупроводники и золото, обладают собственной драйверной базой глобальной отчетности и макроэкономических событий. Их волатильность реальна и сильна, на них всегда найдутся ставки сторонников лонгов и шортов, а риск исчезновения проекта с капиталом здесь абсолютно исключен.
Как только биржи осознали, что размещение остатков USDT в собственных системах для торговли акциями США генерирует стабильные денежные потоки, кратными значениями превышающие альткоины и совершенно не зависящие от циклов криптобычьих и криптомедвежьих рынков, судьба 560 альткоинов в бизнес-приоритетах платформ опустилась на самое последнее место.
Пора выбросить иллюзии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow