Почему криптоиндустрия успешно развивается, а её специалисты испытывают такое отчаяние?
Автор: Фелипе Монтеалегре, основатель Theia Research, Фелипе Монтеалегре (IFS)
Перевод: TechFlow
Введение TechFlow: Стабильные монеты и токенизированные фонды признаны золотым стандартом крупными игроками традиционных финансов, а децентрализованные бессрочные контракты при поддержке материнской компании NYSE активно входят в основной капитал рынка. Криптографическая технологическая дорожная карта уже доказала свою жизнеспособность, однако подавляющее большинство отраслевых специалистов и инвесторов погружено в беспрецедентное отчаяние и выгорание.
Основатель Theia Research Фелипе Монтеалегре предлагает нестандартный подход, деконструируя всю криптоиндустрию через трехфакторную финансовую модель, состоящую из отчета о прибылях и убытках, отчета о движении денежных средств и баланса. Он остроумно отмечает, что холодное ощущение участников рынка вызвано не отсутствием доходов у протоколов, а глубоким спадом в балансе.
На фоне совокупного годового притока денежных средств в секторе на уровне около $26,6 млрд, только балансовая стоимость Ethereum и Solana за прошедший год сократилась на $350 млрд. Для покрытия столь масштабного разрыва в капитале отрасли недостаточно просто внедрения большего количества ведущих токенов с реальной способностью к самофинансированию; критически необходимо восстановление и переоценка стоимости фундаментальных активов-накопителей ценности.
Сектор работает, почему настроения достигли ледяной отметки?
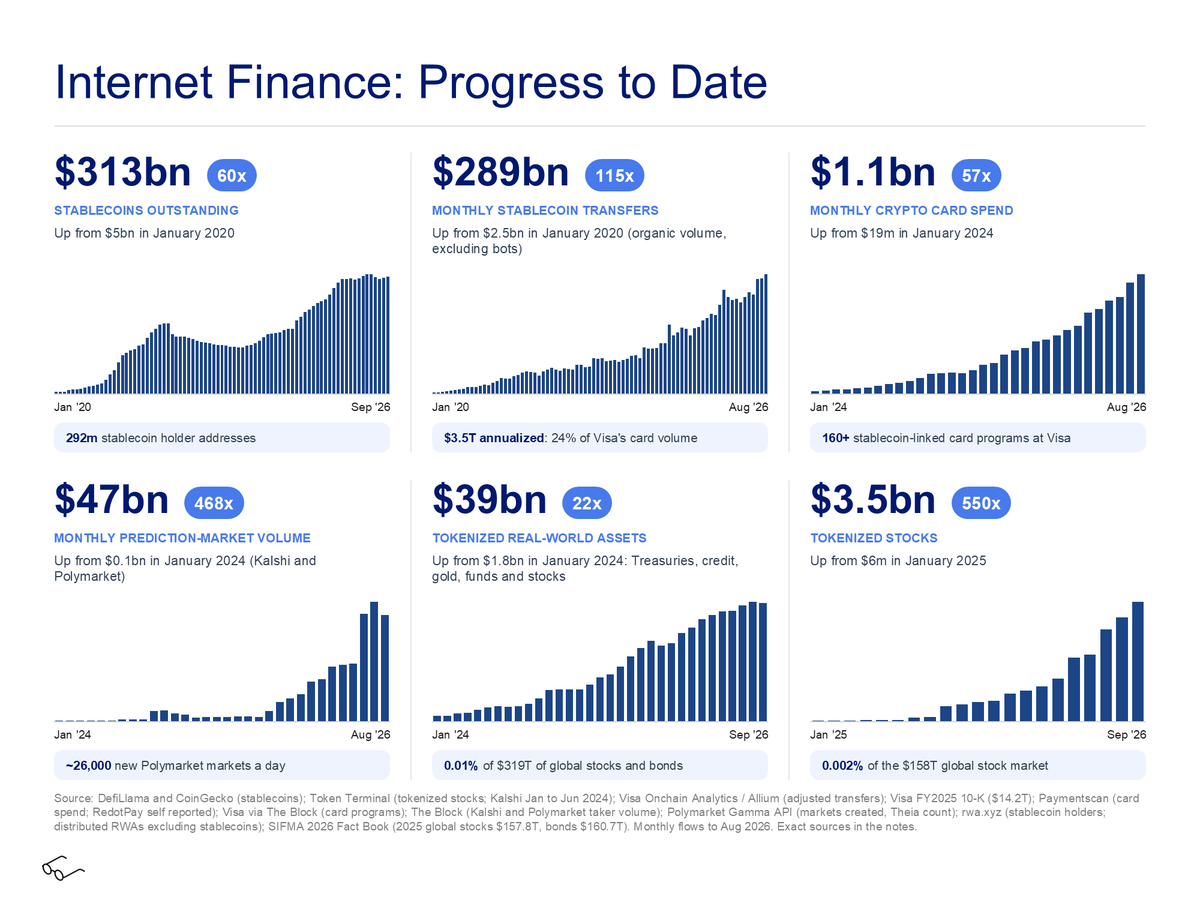
Криптографические технологии уже фактически внедряются и работают, однако весь рынок кажется равнодушным. Еще несколько лет назад стабильные монеты и токенизированные фонды были лишь далекими фантазиями; рынки предсказаний, кредитные протоколы и автоматические маркетмейкеры (AMM) все еще числились черновыми вариантами в академических белых книгах.
А сегодня министр финансов США Скотт Бессент публично заявил, что в краткосрочной перспективе объем рынка стабильных монет достигнет $2 трлн; генеральный директор BlackRock Ларри Финк уверен, что все активы в конечном итоге будут токенизированы; Hyperliquid заключил партнерство с материнской компанией NYSE, компанией ICE, чтобы вывести бессрочные контракты на блокчейне на американский капитальный рынок.
Если вы когда-то верили, что криптографические технологии в конечном счете полностью перестроят глобальную финансовую систему, то факты подтверждают вашу полную правоту. В таком случае, почему вы, находясь внутри этой индустрии, сейчас чувствуете такую горечь и безнадежность?
На раннем этапе карьеры я получил совет: никогда не стоит работать в учреждении, где последний фонд гарантированно не получит премию за результаты деятельности (carry). Не потому, что они не могут предложить конкурентную фиксированную зарплату, а потому, что корпоративная культура такой компании неизбежно увязнет в болоте.
Базовая логика человеческой природы зачастую предельно проста: люди могут искренне чувствовать радость и подъем только тогда, когда усердно трудятся и при этом действительно зарабатывают большие деньги. Этот принцип применим не только к отдельной компании, но и ко всей макроиндустрии в целом.
Прежде чем углубляться в конкретные детали, я хочу материализовать это абстрактное эмоциональное восприятие в виде целостной финансовой модели сектора, состоящей из трех основных бухгалтерских отчетов: отчета о прибылях и убытках, отчета о движении денежных средств и баланса. Далее мы последовательно рассмотрим упрощенную версию этих трех форм отчетности для криптоиндустрии.
Отчет о прибылях и убытках: устойчивая выручка протоколов, но крайне неравномерное распределение
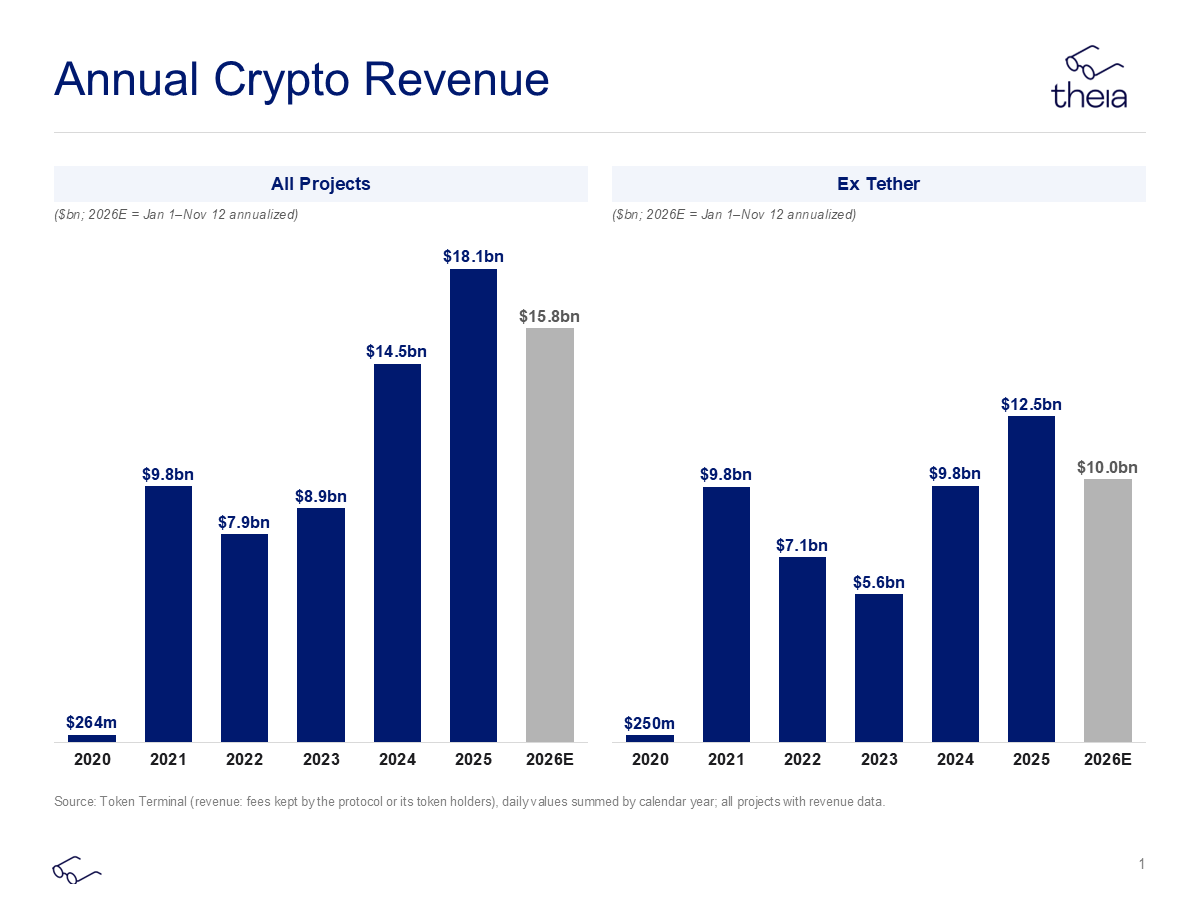
В отчете о прибылях и убытках мы пока сосредоточим внимание исключительно на операционной выручке всей отрасли. Подавляющая часть операционных затрат, напрямую связанных с этими доходами, в конечном итоге течет к различным категориям рабочей силы и участников рынка, включая программных инженеров, команды развития бизнеса, валидаторы узлов и агентства по аудитам безопасности.
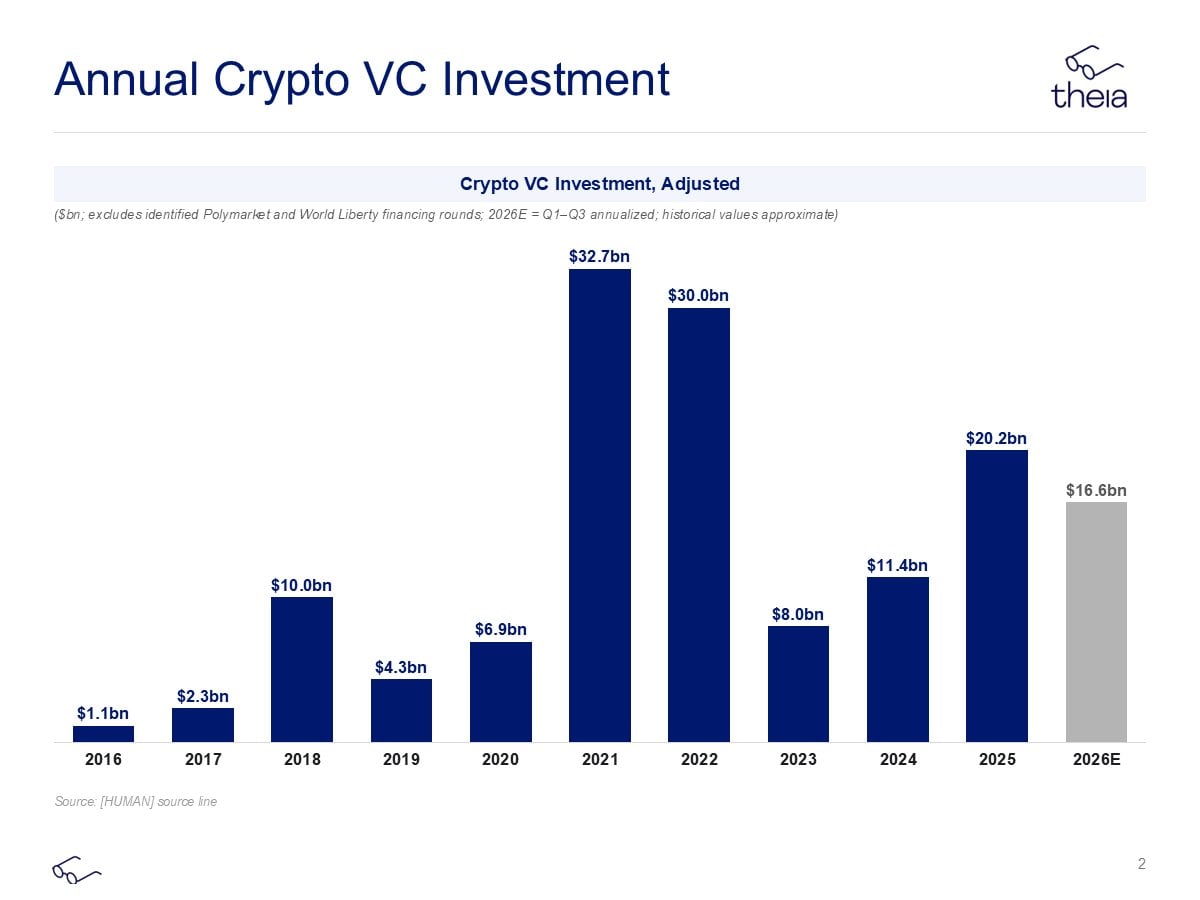
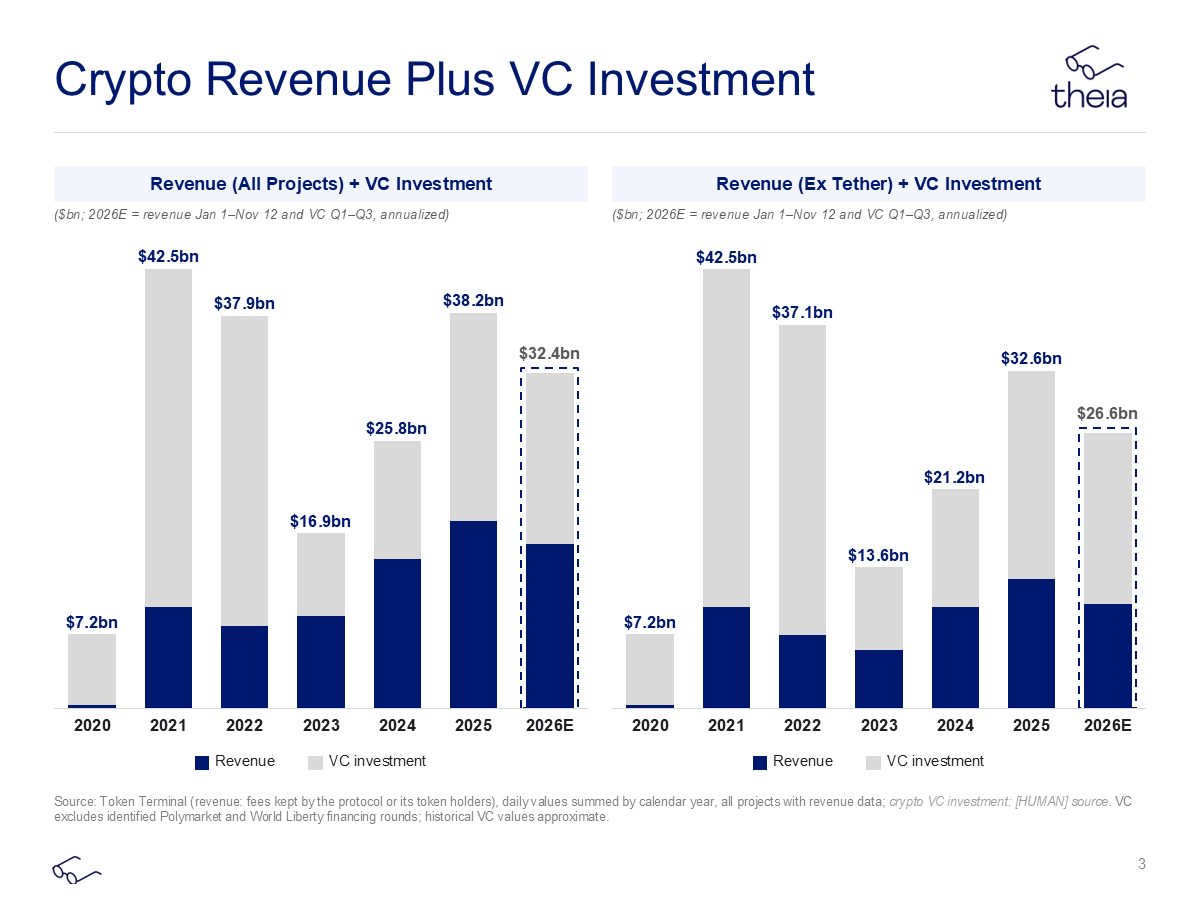
С точки зрения операционной выручки показатели криптоиндустрии выглядят вовсе не плохо: совокупная годовая выручка всего сектора выросла примерно на $8 млрд с 2021 года; даже если исключить поразительную прибыль Tether, доходы отрасли по сравнению с тем же периодом снизились лишь незначительно — примерно на $3 млрд.
Стоит отметить, что изменения в балансе, вызванные резкими колебаниями цен на активы, хотя часто учитываются через строку чистой прибыли в традиционном отчете о прибылях и убытках компаний, в данной статье мы выделим эту ключевую переменную специально в последнем разделе — углубленном анализе общего баланса всей индустрии.
Отчет о движении денежных средств: сокращение зарплат из-за отступления венчурного финансирования
Стандартный отчет о движении денежных средств обычно охватывает три основных раздела: денежные потоки от операционной деятельности, денежные потоки от инвестиционной деятельности и денежные потоки от финансовой деятельности.
В нашей упрощенной модели, исходя из предыдущего обсуждения, операционный денежный поток можно разумно заменить показателем операционной выручки сектора. Инвестиционные денежные потоки имеют решающее значение для капиталоемких отраслей, однако оказывают минимальное влияние на криптоиндустрию, поскольку цепочечные протоколы практически не испытывают потребности в масштабных затратах на реальное основное капиталовложение (Capex).
Именно финансовые денежные потоки являются ключевой переменной, определяющей общее восприятие состояния отрасли. Исторически сложилось так, что заработные платы большинства специалистов в криптосекторе, роскошные офисы и повседневные командировки по своей сути опираются на непрерывный приток венчурного капитала (VC dollars).
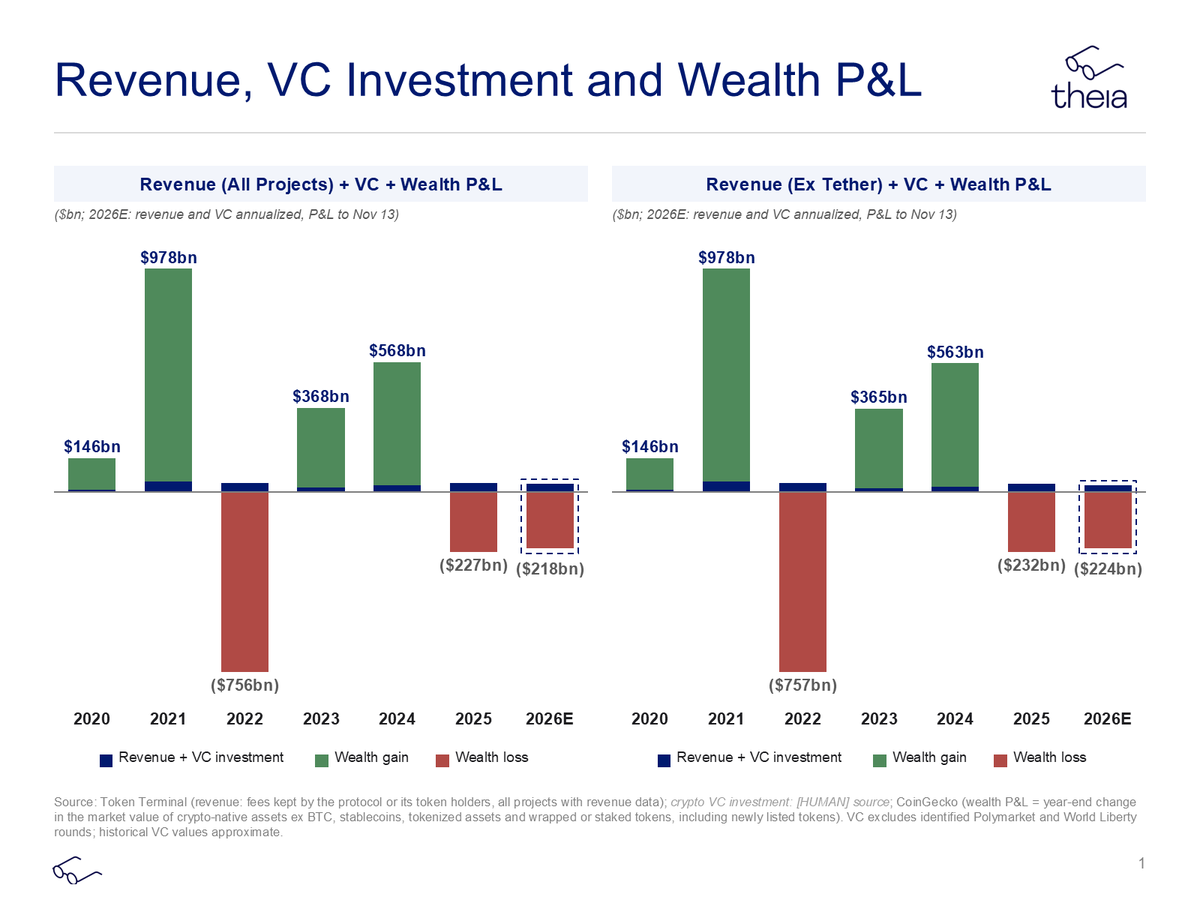
Сложив фактическую выручку всех протоколов индустрии с чистым притоком внешнего венчурного капитала, мы получим реальный общий денежный поток, ежегодно поступающий в криптомир для оплаты труда, аренды помещений, услуг аудиторов, стратегических консультантов, рекрутинговых агентств и валидации узлов. Именно то, что остается после вычета всех расходов, формирует прибыль, предназначенную для инвесторов.
Данные ясно показывают: по сравнению с ажиотажным пиком 2021 и 2022 годов текущий годовой чистый приток внешних денежных средств в криптоиндустрию резко сократился примерно на $15 млрд (здесь также исключен Tether, поскольку его денежные потоки всегда сохраняются в замкнутой внутренней экосистеме).
Чистое сокращение реальных денежных средств на $15 млрд способно привести к ликвидации весьма значительного числа высокооплачиваемых рабочих мест и снижению операционных бюджетов. Однако этого все еще недостаточно, чтобы полностью объяснить, почему текущая криптоиндустрия переживает столь глубокое, почти коллапсное отчаяние, граничащее с капитуляцией.
Баланс: основная причина проблем и испарение богатства на $350 млрд
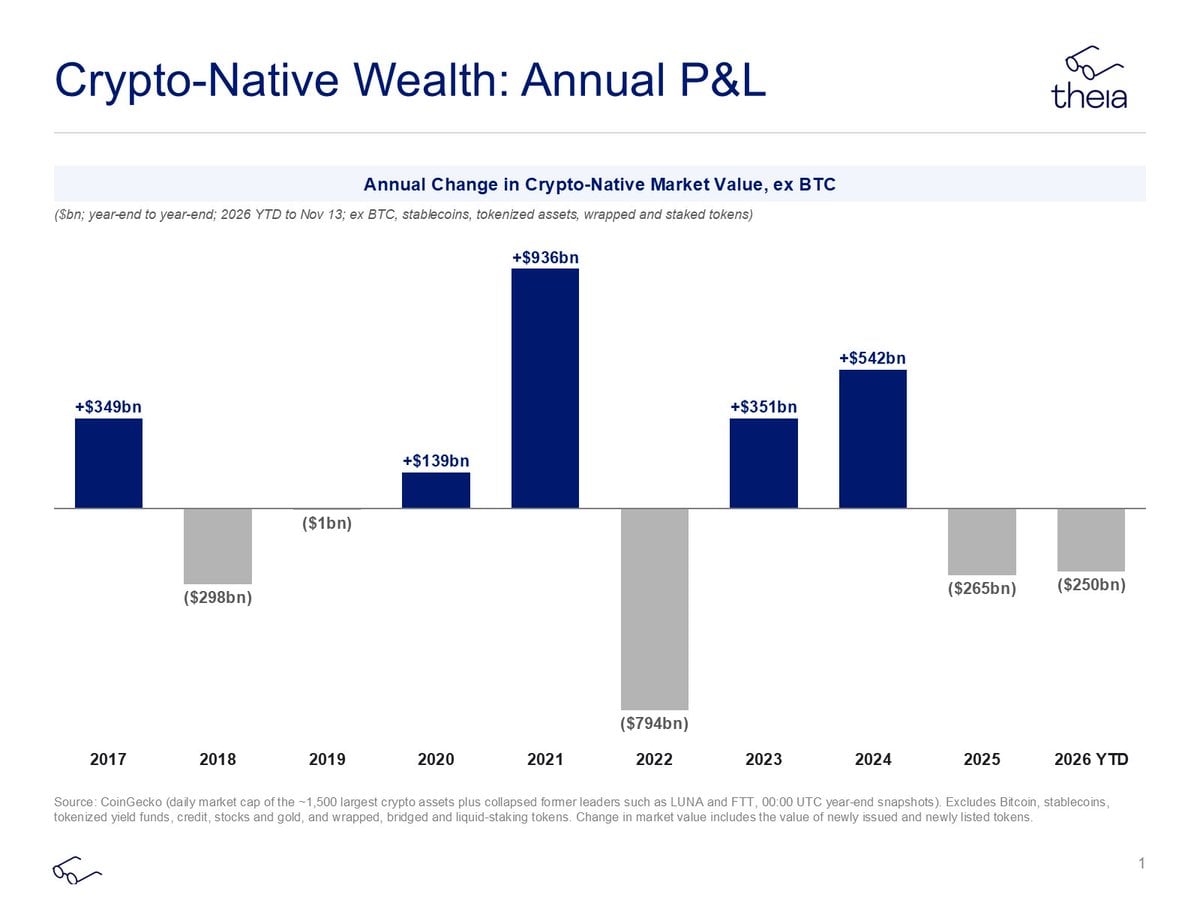
Именно здесь кроется подлинный источник коллективных страданий всей индустрии. Внимательно присмотритесь к этому поразительному математическому разрыву: совокупный внешний приток денежных средств во всю криптоиндустрию за этот год составил всего $26,6 млрд; в то же время только активы Ethereum (ETH) и Solana (SOL) за тот же период потеряли около $350 млрд балансовой стоимости в рамках отраслевого баланса начиная с октября прошлого года.
Криптоиндустрия представляет собой крайне редкий и уникальный феномен: балансовая рыночная стоимость активов в ее учетных записях постоянно находится в астрономически несоизмеримых пропорциях по отношению к реальным повседневным операционным денежным потокам самой индустрии.
Никакое количество расширения традиционной токенизации акций США или незначительный рост комиссионных сборов со стороны стабильных монет не способен восполнить прямую кровопотерю в размере $350 млрд в балансе.
Если полагаться исключительно на рост выручки протоколов для компенсации краха стоимости активов Ethereum и Solana, нам придется увеличить совокупную выручку сектора в 35 раз, что эквивалентно созданию на блокчейне в ниоткуда 350 сверхкрупных «дойных коров», сопоставимых по уровню с Hyperliquid.
Когда вы разместите все цифры рядом в одной системе координат, внезапно станет ясно: именно состояние здоровья общего баланса всей отрасли является единственным действующим драйвером первого порядка, который реально определяет судьбу и радости всех участников рынка.
Я твердо убежден, что самый эффективный способ глубоко понять внутреннее положение вещей какой-либо отрасли — это растянуть временную шкалу и оценить динамическое изменение ее трех финансовых отчетов, особенно четко проследить циркуляцию денежных средств (кто забирает капитал, кто реинвестирует обратно, куда в конечном итоге тратятся деньги). Эта аналитическая рамка одинаково успешно применяется как к техногигантам Силиконовой долины, так и к американским частным инвестиционным фондам, а также к волне искусственного интеллекта.
Хотя данный обзор бухгалтерской отчетности криптоиндустрии действительно采用了 крайне лаконичный подход, я полагаю, что его вполне достаточно для объяснения реальной картины текущего рынка: общая погруженность людей в печаль и страдания вызвана исключительно падением цен на монеты, из-за чего балансовой капитал испытал экстремальное сокращение.
Прогноз на 2027–2028 годы: два пути выхода из отчаяния
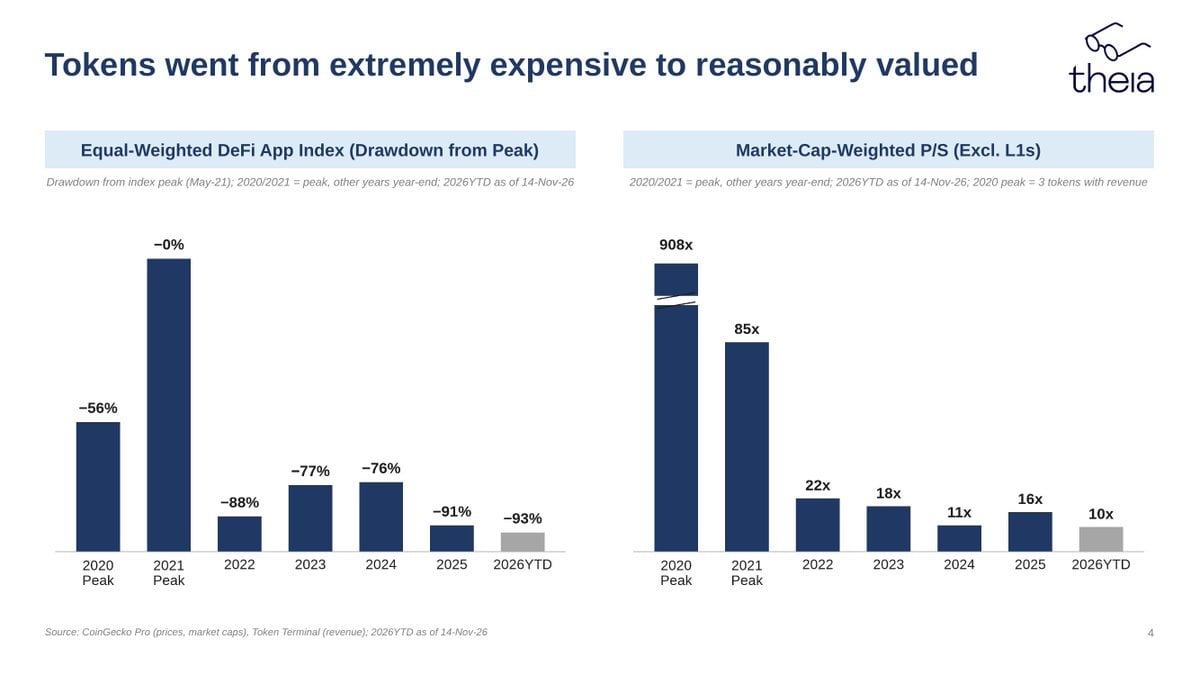
Несмотря на тяжелую атмосферу, у нас по-прежнему существуют надежные основания для оптимизма. Прежде всего, фаза наиболее агрессивного сдувания пузыря с высокой вероятностью завершилась: качественные протоколы блокчейна в настоящее время торгуются по очень рациональным справедливым оценкам, в то время как такие токены старых нарративов, как Cardano (ADA), прошли глубокую распродажу с пиковых $80 млрд до остаточных $5 млрд.
Первый путь выхода из нынешнего затяжного цикла отчаяния заключается в масштабном культивировании доходных токенов (Revenue-generating Tokens), способных реально генерировать и распределять прибыль.
Хотя исключительно за счет операционных доходов для компенсации потерь в $350 млрд потребовалось бы 350 проектов уровня Hyperliquid, благодаря рычагам мультипликаторов оценки активов нам на самом деле нужно лишь небольшое количество токенов, таких как HYPE, обладающих реальной способностью к самофинансированию, чтобы полностью перестроить активную сторону баланса и вернуть общую чистую стоимость индустрии к оптимальным показателям 2024 года.
Второй, более прямой путь заключается в ожидании того, что ключевые нативные активы с потенциалом накопления стоимости (такие как BTC, ETH, SOL и ZEC) восстановят свой совокупный рыночный капитал, добавив недостающие $350 млрд.
Для биткоина это составляет всего около 30% потенциала роста (разумеется, если исключить чистых внешних розничных инвесторов через ETF и строгих холдеров, не участвующих во внутренней реинвестиции индустрии, всему сектору может потребоваться рост цены биткоина более чем на 60% для обеспечения избыточной ликвидности).
Либо возлагать надежды на повторную атаку Ethereum и Solana на исторические максимумы (ATH). Данный тезис может показаться не новым, но перед лицом холодной математической логики только реальный приток капитала способен разрешить глубокий кризис в балансе.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @TheiaResearch