Bank of America Хартнетт: доллар «разрушает всё», оставайтесь в защитных активах до его падения.
Авторы: Бао Илун, Е Чжэнь, Wallstreetcn
Непрерывно растущий доллар сжимает глобальную ликвидность и превращается в «разрушительный шар» финансовых рынков, оказывая подавляющее давление на глобальные рисковые активы и сырьевые товары, из-за чего инвесторам пока сложно входить в них.
Такого мнения придерживается главный стратег по инвестициям Bank of America Майкл Хартнетт в последнем выпуске своего отчета «Flow Show». Он считает, что текущий рынок характеризуется тремя противоречиями: цикл монетарного ужесточения ФРС еще далеко не завершен, государственное вмешательство на рынке создает барьер для медведей, а эффект богатства состоятельных потребителей поддерживает экономику. Таким образом, сейчас рисковые активы не представляют собой возможностей для покупки по восходящему тренду, но и безопасные короткие позиции по ним формировать сложно.
Хартнетт снова отодвигает свою «финишную черту» для бычьих прогнозов на конец года. Ранее ожидалось, что после промежуточных выборов и до Дня Благодарения рынок может запустить сезонный рост, однако данные по занятости, значительно превысившие ожидания, инфляция, сохраняющая высокие темпы в течение трех месяцев подряд, и заявления чиновников ФРС о возможном повышении ставки на 50 базисных пунктов полностью нарушили этот ритм. Только при одновременном снижении цен на нефть, доходности американских гособлигаций и самого доллара появится сигнал к увеличению позиций, и это ожидание может продлиться до весны следующего года.
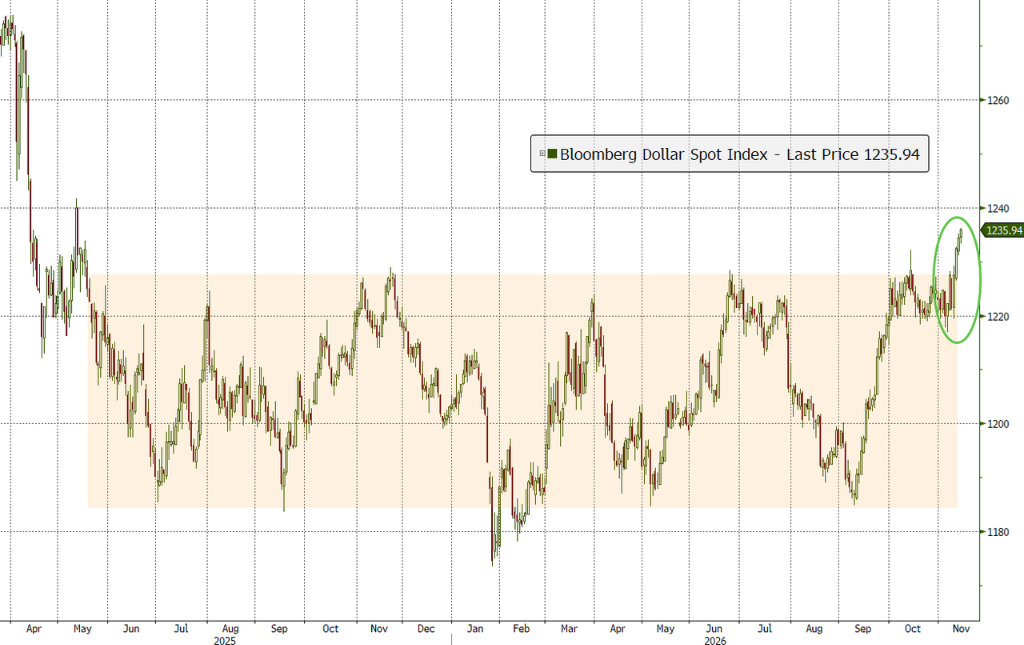
В пятницу индекс доллара закрылся на отметке 103,42, обновив максимум года. Хартнетт классифицировал его как «разрушительный шар» для глобальной ликвидности. Устойчивое укрепление доллара на фоне пробития уровня в 4000 долларов со стороны золота в его аналитической модели указывает на сокращение глобальной ликвидности.
На этом фоне он перенес дату завершения мирового цикла повышения ставок на апрельское заседание ФРС по вопросам процентных ставок следующего года и сохранил осторожную позицию по рисковым активам вплоть до весны следующего года, когда доллар достигнет пика.
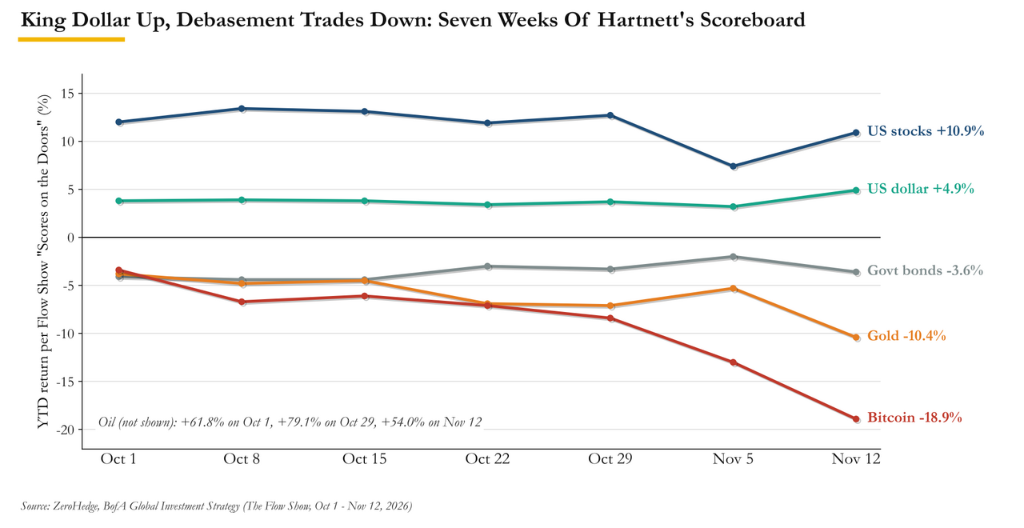
Что касается влияния на рынки, то новая волна сильного доллара уже оказала заметное давление на различные классы активов: внутригодовое падение золота увеличилось до 10,4%, биткоин потерял 18,9%, государственные облигации подешевели на 3,6%, а единовременный отток средств из облигационных рынков развивающихся стран составил 1,5 млрд долларов.
Доллар стал «разрушительным шаром», глобальная ликвидность сокращается повсеместно
Сильные позиции доллара являются самым ключевым рыночным фактором этой недели.
После четырех подряд дней роста индекс доллара в пятницу закрылся на рекордном для года уровне 103,42. Пробой японской валютой отметки 160 вызвал вербальное вмешательство властей Токио. Золото за неделю упало на 4,7%, опустившись примерно до 3874 долларов и впервые за несколько месяцев закрепившись ниже 4000 долларов. Биткоин также просел ниже 70 тысяч долларов.
Логика Хартнетта проста и прямолинейна: стремительный рост доллара на фоне падения золота ниже 4000 долларов равнозначен сигналу об отступлении глобальной ликвидности.
Еще 3 октября, рекомендуя клиентам начать наращивать доли облигаций, он уже использовал этот показатель как критерий, четко указывая необходимость сохранять позицию избегания рисков до достижения долларом локального максимума. Спустя шесть недель доллар не только не упал, но и продолжил расти, теперь Хартнетт отодвигает ожидания пиковых значений доллара на февраль–март следующего года.
Этот вывод высоко согласуется с прогнозами аналитиков валютного отдела Goldman Sachs. Согласно сообщению Bloomberg, стратеги Goldman Sachs Камакшья Тривида и Майкл Кэхилл в перспективе 2027 года прогнозируют снижение курса евро до 1,08 доллара в течение следующих трех месяцев с последующим его возвратом к 1,15 к концу 2027 года. Доллар в торговом взвешенном курсе в настоящее время переоценен относительно среднего значения примерно на 13%.
Оба института считают, что разрушительная тенденция доллара опередит начало стабилизации.
Все три условия для входа на рынок провалены, точку разворота переносят на весну будущего года
Хартнетт установил три предварительных условия для смены настроек в сторону принятия риска: цены на нефть (марка WTI) упадут ниже 70 долларов, доходность 10-летних казначейских облигаций США снизится до уровня ниже 4,5%, а доллар начнет снижаться. К закрытию торгов в пятницу ни одно из этих условий не было выполнено.
Что касается нефтяных котировок, для перехода порога в 70 долларов марке WTI необходимо дополнительное падение примерно на 21%, причем сама планка была снижена относительно предыдущего недельного уровня в 80 долларов. Цена на нефть марки Brent в понедельник кратковременно опускалась ниже 90 долларов, однако впоследствии продемонстрировала рост благодаря геополитическим заявлениям; к выходным маркет WTI закрылся возле отметки около 89 долларов.
В части доходностей госдолла США, доходность 10-летних американских облигаций завершила пятничные торги на уровне 5,15%, показав недельный рост примерно на 28 базисных пунктов, оставаясь лишь на шаг от многолетних максимумов. Аукционы трех-, десяти- и тридцатилетних облигаций сопровождались эффектом повышенной доходности на хвосте графика. Реализовать снижение доходности на 65 базисных пунктов в условиях обсуждения ФРС целесообразности повышения ставки на 25 или 50 базисных пунктов в декабре крайне трудно.
Что касается доллара, его текущая динамика полностью противоречит требуемым условиям для входа: обновлены внутренние максимумы года, а прогноз пикового уровня перенесен на февраль–март следующего года.
В то же время инфляционное давление сохраняется. Член Совета управляющих ФРС Джеймс Уоллер намекнул на повышение ставки на 50 базисных пунктов в декабре. Goldman Sachs включила повышение ставки в марте следующего года в свой базовый прогноз. Опрос NFIB за октябрь показал скачок доли малых предприятий, планирующих повышение цен, до максимального уровня с июля 2022 года; исторические данные свидетельствуют о тесной корреляции этого индикатора с инфляцией на уровне как минимум 3–4%.
Хартнетт также особо отметил, что последний раз целевой уровень инфляции ФРС в 2% был достигнут в феврале 2021 года — на сегодняшний день прошло 67 месяцев.
Почему акции остаются устойчивыми: эффект богатства и политическая поддержка снизу
Несмотря на сложность макроэкономической обстановки, индекс S&P 500 сохраняет положительную динамику.
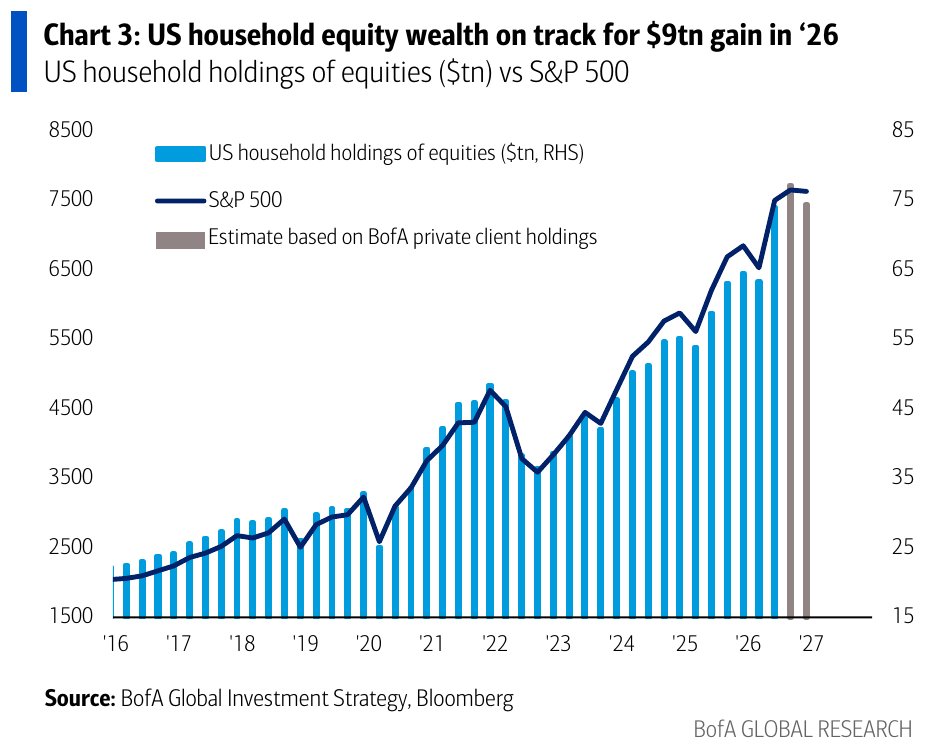
Хартнетт объясняет отказ рынка падать двумя факторами. Во-первых, «почему люди не сберегают». Отражая данные Bank of America, с января 2025 года стоимость портфельных акций домохозяйств в США увеличилась на 19 трлн долларов, достигнув совокупной суммы в 74 трлн долларов. Поскольку потребление составляет 70% ВВП США, высокая склонность к расходам элиты, располагающей значительными акционными активами, делает глубокую рецессию для экономики маловероятной.
Во-вторых, «почему нет коротких ставок».
Недавняя нестабильность на азиатских рынках вынудила правительства ряда стран предпринять прямое вмешательство. Согласно сообщениям, регуляторы ввели ограничения на осуществление коротких продаж, временно отменили правила маржинального обеспечения и сформировали стабилизационный фонд объемом 15 млрд долларов. Активные фонды на рынке Китая зафиксировали беспрецедентный приток капитала на сумму 880 млрд долларов в течение пяти недель подряд. Восприятие властями фондового рынка как системы «системно значимой, которой нельзя обрушиться», поддерживало спрос розничных инвесторов на технологические акции.
Ожидания «процветания» являются последней линией обороны
Хартнетт указывает, что в мае текущего года рыночный консенсус в целом сделал ставку на исходы «мягкой посадки, отсутствия повышения ставок, сохранения капитальных затрат на технологии ИИ и невозможности тотальной победы демократов», однако почти все четыре сценария не оправдались. Последней remaining позицией многосторонних инвесторов на рынке является вера в «процветание», подразумевающую рост номинального ВВП в 2027 году на 5–6%, а также увеличение прибыли компаний S&P 500 более чем на 15–18%.
Он считает, что эти ожидания подвержены риску пересмотра вниз. Старший стратег по акциям Goldman Sachs Питер Оппенгеймер в своих прогнозах на 2027 год оценивает темп роста прибыли S&P 500 на следующий год всего в 11%, что значительно ниже рыночного консенсуса на уровне 18%. При оценке нынешнего мультипликатора P/E примерно в 19,5 раз данная разница соответствует уровню индекса около 7100 пунктов, что попадает непосредственно в диапазон срабатывания медвежьего триггера, установленного Хартнеттом на отметке 7000 пунктов.
Сама Goldman Sachs по-прежнему придерживается целевого уровня индекса в 8700 пунктов, однако его достижение требует подтверждения прогнозов по прибыли и дальнейшего расширения мультипликаторов оценки, что жестко ограничивается текущей доходностью 10-летних гособлигаций США на уровне 5,15%.
Хартнетт рассматривает обзор глобального опроса управляющих фондами Bank of America за ноябрь, который будет опубликован 17 ноября, как ключевой индикатор:
- В случае резкого снижения ожиданий «процветания» и роста доли наличных активов до уровня выше 4,2% настроение инвесторов перестанет выступать препятствием для покупок;
- Если ожидания «процветания» останутся на высоком уровне, а доля наличности снизится до отметки ниже 3,7%, значит, на рынке еще не сформировано достаточное чувство паники, и условия для входа пока не складываются.
Хартнетт очерчивает четкую двустороннюю схему развития ситуации для S&P 500. Текущее значение индекса на уровне 7562 пунктов находится ровно посередине между двумя точками срабатывания.
Если индекс преодолеет барьер в 8000 пунктов, драйверами станут непрерывный приток средств на покупку после падений, возвращение равновзвешенного S&P 500 к историческим максимумам, что передает сигнал превосходства акций над облигациями, а также техническое обеспечение, подтвержденное удержанием 200-дневной скользящей средней для высокорискованных кредитов, индекса S&P 500, брокерских акций и TSMC.
Он также рассматривает саммит АТЭС в Шэньчжэне 18 ноября как потенциальный катализатор, полагая, что встреча лидеров трех стран — США, Китая и России — может подтвердить пик котировок на нефть.
При пробое индекса уровня 7000 пунктов главными рисками станут дефицит ликвидности, вызванный резким скачком доллара, и ошибка политики центральных банков в виде продолжения повышения ставок на фоне замедления экономики. Наиболее уязвимыми окажутся высокодоходные облигации, акции США и развивающихся стран, сектора энергетики и здравоохранения, а также крупнокапитализационные потребительские компании.
В случае опровержения его осторожного суждения, наиболее вероятными лидерами роста в ближайшие восемь недель могут стать золото, инвестиционные технологические облигации, фондовые рынки Японии и Европы, получающие поддержку от крепкого доллара и низких цен на нефть, китайские технологические акции, бумаги компаний с малой и средней капитализацией, производители полупроводников, сектор избирательного спроса, а также застройщики жилья.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News