С начала года и по настоящее время среди всех классов активов биткоин занимает последнее место с доходностью −22%.
Автор: Кули, TechFlow
Вступление от TechFlow:
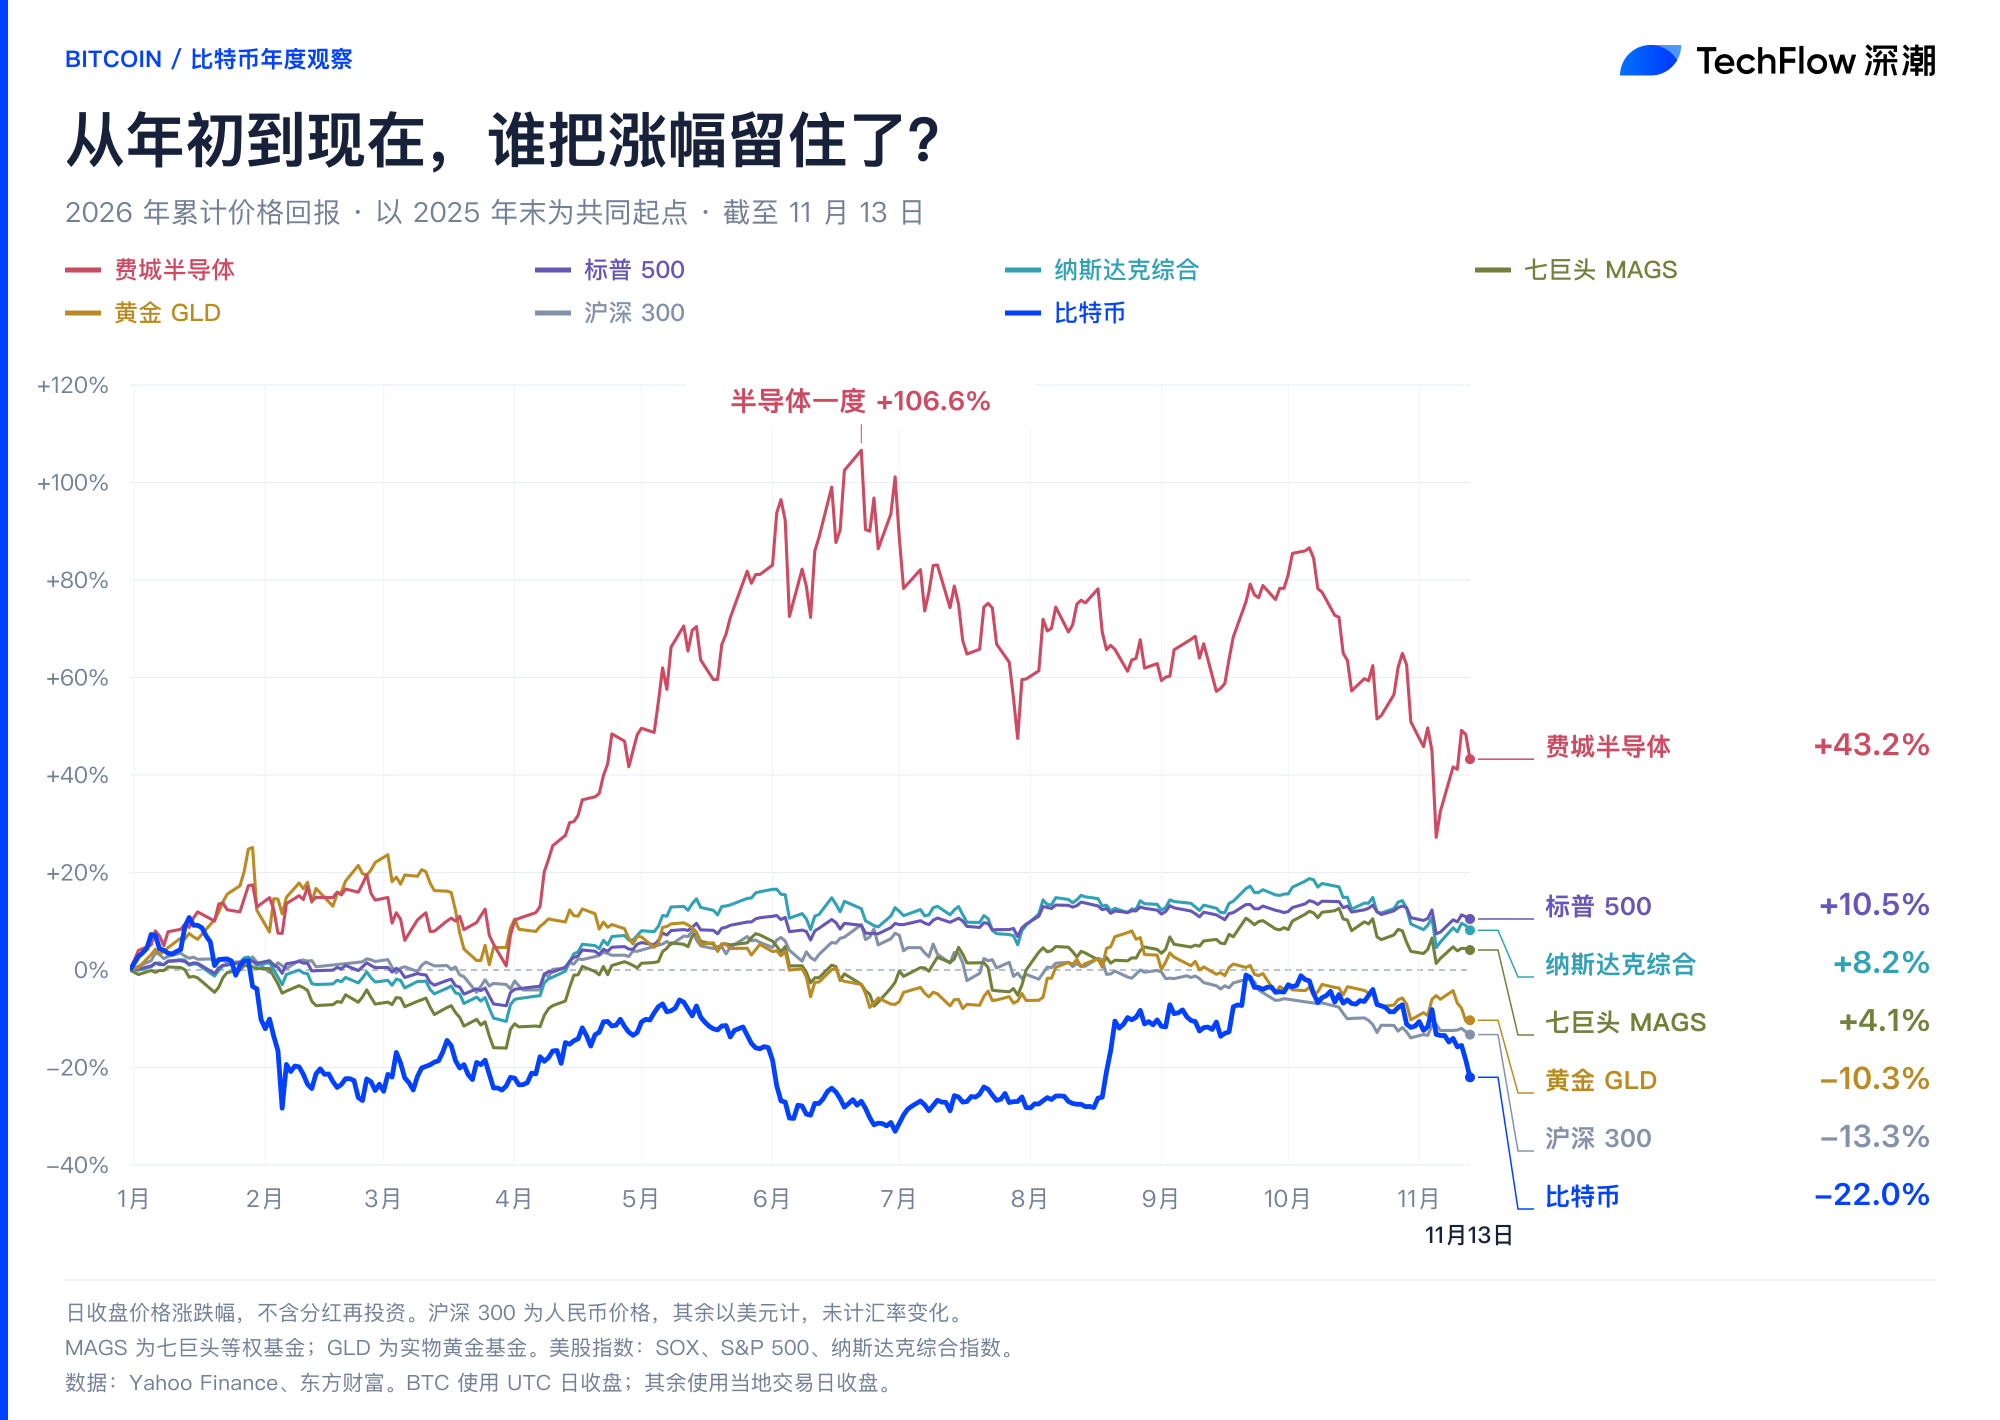
На диаграмме доходности основных классов активов за 2026 год по состоянию на 13 ноября наиболее поразительное расхождение наблюдается не между американским и китайским рынками акций, а между сектором полупроводников и биткоином. Индекс Philadelphia Semiconductor, несмотря на резкую коррекцию после достижения пика в 106 % в середине года, всё ещё демонстрирует совокупный рост на 43,2 %. Индексы S&P 500 и Nasdaq Composite также надёжно удерживают положительную доходность в пределах 8–10 %.
Лишь биткоин, надежды на который были столь велики, после кратковременного возврата к нулевой отметке в сентябре вновь обвалился, оказавшись на последнем месте среди всех основных рыночных активов с падением на -22,0 %. Это означает, что биткоин не только не сыграл роль усилителя технологического ралли, но и в условиях бокового движения рынка при отсутствии постоянного притока нового капитала превратился в актив для мгновенного изъятия ликвидности.
Если бы вы держали биткоин до середины ноября, глядя на кривую доходности основных классов активов за этот год, вам было бы трудно сохранять спокойствие.
Самая драматичная сцена всего рынка, разыгравшаяся с начала года, полностью отражена на рисунке ниже:
Индекс Philadelphia Semiconductor, шедший впереди всех, в середине года показал взрывной рост на 106,6 %, после чего подвергся безжалостному обвалу. Но даже после такого падения по состоянию на 13 ноября он всё ещё фиксировал рост на 43,2 %.
А как же биткоин? Он не только не смог воспользоваться этим потоком ликвидности, но и большую часть года боролся под водой.
В феврале курс просел ниже уровня безубыточности, в середине года продолжал ползать по нижней границе, и лишь к сентябрю — октябрю сумел вернуться к нулевой отметке. Когда казалось, что наконец будет преодолен мучительный застой, в ноябре произошла очередная крутая коррекция, совокупный спад увеличился до -22,0 %, поместив актив на последнее место среди всех основных инструментов.
Даже индекс CSI 300 (о котором все шутят как о вялом) (-13,3 %) и недавно скорректировавшийся биржевой фонд на золото GLD (-10,3 %) показывают результаты выше этого актива.
Многие держатели монет в начале года строили такие планы: американские акции растут, технологии и ИИ растут, значит, криптоактивы как активы с высоким бета-коэффициентом должны показать более впечатляющие многократно большие прибыли. Однако реальность преподносит крайне ироничный результат: высокая эластичность действительно дала свои плоды, но проявилась исключительно в части снижения цены.
Коррекция полупроводников продиктована нормализацией оценки, падение биткоина вызвано отсутствием спроса
Почему, находясь в одних и тех же рыночных качелях, сектор полупроводников смог удержать прибыль, тогда как биткоин вернул всё обратно?
Главное отличие кроется в наличии реального капитала для поддержки покупок.
Динамика индекса Philadelphia Semiconductor в текущем году — классическая история об отраслевых сверхприбылях и игре на настроениях. В первой половине года крупнейшие мировые корпорации в лихорадочном порядке скупали вычислительные мощности, очереди заказов на аппаратуру растянулись аж на два года вперёд, вознеся оценки на небеса. Во второй половине года рынок начал сомневаться в темпах монетизации больших моделей, и спекулянты массово вышли в кэш, сбросив больше 60 процентных пунктов. Однако даже при столь страшной коррекции фундаментом для неё служат капитальные расходы техногигантов, исчисляемые десятками и сотнями миллиардов долларов. Пока идёт выполнение заказов по контрактам, эта отрасль защищена непрошибаемой базой фундаментальных показателей.
Биткоину же именно этого фундаментального запаса прочности и не хватает.
В 2024–2025 годах, благодаря запуску спотовых ETF, старейшие институциональные инвесторы Уолл-стрит уже фактически набрали свои базовые позиции. По наступлении 2026 года ожидаемая макроэкономическая стимуляция так и не состоялась, а внутри криптоиндустрии не появилось новых нарративов, способных выйти за пределы узкого круга и надолго зафиксировать капиталы. Приток средств в ETF постепенно превратился из бурной реки в сезонный ручеек.
Как только в системе прекращается непрерывный приток новых покупателей, активы с высоким бета-коэффициентом начинают методично истощать капитал. При восходящем тренде они ускоряют погоню за пузырями; однако в условиях игры за ограниченный пул ликвидности они становятся инструментом, от которого все стараются избавиться на подъёме. Сентябрьский отскок выглядел весьма мощным, но если он не привлёк внешнего капитала, то малейший толчок в сочетании с новостями о хакерских атаках на CEX и негативными факторами вокруг квантовых вычислений моментально возвращает цену к прежнему уровню.
Не защитный актив, не технологический двойник
Ещё более неловкая ситуация заключается в том, что роль биткоина в управлении портфелем теряет фокус.
В последние годы криптокруги с удовольствием клеили на биткоин две ярлыка: первый — цифровое золото для защиты от инфляции и страхования рисков; второй — высокотехнологичный корреляционный актив, позволяющий зарабатывать на премии за макроликвидность.
Но стоит взглянуть на график за текущий год, как обе эти метки рвутся на части.
Когда технологические гиганты вели за собой Nasdaq и S&P 500 по пути медленного подъёма с коррекциями, биткоин не только не смог шагать в ногу с ними (+8,2 % и +10,5 % соответственно), но и находился в состоянии непрерывного бокового движения во время бума на техноакции. Вы говорите, что он является теневым отражением технологий? Реальные деньги в технологическом секторе направлены исключительно на покупку акций Nvidia и строительство фабрик полупроводников; никакого перелива на блокчейн не происходит.
Вы называете его цифровым золотом? Но когда в ноябре глобальные активы коллективно свернули активность из-за корректировки макроожиданий, а золото одновременно показало резкое падение, биткоин упал быстрее и сильнее всех остальных.
Если говорить прямо, после того как Уолл-стрит приняла биткоин, его фактическая роль стала вовсе не безопасным убежищем, а инструментом с самой высокой ликвидностью, работающим круглосуточно и доступным для мгновенной конвертации в рамках закрытия позиций.
Когда институционалам на других рынках приходит маржин-кол или возникает необходимость зафиксировать внутригодовую прибыль, именно биткоин проще всего реализовать по выходным и в ночное время.
Я имею в виду, что криптоиндустрия действительно стала частью мейнстрима; однако результат её присутствия за столом, организованного «старыми деньгами», заключается не в том, чтобы сесть и разделить торт, а в том, что криптоактивы зачастую оказываются той позицией, которую предпочитают продать первыми.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow