

Какие лицензии потребуются для проведения криптоплатежей в Гонконге?
Автор: Шао Цзядинь (Манкунь Юридические Услуги В Сфере Блокчейна)
«Какие именно лицензии нам необходимы?» — это первый вопрос, который задают платежные компании, внедряя в Гонконге платежные решения на базе стейблкоинов. Количество требуемых лицензий не определяется напрямую названием продукта. Ключевой момент заключается в том, какие роли компания выполняет ончейн и офчейн: она принимает платежи от имени клиентов или сама покупает и продает стейблкоины? Перечисляет средства на банковские счета продавцов или позволяет им хранить остатки на платформе для дальнейшего использования? Ведет ли платформа custody кошельков и хранит ли приватные ключи для продавцов?
Одна и та же транзакция может проходить через три этапа: стейблкоины, банковский счет и остаток на платформе, но это не означает, что одна «лицензия на криптоплатежи» покроет все направления. Конвертация фиатных денег и трансграничные переводы относятся к компетенции MSO; возможность хранения и дальнейшего использования остатков средств продавца регулируется требованиями SVF; самостоятельная торговля виртуальными активами компании, контроль над активами клиентов или эмиссия стейблкоинов требуют анализа в рамках VATP, VA Dealing, VA Custody или Stablecoin Issuer Licence соответственно. Определение необходимых лицензий должно опираться на конкретные бизнес-операции, а не ограничиваться общим названием продукта вроде «криптоплатежи».
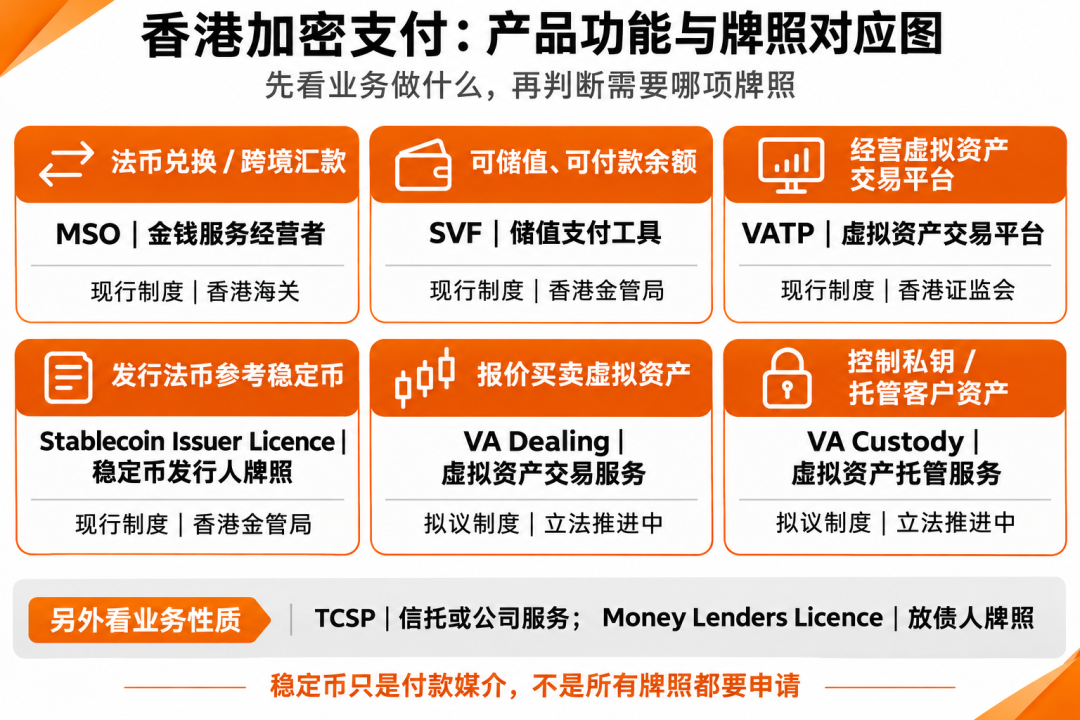
Рис.: Сводная карта соответствия функционала криптоплатежных продуктов и требуемых лицензий в Гонконге
MSO и SVF: два отдельных регуляторных режима для разных бизнес-моделей
В рамках лицензирования платежных услуг в Гонконге две основные нормативно-правовые рамки, которые первыми рассматриваются при построении системы комплаенса, — это лицензия оператора денежных услуг (MSO) и лицензия на инструмент хранимой стоимости (SVF).
Лицензия MSO охватывает конвертацию фиатных валют и трансграничные переводы
Когда стейблкоины поступают продавцу, процесс обычно включает этап вывода средств: покупатель за рубежом отправляет стейблкоины, платформа или ее расчетная сеть конвертируют их в гонконгские доллары, и продавец最終 получает гонконгские доллары на своем банковском счете. Для платежной компании ключевым критерием является не «какая криптовалюта использовалась», а то, принимала ли компания в Гонконге поручение клиента на организацию трансграничных расчетов в гонконгских долларах. Лицензия MSO регулирует услуги по обмену законных платежных средств и денежных переводам, включая отправку или организацию отправки средств за рубеж, получение из-за границы или организацию такого получения, а также организацию получения средств за границей. Даже если конечный перевод осуществляет банк, это автоматически не выводит платежную компанию из цепи обработки сделки.
Здесь часто возникает путаница: конвертация стейблкоинов в гонконгские доллары не является «обменом валют» в понимании регулирования MSO. Лицензия MSO касается исключительно обмена между фиатными валютами и переводов; наличие такой лицензии не дает автоматического разрешения на покупку/продажу стейблкоинов или операций с виртуальными активами. Иными словами, платежной компании, вероятно, потребуется разделить две операционные линии: одну для покупки/обмена самой криптовалюты и вторую для приема, отправки, перечисления и расчета в гонконгских долларах. Попадает ли вторая линия под действие MSO, зависит от того, выступает ли компания агентом по сбору средств от имени клиента, организует трансграничные платежи или гарантирует клиентам сроки поступления фиатных средств.
Если компания самостоятельно берет на себя прием гонконгских долларов и трансграничные переводы, ей необходимо подготовить заявки согласно требованиям MSO, уделив особое внимание назначению ответственного по комплаенсу, процедурам AML и выбору банковских счетов. Если же компания решает сотрудничать с уже лицензированной в Гонконге MSO, передавая расчетную часть на аутсорсинг, важно проанализировать распределение ответственности в договоре и убедиться, что деятельность партнера полностью покрывает заданную схему.
Требование лицензии SVF не активируется автоматически при наличии остатка на балансе
Продавец отгрузил товар, платформа получила оплату. Эти деньги сразу направляются на банковский счет продавца или временно остаются на счету платформы, позволяя продавцу использовать этот баланс для оплаты поставщикам, рекламных расходов или даже зарплаты сотрудникам? Именно здесь проводится ключевая граница между необходимостью и отсутствием необходимости обращаться к регулированию SVF (лицензии на инструменты хранимой стоимости).
Основная логика SVF строится на двух элементах: удержание средств и функция последующих платежей. Если платформа разрешает продавцам держать средства на балансе и использовать эти деньги для инициирования платежей третьим лицам, продукт уже обладает признаками инструмента хранимой стоимости. Для многих стартапов в платежном секторе требования к SVF весьма высоки: минимальный оплаченный уставной капитал составляет не менее 25 млн гонконгских долларов, а Денег управления (HKMA) предъявляет жесткие требования к финансовой устойчивости заявителя, управлению рисками и независимому кастодианскому обслуживанию средств. Многие компании, выбравшие Гонконг в качестве первой точки выхода на зарубежный рынок, зачастую не готовы покрыть подобные расходы на раннем этапе.
Именно поэтому многие платежные решения на этапе дизайна продукта сознательно обходят стороной требования SVF: после поступления средств продавец платформа лишь передает инструкцию по расчетам, и средства в установленные сроки напрямую списываются во внешний банковский счет продавца, не формируя внутреннего оборотного пула на стороне платформы. Если продавцу нужно произвести внешний платеж, запускается отдельная процедура вывода, вместо прямого перевода входящего баланса следующему контрагенту. Такое ограничение в продуктовой логике зачастую экономит массу времени на приведение продукта в соответствие с регуляторными нормами.
Другие лицензии зависят от вовлеченности продукта в соответствующие виды деятельности
Помимо базовых платежных и расчетных функций, расширение продукта в сторону торговли, эмиссии или кредитования автоматически задействует регулирование других категорий лицензий.
VATP применяется к операторам площадок для торговли виртуальными активами
Появление стейблкоинов в платежном решении часто заставляет предполагать необходимость лицензии на платформу торговли виртуальными активами (VATP). Однако на практике большинство платежных компаний не нуждается в такой лицензии и редко инициирует её получение самостоятельно.
Регулирование VATP ориентировано на платформы, предлагающие пользователям автоматизированный матчмейкинг (сведение ордеров), централизованную торговлю и кастодианные услуги, что ближе к бизнес-модели бирж. Обычная платежная компания обычно выступает сервисным провайдером, а не биржей. Если платформа просто принимает отправленные клиентами стейблкоины, конвертирует их по внешним котировкам в фиатные деньги и перечисляет продавцам, в процессе отсутствует торговая площадка, где покупатели и продавцы свободно размещают ордера. Следовательно, такая схема не попадает под действие текущего регулирования VATP.
Попытки превратить платежный инструмент в «микробиржу» обычно являются следствием искажения комплаенс-практик: например, ради предоставления продавцам свободы выбора момента обмена курсов платформа внедряет внутренний матчмейкинг в бэкенде; или для повышения скорости конвертации платформа выступает маркетмейкером, предлагая клиентам мгновенные котировки внутри своей среды. Как только делается такой шаг, придется столкнуться с тяжелым бремени комплаенса, присущим операциям с виртуальными активами.
Лицензия эмитента стейблкоинов регулирует выпуск и обратное выкупление
После принятия законодательным советом Гонконга «Закона о стейблкоинах» в мае 2025 года была создана отдельная система лицензирования для эмитентов фиат-стэйблкоинов. Важно прояснить: использование стейблкоинов в составе платежного продукта и их самостоятельная эмиссия — это совершенно разные вещи.
При создании криптоплатежей в подавляющем большинстве случаев используются уже циркулирующие на рынке крупные стейблкоины в качестве расчетного инструмента. Лицензия же эмитента стейблкоинов предназначена для субъектов, обращающихся к публике с предложением выпустить стейблкоин и гарантирующих его обратный выкуп в фиат по номиналу. Требования HKMA к эмитентам крайне высоки: 100% покрытие качественными резервными активами, создание местного юридического лица, независимое кастодиальное обслуживание и непрерывный аудит. Если платежная компания лишь интегрирует стейблкоины в процессы эквайринга или расчетов, нет никакой необходимости ставить целью получение эмитентской лицензии. Более прагматичный подход заключается в выборе стейблкоинов, соответствующих ожидаемому регуляторному ландшафту Гонконга, отслеживании публикуемого HKMA реестра одобренных стейблкоинов и руководств для посредников, чтобы обеспечить базовую легитимность используемой криптовалюты.
Лицензия кредитора (Money Lenders Licence) требуется для предоставления займов продавцам
Лицензия кредитора (Money Lenders Licence) обычно не входит в первоочередной перечень документов для платежных команд, однако она становится актуальной, если продуктом предусмотрены функции авансирования расчетов или рассрочки платежей для продавцов.
Некоторые платежные решения, стремясь привлечь крупных мерчантов, предлагают услугу досрочного финансирования: платформа авансирует средства, пока еще не пришли расчеты из-за рубежа, а затем удерживает комиссию и тело займа из фактически полученных денег. Если такое авансирование перерастает в коммерческое финансирование или платформа напрямую предоставляет продавцам краткосрочные кредиты под залог будущих поступлений, деятельность пересекает границу заемного бизнеса. Деятельность по выдаче займов в Гонконге регулируется Законом о кредиторах (Money Lenders Ordinance) совместно полицией и Департаментом регистрации компаний. Платежным компаниям, желающим предложить подобные дополнительные услуги, либо необходимо получить собственную лицензию кредитора, либо сотрудничать с уже лицензированными заемщиками во избежание ведения некредитной деятельности без разрешения.
Обмен криптовалют и кастодиальные услуги — самые рискованные зоны для платежных продуктов
В рамках текущей нормативной базы платежные решения чаще всего нарушают правила не в сегменте MSO или SVF, а в областях купли-продажи виртуальных активов и кастодиального обслуживания, где регулирующие органы последовательно ужесточают надзор.
Согласно действующему правовому framework Гонконга, если компания торгуется виртуальными активами с клиентами в качестве principals (от своего имени) или предоставляет OTC-сервисы обмена, она находится в переходном периоде, пока HKMA и SFC разрабатывают новую систему лицензирования. На основе итогов консультаций Департамента казначейства и финансов и SFC, в будущем Гонконг введет отдельные лицензионные режимы для услуг торговли виртуальными активами (VA Dealing) и услуг custody виртуальных активов (VA Custody). Это означает, что если платежная компания одновременно принимает стейблкоины от клиентов и сама выступает контрторгом, покупая их и конвертируя в фиат для выдачи клиенту, такая операция «собственного обмена» впоследствии, вероятно, потребует отдельной лицензии VA Dealing, и её нельзя будет прикрыть расширительным толкованием обмена валют в рамках MSO.
То же самое относится и к кастодиальным услугам. Если платежная платформа генерирует для продавцов кастодиальные кошельки, хранит приватные ключи на своих серверах и требует своей подписи для каждой транзакции, платформа фактически контролирует виртуальные активы клиентов. Будущая система VA Custody установит строгие требования к независимому капиталу, разделению прав доступа к ключам и изоляции горячих и холодных кошельков для подобных сервисов. Многие разработчики считают «управление ключами за клиента» благом для UX, игнорируя тот факт, что с точки зрения регулятора это однозначно классифицируется как трастовая или кастодиальная деятельность. Чтобы избежать тяжелых комплаенс-издержек по custody, компании обычно выбирают некustodial архитектуры или интегрируются с уже лицензированными институциональными провайдерами custody-услуг.
Проведите пошаговый аудит вашего продукта
Составление перечня планируемых функций компании зачастую информативнее, чем прямой подсчет необходимых лицензий. Приведенная ниже таблица сопоставляет типовые бизнес-операции и соответствующие им диапазоны лицензирования, что удобно для аудита вашего продукта: выявления того, что относится к базовым платежам, а что уже выходит за рамки торговли виртуальными активами, кастодиальных услуг, эмиссии стейблкоинов или финансирования мерчантов.
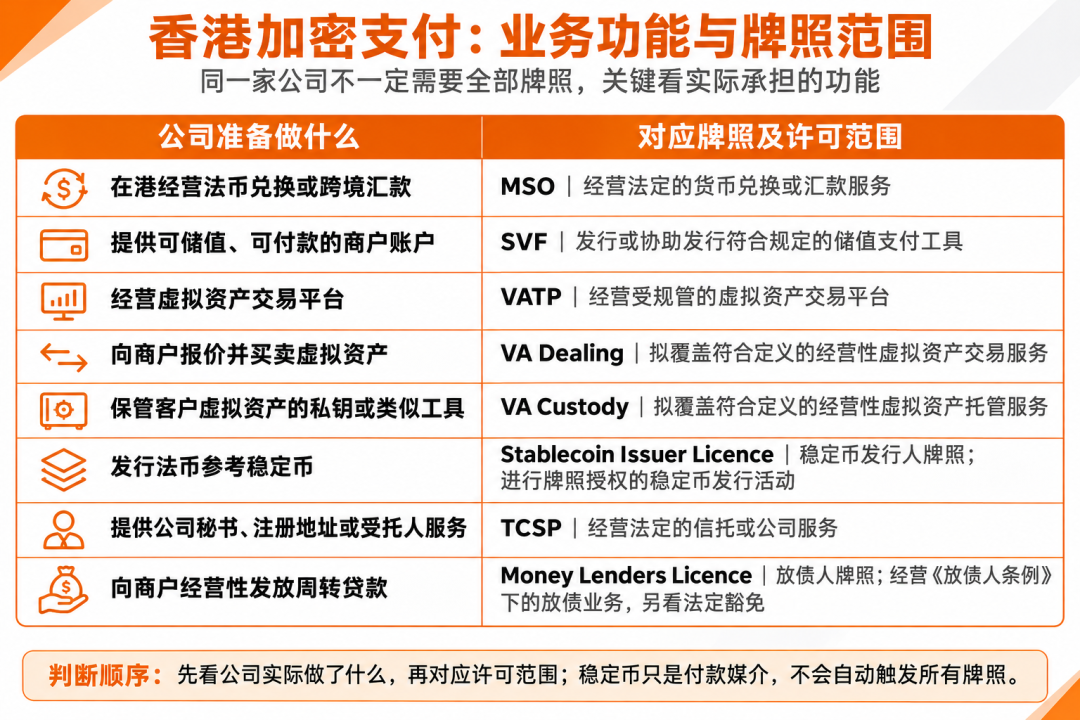
Рис.: Таблица соответствия бизнес-операций криптоплатежей в Гонконге и требуемым категориям лицензий
Заключение
Для компаний, планирующих запуск криптоплатежей в Гонконге, определение лицензий не должно начинаться с вопроса «сколько вообще существует лицензий в этой юрисдикции». Важно четко разграничить конкретные операционные модели: кто отвечает за конвертацию фиата и трансграничные переводы, формирует ли платформа остаток, доступный для дальнейших трат, осуществляет ли компания самостоятельную торговлю виртуальными активами, кому принадлежат контроль над кошельками и приватными ключами, а также предоставляются ли деньги в заем мерчантам.
После детального разбора взаимосвязь между лицензиями становится намного проще: MSO и SVF составляют первоочередную оценку для платежных продуктов; VATP и Stablecoin Issuer Licence привлекают основное внимание только тогда, когда компания сама запускает торговую площадку или занимается эмиссией стейблкоинов; VA Dealing и VA Custody находятся в зависимости от хода законодательных процессов; TCSP и Money Lenders Licence применяются исходя из реальной практики оказания трастовых/корпоративных услуг или финансирования продавцов.
Таким образом, перед запуском наиболее эффективным шагом станет не составление полного списка всех возможных лицензий, а четкое картирование денежных потоков, контроля над активами и взаимоотношений с клиентами с последующей пошаговой сверкой с регламентами лицензирования. Только так можно понять, готова ли текущая архитектура к немедленному выходу на рынок, какие функции подлежат сужению, а какие вопросы придется решить после принятия новых директив и подробных правил.
Источники: Руководство по лицензированию операторов денежных услуг Таможенного управления Гонконга (MSO); Разъяснение HKMA по лицензированию инструментов хранимой стоимости (SVF); Руководство SFC по лицензированию площадок торговли виртуальными активами (VATP); Совместное циркуляр SFC и HKMA по деятельности посредников в сфере виртуальных активов; Закон Гонконга «О стейблкоинах» и иные открытые регуляторные материалы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News






