Лицензии уже получены, но почему криптовалютные платежи до сих пор не работают?
Автор: Шао Цзяйдянь
На определенном этапе развития проектов в сфере криптоплатежей лицензирование обычно не становится первой выявленной проблемой. Компания может уже иметь разрешение CASP, пройти регистрацию в качестве MSB в FinCEN и интегрироваться с зарубежными платежными институтами, имеющими лицензии, однако бизнес по-прежнему столкнется с трудностями на конкретных этапах: работа с клиентскими средствами, контроль кошельков, открытие фиатных счетов и расчеты с мерчантами.
Когда бизнес действительно начинает работать, быстро выявляется ряд проблем: организация, способная работать с цифровыми активами, не обязательно может обслуживать платежи в евро; банк соглашается открыть операционный счет, но не принимает условия, при которых счет в течение длительного времени аккумулирует средства клиентов третьих лиц; компания, отвечающая за привлечение клиентов, подписание контрактов, контроль кошельков и выполнение транзакций, также может быть разными юридическими лицами внутри группы.
В результате каждая компания в группе обладает собственным регуляторным статусом, а полная транзакция все равно не может быть успешно завершена. Количество лицензий не решает эту проблему; ключевое значение имеет то, попадают ли клиенты, активы, фиатные средства и ответственность в одну исполняемую бизнес-цепочку.
Лицензия отвечает лишь на вопрос о том, вправе ли определенный субъект осуществлять регулируемую деятельность. Вопросы о том, кто принимает клиентов, кто контролирует стейблкоины, кто выплачивает евро, почему банк принимает эти средства и кто несет ответственность при возврате средств или заморозке, должны быть закреплены за конкретными субъектами, контрактами, счетами и системными разрешениями.
В предыдущих статьях мы рассматривали американские и канадские MSB, австралийскую DCE, европейский статус CASP по MiCA, дубайский VARA, стейблкоины Гонконга и партнерства с лицензированными провайдерами. Возвращаясь к реальной эксплуатации криптоплатежей, проблема оказывается предельно простой: если для каждого этапа предусмотрены меры соответствия требованиям, почему транзакции все равно не проходят?
Ключевой критерий оценки — это выяснение того, какие субъекты, счета и системы фактически задействованы в транзакции; полагаться только на перечень лицензий нельзя.
Проекту необходимо разобрать такие этапы, как кошелек клиента, опекунство над активами, обмен стейблкоинов, переводы в блокчейне, фиатные платежи и расчеты с мерчантами, четко указав, какой субъект выполняет каждую функцию, на каком основании, и кто несет ответственность в случае возникновения проблем.
Проекту требуется таблица сопоставления функциональных задач и регуляторных статусов: для кошелька клиента, опекунства над активами, обмена стейблкоинов, блокчейн-переводов, фиатных платежей и расчетов с мерчантами необходимо указать соответствующие субъекты, основание полномочий и лицо, ответственное за устранение неполадок.
Перечень лицензий не отражает реальную бизнес-деятельность
Самая распространенная ошибка проектов заключается в размещении всех полученных группой регуляторных разрешений на одной рекламной странице с последующим убеждением, что этих лицензий достаточно для покрытия всей деятельности.
Например, группа имеет регистрацию MSB в США, разрешение CASP в Европе и партнерские отношения с лицензированными платежными институциями в других регионах. Эти регуляторные статусы, безусловно, имеют ценность, но их нельзя просто суммировать.
Регистрация MSB в FinCEN США не является единой операционной лицензией, покрывающей всю деятельность по передаче денежных средств по стране; характер конкретной деятельности необходимо оценивать в привязке к законодательству штатов.
Европейский статус CASP может использовать механизм паспорта MiCA для выхода на рынки других государств-членов после предоставления установленного трансграничного уведомления, однако оказываемые услуги остаются в пределах первоначального разрешения. Само по себе получение паспорта не предоставляет автоматически полный спектр полномочий платежного или электронного денежного института.
Для проектов по оплате стейблкоинами ситуация может усложниться еще больше. 2 марта 2026 года истечет установленный EBA переходный период взаимодействия между MiCA и PSD2; некоторые услуги по переводу электронных денежных токенов (EMT) и хранению кошельков могут потребовать одновременного решения вопроса об авторизации платежных услуг.
Это означает, что проект должен ориентироваться не на общее количество «карт» в группе, а последовательно подтверждать: кошелек клиента, опекунство активов, обмен стейблкоинов, блокчейн-переводы, фиатные платежи и расчеты с мерчантами подпадают под какую именно авторизацию какого субъекта.
Проекту нужна таблица соответствия бизнес-функций регуляторным статусам, а не просто список групповых лицензий.
Несоответствие цепочек клиентских отношений, контроля активов и движения средств
Допустим, корпоративный клиент собирается оплатить товарную позицию европейскому мерчанту.
Клиент регистрируется на сайте проекта, загружает корпоративные документы и проходит процедуры KYC/KYB, после чего переводит стейблкоины на указанный платформой кошелек. Платформа осуществляет обмен, а затем через партнера по платежам перечисляет евро на банковский счет мерчанта.
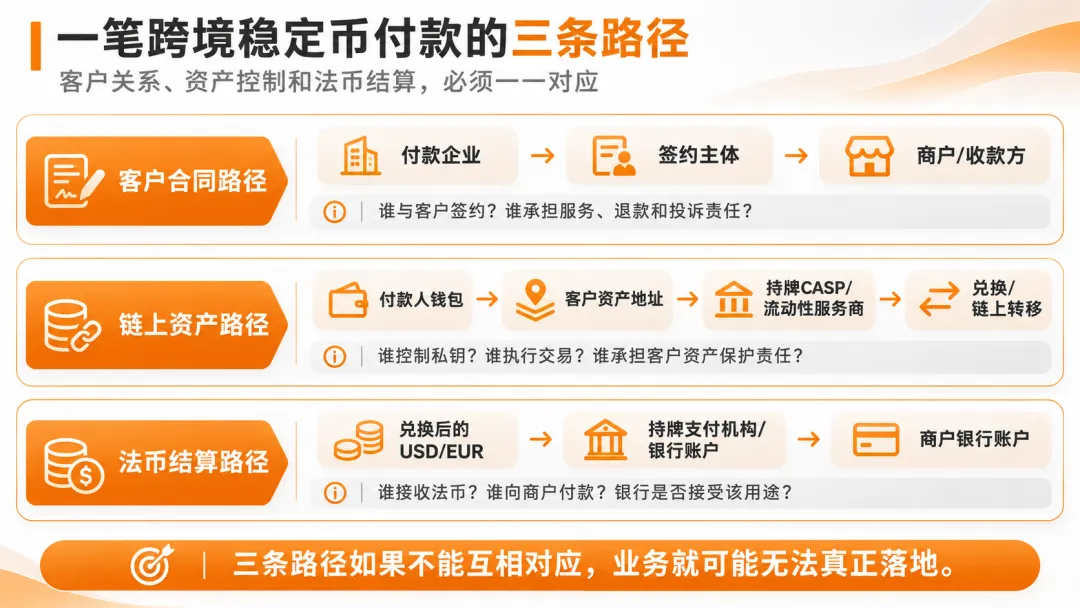
Пользователь видит лишь одну операцию по оплате, тогда как регуляторы и банки в ходе проверки должной осмотрительности должны восстановить как минимум три различные цепи действий.
Первый путь — цепочка клиентских отношений. С какой именно компанией группы заключено соглашение об оказании услуг? Покупает ли клиент услугу обмена цифровых активов, услугу передачи средств или полноценную услугу трансграничных платежей? Кто несет ответственность при возникновении возвратов или жалоб?
Второй путь — контроль криптовалютных активов. Какой адрес получает стейблкоины клиента? Кто контролирует закрытые ключи? В какой момент активы передаются CASP или поставщику ликвидности? Кто уполномочен принимать решение об исполнении транзакции и кто несет ответственность за защиту средств клиента?
Третий путь — движение фиатных средств. На чей счет поступают доллары или евро после обмена стейблкоинов? Разрешено ли этому счету принимать указанные средства? Кто фактически производит оплату мерчанту, способен ли банк идентифицировать фактического плательщика и получателя?
Если клиент заключил договор с европейским CASP, но активы и фиатные средства длительно контролируются другими субъектами без соответствующих полномочий, проекту потребуется переоценка фактического оператора услуг и распределения юридической ответственности.
Даже если в договоре указана техническая поддержка, но фактически технические компании принимают средства клиентов и управляют транзакциями, нельзя игнорировать финансовое регулирование, основываясь лишь на названии договора.
Владение лицензией не гарантирует готовности банка обрабатывать транзакции
Именно здесь чаще всего проявляются в совокупности вышеупомянутые проблемы.
Компания может уже получить регуляторное одобрение и найти партнеров, предоставляющих фиатные услуги, но так и не сумеет установить стабильные счета для приема и отправки платежей.
Причина не обязательно кроется в недоверии банков к индустрии криптоактивов, а скорее в том, что заявленное проектом назначение счетов не проходит банкомский комплаенс.
Например, разрешение банка на открытие корпоративного счета для выплаты зарплат, аренды и текущих операционных расходов не означает автоматического разрешения на прием платежей от множества сторонних клиентов.
Способность лицензированного учреждения обрабатывать определенные типы финансовых операций не гарантирует, что его банковский партнер одобрил прием средств из всех регионов, транзакции любых сумм, источники происхождения средств и категории мерчантов.
Европейское управление по банковскому делу (EBA) подчеркивает, что финансовые организации должны оценивать риски на основе реальных параметров клиента и избегать чрезмерного де-рискинга целых категорий клиентов без достаточных оснований. Однако банки обязаны соблюдать требования AML/CFT и самостоятельно решать вопрос о поддержании или прекращении деловых связей, если не способны эффективно управлять связанными рисками.
Поэтому даже при наличии лицензии проект обязан объяснить банку: конкретное целевое назначение счета, формирование клиентских средств, соответствие транзакций реальной коммерческой деятельности, этапы прохождения блокчейн-активов, а также механизмы выявления и обработки аномальных операций.
Если эта логика объяснений не выдерживает проверки, простое наращивание количества лицензий вряд ли решит проблему открытия счетов.
Лицензия подтверждает правовую основу для осуществления деятельности, но банк обязан самостоятельно оценить, готов ли он взять на себя риски, связанные с интеграцией этой операции в свою счетную систему.
Следовательно, по-настоящему зрелое планирование лицензирования не должно откладывать поиск банков до момента получения самих разрешений.
Типы счетов, маршрутизация платежей и переводов, способы клиринга и допустимые границы бизнеса банков-партнеров должны учитываться параллельно с проектированием структуры лицензий и организационных единиц группы.
Много лицензированных партнеров, но никто не несет полной ответственности за транзакцию
В индустрии криптоплатежей уже сложились многочисленные зрелые модели инфраструктурного партнерства.
Кошельки можно подключать через третьих лиц, верификацию личности доверить провайдерам KYC, обмен поручить поставщикам ликвидности, а фиатные платежи обеспечить через PI, EMI или напрямую через банки.
Такая специализация сама по себе не вызывает вопросов. Для компаний, не планирующих получать собственные лицензии на всех рынках, рациональное использование лицензированных институтов может оказаться более эффективным бизнес-решением.
Но чем больше вовлечено партнеров, тем сильнее размывается зона ответственности.
Например, платеж клиента приостанавливается из-за срабатывания алерта риск-менеджмента по адресу в блокчейне. Провайдер кошельков ссылается исключительно на техническую поддержку, CASP указывает на то, что KYC выполняет фронтенд-платформа, платежная институция заявляет, что происхождение активов выходит за рамки ее комплаенса, а команда проекта считает, что весь процесс делегирован лицензированным партнерам.
Если обсуждение прав на блокировку, обязанностей по информированию и контактов с клиентами начинается только после инцидента, это свидетельствует об отсутствии реального распределения ответственности в рамках партнерских соглашений.
Статья 73 MiCA устанавливает четкие правила аутсорсинга для CASP: компании вправе делегировать операционные функции, однако несут полную регуляторную ответственность, а передача операций на аутсорсинг не должна изменять взаимоотношения CASP с клиентами или условия действующей авторизации.
При построении лицензированных партнерств необходимо не только настроить API-интеграцию и модель монетизации, но и юридически четко закрепить границы ответственности.
Соглашения о сотрудничестве обязаны содержать детальные положения о допуске клиентов, обработке торговых инструкций, контроле активов, комплаенс-мониторинге, реагировании на инциденты, обмене данными, рассмотрении жалоб и возвратов средств, прохождении аудита регуляторов, а также процедурах миграции клиентов при расторжении договора.
Невозможно маскировать собственные регулируемые услуги компании под лицензию партнера, заменяя необходимую прямую авторизацию.
Возможность передать исполнение услуги третьему лицу и возможность переложить регуляторную ответственность — это две принципиально разные вещи.
Транзакции работают, но отсутствует устойчивая система риск-контроля
Некоторые проекты успешно проводят тестовые транзакции и обслуживают небольшую аудиторию, но при переходе к масштабированию неизменно сталкиваются со значительными барьерами.
Причина кроется в том, что разовое проведение операции и долгосрочная эксплуатация финансовой деятельности требуют совершенно разных системных и комплаенс-показателей.
На ранних стадиях проекты могут ограничиваться узким кругом корпоративных клиентов с прозрачными источниками средств и назначениями. Однако по мере расширения географии, роста пула мерчантов, поддержки автономных кошельков или подключения нескольких ликвидностных агрегаторов требования к риск-менеджменту существенно возрастают.
В июле 2026 года FATF опубликовала седьмой обновленный отчет об имплементации стандартов регулирования виртуальных активов и провайдеров услуг, выделив в фокусе злоупотребления стейблкоинами, операции с автономными кошельками, офшорные VASP, архитектуру DeFi и практические сложности с реализацией принципа Travel Rule.
Для криптоплатежных проектов это означает, что комплаенс не может сводиться к разовой KYC-процедуре при открытии счета или закупке набора ончейн-аналитики.
Система требует непрерывной идентификации клиентов и контрпартий, мониторинга подозрительных операций, соблюдения требований Travel Rule, а также эффективного управления санкционными, мошенническими и подозрительными рисками.
Более прагматичный вопрос заключается в следующем: что делать с уже поступившими на платформу средствами клиента в случае неисполнения транзакции или отказа банка проводить расчеты? Сможет ли платформа оперативно идентифицировать заблокированные активы в случае внезапного прекращения работы партнера и инициировать возвраты или иные законные процедуры?
Зрелая система риск-контроля должна охватывать все фазы: пре-санкшн проверки до операции, мониторинг в процессе исполнения и процедуры пост-разбирательства при сбое.
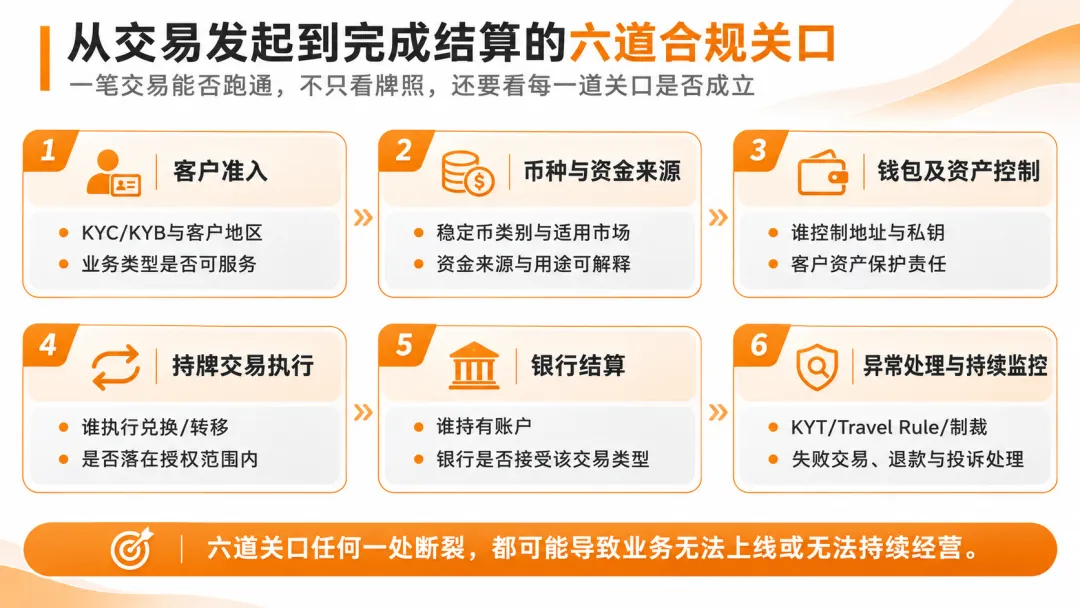
Полное стресс-тестирование на примере одной транзакции перед запуском
Вместо того чтобы сваливать в кучу все лицензии и нормативные документы, лучше выбрать типичный сценарий запуска проекта и провести сквозную имитацию от начала до конца.
Например, азиатская компания оплачивает товар европейскому поставщику, используя стейблкоин, соответствующий применимому регуляторному стандарту, а поставщик в итоге получает евро.
Проекту необходимо по этапам реального рабочего процесса дать исчерпывающие ответы на следующие вопросы.
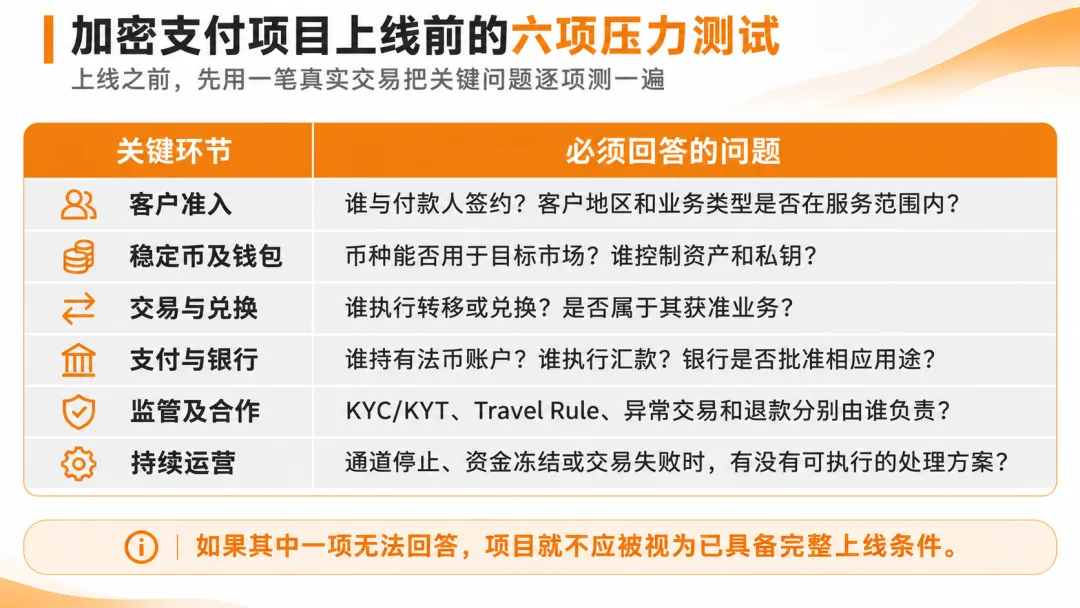
Если на любой из пунктов нет ответа, проект не может считать себя готовым к полному запуску и не вправе скрывать этот пробел ссылками на наличие лицензий в смежных звеньях цепочки.
Не все недостатки нивелируются получением дополнительной лицензии. Отказ банка от обслуживания конкретных типов клиентских средств может потребовать перестройки схемы счетов и транзакционного потока; неопределенность внутренней ответственности в структуре группы обяжет пересмотреть субъектов подписания контрактов и контроля активов; ограничение партнеров в доступе к данным транзакций потребует корректировки технических разрешений и договорных условий.
Для бизнеса такой подход к самопроверке дает куда более реалистичную картину операционной деятельности, чем простое сравнение портфеля лицензий.
Синхронизация множества лицензий: обязательны три основные карты
Компании, планирующей долгосрочное ведение глобального бизнеса криптоплатежей, не обязательно создавать полностью изолированные операционные контуры на каждом локальном рынке.
Однако она обязана подтвердить способность различных регуляторных юрисдикций работать совместно по четким правилам.
Более рациональный подход к архитектуре делится на три этапа.
Этап первый: проектирование бизнес-процессов перед выбором регуляторной траектории.
Проекту необходимо точно определить географию основных клиентов, источники финансирования, конечные точки клиринга, а также убедиться, включает ли продукт выпуск токенов, хранение, обмен, переводы средств или традиционные платежные сервисы.
Только на этом фундаменте формируется стратегия по распределению собственных регуляторных разрешений внутри группы и определению зон, где целесообразно применять партнерские лицензии.
Этап второй: параллельное проектирование лицензий, счетов и маршрутизации средств.
Еще на стадии формирования организационной структуры компания должна утвердить субъекты заключения договоров с клиентами, механизмы контроля активов, целевое назначение банковских счетов, статус платежных партнеров и внутренние/внешние соглашения об оказании услуг, избегая практики создания новых юридических лиц под каждую новую лицензию.
Для проектов, ориентированных на выход в несколько юрисдикций, заблаговременно следует заложить нормы локального допуска клиентов, ограничения трансграничного оказания услуг и пределы выданных разрешений.
Этап третий: валидация всей архитектуры в условиях реальных транзакций.
Перед официальным масштабным релизом следует подобрать репрезентативную выборку клиентов и типов операций для проверки согласованности денежных, информационных и ответственных потоков согласно утвержденным тестовым регламентам, а также протестировать сценарии аномальных сделок, разрыва партнерских связей, возвратов и жалоб потребителей.
Главное состоит не в успешном проведении единственной транзакции, а в подтверждении способности всей операционной модели функционировать непрерывно в реальных условиях.
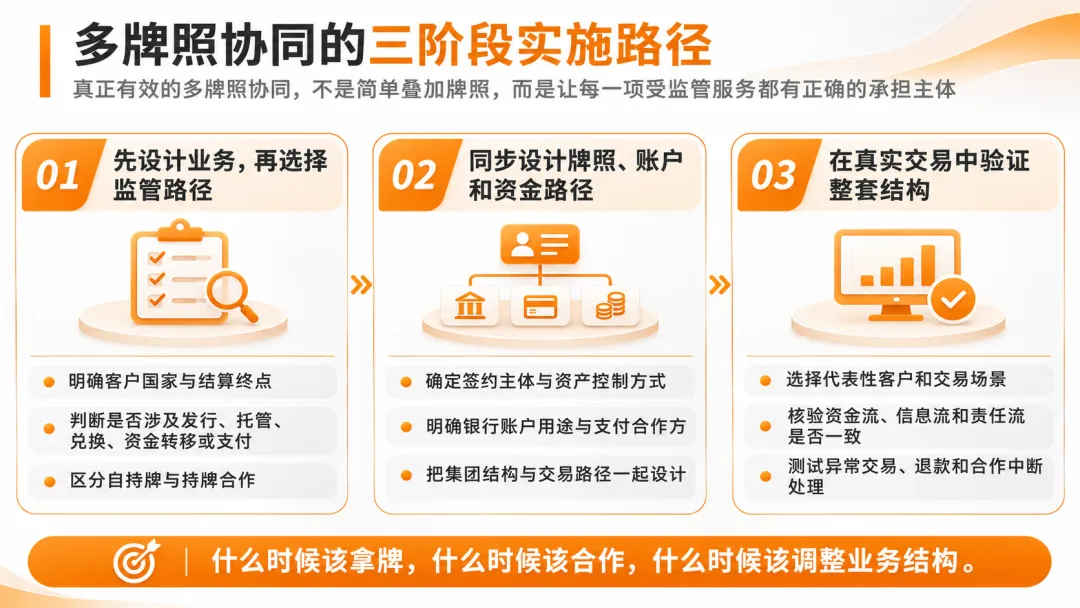
Момент получения собственной лицензии, целесообразность партнерских схем и время для структурной адаптации бизнеса.
Заключение: лицензии должны трансформироваться в работоспособные платежные маршруты
От регистрации US MSB и канадского MSB, австралийской DCE до DASP в Сальвадоре, VASP на Кайманах, а также европейских стандартов MiCA, дубайского VARA, гонконгских стейблкоинов и мультилицензионной синергии — в серии материалов «Глобальная карта комплаенса криптоплатежей» мы исследовали регуляторные траектории различных стран.
Каждый регуляторный режим обладает уникальными характеристиками и закрывает специфические потребности рынков и бизнес-моделей.
Однако при комплексном рассмотрении серии выделяется сквозная задача:
Решения криптоплатежного проекта должны выходить далеко за рамки вопроса «что разрешает одна конкретная страна» и включать механики объединения юрисдикций, финансовых институтов и функциональных модулей.
Регистрация MSB не заменяет штатские разрешения, статус CASP не автоковеркает все фиатные платежи, лицензия VARA не снимает автоматически вопросы по платежным токенам, а массив лицензированных партнеров не гарантирует банкам согласие на обслуживание таких потоков.
Стратегический приоритет проекта — не гнаться за количеством лицензий, а обеспечивать целостность операционной структуры.
Необходимо иметь однозначные ответы на вопросы: кто выступает оператором услуг для клиента, кто легитимно осуществляет хранение и передачу активов, кто проводит обмен и финализацию платежей, на каком основании банк принимает эти средства и кто отвечает за последствия при сбое.
Только при существовании ясных ответов на данные вопросы лицензии превращаются в реальную коммерческую способность.
Конечная цель глобального криптоплатежного комплаенса заключается не в максимизации количества лицензий у каждой компании, а в обеспечении возможности проведения каждой транзакции по легальной, прозрачной и масштабируемой траектории.
Именно на этот базовый вопрос направлена вся серия публикаций «Глобальная карта комплаенса криптоплатежей».