Переживающий всеобщий спад рынок Q3, сколько ещё стоит Circle?
Автор: Web3-юрист (Will Аван), DuKe Fintech
После выхода отчета за третий квартал акции Circle упали вместе с технологическими акциями и криптовалютными активами. Если смотреть только на финансовую отчетность, скорректированный EBITDA выросла с 143 млн долларов до 317 млн долларов — это значительный рост. Однако если вычесть выручку от предпродажи ARC, то грубая оценка составит всего 135 млн долларов, что ниже показателей предыдущих двух кварталов.
Общая выручка Circle за третий квартал 2026 года вместе с доходом от резервов составила 865 млн долларов, что на 23% больше по сравнению с предыдущим кварталом. В том числе доход от резервов составил 658 млн долларов, снизившись примерно на 1,5% в поквартальном исчислении; другая выручка составила 207 млн долларов против 34 млн долларов в прошлом квартале. Другая выручка третьего квартала включала около 182 млн долларов дохода от предпродажи токенов ARC.
Скорректированный EBITDA за квартал составил 317 млн долларов, увеличившись примерно на 122% в поквартальном исчислении, а групповая маржинальность RLDC выросла с 41,2% до 52,4%.
Когда вышел отчет за первый квартал, мы уже рассчитывали оценку стоимости Circle. На этот раз давайте снова посчитаем бизнес стейблкоинов (эмиссия + платежи): какую стоимость еще могут обеспечить резервные операции и сколько стоят платежные услуги?
Предпродажа ARC поднимает прибыль, средние балансы USDC снижаются
Отчет за третий квартал выглядит сильным на первый взгляд. Общая выручка и доход от резервов в Q3 выросли с 701 млн долларов до 865 млн долларов, из которых около 182 млн долларов пришлось на предпродажу токенов ARC. Компания признала выручку от предпродажи примерно на три четверти после запуска публичной основной сети, завершения эмиссии токенов и их доставки.
Вычитая выручку от предпродажи ARC, общая выручка и доход от резервов за Q3 составили около 683 млн долларов. В этой статье вычтенная напрямую из опубликованного скорректированного EBITDA выручка от предпродажи ARC дает около 135 млн долларов, что ниже показателей Q2 (143 млн) и Q1 (151 млн долларов).
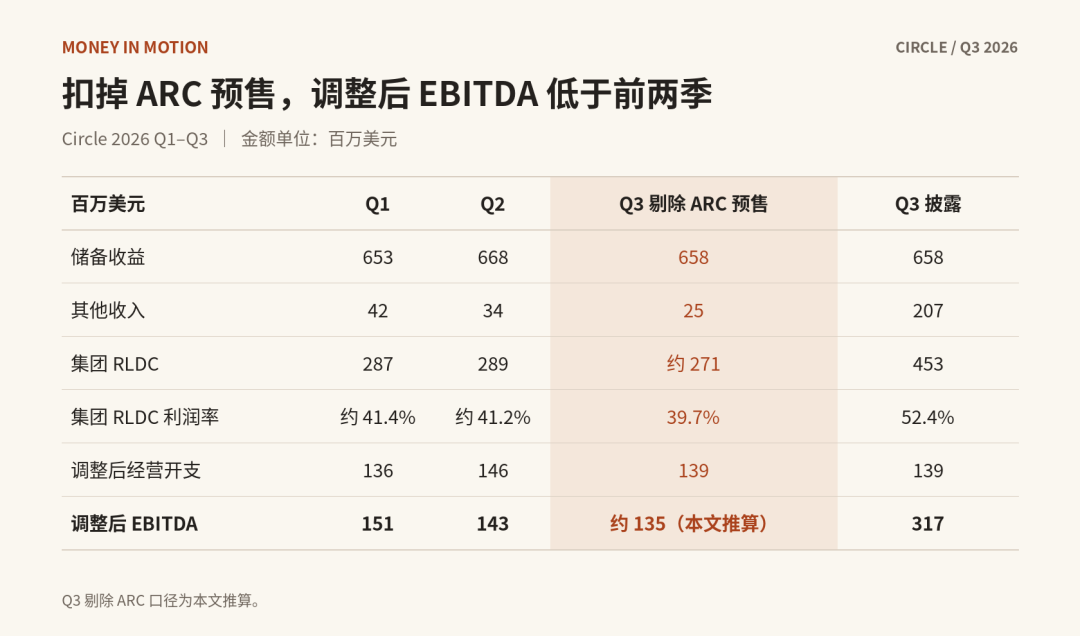
RLDC в таблице представляет собой деньги, оставшиеся от общей выручки и дохода от резервов после вычета расходов на дистрибуцию, торговлю и другие затраты. Разделив эту сумму на общую выручку и доход от резервов, получаем групповую маржинальность RLDC.
На каждый заработанный 100 долларов дохода от резервов Circle удерживает на 80 центов меньше
Доход от резервов в Q3 снизился с 668 млн долларов до 658 млн долларов. Доходность резервов немного выросла до 3,54%, но этого не хватило, чтобы компенсировать снижение среднего объема обращения USDC на 4%. Средний баланс за весь квартал составил 73,3 млрд долларов.
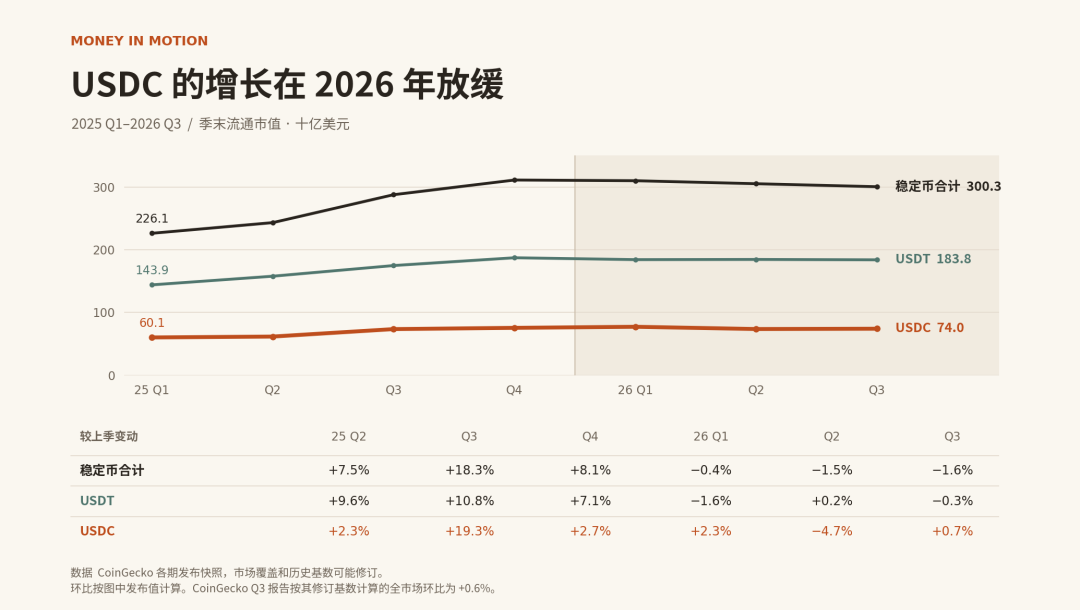
На графике показана рыночная капитализация на конец квартала, однако на доход от резервов за квартал влияет средний баланс за период. Основная диаграмма сохраняет значения по периодам публикации, а расчет поквартального изменения для совокупности стейблкоинов в Q3 использует пересмотренную базу Q2 от CoinGecko.
В Q3 Circle оставлял себе 37,80 доллара на каждые заработанные 100 долларов процентного дохода от резервов после вычета соответствующих расходов на дистрибуцию и торговлю. В Q2 этот показатель составлял 38,60 доллара. Финансовый директор объясняет это снижение тем, что партнерство с Hyperliquid работало полный квартал, и соответствующие балансы USDC были размещены на Coinbase.
Условия распределения доходов после продления договора с Binance будут действовать полный квартал только начиная с Q4.
Coinbase и Circle продлили договор на прежних условиях. Условия не изменились, изменилось лишь место хранения средств.
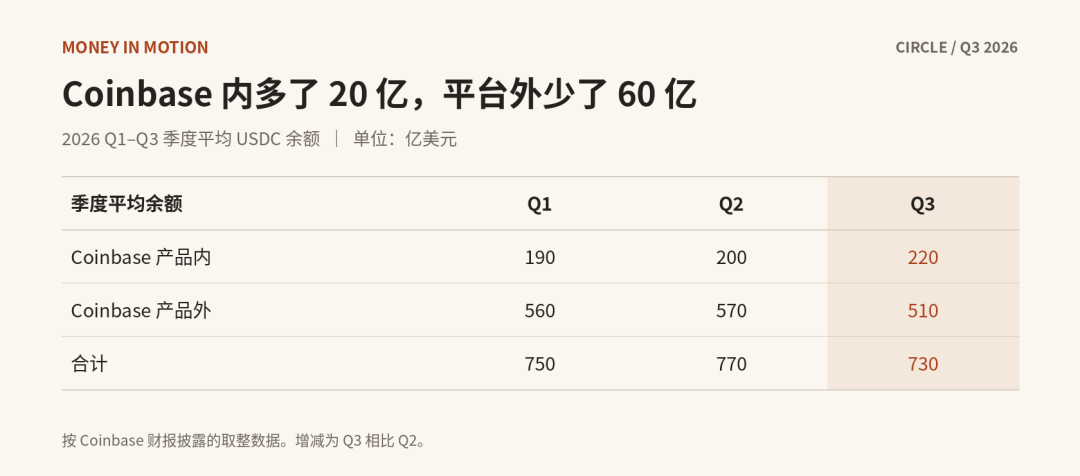
Согласно округленным данным Coinbase, в Q3 средний глобальный баланс USDC сократился на 4 млрд долларов. Внутри продуктов Coinbase он вырос на 2 млрд, а вне платформы — сократился на 6 млрд. Эйрер (Allaire) надеется дать больше стимулов крупным каналам, чтобы в итоге перенаправить USDC за пределы платформы. Пока в этом квартале роста баланса вне платформы не наблюдается.
Коррекция рынка также могла негативно сказаться на балансах, поэтому эти цифры нужно оценивать еще несколько кварталов.
Объем платежей вырос, но где выручка?
Исключая предпродажу ARC, другая выручка Circle снизилась с 42 млн долларов в Q1 до 34 млн долларов в Q2, а в Q3 осталась лишь около 25 млн долларов. Руководство заявляет, что в этом квартале было меньше интегрированных с блокчейном проектов, приносящих признанную выручку. Мы считаем, что в будущем это станет нормой, поскольку сейчас появляется крайне мало новых публичных сетей и интеграционных проектов.
Нам куда важнее узнать, смогут ли платежи генерировать стабильную ежеквартальную выручку.
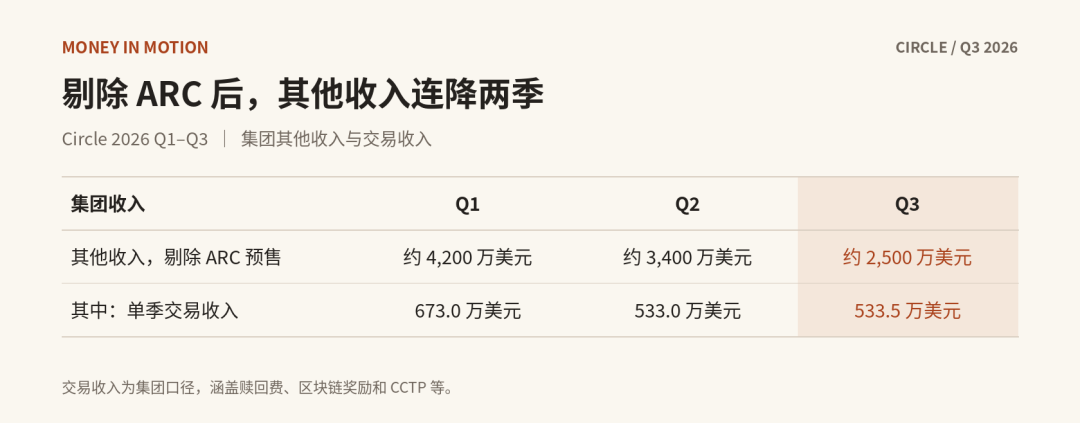
Другая выручка также включает доходы от подписок и услуг, такие как интеграция с блокчейном и его поддержка, управление фондами и т.д. Торговая выручка охватывает комиссии за выкуп (redemption fees), вознаграждения в блокчейнах и доходы от инфраструктуры цифровой торговли активами (включая CCTP). Торговая выручка за Q2 рассчитывается путем вычета показателей Q1 и Q3 из накопленной суммы за первые девять месяцев.
Обороты CPN растут, но сколько из этого видно в отчетности?
Circle Payments Network (CPN) соединяет финансовые учреждения для проведения трансграничных расчетов со стейблкоинами. Ее годовой объем платежей на конец квартала вырос с 8,3 млрд долларов в Q1 до 14,7 млрд долларов в Q2 и достиг 41,3 млрд долларов в Q3. Эта цифра рассчитывается на основе оборота около 3,4 млрд долларов за последние 30 дней конца квартала.
При ставке 5 бп (0,05%) и сохранении скорости конца Q3 в течение года, CPN принесет примерно 20,65 млн долларов выручки. В отчете указана только групповая торговая выручка, которая также включает комиссию за выкуп, блокчейн-вознаграждения и проект CCTP. Реальный объем торговых комиссий CPN и полученные с них суммы пока не ясны.
Какую часть оборотов Tazapay конвертирует в выручку Circle?
Circle планирует приобрести ранее недополученные акции Tazapay примерно на 400 млн долларов акциями компании с последующей корректировкой цены при закрытии сделки. Годовой объем платежей Tazapay превышает 25 млрд долларов, из которых около 60% приходится на стейблкоины. Ранее компания уже была дизайнерским партнером CPN.
Почему нужно покупать партнера, который уже был в сети CPN? У него есть клиентская база и сеть для отправки денег на местные счета. Покупая эти возможности, Circle получит шанс привлекать больше сделок, а также заниматься приемом платежей, обменом валют и выводами средств. Исходя из оборотов конца Q3, при получении 10 бп в 2027 году годовая выручка составит около 41,3 млн долларов.
Если Tazapay параллельно привлечет новые оплачиваемые транзакции, вклад платежей в другую выручку станет еще значительнее.
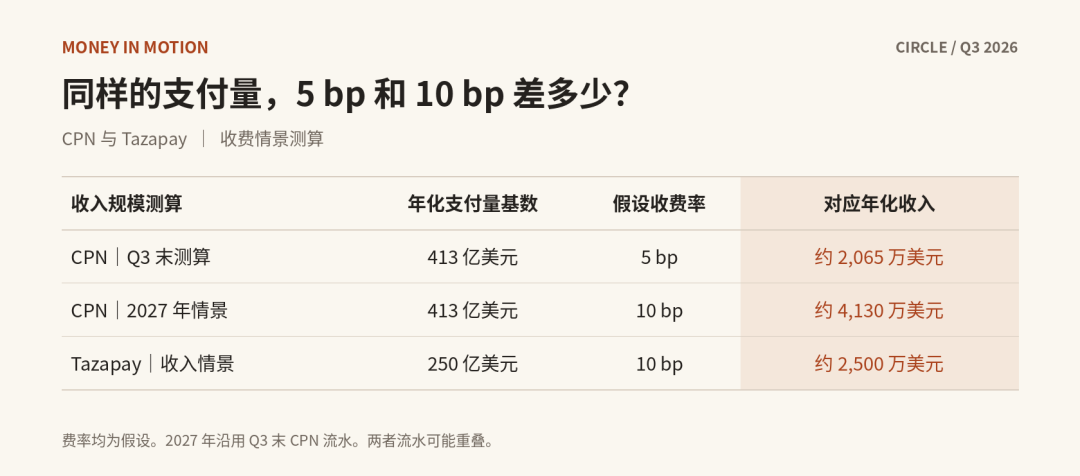
В таблице тестируются две ставки на одних и тех же оборотах CPN. Между этими данными будет значительное пересечение, поэтому их нельзя просто складывать. Однако объемы Tazapay будут более точными (показатели CPN являются агрегированными). 10 бп — это лишь унифицированное оценочное допущение; реальная выручка будет зависеть от того, какие именно транзакции облагаются комиссиями, кто их взимает и как происходит распределение доходов.
Предположив, что сделка оценивается по коэффициенту P/E 8x, доля в 400 млн долларов должна ежегодно приносить около 50 млн долларов чистой прибыли после уплаты налогов. Оправдывает ли эта цена покупку, зависит от того, сколько зарабатывает сам Tazapay и насколько сможет увеличить прибыль Circle после интеграции.
Три уровня бизнеса Circle: сколько стоит каждый?
Мы сохраняем методологию разбиения с мая, рассчитывая отдельно резервный бизнес, прочий бизнес и Arc. Пересчет на основе данных прошедшего квартала дает базовый диапазон около 59–95 долларов за акцию и нейтральную оценку примерно в 77 долларов.
Первый уровень сохраняет множители Q1 — 10x / 14x / 18x, ориентированные на оценку банковских, кастодиальных и управляющих компаний. Множитель 10x исключает премию за рост, 14x учитывает ценность роста USDC, а 18x требует более сильной масштабной динамики и стабилизации процентных ставок. Эти множители применяются к балансу доходности резервов за вычетом расходов на дистрибуцию, торговлю и другие затраты; операционные расходы компании и налоги еще не учтены.
Второй уровень опирается на оценку быстрорастущих платежных компаний и применяет множители 20x / 25x / 30x к другой выручке, плюс стресс-сценарий с множителем 10x. Третий уровень оценивает Arc исходя из цены предпродажи 0,30 доллара за токен, начальной эмиссии в 10 миллиардов штук и предположения о retention 25% после продаж, что выходит примерно на 750 млн долларов.
Модель использует годовой вклад резервов за Q3 около 984 млн долларов и медианное значение скорректированного прогноза на полную годовой другую выручку примерно в 138 млн долларов.
Оценка на акцию = (Вклад резервов × Множитель + Другая выручка × Множитель + Оценка Arc + Примерно 1,7 млрд долларов наличности) / Примерно 256 млн акций.
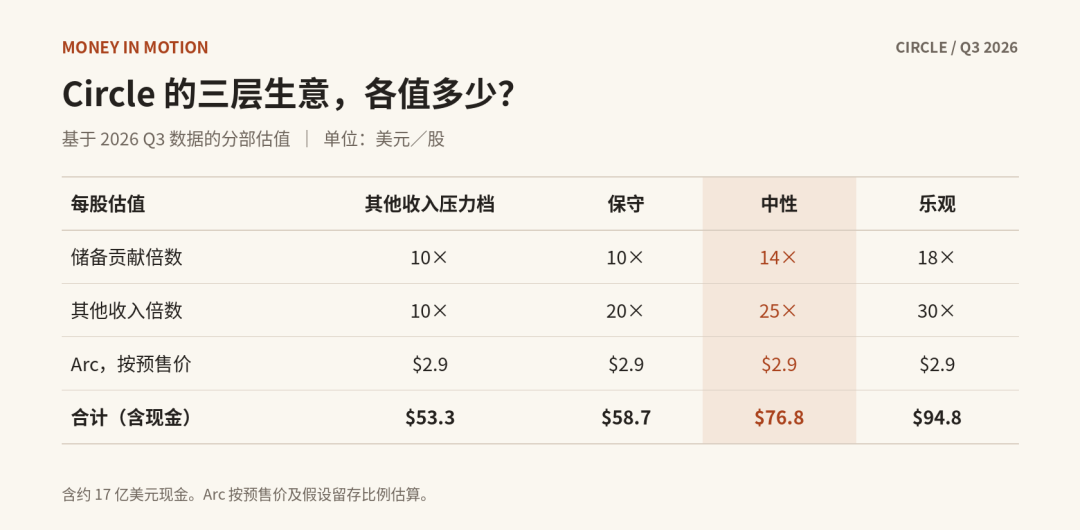
Прогноз на другую выручку за год за вычетом признанной выручки от предпродажи ARC составляет от 128 до 148 млн долларов. Сделка по Tazapay ожидается в 2027 году, ее прибыль и вновь выпущенные акции пока не включены в эту таблицу.
И Mizuho, и Citi называют предпродажу ARC главной причиной перевыполнения ожиданий в Q3. Взгляд вперед: Mizuho опасается, что условия распределения доходов壓ят чистую маржинальность резервов в Q4 до немногим выше 30%; это расчет от продавца (sell-side).
Citi фокусируется на принятии платежей и развитии CPN, прогнозируя в 2027 году другую выручку на уровне около 400 млн долларов. В открытых кратких обзорах не выделяется доля устойчивых комиссий за платежи.
The Take | Деньги не задерживаются, можно ли все равно зарабатывать?
Circle пытается заставить одни и те же средства генерировать два вида дохода. Деньги остаются в USDC — получается доход от резервов. Деньги проходят через платежную сеть — зарабатываются сервисные сборы. Даже если средства будут обменены на местную валюту в тот же день, у Circle все равно останется выручка, именно здесь кроется ценность Tazapay (ближе к клиенту, решение задачи «последней мили»).
В Q3 уже видна нагрузка на первый источник дохода. Балансы снижаются, каналы получают больший процент, разрыв между масштабом эмиссии и прибылью для акционеров увеличивается. У второго источника дохода есть заметные обороты, но еще нет прозрачной сводки по комиссиям и расходам. Расчет в 10 бп показывает, что этим бизнесом стоит ждать, но пока недостаточно считать его реализовавшейся прибылью. . Это, вероятно, придется оценить в перспективе до 2027 года.
Поэтому в будущих кварталах структура доходов столкнется с вызовами: соглашение с Binance по дистрибуции проявит себя полным кварталом, а в условиях менее оптимистичной макроэкономической обстановки могут сжаться объемы обращения и торгов.
Несмотря на то что мы наблюдаем появление многих новых стейблкоинов вроде OUSD в традиционных финансовых платежах, они больше представляют собой внутренние инструменты системы, и их влияние на широко обращающиеся на рынке USDC и USDT ограничено. Однако рынок стейблкоинов тяжело переносит влияние макроэкономической среды.
Что касается ARC, мы фактически рассчитали лишь цену предпродажи, что эквивалентно оценке опциона. Какими будут дальнейшие перспективы, пока оставим за скобками. В этот раз мы рассматриваем лишь стоимость CRCL в стрессовых условиях.
Что касается направления агентных платежей (Agentic Payment), нарратив вокруг CRCL в большей степени строится вокруг стейблкоинов, оставаясь скорее концептуальным. Ему пока не хватает реальных сценариев применения (что трудно отразить в финансовой отчетности) и возможностей интеграции с AI-шлюзами (больше привлекательности пока видно в фиатном сегменте и сегменте карточных платежных систем).
Поэтому при пересчете оценки стоимости на этот раз нас в большей степени интересуют условия, стоящие за диапазонами. Резервный бизнес обеспечивает текущую операционку, тогда как оценка бизнес-линии платежей определится тем, когда она сможет конвертировать обороты в устойчивую выручку.
По сути, независимо от нарративов, главный смысл заключается в стимулировании массового внедрения USDC. Это основа. Пока нет объема, нет ничего.
Данная статья не является инвестиционной рекомендацией. Индустрия стейблкоинов находится в стадии одновременных изменений регуляторной среды, конкурентного ландшафта и процентных ставок. Смещение любого фактора может разрушить выводы данной статьи, включая самые уверенные части автора. Приведенные расчеты — лишь один из способов понимания проблемы, а не гарантия направления движения котировок. Рынок всегда сложнее любой модели; относитесь к этому материалу как к отправной точке для размышлений,
но не как руководству к действию.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 0xWillmfer