Десять лет управляющего рыночно-нейтральной стратегией на крипторынке: избыточная доходность и полное избегание крахов под мечом Даньгелиса
Автор: Santisa, руководитель направления риск-менеджмента и рыночно-нейтральных стратегий в Spark
Перевод и адаптация: TechFlow
Вступление от TechFlow: На волнах крипторынка рыночно-нейтральные стратегии часто подаются сторонниками как «неокупаемая безрисковая печатная машина». Однако их реальная математическая суть — предельно асимметричная игра: вероятность дефолта крайне мала, но в случае его наступления убытки стремятся к 100%. Выживает тот, кто успеет первым вывести средства; отстающие становятся заложниками несбыточных обещаний проектов.
Автор статьи, Santisa, почти десять лет проработал трейдером хедж-фонда на тонком льду DeFi. Пока вся криптоиндустрия переживала коллапс FTX, мгновенный крах Terra/Luna и бесчисленные взломы, его фонд показал впечатляющие «нулевую месячную просадку и нулевые потери основного капитала», став образцовым примером ончейн-риск-менеджмента.
По мере того как институциональные игроки массово захватывали рынок, выжимая арбитражные спреды, а безрисковые ставки поднялись выше 5%, автор принял решение прекратить одиночную борьбу и присоединиться к Spark, управляющему активами на сумму 3,3 млрд долларов. В этой статье с искренней и прямой точностью наблюдателя изнутри пересмотрена десятилетняя эволюция ончейн-ликвидности сквозь призму страха, алчности и фундаментальных правил выживания.
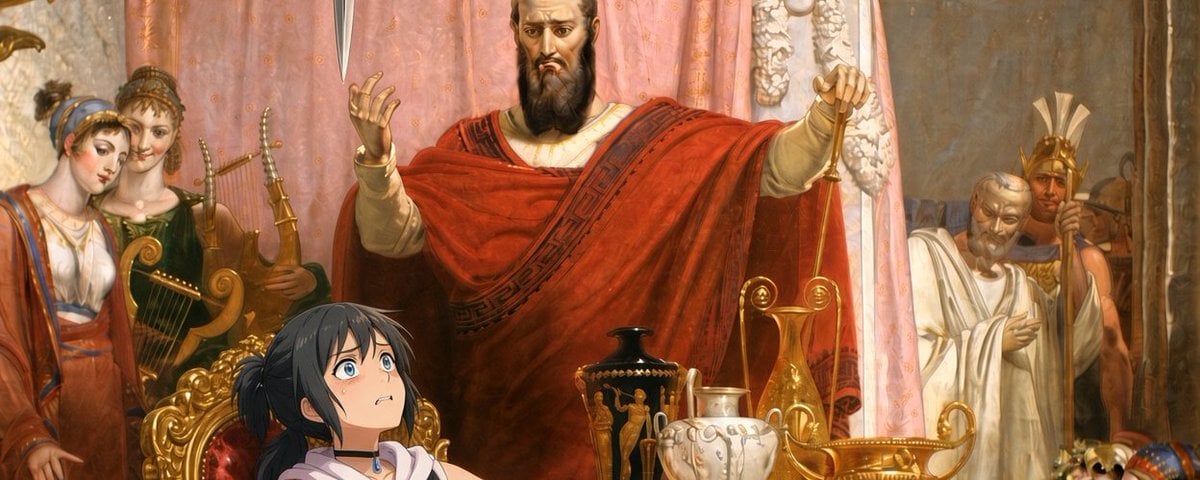
Меч Дамокла над головой
На протяжении большей части последнего десятилетия я сосредоточил все силы на нишевом направлении крипто-рыночно-нейтральных (Market Neutral) стратегий. Возможно, вслух об этом говорить нелепо, но именно эта область захватила мой интеллект и нервы до предела.
Исторически крипто-рыночно-нейтральные стратегии фокусировались на экстремальных сделках: с низкой вероятностью дефолта, но потенциальным ущербом почти в 100% при его наступлении.
Все участники этого рынка должны сохранять максимальную бдительность. Все прекрасно понимают: когда ударит последний звонок, только тот, кто первым нажмет кнопку вывода средств, спасется. Примечательно, что заранее обесточить ситуацию on-chain и сбежать обычно стоит почти никаких затрат; те же, кто промедлил хотя бы на долю секунды, останутся до конца дней цепляться за несбыточные обещания проектов.
Это, конечно, крайне душная среда с высочайшим уровнем стресса. Но очарование криптомира заключается именно в том, что он предоставляет возможность получения колоссальной премии за риск, которая зачастую в разы превышает реальный риск, стоящий за ней.
Никто не станет спорить, что 70-процентный арбитраж базиса фьючерс-спот биткоина на Binance в 2021 году или леверидж-сделки с фиксированным доходом некоторых токенизированных хедж-фондов, показавшие почти 100% годовых в 2024-м, содержат чрезвычайно щедрый чистый альфа-доход (Alpha).
Однако наличие положительного альфа по конкретной сделке не означает, что она подходит для любого портфеля. Рынок DeFi обладает выраженной хищнической и агрессивной природой, и меч Дамокла может обрушиться над любой позицией в любой момент.
Это требует постоянно держать палец на пульсе, отслеживая нить, на которой висит меч, и настраивать оповещения мониторинга, которые будут будить вас и вашу семью посреди ночи от ложных срабатываний. При каждом сигнале вы обязаны немедленно проверять, не трещит ли эта нить, и успеть убрать голову из радиуса взрыва до того, как он достигнет вас.
Сверхприбыль раннего DeFi и дикое развитие
На заре становления DeFi рыночные премии были просто ошеломляющими. С одной стороны, это было обусловлено действительно высоким риском, но более глубокая причина кроется в том, что традиционные крупные инвестиционные компании не могли получить регуляторного разрешения на аллокацию капитала в такие активы.
Эти ранние возможности сопровождались огромной репутационной опасностью, чего традиционные институты совершенно не понимали. В результате мы наблюдали дуополию: с одной стороны — проекты с полным арсеналом капитала на плечах ведущих венчурных фондов, нуждающиеся в депозитах ликвидности; с другой — первоначальные морские котики (киты), заработавшие состояние on-chain и выведшие свои активы в стейблкоины.
Такая странная и искаженная структура рынка давала шанс любому, обладающему базовыми навыками риск-менеджмента, попробовать себя в одних из самых щедрых арбитражных стратегий на глобальных финансовых рынках за последние двадцать лет.
Мне выпала честь не только лично воспользоваться этими историческими возможностями, но и построить вокруг них свой бизнес. Экономика масштаба часто оказывается эффективнее: лучше контролировать эту «нить Дамокла» профессиональными взглядами и разделять ресурсы, чем действовать в одиночку.
Тогда я четко осознал: спрос на стейблкоины on-chain был колоссальным, а предложений легального капитала практически не существовало. Достаточно было понимать базовые финансовые концепции и техническую архитектуру, чтобы собирать невероятно щедрую прибыль.
Речь шла не о незначительном искажении рыночных котировок, а о глубоком структурном разрыве между серьезными институциональными управляющими и тогда еще считаемыми «токсичными активами» протоколами DeFi.
В ранние годы я был закрытым гиком за клавиатурой, день за днем разбирая механизмы работы DeFi и код блокчейна. Потом я встретил партнера, который уговаривал меня упаковать эти навыки в стандартизированный инвестиционный продукт.
Он описал мне острую потребность рынка и утверждал, что если мы честно и прозрачно донесем до клиентов все риски, то сможем построить успешный бизнес, используя его каналы сбыта. Он оказался прав.
После того как мы четко разъяснили инвесторам (LP) риск полной потери капитала вплоть до 100% в экстремальных сценариях, нам удалось привлечь смелый капитал. После этого мы погрузились в адский режим отказа от сна и истощения физического и ментального здоровья, ринувшись в так называемое «безумие фарминга вознаграждений» (yield farming), которое сейчас кажется лихорадочным кошмаром.
В ходе грандиозного бурного бычьего цикла 2020–2021 годов наш бизнес шел очень гладко. Мы сравнивали код форков протоколов пословно, чтобы исключить скрытые уязвимости; осуществляли кажущиеся абсурдными арбитражные сделки с левериджем в одном стейблкоине между различными протоколами ради добычи governance-токенов; мониторили десятки тысяч ончейн-адресов кошельков для фиксации напряженности и аномалий; и упорно пробивали себе путь сквозь крайне примитивный инструментарий того времени.
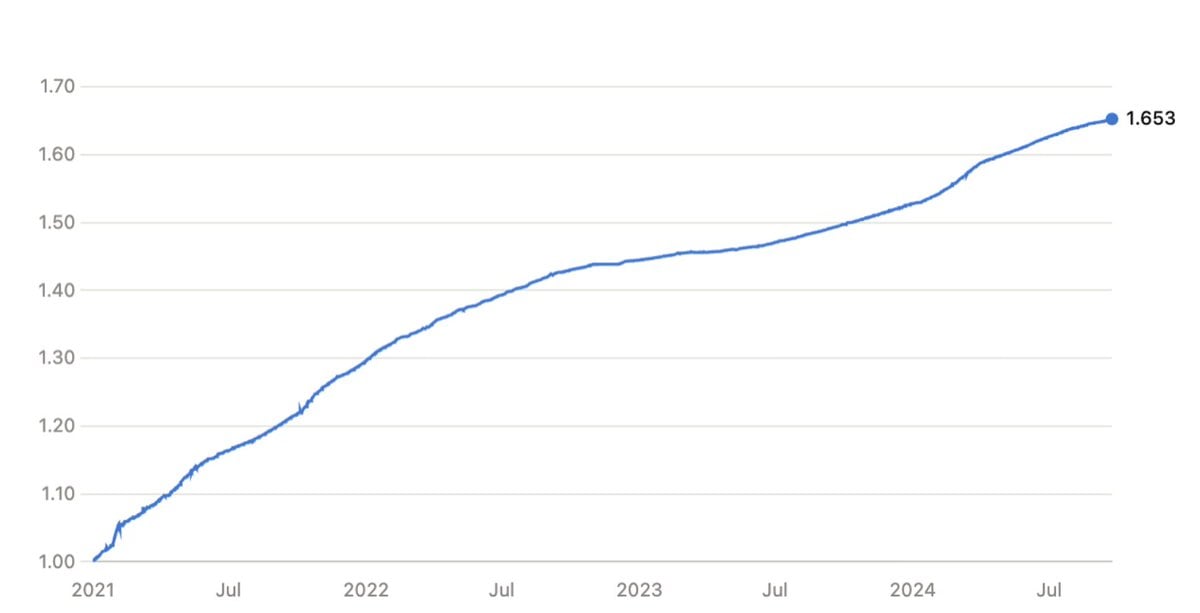
Рис.: График доходности рыночно-нейтральных фондов с 2021 по середину 2024 года
Цена нулевой просадки: бесчисленные микроинфаркты
Кому-то может показаться, что в тот безумный бычий период график доходности сверху выглядит недостаточно заманчивым. Но давайте внимательнее посмотрим на суть этой диаграммы: на всем протяжении существования фонда мы обеспечили нулевую ежемесячную просадку.
Мы полностью прошли стороной коллапсы FTX, BlockFi, Celsius, Terra/Luna и избежали кризиса курса USDC в марте 2022 года.
Что еще важнее, мы остались совершенно невредимы среди десятков взломов и крахов протоколов (Nomad, Multichain, Cream, Badger, Harmony, Mirror, Fei, BzX и другие).
У нас не зафиксировано никаких операционных потерь и не производилось никаких списаний основного капитала. Да, меч Дамокла висел над нашими головами несколько лет, но добывать столь стабильный доход и выходить из истории без единого рубля потерь в такой смертельно опасной среде — мое главное профессиональное достижение.
Многолетним ценой за эти доходы стали сотни моментов, когда буквально перехватывало дыхание: транзакции загадочно зависали в межсетевых мостах и возвращались лишь через часы; частые случаи разрыва привязки курсов USDT; резкое падение USDC до отметки 0,88 доллара.
Мы также своими глазами видели, как миллиарды долларов UST мгновенно рушатся до нуля, и как огромное количество протестированных нами протоколов рассыпается прахом из-за уязвимостей в смарт-контрактах или утечек приватных ключей.
Наш настоящий рабочий альфа-эффект сводился к чему-то крайне простому: во-первых, глубокое понимание фундаментальных финансовых механизмов; во-вторых, достаточное понимание технологической архитектуры и смарт-контрактов; в-третьих, категорический отказ от азартных игр в казино, созданном специально для игроков, вместо этого мы становились кредиторами, собирающими проценты с этих игроков.
Эта работа не по силам слабым духом. Но когда бухгалтерская прибыль компенсировала износ здоровья, участие в высокорулевых сделках seemed вполне оправданным. Это была редчайшая эпохальная возможность, за которую я буду благодарен партнеру, который подтолкнул меня вперед и разделил риски масштабирования.
Суровый медвежий рынок и сжатая премия за риск
В последующие годы рыночная сверхдоходность начала резко сужаться. Нам пришлось перекладываться в краткосрочные облигации США и бесплодно ожидать, пока компания продолжала кровопотери на фоне операционных расходов.
Пространства для маневров больше не оставалось, а наши инвестиционные дисциплины были предельно жесткими: если оцененный риск превышал потенциальную доходность, мы не делали ставок. Посередине острых споров с партнерами, долгих созерцаний и частичных редемпшнов инвесторов мы изо всех сил старались сохранять объективность и честность анализа.
Комплексный риск каждой позиции тогда редко ограничивался одним аспектом, часто наслаиваясь до семи уровней: финансовый риск, риск кастодианства, нарушение функций DAO-управления, регуляторные требования, операционные сбои, непрозрачность «черного ящика» и уязвимости контрактов. Столкнувшись с таким нагромождением угроз, мы просто не могли убедить себя вкладывать деньги в инструменты, доходность которых существенно отставала от SOFR (Secured Overnight Financing Rate).
Тем временем на ончейне оставалось огромное количество замороженного капитала, заблокированного в DeFi. Для них хоть какой-то минимальный доход был предпочтительнее, чем простаивание на месте.
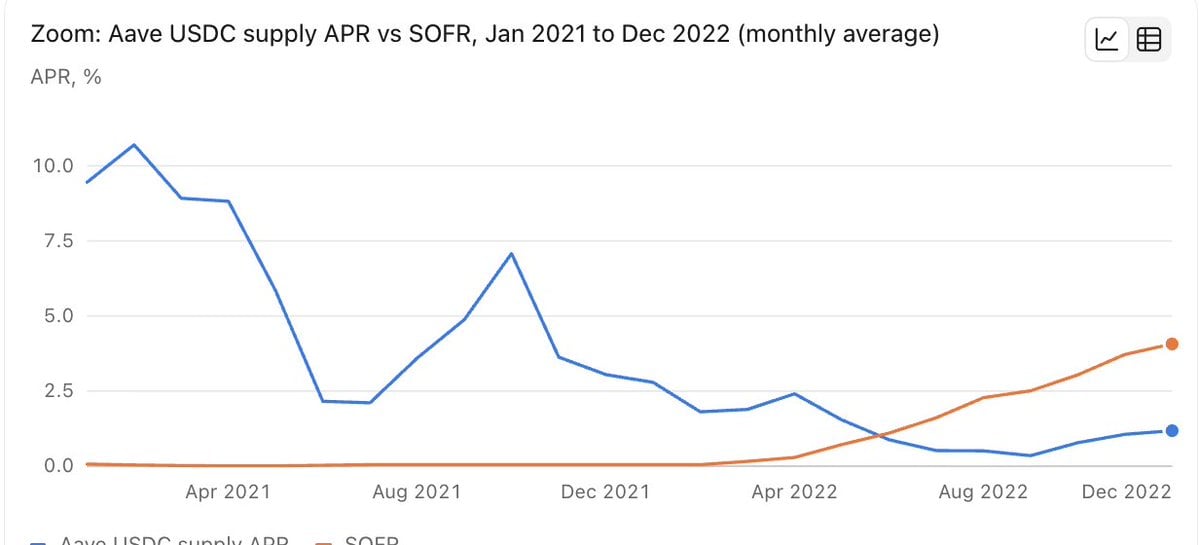
Рис.: Сравнение ставок по кредитам USDC в Aave и безрисковой ставки SOFR
Когда бычий тренд начал шатко восстанавливаться в 2023 году, ландшафт индустрии радикально изменился. На арене появились профессионалы с мощным капиталом и отточенными методами, чьи способности к аллокации в DeFi-кредитовании, фарминге ликвидности, кросс-маркетном арбитраже и комплексных рыночно-нейтральных позициях полностью превзошли наши.
Хотя мы все еще находили возможность делать точечные входы в узкие ниши, наша общая доходность с поправкой на риск оказалась сильно сжата. Для меня же ношение ответственности перед внешними инвесторами стало колоссальным психологическим бременем.
Какими бы подробными и прозрачными ни были ваши правила управления рисками, стоит инвестору выбрать полное слепое доверие, как на вас ложится тяжелое бремя доверительного управления. Когда доходность уже не способна компенсировать чувство эмоционального выгорания, традиционная модель управления фондом становится нежизнеспособной.
Смена парадигмы и новый вектор в условиях институциональной гонки вооружений
Таким образом, в 2024 году я трансформировал свою деятельность, начав предоставлять неквалифицированные доходные стратегии семейным офисам и криптобиржам, поскольку эти институты обладают глубоким профессиональным пониманием рисков стратегии.
Однако эта операционная модель критически зависела от ручного труда. Трение и проблемы коммуникации между кастодианами и стратегическими командами возникали постоянно. После вычета административных расходов чистая сверхдоходность, оставляемая в итоге, становилась ничтожно маленькой. Именно в этот момент я окончательно осознал новую парадигму управления крипто-рыночно-нейтральными фондами.
Новое поколение лидеров рынка целиком сфокусировано на управлении собственными балансами. Они располагают круглосуточными командами, работающими в разных часовых поясах, невероятно дорогими системами мониторинга риска и ультрасовременной инфраструктурой многосигнатурных кошельков и кастодианского хранения, чтобы выжимать предельную доходность и контролироваться предельные риски.
Тогда я оказался в неловкой ловушке: я стремился максимизировать альфа-доход, но мне не хватало инфраструктуры и огромных бюджетов, необходимых для такого уровня операций. Передо мной остались всего два пути:
Первый — заново собрать капиталистов-партнеров для запуска нового рыночно-нейтрального хедж-фонда, а затем ехать по миру за привлечением инвесторов, снова погружаясь в этот порочный круг;
Второй — присоединиться к тем, кто уже выстроил массивные структуры с достаточными бюджетами безопасности и способен эффективно монетизировать премию за ончейн-риск.
По своей сути я всегда был управляющим фондом. Занимаясь раньше ролью менеджера по привлечению инвестиций и управлению штатом, я делал это исключительно из-за отсутствия на рынке надежных зрелых платформ.
Но криптомир 2025 года кардинально изменился. Я считаю себя счастливым человеком, сумевшим пересечься с группой талантливых первоклассных специалистов, которые как раз направляли миллиарды долларов реального капитала в сеть.
В июле 2025 года официально началась моя история со Spark. На текущий момент Spark развернул on-chain около 3,3 млрд долларов активов, в основном распределенных по заемным средствам под избыточное обеспечение голубых фишек: это включает собственный кредитный рынок Spark on-chain, кредиты под залог BTC от лицензированных кастодианов, а также функцию крупнейшего в индустрии маркетмейкера стейблкоинов и управление самым эффективным пулом активов USDT на рынке.
«Стать самим рынком» и «бегать в этом рынке, издыхая от усталости» — это совершенно разные измерения. Эти глубокие стратегии и механизмы я опишу публично лишь тогда, когда в будущем исчезнет риск утечки альфа-дохода.
За эти десять лет я мастерски освоил искусство непрерывного контроля за той самой нитью, которое является основой моего существования. Пока меч Дамокла продолжает висеть рядом с моей шеей, я буду продолжать замереть от напряжения, пристально глядя на эту нить. Лишь когда клинок будет окончательно убран с пути, я сбросила бдительность и смогу спокойно уснуть.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Tiza4ThePeople