Ловушка дохода и нарративов: почему минималистичные активы успешнее переживают криптоциклы?
Автор: Castle Labs
Компиляция: TechFlow
Обзор TechFlow: Распределение капитала на крипторынке стремительно концентрируется в руках лидеров рынка. За исключением эмитентов стейблкоинов, топ-10 протоколов за последний год собрали 47% совокупного дохода всей индустрии, а их токены обеспечили 73% избыточной доходности среди всех держателей.
В долгосрочном исследовательском отчете Castle Labs подчеркивается, что инвесторы долгое время находились под двойным давлением между «реальными доходами» и «нарративными искажениями». Протоколы кредитования и бессрочные фьючерсы крайне зависят от токенических стимулов и мгновенной ликвидности, в то время как действительно проходят проверку временем только лидеры категорий с высокой привязкой к денежному потоку.
Статья системно разбирает изменения в механизмах извлечения ценности таких протоколов, как Uniswap, Hyperliquid и Pendle, а также выдвигает тезис о «минималистичных активах (Minimalist Assets)», анализируя, почему активы, избавленные от громоздких управленческих функций, являются фундаментальной основой для стратегий, устойчивых к рыночным циклам.
Экстремальная концентрация: монополия лидеров с 47% выручки и 73% доходности по сети
Капитал и прибыль криптоиндустрии демонстрируют поразительный эффект Матвея.
Если не учитывать таких централизованных эмитентов фиатных стейблкоинов, как Tether и Circle, лишь топ-10 децентрализованных протоколов за последние 12 месяцев захватили 47% общего дохода индустрии.
А для держателей токенов на вторичном рынке распределение доходности даже более неравномерно: токены топ-10 ключевых протоколов напрямую обеспечивают 73% совокупной доходности всех держателей токенов в отрасли.
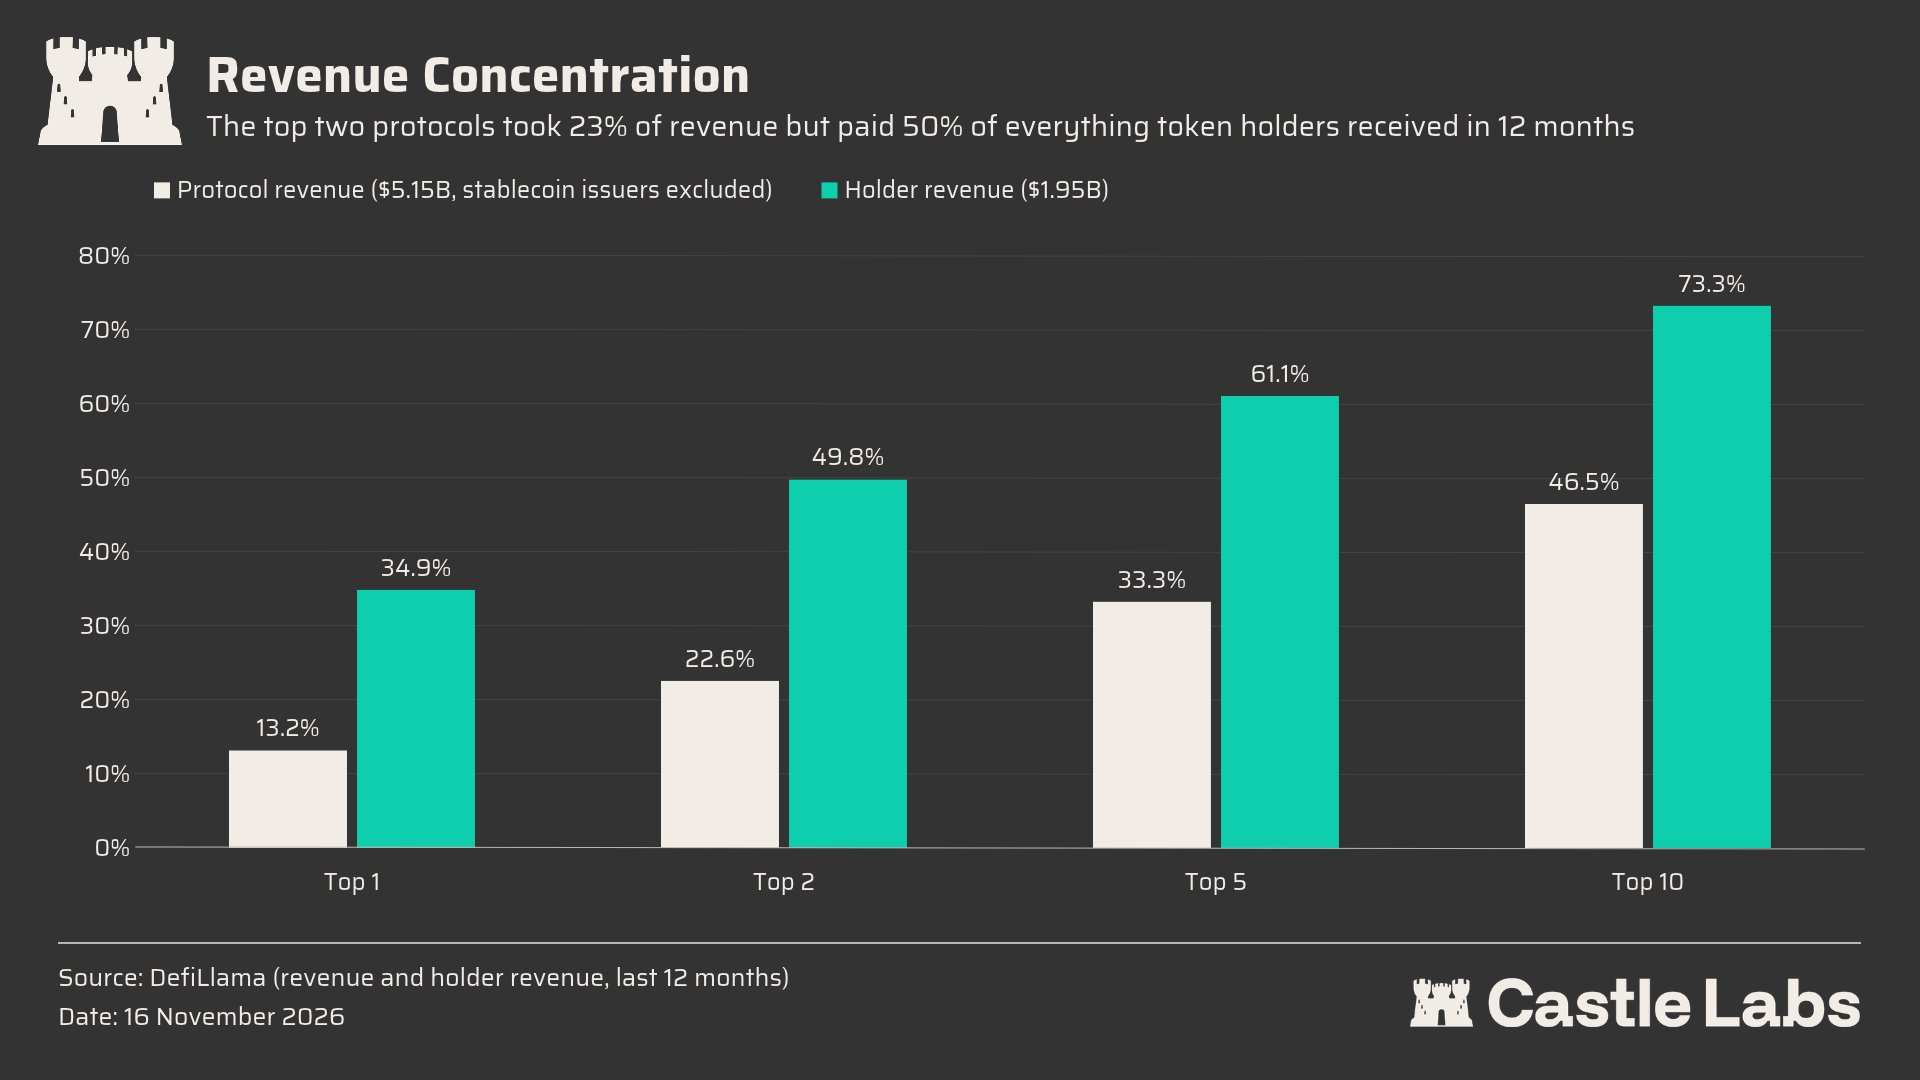
Рисунок: Общая картина концентрации совокупного дохода основных децентрализованных протоколов
Эти данные обнажают фундаментальный закон, который игнорирует большинство: протоколы, генерирующие стабильный денежный поток, благодаря наличию реальной ликвидности, постепенно оцениваются рынком как качественные активы, сочетающие защитные и наступательные характеристики.
В каждой нише абсолютные лидеры почти полностью поглощают денежные потоки. Кредитование и бессрочные производные инструменты по своей сути опираются на мощные стимулы и требуют плотности ликвидности: обладая глубиной рынка, они создают эффект магнитного притяжения.
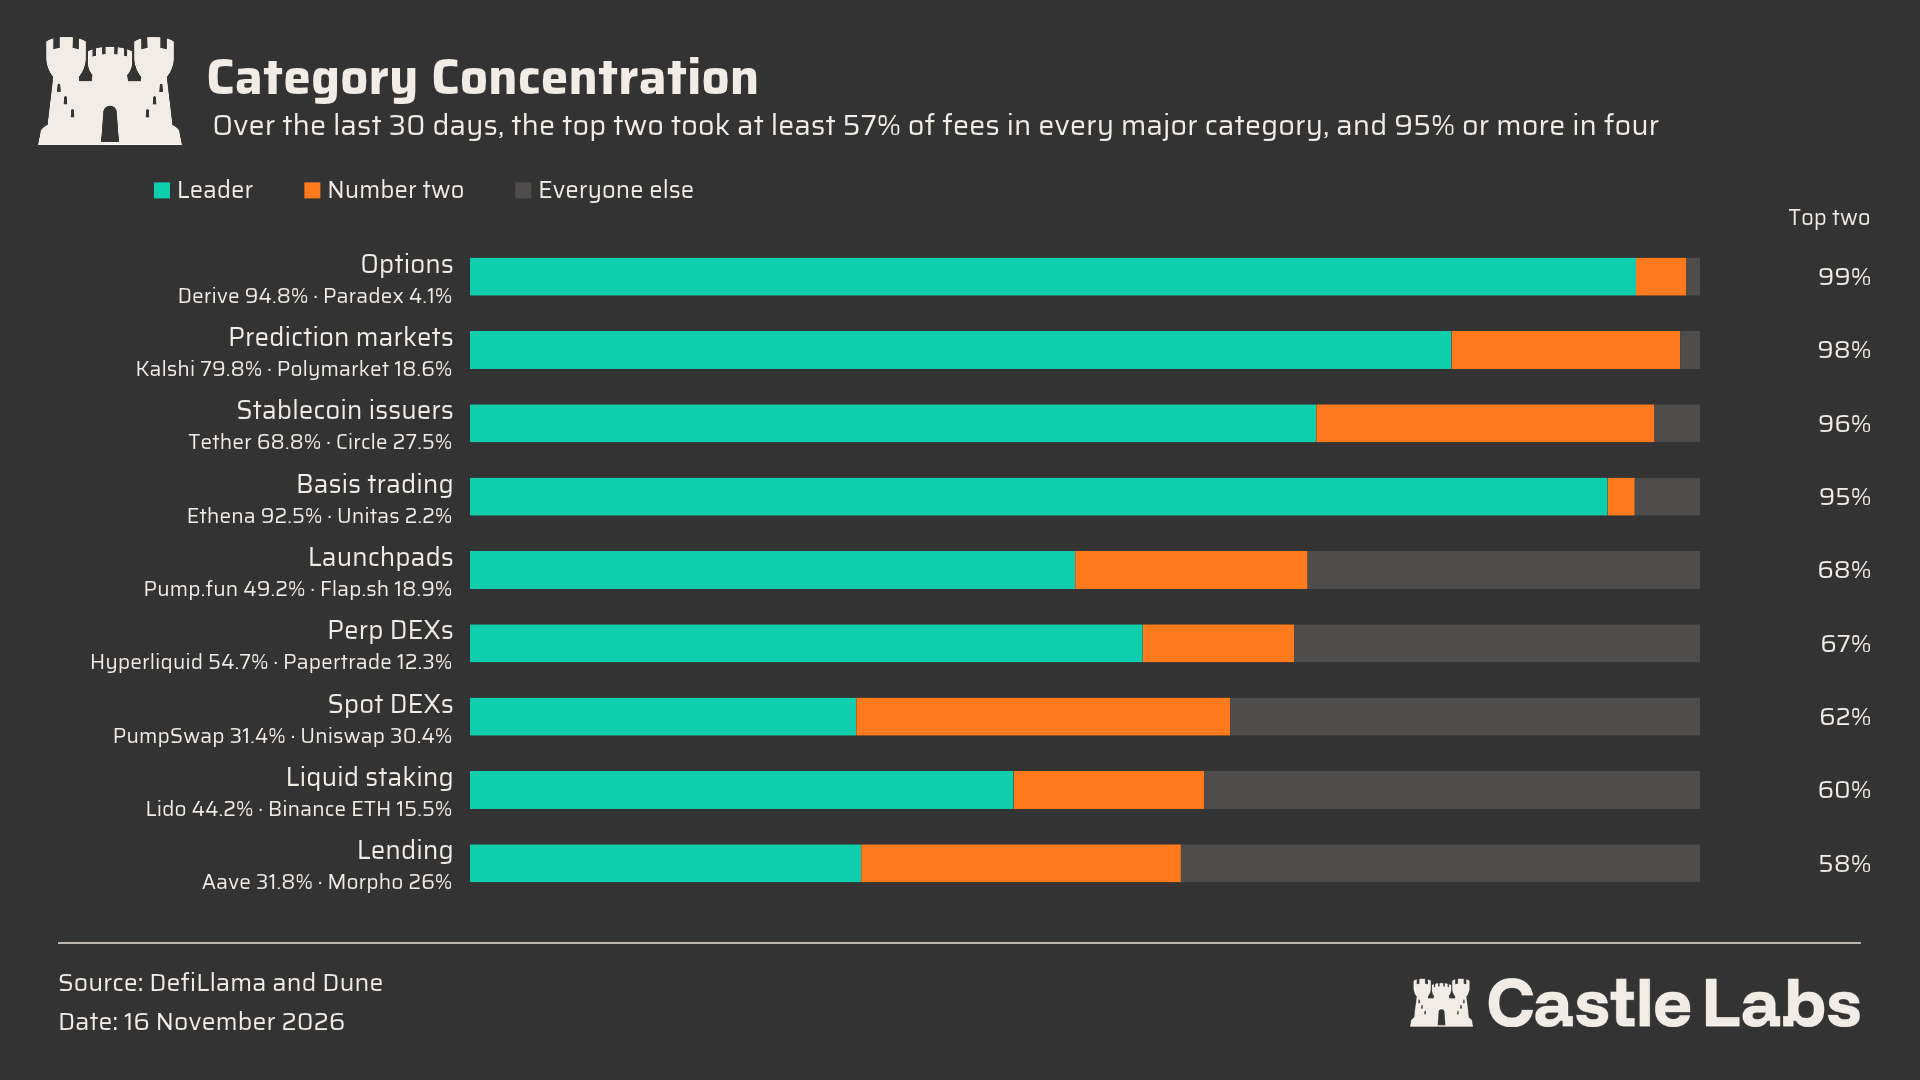
Рисунок: Эволюция веса топ-10 протоколов в общем денежном потоке и доходности держателей токенов
Разбор кейсов лидеров: от включения комиссий до потока маркетмейкеров
Частично ответы ясно скрыты в конкретных финансовых поступлениях и механизмах распределения токеномики.
На примере Hyperliquid: ежемесячный доход протокола вырос с $38 млн в июле до $69 млн в предыдущем месяце. Мощный приток капитала в сочетании с автоматической поддержкой через фонд взаимопомощи перестроил модель оценки деривативов.
В сегменте спотовых DEX Uniswap через предложение UNIfication о включении комиссий наконец пытается преобразовать годовые транзакционные затраты в размере сотен миллионов долларов в реальную выгоду для держателей токенов.
По сравнению с ними Aave был вынужден приостановить обратный выкуп токенов после событий с ликвидацией KelpDAO, а ежемесячные комиссии Pendle после спада ажиотажа вокруг аирдропов снизились со $4 млн до отметки около $500 тыс.
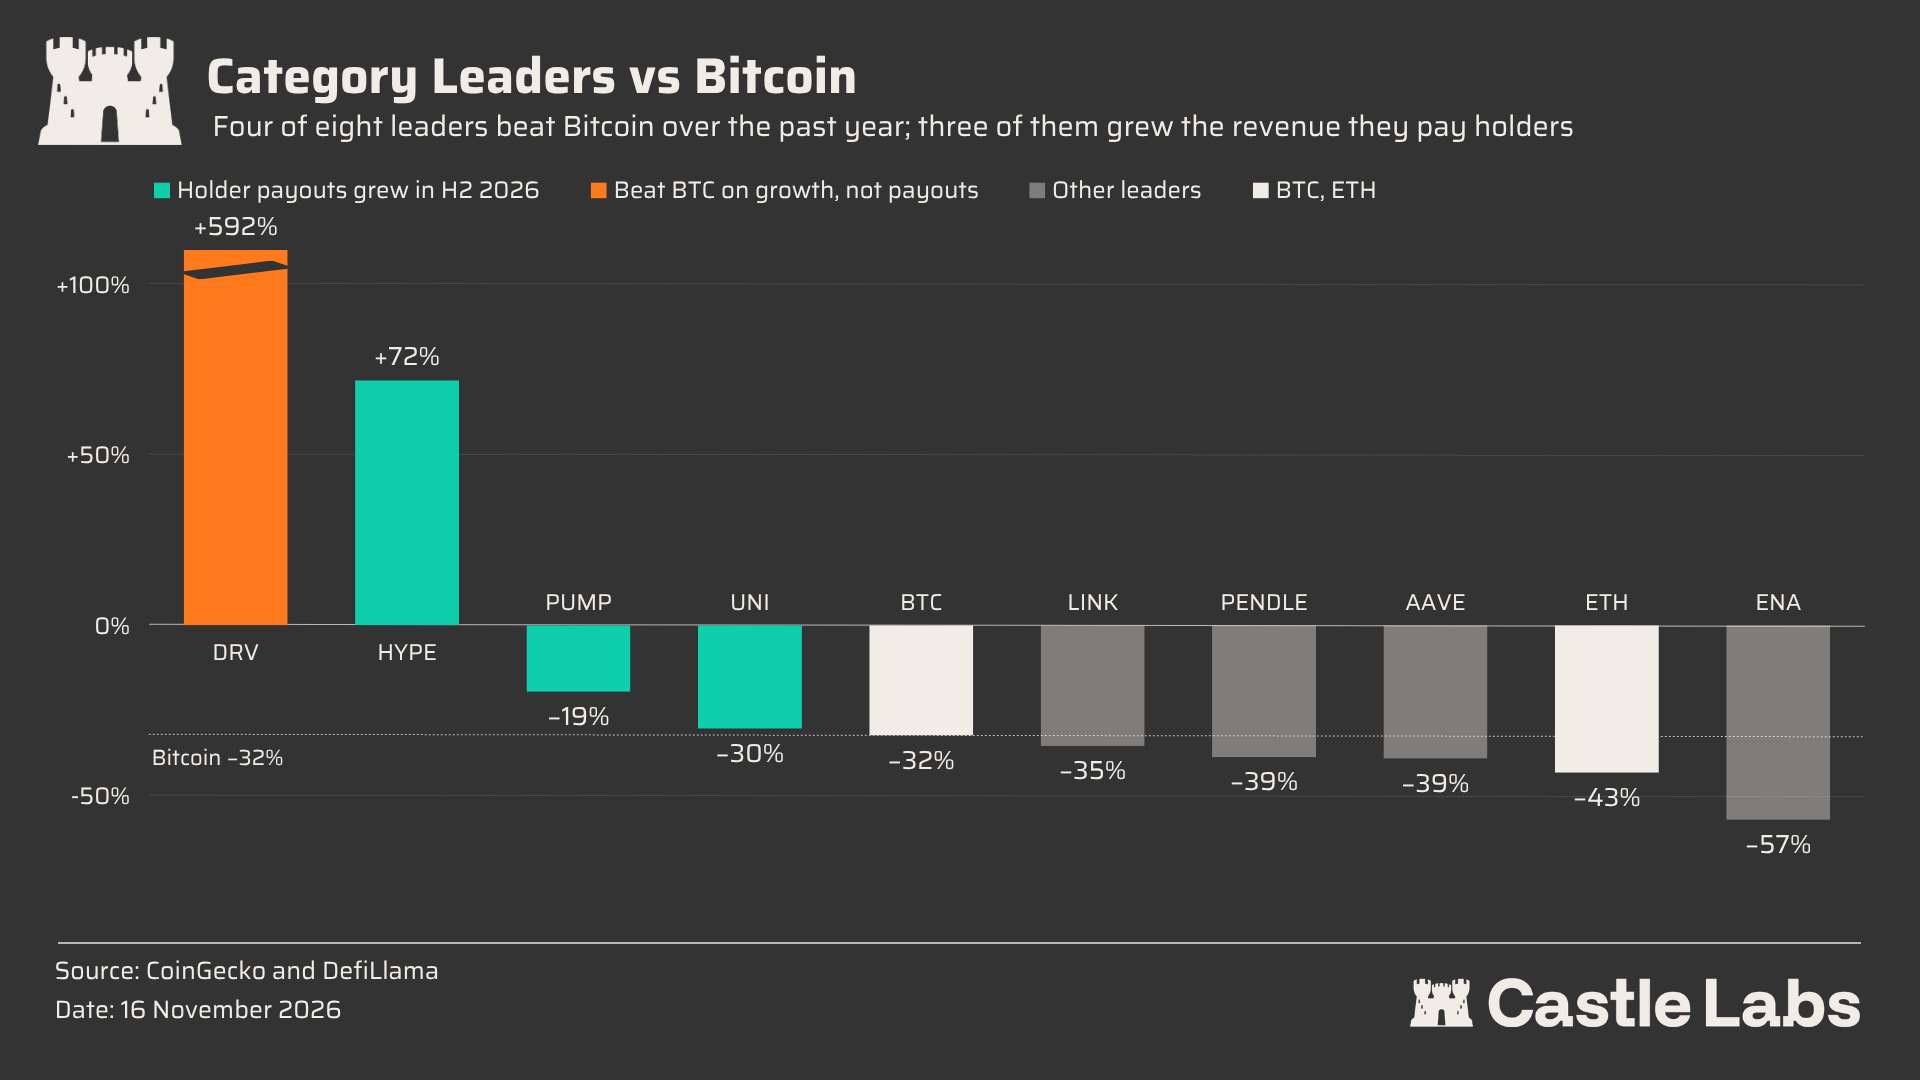
Рисунок: Изменение коэффициентов оценки основных DeFi-протоколов и доходности денежного потока за последние 12 месяцев
Интересно, что, несмотря на непрерывный рост масштабов бизнеса у Hyperliquid и Uniswap, их мультипликатор P/S за последние 12 месяцев снизился, сделав оценку более доступной, что открывает редкое окно возможностей, когда фундаментальный рост обгоняет цену токена.
Новый фронт деривативов: точка пересечения on-chain опционов и структурированных доходов
После формирования устоявшейся конкурентной среды на рынке бессрочных фьючерсов фокус капитала и инноваций быстро смещается в сторону опционов on-chain.
Так же, как Hyperliquid построила незыблемый единый стакан ордеров на рынке бессрочных фьючерсов, Derive становится системным архитектурным фундаментом для опционов on-chain.
Ключевой прорыв заключается в структурированных хранилищах (Vaults) и модульных сетях распределения с внешними интеграциями, которые напрямую связывают огромные внебиржевые потребности традиционных финансов в хеджировании опционами с децентрализованными смарт-контрактами.
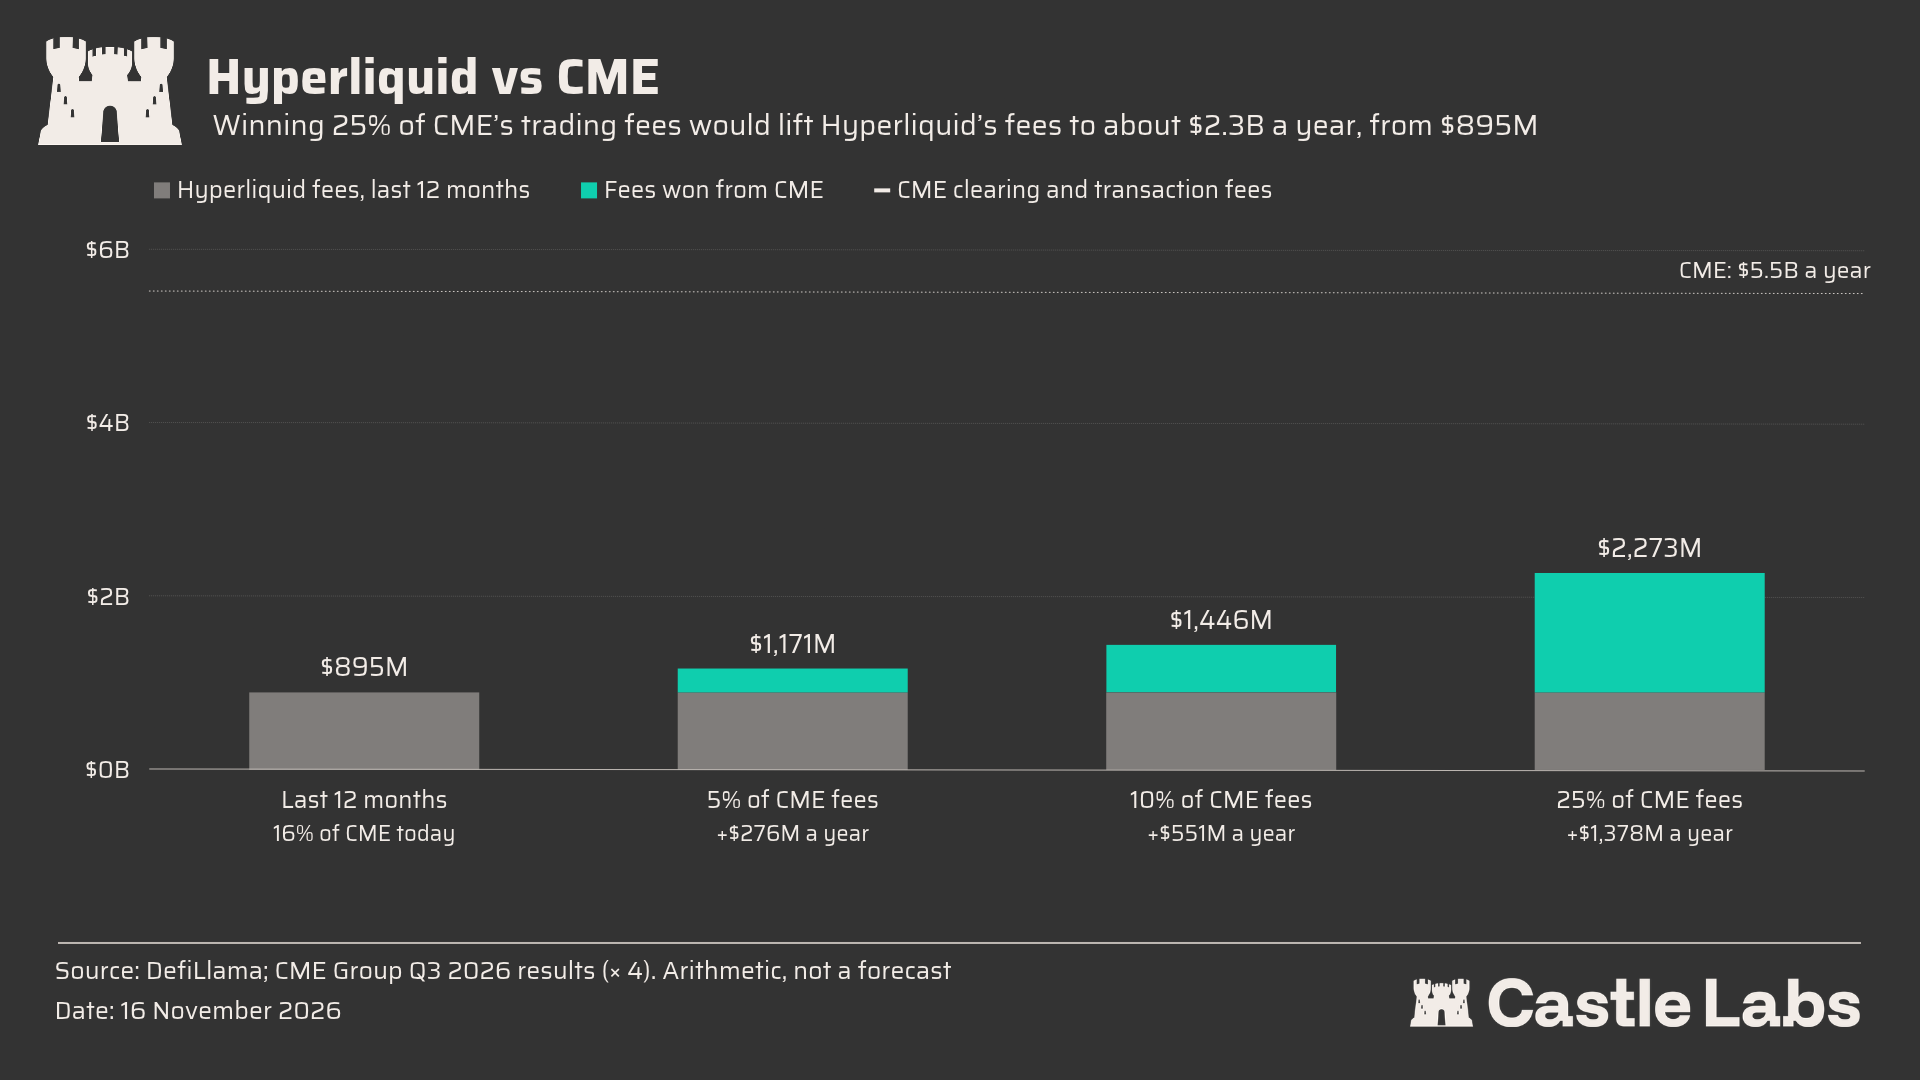
Рисунок: Логика аккумуляции денежных потоков через архитектуру опционных казначейств и межпротокольные сети распределения
По аналогии с этим, Pendle находится на супер-пересечении токенизации активов, доходности реального мира (RWA) и базовой инфраструктуры DeFi. Разделяя будущие денежные потоки на токены тела долга и купонные токены, он закрепляет за собой ценообразование на доходность следующего поколения.
Минималистичные активы: почему чистота концепции побеждает избыточное управление?
Проанализировав сложные финансовые показатели, мы должны ответить на конечный вопрос: является ли статус ведущего токена в нише определяющим предиктором долгосрочной доходности в будущем?
Ответ зависит от двух опор: во-первых, от степени связи реальных фундаментальных показателей продукта с механизмом захвата стоимости токеном, во-вторых, от ключевого нарратива, который строит продукт и который полностью контролируется им.
От «AI-токенов» до «токенов конфиденциальности» и далее к «полезному доказательству выполнения работы (PoUW)» рынок переполнен сложными конструкциями, которые пытаются насильно наделить токены многофункциональными свойствами управления.
Однако история неоднократно подтверждает, что активы, избавленные от излишней политизированной управленческой нагрузки, обладающие узкой специализацией и минималистичными границами (такие как Zcash как чистый биткоин конфиденциальности или минималистичные токены, функционирующие исключительно как каналы распределения денежных потоков), демонстрируют самую высокую устойчивость к рыночным циклам.
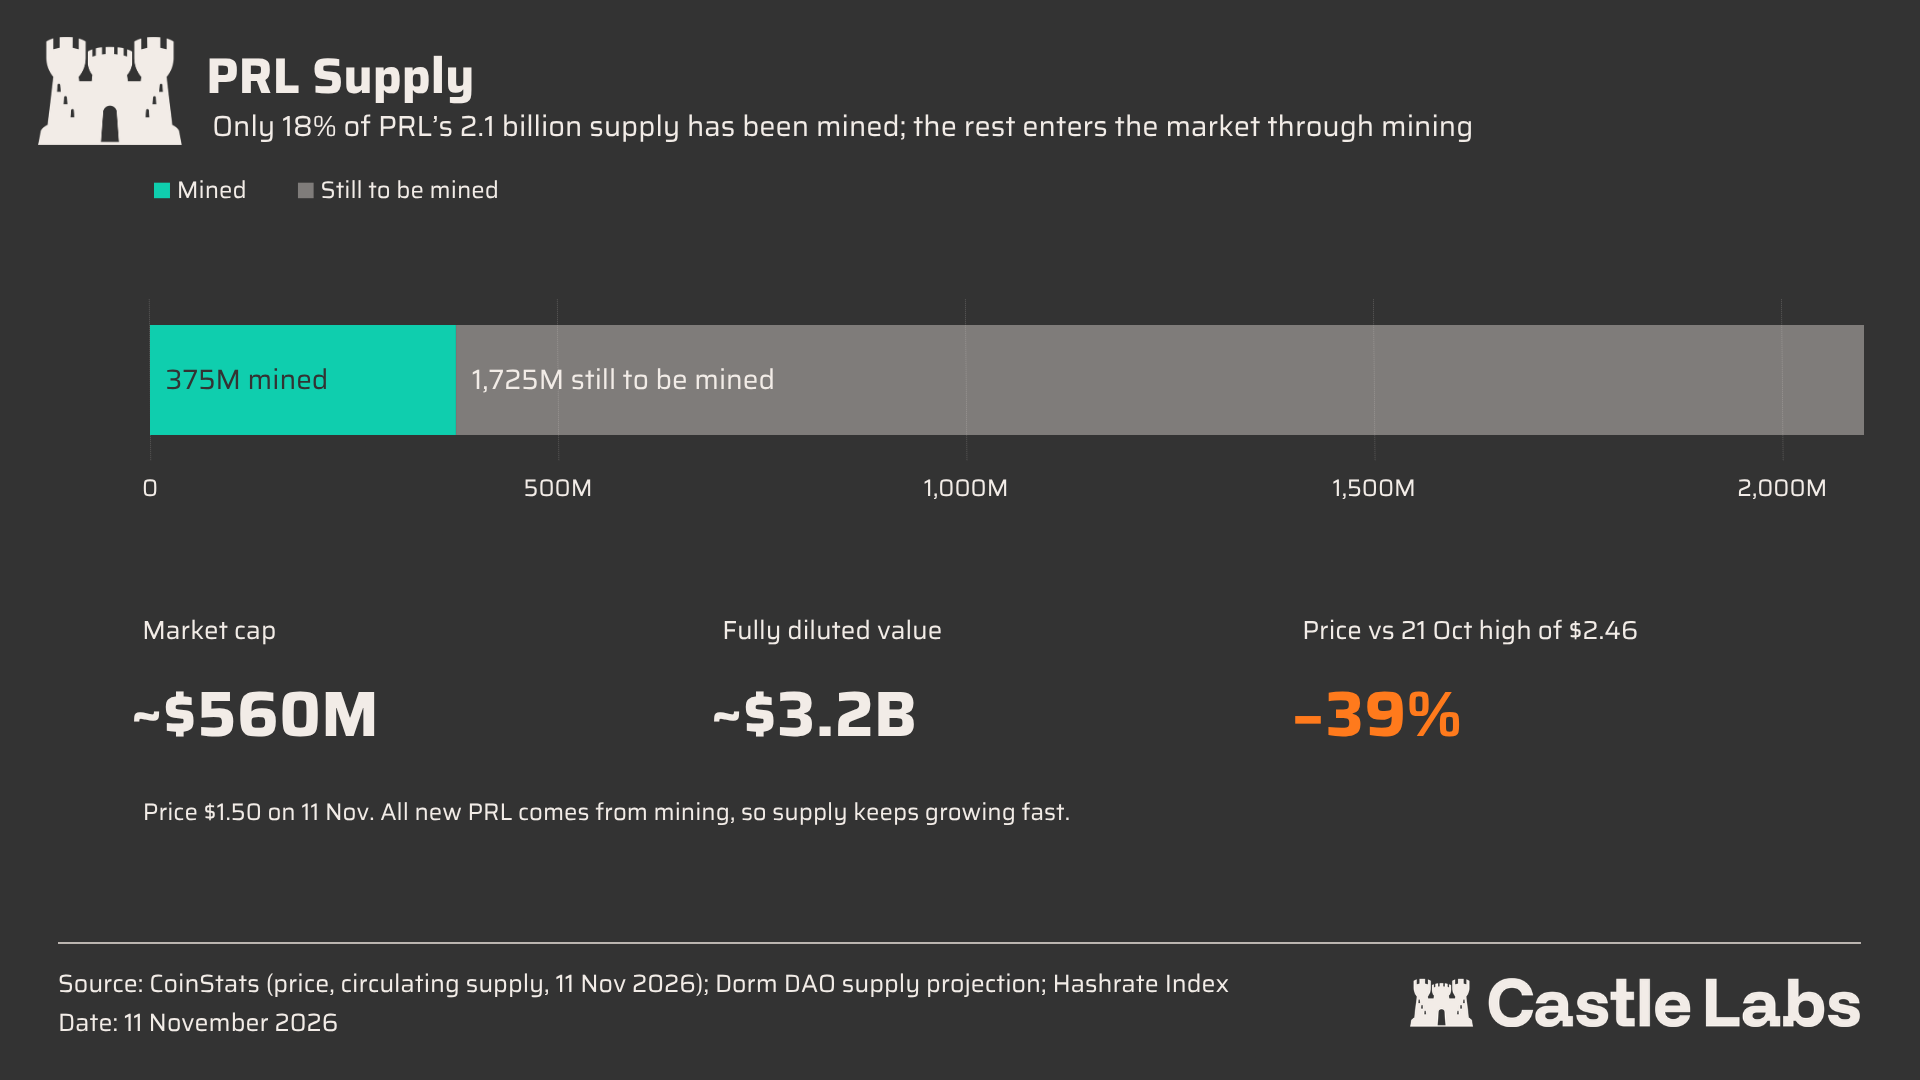
Рисунок: Сравнение межциклой доходности моделей минималистичных токенов и многофункциональных управляющих токенов
Инвестиционные выводы: отсекаем шум нарративов, делаем ставку на денежный поток и чистоту модели
В предстоящей стадии игры токены, поддерживаемые исключительно крупными нарративами, столкнутся со все более жесткими испытаниями истощения ликвидности.
Абсолютная монополия топ-10 лидеров протоколов над денежными потоками сигнализирует о том, что криптоиндустрия входит в период зрелости, где доминирует реальная коммерческая ценность.
Инвесторам следует остерегаться посредственных проектов с избыточным управлением и размытыми механизмами комиссий. Либо выбирайте лидера ниши с неуязвимым рвом и правом определения цен на денежный поток, либо делайте ставку на архитектуры чистой линии, минималистичные активы без управленческой нагрузки. Только так можно остаться непобедимым в условиях фаз резкой циклической консолидации.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs