執筆:ゴドー(Godot)
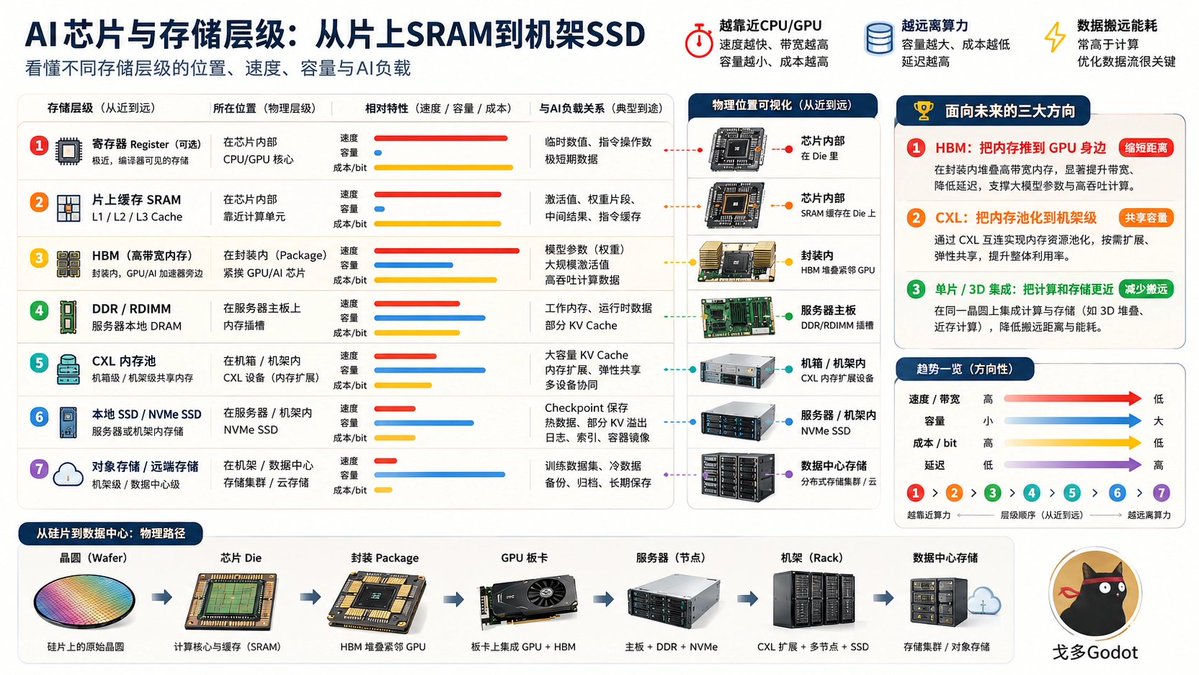
AIストレージは6層に分けることができる。
1)チップ内SRAM
2)HBM
3)マザーボード搭載DRAM
4)CXLプール化レイヤー
5)エンタープライズ向けSSD
6)NASおよびクラウドオブジェクトストレージ
この階層構造は、ストレージが配置される物理的位置に基づいて定義されており、下層ほど計算ユニットから離れており、ストレージ容量は増大する。
2025年におけるこの6層の市場規模(SRAMは演算チップ上に内蔵されるため、その埋め込み価値を除く)は約2290億米ドルと推計され、そのうちDRAMが約50%、HBMが約15%、SSDが約11%を占める。
利益面では、各層とも極めて寡占的であり、上位3社のシェアはいずれも90%を超える。
これらの利益ポテンシャルを3つのタイプに分類できる。
1)シリコンチップ層における高粗利益率・寡占型ポテンシャル(HBM、内蔵SRAM、QLC SSD)
2)インターコネクト層における高粗利益率・新興型ポテンシャル(CXL)
3)サービス層におけるスケールメリットによる複利型ポテンシャル(NAS、クラウドオブジェクトストレージ)
これら3つのポテンシャルは性質・成長率・競争上の壁(モアト)がそれぞれ異なる。
なぜストレージは階層化されるのか?
制御を担当するCPUおよび演算を担当するGPUチップ上には、一時的なキャッシュ(すなわちSRAMチップ内キャッシュ)しか存在しないためである。このキャッシュ容量は極めて小さく、一時的なパラメータを格納するには十分でも、大規模言語モデル(LLM)全体を収容することはできない。
そのため、これらのチップ外部に、大規模モデルおよび推論時のコンテキストを格納するための大容量メモリが必要となる。
データは各ストレージ階層間で高速に転送されるが、それでも遅延と消費電力が発生し、これが最大の課題である。
そこで現在、以下の3つの技術方向性が注目されている。
1)HBMをGPUの隣に大量に搭載し、データ転送距離を短縮する
2)CXLを用いてラック単位でメモリをプール化し、容量を共有する
3)計算処理とストレージを同一ウェハー上に統合する「存算一体(Computational Storage)」
この3つの方向性が、今後5年間における各層の利益ポテンシャルの形状を決定づける。
以下に各層の詳細を示す。
L0:チップ内SRAM――TSMC専属の利益ポテンシャル
SRAM(Static Random-access Memory:スタティック・ランダムアクセス・メモリ)は、CPU/GPU内部に内蔵されるキャッシュであり、個別に取引されるものではない。
独立型SRAMチップ市場の規模はわずか10~17億米ドル程度であり、主要企業はインフィニオン(約15%)、ルネサス(約13%)、ISSI(約10%)で、市場規模は小さい。
この領域における利益ポテンシャルは、台湾積体電路製造(TSMC)に集中している。各世代のAIチップはSRAM容量を拡大するために、より多くのウェハーを購入せざるを得ない。
世界の先端プロセスウェハーの70%以上がTSMCが握っており、H100、B200、TPU v5など各AIチップのSRAM占有面積は、最終的にすべてTSMCの売上に反映される。
L1:HBM――AI時代最大の利益ポテンシャル
HBM(High Bandwidth Memory:ハイ・バンド幅・メモリ)とは、DRAM(Dynamic Random-access Memory:ダイナミック・ランダムアクセス・メモリ)をシリコン貫通電極(TSV)技術で垂直にスタッキングし、CoWoSパッケージングによりGPUの横に実装された超高帯域メモリである。
HBMは、AIアクセラレーターがどの規模のモデルを実行可能かを事実上単独で決定する。SKハイニックス、マイクロン、サムスンの3社の市場シェアはほぼ100%に達している。
2026年第一四半期時点での最新の市場シェアは、SKハイニックスが57~62%、サムスンが22%、マイクロンが21%である。特にSKハイニックスはNVIDIAなどの主要企業から大量調達契約を獲得しており、現在最も支配的なサプライヤーとなっている。
マイクロンは2026年度第一四半期の決算電話会見で、HBMのTAM(Total Addressable Market:総潜在市場)が、2025年の約350億米ドルから2028年には約1000億米ドルへ、年平均成長率(CAGR)約40%で拡大すると発表した。この1000億米ドル到達時期は、従来の予測より2年早まった。
HBMの核となる強みは、極めて高い粗利益率にある。2026年第一四半期のSKハイニックスの営業利益率は、記録的な72%に達した。
高利益率の理由は以下の通り。
1)TSV製造プロセスは従来のDRAM生産能力の一部を犠牲にするため、HBMは供給不足状態が継続している;
2)先端パッケージングの歩留まり向上が困難であり、サムスンのシェアがかつて40%から22%へ低下したのも、この要因が影響している;
3)主要サプライヤーは増産に対して慎重姿勢を維持しており、2026年第一四半期にはDRAMの平均販売価格(ASP)が前四半期比で60%以上上昇。明確な売り手市場の地位を示している。
三巨頭の中で、SKハイニックスはHBMの好調な需要により、2025年度通期の営業利益が47.21兆ウォンに達し、歴史上初めてサムスン電子を上回った。さらに2026年第一四半期には72%という営業利益率で、TSMC(58.1%)やNVIDIA(65%)の収益性をも凌駕した。
マイクロンは極めて高い成長期待が寄せられており、アメリカン・バンク・オブ・アメリカ(BofA)は2026年5月に同社の目標株価を大幅に引き上げ、950米ドルとした。一方、サムスンはHBM4の量産を着実に進めており、最大のシェア回復余地を有している。
L2:マザーボード搭載DRAM
このレイヤーは、一般に「メモリモジュール」と呼ばれるものである。
マザーボード搭載DRAMにはDDR5、LPDDR、GDDR、MR-DIMMなどの標準メモリ製品が含まれ、現在のAIストレージ体系において売上高シェアが最も大きい部分であり、2025年のグローバルDRAM市場規模は約1218.3億米ドルに達した。
サムスン、SKハイニックス、マイクロンの3社が依然として大部分の市場を占めている。2025年第四四半期の最新データによると、サムスンの市場シェアは36.6%で首位、SKハイニックスは32.9%で2位、マイクロンは22.9%で3位である。
現在、生産能力はより高利益率のHBMへシフトしており、これにより通常のマザーボード搭載DRAMも高利益率と価格設定権を維持している。単一製品の粗利益率はHBMには及ばないものの、全体の市場規模は最大である。
L3:CXLプール化レイヤー
CXL(Compute Express Link)は、DRAMを単一サーバーのマザーボードから、全ラック単位で「プール化」することを可能にする。
CXL 3.x以降、将来の1ラック内の全メモリを複数のGPUが共有・スケジューリングし、必要に応じて動的に割り当てることが可能になる。これは、AI推論時のKVキャッシュ、ベクトルデータベース、RAGインデックスの格納・転送不能という課題を解決する。
CXLメモリモジュール市場は2024年にわずか16億米ドルであったが、2033年には237億米ドルに達すると予測されている。このレイヤーも、依然としてサムスン、SKハイニックス、マイクロンの寡占構造が続くと見込まれる。
このレイヤーにおいてAstera Labsは、CXLとPCIe間のリタイマー(Retimer)およびスマートメモリコントローラーを提供しており、当該サブ市場で約55%のシェアを占める。最新四半期の売上高は3.08億米ドル(前年同期比+93%)、非GAAP粗利益率は76.4%、純利益は前年同期比+85%と、極めて高収益性である。
L4:エンタープライズ向けSSD――推論時代最大の恩恵を受けるレイヤー
エンタープライズ向けNVMe SSDは、AI学習時のチェックポイント保存、RAGインデックス、KVキャッシュのオフロード、モデル重みのキャッシュといった用途の主戦場である。QLC方式の大容量SSDは、既にAIデータレイクからHDDを完全に駆逐した。
2025年のエンタープライズ向けSSD市場は約261億米ドル、CAGRは24%であり、2030年には760億米ドルに達すると予測される。
市場構造は、やはり三巨頭による支配が続く。
2025年第四四半期の売上高ベースでの市場シェアは、サムスンが36.9%、SKハイニックス(Solidigmを含む)が32.9%、マイクロンが14.0%、Kioxiaが11.7%、SanDiskが4.4%である。上位5社の合計シェアは約90%に達する。
このレイヤーにおける最大の変化は、QLC SSDがAI推論用途で爆発的な普及を見せていることである。SKハイニックスの子会社SolidigmおよびKioxiaはすでに122TBの単一ディスク容量製品を開発済みであり、AI推論におけるKVキャッシュおよびRAGインデックスがHBMからSSDへと外溢(オーバーフロー)しつつある。
利益ポテンシャルの観点では、エンタープライズ向けSSDはHBMほどの極端な粗利益率は示さないが、容量拡大と推論需要の拡大という二つの恩恵を同時に享受している。
SKハイニックスおよびKioxiaは比較的純粋なストレージ企業である。一方、サムスンおよびSKハイニックスはHBM+DRAM+NANDの3層にわたる恩恵を同時に享受しており、より包括的なAIストレージプラットフォーム企業と言える。
L5:NASおよびクラウドオブジェクトストレージ――データ引力による複利型ポテンシャル
NASおよびクラウドオブジェクトストレージは、AIデータレイク、学習用コーパス、バックアップ・アーカイブ、チーム間協働といった用途の最外層である。2025年のNAS市場は約396億米ドル(CAGR:17%)、クラウドオブジェクトストレージ市場は約91億米ドル(CAGR:16%)と推計される。
エンタープライズ向けファイルストレージの主要ベンダーはNetApp、Dell、HPE、ファーウェイであり、中小企業向けはSynologyおよびQNAPが中心である。クラウドオブジェクトストレージについては、IaaS市場シェアから推計すると、AWSが約31~32%、Azureが約23~24%、Google Cloudが約11~12%であり、上位3社の合計シェアは約65~70%である。
このレイヤーの利益は、長期的なデータホスティング、データのインターネット流出(データ出網)およびエコシステムによるロックイン効果に由来する。
まとめると、
1)DRAMは市場規模が最大だが、粗利益率は最低レベル(30~40%);HBMはDRAMの約3分の1の市場規模ながら、粗利益率は倍以上(60%以上);CXLリタイマーは市場規模が最小だが、粗利益率は最高(76%以上)。計算資源に近いレイヤーほど希少性が高く、収益性も極めて高い。
2)利益ポテンシャルの増加は主に3つの領域から生まれる:HBM(CAGR 28%)、エンタープライズ向けSSD(CAGR 24%)、CXLプール化(CAGR 37%)。
3)各レイヤーには異なるビジネス上の障壁が存在する。HBMは技術的障壁(TSV、CoWoS、歩留まり改善)に依存し、CXL関連はIPおよび認証、リタイマーの単一サプライチェーンに依存し、サービス系は顧客の切り替えコストに依存する。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @GodotSancho