Curveチームの再起業で、YieldBasisは次なる現象級DeFiアプリになるか?
執筆:Saint
翻訳:AididiaoJP,Foresight News
暗号資産市場では定期的に、DeFiにおけるヒット製品が登場する。
Pumpfunはトークン発行を容易にし、Kaitoはコンテンツ配信を変えた。
今、YieldBasisは流動性提供者の収益獲得方法を再定義しようとしている。ボラティリティから収益を得ることで無常損失を完全に排除するのだ。
本稿では、基本的な知識を解説し、YieldBasisの仕組みを分析するとともに、関連する投資機会についても紹介する。
概要
もし双資産プールに流動性を供給した経験があれば、おそらく無常損失を実際に体感したことがあるだろう。
しかし、この概念に馴染みのない人のために簡単に復習しておくと:
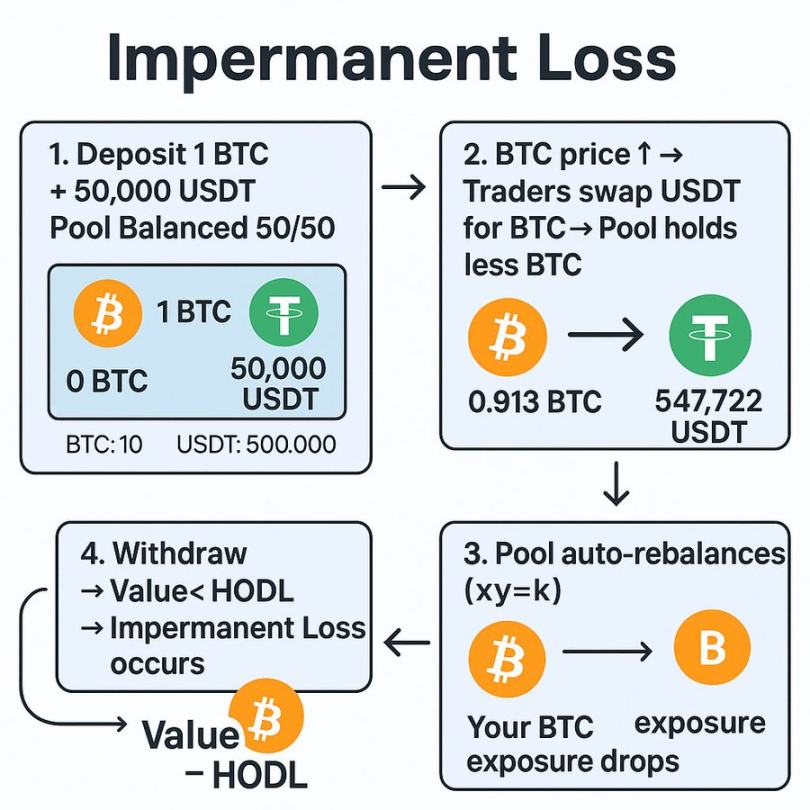
無常損失とは、二つの資産から成るプールに流動性を供給した際に生じる一時的な価値損失である。
ユーザーがこれらの資産間で取引を行うにつれて、プールは自動的に再バランスされ、結果として流動性提供者が売られやすい資産を多く保有することになる。
例えば、BTC/USDTプールにおいてBTC価格が上昇すれば、トレーダーは利益を得るためにBTCをプールに売却し、流動性提供者はより多くのUSDTと少ないBTCを持つことになる。
資金引き出し時に、そのポジションの総価値は単にBTCをホールドしていた場合よりも通常低くなる。
2021年当時、高い年率パーセンテージ収益(APY)や流動性インセンティブがあれば、これを相殺できた。
しかしDeFiが成熟するにつれ、無常損失は真の欠点となった。
集中流動性、デルタニュートラルな流動性提供者、片側プールなど、さまざまなプロトコルが修正策を導入したが、いずれもトレードオフを伴っている。
YieldBasisは新たなアプローチを採用しており、ボラティリティから収益を獲得しつつ、無常損失を完全に排除することで、再び流動性提供を利益あるものにする狙いがある。
YieldBasisとは何か?
簡潔に言えば、YieldBasisはCurve上に構築されたプラットフォームであり、Curveのプールを利用して価格変動から収益を創出し、同時に流動性提供者のポジションを無常損失から保護する。
ローンチ当初、ビットコインが主要資産となる。ユーザーはBTCをYieldBasisに預け、YieldBasisはそれをCurveのBTCプールに割り当て、独自のオンチェーン構造によりレバレッジをかけ、無常損失を中和する。
@newmichwill を含むCurveの背後にある同じチームによって設立された。
YieldBasisはすでに重要なマイルストーンを達成している:
• 主要起業家および投資家から5,000万ドル以上を調達
• Legionセールで1.5億ドル以上のコミット額を記録
• ローンチ後数分でBTCプールが満杯になった
それでは、このメカニズムは実際どのように機能しているのか?
YieldBasisのワークフローを理解する
YieldBasisは三段階のプロセスを通じて運営されており、2倍レバレッジのポジションを維持しつつ、流動性提供者を下落リスクから守ることを目指している。
預入
ユーザーが最初に行うのは、YieldBasisにBTCを預けてybBTCを発行することだ。ybBTCはプール内での分配額を表すリシートトークンである。現在サポートされている資産にはcbBTC、tBTC、WBTCが含まれる。
フラッシュローンとレバレッジ設定
プロトコルは、預け入れられたBTCのドル価値と同等のcrvUSDをフラッシュローンで借り入れる。
BTCと借りたcrvUSDはペアにされ、BTC/crvUSDのCurveプールに流動性として提供される。
生成されたLPトークンは担保としてCurve CDP(担保債務ポジション)に預けられ、もう一度crvUSDを借りてフラッシュローンを返済し、ポジションを完全にレバレッジ化する。
これにより、常に50%の負債比率を維持する2倍レバレッジのポジションが形成される。
レバレッジのリバランス
BTC価格が変動するにつれ、システムは自動的に再バランスを行い、50%の負債資本比率を維持する:
-
BTCが上昇した場合:LPの価値が増加 → プロトコルがさらにcrvUSDを借入 → 暴露が再び2倍にリセット
-
BTCが下落した場合:LPの価値が減少 → 部分的にLPを償還 → 債務を返済 → 比率が50%に戻る
これにより、価格変動があってもBTCの暴露が一定に保たれ、BTCを失うことはない。
リバランスは二つの主要コンポーネントによって処理される:リバランスAMM(自動マーケットメーカー)とバーチャルプール。
リバランスAMMはLPトークンとcrvUSDの債務を追跡し、価格を調整してアービトラージャーが均衡を回復するよう促す。
一方、バーチャルプールはすべてのステップ――フラッシュローン、LPトークンの鋳造/焼却、CDP返済――を一つのアトミック取引にまとめ上げる。
このメカニズムは、レバレッジを安定させることで清算イベントを防ぎつつ、アービトラージャーにわずかな利益を与えて均衡を維持させる。
結果として、無常損失を継続的にヘッジする自己均衡型システムが生まれる。
手数料とトークン分配
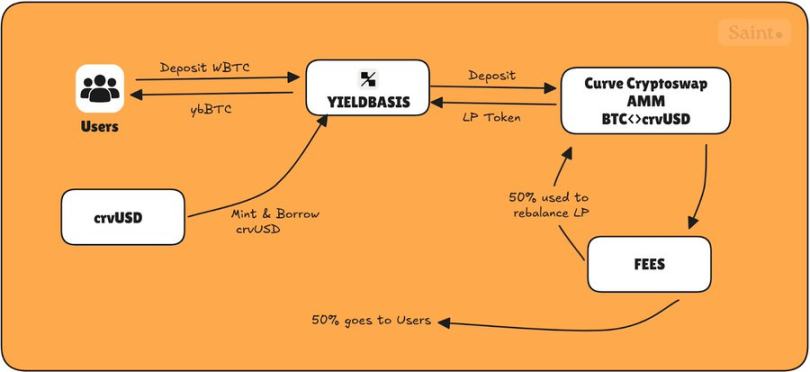
YieldBasisには四つの主要トークンがあり、これらがインセンティブシステムを定義している:
-
ybBTC:2倍レバレッジのBTC/crvUSD LPに対する請求権
-
ステーキング済みybBTC:トークン排出を獲得するステーキング済みバージョン
-
YB:ネイティブプロトコルトークン
-
veYB:投票ロックされたYB。ガバナンス権および強化報酬を付与
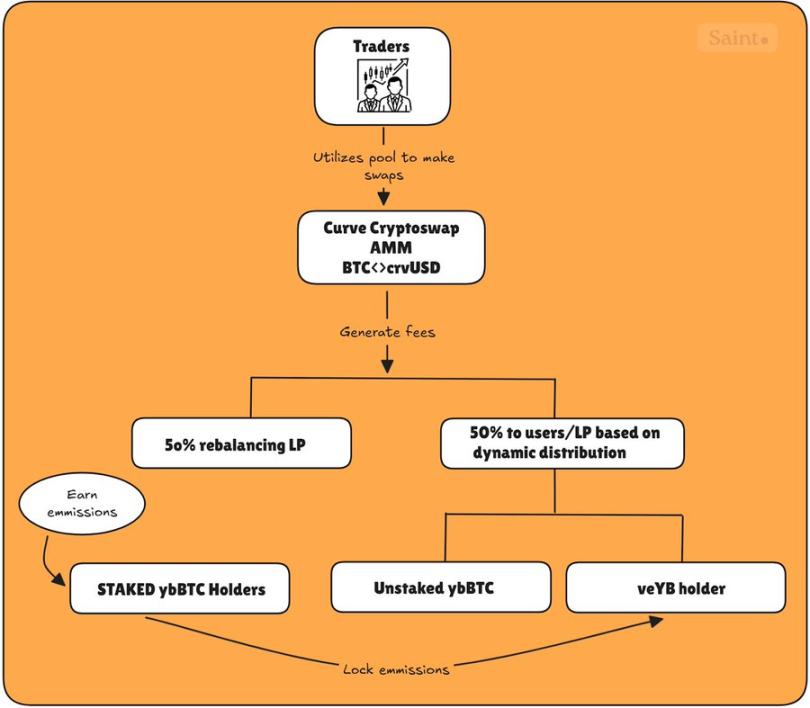
BTC/crvUSDプールから得られるすべての取引手数料は以下のように分配される:
-
50%:ユーザー側(ステーキングされていないybBTC保有者とveYB保有者で共有)
-
50%:プロトコル側へ戻り、リバランスメカニズムに資金供給
リバランスプールに戻される50%は、プールを均衡させるアービトラージャーが不足しても強制清算が発生しないように保証する。つまり、プロトコル自らが手数料の50%を使って均衡を維持する。
ユーザー側に分配される残りの50%は、ステーキングされていないybBTC保有者とveYBガバナンスの間で動的分配される。
簡単に言えば、プロトコルはステーキングされたybBTCの数量を追跡し、以下の式を使って各保有者(ステーキングされていないybBTCとveYB)が獲得できる手数料を調整する:
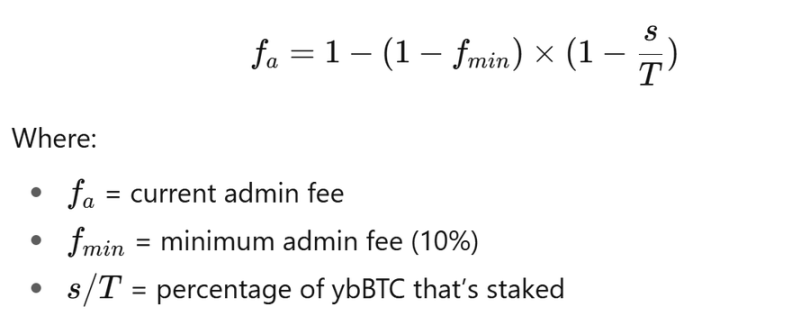
誰もステーキングしていない場合 (s = 0)
このとき、𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%となり、veYB保有者はごく一部(10%)しか得ず、ステーキングされていないybBTC保有者が残り(90%)を獲得する。
全員がステーキングしている場合 (s = T)
このとき、𝑓ₐ = 100%となり、誰も取引手数料を獲得しないため、veYB保有者がユーザー側の手数料をすべて受け取る。
半分の供給量がステーキングされている場合 (s = 0.5T)、管理手数料は上昇(約36.4%)、veYB保有者が36.4%を獲得し、ステーキングされていない保有者が63.6%を分け合う。
ステーキング済みybBTC保有者は、YBの排出を受け取り、これを最短1週間、最長4年間veYBとしてロックできる。
ステーキング済みybBTC保有者は、受け取った排出をロックすることで、veYB保有者としての手数料と排出の両方を享受でき、飛輪効果を生み出す。これにより、プロトコルから最大限の手数料を獲得可能となる(下図参照)。
ローンチ以降、yieldbasisにはいくつか興味深い統計データがある:
-
累計取引高:2890万ドル
-
リバランスに使用された金額:600万ドル以上
-
発生した手数料:20万ドル以上
個人的見解
YieldBasisは、Curveのオリジナルなスタブルスワップモデル以来、流動性提供における最も革新的な設計の一つを代表している。
投票委任型トークン経済、自動リバランス、レバレッジ付き流動性提供といった検証済みのメカニズムを新しい枠組みに融合させたものであり、資本効率の良い収益戦略の次の基準を確立する可能性を秘めている。
Curveの背後にある同じチームによって開発されたことを考えれば、市場の楽観的見通しも当然と言える。5,000万ドル以上の資金調達と、瞬時に満杯になったプールからも、投資家たちが将来のトークン発行に賭けていることが明らかだ。
とはいえ、この製品はまだ初期段階にある。BTCの比較的安定した性質ゆえに理想的なテスト資産となっているが、過度に高ボラティリティなペアを早期に導入すれば、リバランスメカニズムが試されることになるだろう。
ただし、基盤は堅固に見え、このモデルが安全に拡張できれば、DeFi流動性提供者にとってまったく新しい収益のフロンティアを開く可能性を秘めている。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @TheDeFISaint