

Pourquoi est-il de plus en plus difficile de gagner de l'argent dans l'industrie des cryptomonnaies ?
Auteur : Paul Klay, associé en capital-risque chez Begin Capital
Traduction : TechFlow
TechFlow décrypte : L'ancien marché des cryptomonnaies parvenait à créer une synergie gagnante grâce à sa liquidité interne et aux écarts d'information. Pourtant, au cours des deux dernières années, cet écosystème subit une refonte structurelle systémique. Divers groupes d'intérêt n'entendent plus se contenter de participer au jeu : ils s'emparent du rôle de « patrons du casino » qui imposent leurs règles, puisant continuellement dans le capital des petits investisseurs retail au moyen de circuits informationnels fermés.
Paul Klay, associé en capital-risque chez Begin Capital, analyse en profondeur quatre mécanismes prédominants de récupération financière — allant des trades sur information privilégiée par les hommes politiques et des fraudes par liquidations ciblées sur les contrats, jusqu'à la facturation de valorisations artificiellement gonflées et la prédation par les monnaies Meme. Il met en garde l'industrie : elle doit accélérer son détachement de l'illusion d'une richesse facile pour se tourner vers la création de valeur s'appuyant sur une boucle économique réelle et fonctionnelle.
Au cours des dernières années, nous avons assisté à répétition au défilement sans cesse renouvelé de mécanismes de prédation sur le marché des cryptos. Je suis convaincu que ces dispositifs minutieusement conçus ont largement contribué à mettre un terme définitif à l'époque où l'industrie était un champ d'or propice aux gains faciles. Et il est fort probable que ces opportunités de fortune rapide ne reviendront jamais.
Je ne m'étendrai pas ici sur des généralités concernant le prix ou les volumes de Bitcoin. Je ne suis pas analyste marché. Considérez donc ce qui suit comme mon point de vue, fondé uniquement sur mon observation du secteur.
Le concept de « quick money » (gain rapide) n'a de sens que si d'autres sont prêts à payer la facture et à absorber les pertes. Pendant longtemps, la grande majorité des participants du marché des cryptos étaient, en réalité, des spéculateurs. Certes, le secteur abrite de véritables innovations technologiques et des cas d'usage concrets, mais quiconque surveille les graphiques vingt-quatre heures sur vingt-quatre, s'engouffre dans chaque projet hype et fait des cryptos son emploi à plein temps est, quelles que soient les apparences, fondamentalement un spéculateur.
À cette époque, il suffisait d'être un peu plus avisé que les autres, d'accéder à l'information plus tôt, puis de revendre ses positions aux nouveaux entrants, qui les revendaient ensuite à leur tour aux investisseurs retail sur le marché secondaire. Cette pyramide permettait de dégager des profits. Même sans être le premier à investir, vous aviez de solides chances de tirer votre épingle du jeu.
Plus important encore, une fois ces profits réalisés, la quasi-totalité de ces acteurs ne se retirait pas, mais réinjectait immédiatement leurs fonds dans l'écosystème crypto. Comme dans un casino traditionnel, ils déplaçaient leurs jetons vers la table suivante, persuadés d'y trouver davantage de bénéfices.
Toutefois, tout cela s'inscrivait alors dans une boucle vertueuse relativement organique. Chacun avait sa chance de gagner et, inévitablement, d'encaisser des pertes. Aucun groupe d'intérêt particulier ne pouvait prétendre monopoliser durablement l'ensemble des profits du marché.
Mais dans un casino traditionnel, ceux qui engrangent toujours le plus sont invariablement les propriétaires de la maison.
C'est ainsi que certains groupes d'intérêt ont décidé de changer radicalement de rôle pour endosser celui de « patrons du casino ». Ils ont compris comment extraire des profits colossaux des volatilités extrêmes du marché, tout en vidant définitivement l'écosystème crypto de ces capitaux réels.
Ce qui rend cette manœuvre particulièrement astucieuse à leurs yeux est que, dans le casino qu'ils ont eux-mêmes conçu, leur risque de perte est presque nul. Leur seul véritable geste consiste à exploiter avec précision la cupidité insatiable du grand public.
J'analyserai désormais en détail les quatre mécanismes de prédation les plus courants, qui me semblent avoir joué un rôle déterminant dans la destruction de ce modèle.
Influence politique et trades sur information privilégiée
Trump a pris conscience du pouvoir massif dont il disposait pour influencer simultanément le marché des cryptos et celui des actions américaines, et il a utilisé cette influence de manière très active. Nous concentrerons notre propos sur la sphère crypto, car contrairement aux marchés boursiers traditionnels, ce secteur possède une taille nettement plus réduite, moins de stabilité, et se laisse bien plus facilement manipuler par quelques phrases.
Lorsque vous êtes celui dont les seules paroles peuvent déterminer la direction du marché, vous et vos plus proches cercles bénéficiez alors d'un avantage informationnel absolu inégalable.
La mécanique est d'une simplicité logique absolue : anticiper la direction de chute ou de hausse permettant de maximiser les profits, ouvrir les positions adéquates à l'avance, puis publier des déclarations officielles afin de capturer un maximum de valeur là où la liquidité le permet.
Tant que le public n'a pas complètement désensibilisé face à vos déclarations, continuant à réagir violemment à chacune de vos prises de parole publiques, tant qu'il reste de la liquidité sur le marché à drainer, cette partie peut être répétée à l'infini.
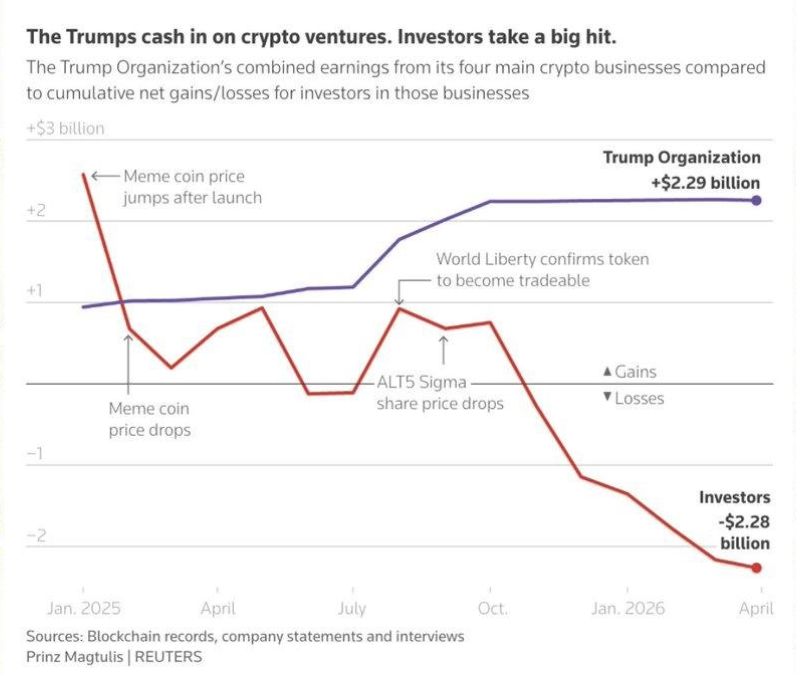
Fig. : Impact des déclarations publiques et des trades sur information privilégiée sur les tendances du marché
Le problème réside dans le fait que la liquidité du marché n'est pas inépuisable. Le nombre de traders participant au jeu est fini, tout comme le capital disponible dans leurs comptes.
Lorsque les initiés dotés d'un pouvoir dictatorial utilisent leur capacité de manipulation pour exercer une récolte sans entraves, ils aspirent des volumes astronomiques de capital, concentrant d'énormes richesses entre les mains de quelques privilégiés. Cette liquidité vidée ne retournera strictement jamais dans l'écosystème crypto.
Non seulement cela, mais Trump et les membres de sa famille ont également lancé directement plusieurs projets de tokens, constituant une forme supplémentaire et directe de rentabilisation.
Ainsi, ce que la communauté crypto a célébré comme une victoire totale pendant la période électorale pourrait bien finir par se transformer en cauchemar destructeur pour l'ensemble du secteur.
Manipulation des contrats et fraudes par liquidations ciblées
La logique fondamentale de ce modèle rejoint celle de l'insider trading. La seule différence ? Vous n'avez pas besoin d'être président américain pour manipuler les prix. Il vous suffit de détenir de façon quasi exclusive la majorité de l'offre circulaire d'un token spécifique et d'en obtenir l'activation des produits à termes sur les principales bourses reconnues.
Il s'agit d'une chaîne de production industrialisée :
Premièrement, concevez une idée de projet et obtenez un soutien financier initial auprès de fonds de capital-risque renommés. Deuxièmement, injectez ces capitaux dans le blanchiment de réputation via l'achat de faux volumes de transaction et le recrutement de faux abonnés. Troisièmement, falsifiez des données de revenus réels inexistantes pour lever une nouvelle tranche de financement à une valorisation gonflée, laquelle servira ensuite de levier pour négocier un listing auprès des bourses majeures.
Si la bourse peut lister directement les perpétuels, c'est idéal. Sinon, continuez à injecter des fonds pour gonfler artificiellement les volumes spot jusqu'à atteindre des chiffres astronomiques, obtenant ainsi l'ouverture des produits dérivés par l'échange.
À ce stade, une machine de prédation aux capacités de frappe monétaire quasi infinie est opérationnelle.
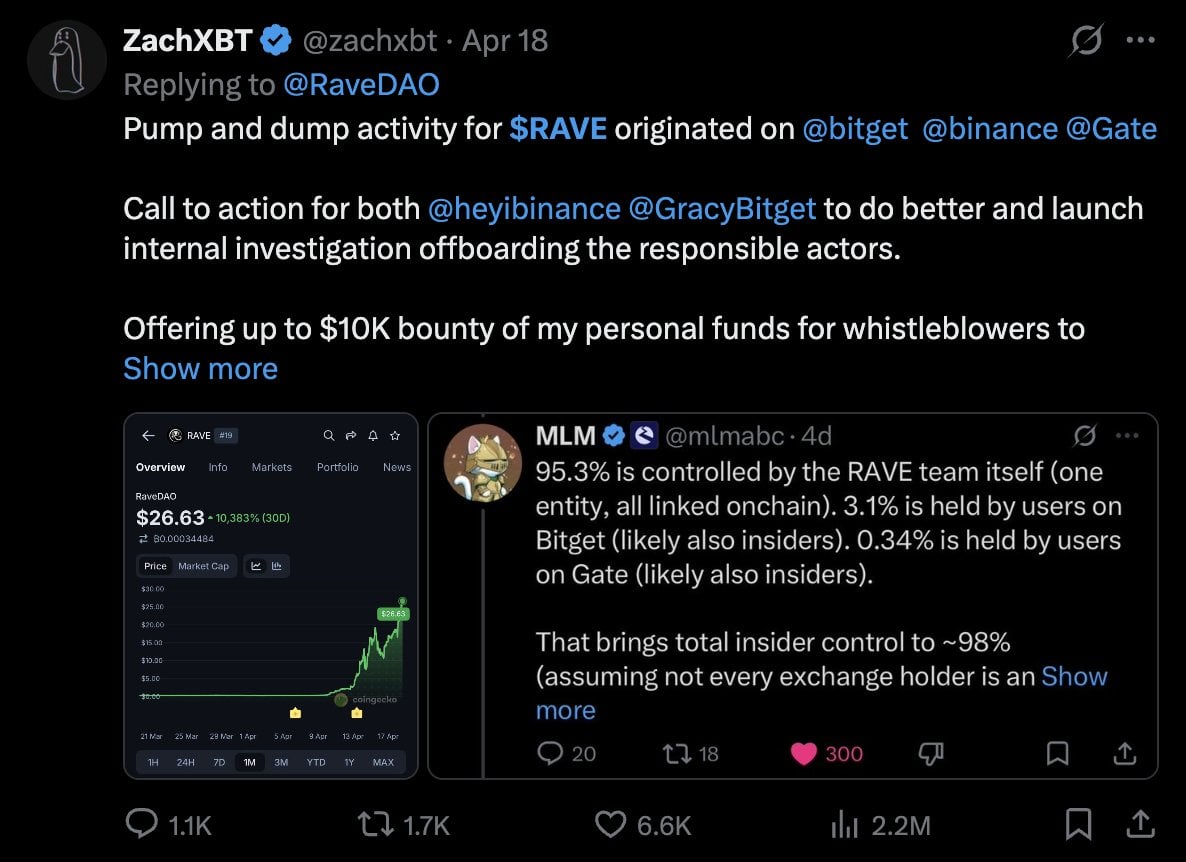
Fig. : Graphique typique de manipulation des positions long/short et des liquidations forcées via le contrôle des offres
Une fois les contrats activés et la majorité de l'offre spot retenue sous votre contrôle, les données de positionnement long et short en arrière-plan deviennent entièrement transparentes pour vous. Vous visualisez avec précision combien de participants vendent à découvert ou achètent à tout moment.
Il vous suffit d'ouvrir une position à l'opposé de celle des détaillants, puis de plonger ou faire exploser le cours spot avec vos réserves, déclenchant automatiquement des liquidations en cascade contre les positions adverses, engrangeant ainsi des profits colossaux.
Tant que le token n'est pas suspendu par la bourse ou que le stratagème n'est pas totalement démystifié par le grand public, vous pouvez répéter indéfiniment ce cycle de prédation.
Pour que cette stratégie atteigne une échelle significative, la clé est impérativement de figurer sur les marchés dérivés des échanges leaders, car seuls ceux-ci concentrent suffisamment de liquidités spéculatives retail. Peu importe la médiocrité, voire l'absence totale de valeur fondamentale, de votre projet : tant que vous intégrez les paires de contrats sur une bourse de premier plan, des centaines de millions de dollars de capitaux spéculatifs afflueront spontanément.
Pièges d'autofinancement liés à la survalorisation et aux fausses métriques d'allocation
Le secteur des cryptos reste relativement jeune, permettant ainsi à de nombreux projets d'obtenir des primes de valorisation exorbitantes dès leurs phases initiales. Dans les industries traditionnelles, les hypothèses commerciales réfutées par le test du marché conduisent inéluctablement à des liquidations judiciaires. En revanche, l'espace crypto présente deux distorsions fatales intrinsèques :
La première tient au soi-disant mécanisme de génération de revenus.
Marqué par une spéculation native, la majorité des participants arrivent avant tout avec l'ambition d'obtenir des gains rapides. Par conséquent, plutôt que de résoudre de véritables problèmes concrets dans le monde réel, beaucoup de projets se focalisent exclusivement sur la question : « comment redistribuer de l'argent aux spéculateurs ? »
Les fondateurs promettent des récompenses attractives liées aux future allocations pour inciter les utilisateurs à interagir massivement avec leurs interfaces. Les foules affluent effectivement, non pas parce que la technologie répond à un besoin métier concret, mais simplement parce que chacun espère récupérer une part du gâteau.
Les créateurs emballent ensuite ces adresses actives surestimées et ces métriques d'interaction gonflées dans un pitch deck irrésistible pour rassurer les VC, levant ainsi des tours de table plus importants avant de procéder finalement à l'émission et au listing du token.
Dès lors que l'allocation post-listing est distribuée, l'activité on-chain du produit s'effondre généralement de centaines, voire de milliers de fois en une nuit, puisque tous ces utilisateurs n'étaient motivés que par des incitations financières.
La seconde provient des canaux de sortie par émission de tokens, profondément tordus.
Dans l'entrepreneuriat physique ou digital classique, un échec entraîne la fermeture pure et simple de la société. Les investisseurs absorbent leurs pertes et les fondateurs ont gaspillé leur temps.
Mais dans l'univers crypto, même si votre conception fondamentale est invalidée par le marché, un cadre réglementaire mou et un manque criant de reddition de comptes permettent de continuer à occulter la réalité. Vous pouvez inventer un nouveau récit ambitieux et incendiaire, puis émettre un token à une FDV (valuation entièrement diluée) dépassant plusieurs milliards de dollars, sans aucun support fondamental.
Fait troublant, le marché voit toujours affluer en continu de nouveaux acquéreurs prêts à acheter.
Les fondateurs encaissent de gros profits, les premiers investisseurs rentrent au moins dans leurs fonds, voire réalisent des plus-values considérables. Un projet zombie qui aurait dû être liquidé il y a déjà plusieurs mois opère en réalité une brillante retraite sur le marché secondaire.
Il s'agit fondamentalement d'un « FAUX IPO » exempt de toute validation réglementaire stricte et de due diligence substantielle. Tant que vous acceptez de payer pour contourner les procédures de listing, vous pouvez émettre et réaliser des sorties de capital à volonté, tandis que l'examen externe réel et les recours restent virtuellement inexistants.
Un collègue de ma profession a développé un outil d'analyse remarquable nommé Valueverse AI. Celui-ci identifie les actifs véritablement sous-évalués en confrontant directement les revenus on-chain réels d'un projet à sa valorisation boursière.
Cet instrument met clairement en lumière pourquoi la quasi-totalité des tokens sur le marché affichent après leur émission une tendance baissière constante et impitoyable. Seuls quelques rares exceptions prospèrent, souvent grâce à des manipulations de contrôle de marché poussives plutôt qu'à une demande finale authentique. Parallèlement, de nombreuses entreprises réellement rentables refusent catégoriquement de procéder à une émission tokenisée.
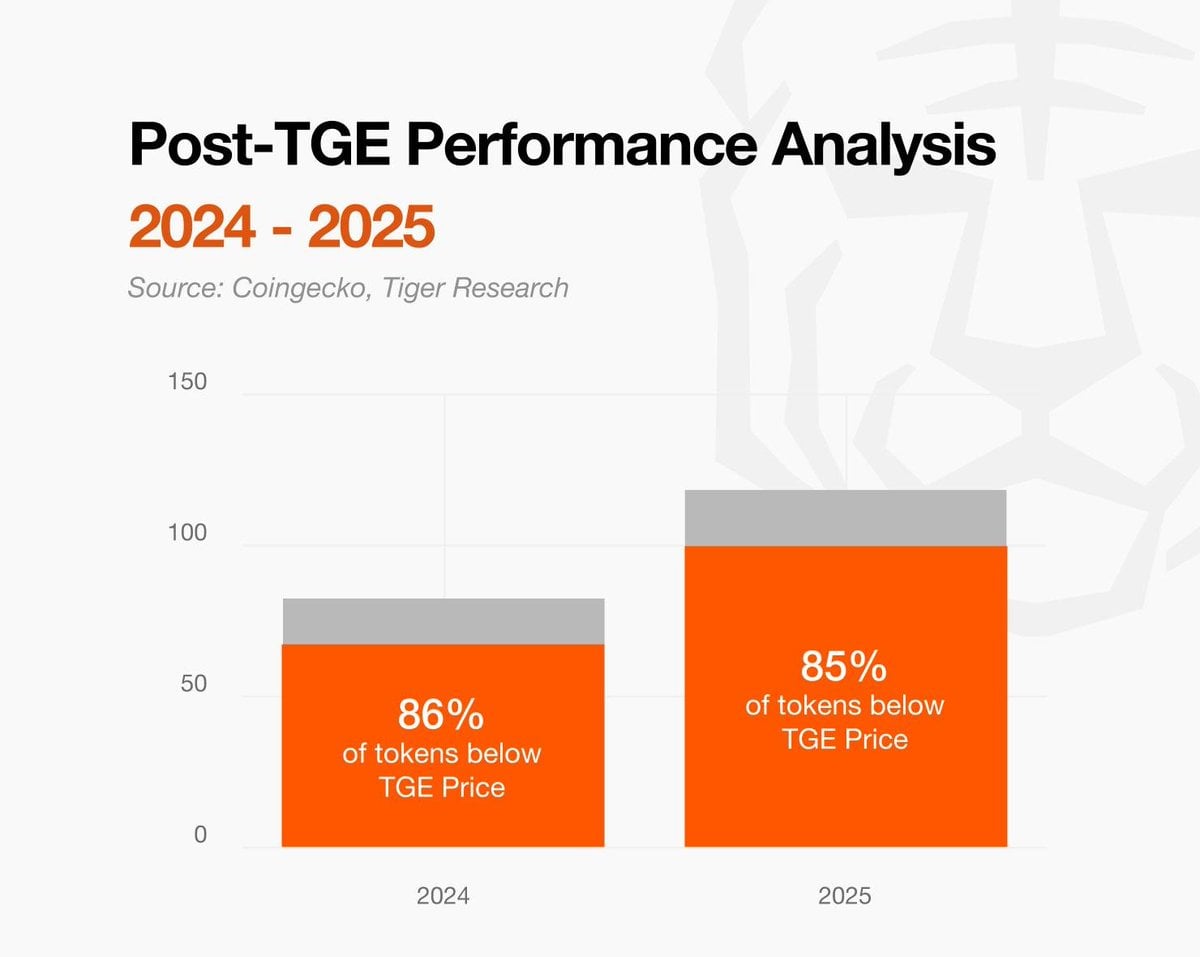
Fig. : Les tokens privés de supports par une demande réelle tendent à afficher des trajectoires baissières continues après le listing
Revenons aux lois fondamentales de l'offre et de la demande sur le marché : ce château aérien ne survit que grâce à l'afflux constant de nouveaux capitaux externes venant reprendre les positions. Théoriquement, aucun modèle économique ne générant de valeur substantielle ne saurait perdurer dans la durée.
Tout le monde veut gagner, mais dans un jeu à somme nulle, quelqu'un doit obligatoirement perdre. Face à cette équation, les entrepreneurs ont commencé à produire des projets en série, tels des usines, faisant de l'émission de tokens leur unique levier pour sécuriser une sortie de capital.
Je connais de nombreuses équipes startup qui fabriquent autrefois, et aujourd'hui encore, de nouvelles couches cosmétiques autour de leurs projets à un rythme effréné, en lançant plusieurs nouveautés par semaine. Imaginez le scénario : lancement hebdomadaire de nouveaux projets tokenisés. Simple recyclage d'anciens codes sous une apparence neuve, fabrication de métriques séduisantes fictives, recrutement payé de KOL Twitter pour bombarder les réseaux d'annonces promotionnelles, et exit liquidity assurée.
Émissions en masse de tokens Meme et prédation unilatérale sans issue
Dans la catégorie précédente, nous abordions des projets dont la valorisation était multipliée par plusieurs facteurs irréalistes : alors qu'ils ne valaient techniquement que 10 millions de dollars selon les critères réels, ils ont été habillés sous un masque de capitalisation boursière de 1 milliard de dollars.
Dans ce deuxième schéma, le mécanisme s'est complètement métamorphosé en une chaîne d'assemblage dédiée à l'émission massive de monnaies Meme. Le marché regorge désormais d'ateliers spécialisés dans la production industrielle et la prédation systématique.
Le risque de perte pour ces acteurs est quasi nul. Dès le départ, ils verrouillent la grande partie de l'offre initiale du token et peuvent vendre sans aucune contrainte à n'importe quel moment. Parmi les centaines de Meme coins qu'ils déploient, un ou deux suffiront parfois à voir les bulles émotionnelles exploser, leur garantissant des marges bénéficiaires incomparables.
La réalité est aussi brutale et directe que cela.
Aucune valeur commerciale concrète n'est véritablement créée ici. Il ne s'agit que d'un lieu conçu pour assouvir des pulsions spéculatives pures, absolument équivalent à un jeu de machine à sous dans un casino.
La seule nuance réside dans ceci : même dans un casino légal traditionnel, le croupier peut subir une malchance temporaire et enregistrer des déficits. Dans ces terrains d'émission Meme pilotés par des dealers, la maison calibre les règles de telle manière qu'elle élimine tout risque baissier, faisant tomber la probabilité réelle de succès du joueur lambda bien plus bas qu'au hasard de la roulette physique.
Conclusion : Le retour vers une vraie valeur après les convulsions
C'est précisément parce que ces méthodes de récupération se sont multipliées que l'ensemble du marché des cryptos accélère actuellement une diversification irréversible. La liquidité migre résolument vers des produits capables d'absorber une pression institutionnelle et offrant des cas d'utilisation tangibles. L'ère où il suffisait d'arnaquer le public avec une belle histoire et quelques slides marketing est définitivement révolue, emportant avec elle les illusions de réussite rapide induites par ces bulles narratives.
On peut arguer que ce processus marque la phase inévitable de maturation de l'industrie crypto, avis auquel je souscris pleinement. Cependant, durant cette transition, une fine clique de lobbyistes a littéralement pomper une liquidité colossale hors du système. Le paysage actuel diffère radicalement de l'époque pionnière, caractérisée par une croissance sauvage mais partagée globalement. Cette désillusion était programmée dès le jour z : une stratégie de transmission de flambeau non viable ne pouvait naturellement survivre.
Malgré ces secousses, j'en demeure convaincu : le secteur crypto conserve un potentiel gigantesque difficilement mesurable. À l'horizon, l'industrie évoluera certainement en puissance, mais elle renoncera définitivement à reproduire ses anciennes structures primitives.
L'ancien écosystème crypto était saturé de spéculateurs dénués de tout sens commercial, qui érigeaient des écosystèmes factices partout. Pire, dans le délire de la bulle de liquidité, ces derniers parvenaient constamment à drainer des investissements. Ils utilisaient ces sommes colossales pour recruter, parmi les profils techniques les moins compétents que j'ai pu croiser, tout en leur versant des rémunérations disproportionnées par rapport au marché.
Aujourd'hui, ces joueurs de hasard et parasites ont majoritairement été expulsés du terrain par une épuration brutale, constituant indéniablement une aubaine majeure pour la pérennité future de l'industrie. Il est bel et bien terminé, le temps où l'on finançait aveuglément des cohortes privées dépourvues de toute logique économique.
Cette reconfiguration oblige chacun des acteurs restants en lice à consolider ses bases pour construire des entités économiques solides, aptes à résoudre des défis concrets et autonomes financièrement. C'est cette mutation ultime qui préparera, sur la prochaine décennie, un remodelage profondément bénéfique pour la filière entière.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @PaulKlayVC









