Chaque sortie de GTA coïncide-t-elle avec une crise financière ? Cette fois, GTA 6 et l'IPO d'Anthropic tombent à nouveau le même jour.
Par Lucas, TechFlow
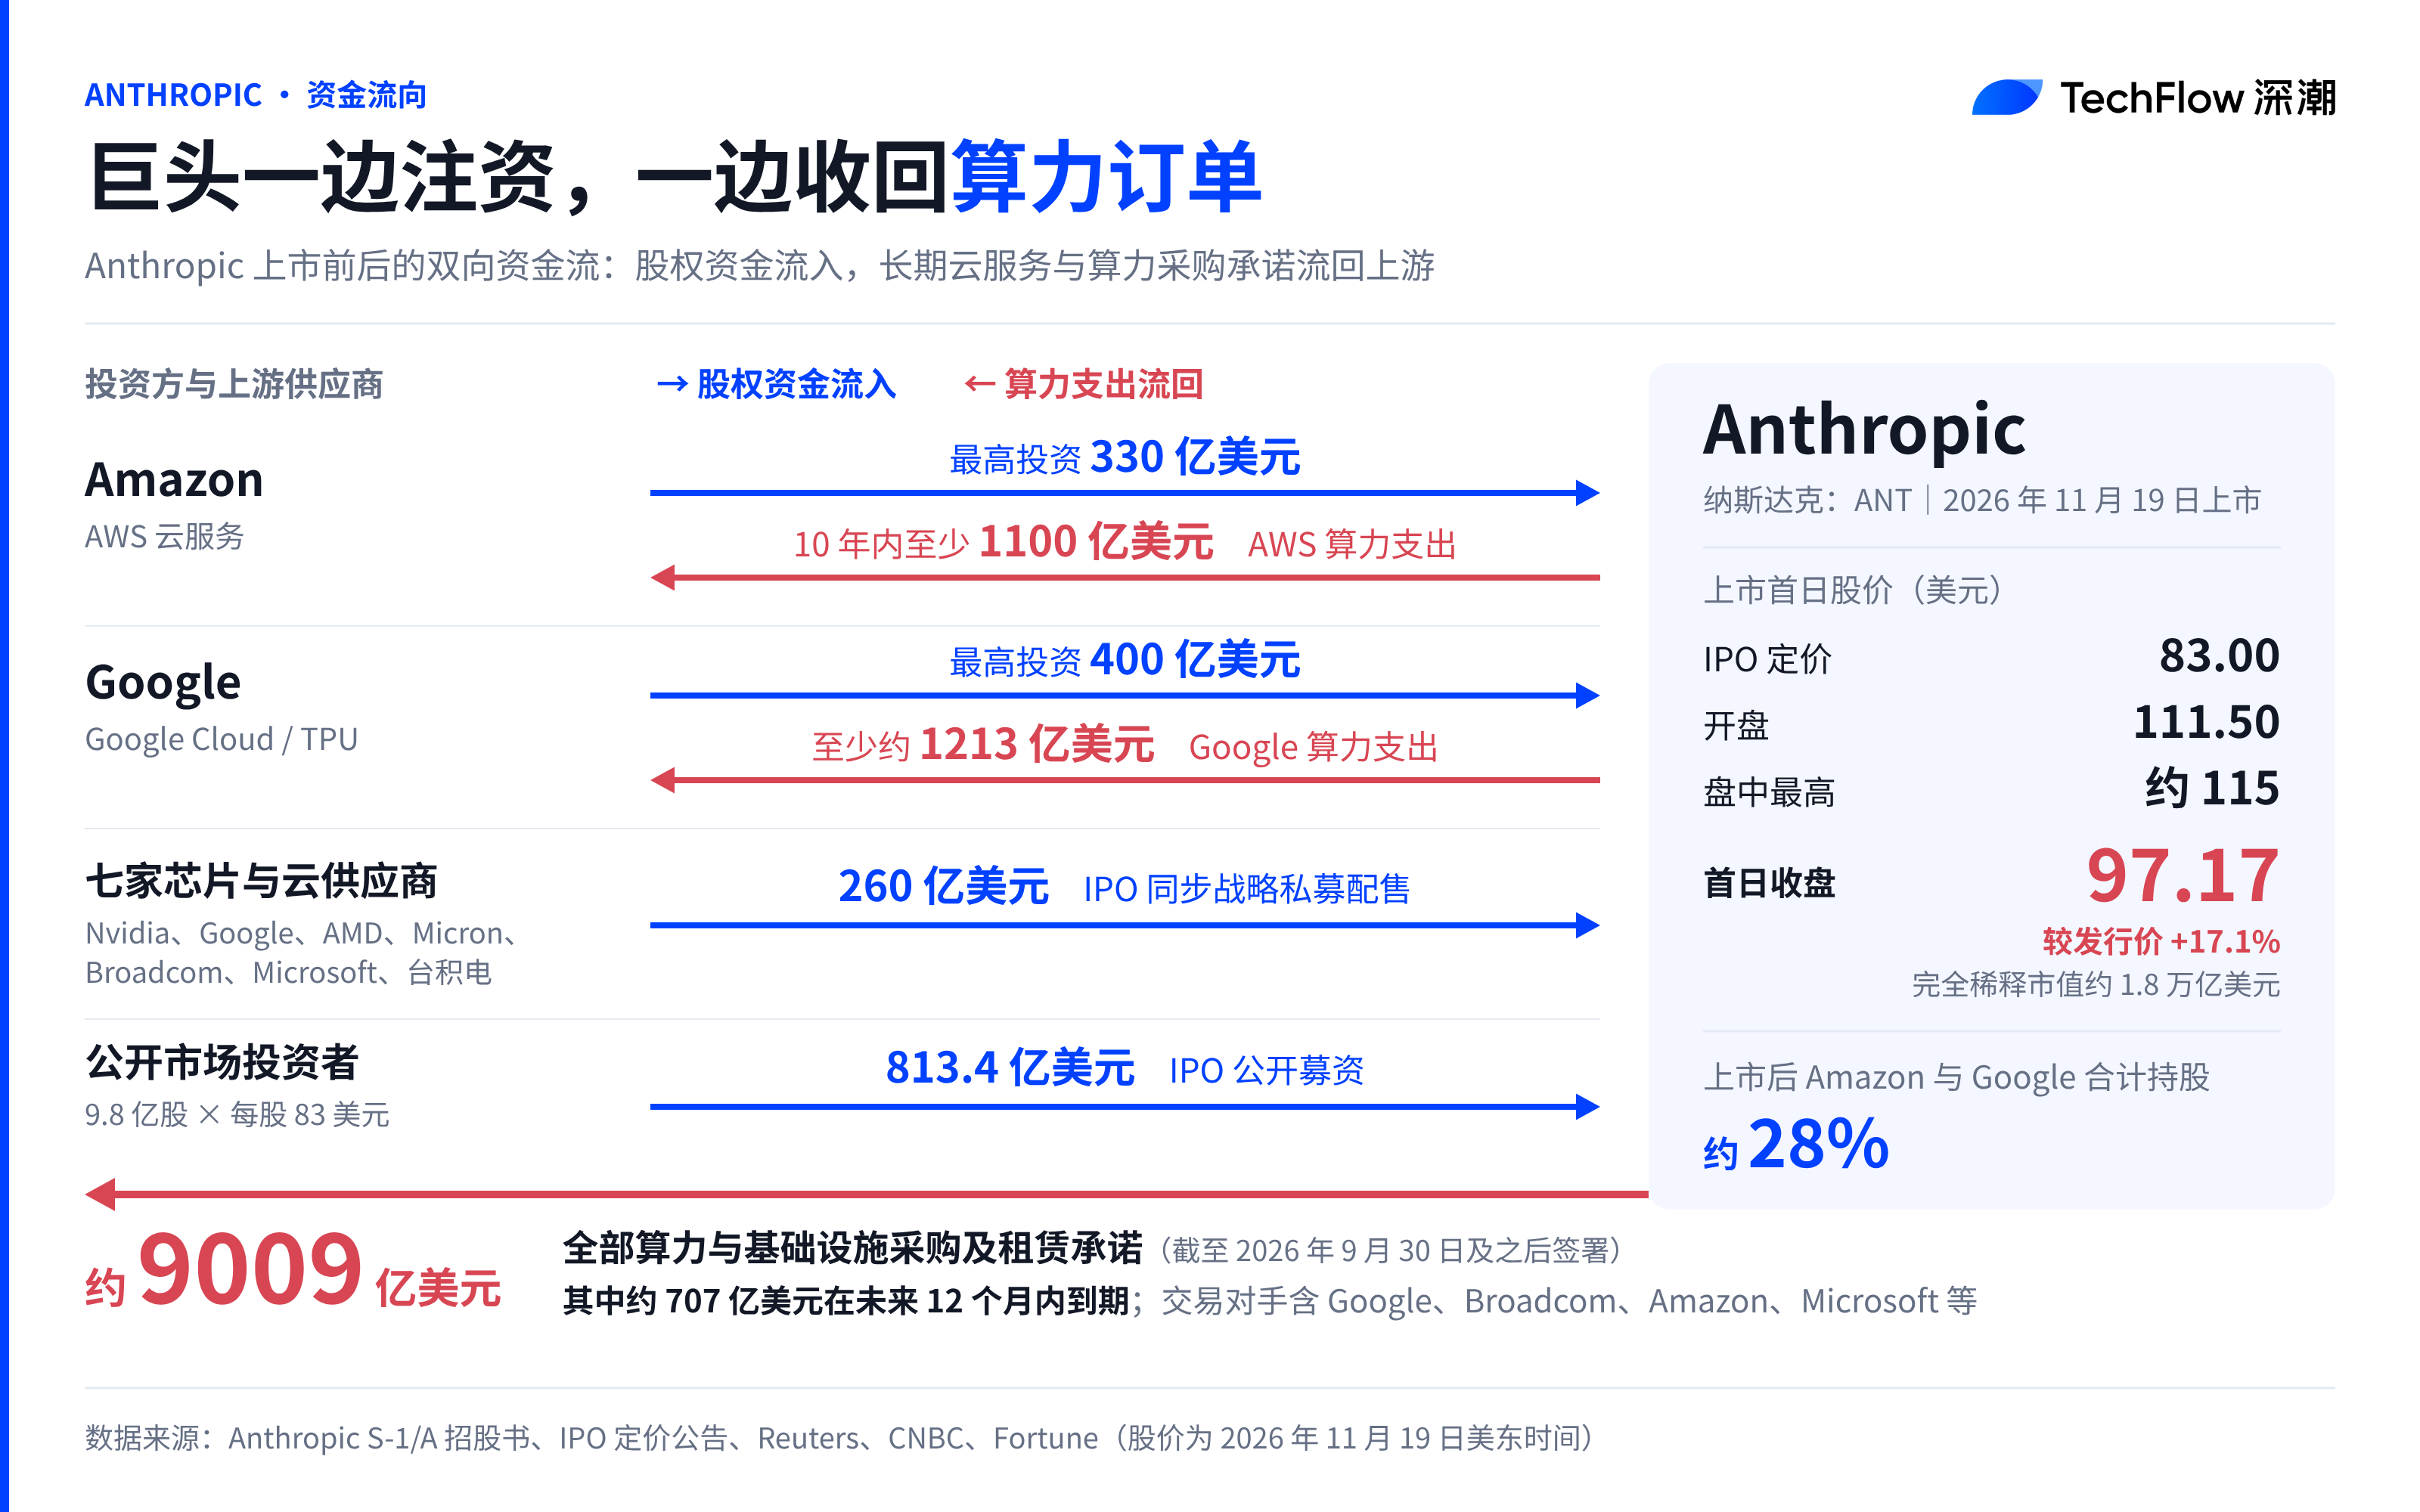
Le 19 novembre 2026, « GTA 6 » est débloqué sur les plateformes de console. Le même jour, Anthropic fait son entrée au Nasdaq à 83 dollars l'action (code ANT), touchant un sommet intraday de 115,10 dollars avant de clôturer à 97,17 dollars.
Les réseaux sociaux ont rapidement diffusé un « tableau comparatif entre l'année de sortie de GTA et les crises financières », attribuant à ce jeu la responsabilité de la tempête financière asiatique de 1997, de la bulle internet de 1999, de l'éclatement des bulles en 2001 et du tsunami des subprimes de 2008.
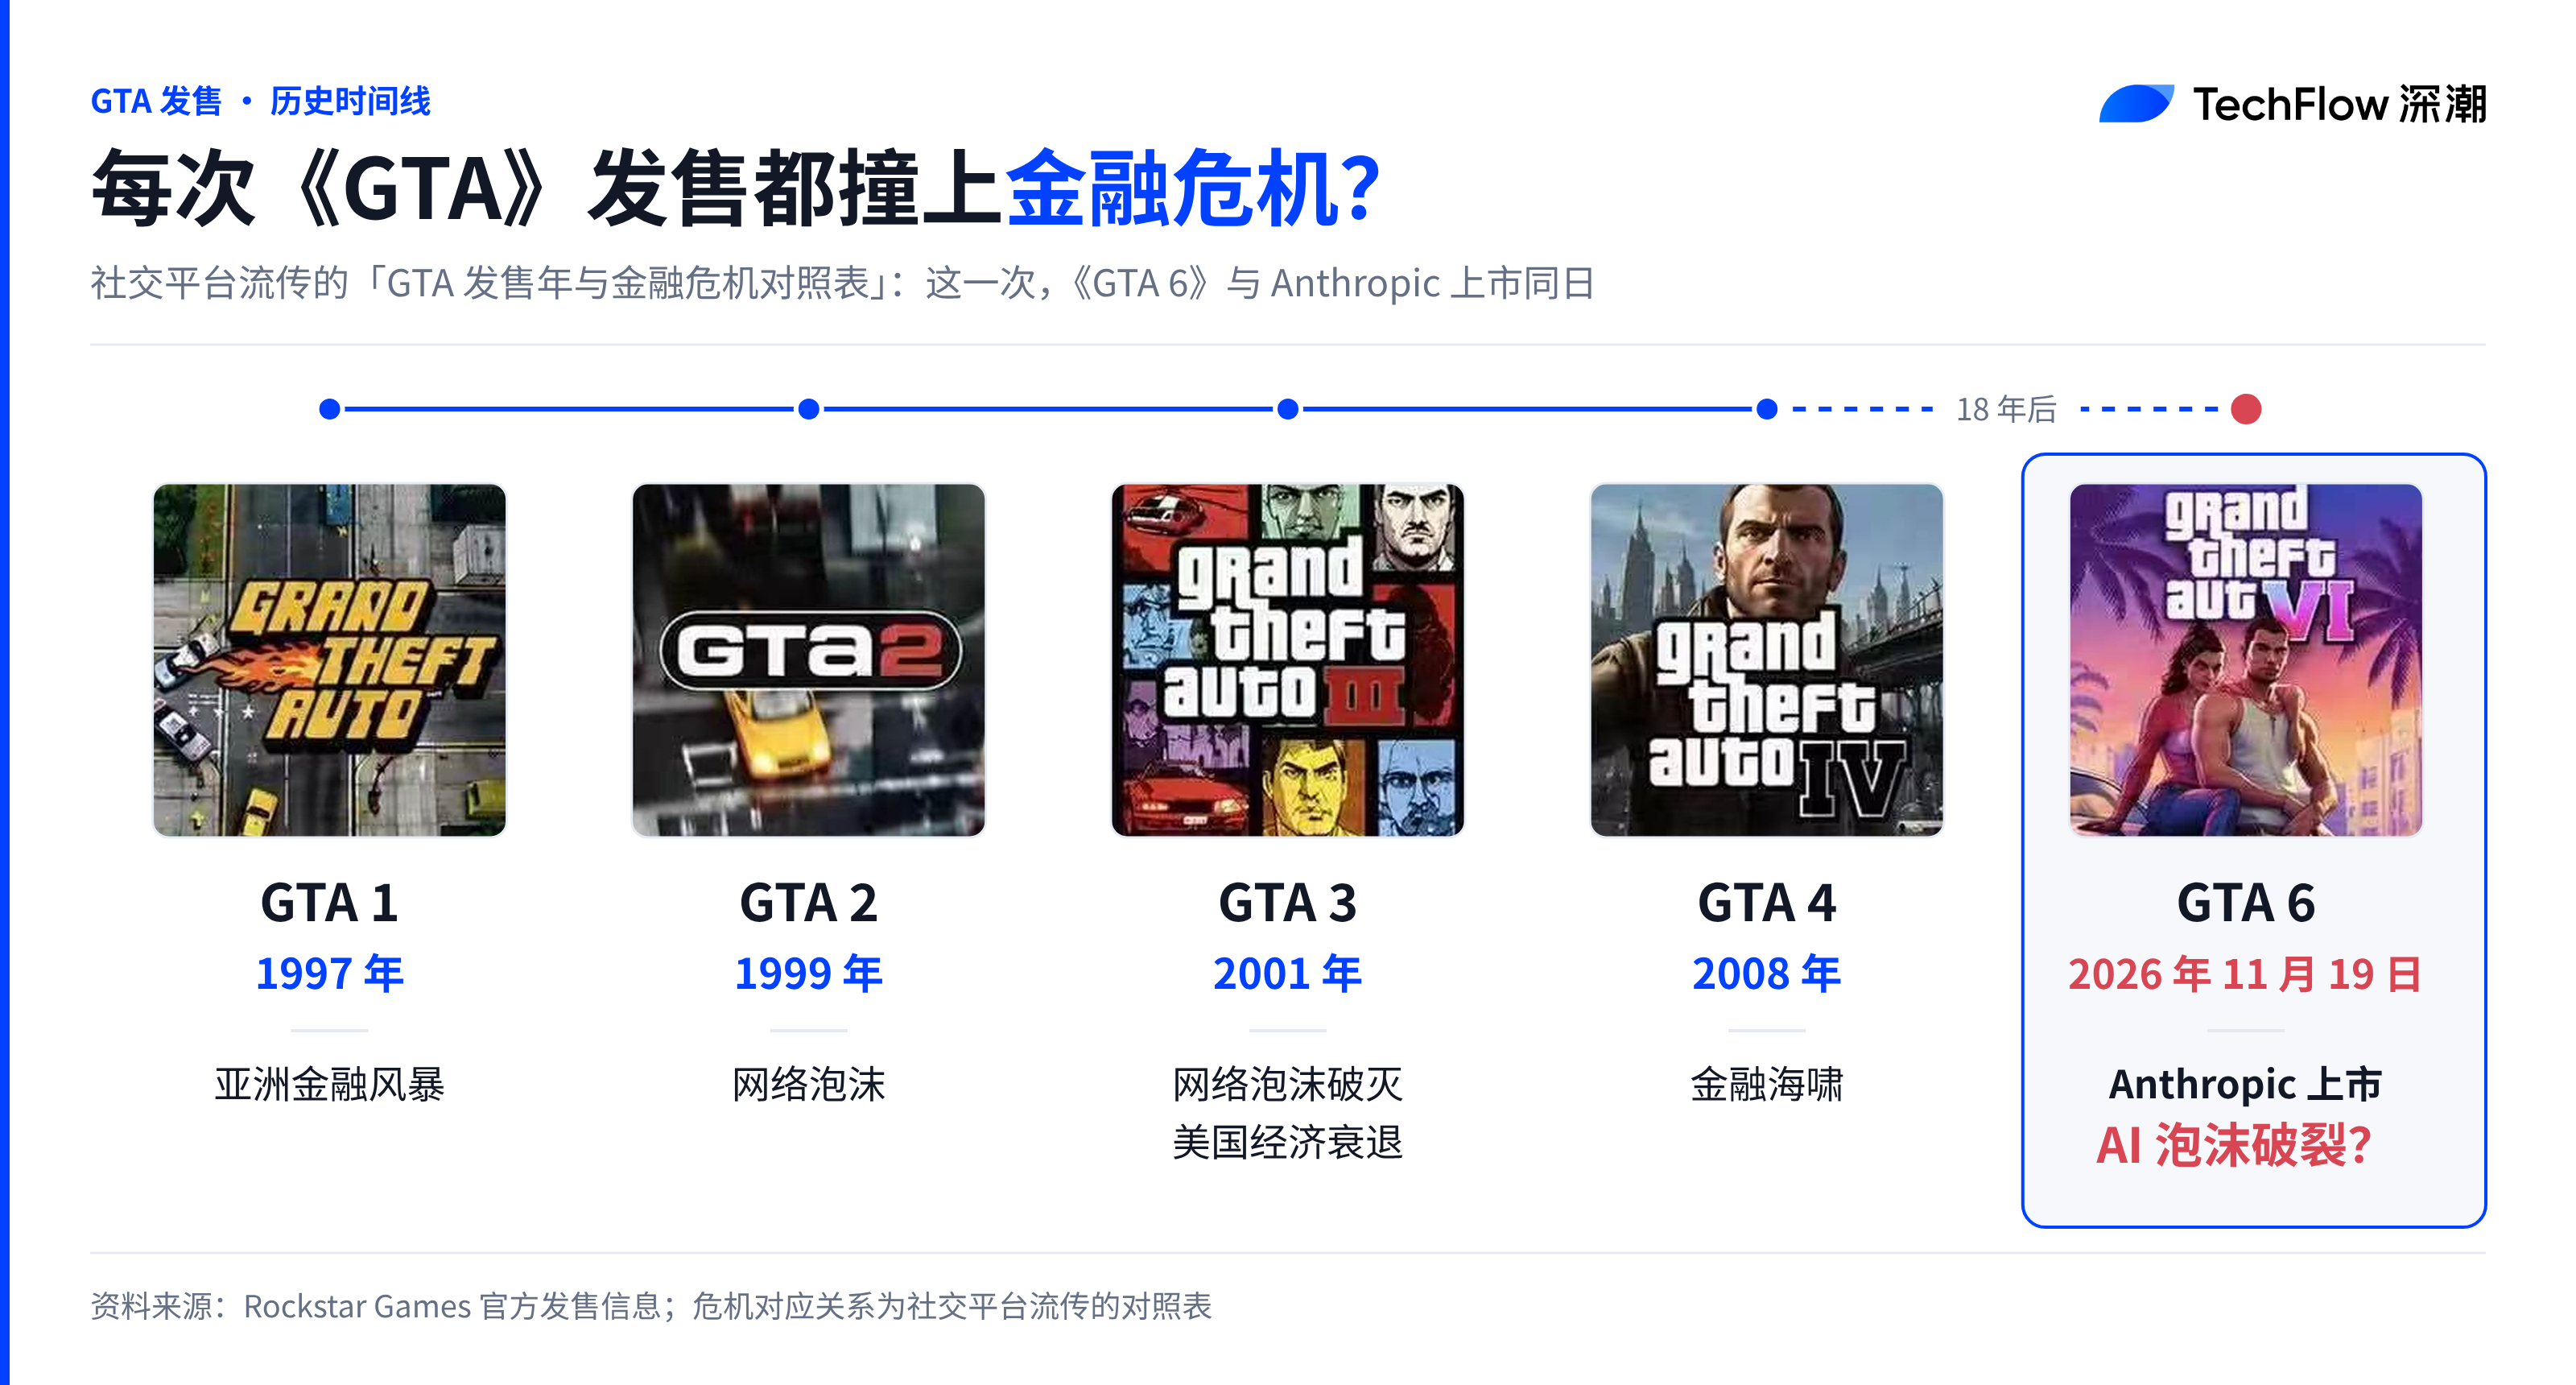
Les blagues autour du jeu ne sont qu'un sujet de conversation pour après le dîner ; c'est plutôt le recensement de la bulle IA derrière le plus grand introduction en bourse (IPO) de l'histoire commerciale humaine que Wall Street observe de près.
Les géants investissent tout en récupérant le paiement des puces
Au cours de l'année écoulée, la principale raison qui pousse Wall Street à se méfier de l'IA comme simple jeu financier est ce que l'on appelle le « financement cyclique ».
Dans une transaction traditionnelle, le client paie le fournisseur pour ses produits. En 2026, dans la chaîne de calcul IA, les fabricants de puces en amont et les géants du cloud injectent d'abord des capitaux auprès des entreprises développant des grands modèles. Ces dernières réinvestissent ensuite cette somme sous forme de contrats à long terme pour des services cloud et l'achat de puces, faisant ainsi revenir les fonds vers les rapports financiers en amont.
L'édition mise à jour du formulaire de registre S-1 d'Anthropic fournit des chiffres concrets. Amazon a investi jusqu'à 33 milliards de dollars dans Anthropic, qui s'est par la suite engagé à dépenser au moins 110 milliards de dollars chez les services cloud d'Amazon (AWS) sur dix ans. Google a investi jusqu'à 40 milliards de dollars, et Anthropic s'est engagé à verser au moins 121 milliards de dollars à Google Cloud.
Cette opération cyclique a atteint son paroxysme le jour de l'introduction en bourse le 19 novembre.
Pour cette introduction, Anthropic a levé 81,34 milliards de dollars via l'offre publique, introduisant simultanément 26 milliards de dollars via un placement privé stratégique. Les investisseurs sont précisément ces six fournisseurs clés de puces et de cloud : Nvidia, Google, AMD, Micron, Broadcom et Microsoft.
Après la cotation, Amazon et Google détiennent ensemble près de 30 % des parts d'Anthropic. L'engagement total d'achat de capacité de calcul inscrit au bilan de l'entreprise atteint environ 900,9 milliards de dollars, dont environ 69,8 milliards de dollars arriveront à échéance au cours des douze prochains mois.
Dans son analyse du 10 novembre, l'ancien trader de Morgan Stanley et président de Weiss Multi-Strategy Advisers, Jordi Visser, a directement pointé Nvidia comme moteur central de ce financement cyclique. Il souligne que la boucle fermée, où le fournisseur offre un financement ou une garantie de location au client, qui utilise ensuite cet argent pour acheter des puces, n'explosera pas à elle seule mais lie étroitement le levier financier de toute la chaîne industrielle.
Qui paie réellement de sa poche ?
Si toute la chaîne ne faisait qu'une circulation de capitaux entre les géants, ce jeu ne tiendrait pas jusqu'à la cérémonie de cloche de Bourse. Un autre ensemble de données clients microéconomiques révélé dans le prospectus d'Anthropic apporte une preuve contraire.
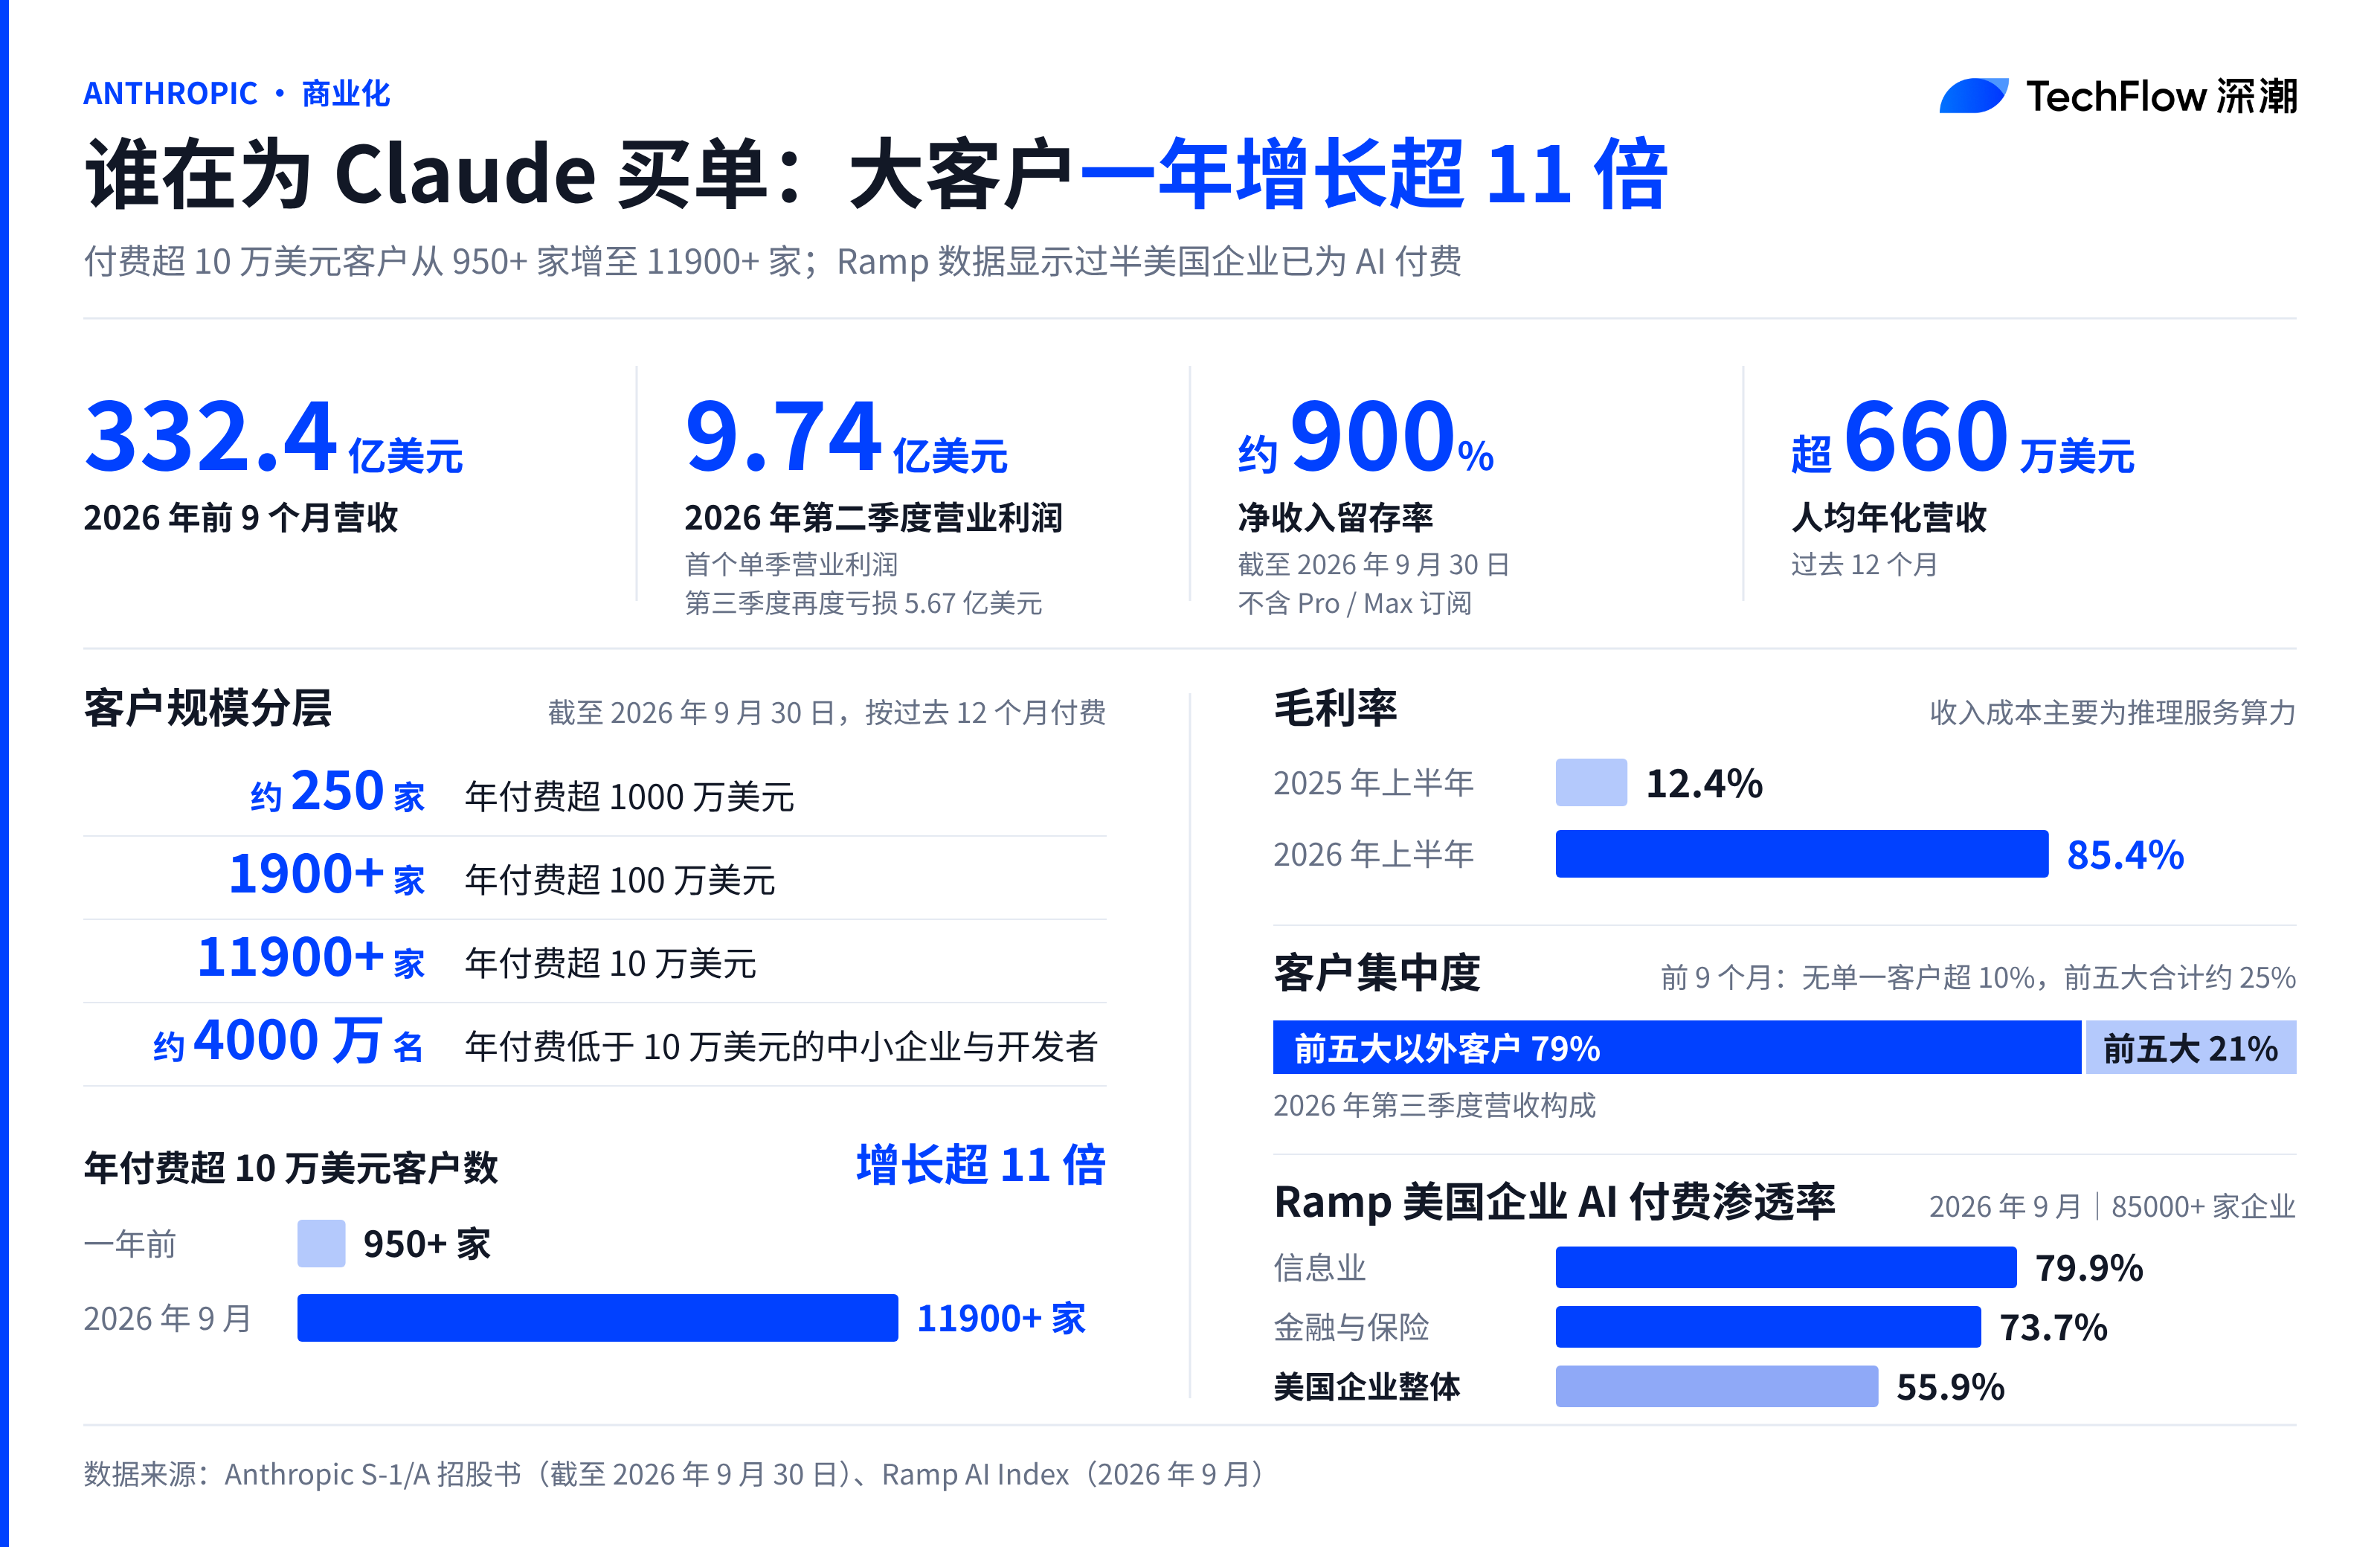
Au 30 septembre 2026, les clients institutionnels ayant payé plus de 100 000 dollars au cours des douze derniers mois chez Anthropic ont dépassé 11 900, soit une augmentation de plus de onze fois par rapport aux quelque 950 recensés un an plus tôt. Le nombre de clients annuels payant plus d'1 million de dollars a franchi la barre des 1 900, tandis que ceux payant plus de 10 millions de dollars par an atteignent environ 250.
En outre, l'entreprise compte également environ 40 millions d'entreprises moyennes et petites, ainsi que de développeurs individuels, payant moins de 100 000 dollars par an. La valeur annuelle moyenne générée par employé atteint ainsi 6,6 millions de dollars.
La structure des revenus n'est pas non plus dépendante de quelques gros mécènes pour faire illusion.
Sur les 33,24 milliards de dollars de chiffre d'affaires total réalisés sur les neuf premiers mois de 2026, aucun client unique ne représentait plus de 10 %. La part cumulée des cinq premiers clients a été ramenée à environ 25 %, avec environ 79 % des revenus du troisième trimestre provenant d'une large clientèle hors top 5.
Le compte de résultat reflète également cette vitesse de commercialisation. Le taux de rétention des revenus nets d'Anthropic atteint près de 900 %, et la marge brute sur l'inférence est passée de 12,4 % à 85,4 % au cours du premier semestre par rapport à la même période l'an dernier. Le deuxième trimestre a également marqué le premier profit opérationnel trimestriel de l'histoire de la société, s'élevant à 974 millions de dollars.
L'« Indice d'adoption de l'IA » publié en septembre 2026 par la plateforme de gestion des dépenses entreprise Ramp confirme également cette infiltration de la demande. Sur plus de 85 000 entreprises américaines présentes sur sa plateforme, 55,9 % ont déjà effectué des achats réels de logiciels IA payants. Le taux de pénétration atteint 79,9 % dans le secteur des technologies de l'information et 73,7 % dans le secteur financier et de l'assurance.
Sous la couche superficielle où les géants du cloud se mutualisent leurs ressources, la génération de code et les flux de travail d'entreprise traduisent bel et bien une demande commerciale réelle et passible de facturation.
Ce qui est véritablement fragile, ce sont les poches de ceux qui paient
Une fois la boucle des géants et les paiements des entreprises clarifiés, le maillon le plus faible de toute la chaîne financière se cache en réalité dans la couche intermédiaire.
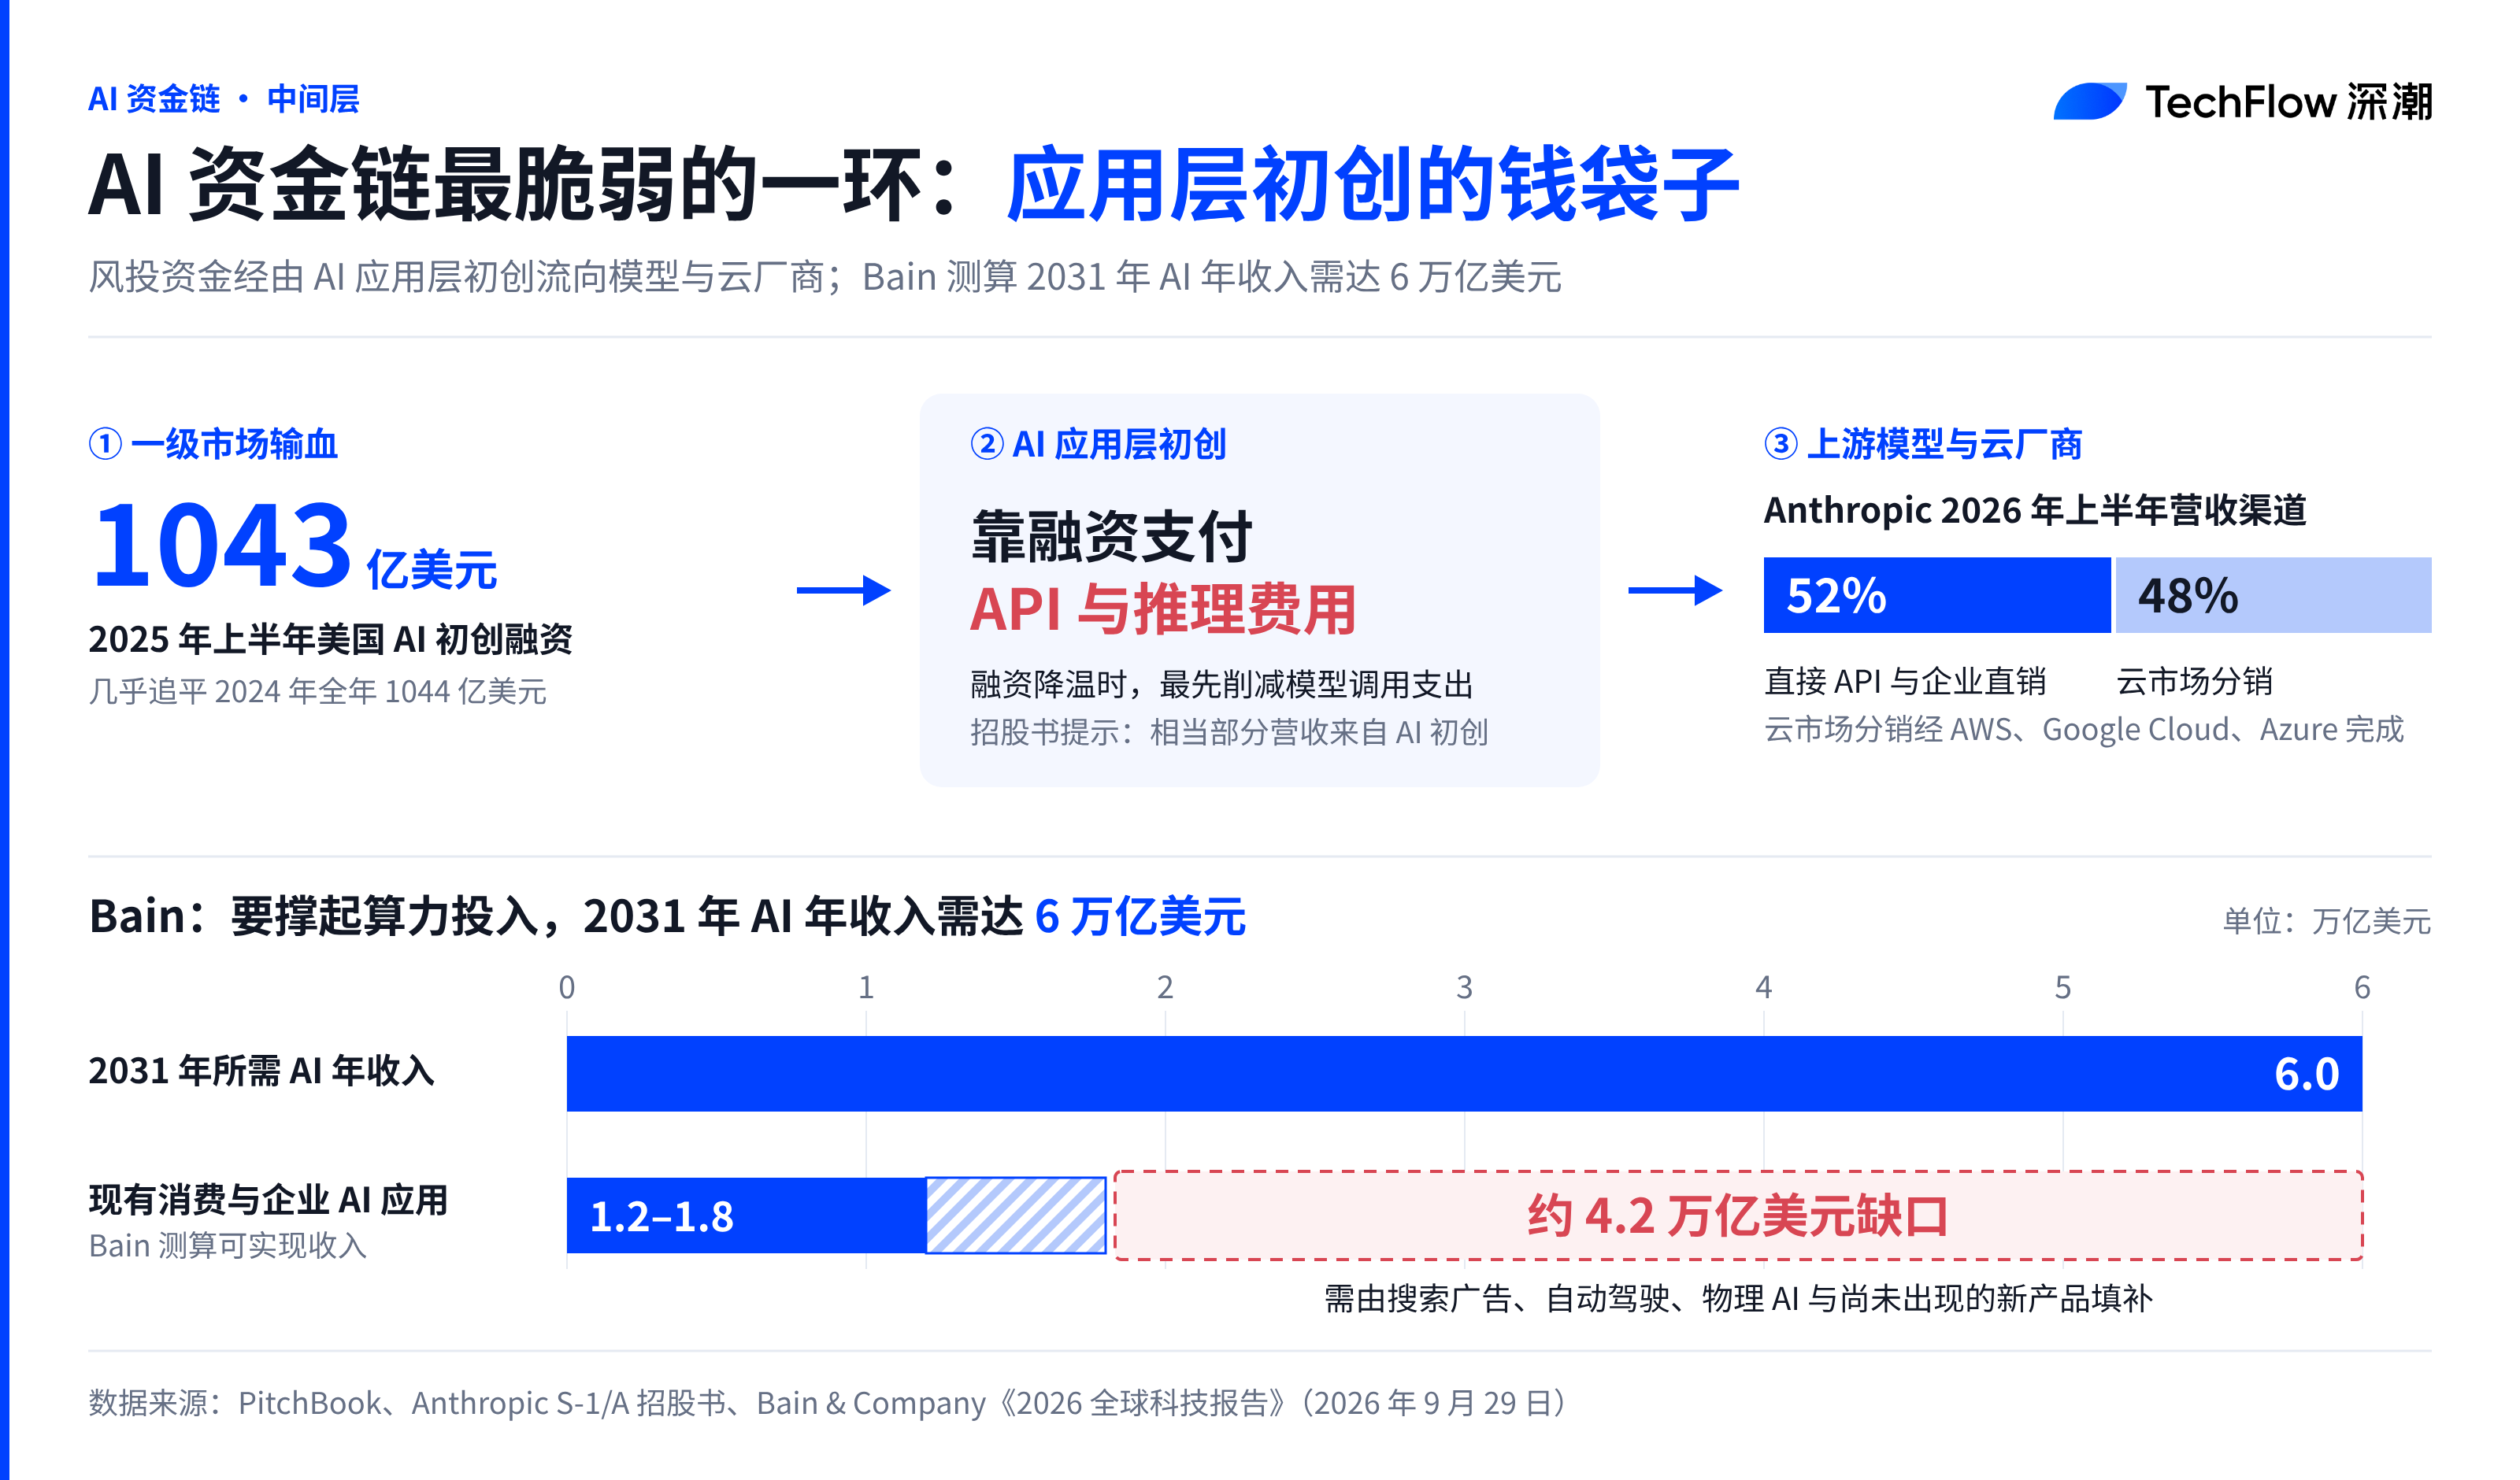
Dans la section « Facteurs de risque » de son prospectus, Anthropic a mis en garde explicitement en indiquant qu'une grande partie de ses revenus provient de diverses startups IA et entreprises technologiques. Le prospectus ne divise pas précisément la proportion de ce groupe selon « soutien par capital-risque ou non », mais révèle les chiffres des canaux : au premier semestre 2026, 52 % des ventes provenaient d'appels API directs et de ventes directes aux entreprises, tandis que 48 % venaient de la distribution sur les marchés cloud computing.
Le fait que ces startups de la couche application IA puissent payer mensuellement des frais élevés d'appel à l'API Claude dépend en réalité du flux continu de financement par equity provenant de fonds de capital-risque et de géants technologiques.
Les données de PitchBook montrent que, rien qu'au premier semestre 2025, les startups IA américaines ont attiré 104,3 milliards de dollars de financements, frôlant presque le total annuel de l'année précédente. Selon les enquêtes et calculs d'a16z et de Sequoia Capital sur les entreprises IA applicatives, entre 30 % et 50 % des sommes levées par une startup IA en phase de croissance sont directement converties en coûts d'appel API et d'inférence payés aux fabricants de modèles et aux fournisseurs de cloud.
Dès que le financement sur le marché primaire ralentira, ces jeunes pousses réduiront ou reporteront en priorité leurs dépenses d'appel aux modèles.
Selon un rapport d'estimation des capacités de calcul publié par le cabinet de conseil Bain en 2026, un écart de revenus bien plus vaste existe. Afin de soutenir les coûts de construction des centres de données en plein essor à travers l'industrie, le marché mondial de l'IA devrait générer 6 000 milliards de dollars de revenus finals réels chaque année d'ici 2031. Or, à fin 2026, les applications actuelles créent une taille de revenus comprise entre 1 200 et 1 800 milliards de dollars, laissant plus de 4 000 milliards de dollars de cas d'usage commercial encore à inventer.
La bulle elle-même n'est pas nécessairement mauvaise
Même si cet écart de revenus à long terme de 4 000 milliards de dollars existe, assimiler directement une valorisation élevée à un effondrement dévastateur revient à passer à côté des lois de l'histoire technologique.
La raison pour laquelle les capitaux sont prêts à investir des centaines de milliards de dollars dans les infrastructures de calcul cinq ans à l'avance est précisément parce que la finalité à long terme du calcul remplaçant la main-d'œuvre et remodelant les droits de distribution logicielle est suffisamment claire.
Dans le monde des affaires, dès qu'une nouvelle technologie est reconnue comme le socle universel des dix prochaines années, le marché assiste inévitablement à une ruée collective : mieux vaut endurer une surcapacité productive et une surencrièrevaluation que de risquer d'être laissé pour compte à la table de jeu.
Lors de la Semaine des Technologies en Italie, Jeff Bezos, fondateur d'Amazon, a qualifié l'engouement actuel pour l'IA de « bulle industrielle », et non d'une simple bulle financière.
Il estime que la rupture d'une bulle financière laisse souvent un désordre complet, alors qu'une bulle industrielle, bien qu'elle accorde également trop de capitaux tant aux bonnes qu'aux mauvaises idées, permet finalement de déposer des infrastructures de calcul concrètes et solides pour l'ensemble de la société, à l'image du réseau fibre optique issu de la bulle internet des années 1990 ou des médicaments salvateurs issus de la bulle biotech.
Howard Marks, cofondateur de Oaktree Capital, propose lui aussi une comparaison prudente dans sa note du 11 novembre 2026 intitulée « Comment les profanes voient l'IA ». Il reconnaît que la technologie IA est loin d'être une illusion, tout en rappelant aux investisseurs l'observation de Buffett sur l'ère internet : les gains d'efficacité induits par une technologie disruptive bénéficient in fine aux consommateurs et à toute la société, sans nécessairement se traduire par des profits excédentaires durables pour les leaders actuels.
Face à des trajectoires technologiques à itération rapide, Howard Marks affirme franchement que miser massivement sur l'IA aux prix actuels relève essentiellement « dans une large mesure d'une question de foi ».
La progression puis le repli d'Anthropic lors de sa première séance le 19 novembre illustre parfaitement cette tarification rationnelle. Un prix de clôture inaugural de 97,17 dollars correspond à une valorisation diluée entière d'environ 1 750 milliards de dollars, soit près de 25 fois le revenu annualisé du troisième trimestre, indiquant que le marché secondaire est toujours prêt à payer pour une croissance réelle du chiffre d'affaires, mais refuse de payer une prime indéfinie pour des engagements futurs en capacité de calcul.
La bulle ne s'effondrera pas nécessairement instantanément comme en 2001, mais elle est en train de passer d'une logique de « déversement de capitaux les yeux fermés » à une approche de « rapprochement comptable trimestre par trimestre ».
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow