Anthropic introit en bourse : combien les investisseurs ont-ils exactement gagné ?
Auteur : Kuli, TechFlow
Résumé par TechFlow :
Avec la fixation finale du prix de l'IPO à 83 dollars pour Anthropic, cette licorne de l'IA évaluée à 1 400 milliards de dollars a présenté aux investisseurs derrière elle une facture de profits latents s'élevant à 861,1 milliards de dollars. Les premiers天使 investisseurs ont vu leurs rendements frôler les 322 fois, atteignant des sommets historiques, tandis qu'Amazon et Google, grâce à leurs obligations convertibles bon marché, se sont taillé collectivement près de 370 milliards de dollars de richesses comptables. Mais la scène la plus lamentable de toute cette fièvre revient au SBF actuellement emprisonné : les actions sur lesquelles FTX avait parié 500 millions de dollars valaient 37 milliards de dollars le premier jour de cotation ; cependant, l'équipe de liquidation les avait déjà vendues bradées 1,34 milliard de dollars début 2024. Cela signifie que Silicon Valley a assisté à l'un des mythes de création de richesse les plus denses de son histoire, mais a également laissé dans sa foulée l'une des pires catastrophes de ventes prématurées de l'histoire financière.
Le marché des capitaux a été le théâtre d'un transfert d'intérêts extrêmement rare.
Sur la base du prix d'émission de 83 dollars, la valorisation full diluted d'Anthropic a fermement dépassé le seuil des 1 400 milliards de dollars. Au cours des cinq dernières années, les différentes sources de capital ont injecté successivement 1 423 milliards de dollars de capital initial dans cette entreprise, qui s'est transformé en une valeur totale de portefeuille de 861,1 milliards de dollars au moment exact de la cotation.
En cinq ans, le multiplicateur de rendement global dépasse les 6 fois.
Dans un cycle saturé de bulles de valorisation des actifs et d'anxiété autour de la puissance de calcul, Anthropic a utilisé son prospectus épais pour encaisser, pour tous les investisseurs de Silicon Valley, un gain équivalent à un chèque de près d'un millier de milliards de dollars.
Mais il suffit de remonter le fil chronologique pour constater que ce festin de répartition de richesses le plus vaste de l'histoire n'a pas suivi les règles habituelles.
Le pari des angels et les jetons du joueur d'écart : aucune véritable société de capital-risque lors des deux premières levées
Aujourd'hui, chacun veut arracher une place sur la liste des actionnaires d'Anthropic, mais durant ses deux premières années, lorsque la firme avait le plus désespérément besoin de trésorerie, les principaux fonds de capital-risque de Silicon Valley ont globalement fait défaut.
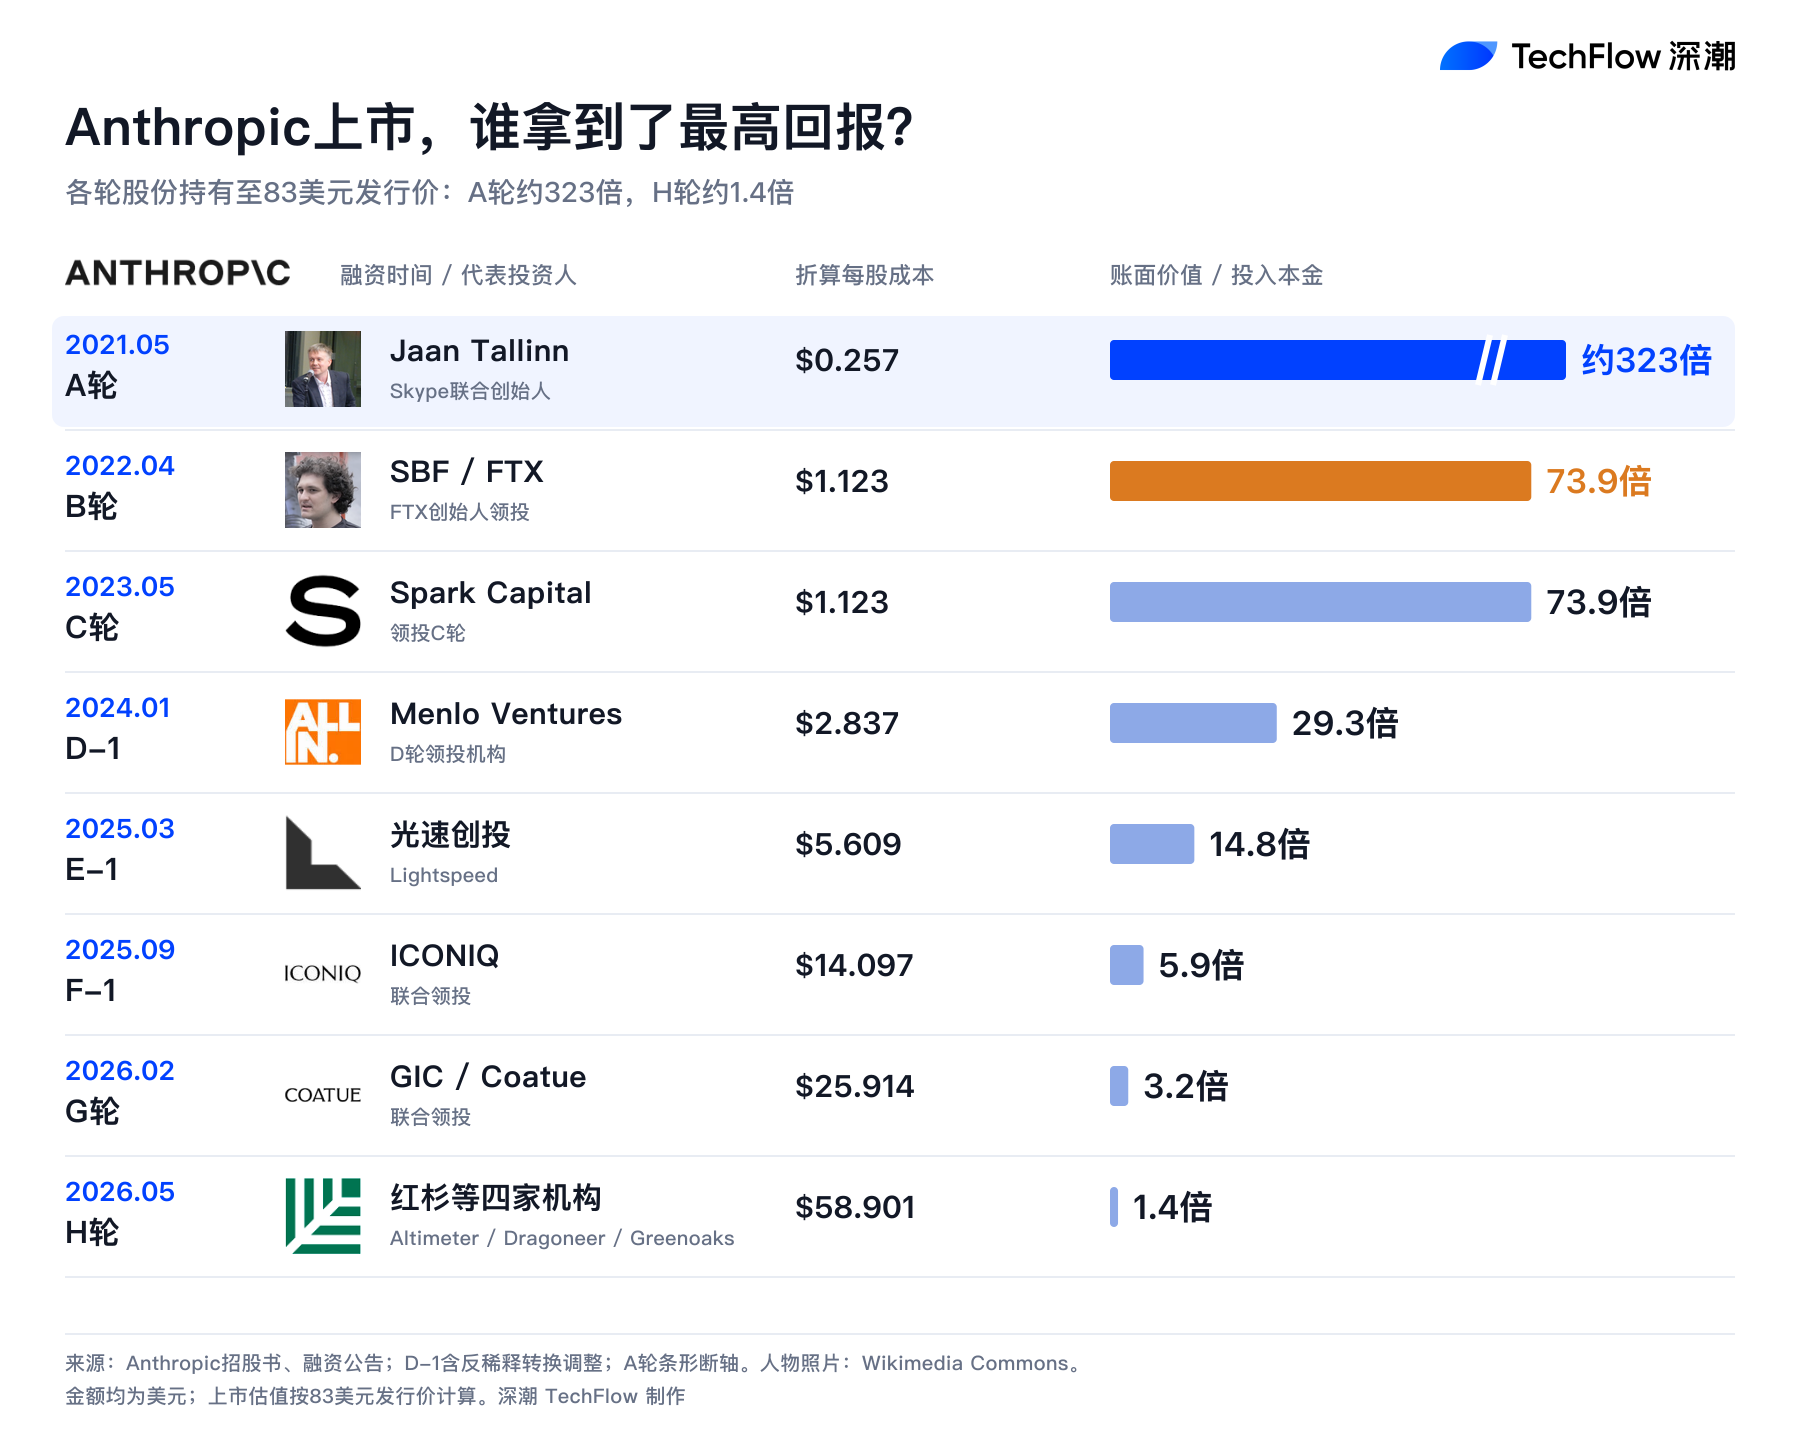
En mai 2021, Anthropic a bouclé une série A de 124 millions de dollars. Le tour de table principal n'était pas mené par Séquoia Capital ni par Andreessen Horowitz, mais par le cofondateur de Skype Jaan Tallinn, accompagné par le cofondateur de Facebook Dustin Moskovitz et l'ex-PDG de Google Eric Schmidt.
Il s'agissait d'un tour angel purement soutenu par l'argent historique de la tech et les fidèles de la technologie. À cette époque, chaque action Anthropic coûtait seulement 0,257 dollar.
Sur la base du prix de cotation de 83 dollars, ces premiers entrants ont engrangé un rendement stupéfiant de 322,5 fois. Les 120 millions de dollars initialement investis valent désormais plus de 40,3 milliards de dollars à l'actif.
Plus incroyable encore que la série A fut la série B d'avril 2022.
À ce moment-là, les grands modèles de langage n'avaient pas encore connu le succès fulgurant de ChatGPT, et les recherches en sécurité d'Anthropic étaient considérées par la plupart des fonds mainstream comme des projets de laboratoire chronophages et dont la commercialisation était lointaine. Lors de cette levée de fonds de 982 millions de dollars, celui qui est sorti au devant de la scène pour mener et couvrir le tour était SBF, alors géant dominant du secteur crypto, ainsi que son FTX.
SBF seul a signé un chèque de 500 millions de dollars. Si l'on se réfère au prix de 83 dollars, le multiplicateur de rendement pour les investisseurs de série B atteint 73,9 fois, et cette position détenue par FTX a valu exactement 37 milliards de dollars le jour de la cotation.
Ce aurait dû être une performance aussi extraordinaire qu'elle mériterait d'être inscrite dans les manuels d'histoire du capital-risque.
Pourtant, le destin a joué un cruel tour à cet exchange qui a fait faillite. Début 2024, afin de réunir les fonds nécessaires pour rembourser les créanciers, l'équipe de liquidation de FTX a démêlé et emballé les actions Anthropic qu'elle détenait, pour les vendre précipitamment à un groupe d'acheteurs incluant le fonds souverain abouzbien MGX et l'ancien employeur de SBF, Jane Street Capital.
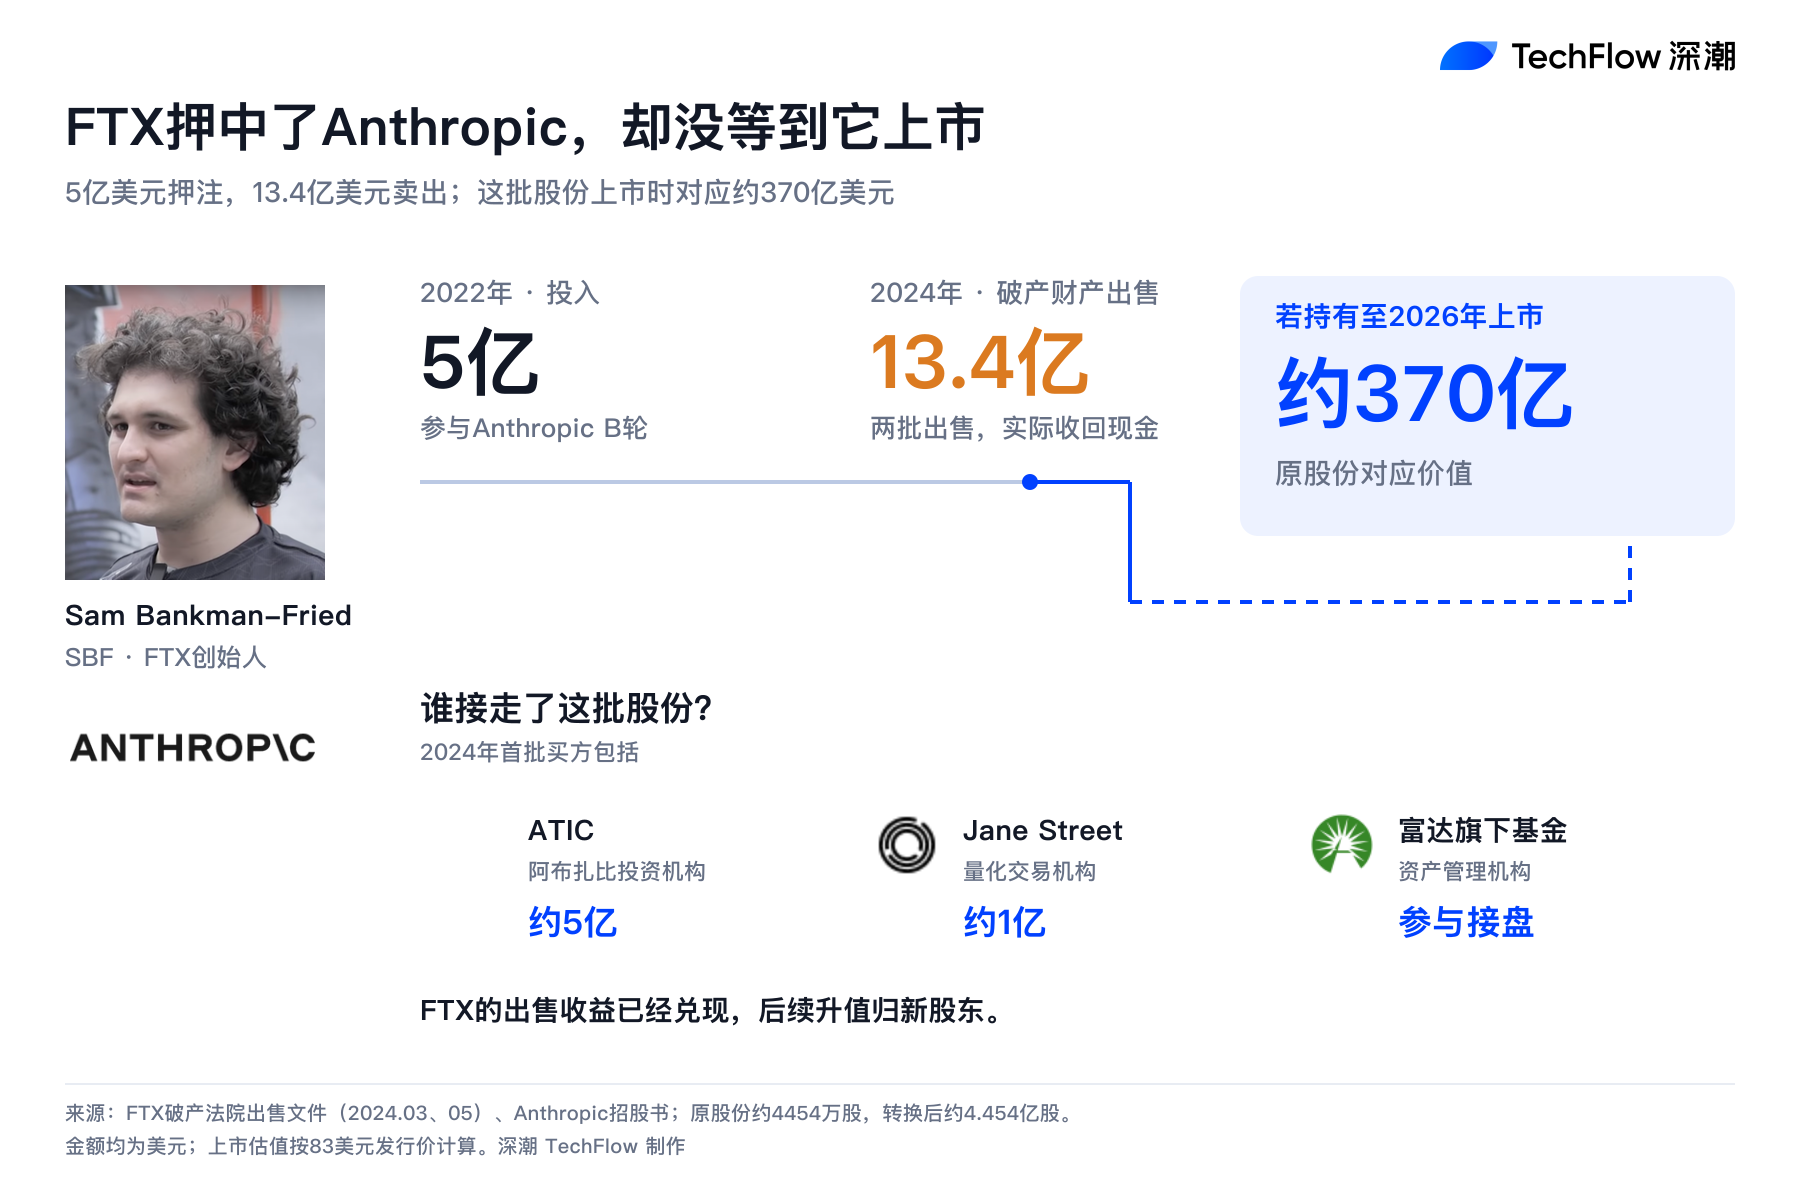
Les liquidateurs avaient alors communiqué cette opération comme une victoire majeure dans leur lutte contre la dette. Aujourd'hui encore, quand le timbre sonne, les comptes finissent par s'ouvrir : l'équipe de liquidation a vendu trop tôt pour une perte latente de près de 35,7 milliards de dollars.
Si ces jetons avaient été conservés, rien qu'avec cette seule ligne relative à Anthropic, FTX aurait pu laisser subsister entre deux cent et trois cents milliards de dollars de trésorerie après avoir intégralement remboursé le principal et les intérêts à l'ensemble de ses créanciers. SBF avait correctement parié sur l'actif technologique offrant le meilleur rendement de cette époque, mais c'est lui-même qui a fini par s'écrouler de ses propres mains, trahi par sa propre défaite due à l'appropriation indue des fonds clients, juste à quelques encablures de l'aube.
L'estratégie en clair des géants technologiques
Alors que SBF sortait de jeu avec amertume et que les angels antérieurs attendaient patiemment leurs dividendes, ce sont bien deux héritiers technologiques armés de plateformes cloud et de puissance de calcul qui ont poussé ce festin de richesse à son paroxysme.
Parmi l'ensemble des investisseurs, le nom individuel affichant la plus forte plus-value latente reste Amazon.
Amazon a investi au total environ 18 milliards de dollars, dont la majeure partie sous forme de bons convertibles, avec un prix de conversion fixé autour de 2 dollars par action. Par rapport au prix d'émission de 83 dollars, cette manœuvre génère un rendement comptable supérieur à 16 fois. Avec environ 21 % du capital d'Anthropic, Amazon affiche une valorisation comptable proche de 2 900 milliards de dollars ce jour de cotation.
Google ne se laisse pas faire. Grâce à ses obligations convertibles initiales et aux apports ultérieurs, la valeur des actions détenues par Google explose pour atteindre environ 78 milliards de dollars.
Ainsi combinés, ces deux mastodontes du cloud se sont taillé un gâteau de capitalisation boursière d'environ 370 milliards de dollars auprès d'Anthropic, soit près de la moitié des profits générés par cette IPO.
Ce qui est encore plus brillant, c'est que les géants n'ont jamais gagné uniquement grâce à leurs parts capitalistiques.
Pendant que leur participation boursière gonflait, Anthropic avait déjà signé des accords pérennes pour l'achat de capacité de calcul à hauteur de plus de 110 milliards de dollars auprès d'Amazon AWS et de plus de 111 milliards de dollars auprès de Google Cloud.
Les géants n'ont donc pas seulement empoché des rendements d'investissement décuplés ; ils ont également réservé d'emblée l'intégralité des capacités futures de leurs datacenters via des contrats irrévocables.
Face à ce double calcul financier et commercial, les géants ont réalisé un véritable « double gagnant ».
Des files d'attente de fonds VC pour supporter les cours : les mises ne sont plus abordables
Quant aux prestigieux fonds de capital-risque arrivés avec du retard, ils n'ont eu d'autre choix que de servir de béquilles à cette succession de tours, alors que les valorisations grimpaient sans cesse.
En mai 2023, Spark Capital a dirigé la série C, engrangeant un retour d'environ 74 fois ; continuant à suivre dans chaque round suivant, ils ont cumulé 777 millions de dollars d'investissements, pour finalement obtenir aujourd'hui plus de 10 milliards de dollars de rendement. Début 2024, Menlo Ventures a mené la série D, obtenant un facteur de ~28 fois ; en 2025, Lightspeed Venture Partners a mené la série E, avec un rendement resserré à 15 fois.
Plus on progresse dans les rounds, plus la prime sur les jetons devient ahurissante.
Quand GIC et Coatue ont dirigé la série G en février dernier, le multiple d'investissement s'était déjà réduit à 3,2 fois ; en mai, Séquoia Capital et d'autres vétérans ont repris la série H avec un coût d'entrée de 58,9 dollars par action, pour ne laisser qu'une plus-value latente comptable de 1,4 fois le jour de l'IPO.
Les fonds VC ont franchi leurs propres limites de valorisation strictement gardées, alignant leurs virements sur des sommets de valorisation kilométrique, ce qui revient fondamentalement à acheter des billets d'entrée exorbitants pour offrir la dernière garantie de liquidité aux geeks pionniers, aux joueurs et aux grandes entreprises.
Outre les capitaux, cette expansion de richesse s'est aussi abattue sur le dos du personnel.
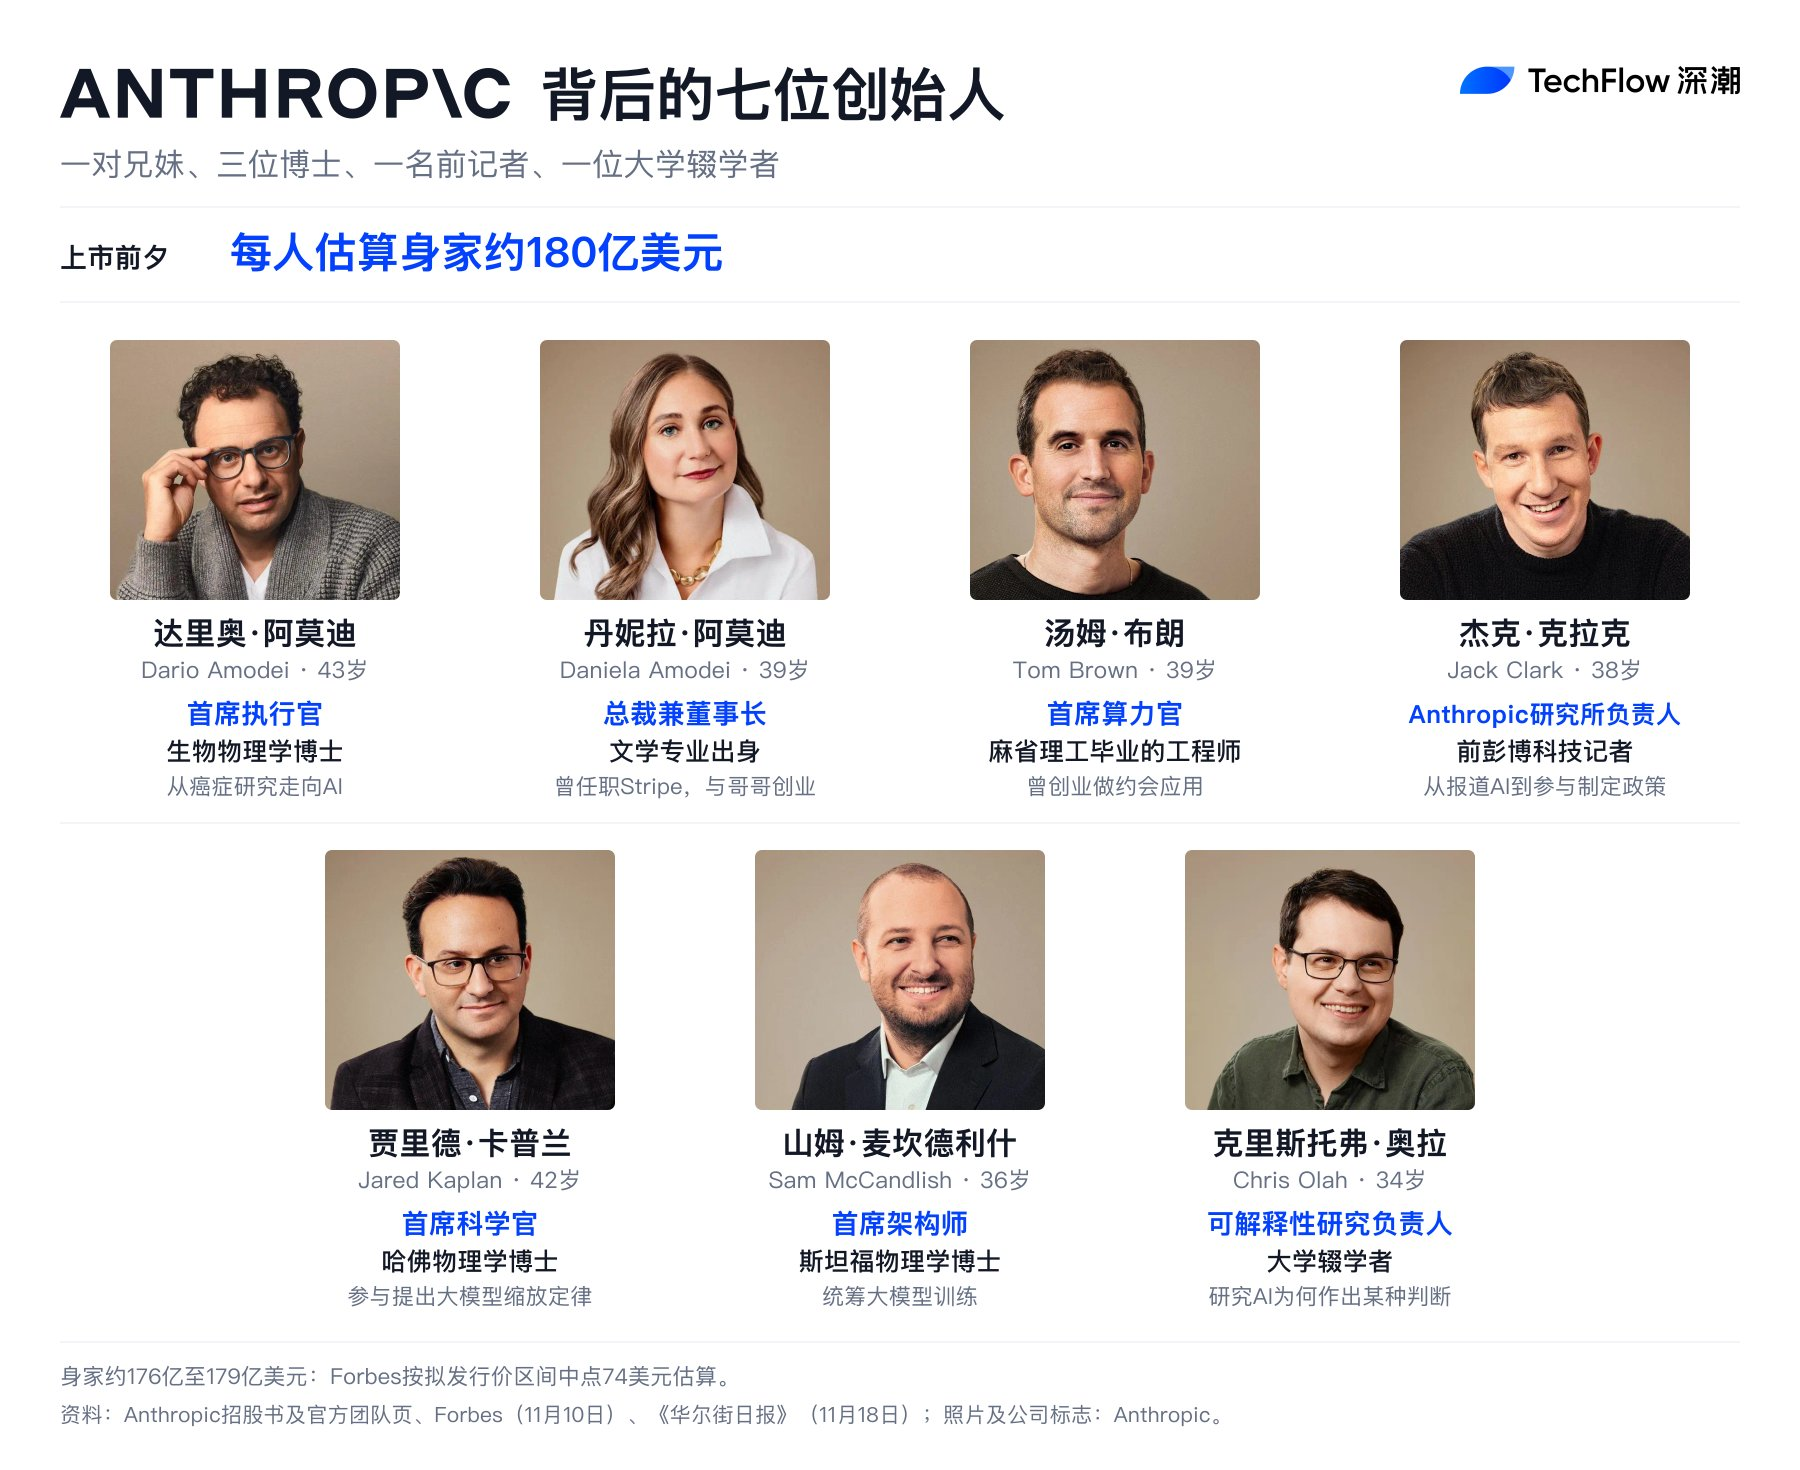
Chacun des sept cofondateurs d'Anthropic détient environ 240 millions d'actions, représentant une fortune estimée à 20 milliards de dollars ; l'ensemble du personnel et des équipes techniques se partagent des incitations en actions et options pour une valeur approchant 335 milliards de dollars, marquant la création de richesse salariale la plus spectaculaire de l'industrie tech depuis les débuts de Google.
De la simple paperasse à 25 cents à un empire à mille milliards de dollars à 83 dollars, ce tableau de partage des gains chez Anthropic est imprégné de la philosophie de survie la plus authentique de Silicon Valley.
Il démontre que lorsque la vague technologique arrive, une vision anticipée peut rapporter des bénéfices multipliés par centaines, tout en prouvant que les géants peuvent aisément absorber la majeure partie des résultats grâce à leurs infrastructures.
Mais la note marginale la plus marquante laissée au marché reste peut-être ce jeune homme attrapé aux Bahamas, SBF.
À la table du capital, tenir une bonne main ne signifie pas nécessairement gagner jusqu'à la fin ; seul celui qui reste assis intact sur sa chaise pour encaisser ses jetons mérite de savourer ce festin.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow