Deutsche Bank met en garde contre un « triple risque baissier » pour le marché : les facteurs baissiers pourraient s'annuler mutuellement, mais un rebond pourrait donner des munitions aux membres faucons de la Fed.
Auteur : Xiao Yanyan, Jinshi Data
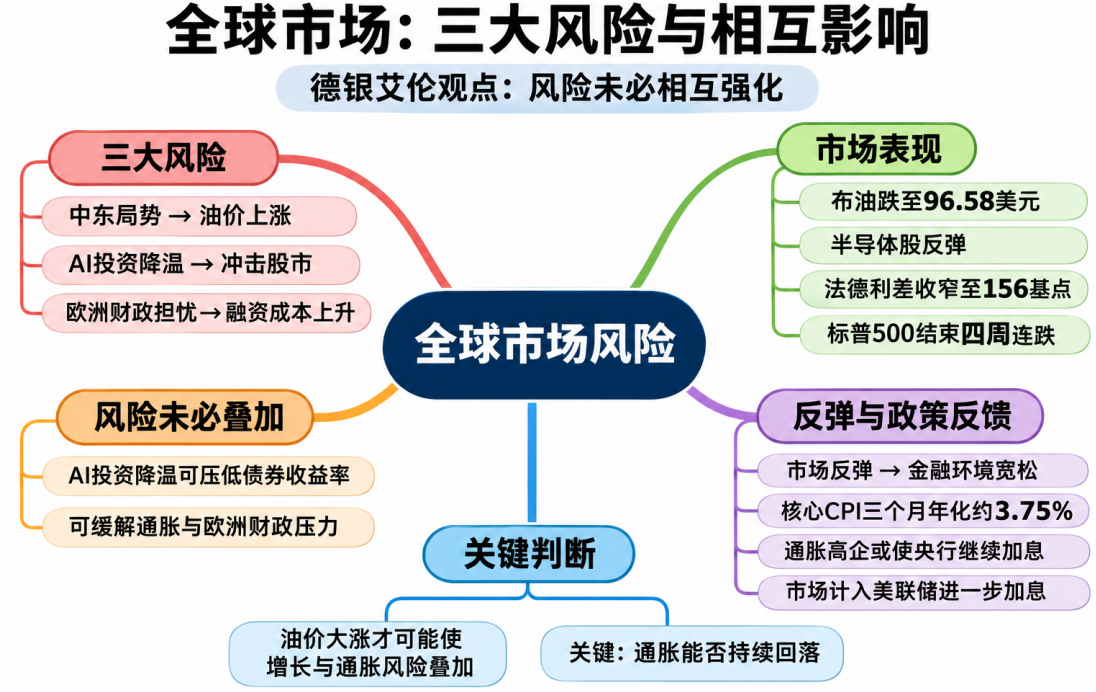
Deutsche Bank a analysé les trois menaces majeures pesant sur les marchés que sont le choc énergétique au Moyen-Orient, le ralentissement du cycle d’investissement dans l’IA et les risques de dette en Europe, soulignant qu’elles ne se renforcent pas nécessairement les unes les autres, voire qu’elles peuvent même s’annuler mutuellement. Toutefois, chaque rebond des marchés engendré par l'apaisement de ces risques risque d'assouplir les conditions financières et de raviver la ligne restrictive de la Réserve fédérale américaine.
Les marchés mondiaux font face à trois risques principaux : une escalade de la situation au Moyen-Orient qui pousse les prix du pétrole à la hausse, un refroidissement du cycle d’investissement dans l’IA qui impacte les bourses, et les craintes fiscales en Europe qui alourdissent le coût de financement des gouvernements.
Henry Allen, stratège macroéconomique chez Deutsche Bank, explique dans son dernier rapport intitulé « How the Bearish Risks Can Offset Each Other » que les investisseurs ont tendance à penser que ces trois risques s'entraînent mutuellement, alors que ce n'est pas le cas en réalité. Les effets négatifs découlant d'un risque peuvent être partiellement compensés par les mécanismes de marché liés à un autre risque.
Le ralentissement de l'investissement dans l'IA pourrait paradoxalement atténuer la pression sur la dette et l'inflation
Allen estime qu'il existe une relation particulière entre le ralentissement de l'investissement dans l'IA et les deux autres risques parmi ces trois menaces.
Si l'investissement dans l'IA diminue sensiblement, les valeurs technologiques seront touchées en premier lieu. La demande de semi-conducteurs, de centres de données et d'infrastructures connexes pourrait baisser, affectant également les bénéfices des entreprises et les perspectives de croissance future de leur productivité.
Dans le même temps, une réduction des investissements dans l'IA pourrait aussi générer deux effets positifs sur les marchés.
Premièrement, le ralentissement des investissements dans l'IA affaiblira les anticipations de croissance économique, incitant les investisseurs à se tourner vers des actifs refuges tels que les bons du Trésor américain, ce qui poussera les cours obligataires à la hausse et fera baisser les rendements. Des rendements obligataires plus faibles pourront soulager la pression de financement des pays européens très endettés et apaiser les craintes du marché concernant la dette souveraine.
Deuxièmement, la construction d'infrastructures liées à l'IA nécessite d'importantes quantités d'énergie et stimule la demande de produits tels que les puces de mémoire haute performance. Un ralentissement de l'investissement pourrait réduire cette demande dans ces secteurs, contribuant ainsi à atténuer la pression inflationniste.
Ainsi, bien qu'un refroidissement de l'investissement dans l'IA soit défavorable aux marchés actions, il pourrait simultanément faire baisser les rendements obligataires, modérer l'inflation et alléger certaines pressions budgétaires. Les trois risques n'évoluent pas nécessairement dans la même direction.
Un nouveau problème lié au rebond des marchés : les banques centrales pourraient continuer à augmenter les taux
Les récents mouvements de marché ont déjà montré des signes de cette annulation mutuelle des risques.
Depuis fin octobre, la tension au Moyen-Orient s'est quelque peu calmée, faisant chuter le prix du brut Brent de 113,43 dollars le baril à 96,58 dollars, entraînant un repli des anticipations d'inflation à court terme aux États-Unis et en Europe.
Parallèlement, les actions du secteur des semi-conducteurs ont rebondi à partir de leur point bas du 5 novembre, atteignant une progression cumulée de plus de 12 % sur l'indice Philadelphia Semiconductor Index jusqu'à la fermeture du vendredi suivant. Les spreads de crédit aux États-Unis et en Europe se sont également resserrés, reflétant une diminution des craintes du marché quant à une propagation des risques liés à l'IA vers les marchés du financement.
La pression sur la dette européenne a également connu un resserrement. L'écart entre les obligations d'État françaises à 10 ans et celles des Allemands est passé d'environ 174 points de base le 22 octobre à 156 points de base.
Ces évolutions ont permis au S&P 500 de mettre fin à quatre semaines consécutives de baisse, enregistrant sa première hausse hebdomadaire depuis plusieurs semaines.
Or, le problème réside dans le fait qu'un rebond des marchés actions et du crédit implique un assouplissement des conditions financières. Si l'inflation reste élevée, les banques centrales n'auront pas besoin de desserrer leur politique monétaire en réaction aux précédentes tensions du marché ; elles pourraient même aller jusqu'à hausser davantage les taux.
En Amérique, la hausse annuelle sur trois mois de l'indice des prix à la consommation hors produits de base et énergie (core CPI) arrêté en octobre atteint environ 3,75 %, soit le niveau le plus élevé depuis avril 2024. La pression inflationniste remonte, amenant les marchés à intégrer la possibilité d'une nouvelle hausse des taux par la Fed, voire un resserrement de 50 points de base en décembre.
Allen observe que les investisseurs associent souvent facilement un recul des bourses et un ralentissement de la croissance à une baisse des taux par les banques centrales, ignorant toutefois une autre possibilité : un rebond des marchés actions et un resserrement des spreads de crédit peuvent tout aussi bien offrir aux banques centrales davantage de marge de manœuvre pour augmenter les taux.
C'est là toute la contradiction actuelle : plus les marchés retrouvent confiance, plus il devient difficile pour la politique monétaire de passer à un régime plus accommodant.
Une hausse des prix du pétrole serait nécessaire pour que les trois risques s'additionnent véritablement
Contrairement au ralentissement de l'investissement dans l'IA, une escalade de la situation au Moyen-Orient et une forte hausse des prix du pétrole risquent de freiner la croissance économique tout en alimentant l'inflation.
La flambée des coûts énergétiques alourdira les dépenses des ménages, la production et le transport des entreprises, affaiblissant l'activité économique et faisant monter les anticipations inflationnistes ainsi que les taux d'intérêt. Le coût de financement des États pourrait également augmenter, exacerbant encore la pression sur la dette européenne.
Cette dynamique contraste nettement avec un refroidissement de l'investissement dans l'IA. Ce dernier tend à faire baisser les anticipations de croissance et les rendements obligataires, tandis qu'un choc énergétique peut voir ralentissement de la croissance et hausse de l'inflation se produire simultanément, compliquant davantage les décisions des banques centrales.
Allen prend également l'exemple du cycle haussier des taux de 2022 à 2023, notant que le marché a à maintes reprises anticipé une fin des hausses de taux par les banques centrales, mais qu'une inflation persistante et une activité économique résistante ont systématiquement démenti cette hypothèse. La faillite de Silicon Valley Bank et les turbulences du secteur bancaire régional en 2023 n'ont d'ailleurs pas empêché la Fed et la BCE de poursuivre leurs politiques de resserrement.
À l'heure actuelle, le marché anticipe une hausse cumulative des taux de la Fed d'environ 113 points de base d'ici septembre 2027, un chiffre supérieur aux 95 points de base prévus avant le début actuel du cycle de resserrement.
Cela indique que les marchés révisent progressivement leurs anticipations sur les taux futurs à la hausse.
L'analyse centrale de Deutsche Bank souligne que le choc énergétique au Moyen-Orient, le ralentissement de l'investissement dans l'IA et les risques de dette européens ne s'additionnent pas simplement. Un tassement de l'investissement dans l'IA pourrait effectivement soulager l'inflation et la pression budgétaire, mais si les prix du pétrole reprennent fortement ou si le rebond des marchés entraîne un assouplissement excessif des conditions financières, les marchés risquent toujours de faire face à une politique monétaire plus draconienne.
Le facteur décisif déterminant l'orientation future des marchés demeure la capacité de l'inflation à se maintenir à la baisse. Ce n'est qu'une fois la pression inflationniste véritablement maîtrisée qu'un rebond durable des bourses et un assouplissement concomitant de la politique monétaire par les banques centrales deviendront possibles.