La volatilité du Bitcoin chute à 43 %, inférieure à celle de près de 20 % des actions du S&P 500 : le récit du risque lié aux cryptomonnaies est-il en train d'être réécrit ?
Auteur : Grayscale
Traduction : TechFlow
Résumé TechFlow : Le géant de la gestion d'actifs cryptographiques Grayscale a publié un rapport majeur indiquant que le Bitcoin n'est plus l'expérience geek d'il y a dix ans. Avec la mise en place des ETP au comptant et l'approfondissement du market making, sa volatilité réalisée sur un an a chuté à environ 43 %, entrant dans la fourchette habituelle des grandes actions américaines du S&P 500. L'ancien cadre institutionnel traditionnel, qui le considérait comme un actif levier unique et hautement volatil, est en train de s'effondrer.
Prenant appui sur la théorie moderne du portefeuille (MPT), l'article démontre la différence fondamentale entre volatilité et risque de portefeuille. Le rapport met en évidence, grâce aux données de backtesting, qu'une faible corrélation entre le Bitcoin et les facteurs macroéconomiques permet d'optimiser efficacement le ratio de Sharpe. Parallèlement, le découplage structurel des secteurs verticaux spécialisés offre aux investisseurs professionnels une nouvelle fondation stratégique pour reconstituer leurs portefeuilles d'actifs selon une approche ascendante (bottom-up).
Le Bitcoin d'aujourd'hui n'est déjà plus cet actif périphérique que l'on connaissait il y a quinze ou même dix ans. Face au Bitcoin ainsi qu'à l'ensemble beaucoup plus vaste des actifs numériques, le cadre d'évaluation du risque d'investissement devrait faire l'objet d'une refonte complète.
Au cours de la dernière décennie, la volatilité réalisée à un an du Bitcoin a subi un recul structurel substantiel. Elle se situe désormais solidement dans la fourchette de volatilité des grandes actions individuelles du marché américain.
Ses rendements composés présentent une forte asymétrie et une accumulation de momentum : l'essentiel des rendements excédentaires annuels se concentre généralement sur un nombre très réduit de jours de trading clés.
Bien que ses pourcentages de drawdown demeurent objectifs, après ajustement au niveau du risque en fonction de la volatilité sous-jacente via une stratégie de risk parity, sa performance ne présente plus rien de particulièrement extrême comparée aux mouvements classiques des actions et obligations.
Surtout, les facteurs macroéconomiques traditionnels expliquent bien moins les rendements du Bitcoin que ceux des actions ou des actifs privés, ce qui lui confère une valeur distinctive en tant qu'outil diversifiant dans un portefeuille moderne.
Les données historiques de backtesting montrent qu'une allocation modérée en Bitcoin peut optimiser significativement l'efficacité du portefeuille sans augmenter proportionnellement la volatilité globale ni le drawdown maximal.
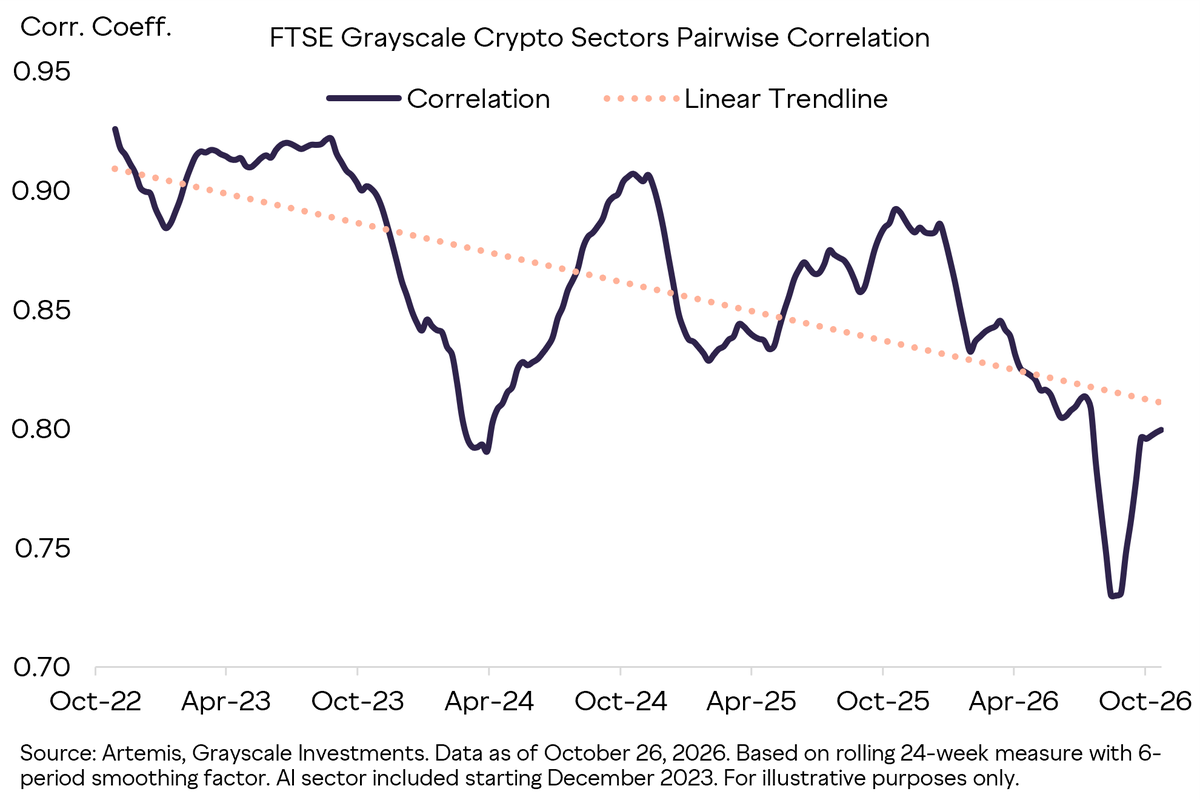
Bien plus, les opportunités d'investissement s'étendent déjà au-delà du Bitcoin : celui-ci n'explique environ que la moitié de la variance des rendements des segments spécialisés. La corrélation entre secteurs continue de diminuer, et les leaders de rendement opèrent une rotation sainement entre différents actifs.
De nombreux allocataires d'actifs continuent d'observer le secteur cryptographique à travers une lentille de risque dépassée, assimilant brutalement la volatilité (les oscillations intrinsèques d'un actif) au risque de portefeuille (son impact marginal sur le portefeuille global). D'un point de vue portefeuille, la volatilité du Bitcoin n'est pas simplement un risque à éliminer, mais constitue davantage une source précieuse de rendements excédentaires différentiés.
Le Bitcoin a maturé au fil de 18 années d'évolution : la volatilité réalisée se stabilise à 43 %
Dès sa création, le Bitcoin portait l'empreinte d'une volatilité extrêmement élevée. À une époque où sa capitalisation boursière n'atteignait que quelques milliards de dollars, sa volatilité annualisée dépassait régulièrement les 100 %, frôlant parfois les 200 %.
Cependant, avec l'approfondissement du market making institutionnel, le déploiement complet des ETP au comptant et l'établissement de limites réglementaires, la courbe de volatilité du Bitcoin subit aujourd'hui un aplatissement structurel irréversible.
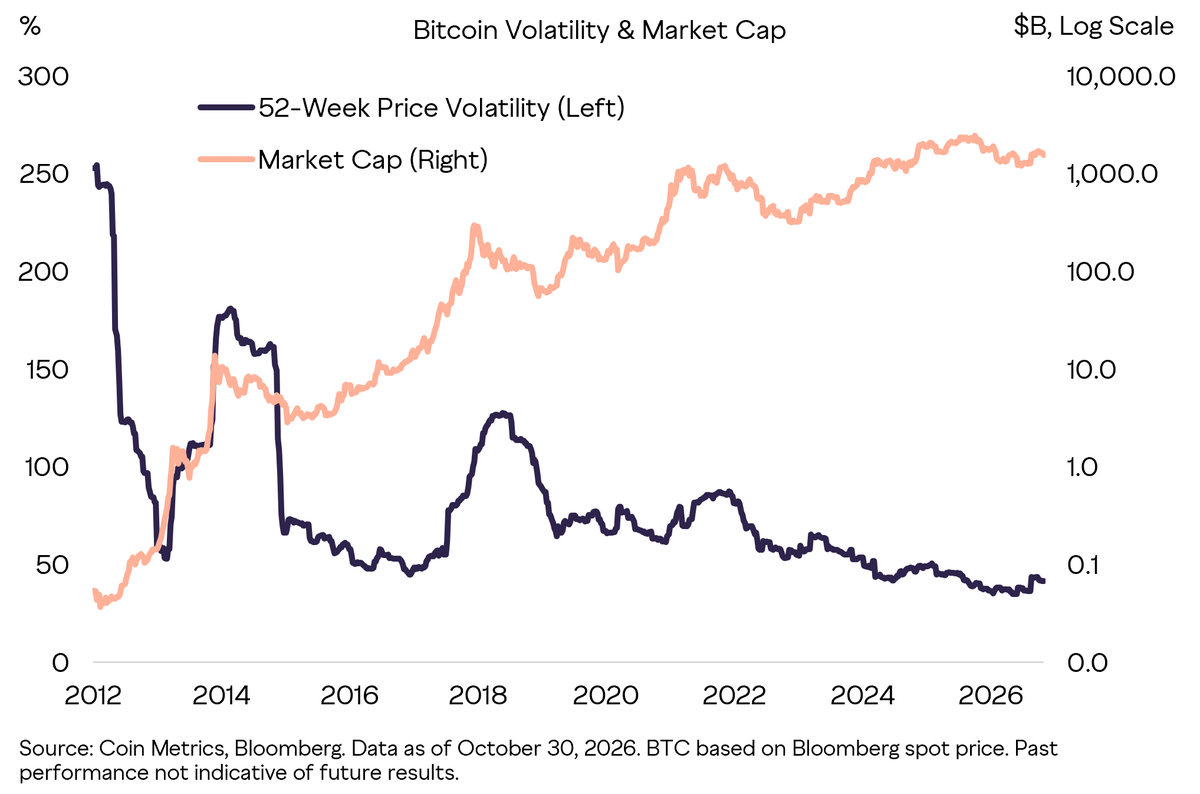
Les données de Grayscale Research indiquent que la volatilité réalisée à un an du Bitcoin est passée d'une moyenne d'environ 64 % il y a dix ans et de 81 % il y a cinq ans, pour descendre actuellement à environ 43 %.
Que signifie une volatilité réalisée de 43 % ? Non seulement elle s'inscrit pleinement dans la répartition normale des actions composant l'indice S&P 500, mais plus concrètement, le niveau de volatilité actuel du Bitcoin est désormais inférieur à celui d'environ 19 % des grandes capitalisations du S&P 500.
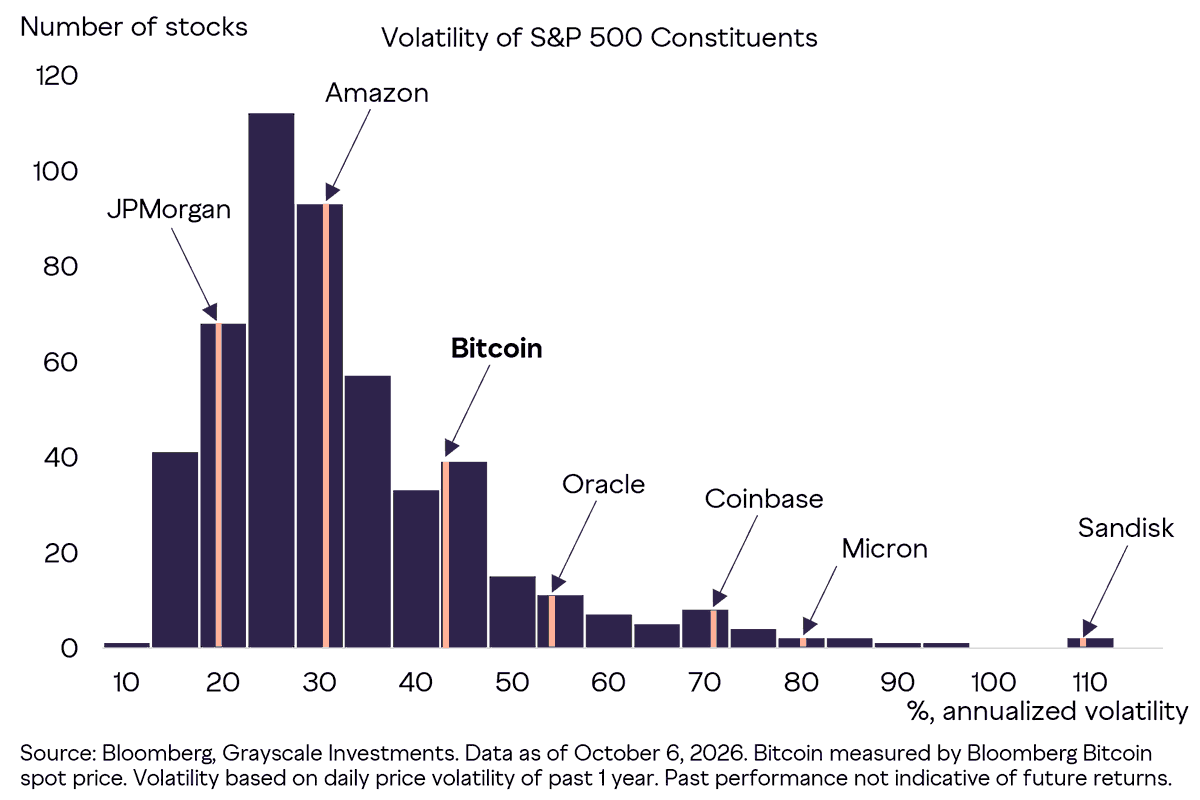
L'afflux continu des investisseurs institutionnels, la mise en place de canaux au comptants conformes à la réglementation ainsi que la profondeur de la liquidité des produits dérivés ont contribué à sortir le Bitcoin de son âge infantile sauvage et hautement volatil, lui conférant les fondations microstructurales nécessaires pour s'aligner sur les actifs financiers matures.
Au-delà de la volatilité superficielle : queues grasses, accumulation de momentum et performances en termes de drawdown
Parler uniquement de volatilité annualisée sans tenir compte de la forme microscopique de la distribution des rendements conduit souvent à des angles morts cognitifs graves. Les caractéristiques fondamentales des rendements du Bitcoin ne suivent pas une distribution normale standard, mais exhibent plutôt l'effet typique des « queues grasses » (Fat Tails).
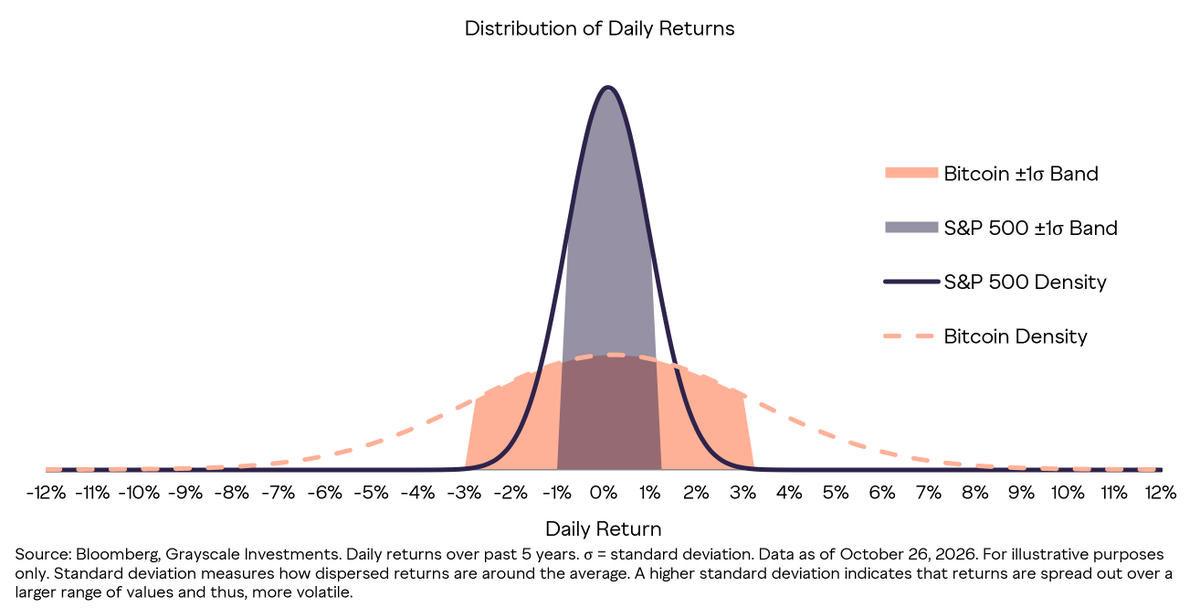
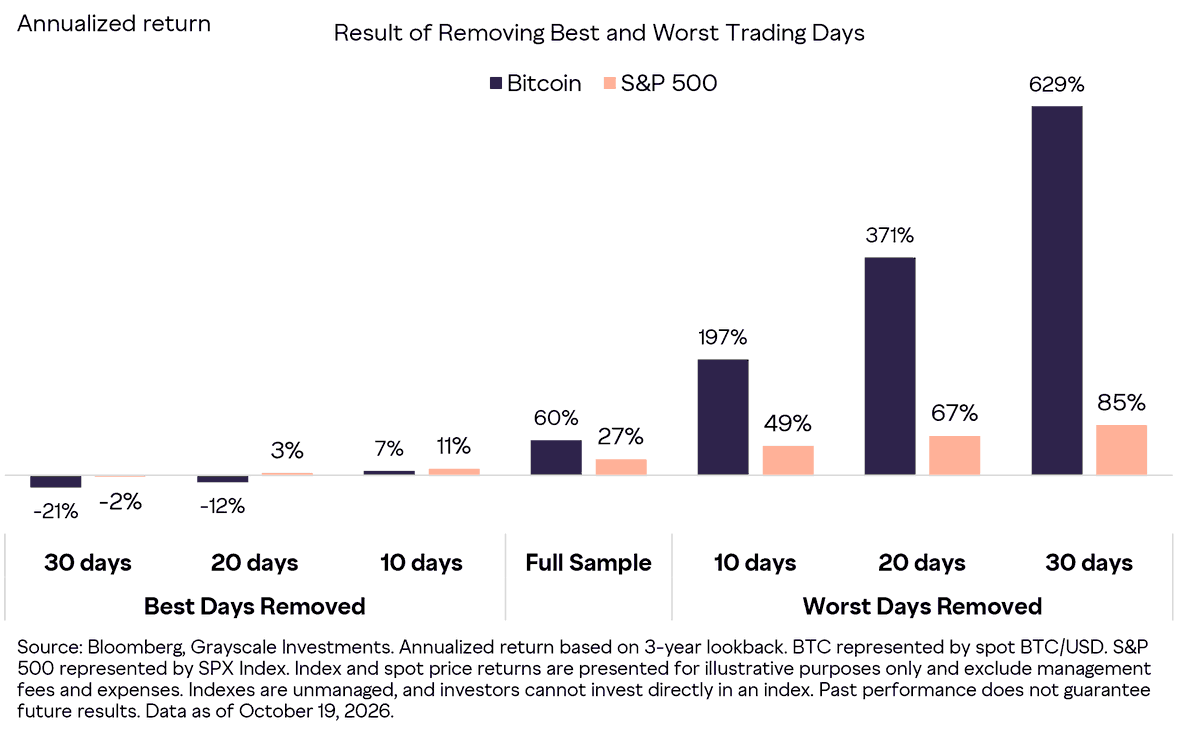
Cette caractéristique de queues grasses est cruciale, car les performances des rendements sur un nombre infime de jours de trading extrêmes pendant l'année déterminent directement le succès ou l'échec du taux de rendement composé à long terme de l'actif.
S'il manque dix jours de trading parmi les plus performants au cours des dernières années, l'essentiel des rendements cumulés à long terme de l'investisseur sera absorbé, ce qui démontre la puissance explosive asymétrique fortement orientée vers la droite affichée par le Bitcoin.
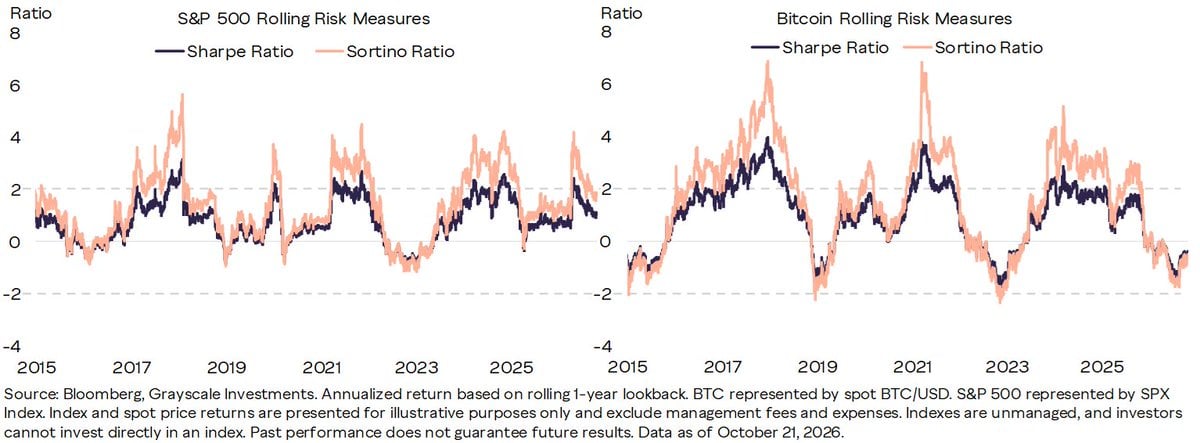
Le ratio de Sharpe traditionnel pénalise indifféremment les gains ascendants et les pertes descendantes dans son calcul, ne parvenant pas à capter réellement cette convexité unilatérale. Si l'on mesure la performance à l'aide du ratio de Sortino, qui ne pénalise que la volatilité descendante, les résultats du Bitcoin ajustés au risque apparaîtront encore plus spectaculaires.
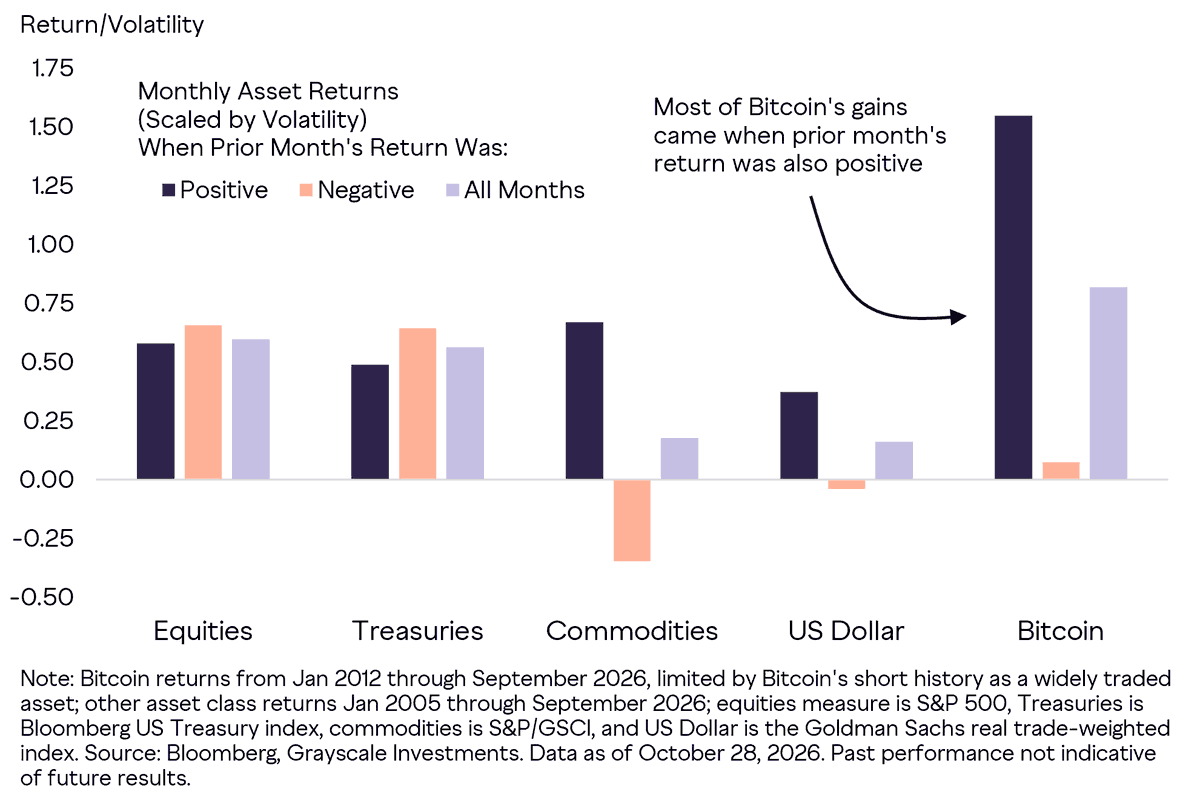
Ce phénomène s'accompagne d'un effet d'accumulation de momentum marqué. L'évolution du prix du Bitcoin suit souvent des tendances auto-renforçantes sur le long terme : les hausses s'accumulent continuellement durant les phases favorables, tandis que les corrections lors du retour à la moyenne sont tout aussi brutales et rapides.
S'agissant de l'amplitude des drawdowns, le Bitcoin a connu historiquement plusieurs corrections majeures dépassant les 50 %. Toutefois, après alignement sur les actifs risqués traditionnels via le risk parity, les baisses encaissées par unité de volatilité relèvent désormais d'une plage raisonnable.
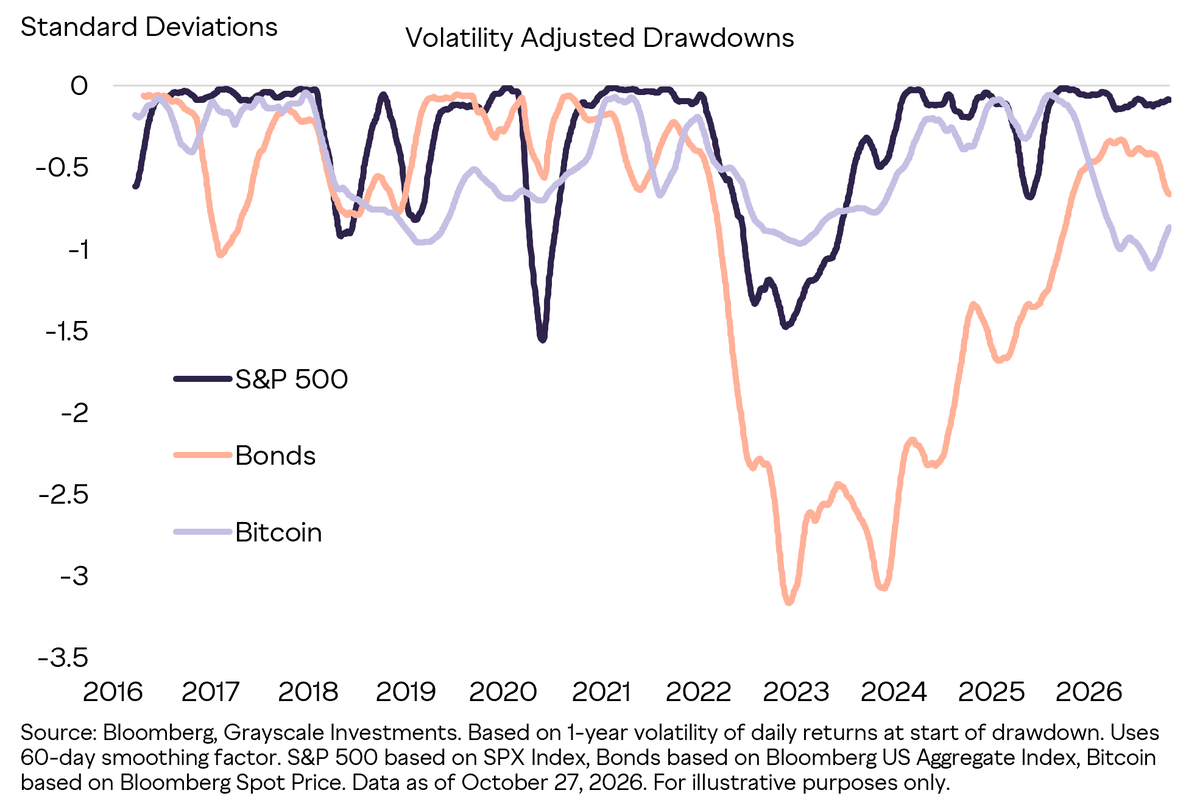
Cela signifie que les institutions matures en matière d'allocation ne peuvent pas gérer le Bitcoin par des anticipations temporelles subjectives à court terme. Elles doivent s'appuyer sur une gestion stricte des positions et une discipline de rebalancement périodique afin de bénéficier systématiquement des dividendes apportés par ses queues grasses.
Valeur diversifiante du Bitcoin dans un portefeuille composite
Dans le cadre de la théorie moderne du portefeuille (MPT), pour juger si un actif possède une valeur d'allocation, la clé ne réside pas dans sa variance isolée, mais dans le mode d'interaction avec le pool d'actifs existant.
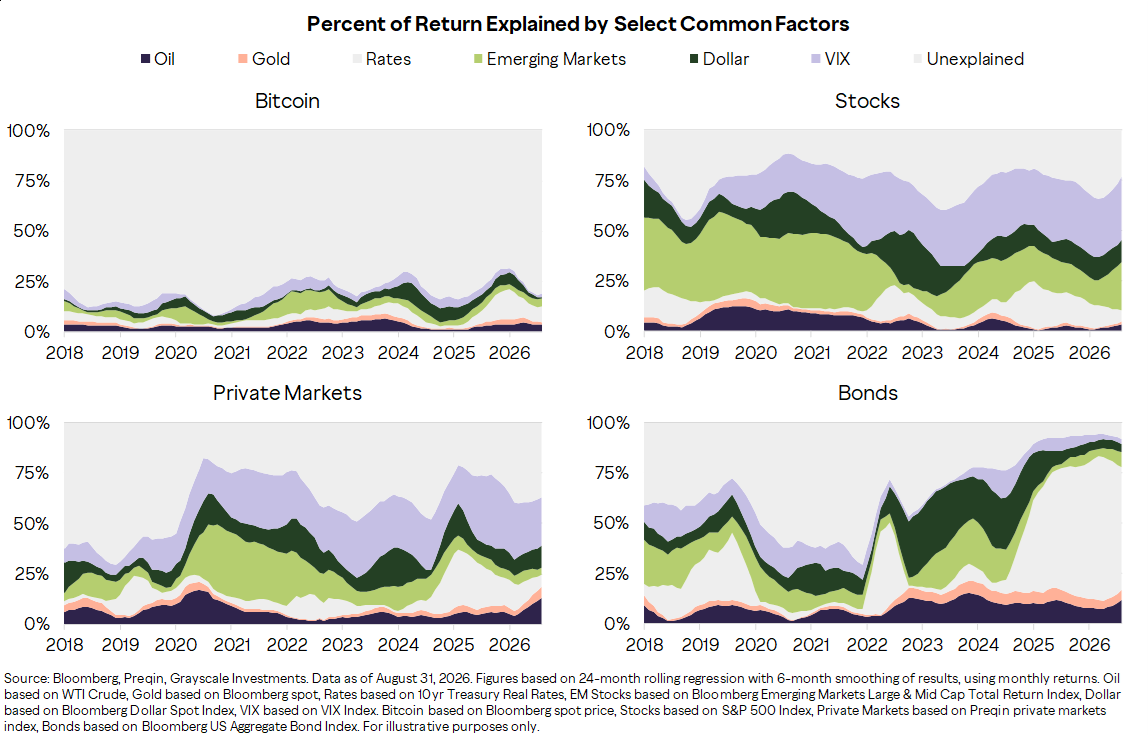
Les statistiques empiriques montrent que les actifs actions obligataires traditionnels sont extrêmement sensibles aux facteurs macroéconomiques (tels que la trajectoire des taux, les anticipations d'inflation et les spreads de crédit), mais ces mêmes facteurs n'expliquent que faiblement les rendements du Bitcoin.
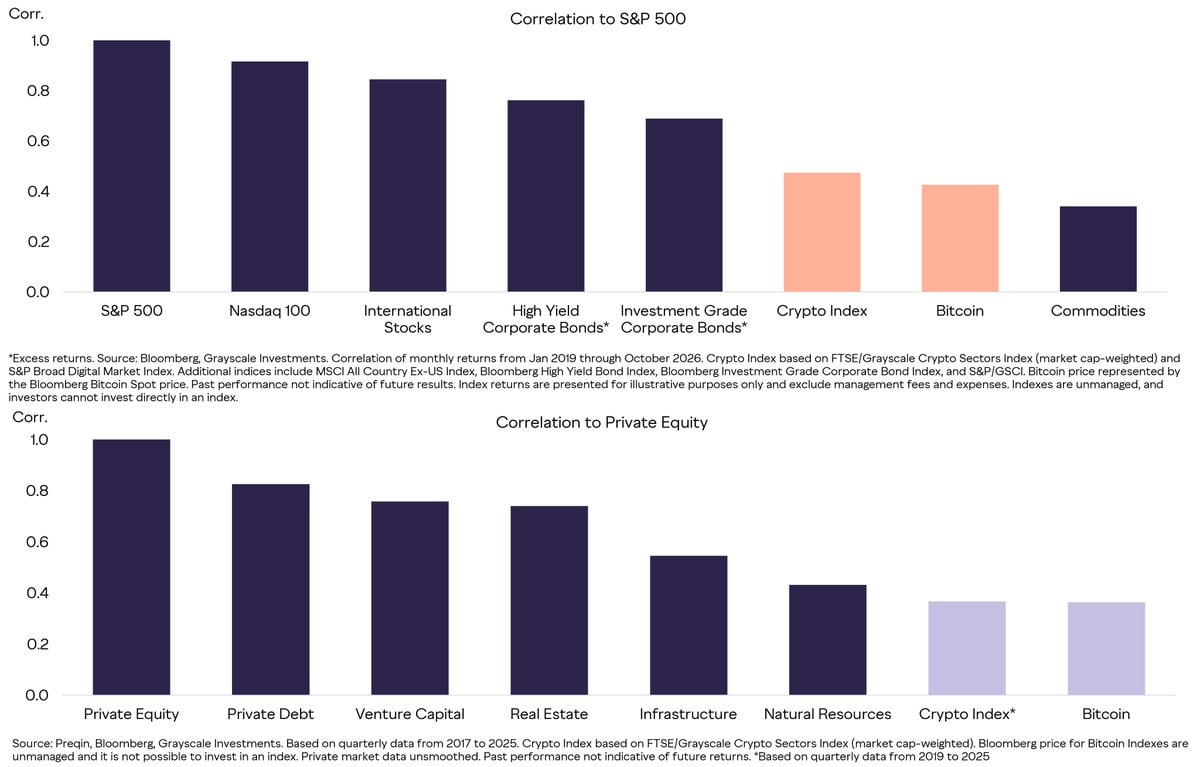
Le Bitcoin maintient à long terme une faible corrélation avec le S&P 500, Nasdaq et les matières premières, ce qui lui confère naturellement un effet diversifiant de portefeuille capable d'absorber les chocs macroéconomiques traditionnels.
Les modèles de backtesting intercycliques de Grayscale indiquent qu'introduire une allocation minime en Bitcoin dans une composition d'actifs classique 60/40 actions-obligations améliore considérablement les rendements ajustés au risque globalement du portefeuille, sans détériorer significativement le drawdown maximal.
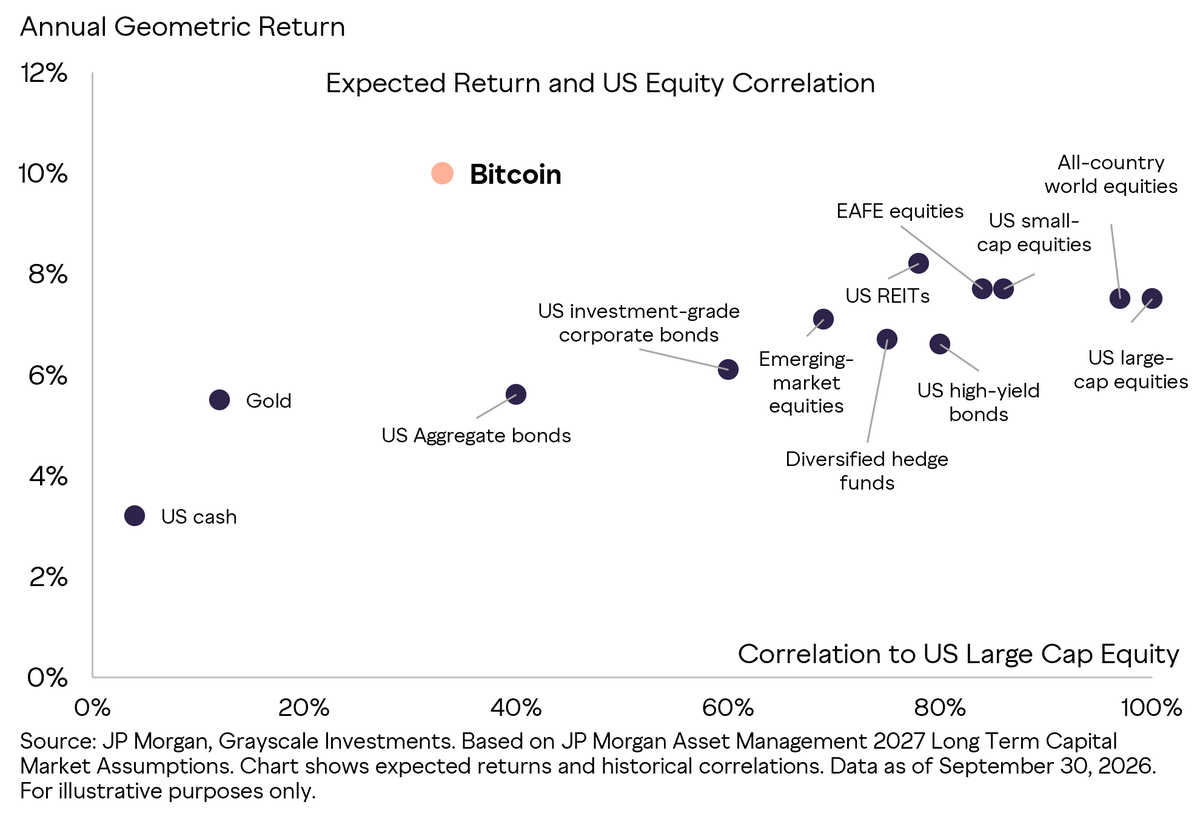
Dans divers échantillons de cycles macroéconomiques, une exposition modérée comprise entre 1 % et 5 % a systématiquement rehaussé le ratio de Sharpe du portefeuille, démontrant le rôle de pierre angulaire que joue la réserve de valeur numérique non souveraine dans les allocations d'actifs modernes.
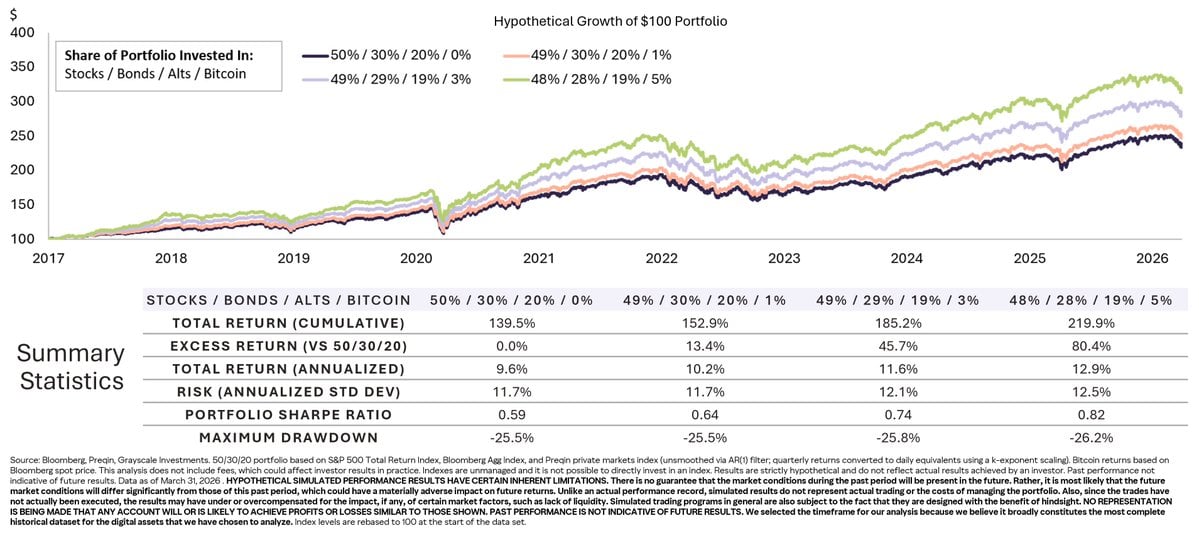
Cette faible corrélation n'est pas figée, mais sa logique de prix indépendante manifestée durant les turbulences macroéconomiques et les tournants de politique monétaire constitue un outil de couverture efficace et incontournable pour les fonds multi-actifs traditionnels.
Une allocation diversifiée au-delà du Bitcoin : le découplage structurel des secteurs verticaux
Un autre préjugé courant dans la finance traditionnelle consiste à assimiler brutalement le Bitcoin à l'ensemble de l'industrie cryptographique. Toutefois, parallèlement à l'essor des écosystèmes applicatifs, différents segments spécialisés font preuve d'un découplage structurel prononcé.
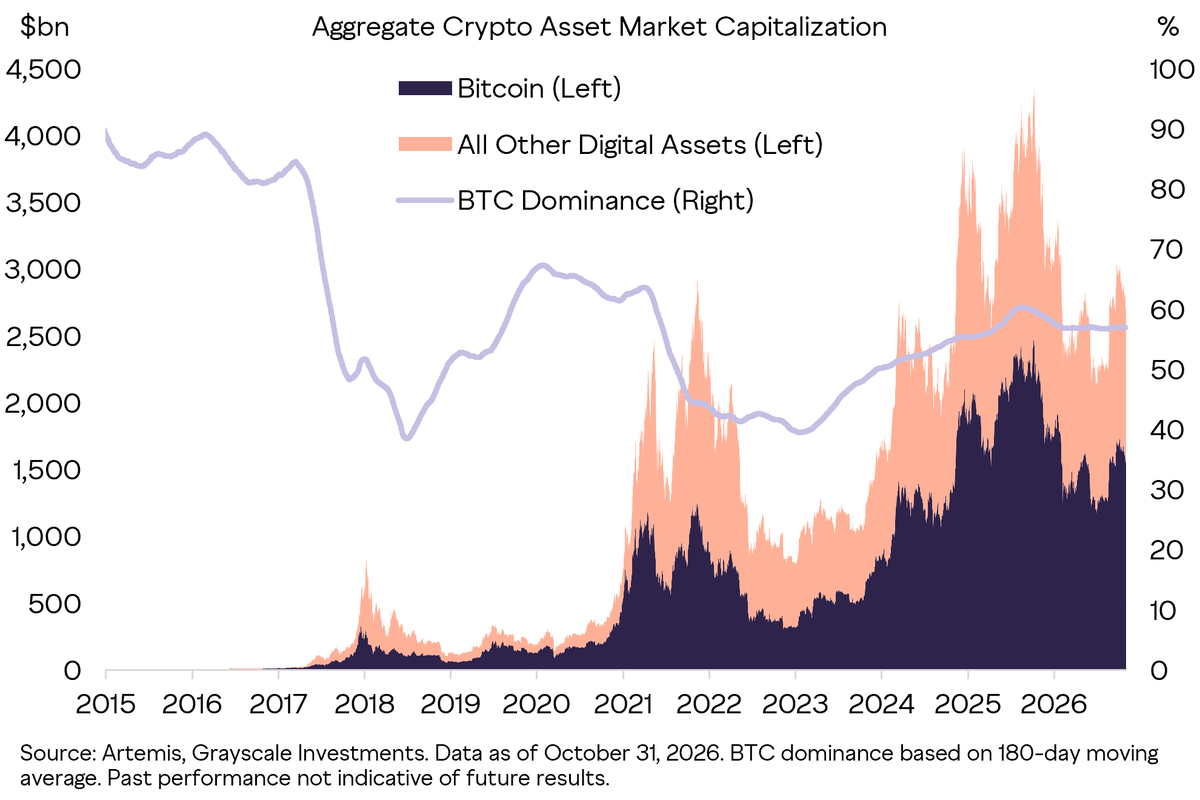
Une analyse suivie basée sur l'indice de classification sectorielle FTSE Grayscale révèle que le Bitcoin n'explique désormais plus qu'environ 50 % de la volatilité des rendements globaux du marché cryptographique, contre un pic initial. Chaque secteur vertical affiche des moteurs microstructuraux indépendants.
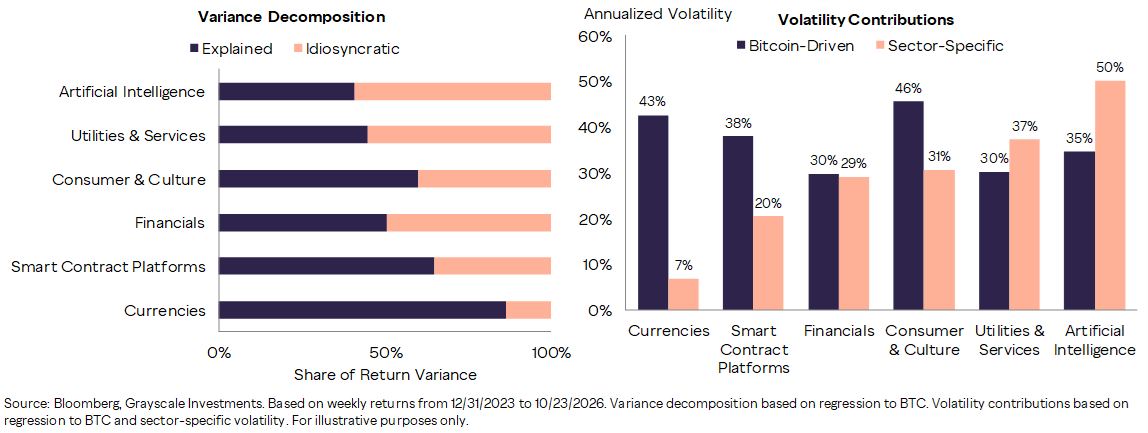
Dans le segment des plateformes de contrats intelligents (Smart Contract Platforms), la volatilité annualisée avoisine les 58 %, dont 62 % de la variation des rendements dépend des fondamentaux on-chain tels que la combustion de Gas du réseau, la TVL de l'écosystème et l'activité des développeurs.
À l'inverse, dans les segments des biens culturels grand public (Consumer & Culture) et de l'intelligence artificielle (AI & Data), la volatilité sectorielle atteint respectivement 76 % et 85 %. Leurs rendements excédentaires sont entièrement dominés par des narratives spécifiques telles que la pénétration des produits grand public ou la demande de puissance de calcul on-chain.
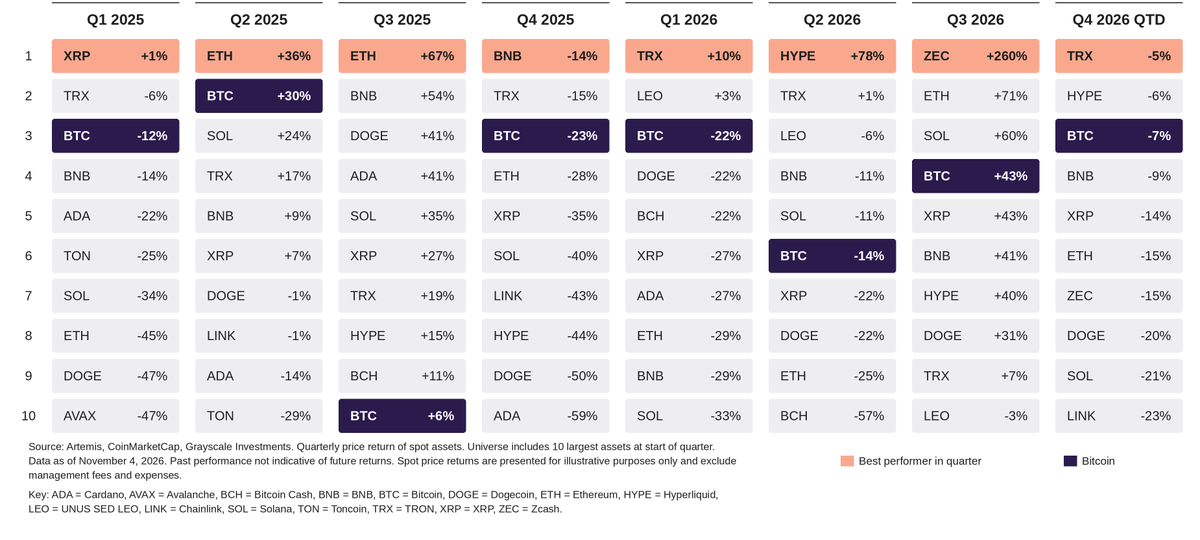
La rotation alternée des actifs leaders de chaque segment selon les différentes phases de marché offre un vaste espace aux établissements de gestion active afin de sélectionner ascendant (bottom-up) des Alpha. L'époque où se contenter d'exposer du Bêta Bitcoin appartient désormais au passé.
Refonder le cadre de gestion des risques : guide pratique pour les allocataires institutionnels
Face à la nouvelle réalité où la volatilité du Bitcoin converge vers celle des valeurs sûres et où ses secteurs internes sont totalement découplés, les investisseurs institutionnels doivent abandonner radicalement le cadre obsolète considérant la crypto comme un « actif unique à haut risque ».
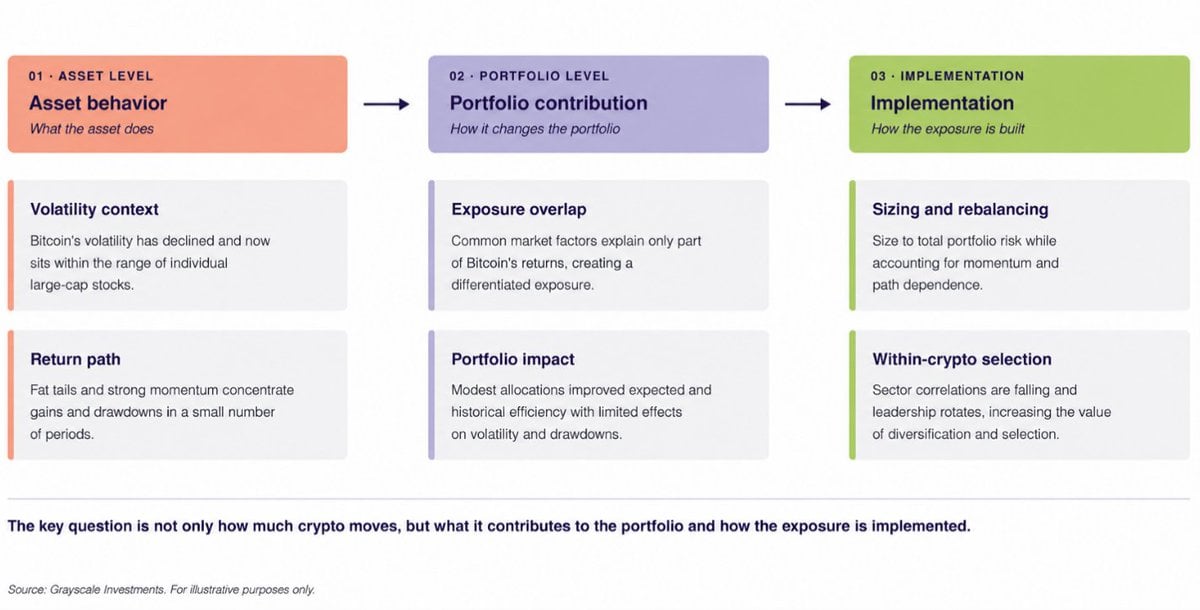
Un portefeuille moderne doit instaurer une logique d'allocation à deux niveaux : d'une part positionner le Bitcoin comme un outil anti-inflation macroéconomique et diversificateur, et d'autre part sélectionner ascendant les infrastructures de productivité propres à chaque segment vertical.
Mettre en place un nouveau paradigme fondé sur la budgétisation de la volatilité, le rebalancement dynamique périodique et l'attribution des risques par segment spécialisé est précisément la voie inévitable que les acteurs majeurs doivent emprunter pour saisir les opportunités du prochain décennaire cryptographique.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @Grayscale