Le piège des revenus et des narratifs : pourquoi les actifs minimalistes traversent-ils mieux le cycle crypto ?
Auteur : Castle Labs
Adaptation : TechFlow
Focus TechFlow : La répartition des capitaux sur le marché des cryptomonnaies se concentre à une vitesse extrême vers les leaders du secteur. À l'exception des émetteurs de stablecoins, les dix premiers protocoles ont capturé 47 % du revenu total des protocoles sur l'ensemble du secteur au cours de la dernière année, tandis que leurs tokens génèrent 73 % des rendements excédentaires pour la base de détenteurs.
Dans son rapport approfondi, Castle Labs souligne que les investisseurs sont depuis longtemps tiraillés entre la recherche d'un « revenu réel » et les biais narratifs. Les protocoles de prêt et les contrats perpétuels dépendent fortement des incitations tokenisées et de la liquidité instantanée, alors que les leaders de catégorie disposant d'une forte rétention de trésorerie résistent généralement mieux aux cycles du marché.
L'article déconstruct systématiquement l'évolution de la capture de valeur des protocoles tels qu'Uniswap, Hyperliquid et Pendle, et avance le concept d'« actifs minimalistes » (Minimalist Assets), en expliquant pourquoi les actifs débarrassés des lourds mécanismes de gouvernance constituent le socle fondamental d'une allocation intercyclique.
Concentration extrême : Monopole du sommet avec 47 % des revenus et 73 % des rendements sur l'écosystème
Les flux de capitaux et les profits du secteur des cryptomonnaies illustrent un effet Matthieu tout à fait saisissant.
Si l'on exclut les émetteurs centralisés de stablecoins adossés au fiat tels que Tether et Circle, les dix seuls protocoles décentralisés classés en tête ont absorbé à eux seuls 47 % du revenu total généré par l'ensemble de l'industrie au cours des douze derniers mois.
Pour les détenteurs de tokens sur le marché secondaire, cette concentration est encore plus marquée : les tokens associés aux dix principaux protocoles ont directement généré 73 % de la performance globale des détenteurs sur l'ensemble de l'écosystème.
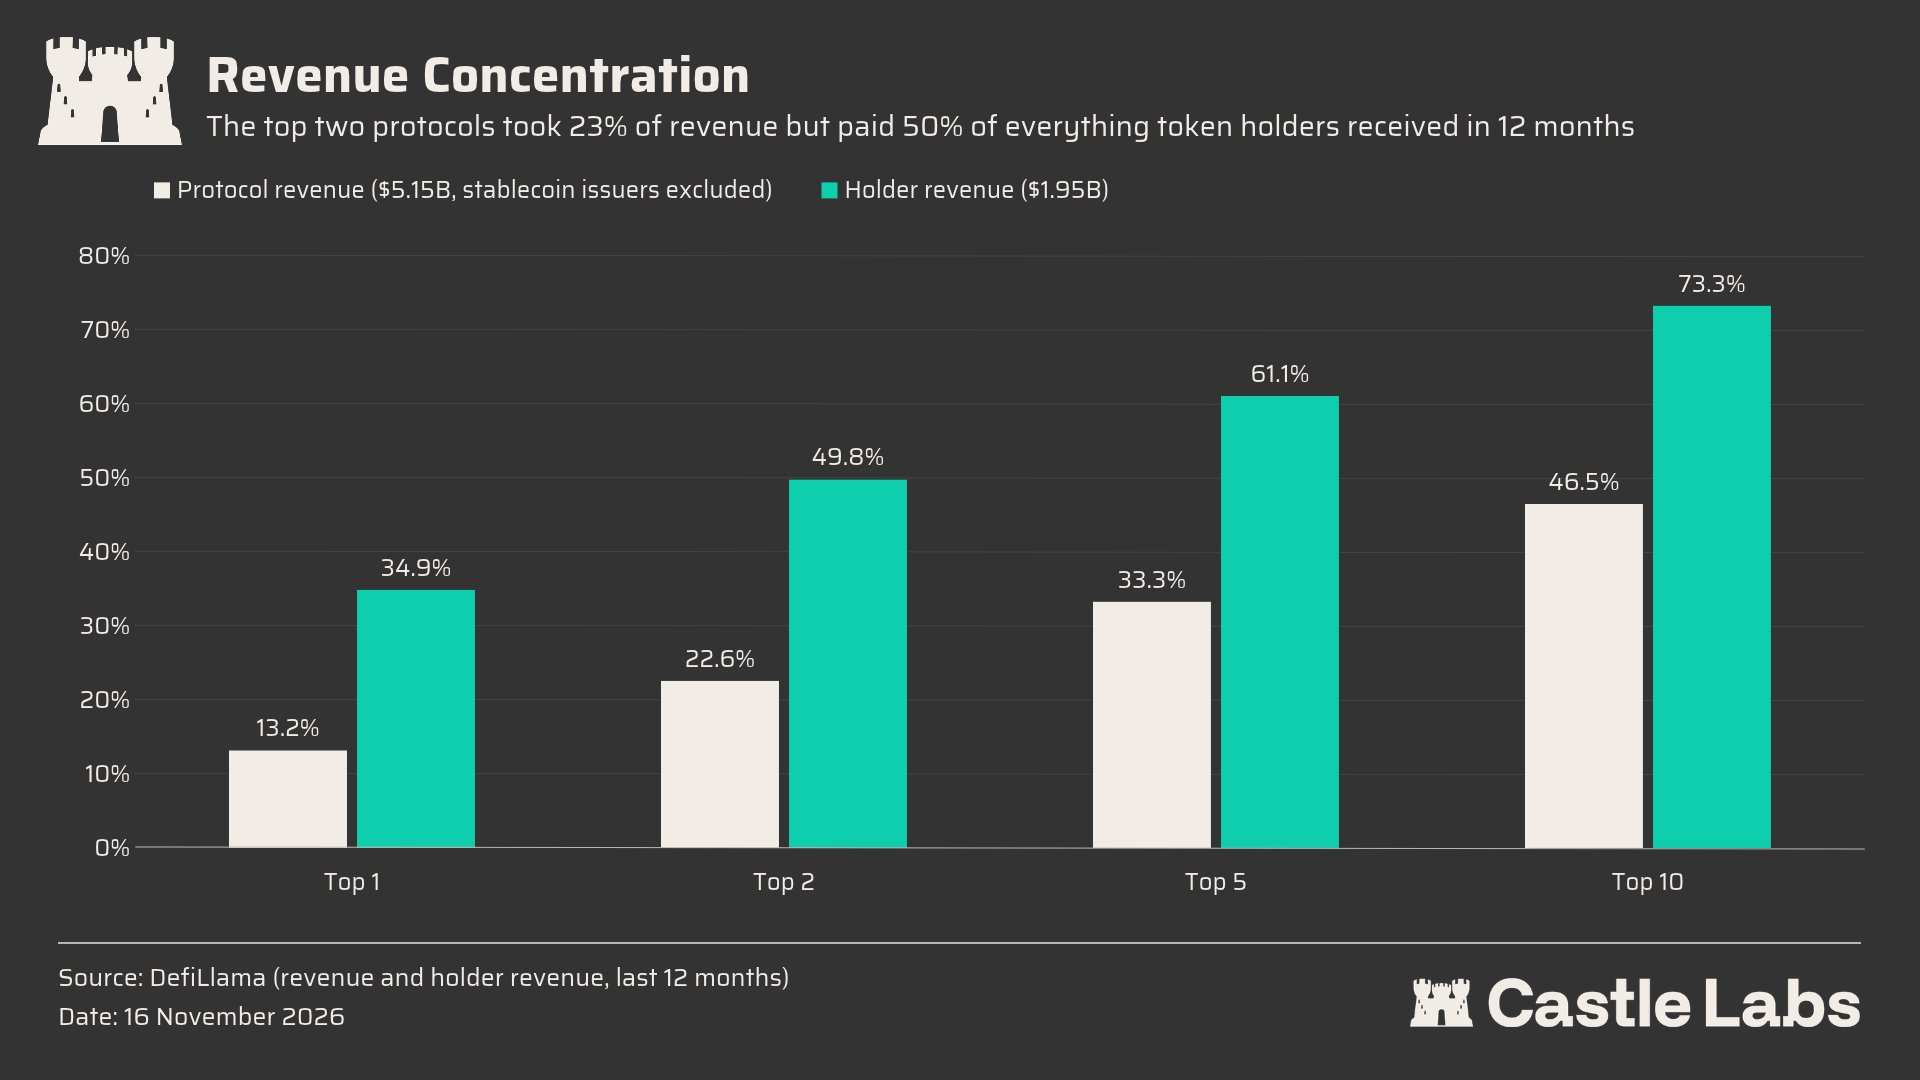
Graphique : Vue d'ensemble de la répartition de la concentration des revenus totaux des principaux protocoles décentralisés
Ces données révèlent une tendance fondamentale souvent ignorée : les protocoles capables de générer des flux de trésorerie continus, grâce à leurs réserves réellement lucratives, sont progressivement valorisés par le marché comme des actifs premium alliant protection et potentiel offensif.
Dans chaque niche, les acteurs dominants en absolus captent la quasi-totalité des flux de trésorerie. Les prêts et les produits dérivés perpétuels reposent essentiellement sur des incitations fortes et une forte intensité en liquidité : celui qui possède la profondeur du carnet peut créer un véritable effet d'aspiration.
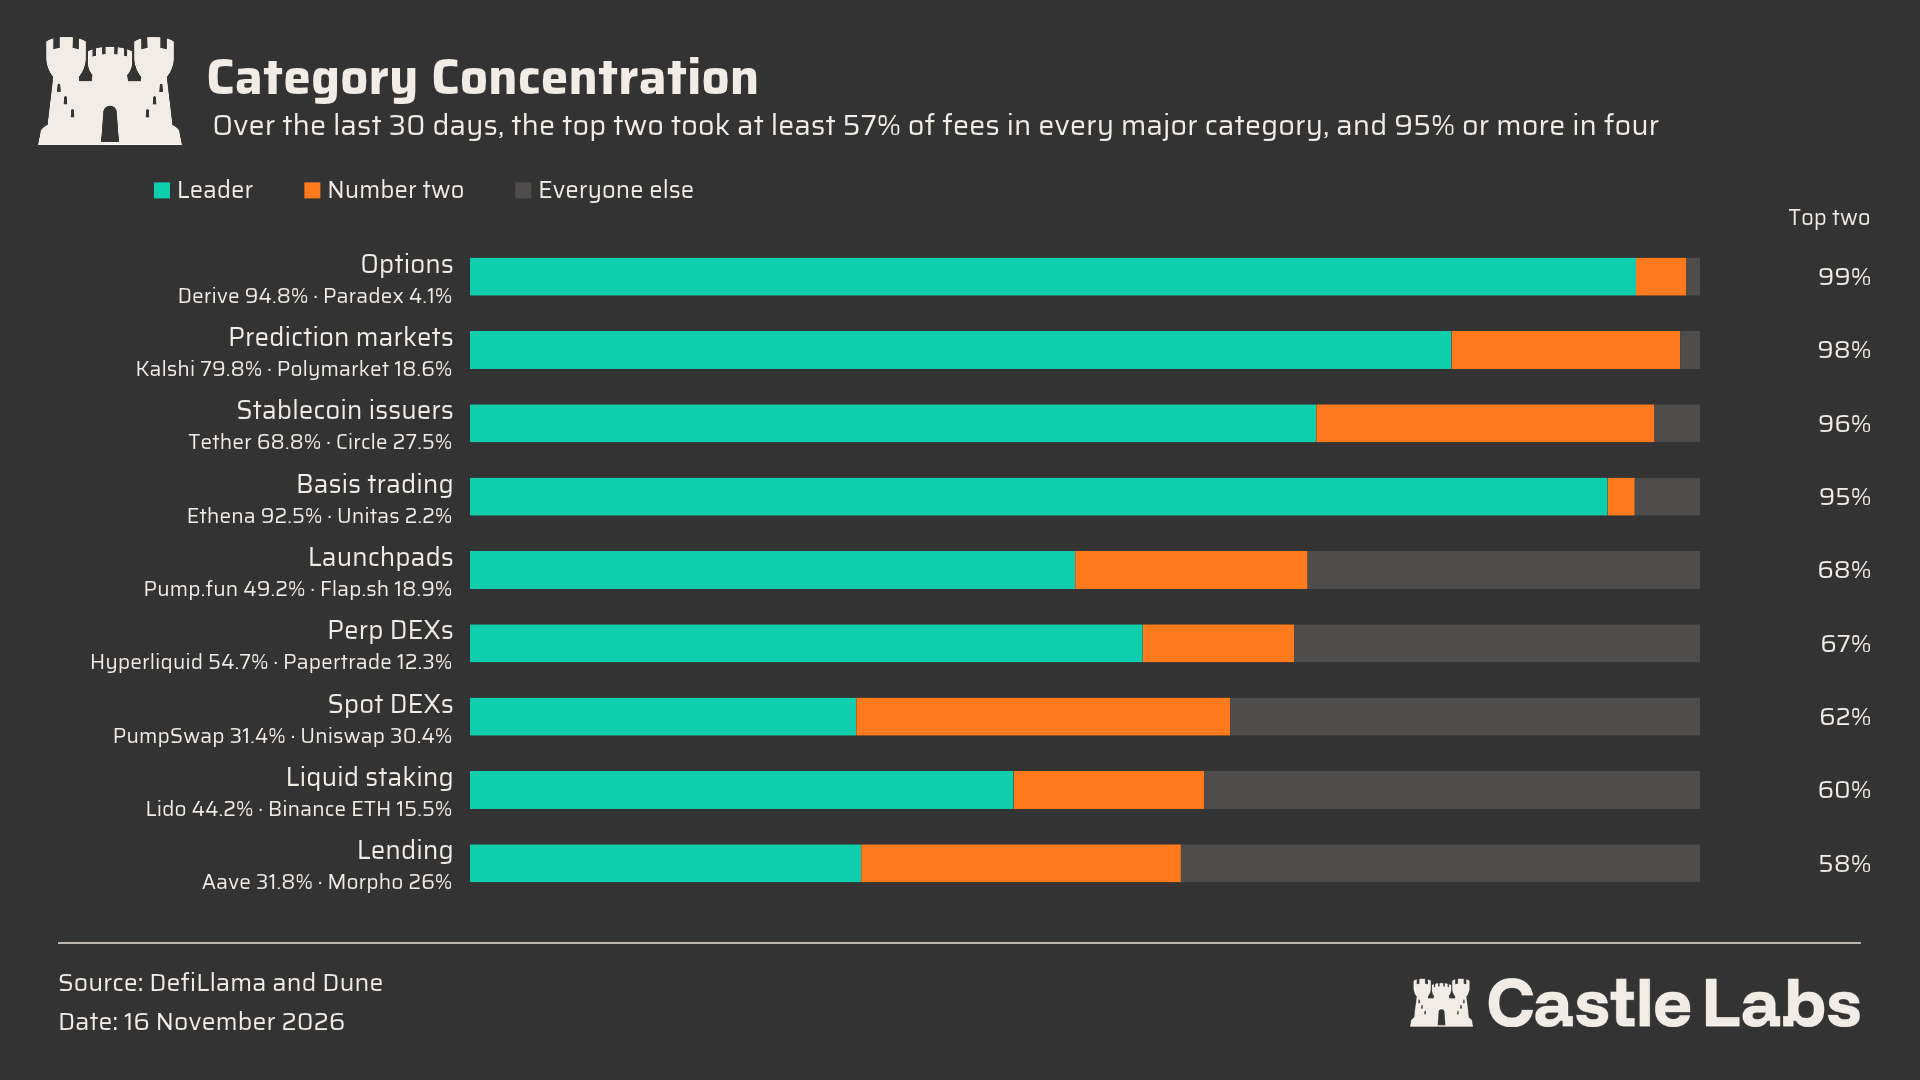
Graphique : Évolution du poids des dix premiers protocoles dans le flux de trésorerie global et la performance des détenteurs
Analyse des leaders : Du switch de frais au flux de trésorerie des market makers
Une partie de la réponse s'éclaire clairement à travers les mécanismes de revenus financiers concrets et d'allocation de la tokenomics.
Prenons Hyperliquid : ses revenus protocolaires mensuels sont passés de 38 millions de dollars en juillet à 69 millions le mois dernier. Des influx massifs de capitaux couplés à un filet de sécurité automatisé via un fonds d'aide ont totalement remodelé le modèle de valorisation des dérivés.
Dans le domaine des DEX spot, Uniswap a tenté, via sa proposition de switch de frais (UNIfication), de transformer enfin plusieurs centaines de millions de dollars de coûts frottement annuels en gains substantiels pour les détenteurs de tokens.
En revanche, Aave a dû suspendre ses rachats de tokens après l'incident de liquidation de KelpDAO, tandis que les frais mensuels de Pendle sont retombés de 4 millions de dollars à environ 500 000 dollars une fois l'euphorie des airdrops dissipée.
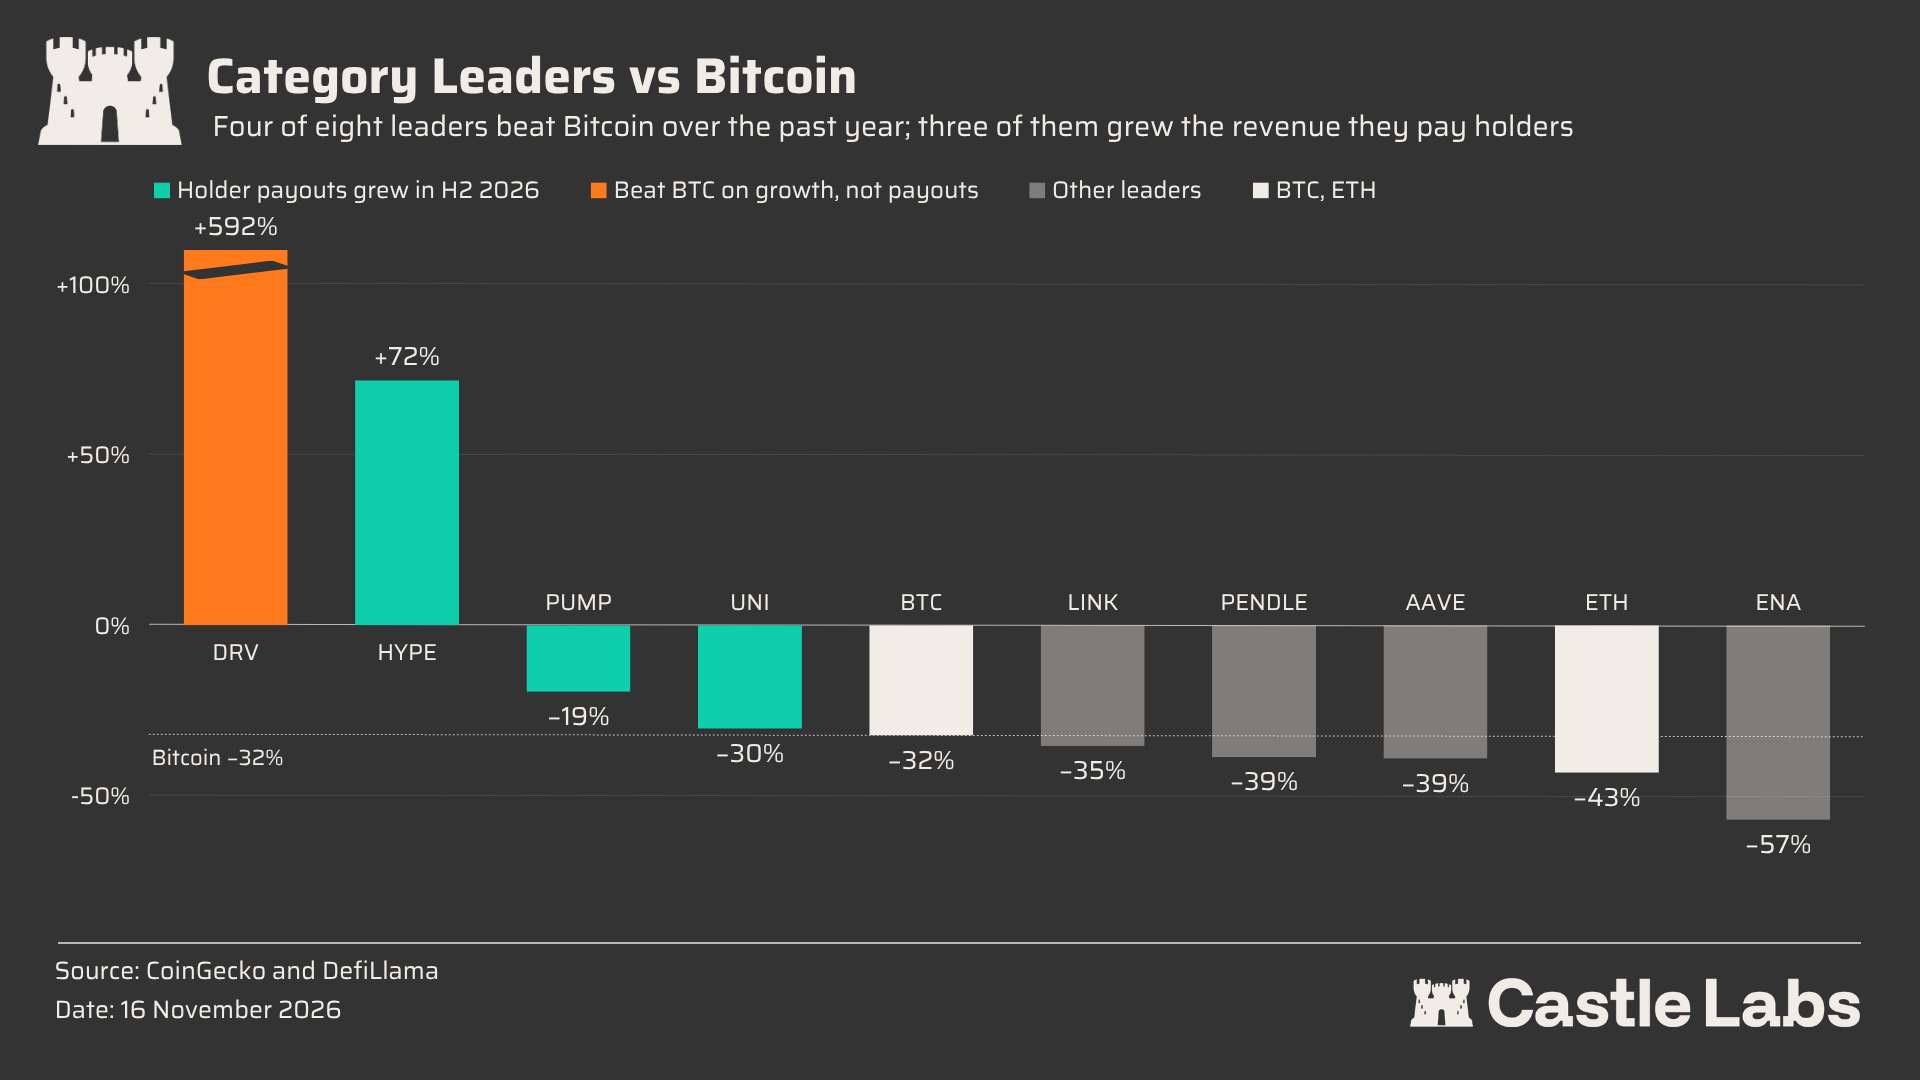
Graphique : Multiples de valorisation des principaux protocoles DeFi et évolution du rendement de trésorerie sur 12 mois
Il est intéressant de noter que, bien que Hyperliquid et Uniswap aient continué de repousser les limites de leur activité, leurs multiples de valorisation (P/S) se sont tous deux resserrés ces douze derniers mois, offrant une fenêtre rare où la croissance fondamentale surpasse la performance du token.
Nouvelles frontières des dérivés : L'intersection entre options on-chain et rendements structurés
Avec une concurrence sur les contrats perpétuels qui se fige, les flux de capitaux et l'innovation avancent rapidement vers les options on-chain (On-chain Options).
Tout comme Hyperliquid a établi un carnet de commandes unifié indéniable dans l'espace des perpétuels, Derive se positionne comme le pilier architectural de niveau système pour les options on-chain.
Sa rupture majeure réside dans ses caisses structurées (Vaults) et un réseau de distribution modulaire intégrant des interfaces externes, connectant directement les énormes besoins de couverture optionnelle hors marché de la finance traditionnelle aux contrats intelligents décentralisés.
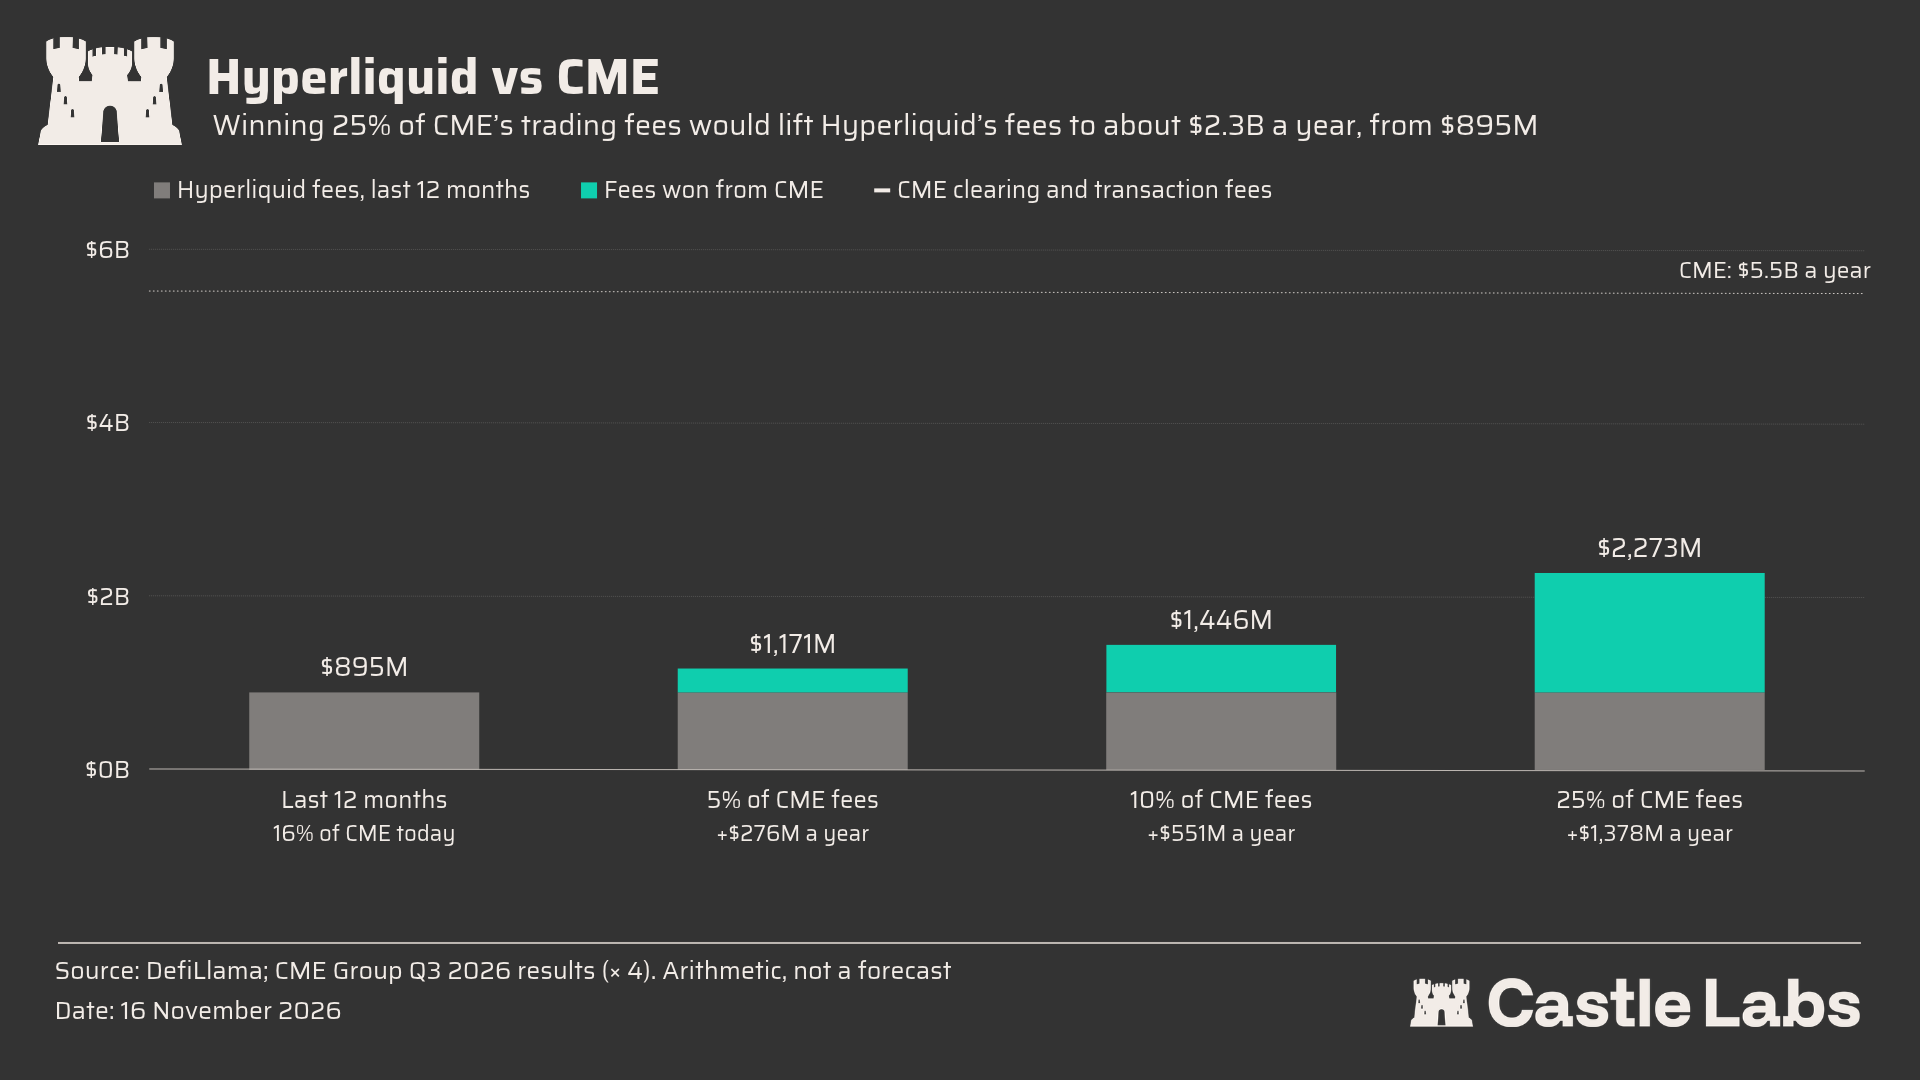
Graphique : Logique de convergence des flux de capitaux autour de l'architecture des caisses optionnelles et du réseau de distribution interprotocoles
De manière similaire, Pendle se trouve au carrefour stratégique de la tokenisation d'actifs, des rendements mondiaux réels (RWA) et de la DeFi sous-jacente. En découpant les flux de trésorerie futurs en tokens de principal et de coupon, il verrouille la capacité de fixation des prix pour la prochaine génération de rendements.
Actifs minimalistes : Pourquoi la pureté l'emporte sur une gouvernance redondante ?
Au-delà de cette toile complexe de données financières, une question fondamentale mérite une réponse : être leader tokenisé dans une niche donnée constitue-t-il un indicateur prédictif déterminant pour les performances à long terme futures ?
La réponse repose sur deux piliers : la densité du lien entre les fondamentaux réels de la technologie sous-jacente et la capture de valeur par le token, ainsi que le récit central construit et maîtrisé en exclusivité par le produit.
Des monnaies dites « IA » aux monnaies axées sur la confidentialité, puis aux preuves de travail utiles (PoUW), le marché regorge de conceptions alourdies tentant de greffer artificiellement des fonctions de gouvernance complexes sur les tokens.
Pourtant, l'histoire démontre régulièrement que les actifs débarrassés des lourdes contraintes de gouvernance politique, aux fonctions hautement spécialisées et aux contours minimalistes (telle Zcash, conçue comme le Bitcoin orienté confidentialité, ou les tokens minimalistes servant simplement de canaux de distribution de trésorerie) possèdent souvent la résilience cyclique la plus robuste.
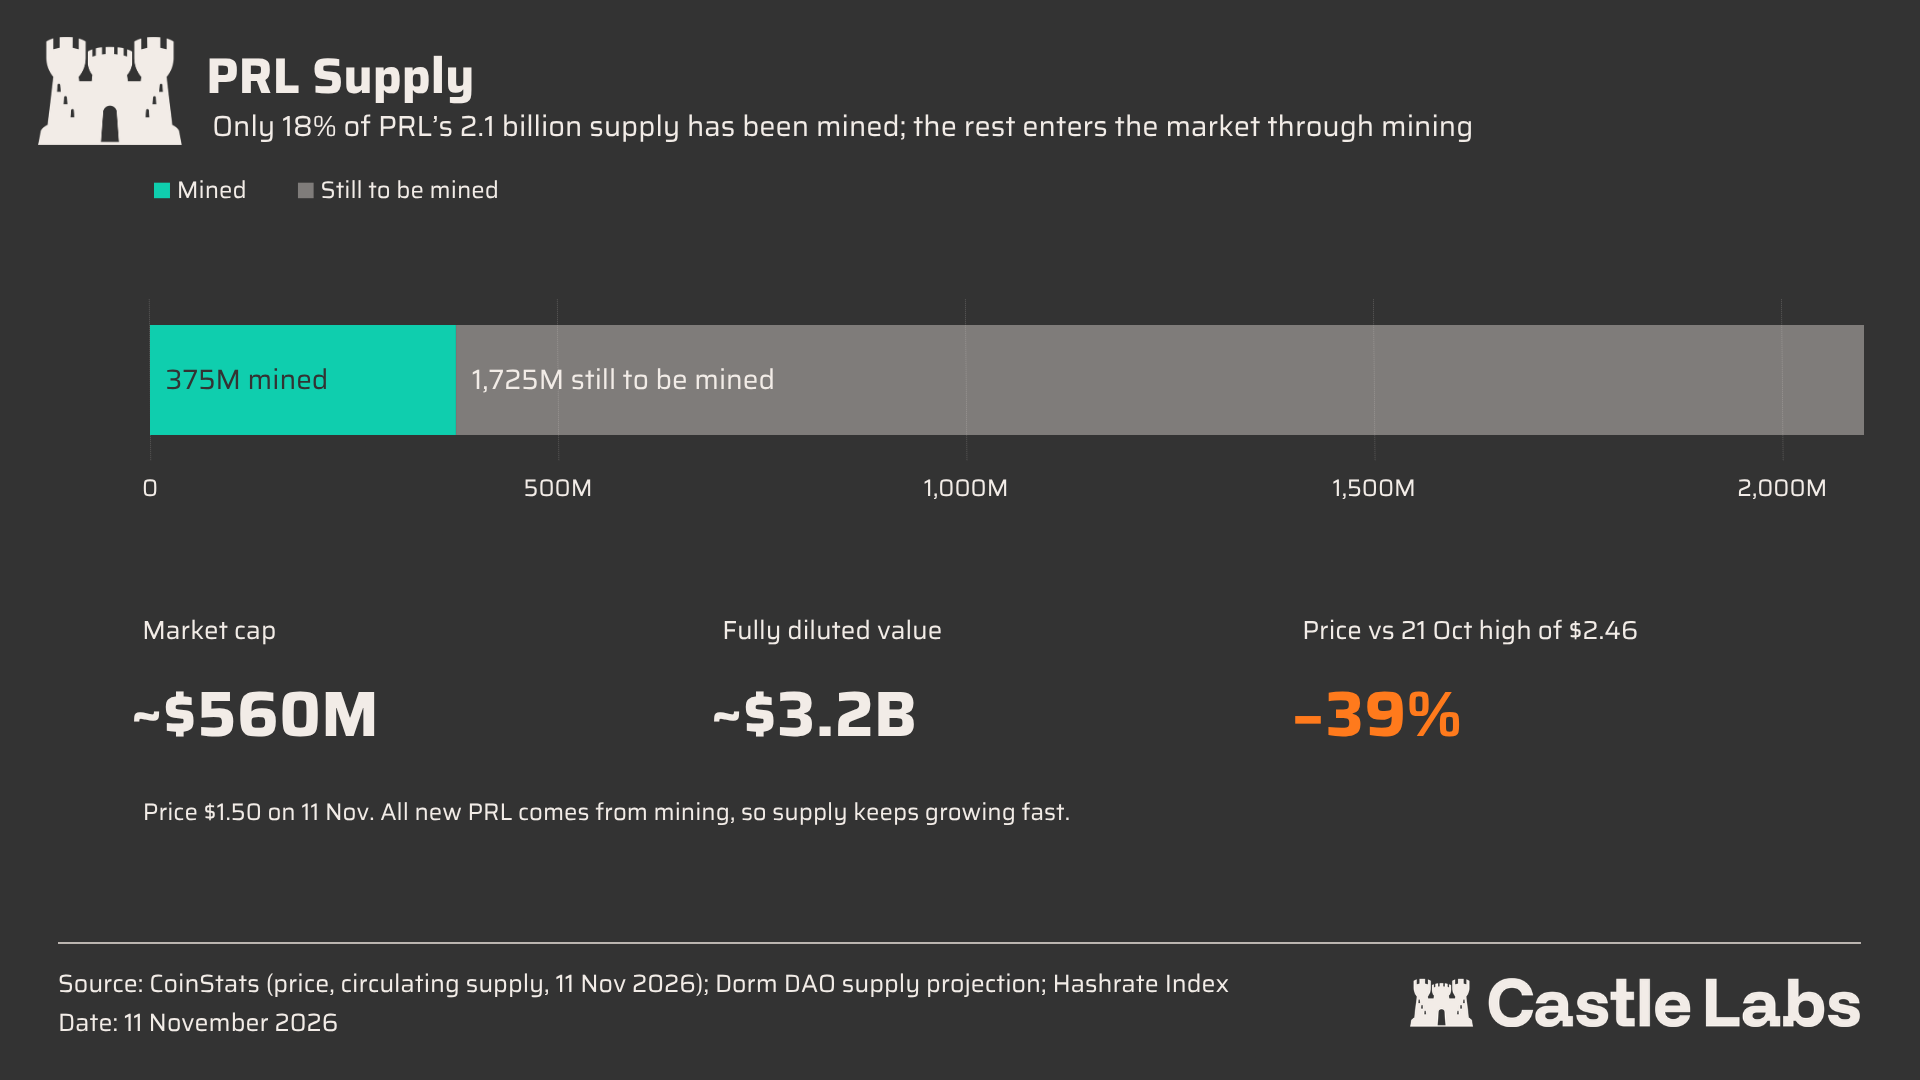
Graphique : Comparaison des performances intercycliques entre modèles de tokens minimalistes et tokens à gouvernance multiple
Leçons pour les investisseurs : Dissiper le bruit narratif, embrasser la trésorerie et la pureté
Lors de la phase suivante de ce jeu de marchés, les tokens sans réelle fondation, soutenus uniquement par de vastes récits, subiront des tests de sécheresse liquidative de plus en plus rigoureux.
L'absolu monopole des dix premiers protocoles sur les flux de trésorerie signale que l'écosystème des cryptos entre dans sa période d'âge adulte, désormais piloté par la valeur commerciale réelle.
Les investisseurs doivent se méfier des projets médiocres caractérisés par une gouvernance alambiquée et des mécanismes de prise de part (fees) flous. Il convient soit de choisir le premier acteur incontournable d'une niche, fort d'un fossé concurrentiel infranchissable et d'un pouvoir de tarification basé sur la trésorerie, soit de privilégier des actifs minimalistes à l'architecture pure, dépourvus de fardeaux gouvernementaux. Seul ce parcours permettra de rester invulnérable lors des violentes phases de purge cyclique.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @castle_labs