Pourquoi le secteur crypto fonctionne-t-il, alors que ses acteurs se sentent si désespérés ?
Auteur : Felipe Montealegre, fondateur de Theia Research, Felipe Montealegre (IFS)
Compilé par : TechFlow
Aperçu : Les stablecoins et les fonds tokenisés sont devenus l'étendard des géants de la finance traditionnelle, tandis que les contrats perpétuels décentralisés collaborent avec la maison-mère de la Bourse de New York pour s'imposer sur les marchés de capitaux conventionnels. Le paradigme technologique de la cryptomonnaie a prouvé sa faisabilité, mais la grande majorité des acteurs et investisseurs restent immergés dans un désespoir et une fatigue sans précédent.
Felipe Montealegre, fondateur de Theia Research, propose une approche novatrice en découpant l'ensemble du secteur crypto selon un modèle financier tripartite constitué du compte de résultat, du tableau des flux de trésorerie et du bilan. Il souligne avec acuité que la sensation de froid ressentie par les professionnels ne provient pas d'un manque de revenus des protocoles, mais repose sur un profond recul des bilans.
Alors que les entrées de trésorerie annuelles du secteur entier atteignent à peine environ 26,6 milliards de dollars, la richesse comptable d'Ethereum et de Solana s'est évaporée à hauteur de 350 milliards de dollars au cours de la dernière année. Pour combler un déficit capitalistique aussi massif, le secteur a besoin non seulement de jetons phares capables de générer de véritables flux de trésorerie, mais aussi d'une revalorisation corrective des actifs de référence servant de réserve de valeur.
Le secteur fonctionne, pourquoi l'humeur est-elle au plus bas ?
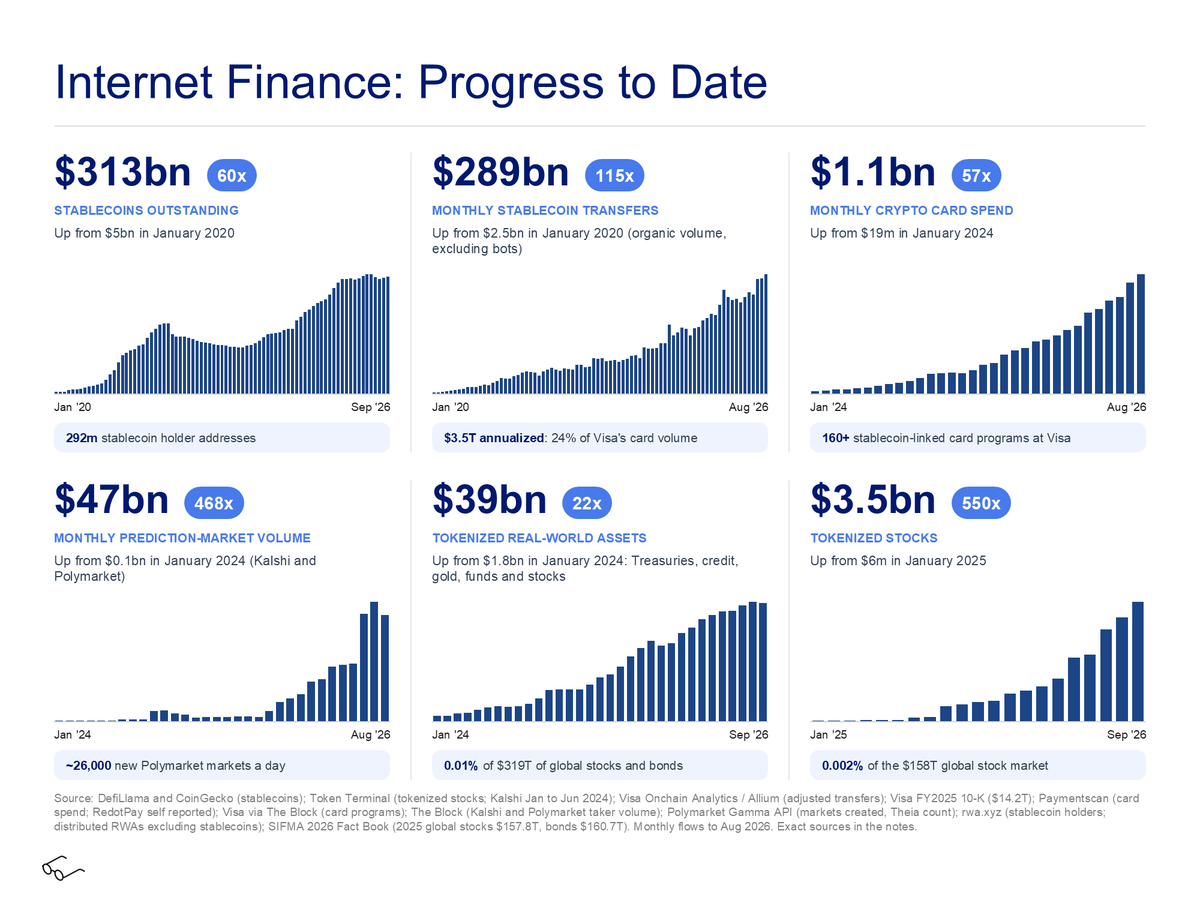
La technologie crypto se déploie concrètement, pourtant le marché global semble indifférent. Il y a encore quelques années, les stablecoins et les fonds tokenisés n'étaient que des concepts lointains ; les marchés de prédiction, les protocoles de prêt et les automates de marché (AMM) n'existaient que sous forme d'ébauches dans des documents académiques.
Aujourd'hui, le ministre des Finances américain Scott Bessent a publiquement indiqué que les stablecoins atteindront bientôt l'échelle de 2 000 milliards de dollars ; Larry Fink, PDG de BlackRock, assure que tous les actifs finiront par être tokenisés ; et Hyperliquid a passé un accord avec ICE, la maison-mère de la Bourse de New York, pour introduire les contrats perpétuels on-chain sur les marchés de capitaux américains.
Si vous avez cru que la technologie crypto finirait par remodeler intégralement le système financier mondial, les faits vous donnent pleinement raison. Dès lors, pourquoi vous, acteur du secteur, ressentez-vous aujourd'hui tant d'amertume et de désespoir ?
Dès le début de ma carrière, j'ai reçu un conseil : ne rejoignez jamais une institution dont le dernier fonds sera voué à ne pas percevoir de performance fees (Carry). Ce n'est pas parce qu'elle serait incapable d'offrir un salaire fixe compétitif, mais parce que la culture d'entreprise de cette société sombrerait immanquablement dans une crise organisationnelle.
La logique fondamentale de la nature humaine est souvent fort simple : ce n'est que lorsque l'on travaille dur et gagne véritablement de l'argent que l'on peut ressentir un bonheur et une excitation authentiques. Cette règle s'applique non seulement aux entreprises individuelles, mais aussi à l'ensemble des industries macroéconomiques.
Avant d'entrer dans les détails spécifiques, je souhaite matérialiser cette sensation émotionnelle abstraite à travers un modèle financier sectoriel complet reposant sur trois états financiers majeurs : le compte de résultat, le tableau des flux de trésorerie et le bilan. Analysons maintenant les versions simplifiées de ces trois états pour l'industrie crypto.
Compte de résultat : revenus protocolaires robustes mais répartition très inégale
Dans le compte de résultat, concentrons-nous temporairement sur les revenus d'exploitation du secteur entier. La majeure partie des coûts opérationnels directement liés à ces revenus se dirige in fine vers divers talents et participants du secteur, notamment les ingénieurs logiciels, les équipes Business Development, les validateurs de nœuds et les cabinets d'audit de sécurité.
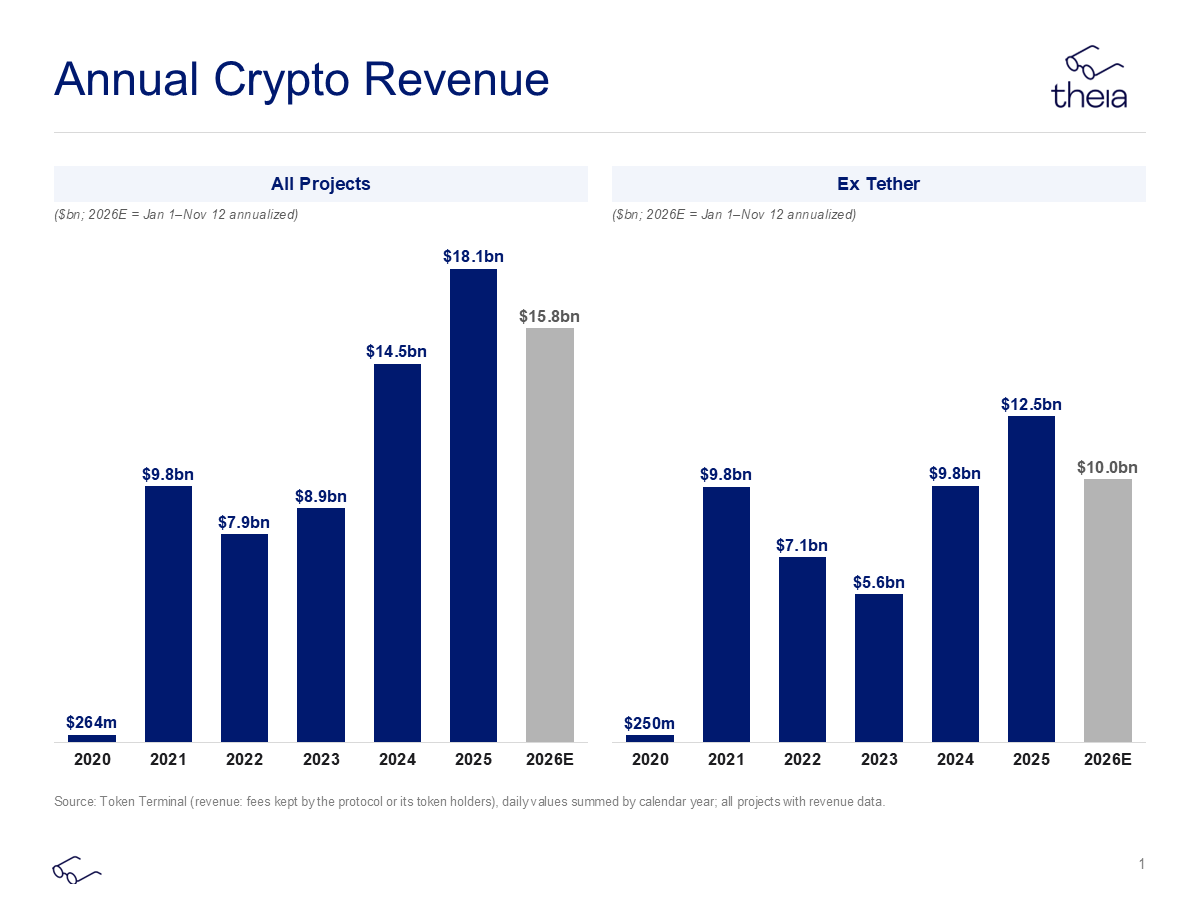
En termes de revenus d'exploitation, la performance du secteur crypto n'est en réalité pas si mauvaise : depuis 2021, le chiffre d'affaires annuel global a augmenté d'environ 8 milliards de dollars ; même en excluant les profits colossaux de Tether, les revenus du secteur n'ont diminué que légèrement d'environ 3 milliards de dollars par rapport à l'année de référence.
Il convient de noter que les variations du bilan causées par la volatilité extrême des prix des actifs, bien qu'intégrées traditionnellement au compte de résultat via la ligne du bénéfice net, seront ici réservées exclusivement à notre dernière section afin d'y analyser en profondeur ce facteur déterminant dans le cadre du bilan consolidé du secteur.
Tableau des flux de trésorerie : rigidité salariale provoquée par le reflux du capital-risque
Un tableau des flux de trésorerie standard englobe généralement trois volets principaux : les flux opérationnels, les flux d'investissement et les flux de financement.
Dans notre modèle simplifié, et conformément à nos discussions précédentes, le flux opérationnel peut être confortément remplacé par les revenus d'exploitation du secteur. Les flux d'investissement revêtent une importance capitale dans les secteurs à forte intensité capitalistique, mais ils ont peu d'impact sur l'industrie crypto, car les protocoles on-chain ne supportent pratiquement aucun investissement matériel lourd (Capex).
Ce sont les flux de financement qui constituent la variable centrale dictant la perception du secteur. Historiquement, la rémunération de la vaste majorité des acteurs crypto, leurs bureaux luxueux et leurs déplacements professionnels dépendaient fondamentalement d'un afflux continu de capitaux de capital-risque (dollars VC).
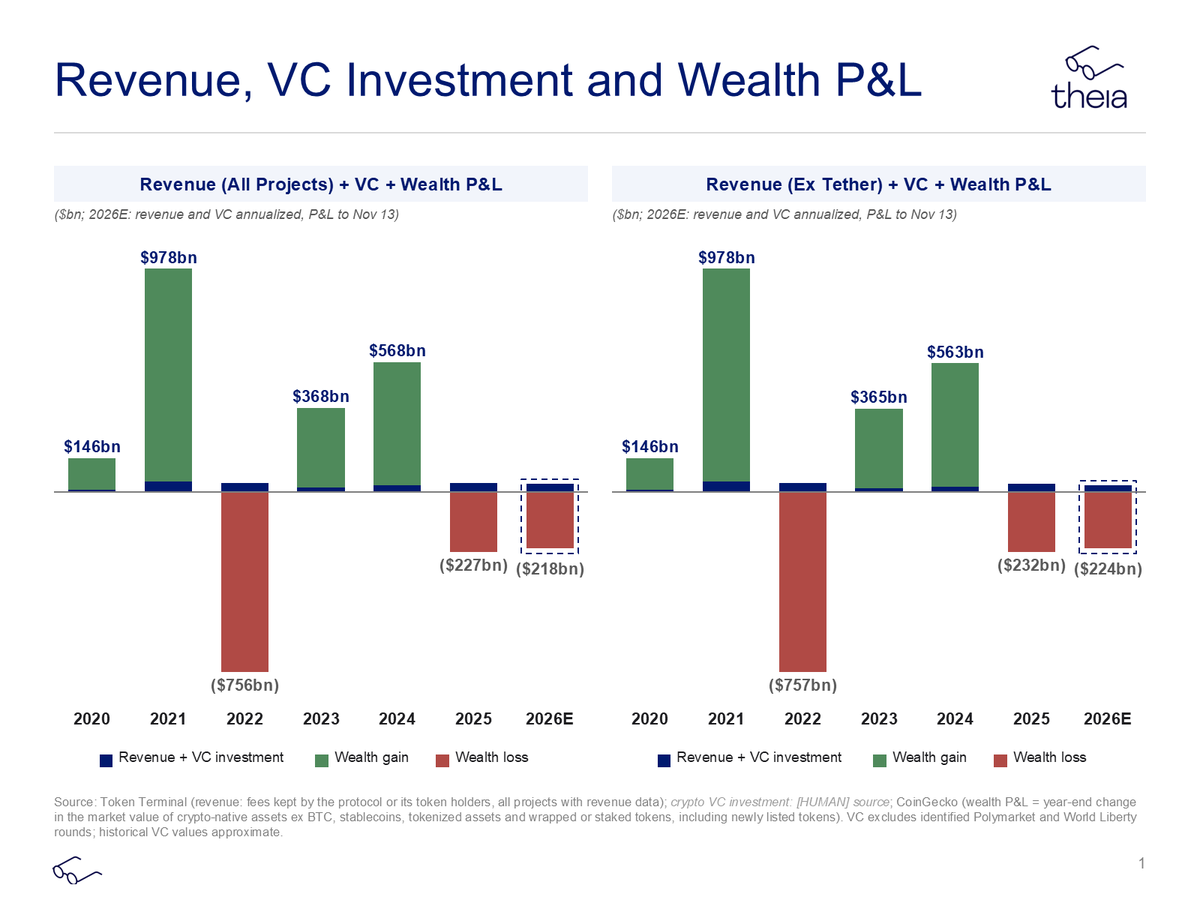
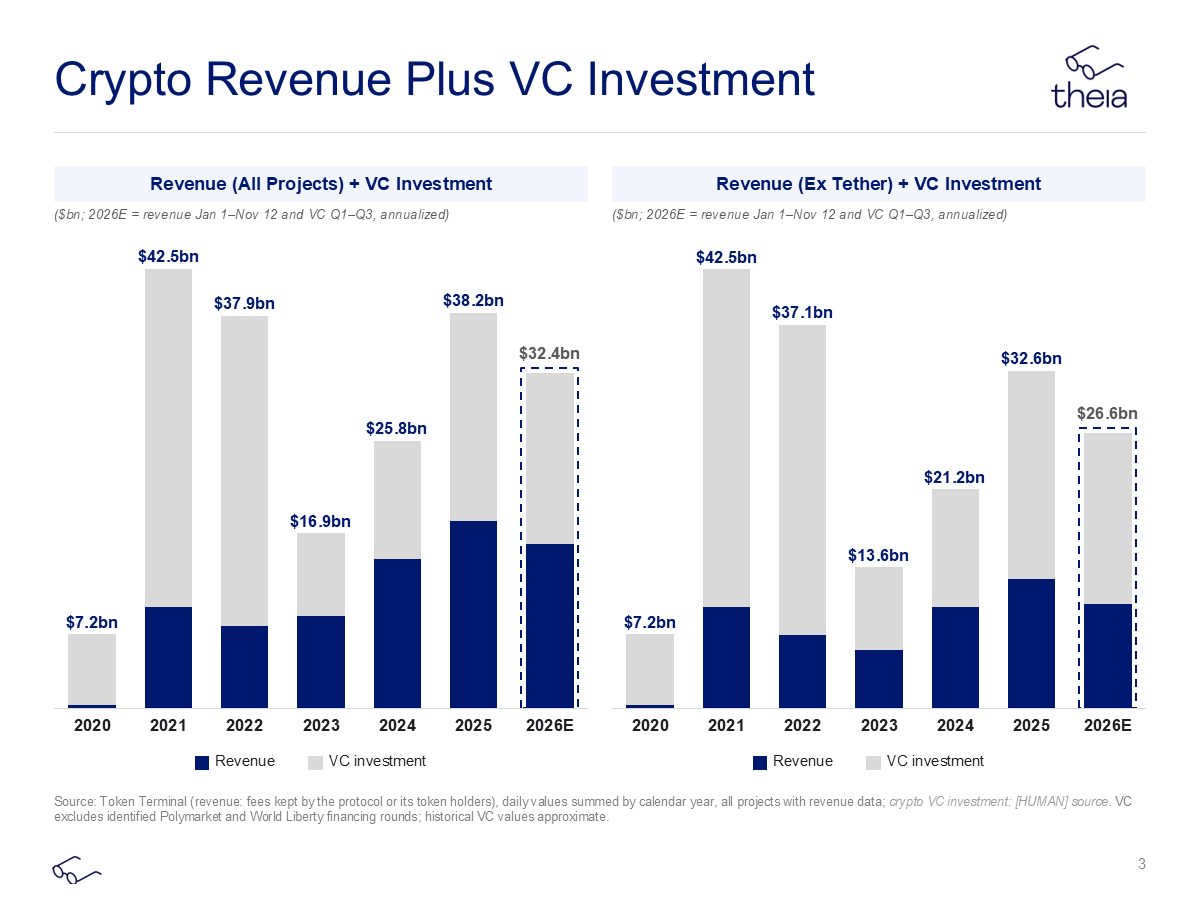
En additionnant les revenus réels des protocoles du secteur et les flux nets de capitaux VC externes, nous obtenons le flux total réel entrant chaque année dans l'écosystème crypto, destiné à payer les salaires, les locaux, les auditeurs, les conseils stratégiques, les chasseurs de tête et les nœuds validateurs. Une fois toutes les dépenses déduites, ce qui subsiste constitue le profit réservé aux investisseurs.
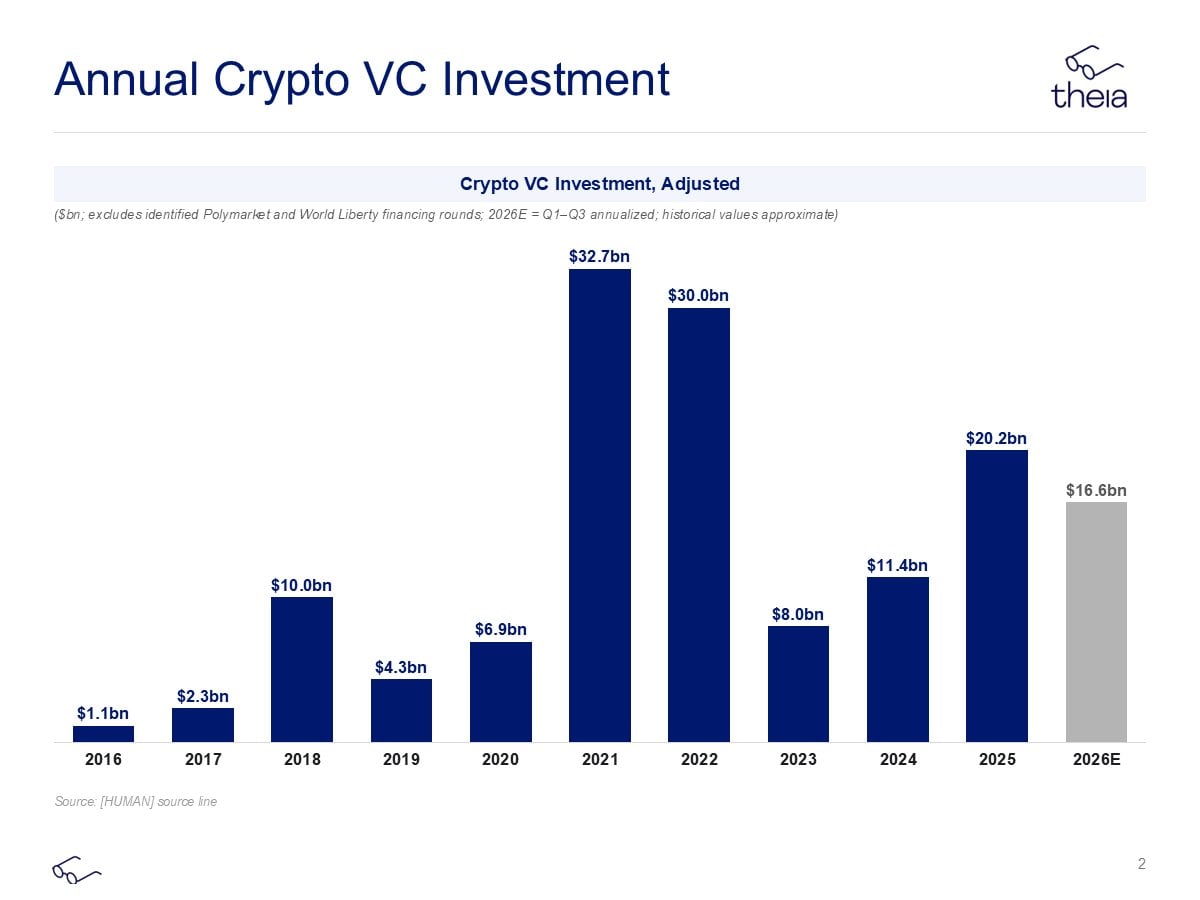
Les données sont claires : comparé aux sommets frénétiques de 2021 et 2022, le flux de trésorerie externe net annuel injecté dans l'industrie crypto a chuté d'environ 15 milliards de dollars (Tether est également exclu ici, car ses flux restent intrinsèquement enfermés dans son propre écosystème).
Une réduction nette de 15 milliards de dollars en argent comptant aurait suffi à amputer des postes très bien rémunérés et des budgets opérationnels substantiels. Pourtant, cela n'explique toujours pas totalement pourquoi l'industrie crypto traverse actuellement un désespoir si profond, presque comparable à un effondrement résigné.
Bilan comptable : le cœur du problème et l'évaporation de 350 milliards de dollars de richesses
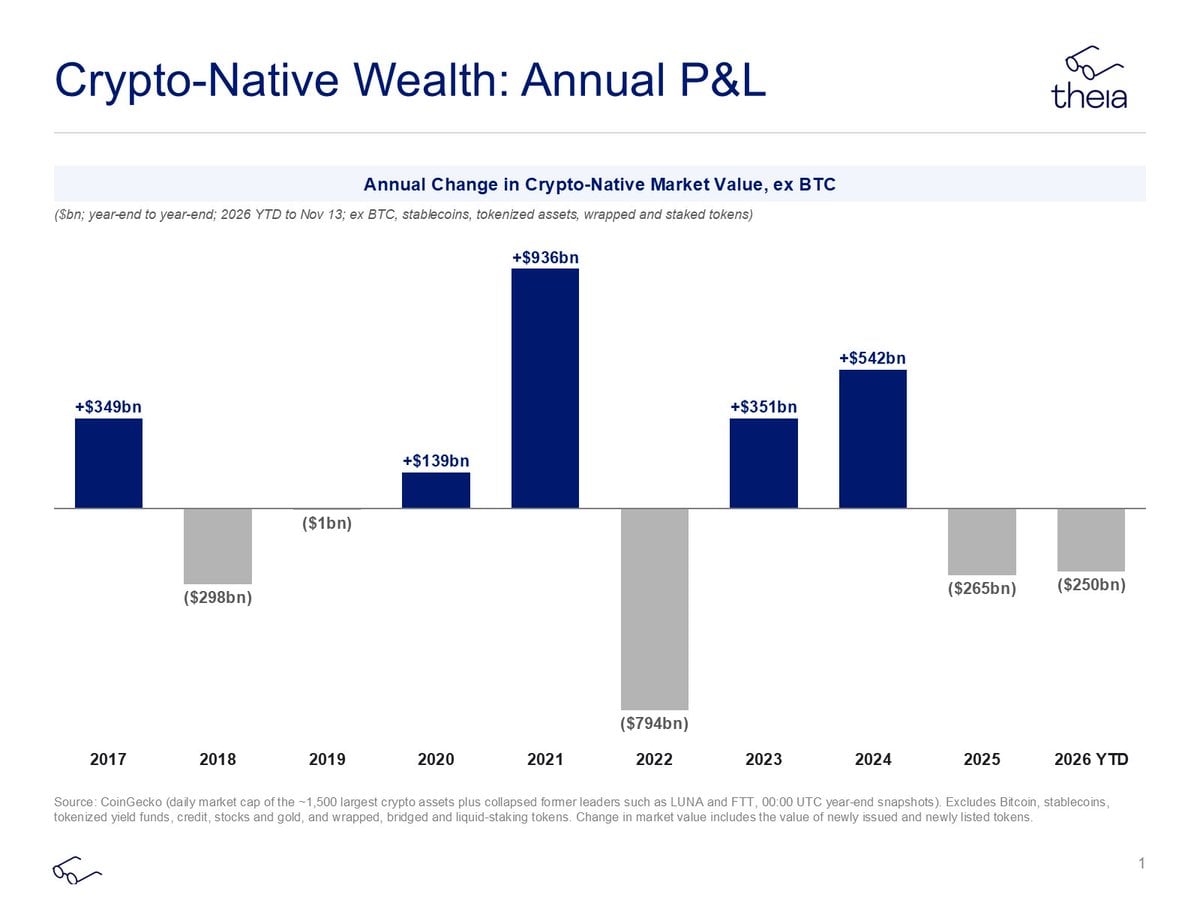
C'est ici que réside la véritable cause de la souffrance collective du secteur. Examinez attentivement cet écart mathématique stupéfiant : les entrées de trésorerie externes totales du secteur crypto cette année s'élèvent à peine à 26,6 milliards de dollars ; alors que durant la même période, les seuls actifs Ethereum (ETH) et Solana (SOL) ont fait s'évaporer environ 350 milliards de dollars de richesses sur les bilans globaux du secteur depuis octobre dernier.
L'industrie crypto est une entité extrêmement rare et singulière : sa capitalisation boursière comptable figure au bilan, présente dans des proportions astronomiquement disproportionnées par rapport à ses flux de trésorerie opérationnels quotidiens réels.
Aucune extension de tokenisation sur le marché actions américain traditionnel ni aucune croissance marginale des prélèvements sur stablecoins ne pourrait combler cette perte massive de 350 milliards de dollars inscrite au bilan.
Pour combler l'effondrement de la valeur des actifs Ethereum et Solana en ne misant que sur la croissance des revenus des protocoles, il faudrait multiplier par 35 la taille du chiffre d'affaires global du secteur, ce qui reviendrait à créer ex nihilo 350 super-vaches à lait de l'envergure de Hyperliquid on-chain.
Lorsque vous placez tous ces chiffres côte à côte dans un même coordinateur graphique, la lumière se fait : l'état de santé du bilan consolidé du secteur est la seule force primordiale qui gouverne réellement le destin et les fortunes de chacun.
Je suis convaincu que la méthode la plus efficace pour saisir la réalité sous-jacente d'un secteur consiste à explorer sur le long terme l'évolution dynamique de ses trois états financiers, en particulier afin de clarifier les boucles de circulation des capitaux (qui retire le capital, qui réinvestit pour relancer, et où finissent réellement les fonds). Ce cadre d'analyse s'applique tout autant aux géants technologiques de la Silicon Valley, au capital-investissement américain ou encore au boom de l'IA.
Bien que le traitement des états financiers du secteur crypto dans cet article adopte une perspective épurée, je demeure persuadé qu'elle suffit à expliquer la toile de fond réelle du marché actuel : la raison pour laquelle tout le monde s'enfonce dans la tristesse et la détresse est purement due à la chute des cours et à la contraction extrême des capitaux comptabilisés.
Perspectives 2027-2028 : deux voies pour sortir du désespoir
Bien que l'expérience du terrain soit rude, nous avons de solides raisons de rester optimistes. Premièrement, la phase la plus violente de désamorcage des bulles est très probablement derrière nous : les protocoles on-chain de qualité sont désormais évalués selon des multiples raisonnables et rationnels, tandis que les jetons narratifs hérités d'une ancienne ère, tels que Cardano (ADA), ont vu leur capitalisation totale passer d'un pic de 80 milliards de dollars à un plancher assaini de seulement 5 milliards de dollars.
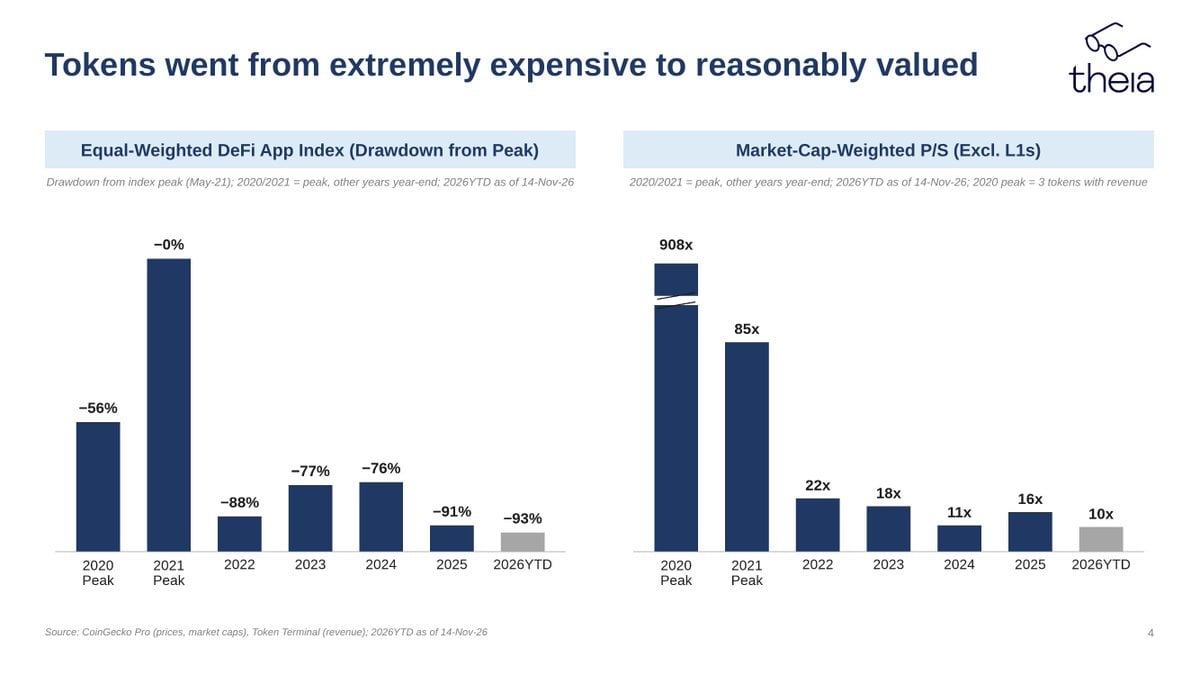
La première voie pour franchir ce cycle actuel prolongé de désespoir réside dans la promotion active de jetons générateurs de revenus (Revenue-generating Tokens) capables de créer leurs propres flux et d'en assurer le partage.
Même si l'effort pur en revenus d'exploitation nécessaire pour compenser une perte de richesse de 350 milliards de dollars nécessiterait 350 entités similaires à Hyperliquid, sous l'effet multiplicateur de valorisation des actifs, nous n'avons en réalité besoin que de quelques rares jetons, à l'image de HYPE, disposant d'une réelle capacité génératrice de cash-flow, pour restructurer l'actif du bilan et ramener la valeur nette consolidée du secteur à son meilleur niveau de 2024.
La seconde voie, plus directe, passe par une reprise supplémentaire de 350 milliards de dollars de capitalisation globale pour les actifs natifs centraux dotés de potentiel de réserve de valeur (tels que BTC, ETH, SOL et ZEC).
Pour Bitcoin, cela représenterait simplement une marge de hausse d'environ 30 % (bien entendu, si l'on exclut les petits épargnants extérieurs purs investissant via ETF ainsi que les vrais holders qui ne réinjectent pas dans l'écosystème, le secteur pourrait avoir besoin d'une appréciation du bitcoin supérieure à 60 % pour fournir une liquidité extravasée).
Ou bien miser sur une nouvelle offensive d'Ethereum et de Solana vers leurs plus hauts historiques (ATH). Cette hypothèse peut sembler banale, mais face à la logique implacable des mathématiques financières, seul un retour effectif des capitaux pourra résoudre la crise profonde des bilans.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @TheiaResearch