Parmi toutes les classes d'actifs cette année, le bitcoin se classe dernier avec un rendement de -22 %.
Auteur : Curry, TechFlow
Note TechFlow :
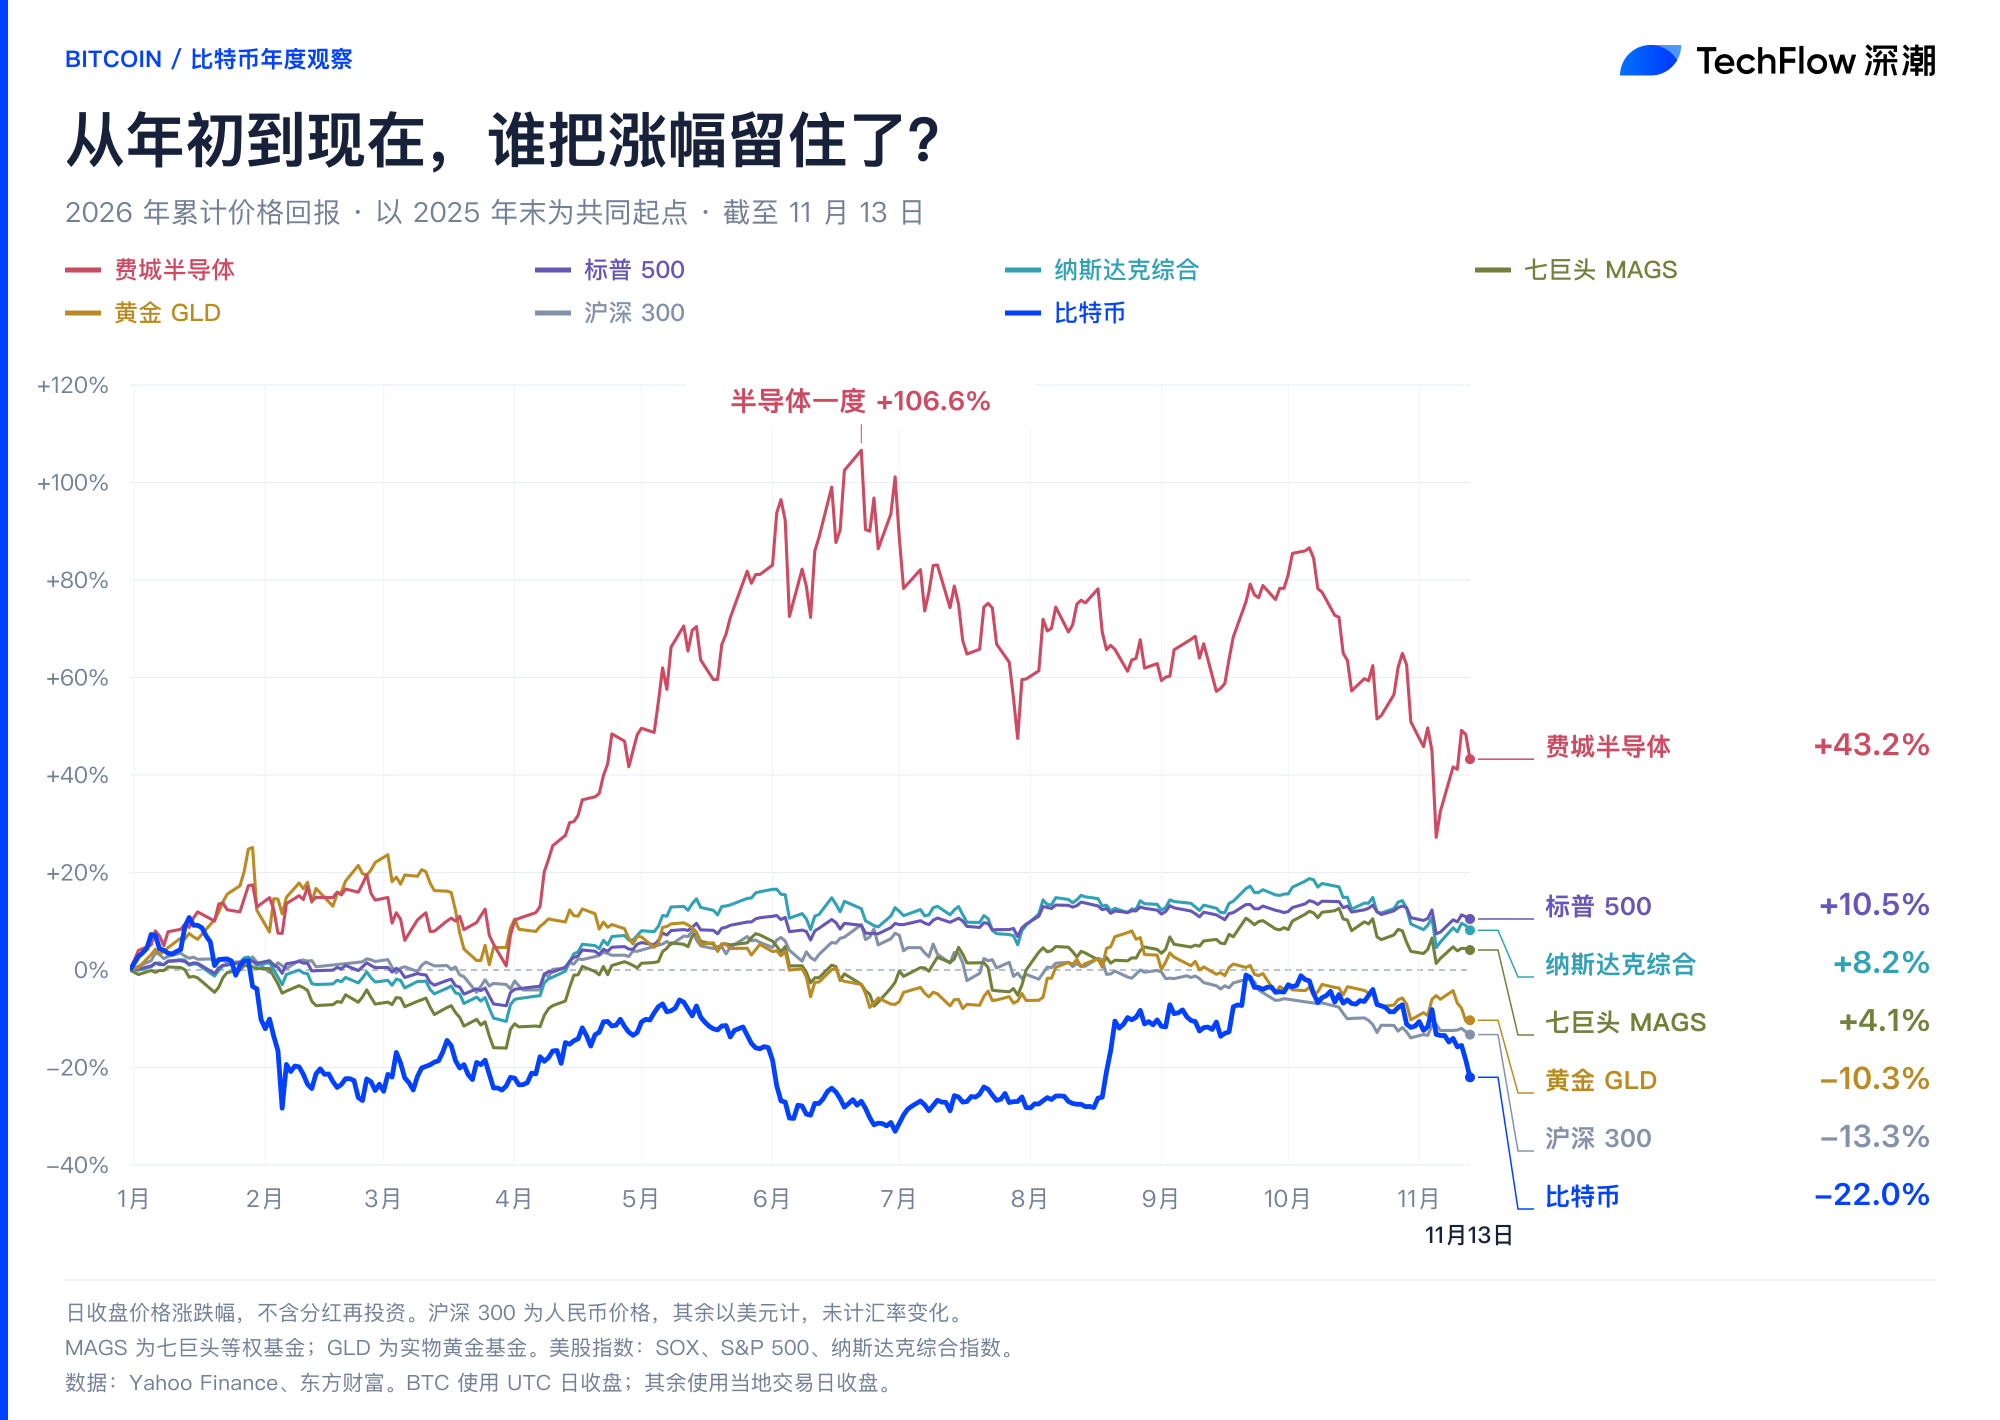
Selon le palmarès des rendements des grandes classes d'actifs au 13 novembre 2026, l'écart le plus flagrant n'est pas celui entre les actions américaines et chinoises, mais bien entre le secteur des semi-conducteurs et le bitcoin. Après avoir atteint un pic de +106 % au milieu de l'année, l'indice Philadelphie Semi-conducteurs a connu une correction brutale, tout en conservant une performance cumulative de +43,2 %. Les indices S&P 500 et Nasdaq Composite ont également maintenu solidement des rendements positifs compris entre 8 % et 10 %.
Le seul actif sur lequel on misait tant, le bitcoin, a chuté après une remontée éphémère vers zéro en septembre, terminant en dernière position parmi les actifs majeurs avec -22,0 %. Cela signifie que le bitcoin n'a pas servi d'amplificateur pour le rallye technologique ; au contraire, dans un marché volatil dépourvu de flux de capitaux continus, il est devenu le premier actif que les investisseurs ont liquidé pour récupérer leur trésorerie.
Si vous avez conservé votre bitcoin jusqu'à la mi-novembre et observez à nouveau les courbes de rendement des différentes classes d'actifs cette année, il est difficile de rester impassible.
Depuis le début de l'année, la scène la plus spectaculaire du marché s'affiche clairement sur le graphique ci-dessous :
Lui qui menait le peloton, l'indice Philadelphie Semi-conducteurs, a connu une envolée vertigineuse de 106,6 % au milieu de l'année avant de se faire impitoyablement diviser par deux. Malgré cette chute, sa performance comptable affichait toujours +43,2 % au 13 novembre.
Et le bitcoin ? Non seulement il n'a pas capté cette liquidité, mais il a principalement nagé à contre-courant pendant la quasi-totalité de l'année.
Il est tombé sous la ligne de zéro en février, a traîné près du plancher au milieu de l'année, a réussi à remonter vers le point neutre entre septembre et octobre, promettant de briser la stagnation, avant de subir un nouvel effondrement abrupt en novembre. Le cumul des pertes s'alourdit alors à -22,0 %, le reléguant au dernier rang de tous les actifs majeurs.
Même le CSI 300, souvent critiqué pour sa faiblesse (-13,3 %), et l'ETF Or GLD, en retrait ces derniers mois (-10,3 %), affichent de meilleures performances à son égard.
La stratégie initiale de nombreux détenteurs de cryptos au début de l'année était simple : si les actions US montent et que l'IA explose, les cryptomonnaies, en tant qu'actifs à haute bêta, devraient logiquement offrir des multiplicateurs encore plus impressionnants. La réalité, elle, s'avère particulièrement ironique : la forte élasticité s'est bel et bien réalisée, mais uniquement à la baisse.
Chez les semi-conducteurs, la correction est une digestion des valorisations ; chez le bitcoin, le recul traduit une disparition des acheteurs
Pourquoi, dans cette même montagne russe, le secteur des semi-conducteurs parvient-il à conserver ses gains tandis que le bitcoin les restitue intégralement ?
La différence fondamentale réside dans la présence ou non de supports concrets et matériels.
Le parcours de l'indice Philadelphie Semi-conducteurs cette année illustre parfaitement le profit industriel massif et les jeux psychologiques du marché. Au premier semestre, les géants mondiaux se sont rués sur les capacités de calcul, plaçant leurs commandes dans les chaînes d'approvisionnement matériel jusque dans deux ans et faisant exploser les valorisations. Au second semestre, le marché a commencé à douter de la vitesse de commercialisation des grands modèles, provoquant un dumping collectif des bénéfices qui a effacé plus de 60 points de pourcentage. Pourtant, malgré cette correction ahurissante, ce secteur repose sur les dépenses en capital de dizaines, voire de centaines de milliards de dollars des principaux constructeurs technologiques. Tant que les livraisons se poursuivent, il dispose d'un plancher opérationnel infranchissable.
Le bitcoin, lui, manque précisément de ce type de plancher.
Entre 2024 et 2025, grâce à l'adoption des ETF physiques, les « vieilles bourses » de Wall Street ont acquis leurs positions de base essentielles. Désormais en 2026, les dividendes macroéconomiques d'un assouplissement quantitatif massif tardent à se matérialiser. Parallèlement, l'écosystème crypto manque de nouveaux récits capables de casser les barrières et de verrouiller la liquidité. Le flux net entrant des ETF se réduit progressivement d'un fleuve déchaîné à un ruisseau saisonnier.
Dès lors qu'il n'y a plus d'acheteurs continus sur le marché, une forte bêta se transforme en une érosion progressive. En période favorable, c'est l'accélérateur des bulles que chase les capitaux ; en revanche, dans un jeu de stock limité, il devient un ticket que chacun souhaite céder aux meilleurs prix. Le rebond de septembre semblait puissant, mais sans afflux de capitaux extérieurs, le moindre signal négatif, combiné aux vols sur les plateformes d'échange centralisées (CEX) ou aux craintes liées au calcul quantique, suffit à remettre les pendules à l'heure.
Ni actif de couverture, ni ombre technologique
Pire que de finir dernier en termes de performance, c'est la perte de clarté de la place du bitcoin dans les stratégies d'allocation d'actifs.
Ces dernières années, l'écosystème crypto affectionnait deux étiquettes pour désigner le bitcoin : l'« or numérique », censé protéger contre l'inflation et servir de refuge ; et l'« ombre actionnelle à haute élasticité », destinée à capter la prime de liquidité macroéconomique.
Pourtant, en observant la courbe de cette année, ces deux attributs sont systématiquement démentis.
Lorsque les géants technologiques tiraient l'indice Nasdaq (+8,2 %) et le S&P 500 (+10,5 %) vers de nouvelles hauteurs volatiles, le bitcoin non seulement ne les a pas suivis, mais a surtout tendance à stagner durant les phases euphoriques des tech. Si certains y voient une projection sectorielle, les véritables flux technologiques affluent massivement vers Nvidia et les fonderies, sans aucune débordement significatif vers la chaîne de blocs.
Si on prétend qu'il s'agit d'or numérique, il convient de noter qu'en novembre, alors que les actifs mondiaux contractaient collectivement face aux ajustements des attentes macroéconomiques et que l'or subissait lui-même une chute brutale, le bitcoin baissait plus vite et plus violemment que tout autre actif.
En résumé, une fois intégré par Wall Street, le bitcoin n'a pas été traité comme un havre sûr, mais plutôt comme un outil de liquéfaction privilégié : le plus liquide, ouvert 24h/24 et capable d'être monétisé instantanément.
Lorsque les institutions font face à des appels de marge sur d'autres marchés ou doivent verrouiller leurs bénéfices annuels, le premier actif vendu en week-end et en soirée est précisément le bitcoin.
Cela signifie que la crypto a enfin gagné ses galions institutionnels ; mais lorsqu'elle est dressée par les vieilles bourses, elle ne sert pas à partager le gâteau, bien au contraire : elle est régulièrement choisie pour payer l'addition en premier.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow