BofA Hartnett : le dollar « détruit tout », restez prudents avant sa baisse
Auteurs : Bao Yilong, Ye Zhen, Wallstreetcn
L'envolée constante du dollar resserre la liquidité mondiale et se transforme en « boule de destruction » des marchés financiers, freinant les actifs à risque mondiaux ainsi que les matières premières, rendant leur entrée sur le marché temporairement difficile.
C'est l'analyse de Michael Hartnett, directeur principal de l'évaluation stratégique chez Bank of America, dans sa nouvelle édition du rapport « Flow Show ». Selon lui, le marché fait face à trois contradictions majeures : le cycle de resserrement de la Fed n'est toujours pas terminé, le soutien gouvernemental au marché érige une barrière contre les vendeurs à découvert, et l'effet de richesse des consommateurs aisés soutient l'économie. Cela signifie qu'il n'est actuellement ni judicieux d'acheter par suivi de tendance sur les actifs à risque, ni aisé de les vendre à découvert sans risque.
Hartnett repousse encore sa cible haussière de fin d'année. Initialement, il s'attendait à ce que le marché amorce une hausse de fin d'année après les élections de mi-mandat et avant l'Action de grâce, mais des données sur l'emploi bien supérieures aux attentes, une inflation qui reste élevée pendant trois mois consécutifs et les commentaires d'un responsable de la Fed évoquant un relèvement des taux de 50 points de base ont complètement perturbé ce calendrier. Ce n'est qu'en attendant une baisse simultanée des prix du pétrole, des rendements obligataires américains et du dollar que des signaux d'achat apparaîtront, ce qui pourrait prendre jusqu'au printemps prochain.
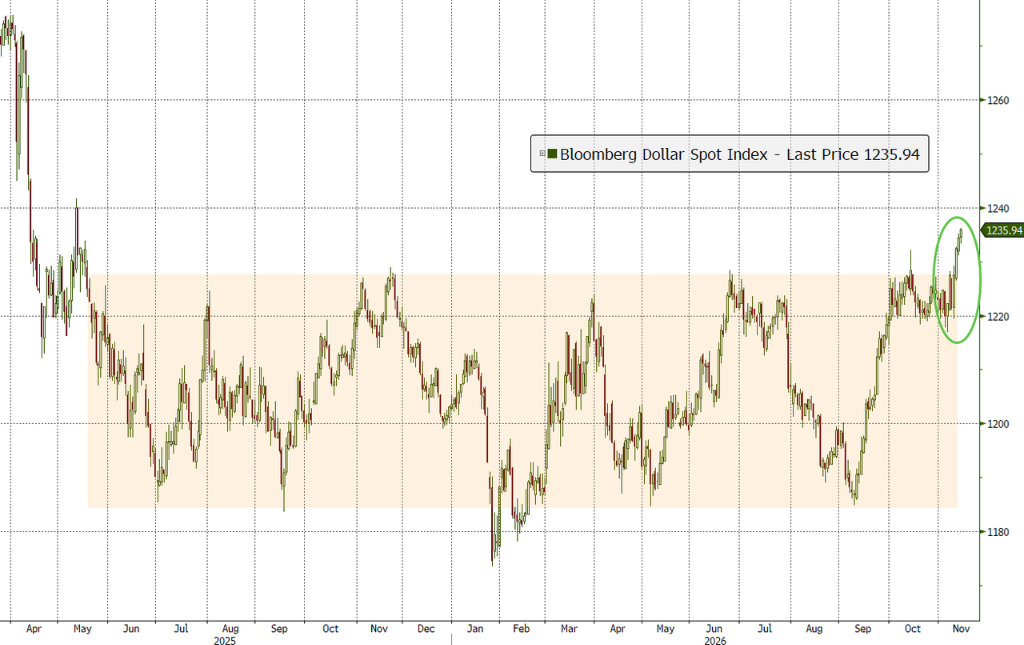
Vendredi dernier, l'indice dollar s'est clôturé à 103,42, son plus haut niveau de l'année. Hartnett le qualifie de « boule de destruction » de la liquidité mondiale ; le renforcement continu du dollar couplé à une chute de l'or sous les 4000 dollars signifie, dans son cadre analytique, que la liquidité mondiale se contracte.
Dans ce contexte, il reporte la fin du cycle mondial de relèvement des taux à la réunion du FOMC d'avril prochain et maintient sa position baissière sur les actifs à risque jusqu'après le pic attendu du dollar au printemps suivant.
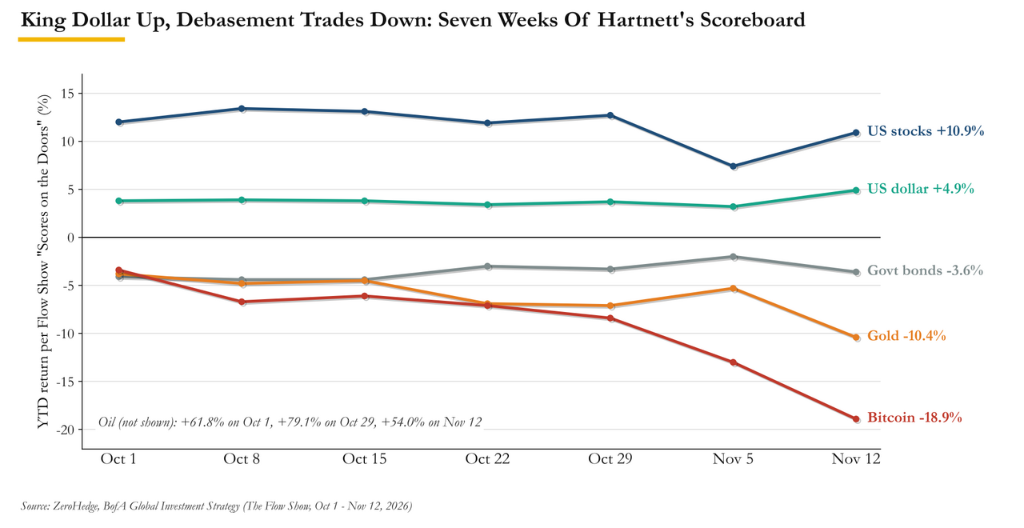
S'agissant des impacts sur les marchés, la force actuelle du dollar a déjà lourdement pesé sur de nombreuses classes d'actifs : l'or perd 10,4 % sur l'année, le Bitcoin recule de 18,9 %, les obligations d'État baissent de 3,6 % annuellement et les obligations des marchés émergentes enregistrent des sorties de capitaux de 1,5 milliard de dollars sur une seule semaine.
Le dollar devient « boule de destruction », contraction globale de la liquidité
La force du dollar constitue la variable centrale du marché cette semaine.
Après quatre sessions de hausse consécutive, l'indice dollar s'est établi vendredi à 103,42, son plus haut annualisé. Le yen a frôlé le seuil des 160 déclenchant une intervention verbale des autorités de Tokyo, l'or a perdu 4,7 % sur la semaine pour se placer autour de 3 874 dollars, revenant sous les 4 000 dollars pour la première fois depuis plusieurs mois, tandis que le Bitcoin glisse sous la barre des 70 000 dollars.
La logique de Hartnett est simple : un bond du dollar couplé à une chute de l'or sous les 4 000 dollars équivaut à un signal de retrait de la liquidité mondiale.
Dès le 3 octobre, lorsqu'il conseillait à ses clients d'augmenter leurs positions obligataires, il utilisait déjà cet indicateur comme référence, précisant qu'il maintiendrait une posture défensive tant que le dollar n'aurait pas atteint son sommet. Six semaines plus tard, le dollar ne baisse pas mais au contraire monte, reportant désormais son objectif de pic à février-mars de l'année prochaine.
Cette analyse fait écho aux prévisions de l'équipe devises de Goldman Sachs. Selon Bloomberg, les stratèges Kamakshya Trivedi et Michael Cahill anticipent dans leur perspective pour 2027 que le cours EUR/USD chutera à 1,08 dans les trois prochains mois avant de remonter à 1,15 fin 2027, soulignant que le dollar pondéré par le commerce est actuellement surévalué d'environ 13 % par rapport à sa moyenne historique.
Les deux institutions estiment que la dynamique perturbatrice du dollar précédera toute période de détente.
Les trois conditions d'entrée sont toutes manquées, le point de retournement repoussé au printemps prochain
Hartnett fixe trois préalables à un regain d'appétence pour le risque : un prix du brut WTI sous les 70 dollars, un rendement du Treasury 10 ans inférieur à 4,5 % et un début de déclin du dollar. À la clôture de vendredi, aucune de ces trois conditions n'était remplie.
En ce qui concerne les prix énergétiques, le WTI doit encore baisser d'environ 21 % pour franchir le seuil des 70 dollars, seuil déjà ajusté à la baisse depuis les 80 dollars d'il y a une semaine. Le Brent avait temporairement perdu les 90 dollars lundi avant de rebondir sous l'impulsion de discours géopolitiques, clôturant le week-end aux alentours de 89 dollars.
Du côté des obligations américaines, le rendement du Treasury 10 ans a terminé à 5,15 % vendredi, enregistrant une progression hebdomadaire d'environ 28 points de base, ne le séparant plus que d'un pas de son plus haut pluridécennal. Les adjudications des bons du Trésor à 3, 10 et 30 ans ont toutes affiché des écarts terminaux positifs. Réduire ce rendement de 65 points de base s'avérera extrêmement difficile, surtout alors que la Fed délibère sur une hausse de 25 ou 50 points de base en décembre.
Concernant le dollar, la dynamique actuelle va à l'encontre des conditions d'entrée, avec un nouveau plus haut annuel et un pic projeté entre février et mars prochains.
Parallèlement, la pression inflatonniste se poursuit. Le membre du Conseil de la Fed, Christopher Waller, a laissé entendre une hausse des taux de 50 points de base en décembre, tandis que Goldman Sachs intègre désormais un relèvement en mars prochain à ses scénarios de base. Selon l'enquête NFIB d'octobre, la proportion des petites entreprises prévoyant une augmentation de prix culmine à son niveau le plus élevé depuis juillet 2022, un indicateur historiquement corrélé à un taux d'inflation d'au moins 3 % à 4 %. Hartnett souligne également que l'objectif d'inflation de 2 % de la Fed n'avait été atteint qu'en février 2021, soit il y a maintenant 67 mois.
Pourquoi le marché boursier résiste-t-il ? Effet de richesse et plancher politique
Malgré un contexte macroéconomique semé d'embûches, l'indice S&P 500 conserve sa dynamique haussière.
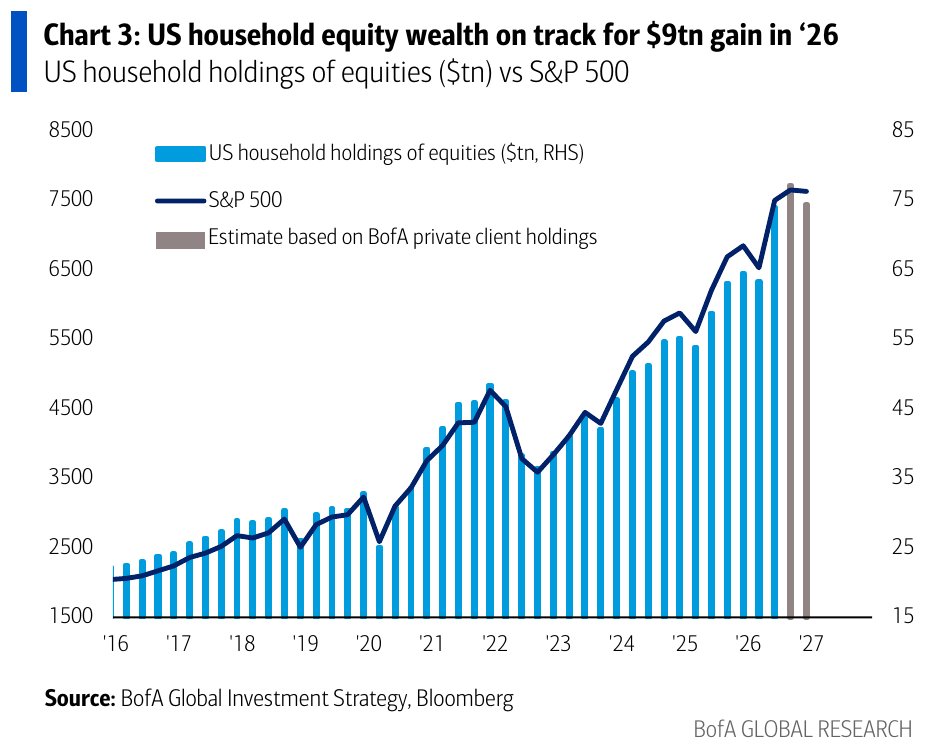
Hartnett explique cette résistance boursière par deux dimensions. Premièrement : « Pourquoi ne pas épargner ? ». D'après les données de Bank of America, depuis janvier 2025, la fortune boursière des ménages américains a progressé de 19 000 milliards de dollars, atteignant un total de 74 000 milliards. La consommation représentant 70 % du PIB américain, la forte propension à dépenser des catégories aisées détenant d'importants portefeuilles actions rend peu probable un enfoncement profond de l'économie dans une récession.
Dans un second temps : « Pourquoi vendre à découvert ? ».
Les récentes turbulences sur les marchés asiatiques ont poussé plusieurs gouvernements à intervenir concrètement. Selon les informations, des régulateurs ont mis en place des restrictions sur les ventes à découvert, suspendu certaines règles de marge et constitué un fonds de stabilisation de 15 milliards de dollars. Sur le marché chinois, les fonds actions ont enregistré des entrées nettes de 88 milliards de dollars durant cinq semaines consécutives. La conviction des décideurs de traiter le marché boursier comme « trop grand pour faire faillite » étaye l'appétit d'achat des investisseurs particuliers en valeurs technologiques.
Les attentes de « prospérité » constituent le dernier rempart
Hartnett rappelle que le consensus de mai dernier avait massivement parié sur un scénario de « non-atterrissage, absence de hausse des taux, maintien des dépenses d'investissement dans l'IA et victoire écrasante des démocrates », prédictions largement erronées. La dernière croyance haussière survivante sur les marchés repose désormais sur l'hypothèse de « prospérité », soit une croissance du PIB nominal de 5 % à 6 % en 2027 et une progression des bénéfices du S&P 500 supérieure à 15-18 %.
Il craint toutefois une révision à la baisse de ces hypothèses. Le stratège actions principal de Goldman Sachs, Peter Oppenheimer, anticipe dans sa perspective 2027 une croissance des bénéfices du S&P 500 de seulement 11 %, nettement inférieure au consensus de 18 %. Appliqué au multiple actuel d'environ 19,5 fois les bénéfices, cet écart correspondrait à un niveau d'indice autour de 7 100 points, juste au cœur de la zone de déclenchement baissier fixée à 7 000 points par Hartnett.
Goldman Sachs maintient néanmoins son objectif de cible à 8 700 points, mais cela suppose une matérialisation des bénéfices et une nouvelle expansion des valorisations, aujourd'hui freinées par le rendement de 5,15 % sur le Treasury 10 ans.
Hartnett considère comme une fenêtre d'observation cruciale les résultats de l'enquête globale Bank of America auprès des gestionnaires de fonds de novembre, prévue le 17 du mois :
- Si les attentes de « prospérité » chutent fortement et si la part de trésorerie dépasse 4,2 %, les psychologies de marché cesseront alors d'être un obstacle à l'achat ;
- Si ces mêmes attentes demeurent élevées tout en voyant la part de trésorerie baisser sous les 3,7 %, la panique ne sera pas encore assez marquée et les conditions de positionnement seront toujours absentes.
Hartnett dessine un cadre clair à double scénario pour le S&P 500. Avec le dernier niveau à 7 562 points, l'indice se situe précisément à mi-chemin entre les deux seuils déclencheurs.
Une cassure des 8 000 points serait portée par des flux d'achats réguliers sur replis, le retour du S&P 500 equal-weight à ses sommets historiques confirmant le message « actions préférées aux obligations », ainsi qu'un support technique vérifié par les obligations high yield, l'indice large cap, les titres de sociétés de courtage et TSMC restant au-dessus de leur moyenne mobile à 200 jours.
Il cite également le sommet de l'APEC à Shenzhen prévu le 18 novembre comme catalyseur potentiel, estimant que la rencontre entre les dirigeants chinois, américain et russe pourrait confirmer le pic des cours pétroliers.
Un effondrement sous les 7 000 points exposerait principalement à un manque de liquidités dû à un bond violent du dollar, ainsi qu'à une erreur de politique monétaire des banques centrales poursuivant des hausses de taux malgré un ralentissement économique. Les placements les plus vulnérables seraient les obligations high yield, les actions américaines et émergentes, les secteurs de l'énergie et de la santé, ainsi que les mega-caps de la consommation.
Si cette posture défensive se révélait infirmée, les placements susceptibles de performer fortement sur les huit prochaines semaines incluraient l'or, les obligations technologiques investment grade, les bourses japonaises et européennes profitant d'un dollar fort et de prix pétroliers bas, les actions technologiques chinoises, les micro et mid caps, les semi-conducteurs, la consommation discrétionnaire et les promoteurs immobiliers.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News