Décryptage du rapport Bernstein : en excluant son activité IA, Oracle vaut encore 133 dollars et est excessivement sous-évaluée par le marché
Auteur : Recherche Chaoxiang
Les actions d’Oracle (ORCL) ont enregistré une baisse cumulée de 41,0 % au cours de l’année, le marché accordant actuellement une valorisation négative à ses vastes activités de centres de données pour l’IA.
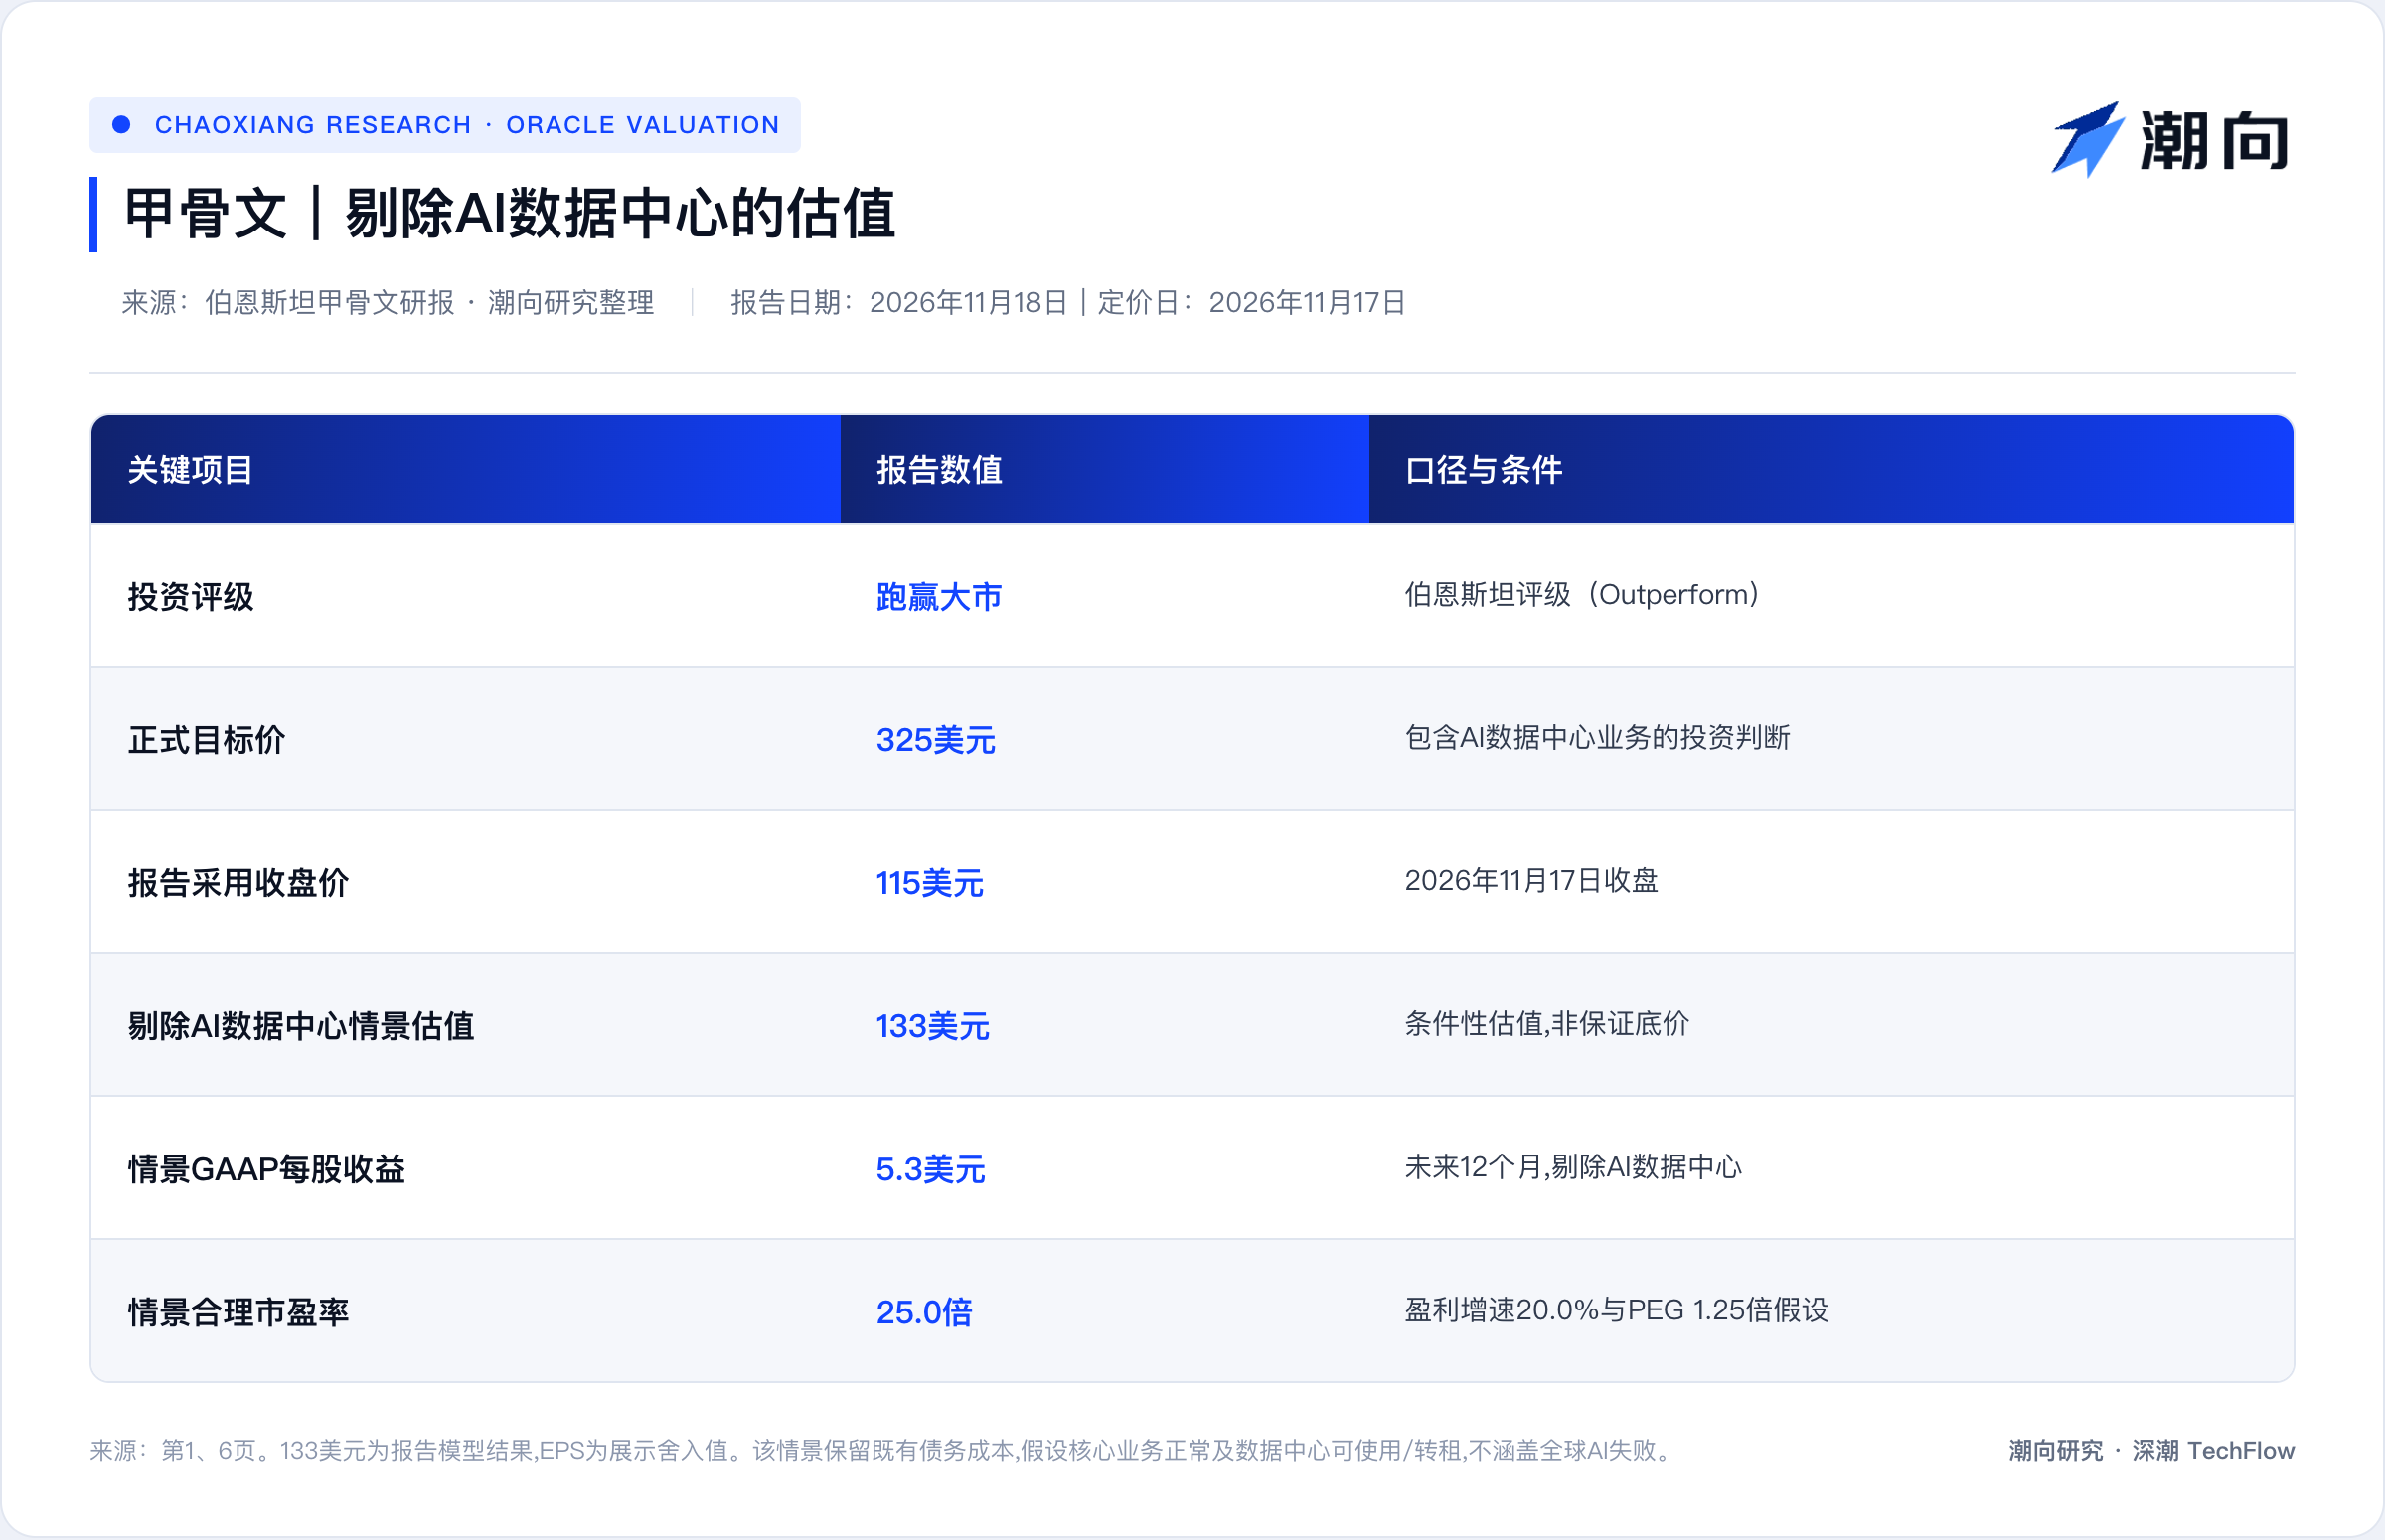
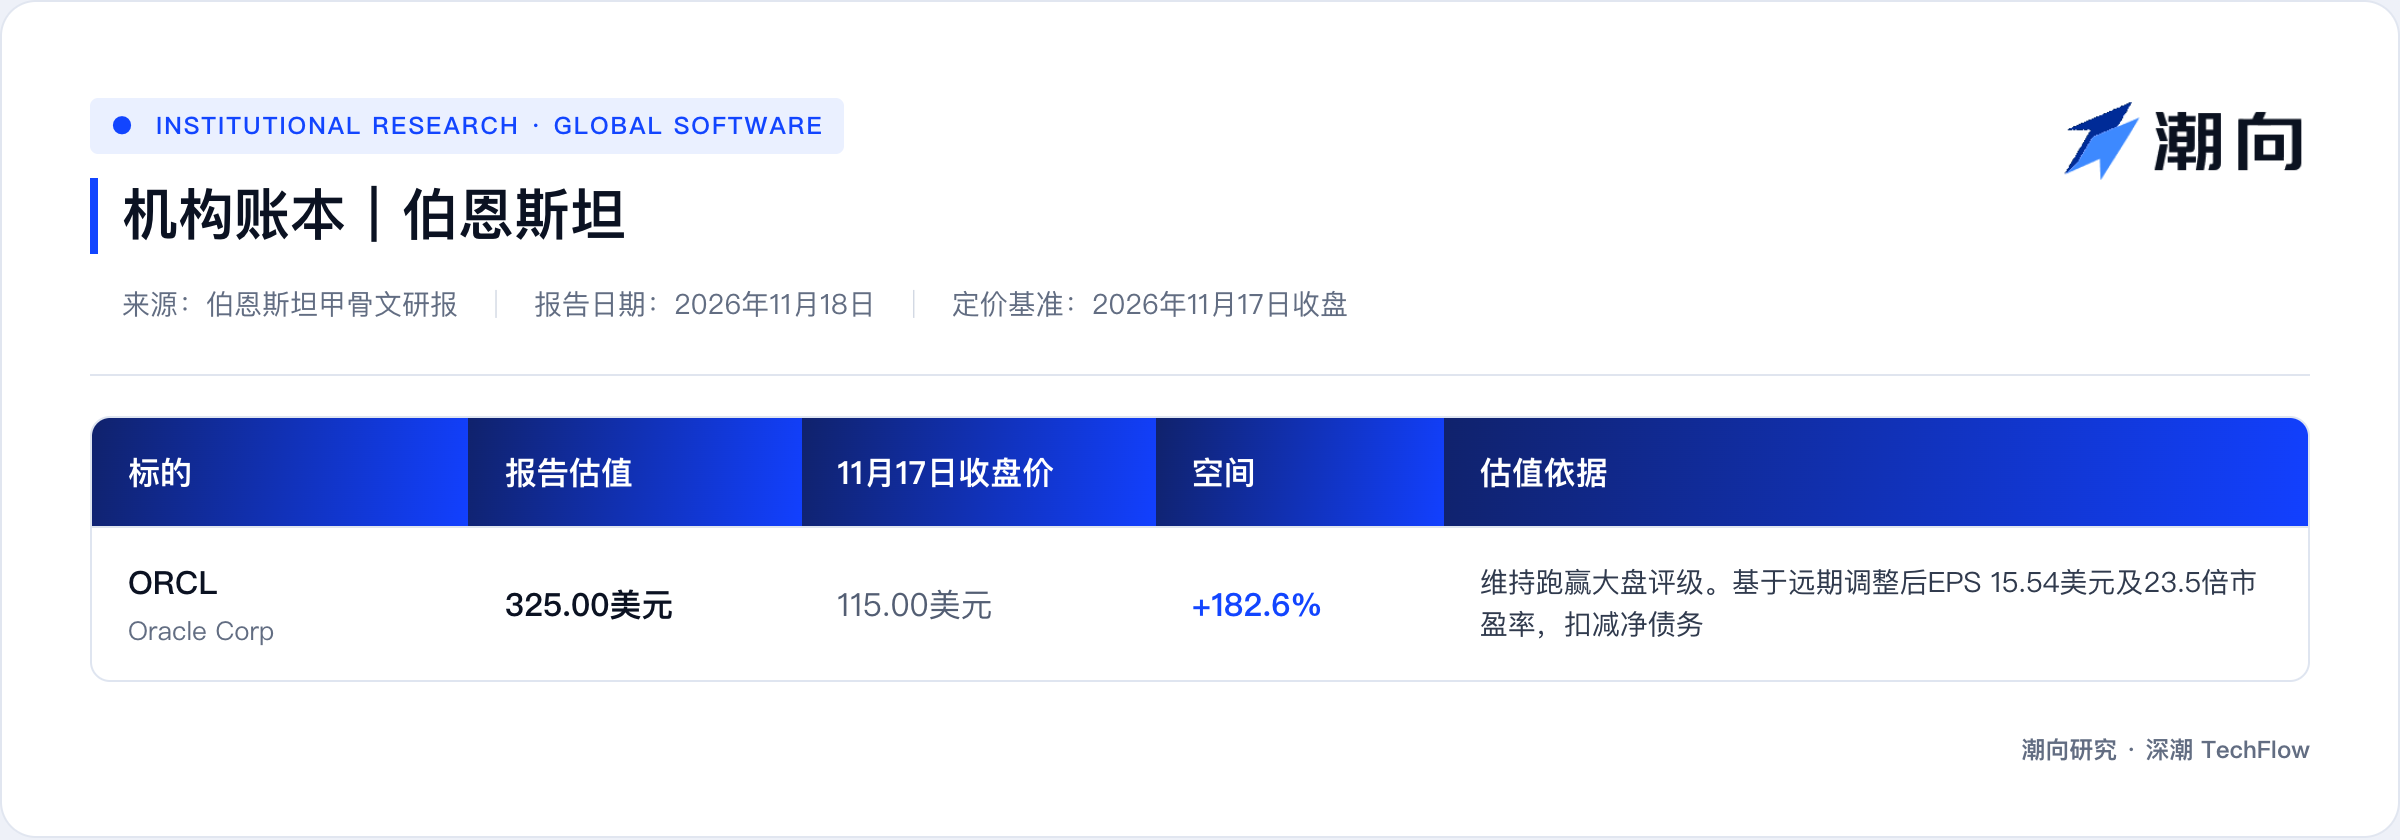
Dans un rapport approfondi publié le 18 novembre 2026, Mark L. Moerdler, responsable mondial des logiciels chez Bernstein, indique que même en supposant le défaut simultané de tous les contrats de centres de données pour l’IA, l’absence totale de valeur pour le matériel déjà acquis et la poursuite par l’entreprise du portage intégral de la dette associée, Oracle conserve une valorisation de 133 dollars uniquement grâce à ses activités traditionnelles et centrales, soit environ 16 % de plus que son dernier prix de clôture actuel de 115,00 dollars.
La banque maintient sa recommandation « Surperformer le marché » et son prix cible de 325,00 dollars sur Oracle, estimant que les probabilités actuelles penchent fortement à la hausse.
Test de résistance extrême : la valeur demeure de 133 dollars hors IA
Les craintes du marché concernant les dépenses d’investissement d’Oracle dans l’IA ainsi que la capacité de ses clients à honorer leurs engagements ont déjà repoussé le cours de l’action sous son plancher fondamental.
Pour répondre aux interrogations des investisseurs quant au « pire scénario », Bernstein a élaboré un modèle de valorisation de plancher quasi rigoureux. Ce modèle postule que tous les clients des centres de données IA, tels qu’OpenAI, Meta, Nvidia, AMD et ByteDance, font défaut immédiatement sans régler aucune pénalité, et que les revenus IA d’Oracle déjà comptabilisés pour le premier trimestre de l’exercice 2027 sont purement et simplement supprimés.
Parallèlement, il considère qu’Oracle ne peut céder ses stocks matériels en cours d’une valeur d’environ 40 milliards de dollars (serveurs, réseaux, alimentation et systèmes de refroidissement), et qu’il continuera de supporter intégralement les coûts d’intérêts de la nouvelle dette et les effets de dilution actionnariale liés à la construction de ces centres de données IA.
Même dans des conditions aussi extrêmes, les activités principales d’Oracle excluant l’IA (bases de données, applications SaaS professionnelles et services cloud CPU traditionnels) demeurent en expansion solide. Bernstein anticipe une progression régulière des recettes de ses activités non IA, passant de 61 milliards de dollars au titre de l’exercice 2026 à 98 milliards en 2030, avec une croissance annuelle composée du bénéfice par action selon les normes comptables généralement reconnues (GAAP) sur les 24 prochains mois atteignant 20,0 %.
En référence aux multiples de valorisation historiques bas de pairs logiciels tels que Microsoft, SAP, Salesforce et ServiceNow, Bernstein applique un ratio cours/bénéfice de 25,0 fois au bénéfice par action non IA estimé sur les 12 prochains mois de 5,3 dollars, aboutissant à une valorisation conservatrice du plancher de 133 dollars par action. Ce montant s’avère ainsi supérieur d’environ 16 % au dernier prix de clôture de 115,00 dollars du 17 novembre 2026 (il est légèrement inférieur aux 137 dollars projetés en février 2026, principalement sous l’effet des nouvelles émissions obligataires et des investissements matériels récents).
Des baux de 288 milliards $ et des risques matériels de 400 milliards $ maîtrisés
L’argument central des investisseurs qui vendent Oracle à découvert repose sur les engagements colossaux de location de centres de données et les risques associés aux achats de matériel.
Après avoir verrouillé près de 317 milliards de dollars d’obligations contractuelles résiduelles irrévocables (RPO) auprès de clients tels qu’OpenAI, Oracle a signé des accords de location de centres de données d’un total d’environ 288 milliards de dollars. Le marché redoute qu’en cas d’annulation de commandes par les grands comptes, ces baux irrévocables n’épuisent entièrement le cash-flow libre de l’entreprise.
Bernstein souligne que cette crainte néglige la structure échelonnée des baux ainsi que les réalités de l’offre et de la demande sectorielles. Premièrement, ces centres de données seront livrés progressivement sur les trois prochaines années jusqu’à la fin de l’exercice 2029, et non déployés en un seul bloc ; deuxièmement, chaque contrat couvre une durée de 15 à 19 ans, ce qui ramène l’exposition maximale aux sorties de trésorerie annuelles à seulement 15 à 19 milliards de dollars (atteignant un pic prévu à l’exercice 2030).
Pourquoi est-ce crucial ? Tant qu’un « hiver de l’IA » mondial caractérisé par l’obsolescence effective de l’IA générative n’éclate pas, les centres de données correctement alimentés en électricité demeurent une ressource rare. Selon les calculs de Bernstein, les dépenses mondiales en puissance de calcul pour l’inférence IA dépasseront au moins cinq fois celles consacrées à l’entraînement, et comme le taux de pénétration du marché des infrastructures cloud non IA (IaaS/PaaS) est actuellement inférieur à 50 %, Oracle pourra parfaitement réutiliser ses capacités excédentaires pour étendre ses propres services cloud ou les sous-louer à d’autres fournisseurs hyperscale.
Les risques liés aux stocks matériels sont tout aussi contrôlables. Pour générer un dollar de revenus IA annuels, Oracle doit investir environ 2,5 à 3 dollars en actifs de calcul, et le matériel est généralement acquis entre trois et six mois seulement avant la mise en service du centre de données, ce qui signifie qu’à tout instant, le volume d’investissements en capital exposé au risque ne dépasse jamais celui équivalent à un ou deux ans de CAPEX. Grâce à l’utilisation de GPU standards de l’industrie et de composants réseau et de stockage normalisés, même en cas de défaut partiel, ces équipements pourront être rapidement réaffectés aux activités cloud existantes ou revendus.
Le cash-flow positif dès 2028, prix cible de 325 dollars
Une fois dissipés les sentiments pessimistes qui alourdissent l’action, Oracle bénéficiera d’une double embellie sur sa valorisation et ses résultats.
Dans un scénario de base incluant les activités de centres de données IA, Bernstein anticipe un bond du chiffre d’affaires total d’Oracle, passant de 67,358 milliards de dollars en 2026 à 234 milliards en 2030, soit un taux de croissance annuel composé de 33 % (sur la période des exercices 2025 à 2030). Bien que l’activité IA fasse baisser la marge brute globale (en repli attendu de 66 % en 2026 à 47 % en 2030), les effets d’échelle porteront le résultat opérationnel à 80 milliards de dollars au titre de l’exercice 2030.
Le tournant des flux de trésorerie devient clairement perceptible. Après avoir conclu récemment une levée de fonds complémentaire de 20 milliards de dollars (dont 10 milliards en capitaux propres et 10 milliards en endettement), Oracle n’a plus besoin de recourir à un financement extérieur. Bernstein prévoit que le cash-flow libre de l’entreprise deviendra officiellement positif au second semestre de l’exercice 2028 (soit environ 15 à 18 mois plus tard), culmine à près de 30 milliards de dollars en 2029 et bondira à 81 milliards en 2030.
En appliquant un ratio cours/bénéfice de 23,5 fois au bénéfice par action ajusté estimé sur les 12 prochains mois de 15,54 dollars, et après soustraction d’une dette nette par action de 40,7 dollars, Bernstein réaffirme son prix cible de 325,00 dollars ainsi que sa recommandation « Surperformer le marché ». Le rapport précise que le retournement de perception des investisseurs pourrait demander du temps, mais que le cours de l’action devrait afficher une nette reprise au cours des 18 prochains mois. Les principaux risques baissiers incluent une concentration excessive de la clientèle, un repli mondial de l’IA générative entrant dans un « hiver de l’IA », la pression de substitution des bases de données traditionnelles face au cloud, ainsi qu’un développement du cloud souverain en deçà des anticipations.
Cet article constitue un résumé et une analyse par Recherche Chaoxiang d’un rapport de recherche rédigé par un courtier tiers. Les recommandations, prix cibles, prévisions de bénéfices et jugements cités relèvent exclusivement des opinions de l’analyste du dit courtier, reflètent uniquement le point de vue de leur institution respective et n’engagent nullement Recherche Chaoxiang, ni ne constituent des conseils en investissement.
Les marchés comportent des risques et les décisions doivent être prises de manière autonome. Le présent document ne saurait servir de base à l’achat ou à la vente de quelconque titre financier.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo