Le prix n'a pas encore bougé, mais les market makers retirent déjà frénétiquement leurs ordres : comment un nouvel indicateur permet-il d'anticiper en amont les fortes fluctuations du marché ?
Auteur : Glassnode Insights
Compilation : TechFlow
TechFlow : Dans l'analyse traditionnelle des produits dérivés cryptographiques et du marché spot, les traders s'appuient souvent sur la profondeur statique du carnet d'ordres et le spread acheteur-vendeur pour évaluer la liquidité. Cependant, les comportements tels que l'annulation et la re-cotation à haute fréquence par les market makers rendent les snapshots statiques incapables de révéler les véritables crises de liquidité et les fortes variations de prix.
L'équipe Glassnode, géant de l'analyse quantitative on-chain, lance officiellement un nouvel indicateur haute fréquence : la « Fréquence de réécriture du carnet d'ordres » (Book Churn). Grâce à un backtest long terme sur six ans de données microstructure des marchés de contrats perpétuels Ethereum et Bitcoin, le système quantifie la capacité prédictive anticipée de la vitesse de rafraîchissement des cotations par les market makers sur la volatilité réalisée de l'heure suivante.
Pourquoi les indicateurs traditionnels du carnet d'ordres présentent des angles morts inhérents
La grande majorité des indicateurs du carnet d'ordres ne décrivent qu'un simple snapshot statique à un instant T fixe : il s'agit simplement de la quantité d'argent sous forme d'ordres en attente affichée autour du meilleur prix d'achat et du meilleur prix de vente, ou de l'étendue actuelle du spread.
Cette profondeur statique indique uniquement combien de capitaux restent immobilisés dans le carnet à l'instant présent, mais elle ne permet pas de mesurer la fréquence à laquelle les market makers effectuent, en coulisses, des annihilations et nouvelles saisies afin de maintenir cette superficialité apparente.
C'est précisément le moteur central qui a poussé Glassnode à créer ce nouvel indicateur, la « Fréquence de réécriture du carnet d'ordres » (Book Churn) : il quantifie le nombre total de mises à jour et de réécritures des ordres aux différents niveaux de prix pendant une fenêtre temporelle donnée.
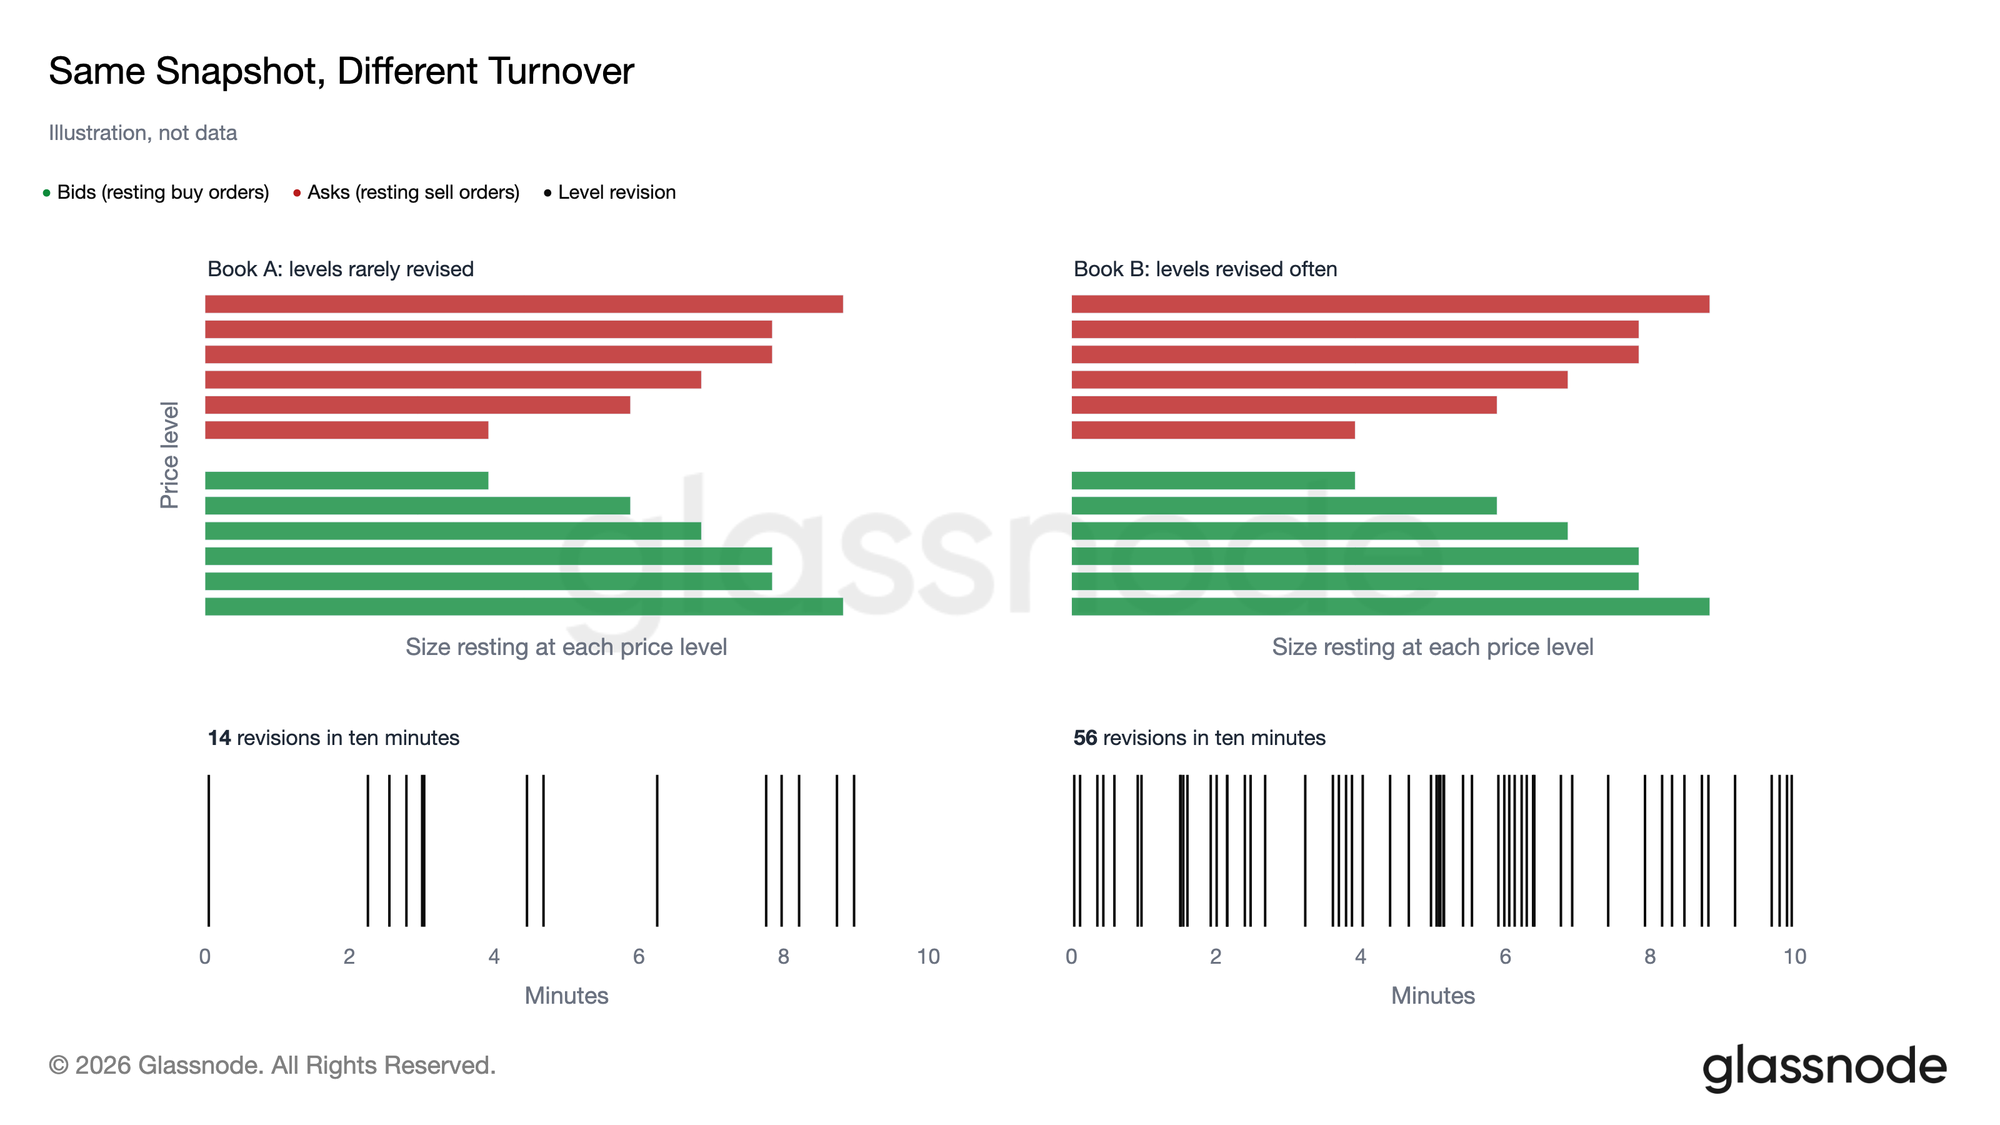
Figure : Deux carnets d'ordres présentant exactement la même profondeur statique et le même spread peuvent présenter des écarts multiples, voire décuplés, en termes de fréquence de réécriture.
Comme illustré ci-dessus, deux carnets offrant une même profondeur et un même spread sur une coupe transversale peuvent afficher une activité microstructurellement très différente. Un simple snapshot ne peut pas les distinguer, tandis que le compteur de réécriture permet de le voir immédiatement.
Ce que mesure précisément cet indicateur : Décrypter la psychologie réelle des market makers
Lorsque les market makers se sentent à l'aise face au fonctionnement actuel du marché, ils ont tendance à laisser leurs cotaions stationner calmement ; en revanche, lorsqu'ils pressentent des risques potentiels et deviennent nerveux, ils annulent rapidement leurs ordres avec une fréquence surprenante, recalculent et repassent de nouvelles offres à de nouveaux prix.
Nous capturons cette activité ultrafréquente au niveau microsecondes. Pour chaque fenêtre de 10 minutes, nous comptons avec précision les variations de lignes correspondant à toutes les mises à jour de profondeur.
Les données brutes sont extrêmement volumineuses : sur le marché des contrats perpétuels Bitcoin, une fenêtre typique de 10 minutes comprend généralement environ 607 000 changements de niveaux, pouvant atteindre plusieurs millions lors de périodes de volatilité extrême.
Afin de rendre cet indicateur comparable sur différents cycles de marché, nous appliquons une transformation logarithmique aux fréquences de réécriture brutes et nous calculons un score Z normalisé en nous basant sur la moyenne historique et l'écart-type de l'actif sous-jacent sur les 60 derniers jours.
Quels signaux la profondeur statique et le spread occultent-ils réellement ?
Dans la microstructure du carnet, les fluctuations de la profondeur statique sont nettement inférieures aux variations brutales de la fréquence de réécriture. En conditions normales, même si le montant total des ordres passifs change peu, la friction liquiditaire générée par les annihilations et nouvelles saisies en arrière-plan peut déjà avoir explosé.
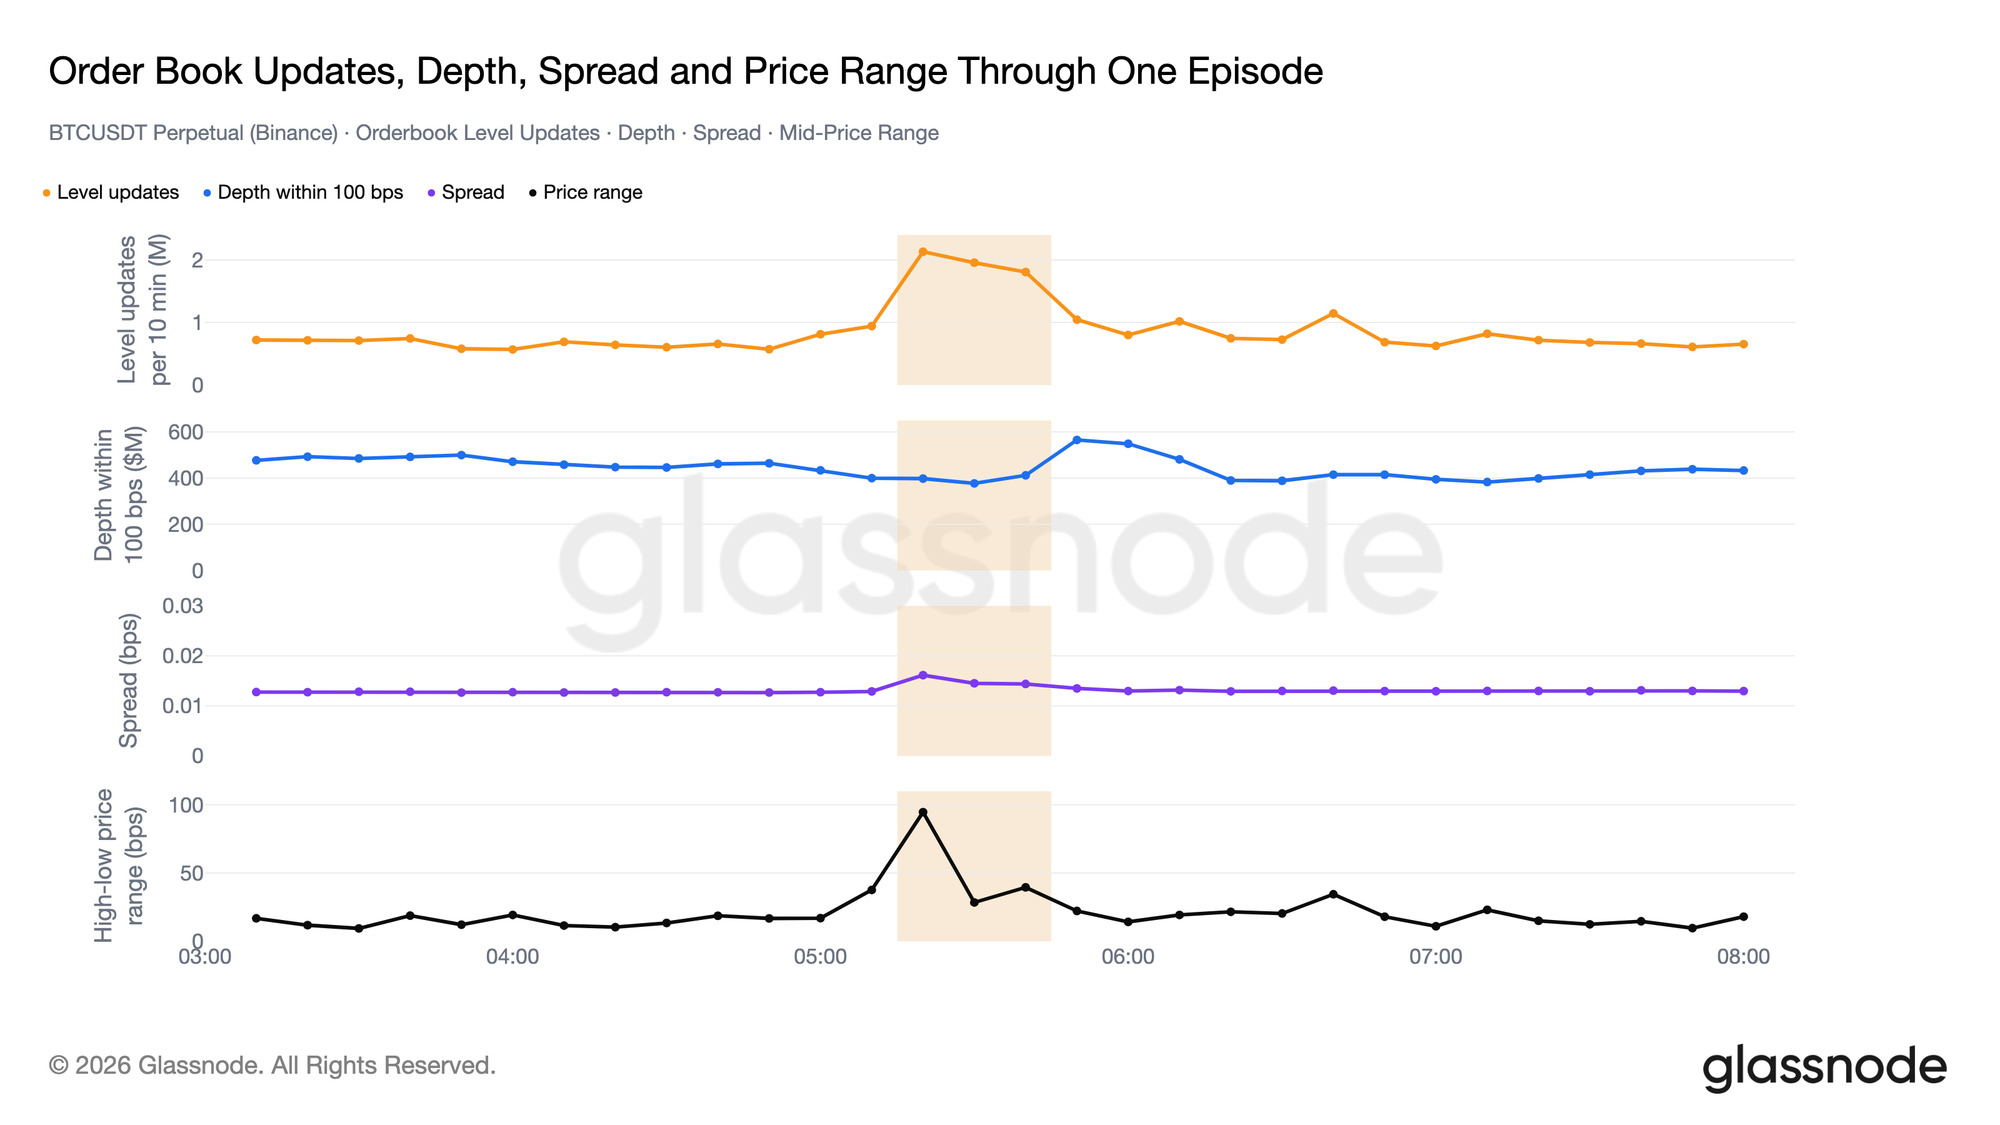
Figure : Lors d'une séance réelle, la profondeur statique et le reste restent calmes, tandis que la fréquence de réécriture du carnet connaît une explosion anticipée.
L'exemple ci-dessus présente un retour d'expérience réel d'avril 2026 : avant toute rupture directionnelle majeure des prix, la profondeur statique et le spread pondéré se maintenaient à leurs moyennes normales, alors que le nombre de réécritures avait déjà connu un pic anormal anticipé.
Cela indique que les modèles internes des market makers ont détecté des chaînes potentielles de liquidations forcées ou des chocs macroéconomiques externes, procédant ainsi à un retrait rapide de la liquidité passive et testant frénétiquement via algorithmes les points de défense.
Mécanisme de construction du score normalisé (Z-Score)
Afin d'éliminer les biais systémiques induits par les variations d'amplitude des volumes globaux selon les phases haussières ou baissières, Book Churn utilise un système de distribution logarithmique normalisée à glissement dynamique.
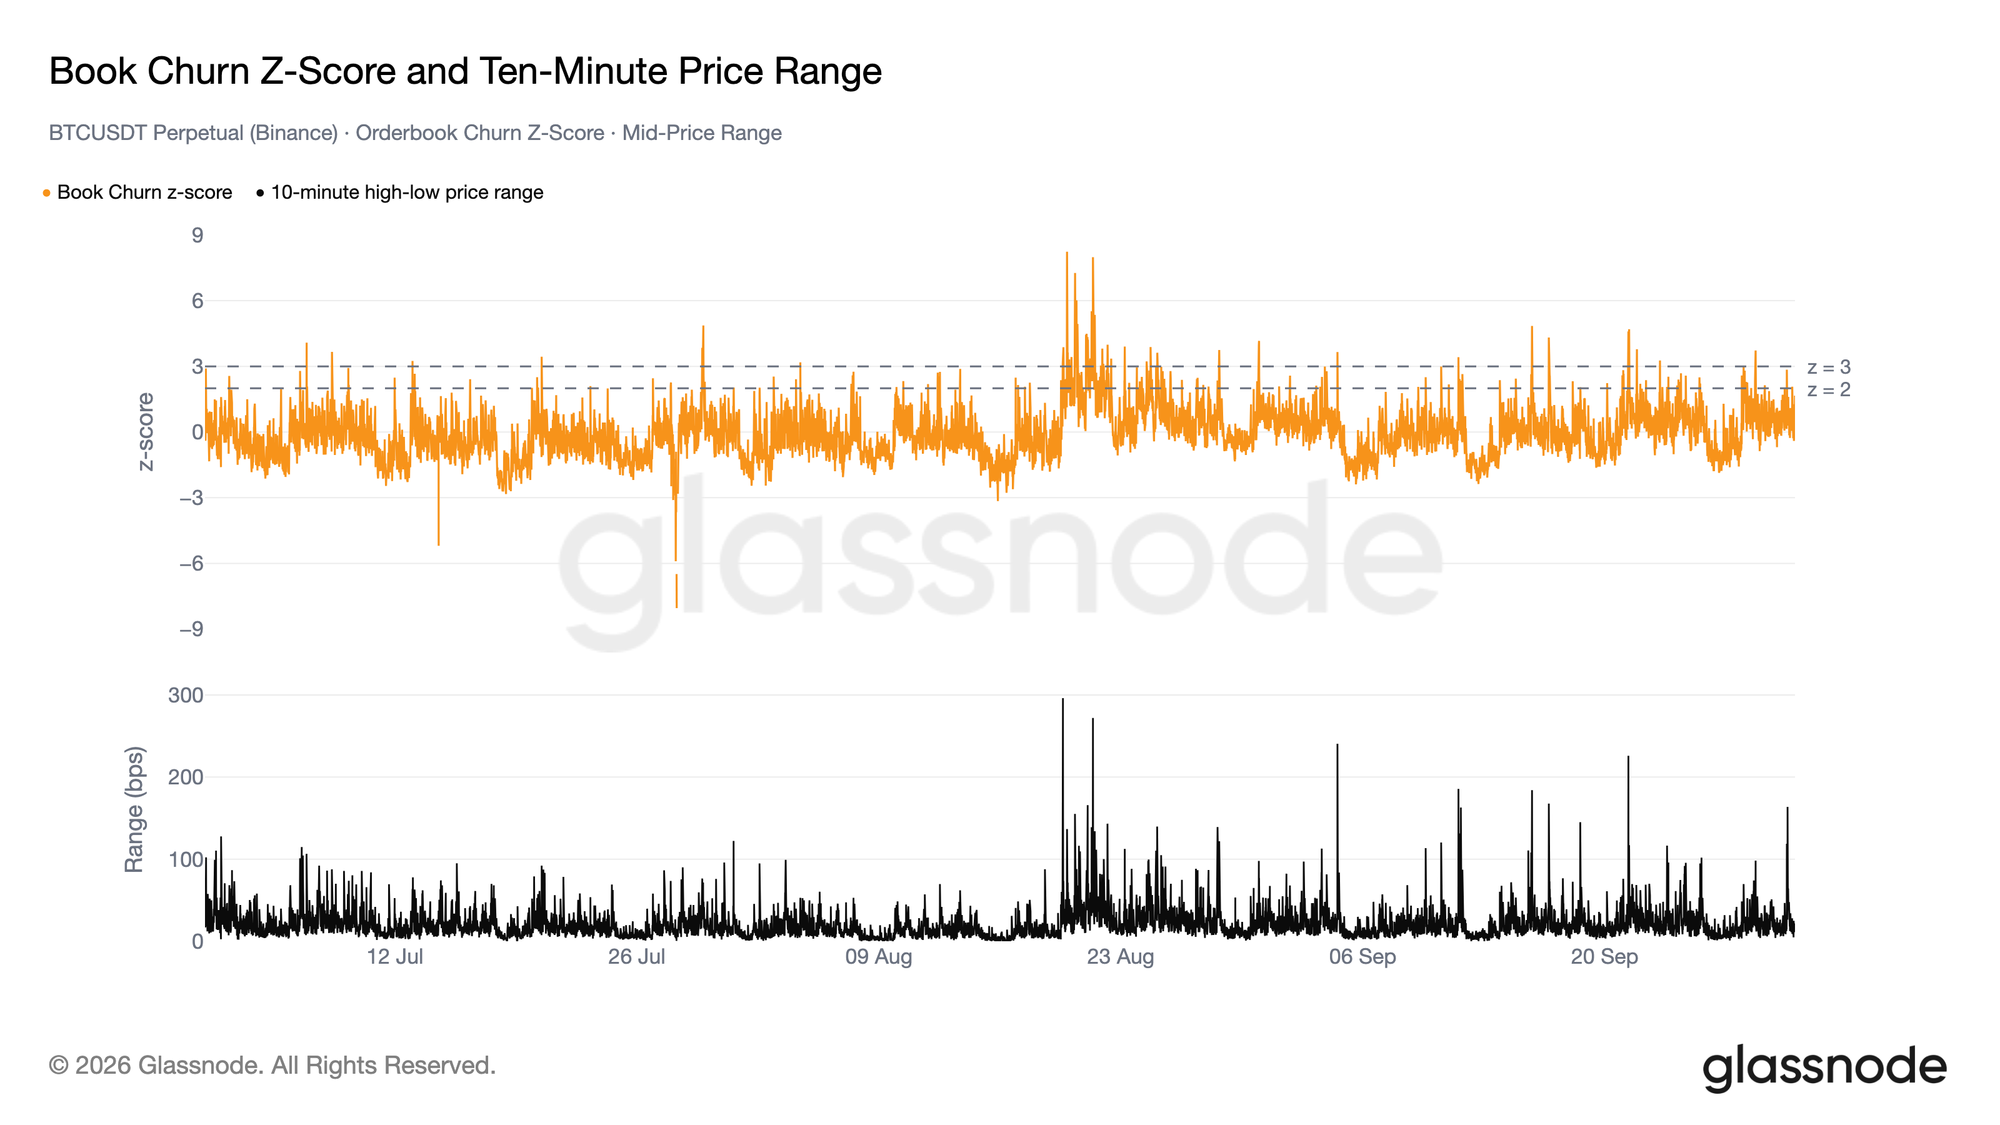
Figure : Évolution du score de fréquence de réécriture des contrats Bitcoin sur trois mois et corrélation avec les différentes zones de volatilité extrême
La fenêtre de référence pour chaque paire de trading est ancrée sur des tranches de 10 minutes couvrant les 60 derniers jours. Cette conception garantit que l'indicateur capture les mouvements brusques localisés sans devenir obsolète lors des transitions mensuelles entre phases haussières et baissières.
Lorsque le Z-Score dépasse 2, cela signifie que la fréquence actuelle de réécriture a franchi le seuil historique de plus de 95 % pour cet actif ; un passage au-dessus de 3 marque l'entrée dans un état de reconstruction liquidienne extrême.
Fréquence d'apparition des valeurs aberrantes élevées et identification des événements
Selon nos backtests sur l'intégralité des tranches historiques des contrats perpétuels BTCUSDT et ETHUSDT sur les principales bourses depuis 2020, ce score ne suit pas une distribution normale symétrique classique et présente un effet de queue droite très marqué.
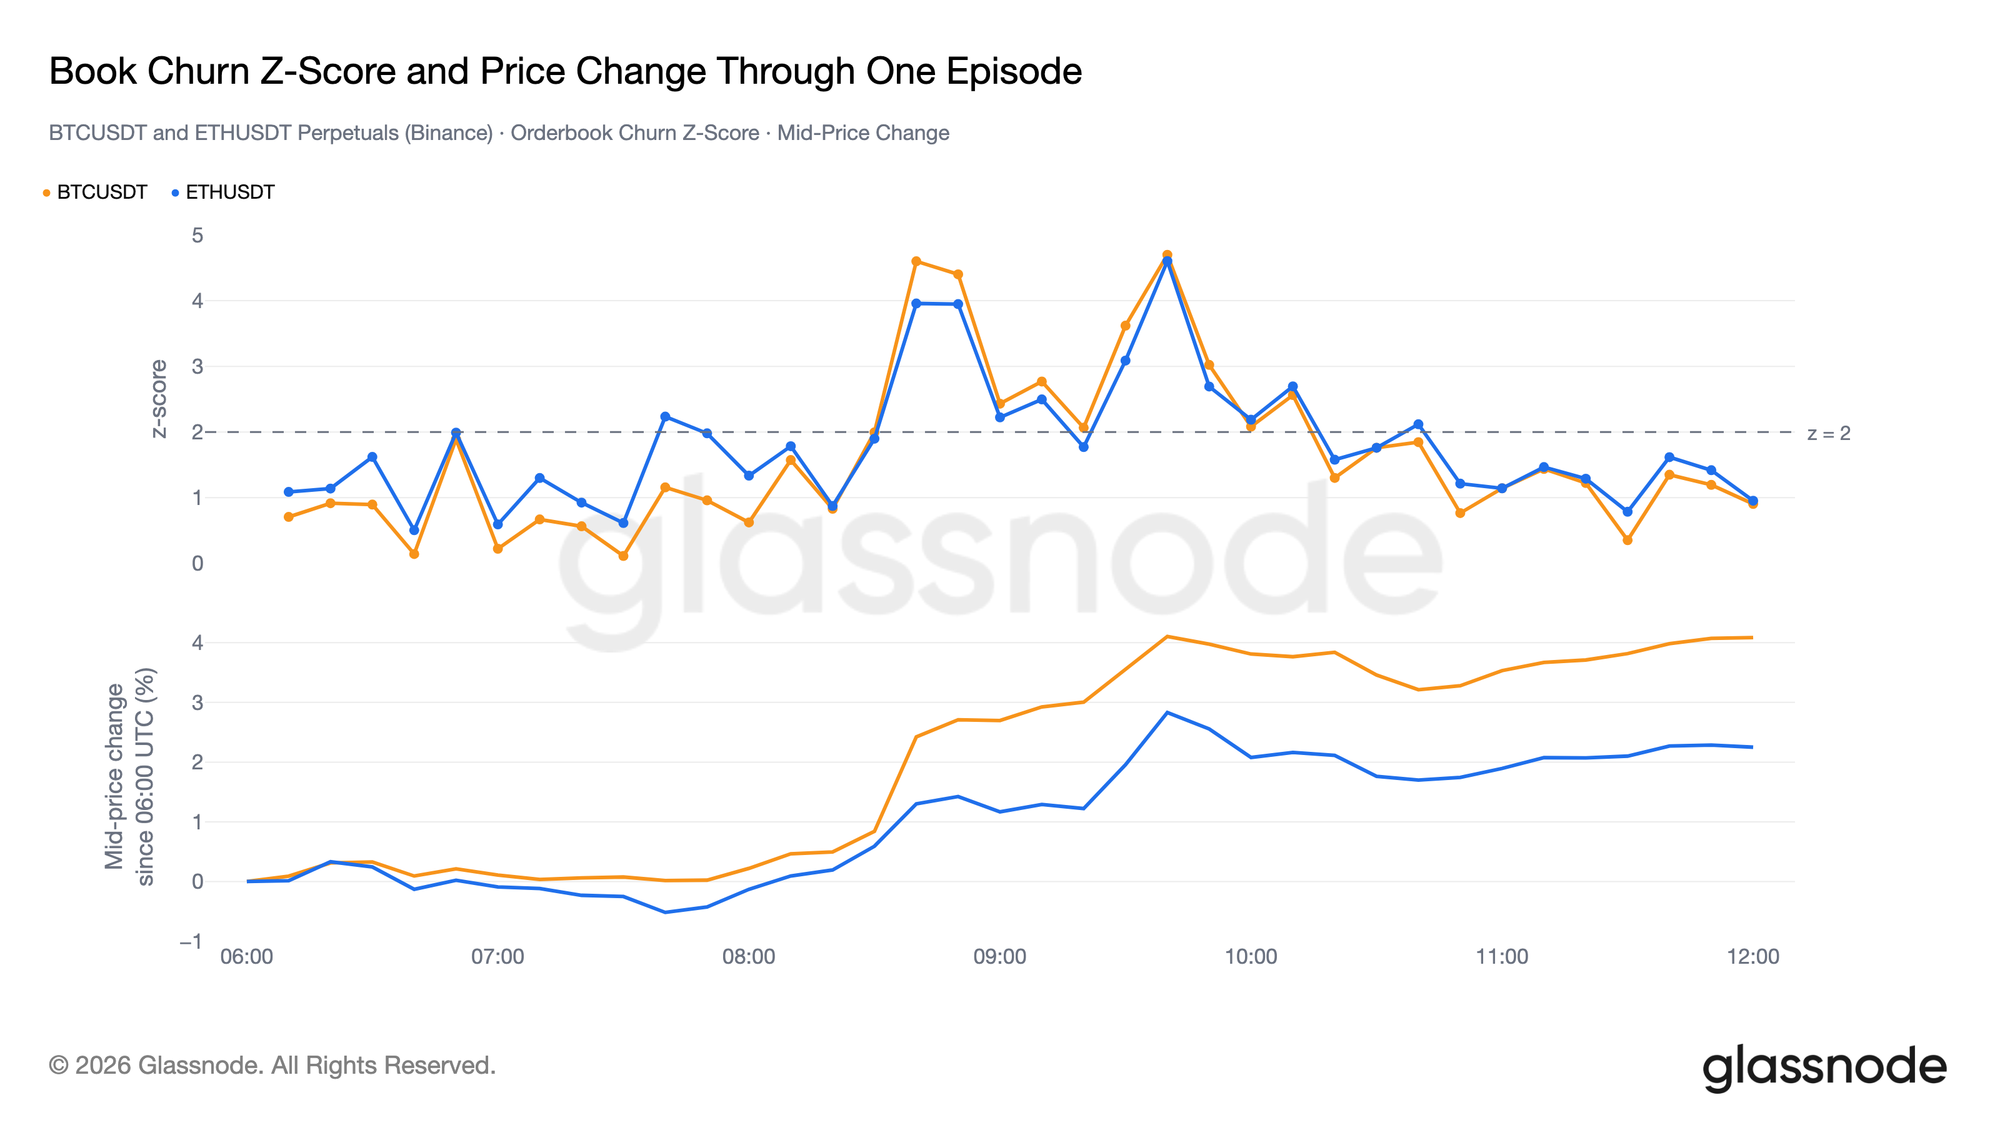
Figure : Processus d'évolution synchrone inter-actifs d'un événement typique de réécriture haute fréquence entre les contrats Bitcoin et Ethereum
Pour les stratégies de risque quantitatif et d'alerte, l'unité d'observation devrait être un « épisode » indépendant plutôt qu'une seule tranche. Un événement typique de forte réécriture est généralement composé de 2 à 5 tranches consécutives à score élevé.
Les comparaisons inter-actifs révèlent que les pics de réécriture pour Bitcoin et Ethereum coïncident fortement lors des chocs macroéconomiques majeurs, reflétant un mécanisme de contraction conjointe des risques des market makers au sein de systèmes d'arbitrage trans-actifs sur tout le marché.
Capacité d'alerte de volatilité : Valeur prédictive pour la prochaine heure
La question pratique centrale est la suivante : lorsque la fréquence de réécriture du carnet explose soudainement de manière anormale, cela signifie-t-il qu'une amplitude de variation de prix plus importante va éclater au cours de l'heure suivante ?
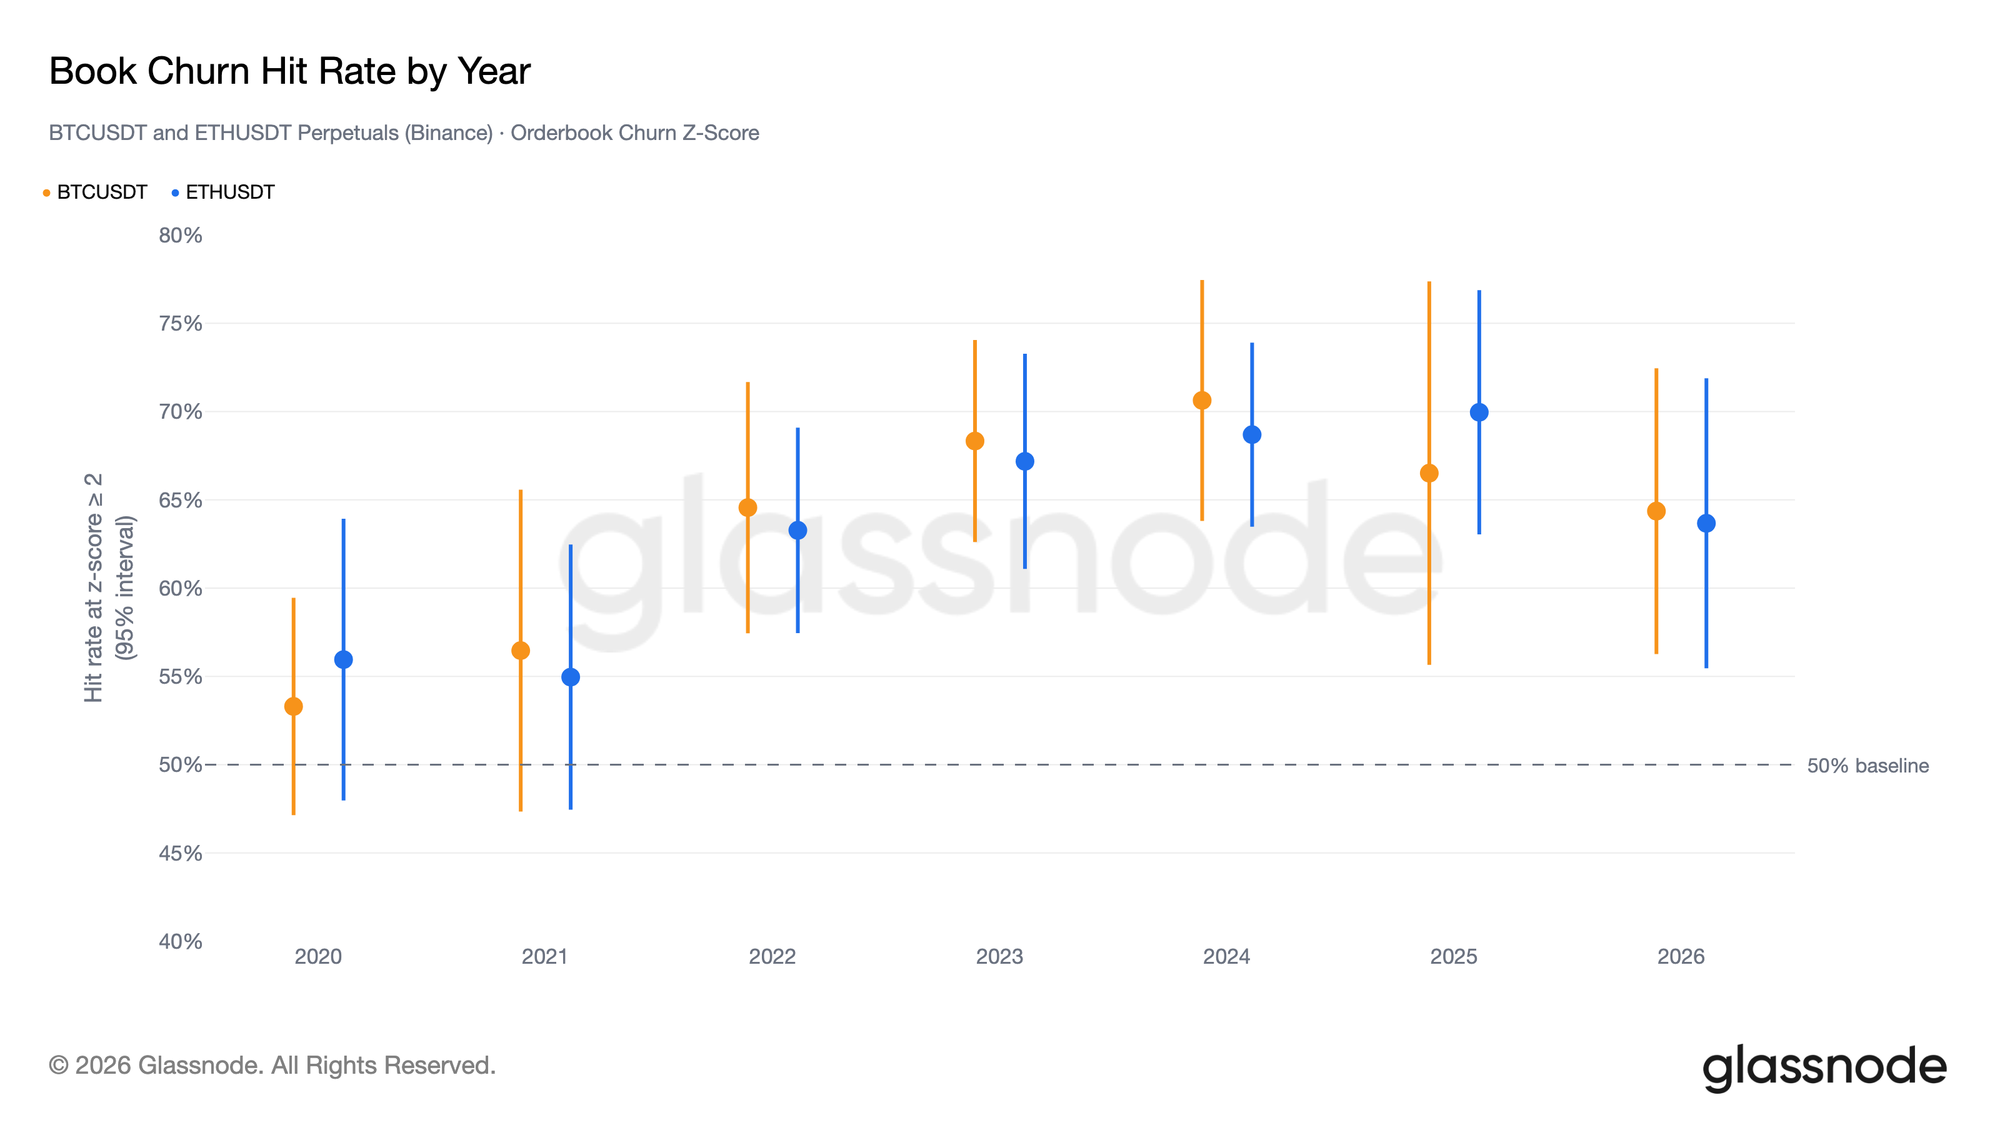
Figure : Performance du backtest long terme sur la période 2020-2026 concernant le taux de réussite de prédiction de la volatilité réelle de l'heure suivante par cet indicateur
Nos backtests à long terme sur six ans (couvrant à la fois les phases haussières et baissières) montrent que lorsque le score Book Churn est supérieur ou égal à 2, le taux de réussite prédictif d'une volatilité réelle supérieure à la moyenne historique pour l'heure suivante reste stable entre 65 % et 72 %.
Ce taux de réussite au backtest surpasse significativement, dans un intervalle de confiance de 95 %, la ligne de base aléatoire à 50 %, confirmant que le comportement de réécriture haute fréquence des market makers n'est pas seulement un enregistrement a posteriori, mais constitue un signal d'alerte prospectif extrêmement précieux dans la microstructure.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @glassnode