Aave ne se contente plus d'attendre les utilisateurs : les dépôts en V4 bondissent de 5,8 fois, le modèle de marque blanche parviendra-t-il à financer les rachats de tokens ?
Auteur : Alea Research
Rédaction : TechFlow
Synthèse de TechFlow : Coinbase collabore avec Morpho pour développer le prêt décentralisé, tandis qu'Aave choisit une voie de rupture via le white-label : ses instances V4 white-label intègrent profondément les mécanismes de prêt sous-jacents dans des écosystèmes comme Kraken Ink et la carte EtherFi Cash. Au troisième trimestre, ses dépôts V4 ont explosé de 5,8 fois pour dépasser 1,34 milliard de dollars.
Ce rapport d'analyse provient de l'institution de recherche en cryptomonnaies Alea Research, qui décortique systématiquement le mécanisme de répartition des revenus sur le marché white-label d'Aave, la contribution aux profits excédentaires du stablecoin natif GHO, ainsi que les projections de rachat de jetons depuis août lorsque les revenus de la DAO ont dépassé les coûts opérationnels. Il évalue objectivement ses avantages en matière de valorisation dans un environnement de prêt concurrentiel intense, ainsi que son exposition potentielle au remboursement des créances douteuses.
Dépassement par l'écosystème : Aave, masqué derrière d'autres marques
L'application officielle de prêt de Coinbase a choisi de s'appuyer sur Morpho, mais Aave a exploré une approche radicalement différente pour acquérir de nouveaux utilisateurs et étendre son capital.
Plutôt que de se contenter d'attendre les flux de capitaux sur sa propre interface, Aave délègue activement l'exploitation de ses contrats intelligents à des partenaires, faisant fonctionner des marchés de prêt sous les marques tierces.
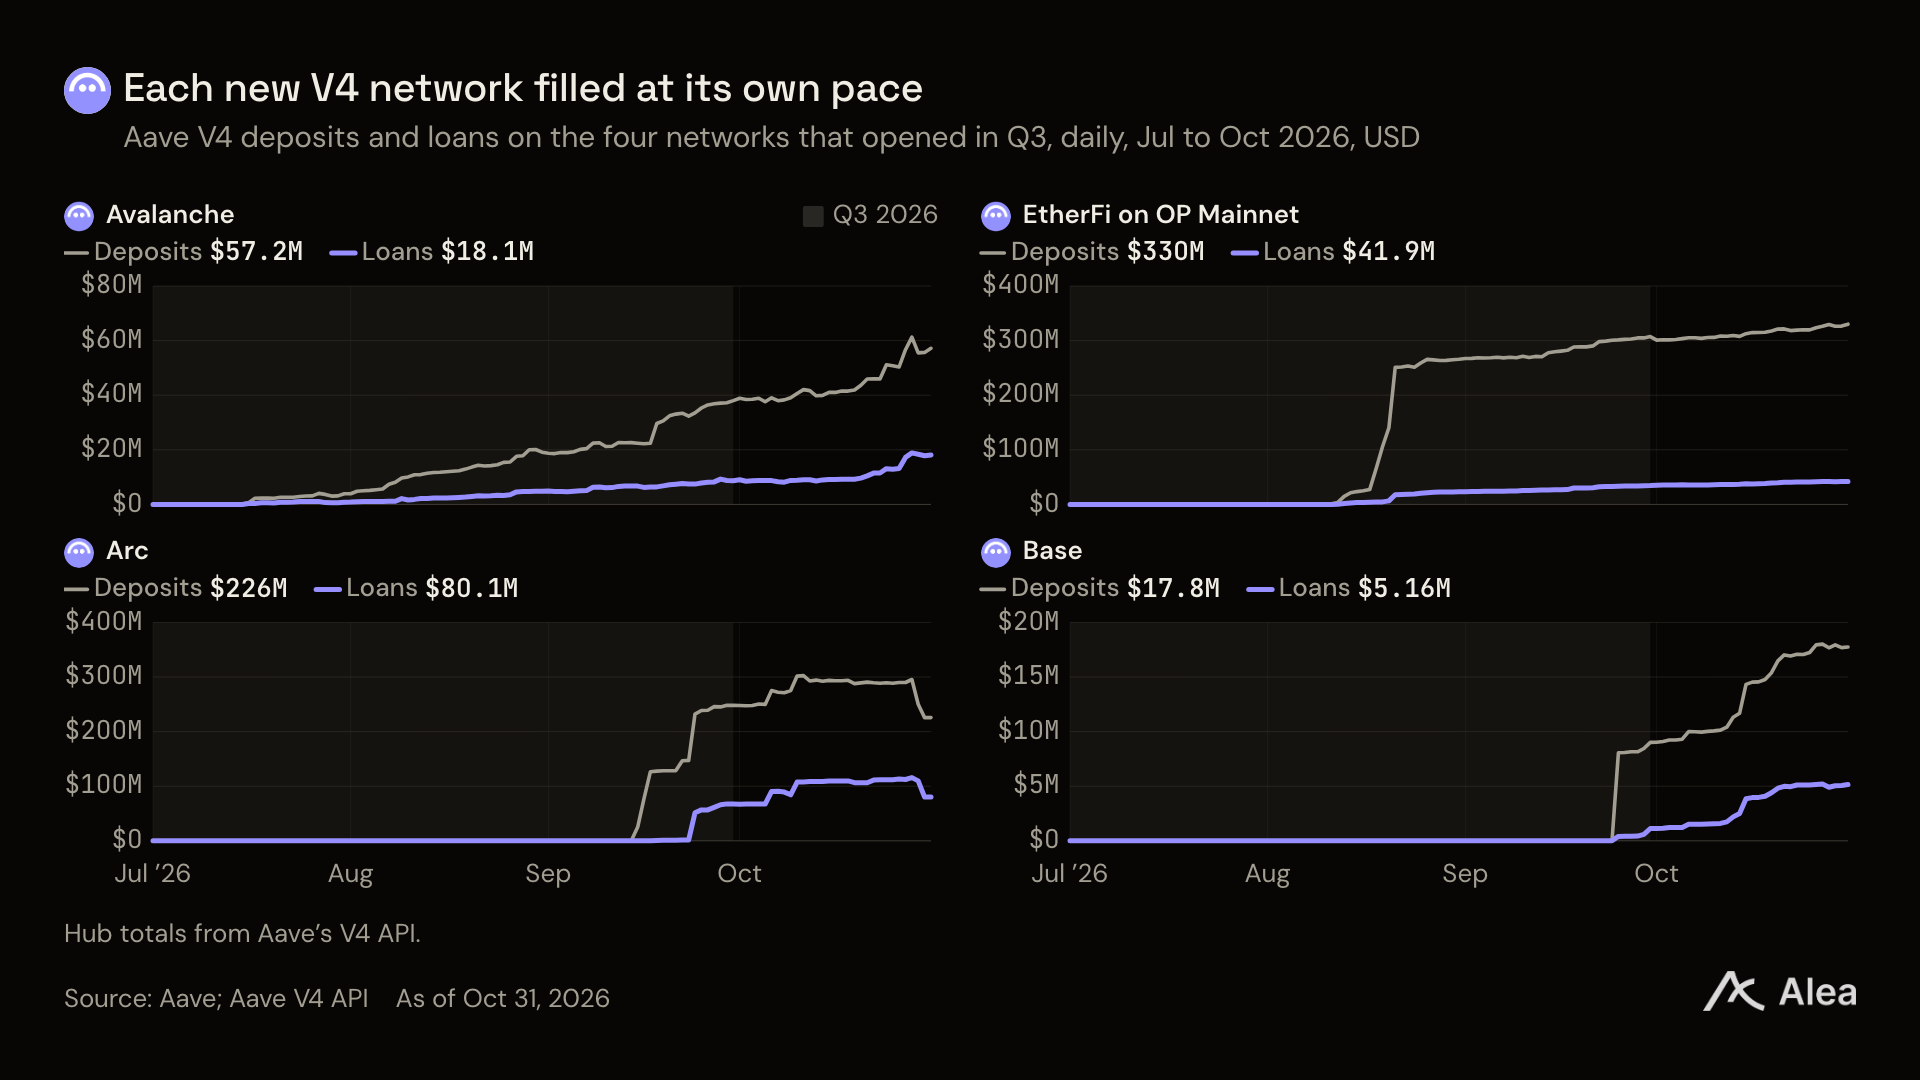
Graphique : Évolution quotidienne des dépôts et des emprunts sur les 4 réseaux V4 lancés au troisième trimestre
L'architecture Aave V4 introduit des hubs dédiés aux nouveaux types de garanties, ainsi que des instances exclusives gérées indépendamment par les partenaires. Cette version est sortie sur le réseau principal Ethereum au début du troisième trimestre et s'est rapidement étendue à trois autres blockchains.
Même en excluant la contribution de l'instance exclusive d'EtherFi, les dépôts de base de la V4 ont connu une croissance de 4,5 fois au troisième trimestre. À la fin du trimestre, parmi les 882 millions de dollars de dépôts totaux sur Ethereum en V4, EtherFi représentait environ la moitié.
Points clés
Les partenaires externes dirigent désormais leurs utilisateurs natifs directement vers les contrats sous-jacents d'Aave. Par exemple, EtherFi verse 20 % de ses revenus nets d'intérêt à la DAO Aave en tant que partage de protocole.
Au cours du troisième trimestre, les dépôts totaux de la V4 d'Aave ont progressé de 5,8 fois pour atteindre 1,34 milliard de dollars, tandis que le volume total des emprunts est passé brusquement de 76 millions à 403 millions de dollars. La part de marché d'Aave parmi les quatre principaux protocoles de prêt a régulièrement atteint 64,9 %.
Le pool USDC du marché central Aave Core a enregistré une augmentation nette de 326 millions de dollars en dépôt sur un seul trimestre, sans aucun subventionnement supplémentaire de jetons, avant d'absorber à nouveau 145 millions de dollars en l'espace de deux semaines seulement après la baisse des taux de la Réserve fédérale américaine.
En termes de rentabilité, le profit spread généré par dollar pour la DAO via le stablecoin natif GHO d'Aave représente environ cinq fois celui des marchés de prêt traditionnels basés sur USDC.
Depuis août dernier, les revenus mensuels effectifs de la DAO Aave dépassent continuellement les dépenses opérationnelles ; les fonds excédentaires du troisième trimestre, avant déduction des récompenses de staking, suffisaient déjà à couvrir 77 % des dépenses totales des détenteurs de jetons.
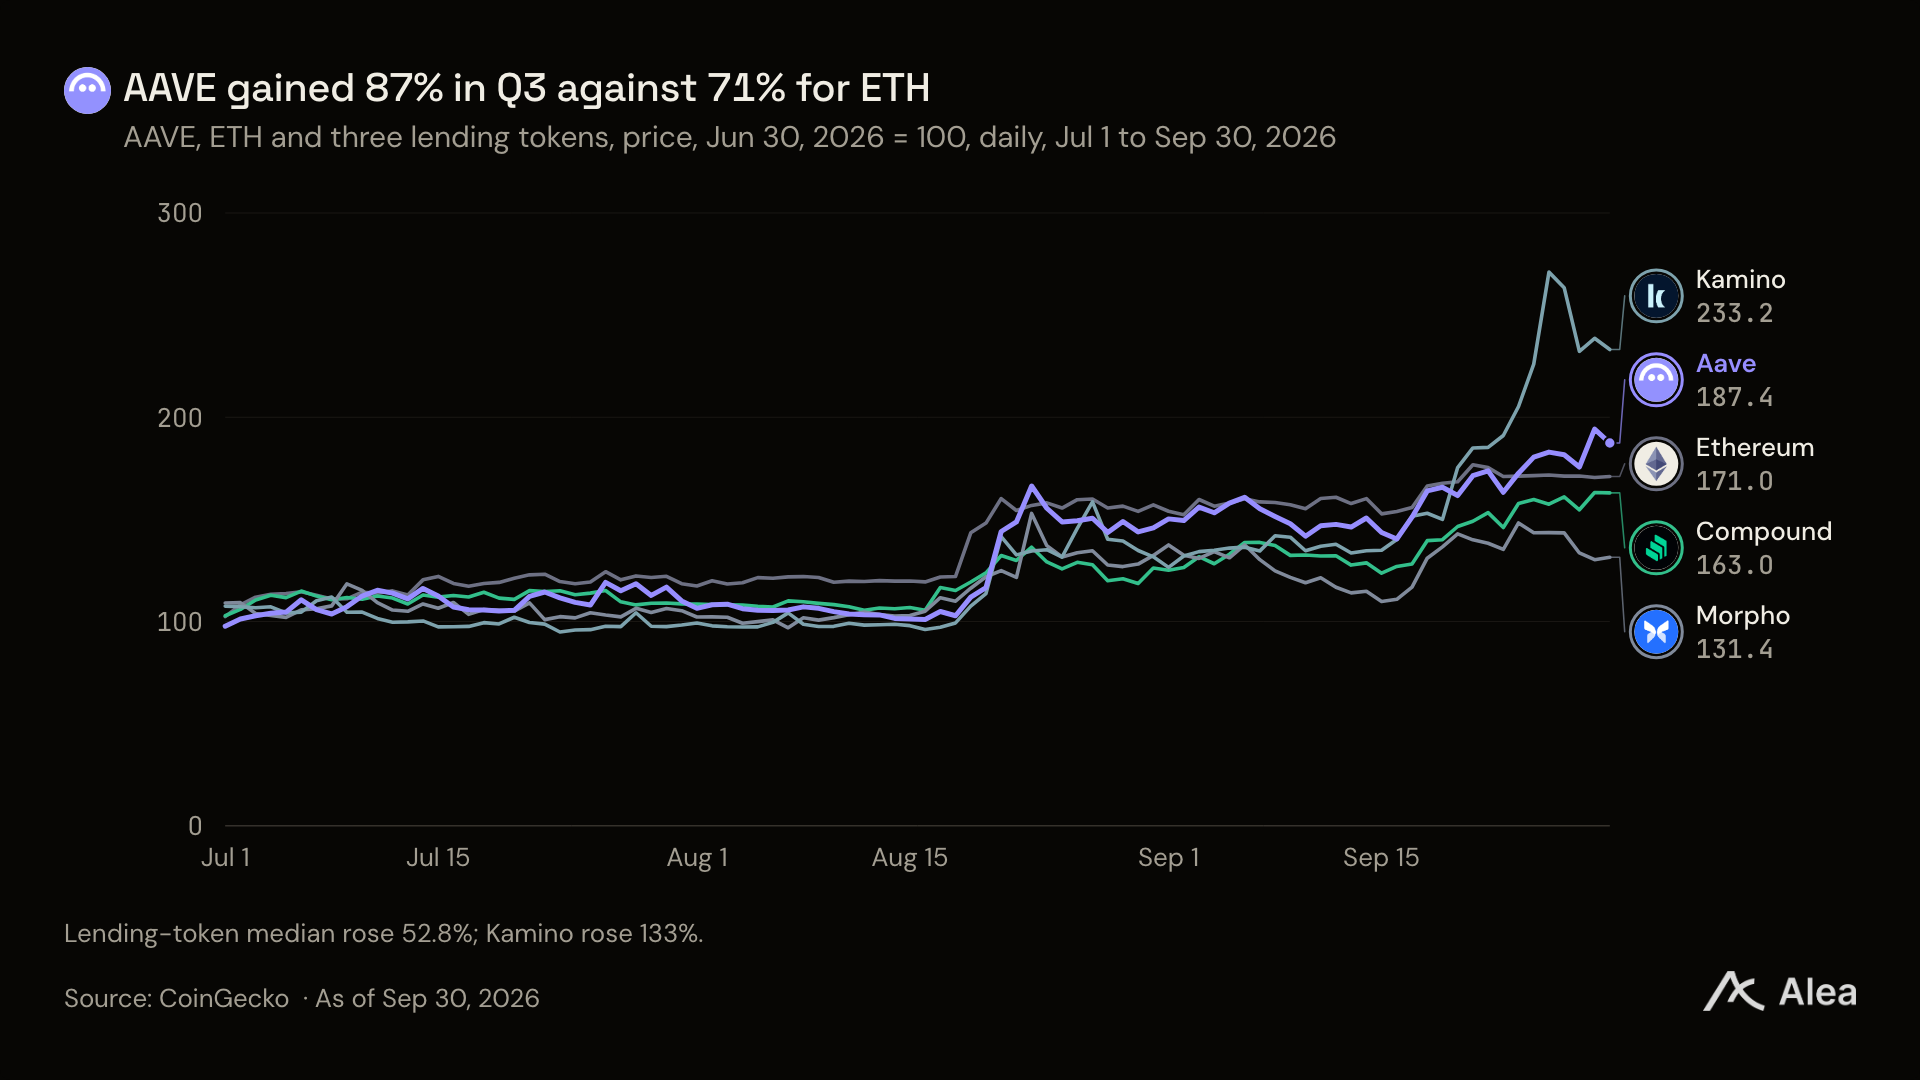
Graphique : Comparaison des performances prix entre AAVE, l'ETH et les jetons des principaux protocoles de prêt
Sur le marché secondaire, le jeton AAVE a progresse de 87,4 % au troisième trimestre, surpassant ainsi la hausse de l'ethereum de 71,0 % sur la même période et devançant également la médiane des six concurrents directs du secteur, qui s'établissait à 52,8 %.
Modèle de collaboration white-label : comment les partenaires exploitent les marchés Aave
La logique architecturale d'Aave V4 consiste à agréger liquidités dans un hub central, tout en configurant de manière flexible les règles de gestion des risques sur les branches (spokes) : ces dernières définissent les types de garanties utilisables par les emprunteurs ainsi que les paramètres de liquidation.
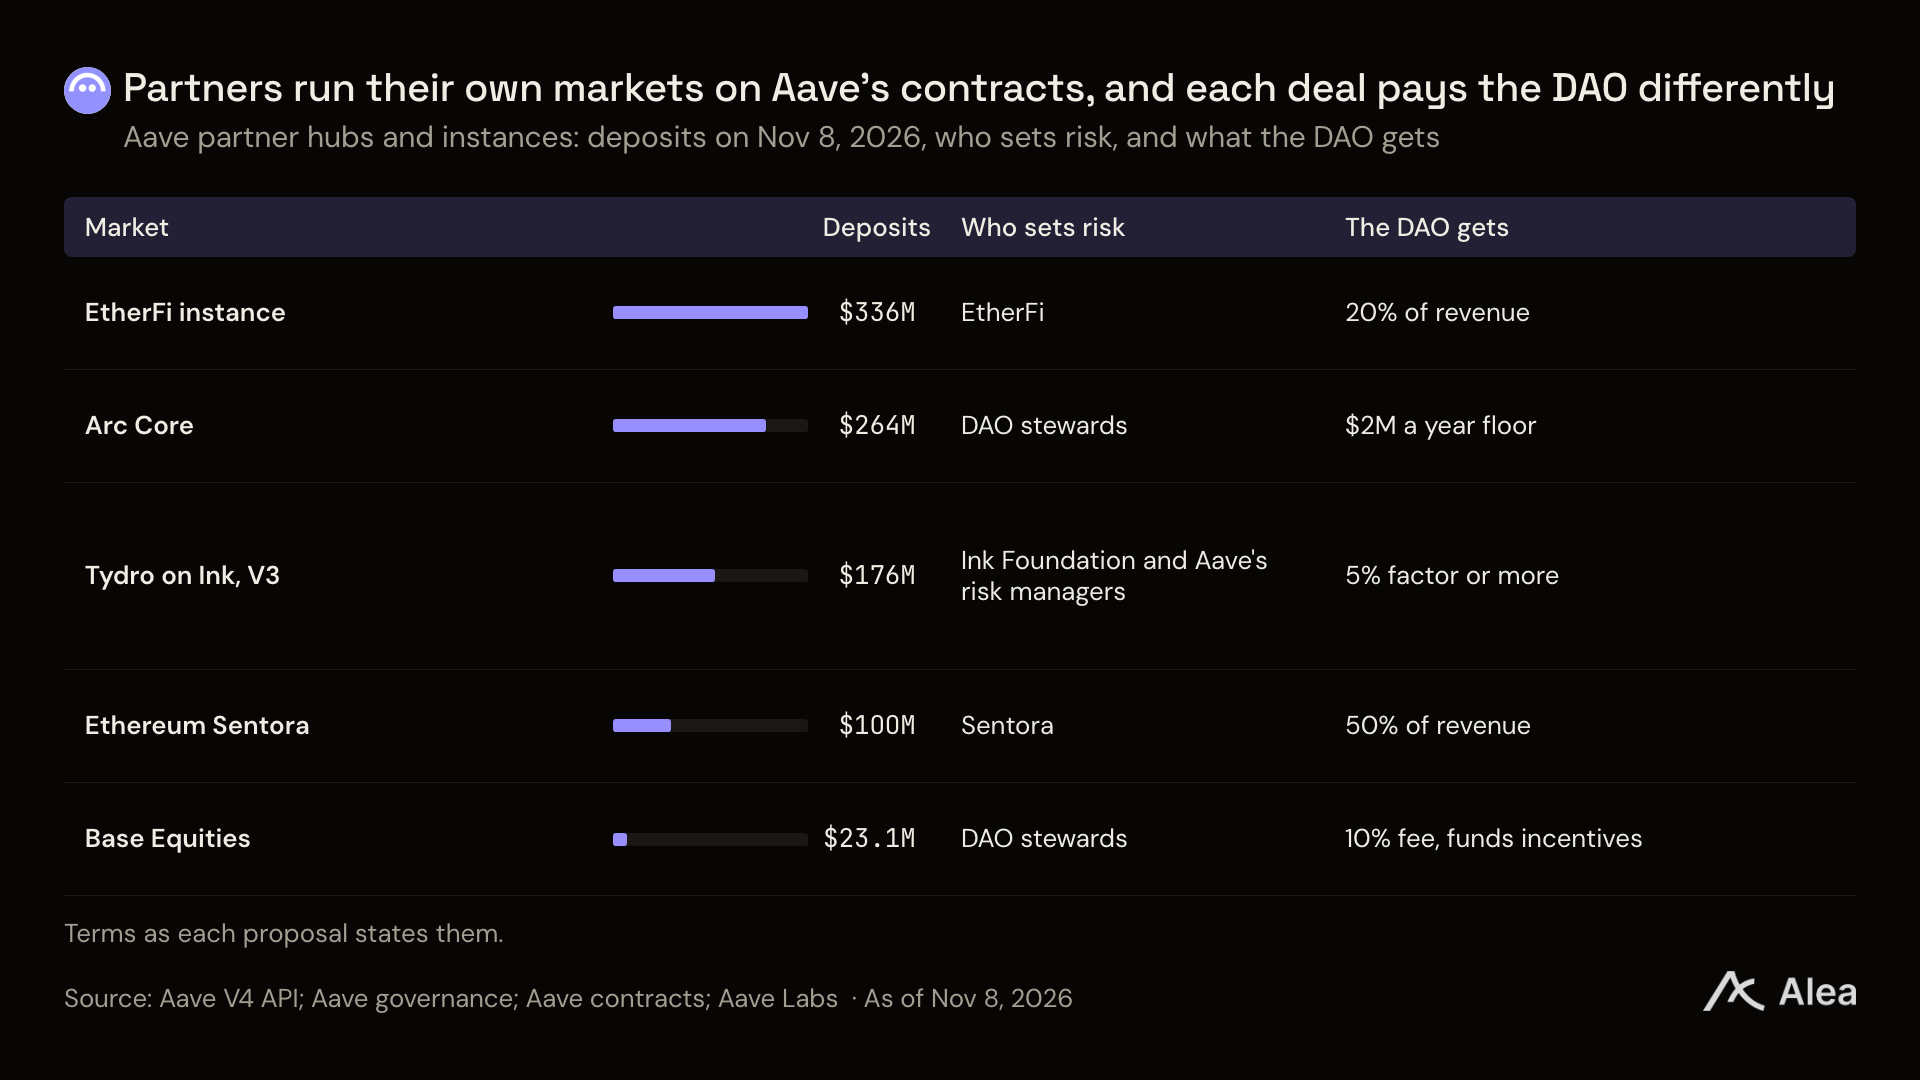
Graphique : Panorama des données relatives aux marchés exclusifs des partenaires et aux nouveaux marchés V4 d'Aave au 8 novembre
Pour prendre l'exemple d'EtherFi, celle-ci exploite une instance dédiée d'Aave spécifiquement pour le mode consommation par prêt de sa carte de paiement Cash, et restitue 20 % de ses intérêts nets à la DAO Aave conformément à l'accord de gouvernance.
L'expansion du canal des partenaires white-label revêt une importance capitale pour Aave, car des protocoles émergents comme Morpho mènent une concurrence féroce sur les mêmes ressources de dépôts à travers diverses blockchains. Les principaux protocoles de prêt déploient actuellement plus de 500 millions de dollars en garanties.
Le 5 novembre, Payward, maison mère du changeur crypto Kraken, a officiellement annoncé que son fonds affilié ainsi que son réseau Layer 2, Ink, déclencheront une synchronisation approfondie de l'écosystème et un déploiement de liquidités avec Aave.
Flux de capitaux et d'incitations : le pool Core non subventionné attire massivement les liquidités
Sept plateformes de prêt majeures s'affrontent actuellement à l'échelle de l'écosystème pour attirer les mêmes collateralistes cryptographiques et les emprunteurs de stablecoins, chacune dépendant généralement d'incitations de liquidité élevées pour maintenir la taille de ses pools.
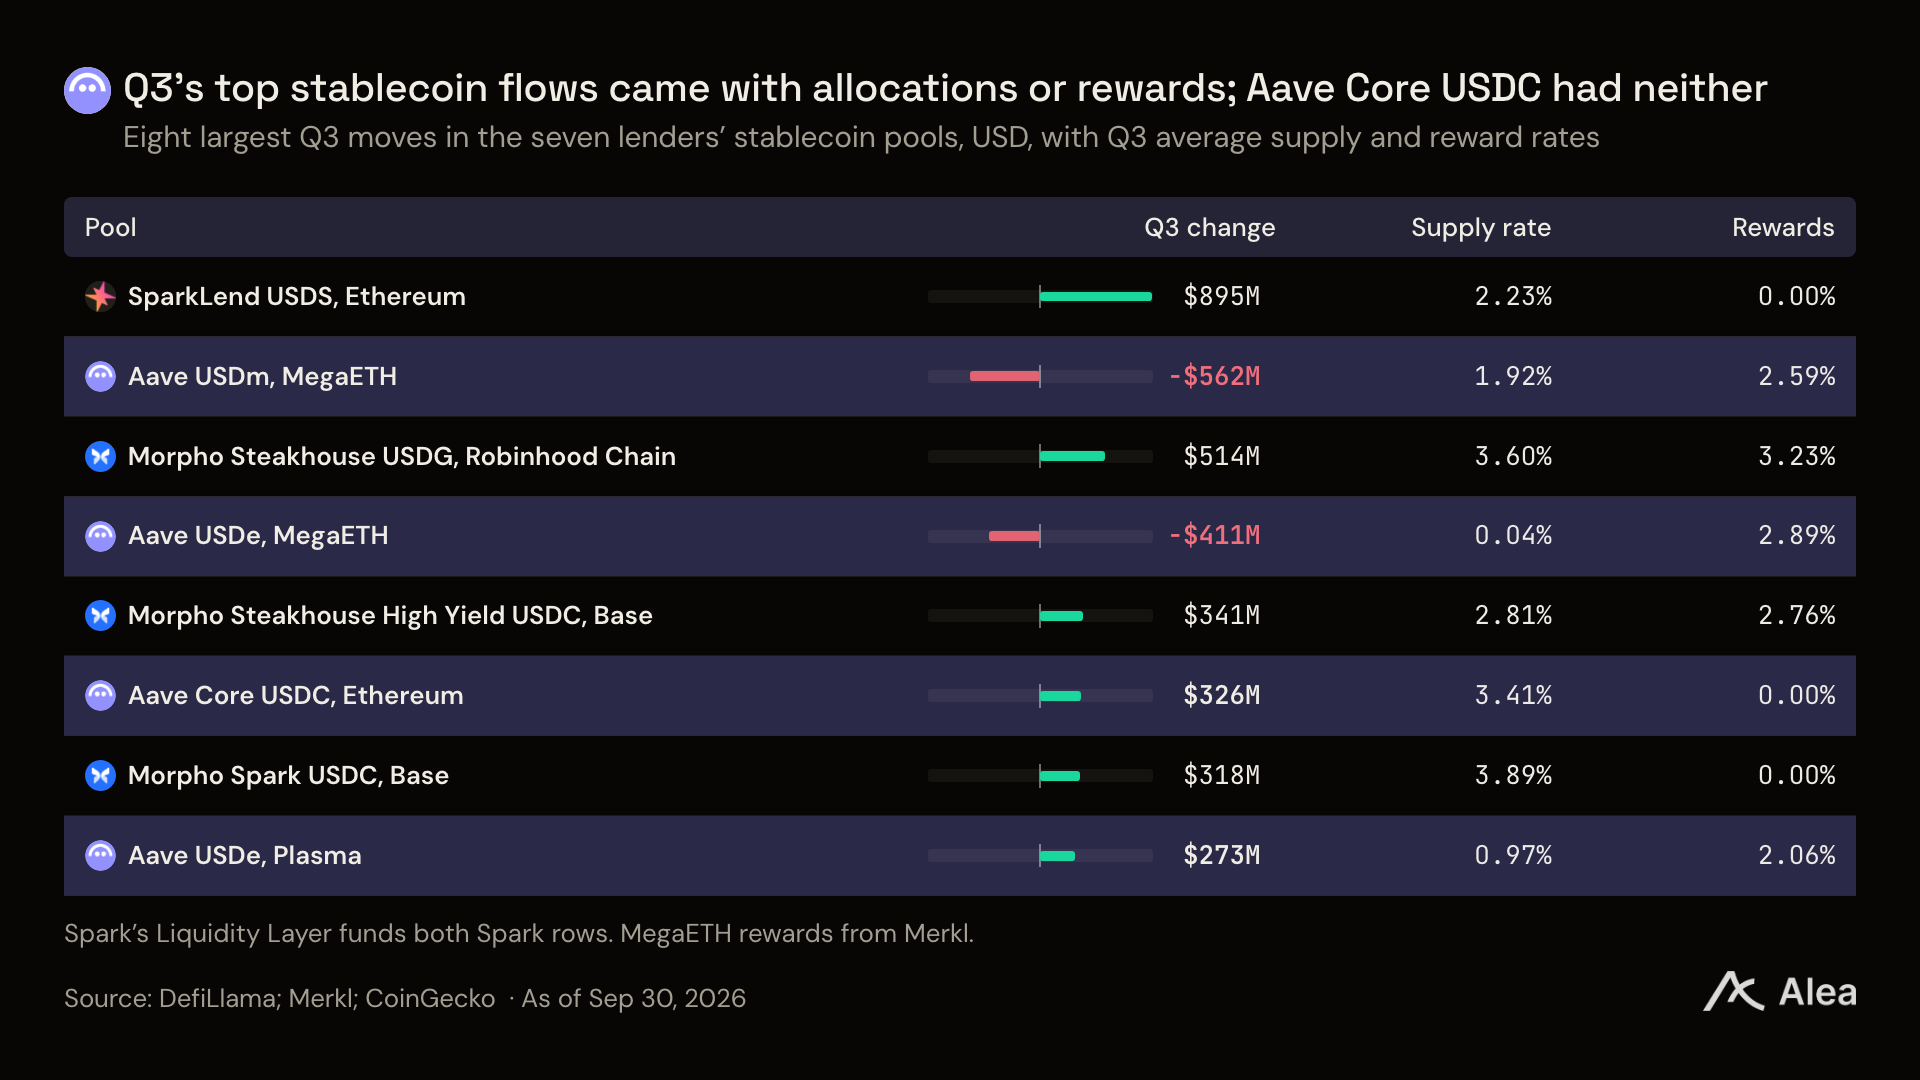
Graphique : Évolution des pools stablecoins et comparaison des rendements des sept principales plateformes de prêt au troisième trimestre
Sky (anciennement MakerDAO) a mobilisé d'importants capitaux grâce à l'émission d'USDS et à l'exploitation du protocole Spark, mais la quasi-totalité des flux entrants découle de son propre minting et de subventions ciblées.
À l'inverse, le pool USDC d'Aave Core a enregistré un flux net naturel positif sans aucune subvention additionnelle en jetons, enregistrant une progression fulgurante de 145 millions de dollars rien que durant la période allant du 30 août au 30 septembre.
Répartition des frais : dépositaires et liquidateurs captent 86 % des commissions
Sur les 100,5 millions de dollars de frais totaux générés au troisième trimestre, les emprunteurs ont payé 99,6 millions de dollars. Les dépositaires et les liquidateurs ont finalement perçu 86,4 millions, tandis que le trésor de la DAO Aave en a conservé 14,1 millions.
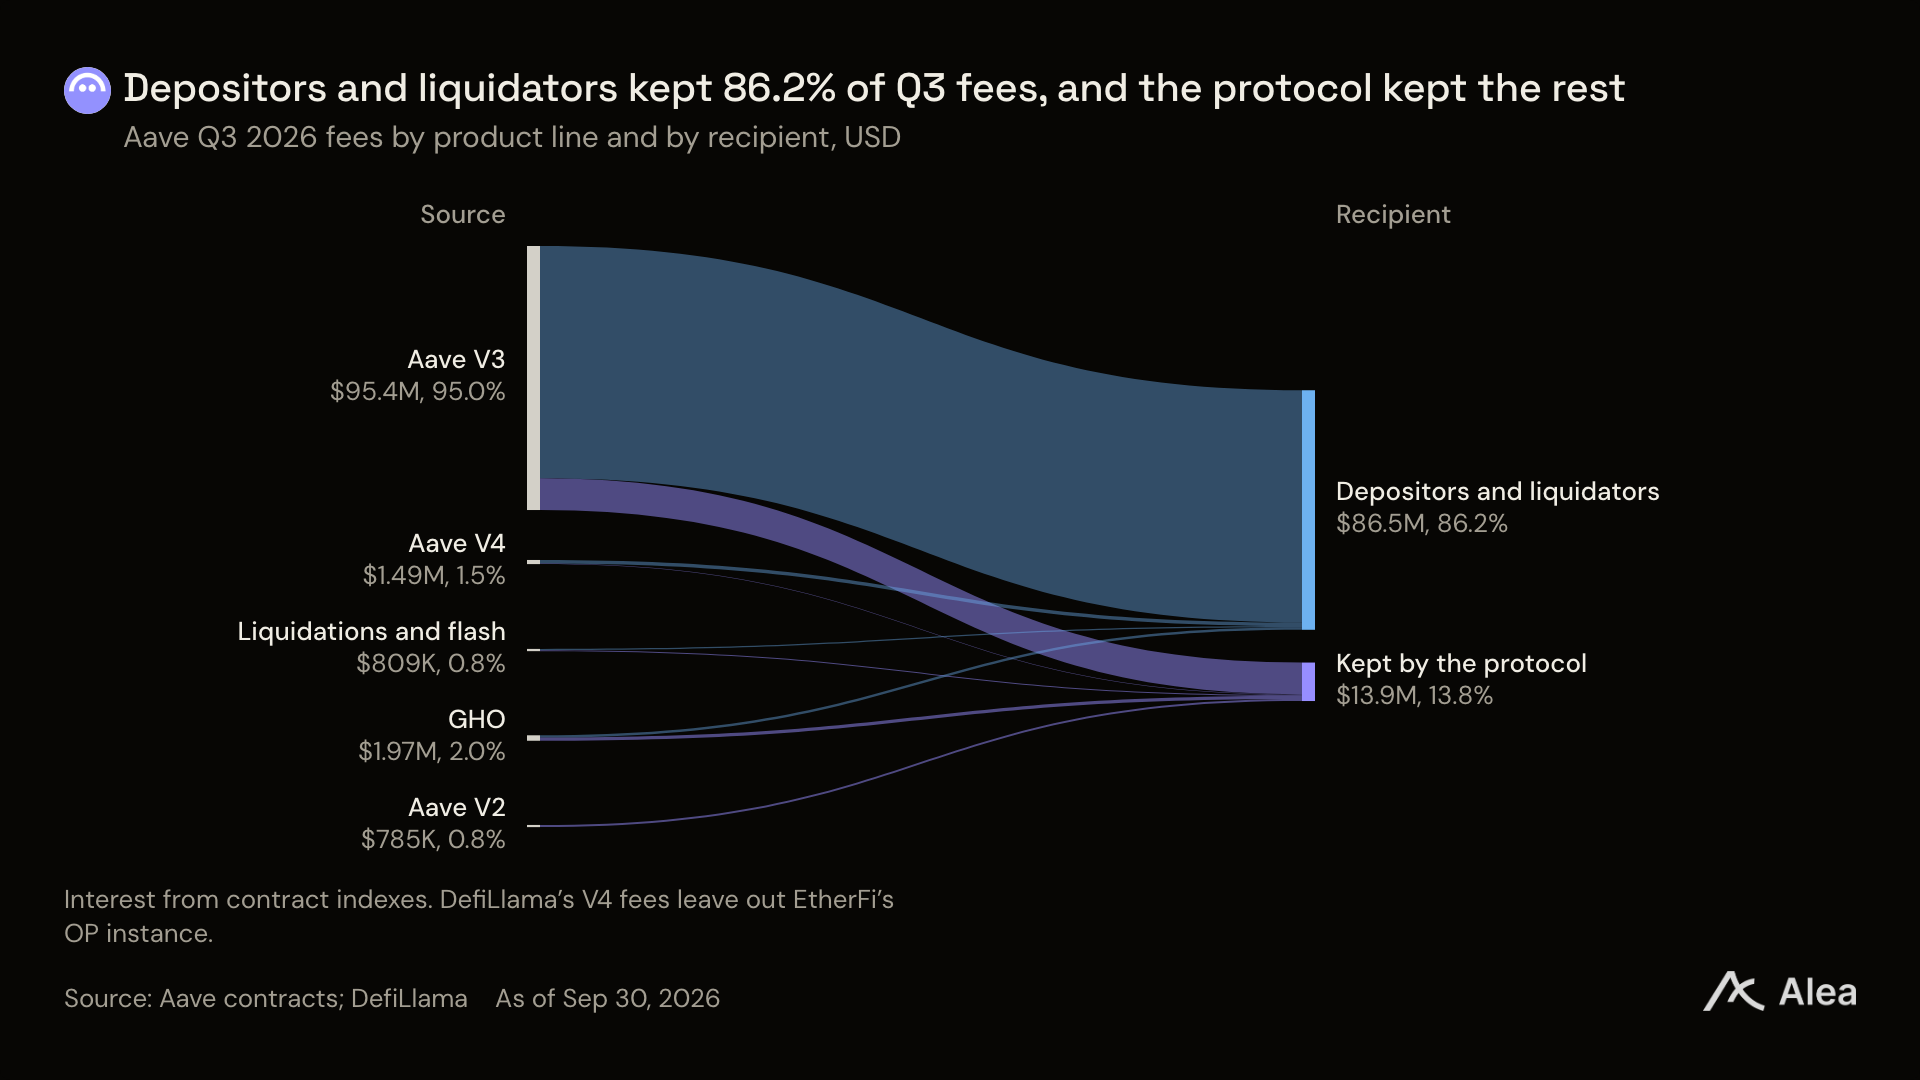
Graphique : Décomposition des frais du troisième trimestre d'Aave par ligne de produit et destinataire
Le facteur de réserve (Reserve Factor) détermine la part des intérêts de prêt que la DAO peut prélever en rétention. Les taux de rétention de la DAO Aave varient selon les actifs, se situant en moyenne autour de 14 %.
Cependant, le GHO fait preuve d'une valeur économique particulièrement unique : étant minté directement par les emprunteurs, 100 % des intérêts générés sur ses prêts sont intégralement attribués au trésor de la DAO, sans partage avec des dépositaires tiers.
Dynamique post-trimestrielle : dépassement dimensionnel de la V4 et défense sécuritaire
Entré en octobre, le volume total des emprunts sur la V4 d'Aave a franchi officiellement le cap des 500 millions de dollars. Le Hub V4 sur Avalanche a lui aussi bondi de 5,7 fois après le 30 septembre, atteignant 115 millions de dollars.
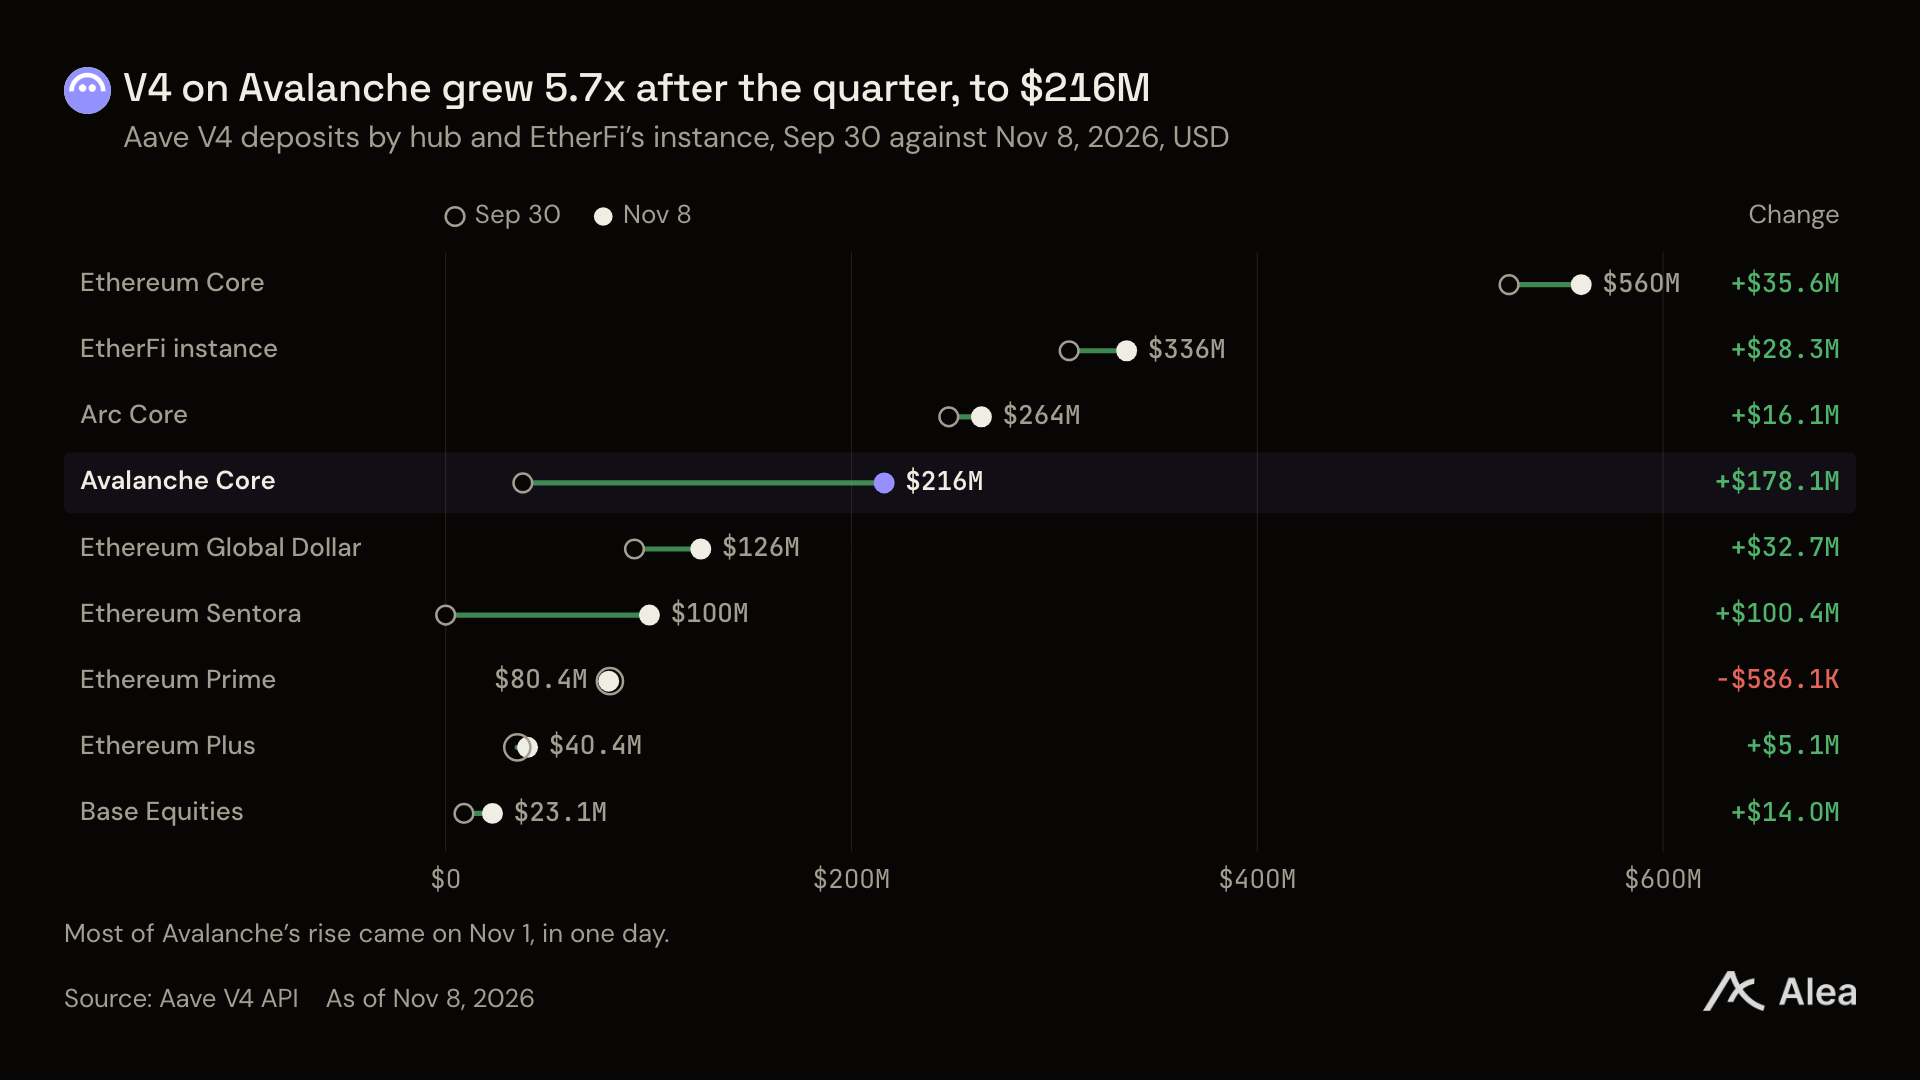
Graphique : Répartition des dépôts par Hub V4 et instance EtherFi aux 30 septembre et 8 novembre
En matière de défense sécuritaire, le 29 octobre, un attaquant, après avoir détourné des fonds, a tenté de déposer 60 millions de USDT sur Aave pour les blanchir et les utiliser en garantie d'emprunt ; les mécanismes de risque du protocole Aave ont joué immédiatement pour assurer une isolation efficace.
Projections financières : quelles conditions pour relancer le rachat de jetons ?
Depuis août dernier, les revenus mensuels effectifs de la DAO Aave surpassent continuellement ses dépenses opérationnelles et sécuritaires combinées. Au troisième trimestre, la DAO a généré 17,8 millions de dollars de revenus, dépassant ainsi le coût total des opérations qui s'élevait à 15,4 millions.
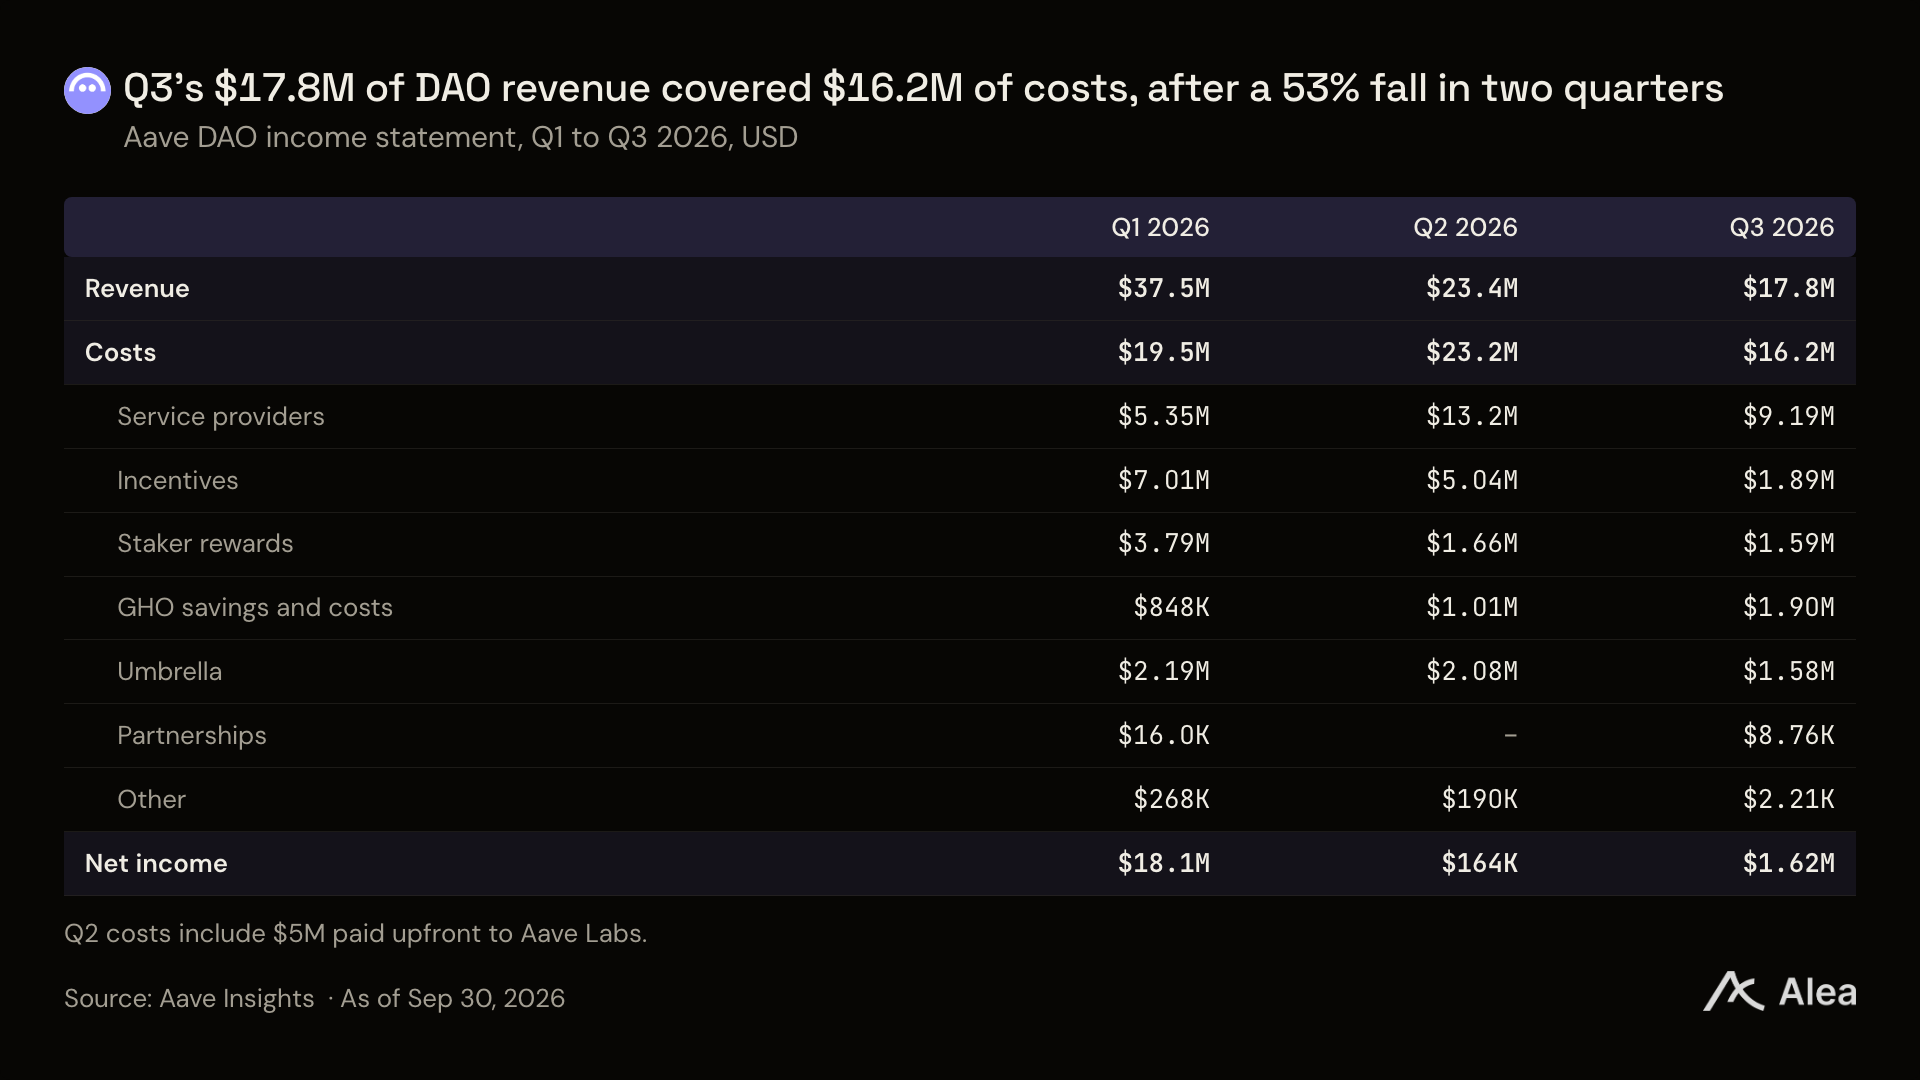
Graphique : Évolution des revenus, coûts et résultats nets de la DAO Aave aux premier, deuxième et troisième trimestres 2026
Il convient de noter que le jeton AAVE ne possède pas intrinsèquement un droit automatique sur les frais de transaction ; relancer les rachats sur le marché secondaire (buybacks) constitue le vecteur principal par lequel les profits du protocole sont transmis aux détenteurs de jetons.
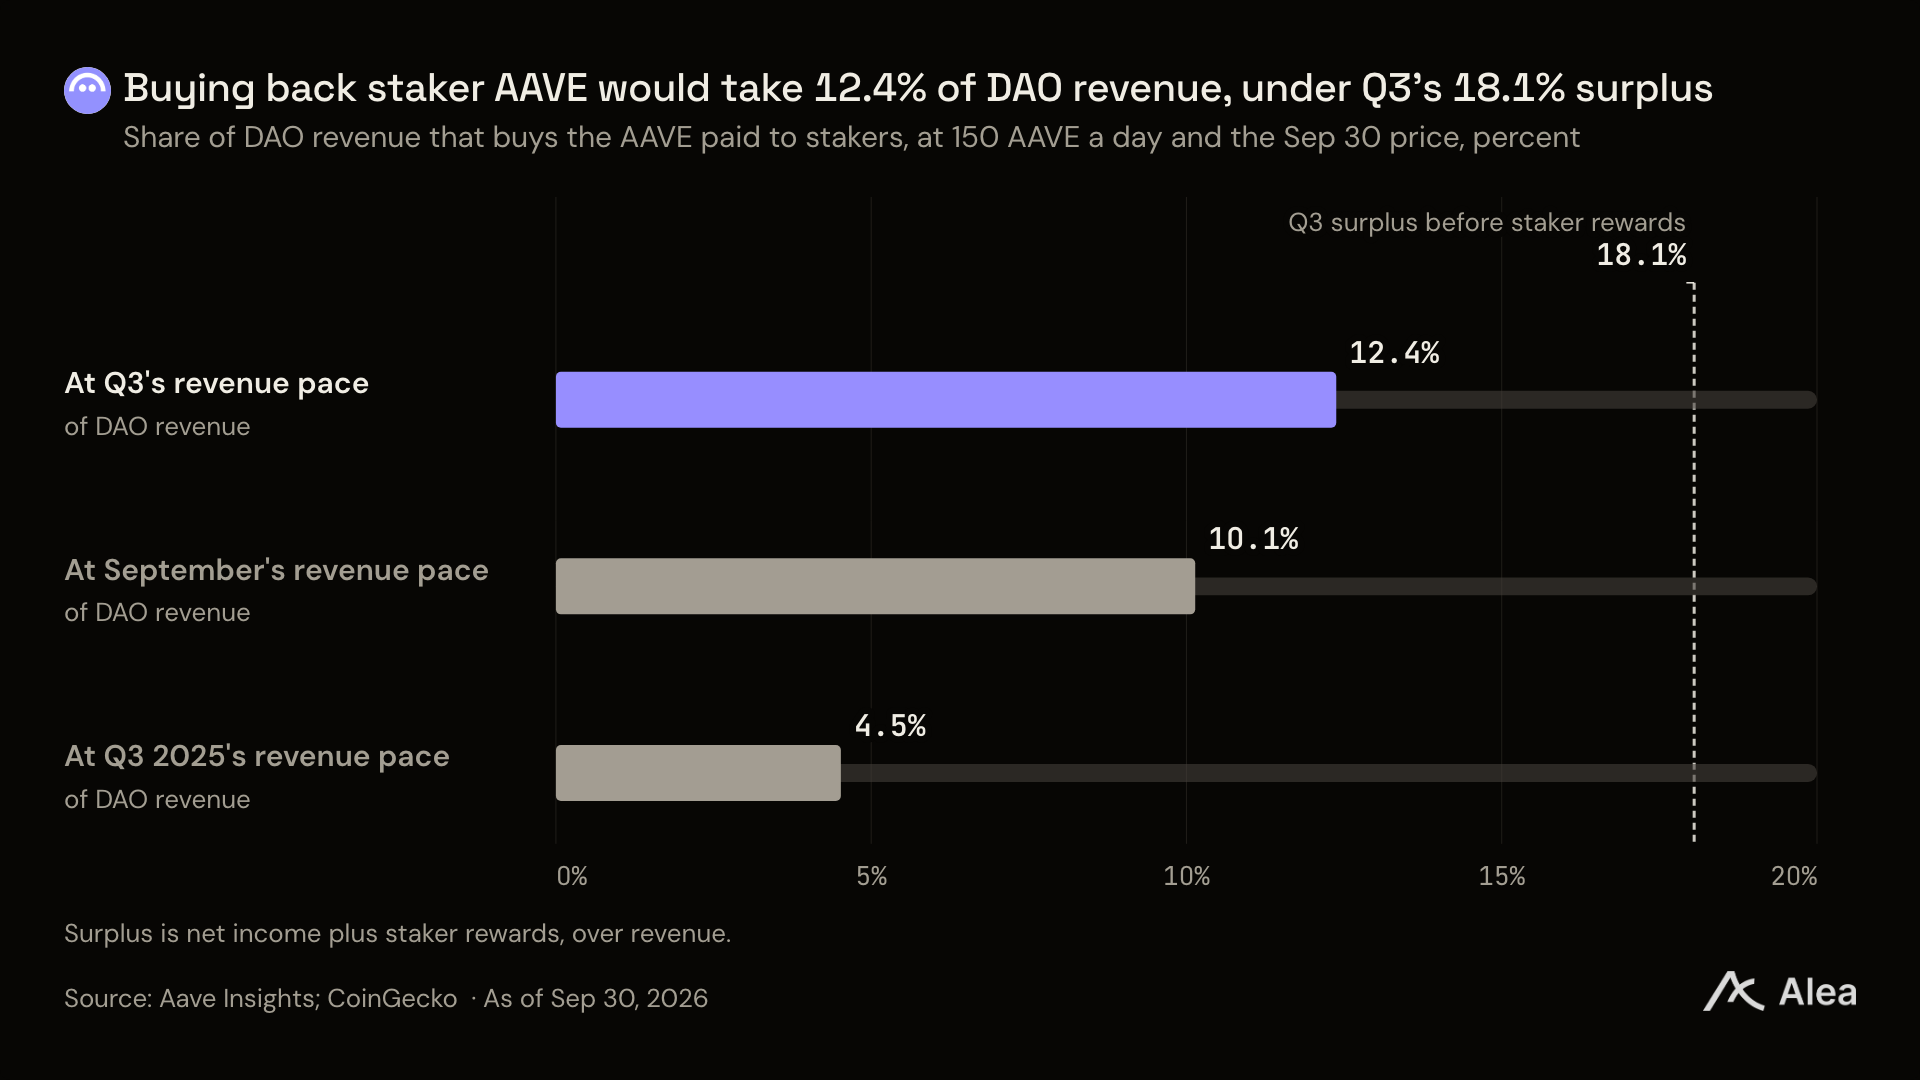
Graphique : Part des revenus DAO requis pour couvrir le financement des rachats visant à redistribuer les récompenses de staking, calculée au cours du 30 septembre
Actuellement, les détenteurs de jetons sécurisant le module de sécurité reçoivent quotidiennement 150 AAVE en récompense, intégralement puisés dans le trésor de la DAO. Selon le cours actuel, couvrir entièrement cette dépense exigerait une réserve de liquidités considérable.
Par ailleurs, les déficits historiques doivent être apurés en priorité. Le 18 avril dernier, un attaquant avait exploité une faille sur un pont interchaines, générant une exposition latente pour le protocole ; le passif associé est progressivement résolu via un fonds commun de l'écosystème.
La DAO Aave doit encore régler un solde débiteur équivalant à environ 8 000 ETH (soit près de 17 millions de dollars au cours actuel). Comparé à ses réserves globales d'actifs dépassant les 100 millions de dollars détenues par son trésor, sa capacité globale de remboursement reste particulièrement solide.
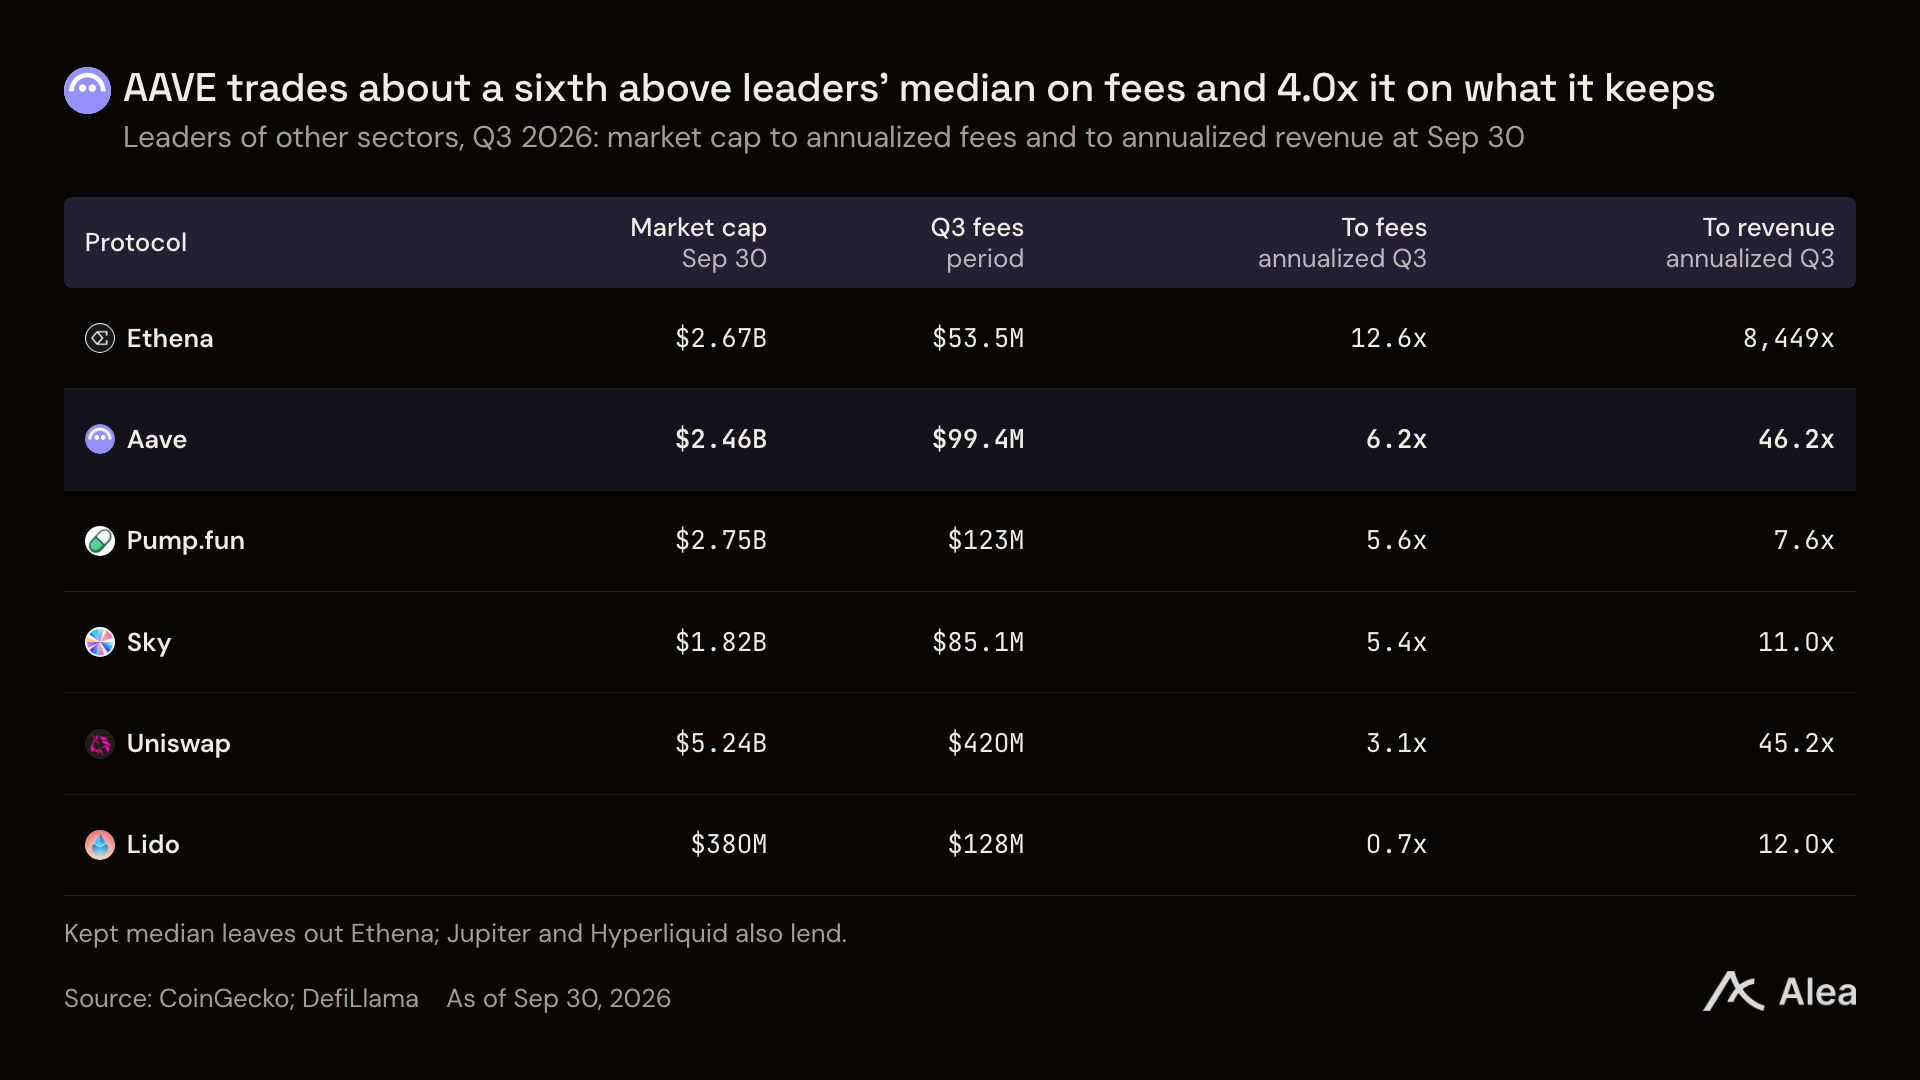
Graphique : Ratio capitalisation boursière sur frais annualisés comparant Aave et les leaders d'autres secteurs clés au 30 septembre
Du point de vue des multiples de valorisation basés sur les frais face à la capitalisation boursière, le niveau de négociation actuel de l'AAVE ne dépasse légèrement que d'un sixième la médiane observée parmi les leaders d'autres secteurs ; sa valorisation demeure ainsi dans une zone raisonnable.
Si les futures instances white-label V4 parviennent à générer durablement une demande marginale croissante en matière de prêt, la valorisation d'Aave bénéficierait d'une refonte hautement probable grâce à l'accroissement des profits du protocole et du potentiel de rachat de jetons.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @AleaResearch