

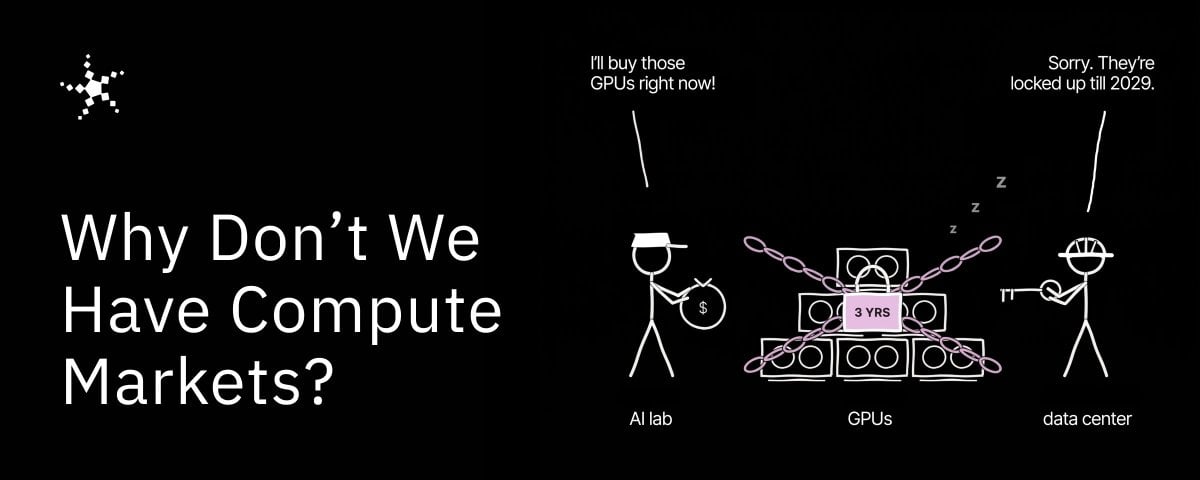
Des GPU massivement inutilisés, alors que les entreprises d'IA peinent à louer de la puissance de calcul : pourquoi celle-ci ne peut-elle pas être échangée librement comme le pétrole ?
Auteur : Jonah Burian, investisseur chez Blockchain Capital
Traduit et adapté par : TechFlow
TechFlow – Introduction : Dans l'engouement actuel pour l'intelligence artificielle, la puissance de calcul est universellement considérée comme le « pétrole de l'ère numérique », et le secteur aspire constamment à établir un marché mondial des contrats au comptant et à terme comparable à celui du pétrole ou de l'électricité. La réalité, cependant, est profondément paradoxale : les principaux laboratoires disposent de vastes capacités inutilisées qu'ils ne parviennent pas à revendre, tandis que les PME et startups peinent désespérément à approvisionner leurs besoins en puces, laissant le marché de rapprochement des liquidités dans les starting blocks.
Les obstacles profonds ne résident pas uniquement dans l'hétérogénéité des puces et les interconnexions physiques, mais surtout dans une « structure de crédit » peu connue. Les grands clusters GPU modernes dépendent d'un financement par dette de plusieurs milliards de dollars ; les investisseurs couvrent essentiellement le bilan financier et la solvabilité des locataires, plutôt que la valeur résiduelle du matériel. Les contrats rigides à long terme de type « take-or-pay » (à volume ou pas) maintiennent cette capacité de calcul piégée dans un réseau complexe de garanties et de crédits.
Auteur de cet article issu du célèbre fonds de capital-risque Blockchain Capital, l'analyse part d'une perspective technique sur le trading d'énergie et la finance structurée pour démêler méticuleusement les réactions en chaîne de défauts et les pièges de liquidité sous-jacents à la sous-location secondaire de capacité de calcul. Seul un marché spot profond de la puissance de calcul pourra franchir un cap lorsque les bailleurs de fonds accorderont enfin leur confiance aux actifs eux-mêmes plutôt qu'à des clients spécifiques.
Dilemme central : L'illusion de la pénurie de calcul et les capacités inutilisées
Imaginez que vous dirigiez un laboratoire d'IA de premier plan et souhaitiez rassembler 100 000 GPU pour entraîner la prochaine génération de grands modèles de langage (LLM). Si vous essayez d'acheter aujourd'hui sur le marché, vous constaterez pratiquement l'absence de capacité disponible immédiatement. À l'échelle mondiale, les quotas de puissance de calcul des principaux fournisseurs de cloud sont presque entièrement réservés pour les années à venir.
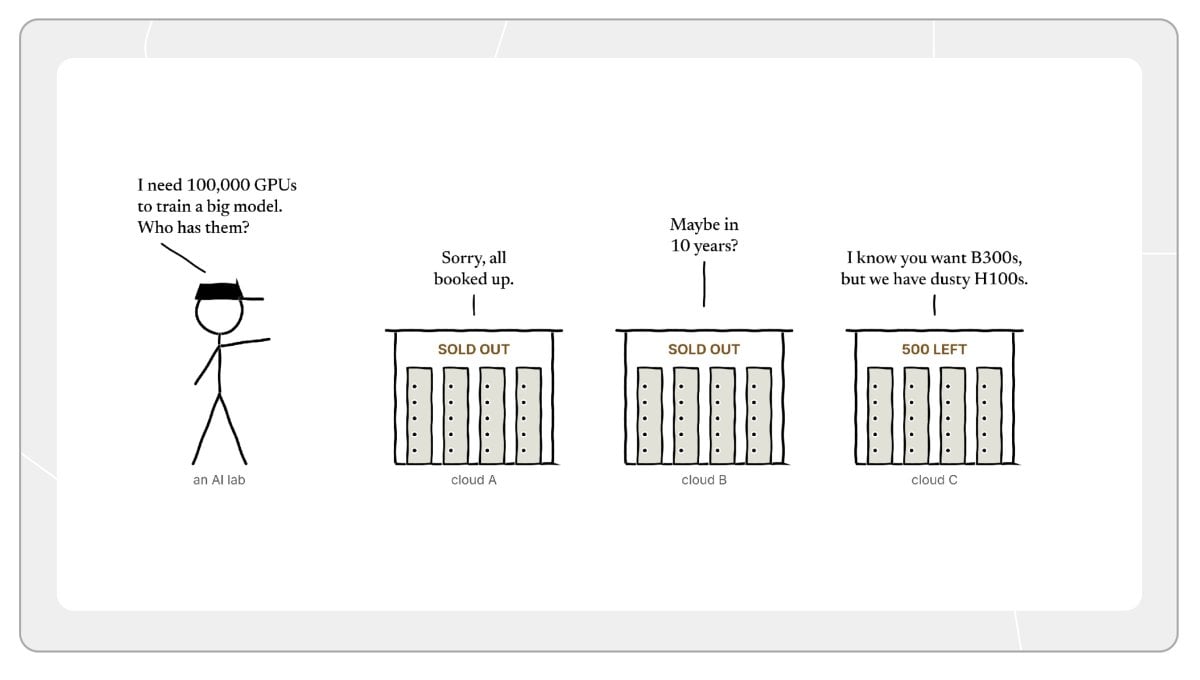
L'explication la plus courante dans l'industrie repose sur une « demande bien supérieure à l'offre ». Tout le monde se ruine pour acquérir des puces avancées, tandis que les nouvelles capacités de production de wafers et l'infrastructure des centres de données nécessitent des années avant d'être livrées et mises en service.
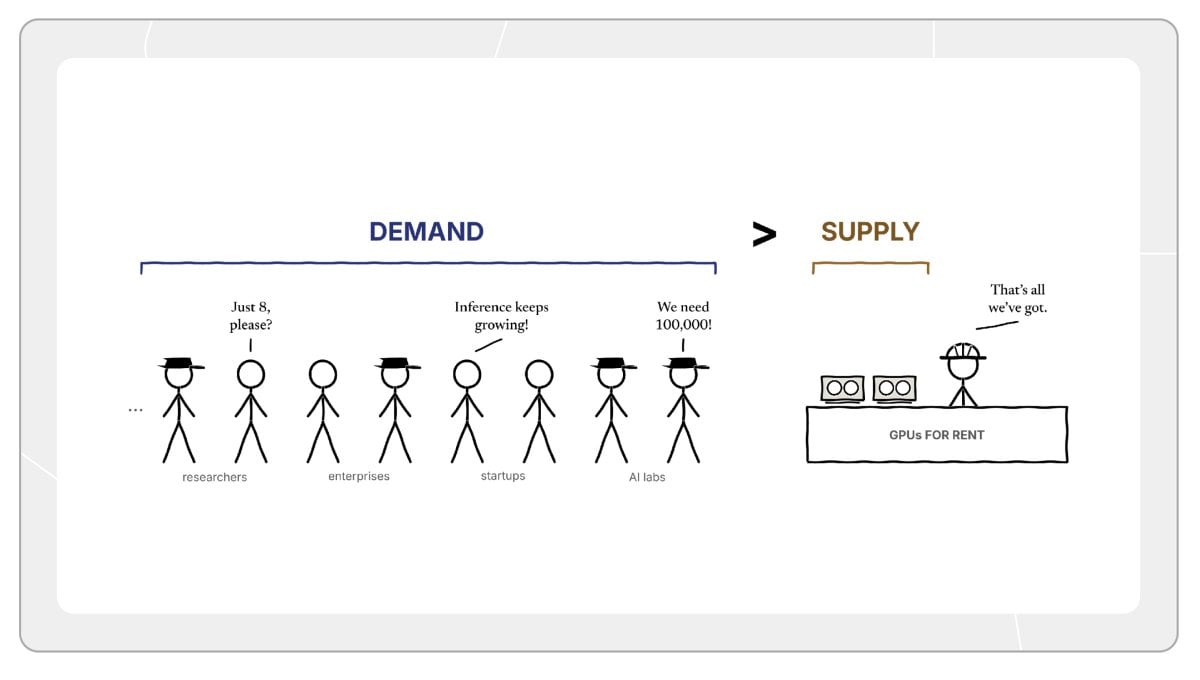
Pourtant, l'argument de la « demande supérieure à l'offre » n'épuise pas toute l'explication. Un phénomène paradoxal qui va à l'encontre des idées reçues existe ici : il y a actuellement une masse importante de capacités inutilisées sur le marché du calcul.
Si vous approfondissez vos visites auprès des acheteurs actuels dotés de bilans solides et de masses de calcul colossales, vous constaterez qu'ils ne fonctionnent jamais à pleine capacité. L'entraînement des modèles présente des pics impulsifs marqués : lors des tests sur des préentraînements à grande échelle, tout le matériel est mis à contribution au maximum en un instant ; mais entre deux itérations d'entraînement, pouvant s'étaler sur plusieurs semaines voire plusieurs mois, des dizaines de milliers de puces coûteuses restent dans un état de très faible exploitation.
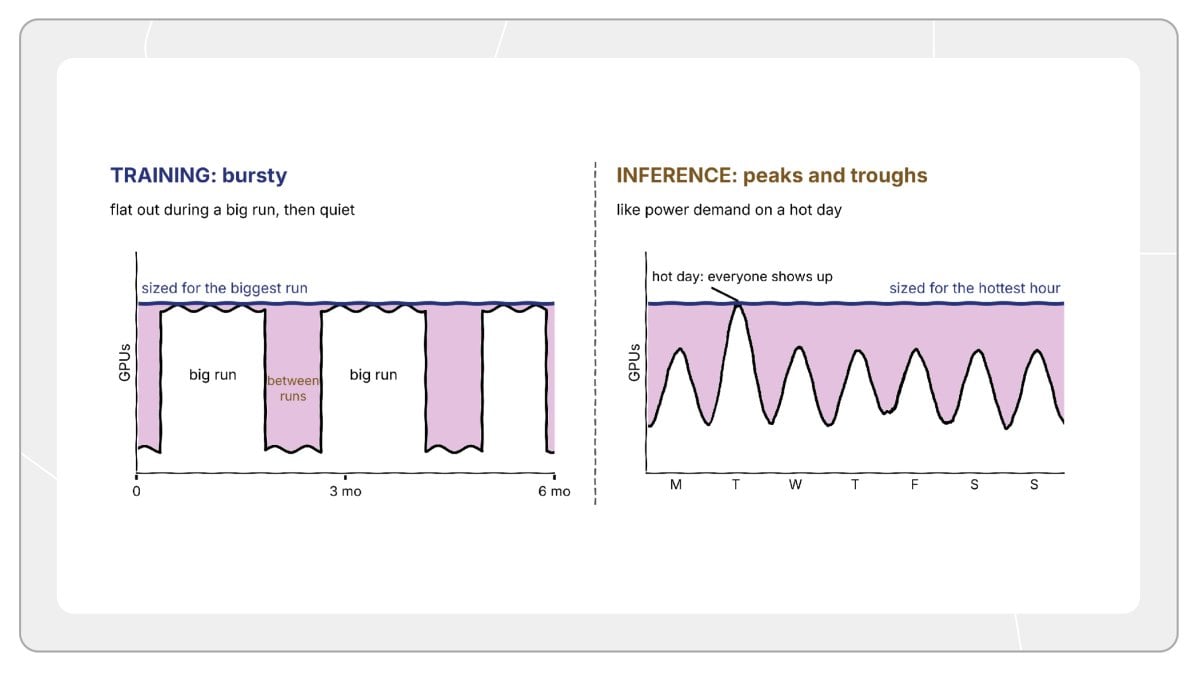
Cette énorme quantité de puissance de calcul inutilisée pendant les creux de cycle fait naturellement naître une vision séduisante : créer une bourse spot dédiée au rapprochement des créneaux horaires GPU. Le libre marché excelle traditionnellement dans l'allocation efficiente des ressources et la découverte des prix réels, et le calcul ne devrait pas faire exception. Mais ce qui reste incompréhensible, c'est pourquoi ce type d'exchange n'a encore jamais véritablement vu le jour.
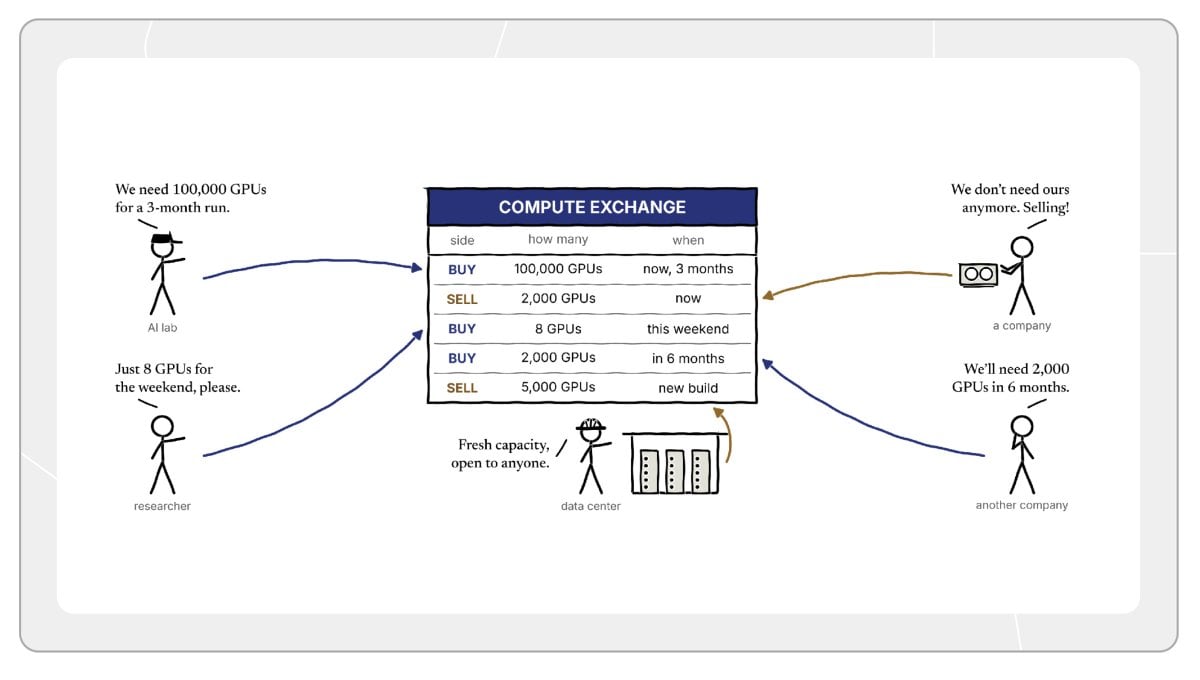
On attribue souvent cela à une non-standardisation à la dimension technologique : le calcul n'est pas un actif unique. Le marché propose des NVIDIA H100, B200 et B300, ainsi que différentes générations de protocoles réseau (InfiniBand vs Ethernet RoCE), sans oublier les différences de refroidissement liquide et les latences géographiques des data centers. Il est difficile de les intégrer dans des contrats standardisés.
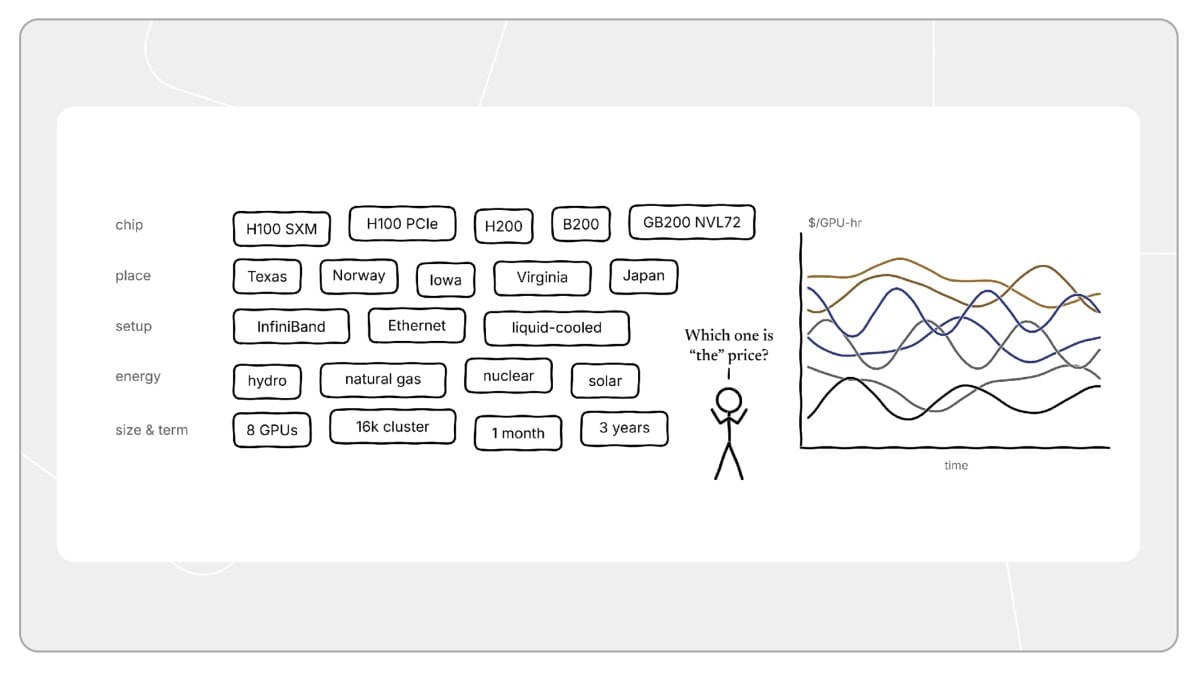
Mais ce n'est absolument pas le goulot d'étranglement principal. Du côté des marchés de matières premières, le pétrole brut lui-même couvre des centaines de qualités et de lieux d'extraction différents. Le marché a fini par établir des prix de référence via le WTI et le Brent, les autres catégories n'ayant plus qu'à s'aligner avec des primes ou décotes. La puissance de calcul possède elle aussi les bases nécessaires à une conversion standardisée.
L'obstacle profond véritablement ignoré depuis longtemps réside en réalité dans la structure de financement derrière les GPU. La grande majorité des clusters de calcul ultra-sophistiqués ne sont pas achetés intégralement avec des capitaux propres, mais financés par d'énormes emprunts. Les contraintes imposées par les conditions de prêt déterminent directement qui est éligible pour vendre de la capacité de calcul et qui peut reprendre le contrat.
Le fonctionnement sous-jacent du financement GPU : les contrats « Take-or-pay »
Dans le paysage commercial actuel, la construction massive de GPU repose quasi exclusivement sur des contrats « Take-or-pay » : il s'agit d'accords long terme exclusifs de trois à six ans, stipulant que le client doit payer intégralement son loyer à chaque échéance, qu'il utilise effectivement la puissance de calcul ou non. Cela signifie que toute la capacité est déjà entièrement verrouillée alors même que les salles informatiques ne sont pas encore construites et que les puces ne sont pas encore encapsulées.
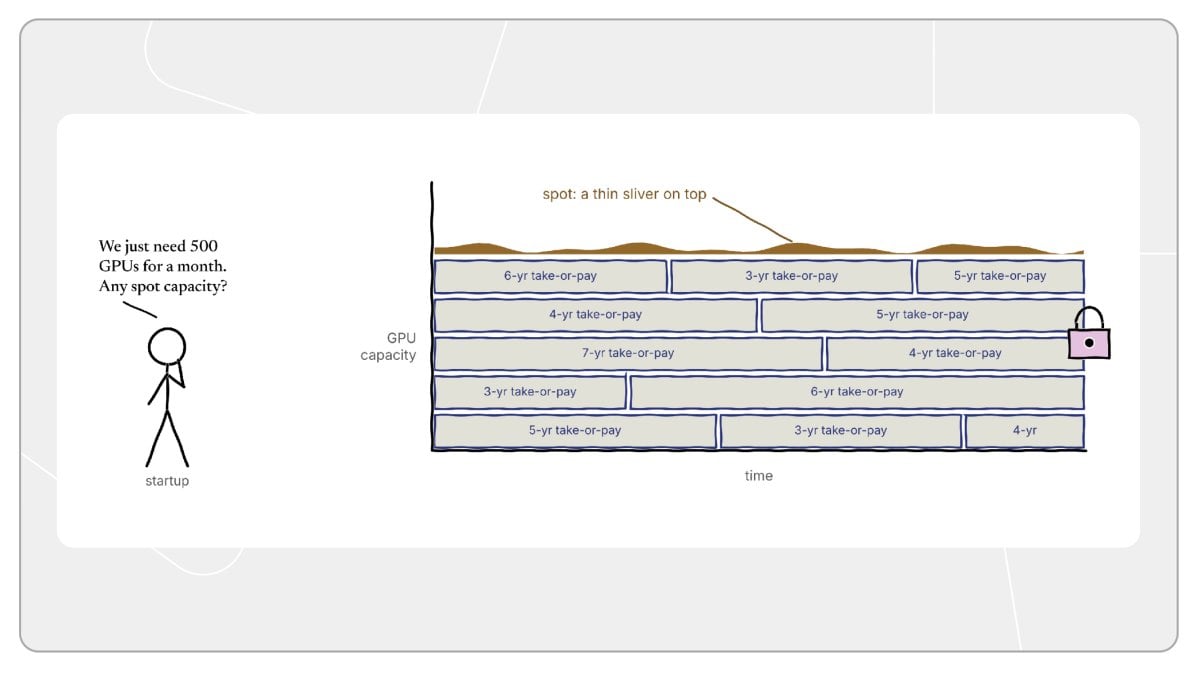
La logique interne fermée des contrats Take-or-pay
Remarquons la logique fondamentale de ce modèle économique. Supposons qu'un laboratoire d'IA ait absolument besoin de 100 000 GPU, mais que tous les clouds publics majeurs manquent de stocks disponibles. Une nouvelle startup spécialisée en cloud de calcul (Neocloud) ou un opérateur de centre de données souhaite construire un cluster personnalisé pour lui, mais ils ne disposent pas de centaines de millions de dollars en cash excédentaire et doivent solliciter un gros financement de projet auprès d'institutions bancaires.
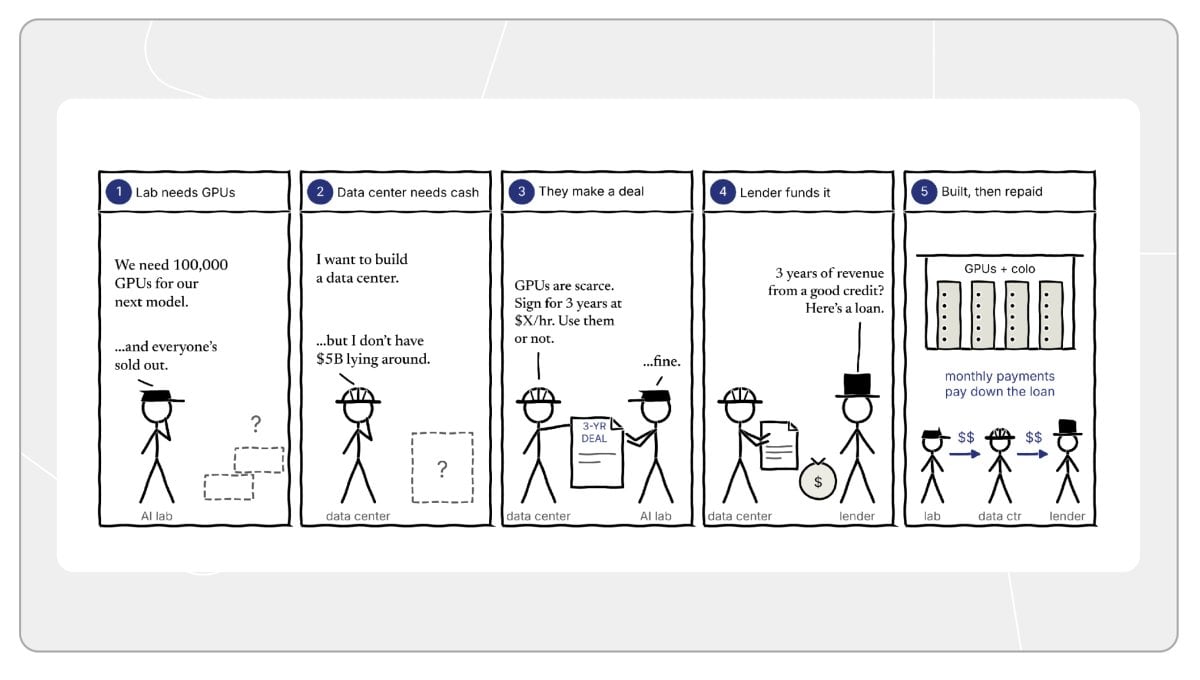
Placez-vous maintenant du point de vue de l'institution prêteuse : elle est invitée à injecter des milliards de dollars dans un secteur émergent et hautement volatil, dont la garantie n'est autre qu'un lot de matériel amortissant très vite et difficilement valorisable avec précision. Combien vaudront ces puces dans trois ans ? Si ce laboratoire d'IA startup traverse soudainement des difficultés, voire est déclaré en faillite, comment le prêteur peut-il se protéger ?
Le contrat « Take-or-pay » dissipe parfaitement ces inquiétudes. Le prêteur n'a pas besoin de deviner la valeur résiduelle de seconde main du matériel, car l'accord garantit un flux de trésorerie stable et anticipable ainsi qu'un débiteur certain. La fondation du prêt bancaire consiste essentiellement en la couverture d'un flux de trésorerie irrévocable émanant du client final, et non sur la valeur de réalisation des puces elles-mêmes.
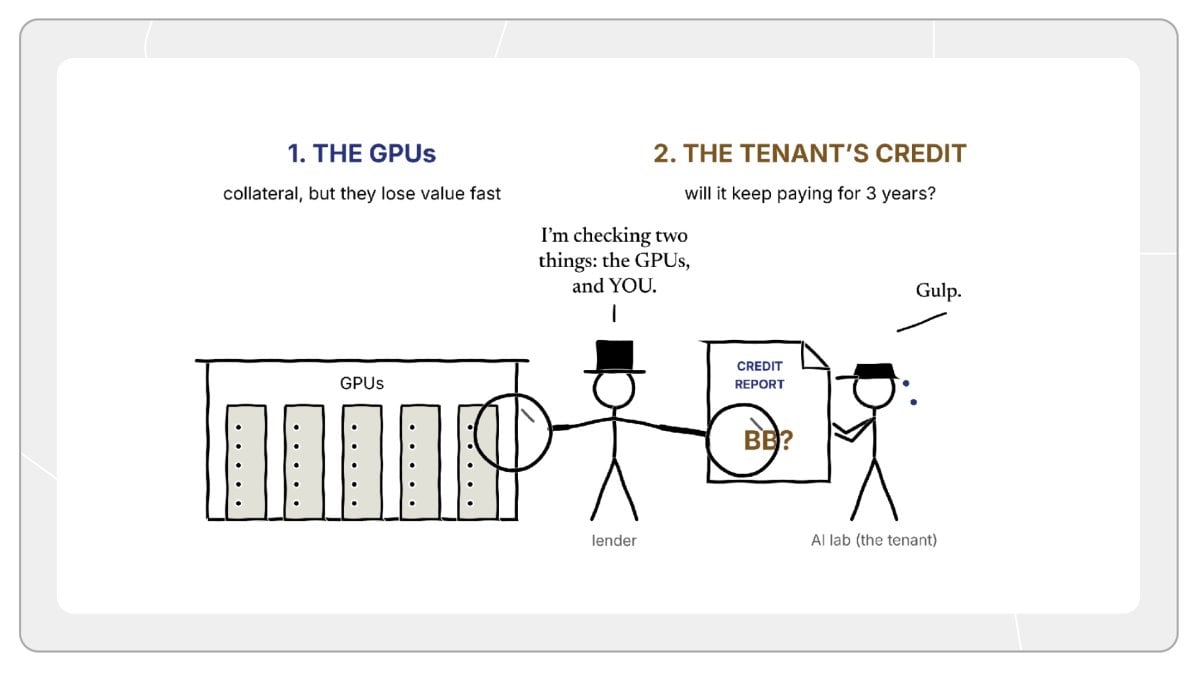
Le point clé est le suivant : la qualité crédit du client locataire détermine directement le coût du financement bancaire des data centers de calcul.
Arbitrage avantages-inconvénients du point de vue du client
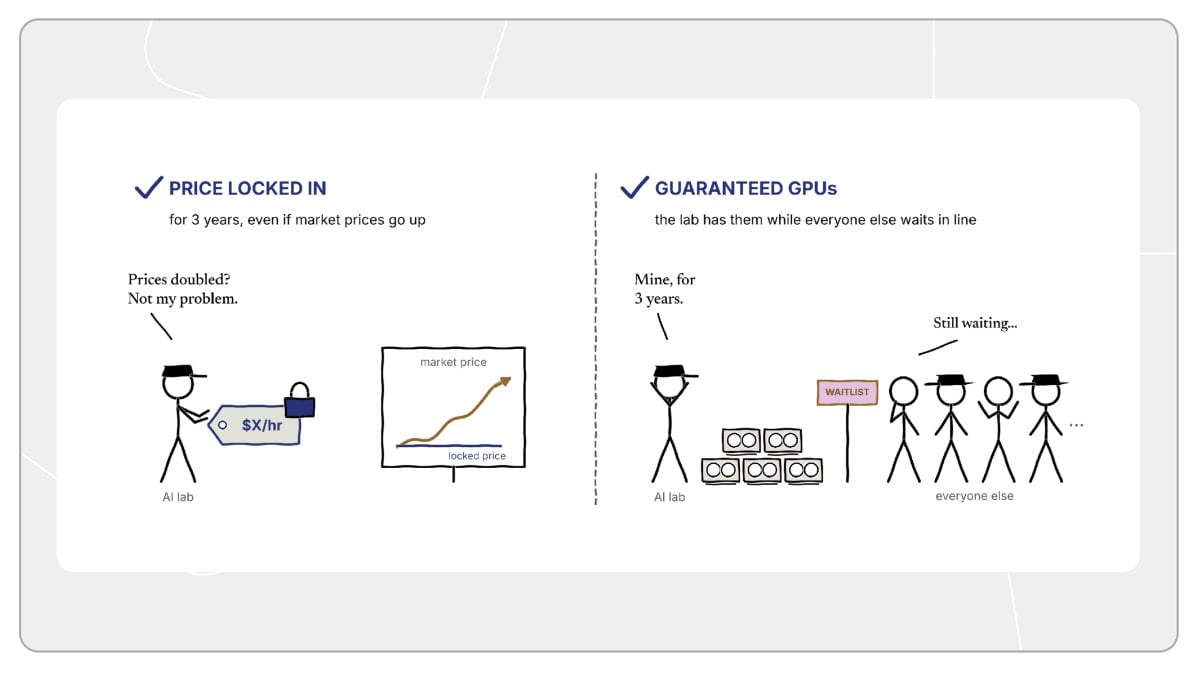
Du point de vue du client final, verrouiller les prix sur le long terme permet de se couvrir efficacement contre les risques de flambée des coûts. Si l'indice externe des loyers de calcul explose, le prix unitaire du client reste imperturbable, ce qui constitue un atout stratégique majeur dans un contexte de pénurie extrême de la chaîne d'approvisionnement.
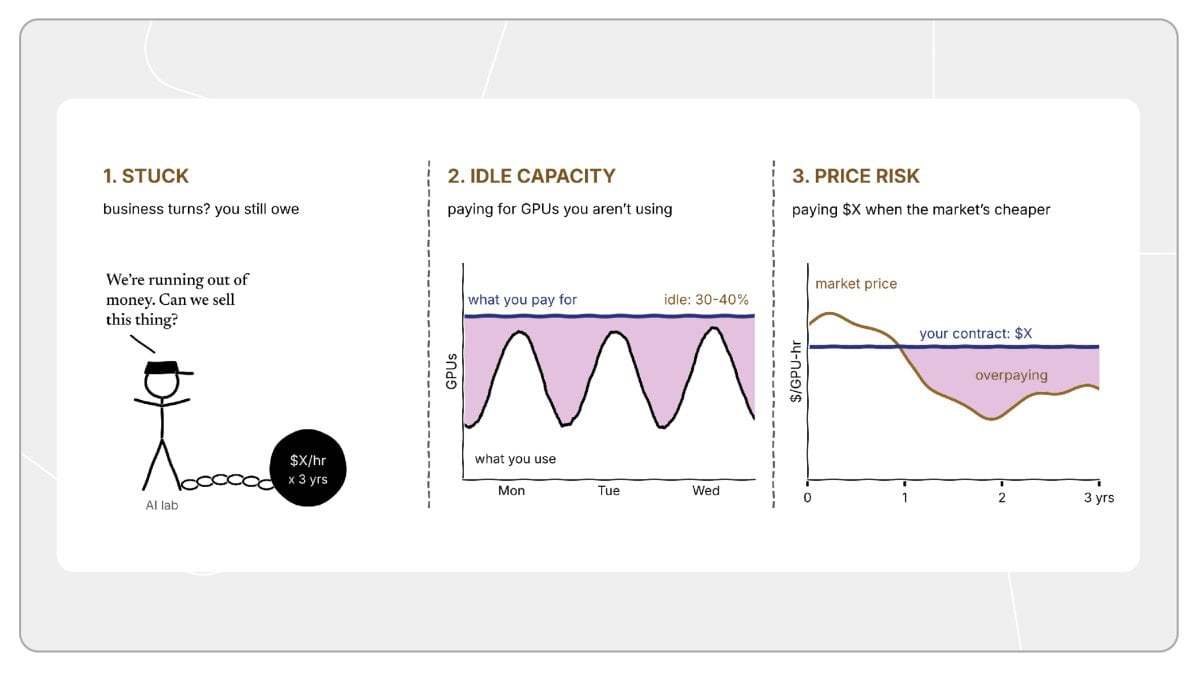
Mais l'autre face de la médaille est que le client s'expose également à d'immenses risques potentiels. Premièrement, si l'entreprise connaît des difficultés, que son financement s'interrompt ou qu'elle change de stratégie commerciale, elle doit tout de même s'acquitter de ses énormes versements à chaque échéance. Deuxièmement, le client doit payer intégralement pour d'importantes quantités de calcul inutilisé. La taille des achats est généralement calibrée selon les pics de demande ; durant les trous entre deux grandes itérations d'entraînement, les machines tournant au ralenti équivalent à une consommation continue de trésorerie.
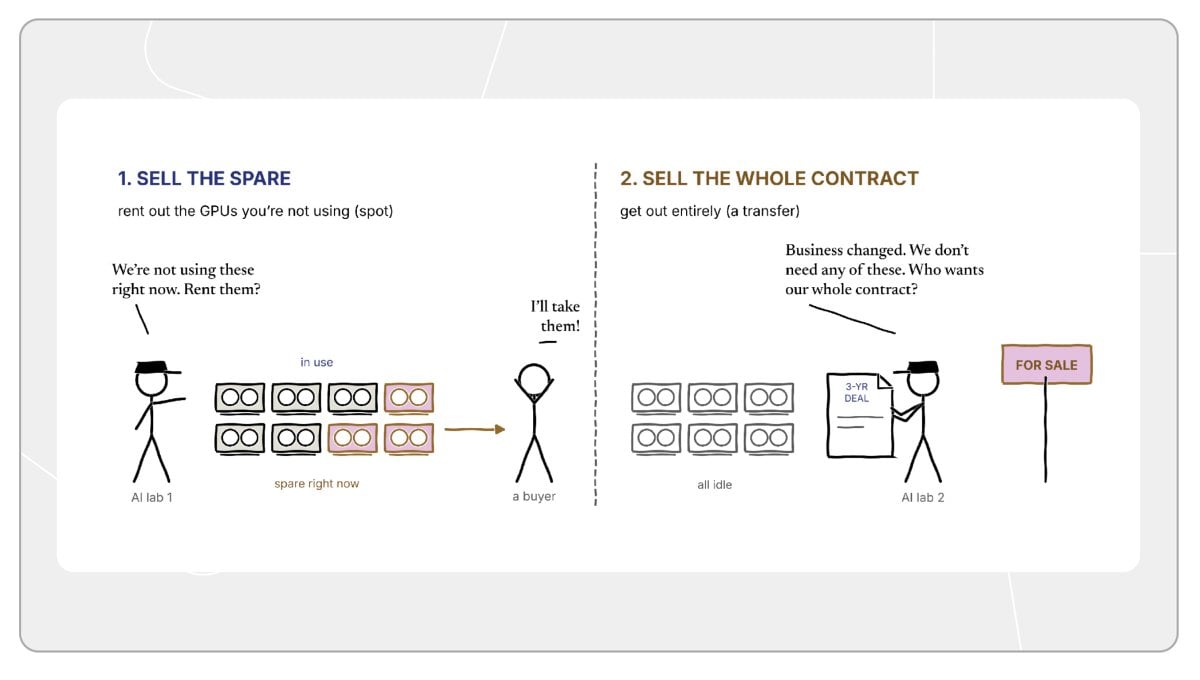
À première vue, ce scénario semble être le terreau idéal pour l'émergence d'un marché secondaire de liquidités : certains clients possèdent des quotas inutilisés pendant certaines fenêtres qu'ils souhaitent céder, tandis que d'autres entreprises ont un besoin urgent de capacité de calcul Plug-and-Play à court terme.
Pourquoi la création d'une bourse spot de calcul est extrêmement ardue
Imaginons qu'un grand laboratoire n'ait plus besoin de ses GPUs une fois sa mission phasée terminée et souhaite céder la partie restante du contrat à un autre demandeur. Les prêteurs interviendraient alors inévitablement avec fermeté, puisque le critère fondamental de l'octroi initial de fonds massifs était l'excellente solvabilité intrinsèque du laboratoire historique.
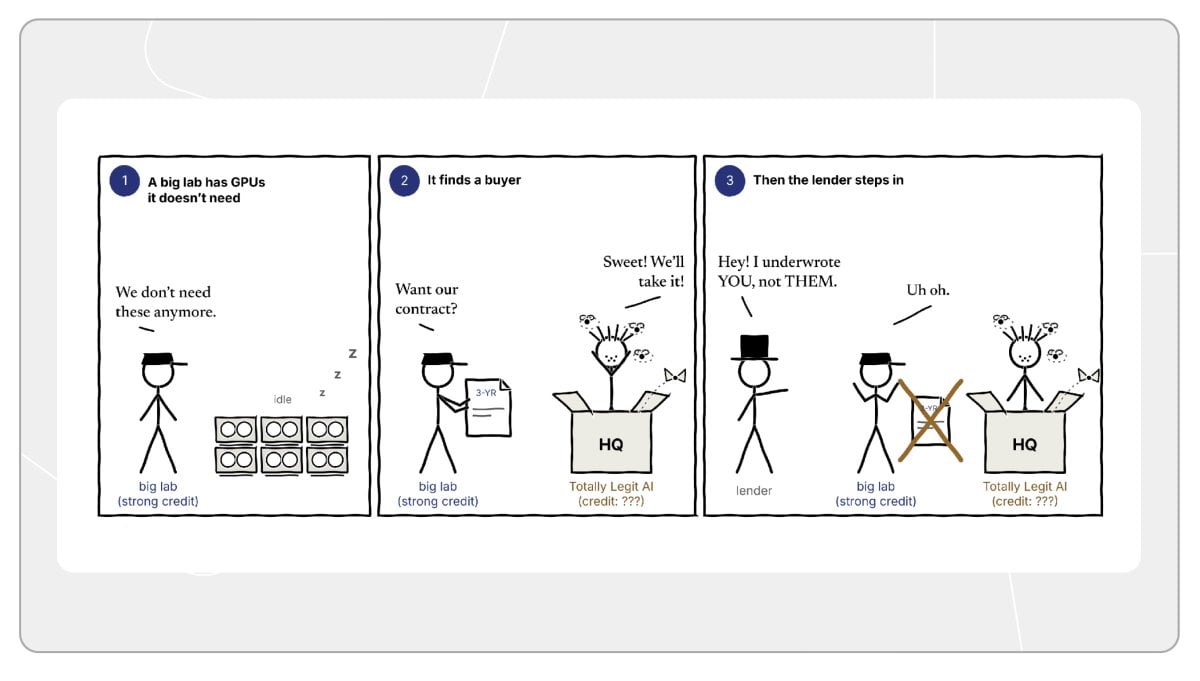
Si le locataire est un géant technologique solidement financé et bénéficiant d'un excellent rating, le data center bénéficiera de taux de prêt extrêmement bas. En revanche, si le repreneur est une startup early-stage à haut risque, la prime de risque associée au même cluster de puces sur le marché immobilier explosera. La qualité crédit du locataire détermine le coût réel des fonds. Dès lors qu'une sous-location est accordée à une entité de faible notation, l'exposition au risque du bailleur de fonds devient incontrôlable.
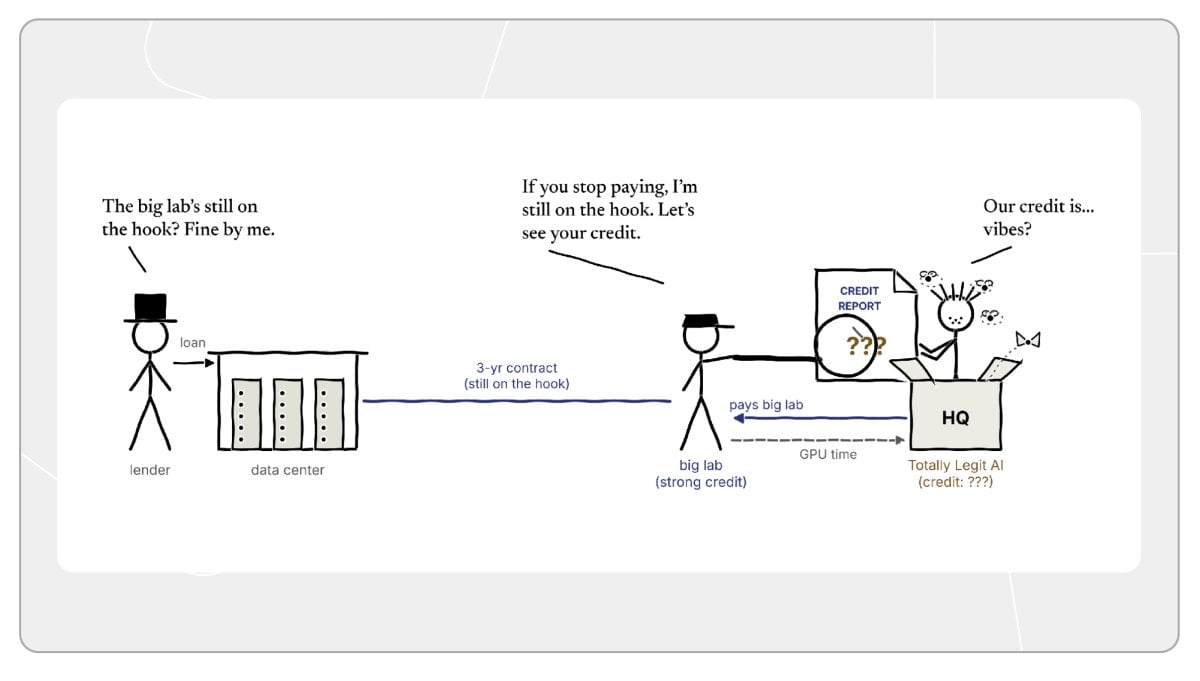
Surtout, si le sous-locataire secondaire fait défaut de paiement, le laboratoire d'origine ayant initié la sous-location demeure responsable vis-à-vis du data center de manière solidaire. Cette chaîne lourde de recours rend impossible l'application des mécanismes traditionnels de négociation financière aux transferts de calcul.
Lorsque vous vendez des actions Apple sur une bourse, au moment exact de la transaction, les obligations et droits du vendeur et de l'acheteur sont irrémédiablement clos ; vous n'avez même pas besoin de savoir qui est l'acquéreur. En revanche, dans le cadre d'un transfert de capacité de calcul, après la revente, vous restez pris dans une obligation de garantie solidaire de la dette, jouant de facto le rôle de souscripteur de crédit pour l'acheteur.
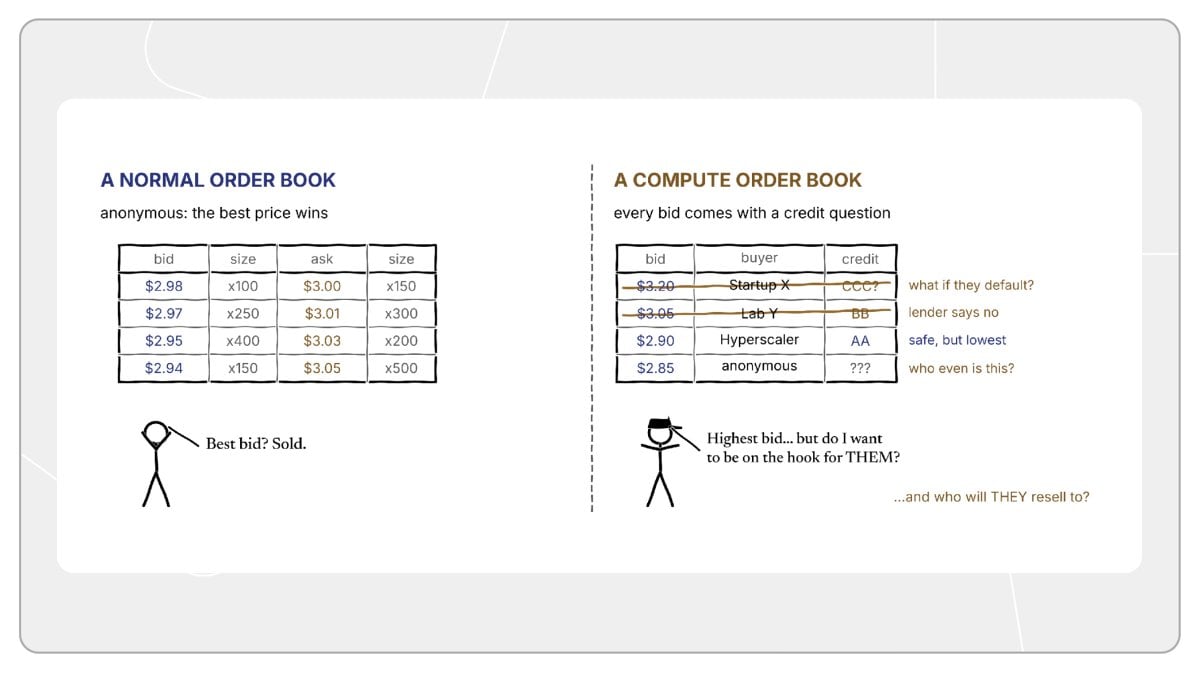
Cela engendre ensuite toute une série de problèmes dérivés complexes : le sous-acquéreur de niveau deux peut-il à son tour revendre à un acheteur de niveau trois ? Le laboratoire historique, situé au socle de la dette, a-t-il le droit de connaître l'identité réelle de l'utilisateur final et sa conformité opérationnelle ? Ce tissu complexe de croisements de crédits rend le marché spot du calcul incapable d'atteindre des rotations massives et libres à la manière des matières premières standardisées.
La voie vers le dénouement : passer de la confiance dans le client à celle dans l'actif
En traversant la surface des choses, il est facile de constater que toutes les barrières au rapprochement convergent vers un même nœud gordien : selon la logique de contrôle des risques des prêteurs, le matériel GPU et le client final qui l'utilise constituent un seul et même sujet profondément lié. Ce n'est clairement pas le cas dans les marchés matures de matières premières. Un barillet de pétrole ne se soucie pas de savoir qui l'achète in fine, car il existe toujours sur le marché des milliers d'acquéreurs réels prêts à reprendre le bâton au prix juste.
Pour que le marché spot de calcul se matérialise réellement, les institutions de prêt doivent évoluer vers une « confiance placée dans l'actif lui-même » plutôt que dans un « client spécifique ». Autrement dit, elles doivent être convaincues que, même en cas de défaut et de résiliation par un grand client, elles pourront retrouver sans délai d'autres locataires pour reprendre les installations sur le marché ouvert. Seule une véritable confiance dans la liquidité de réalisation de l'actif permettra un découplage complet, sur le plan de la structure financière, du financement des puces et de leur utilisateur effectif.
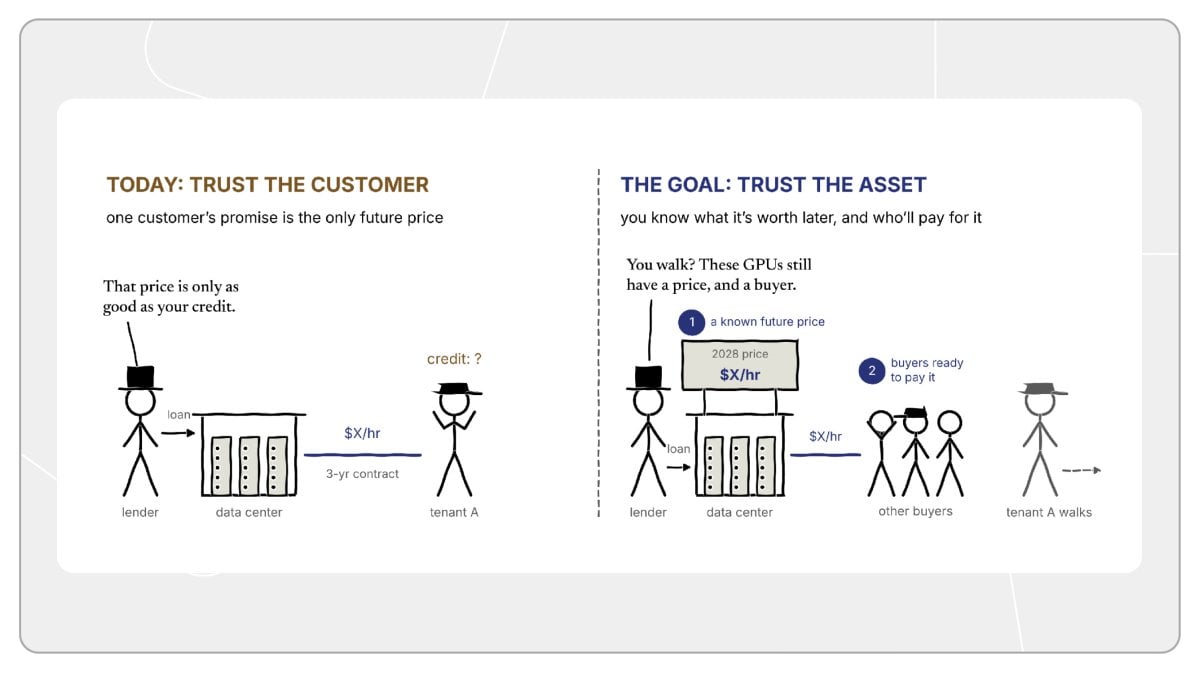
Pourtant, en pratique, ce découplage affronte un dilemme classique du « poule ou l'œuf ». Le prêteur a besoin d'un marché spot profond et liquide comme tampon de sécurité pour assurer une liquidation fluide en cas de défaut d'un locataire ; mais un tel marché spot doté d'une liquidité profonde nécessite que les prêteurs abandonnent d'abord leur attachement aux contrats rigides « Take-or-pay », acceptant de prêter aux clusters sans garantie finale d'un client de rang investissement.
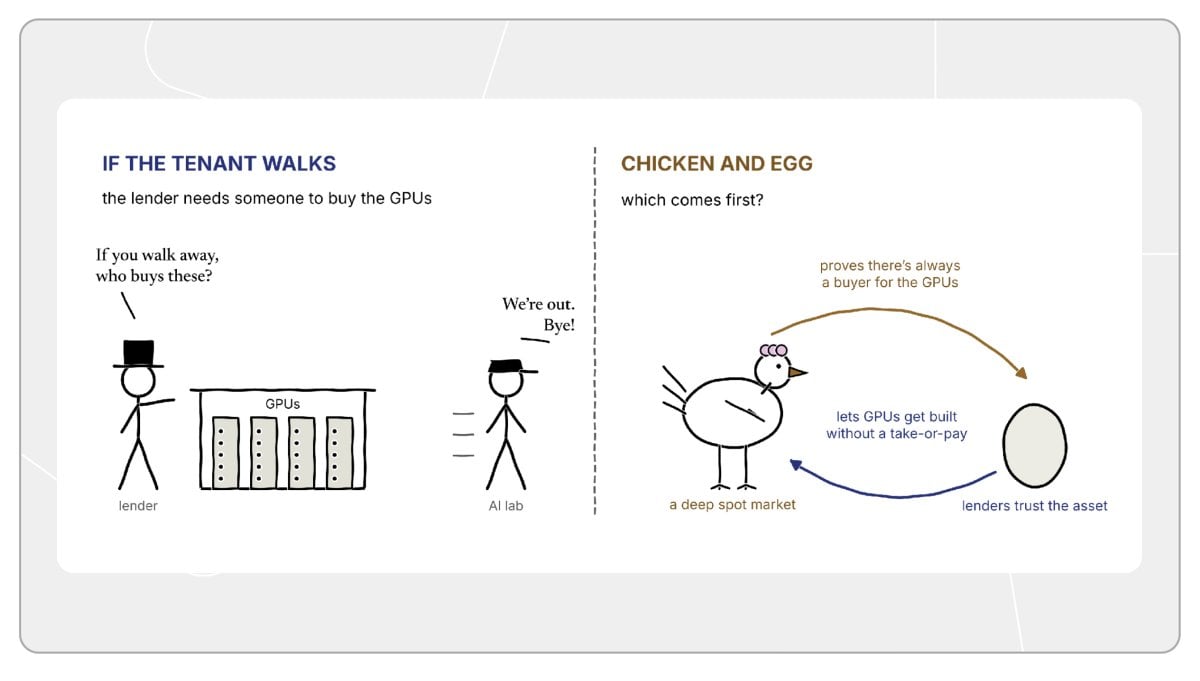
De plus, même franchi l'obstacle circulaire de la liquidité initiale, un marché spot profond ne peut pas totalement s'immuniser contre les risques systémiques. Dans l'industrie des grands modèles, les fluctuations sectorielles sont fortement corrélées. Si un grand client en tête subit de multiples défauts, cela signifiera très probablement que l'ensemble du secteur heurte un goulot d'étranglement de croissance plus profond ; dans ce scénario, les loyers spot souffriront inévitablement d'un effondrement abrupt.
Malgré des obstacles considérables, le changement porte en lui des opportunités stupéfiantes. La puissance de calcul GPU est devenue l'un des éléments productifs fondamentaux les plus cruciaux de notre époque, portés par une demande aval extrêmement vigoureuse.
En regard, la mauvaise allocation des ressources de calcul à l'échelle mondiale est sidérante : d'un côté, les institutions titulaires de contrats à long terme tournent à vide en consumant leur trésorerie ; de l'autre, des équipes innovantes avides de technologie peinent à accéder aux cartes GPU. Cette distribution inefficace ne peut perdurer éternellement. Celui qui franchira en premier le seuil de cette mécanique sous-jacente de centralisation financière libérera incontestablement une valeur économique incalculable.
Annexe et analyse contextuelle approfondie
Premièrement, les laboratoires de premier plan constituent un cas hybride exceptionnel. Les géants des grands modèles disposant de masses colossales de capacité combinent généralement entraînement de modèles et services de raisonnement (inference) à grande échelle en ligne, leur permettant de lisser dynamiquement diverses charges de travail en interne. Avec le développement d'agents autonomes capables de traiter par lots les tâches de fond jour et nuit, l'efficacité d'utilisation de la puissance inutilisée la nuit est continuellement optimisée.
Deuxièmement, les contraintes de crédit ne sont pas l'unique origine de l'absence de marché spot. L'hétérogénéité des générations matérielles, la topologie réseau et les coûts de migration physique constituent également des obstacles objectifs indéniables. L'objectif central de cet article est de mettre en lumière un verrouillage financier et crédit longtemps ignoré par le marché.
Troisièmement, empilement multi-niveaux d'actifs et de crédibilité. Les mégaclusters effectivement en cours de construction comportent généralement des arbitrages financiers encore plus complexes :
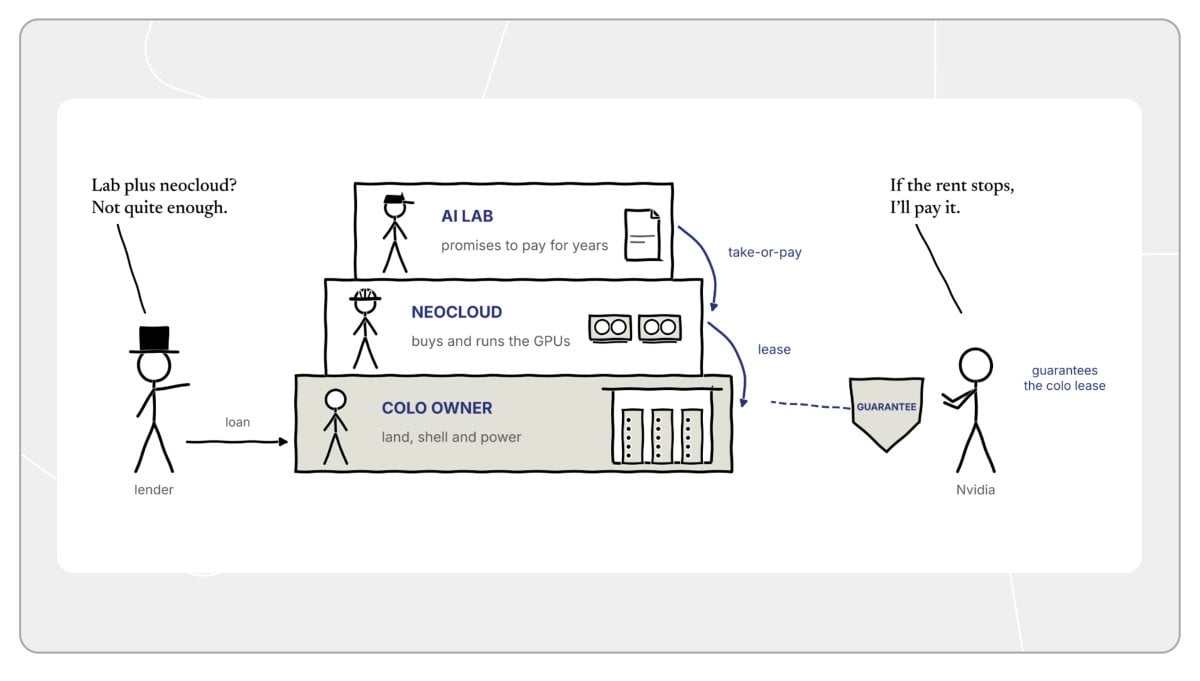
Propriétaires des salles de data centers (actifs inférieurs) : généralement des investisseurs immobiliers lourdement capitalistiques, maîtrisant les terrains, les infrastructures physiques, la distribution électrique et les systèmes de climatisation. Ils obtiennent des financements bancaires pour la construction grâce à des contrats de location à long terme.
Fournisseurs de cloud de calcul émergents (couche intermédiaire d'exploitation) : chargés d'acheter et déployer les clusters serveurs. Ils versent au propriétaire du data center un loyer pour l'espace et l'électricité, et tirent de leur engagement à long terme avec les laboratoires d'IA aval un financement garanti sur les puces.
Laboratoires d'IA (réceptacles supérieurs) : signent des contrats Take-or-pay rigoureux sur plusieurs années, versant périodiquement des frais de service aux fournisseurs de cloud de calcul.
Les prêteurs du propriétaire du data center misent sur la capacité du nouveau fournisseur cloud à payer ses loyers à l'échéance ; et ces nouveaux fournisseurs disposent souvent de réserves de fonds propres limitées. Leurs contrats de service avec les laboratoires ne durent généralement que trois à cinq ans, tandis que les baux fonciers sous-jacents du data center s'étendent sur plus de dix ans. Les fondations porteuses de cet édifice financier demeurent donc intégralement ancrées dans la capacité contractuelle et la solvabilité des laboratoires.
Quatrièmement, les limites du mécanisme de cession de contrats. Certains accords évolués permettent la cession du droit de location de calcul à un tiers locataire, mais leur exécution soumet strictement à la condition que le nouveau locataire dispose d'une qualification crédit d'actifs équivalente. Tant que le bailleur de fonds n'aura pas levé l'obligation de paiement solidaire de la partie initialement signataire, le cédant continuera d'évoluer dans une zone de risque de recours prolongé.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @jonah_b














