

Plus les levées de fonds augmentent, plus les rendements baissent ? La crise du capital-risque face au boom de l'IA
Auteur : Jerry Neumann, ancien professeur d'entrepreneuriat à l'université Columbia et investisseur en capital-risque à la retraite très expérimenté
Traduction adaptée : TechFlow
Bilan TechFlow : Les firmes Benchmark et USV, autrefois saluées pour leur approche « sobre et rigoureuse », ont récemment élargi considérablement leurs opérations de levée de fonds, portant les capitaux sous gestion par associé à des niveaux records. Cette régression face à leur ADN originel met en lumière la réalité cruelle d’un secteur du capital-risque entier entraîné dans la course à l’armement de l’intelligence artificielle et la concentration vertigineuse des capitaux.
Fort d'une longue expérience, Jerry Neumann s'appuie sur la théorie frankienne du « risque et de l'incertitude » et la confronte aux crises historiques des années 1980 pour démontrer que lorsque la croissance des capitaux dépasse largement la capacité cognitive des associés, les institutions finissent inévitablement par abandonner l'aventure de l'incertitude au profit de rachats par effet de levier ou d'investissements en capital de croissance axés sur la certitude.
La surperformance propre au capital-risque trouve son origine fondamentale dans la prise en charge de véritables incertitudes jamais explorées. Tandis que les leaders du secteur se perdent dans des batailles défensives centrées sur la taille des fonds et les primes de valorisation, le modèle traditionnel de capital-risque entre à nouveau dans un cycle de disparition progressive. L'espoir de voir naître les prochaines révolutions technologiques reposera donc sur des fonds modestes mais agiles, prêts à placer des paris audacieux sur des domaines marginaux et inconnus.
Trahir la sobriété : le virage massif de deux icônes de l'amorçage
En 2024, Benchmark, l'un des fonds de capital-risque en amorçage les plus performants de l'histoire, a levé un véhicule de 425 millions de dollars, auxquels ses associés ont ajouté un apport personnel de 170 millions de dollars. Cela signifie que chacun des cinq associés devra gérer en moyenne près de 120 millions de dollars.
Dans une lettre adressée aux investisseurs (LP) à cette époque, les associés avaient explicitement indiqué qu'ils maintenaient délibérément la taille du fonds à son niveau historique afin de « renforcer l'autodiscipline et le sens des responsabilités, pour se concentrer sur l'essentiel ».
Pourtant, en juin dernier, Benchmark a collecté un bassin de capitaux atteignant 2 milliards de dollars : composé d'un fond d'investissement précoce de 750 millions de dollars et, pour la première fois, d'un fond de croissance de 1,25 milliard de dollars. Géré conjointement par les mêmes cinq associés, le volume moyen sous gestion par associé a bondi à 400 millions de dollars. Ce qui était auparavant considéré comme « l'essentiel » semble avoir secrètement perdu de sa substance.
Il y a dix ans, Fred Wilson, fondateur d'Union Square Ventures (USV), référence du capital-développement des deux dernières décennies, déclarait publiquement : « Si je devais confier à USV la gestion d'un fonds d'un milliard de dollars, j'en aurais les nuits blanches. »
Jusqu'en 2024, le cœur du fonds d'USV restait strictement confiné entre 125 millions et 200 millions de dollars. Pourtant, en octobre dernier, USV a annoncé la clôture d'une nouvelle levée de fonds de 900 millions de dollars, divisée en un noyau de 500 millions et un fonds dédié aux opportunités de 400 millions de dollars, pilotés par cinq partenaires. Wilson frôle dangereusement l'insomnie cauchemardesque dont il parlait naguère.
Ce qui rend Benchmark et USV particulièrement remarquables, c'est que leur réputation et leurs extraordinaires performances trouvent leur racine dans leur capacité à accompagner précisément les jeunes entreprises dès leur toute première phase. Opter pour des levées de fonds massivement plus grandes constitue une tentative désespérée de jouer avec le feu en reniant leur propre excellence.
Mais cet événement n'est pas isolé ; il illustre simplement la tendance lourde du secteur vers la création de fonds gigantesques. En 2025, les dix premiers fonds de capital-risque ont capté un tiers de l'ensemble des capitaux, contre seulement 13 % en 2021.
Cette concentration sur les leaders ne fait qu'accentuer. Depuis le début de 2026, les fonds dépassant 1 milliard de dollars ont absorbé 72 % des levées totales aux États-Unis, contre 34 % en 2025 et 16 % il y a dix ans. Les institutions ayant obtenu ces masses capitalistiques n'ont cependant pas élargi proportionnellement leurs équipes d'associés. Une part toujours plus grande des capitaux se concentre entre les mains d'une minorité infime, dessinant un paysage commun à l'ensemble du secteur.
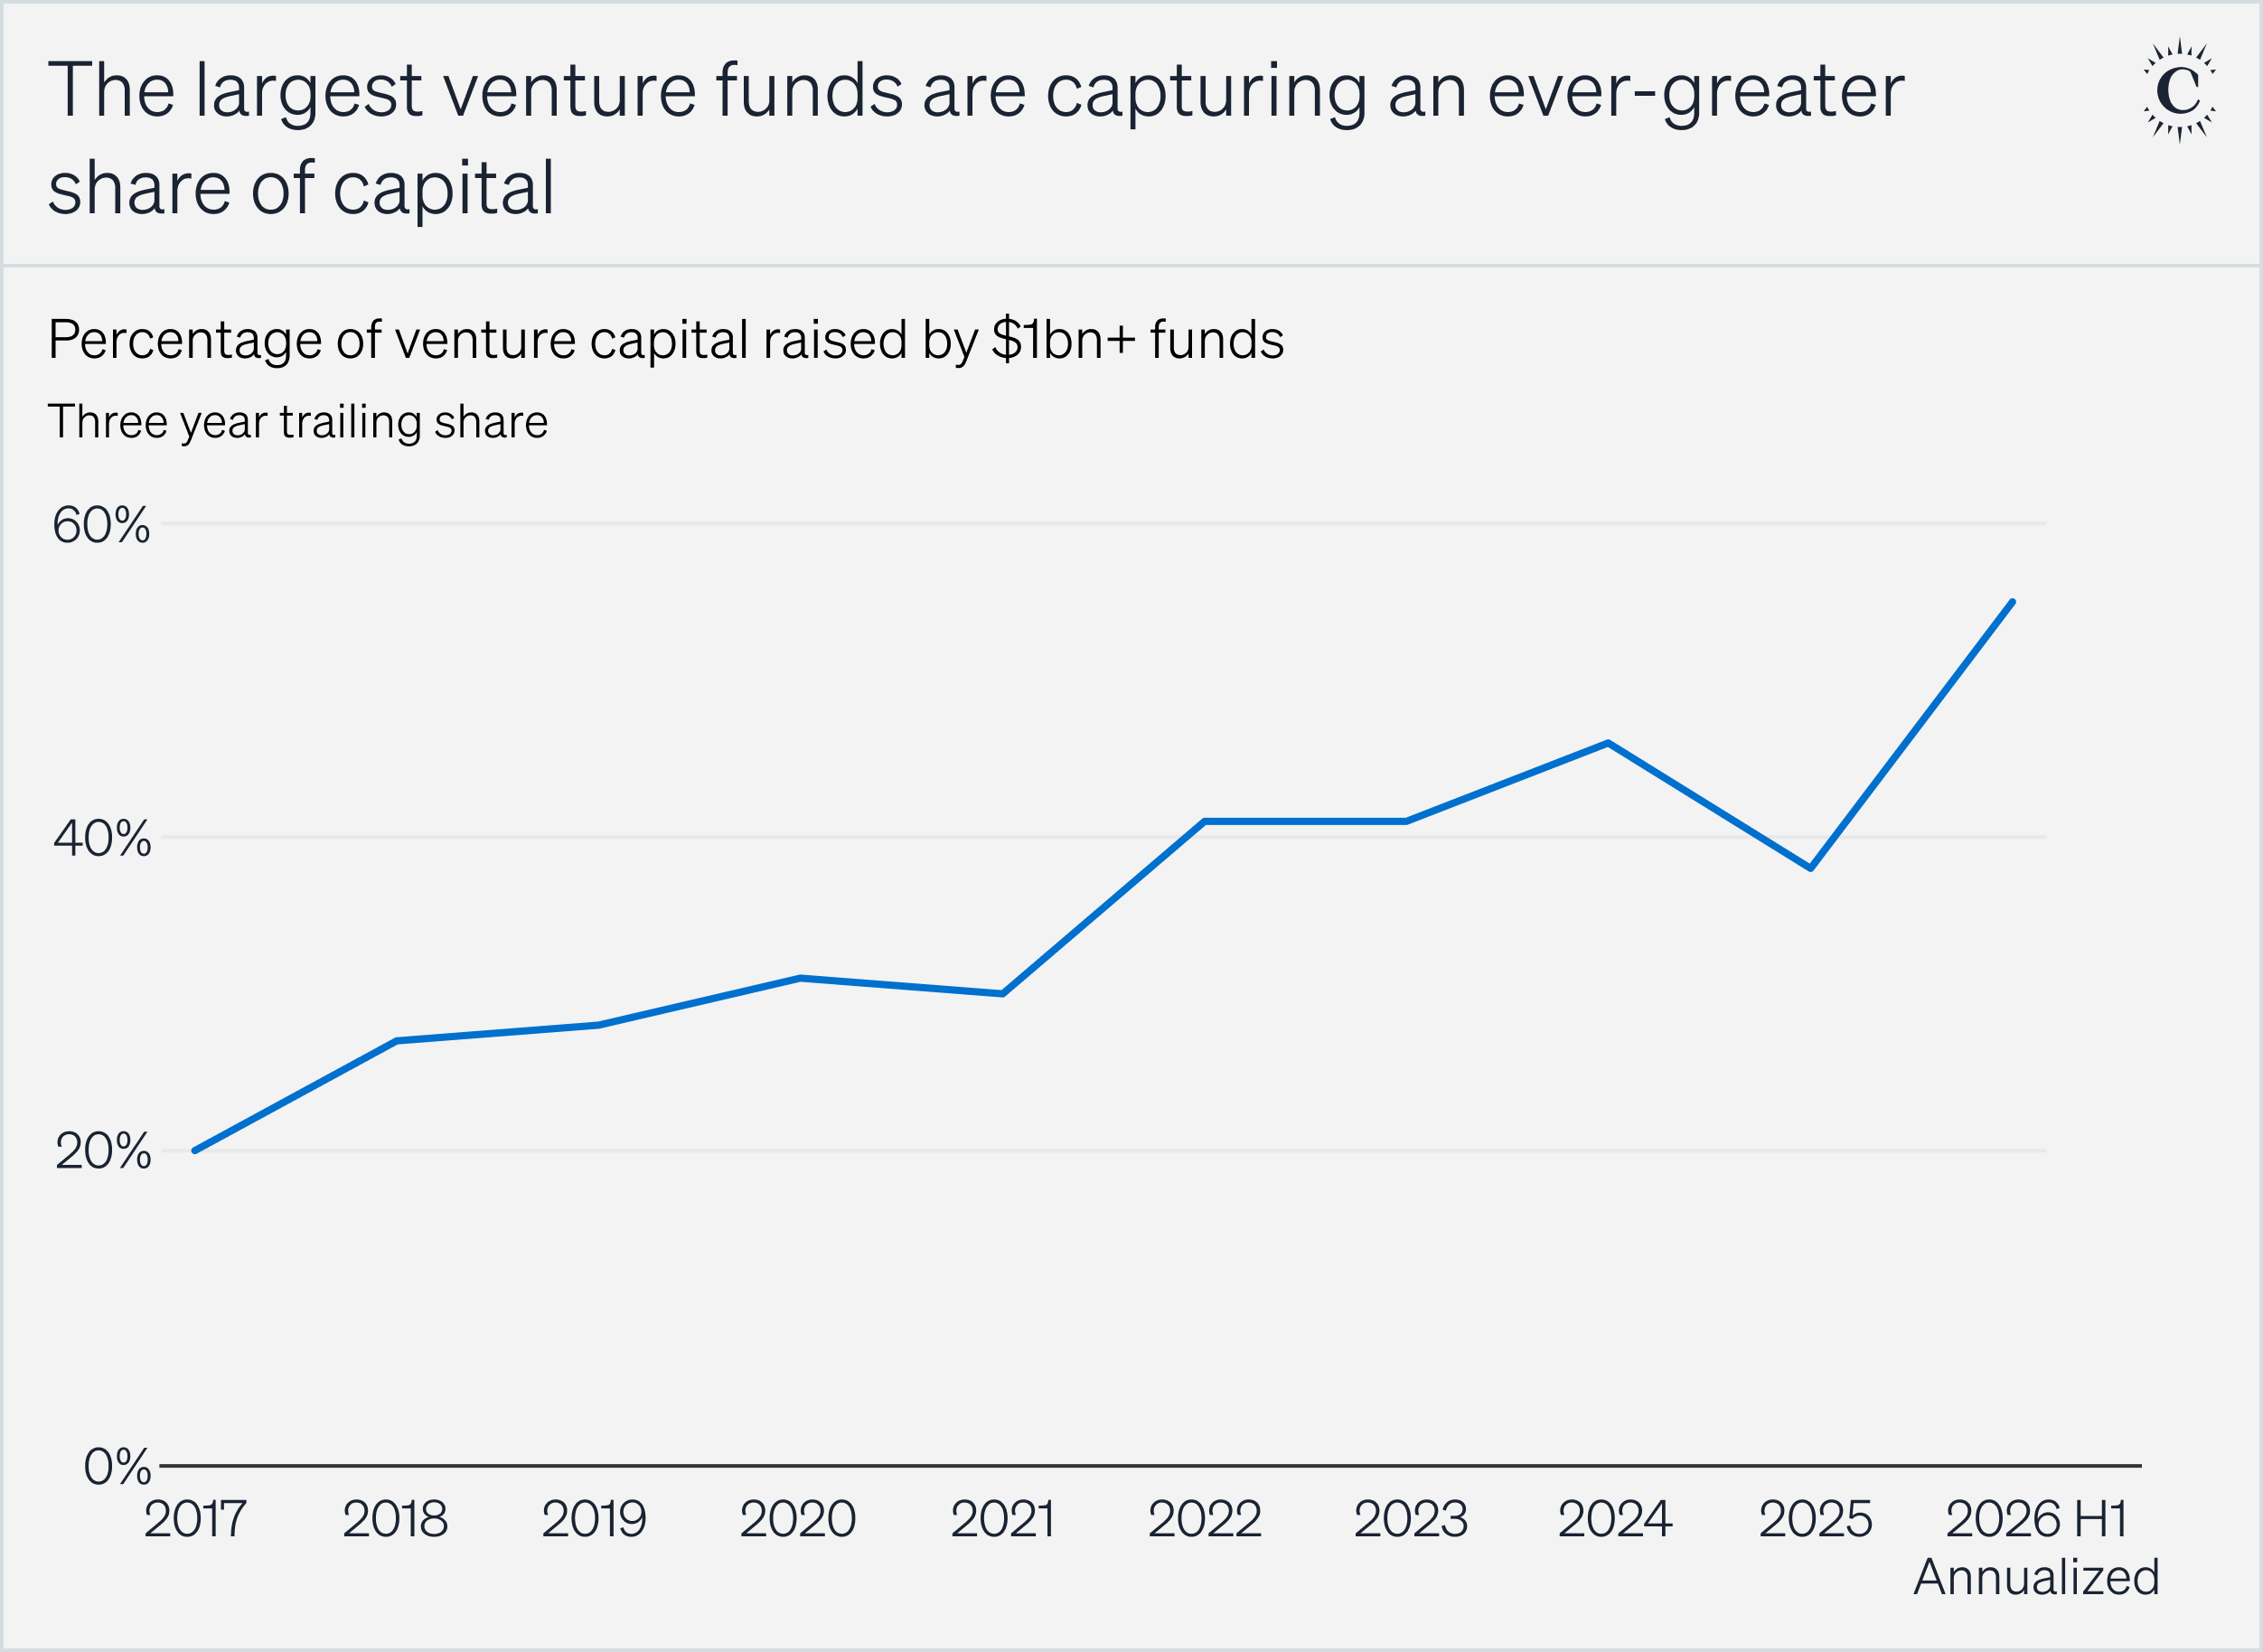
Source des données : Annuaire NVCA 2026, Pitchbook
Dans une large mesure, la rémunération des sociétés de capital-risque est étroitement liée aux capitaux qu'elles administrent. Il est parfaitement compréhensible, d'un point de vue rationnel, que des établissements d'exception aux palmarès aussi flatteurs que Benchmark et USV obtiennent pour chacun de leurs partenaires des volumes supplémentaires à gérer, récompensant ainsi leurs antécédents.
Mais la logique sous-jacente du capital-risk reste fondée sur deux piliers : d'une part, l'investissement auprès de microentreprises émergentes dont la capacité à absorber les capitaux obéit à des limites physiques objectives ; d'autre part, l'exigence pour chaque associé de diriger activement et personnellement des projets constamment menacés par un taux de survillance élevé. Quand le capital moyen par associé augmente brutalement, l'un de ces deux piliers finit inéluctablement par céder. À partir de quel point critique arrête-t-on vraiment de faire du capital-risk ?
Risque et incertitude : les fondements absolus du capital-risk
Les pionniers du capital-risk des années 1960 avaient formulé une stratégie éprouvée : constituer un portefeuille basé sur des essais successifs à petite échelle, puis réaliser des injections capitales ultérieures dans les structures ayant prouvé leur viabilité. Ces deux éléments sont indissociables, car dans l'univers de la création d'entreprise, les rendements suivent strictement une loi de puissance extrême, tandis que les startups affrontent quotidiennement une incertitude radicale et profondément ancrée.
Frank Knight, économiste parmi les premiers à théoriser l'économie entrepreneuriale, a défini classiquement l'« incertitude » : lorsque vous connaissez les probabilités de gain ou de perte, vous faites face à un « risque » ; lorsqu'elles vous échuent totalement, vous êtes confrontés à une « incertitude ».
Les entreprises établies et fonctionnelles assument des risques calculables, alors que les startups évoluent dans le pur champ de l'incertitude. Là où existe la certitude, les banques accordent des crédits ; là où le risque est quantifiable, les marchés actions secondaires et les fonds de private equity interviennent naturellement pour assurer un prix juste.
Or, lorsque s'abat une incertitude totale et absolue, quand les fondations d'une société reposent sur des variables impénétrables à la connaissance humaine actuelle, seul le capital-risk peut apporter une réponse. En résumé, voici tout le secret de la validité de ce modèle. Les capital-riskurs maîtrisent l'incertitude en diversifiant leurs placements auprès de nombreuses microéquipes et en contrôlant leurs pertes par phases successives.
Les colosses bien structurés n'ont aucun problème à prendre des risques ; assureurs et banques commercent quotidiennement avec ceux-ci, mais ils exigent une prévisibilité statistique. Par conséquent, les grandes entreprises excluent systématiquement, structurellement, tous les projets incertains dont on ne peut raisonnablement prévoir le rendement attendu.
Cela signifie qu'une seule catégorie de personnes ose poursuivre ces idées marginales pleines d'incertitude : celle qui n'a d'autre choix. Ces individus sont les entrepreneurs, voqués exactement pour endosser cette responsabilité. Cette démarche évite le front des géants surpeuplés, ouvrant aux jeunes pousses une fenêtre étroite mais vitale pour exister.
Parmi les fondateurs les plus prolifiques de l'Histoire, bon nombre ont maîtrisé l'incertaine en inventant des marchés complètement nouveaux. Pénétrer des niches existantes limite les gains à la capacité connue d'un panier donné ; créer un marché vierge ouvre des perspectives quasi infinies. Quand Apple voit le jour en 1976, nul ne connaît l'envergure potentielle du marché du micro-ordinateur.
Ces surprises positives imprévues dessinent des courbes de résultats commerciaux extrêmement attractives. Face à une incertitude radicalement élevée, la stratégie rationnelle consiste rarement à tout miser d'emblée sur un seul candidat, mais plutôt à bâtir un portefeuille diversifié et conserver via des tours de table successifs le droit d'ajouter ultérieurement des moyens.
Le piège des capitaux excessifs : double fardeau temporel et décrochage des rendements chez les associés
Aucun fondateur ne peut jongler simultanément entre multiples concepts incertains ; consacrer toute son énergie au perfectionnement unique d'un projet suffit déjà à les épuiser. Telle est la logique de division sociale du capital-risk : les sociétés de financement absorbent collectivement la variabilité des portefeuilles, libérant les porteurs de projets de terrain de cette contrainte pour qu'ils se focalisent exclusivement sur leur quotidien opérationnel.
Les associés doivent gérer à la fois l'aléa de leurs propres décisions d'investissement et aider les jeunes équipes à neutraliser les menaces extérieures. Pourtant, la fatigue humaine possède des barrières biologiques infranchissables. Selon la règle empirique traditionnelle, un partenaire peut difficilement superviser en profondeur, agir en tant que lead investor et siéger au conseil d'administration de plus de 10 à 12 sociétés.
Pour gonfler le volume des participations confiées à chaque associé, les maisons disposent généralement de deux leviers uniquement : augmenter le nombre total d'opportunités couvertes, ou injecter arbitrairement des montants plus élevés par dossier individuel.
Lorsqu'un établissement opte pour multiplier les lignes de portefeuille, les partenaires doivent abandonner leur rôle de lead investor structurant pour suivre aveuglément les diligences menées par des acteurs externes. Cette pratique parasitaire vide pourtant de son sens le dispositif visant à limiter les chances d'échec précoces grâce à un accompagnement dense.
L'autre option consiste à surenchérir massivement sur certains deals spécifiques : payer à tout prix une prime exagérée dès l'amorce, ou bien pousser le capital vers des rounds ultérieurs matures. Or, que ce soit acheter cher au départ ou récupérer des actifs dont l'incertitude a déjà fondu à l'arrivée, l'un comme l'autre détruit irréversiblement la performance globale à long terme du capital engagé.
Les investissements tardifs orientés croissance représentent dorénavant une classe d'actifs distincte. Ils opèrent sur des risques routiniers aux probabilités connues, loin de l'exploration brute de terrains méconnus. Cette transformation oblige également les partenaires à passer beaucoup de temps en négociations avec des acheteurs privés tierces, vidant progressivement les forces nécessaires à l'accompagnement précoce.
Échos du passé : la crise mortelle du capital-risk durant les années 80
L'historographie des start-ups conserve pleinement souvenir des cycles tragiques provoqués par la saturation excessive de capitaux entre les mains d'un même associé, entraînant un effondrement brutal des performances globales.
En 1979, les Américains modifièrent les règles prudentielles du ERISA (Employee Retirement Income Security Act), ouvrant officiellement aux caisses de pension américaines l'accès massif vers les secteurs venture-capitalistes. En quelques années seulement, les levées annuelles nationales explosèrent de seize points, passant vertigineusement de 218 millions de dollars en 1978 à 3,6 milliards en 1983.
Pourtant, la formation continue des talents professionnels ne pouvait suivre le rythme effréné affluant depuis les institutions financières traditionnelles. Entre 1978 et 1987, le volume géré par collaborateur moyen tripla littéralement, grimpant de 4 millions à 12 millions de dollars.
La conséquence immédiate fut la montée des bulles spéculatives. Wall Street Journal notait déjà en 1983 que « les valorisations trop rapides empêchaient désormais les acteurs classiques de l'amorce d'atteindre les 5 à 10x indispensables ». Le TRI net médian global chuta de plus de 30 % en 1982 jusqu'à environ 8 % en 1988.
La taille démesurée engendra encore plus catastrophiquement un problème structurel majeur : il manquait cruellement de petites structures naissantes capables d'absorber pareils encours. WSJ soulignait en 1988 que « l'encombrement des sacs financiers avait relégué les missions seed à l'arrière-plan, transformant souvent l'amorçage en accessoire superflu ».
Le poids relatif des étapes seeds baissa brusquement, tombant de 25 % à 12,5 %. Pour survivre, nombre d'anciens champions basculèrent massivement dans les opérations de rachat par effet de levier (LBO). Inexistante en 1980, cette pratique absorba 23 % des flux dédiés au VC dès 1986.
Des vétérans tels que J.H. Whitney, Patricof Partners ou Warburg Pincus soit ont développé agressivement, soit ont changé radicalement de métier, rejoignant le monde LBO ; même Sequoia tenta jadis cette voie périlleuse.
Celles conservant encore leur label historique abandonnèrent progressivement la quête d'incertitudes pour se tourner vers le recyclage d'actifs stabilisés sur des marchés mûrs, la copier-coller entre concurrents, ou encore le négoce physique classique dénué de protection technique. Staples constituait jadis un investissement honorable, mais au cours des deux années suivantes, les gérants ont concentré près de 200 millions de dollars vers au moins seize réseaux identiques.
Cela déboucha vite sur des guerres tarifatoires destructrices accompagnées de fermetures en cascade. Ayant cru pouvoir supprimer toute turbulence en annihilant systématiquement l'incertain, le capital-risk récolta finalement des miettes désastreuses.
Alors que les liquides fuirent massivement les pôles novateurs vers les fusions-acquisitions et les filières rodées, le recrutement réel des laboratoires innovants sombra abruptement. Le nombre annuel de créations américaines liées à la tech culmina en 1982 avant de tomber de 28 % en 1991 ; celui des éditeurs logiciels indépendants recula de 76 % en seulement cinq ans.
Devant l'absence relative d'opportunités viables, l'engagement contractuel des liquidités destinées aux cabinets diminue de 71 % entre 1989 et 1991. Marc Andreessen raconta sans fard avoir trouvé en arrivant à Silicon Valley au début des années quatre-vingt-quatorze « un endroit totalement mort, devenu une eau stagnante asphyxiante ».
En bref, le secteur du capital-risk, jusque-là dynamique, ingurgita après l'assouplissement réglementaire bien plus de liquidités que son anatomie pouvait traiter ; lorsque la montée des flux supplantait la progression des talents capables de les gérer correctement, les performances amortirent irrémédiablement ; cherchant refuge, plusieurs maisons reculèrent devant l'aventure aléatoire, sombrant dans une boucle vicieuse caractérisée par des rendements toujours plus faibles.
Reproduire l'erreur sous le feu de la course aux armements IA
Nous assistons aujourd'hui à un exact recalage chronologique. Au vu de la nouvelle tranche dévoilée par Benchmark en 2026, chaque partenaire doit gérer environ 400 millions de dollars, soit plus du triple du plafond jugé capable de préserver sa concentration deux ans plus tôt. Chez USV, chaque associé assume désormais une charge de 180 millions de dollars, là encore plusieurs fois supérieure à ses anciens standards.
Il ne s'agit évidemment pas d'une exception isolée. Alors que les levées nationales avaient culminé à 223 milliards en 2022, elles sont retombées brutalement à 67 milliards en 2025. Bien que ce début d'exercice montre un rebond, un volume colossal migre inexorablement vers quelques trusts ultra-massifs. S'il existe une leçon à retenir, nous risquons fort de reproduire les souffrances précédant le début des années 90.
Nul ne cherche volontairement à détruire cet univers. L'engorgement visible résulte fondamentalement d'une compétition belliqueuse auto-entretenue. La fracture generative IP a catapulté thresholds budgétaires et ratios hors frontières raisonnables, paraissant vouloir confirmer l'idée que seules des poches remplies permettraient dorénavant d'obtenir le ticket d'entrée.
Les laboratoires de pointe consomment aisément des dizaines de milliards afin de construire infrastructures serveur et entraîner modèles fondamentaux ; plusieurs start-ups génériques proposent déjà aux premiers tours des primes extravagantes (Thinking Machines atteignant 2 milliards en 2025). Quelle que soit la loftiness des intentions premières, ceci heurte violemment les dogmes élémentaires imposés antérieurement.
Au tout début, OpenAI faisait face à de réelles zones d'ombres cognitives invivibles. Ce vide absolu lui accorda une souplesse décennale pour tester fondements techniques circuits économiques ; durant ses premiers exercices, elle dépensa simplement 130 millions approximatifs. Désormais issues jaillir panoplie systèmes intelligentes franchissent seuils espaces densifiés antagonismes multinationaux dominants installés.
Elles parviennent à mobiliser des capitaux importants car les fondamentaux risqués ont déjà été explorés par des pionniers ; mais en même temps, elles doivent affronter la pression écrasante des géants technologiques aux ressources mondiales colossales. Les investisseurs régressent vers les pratiques des années 80 : férus de manipuler des risques connus sur des océans rouges, ils rechignent systématiquement à embrasser pleinement les incertitudes vierges.
Souscrire des valorisations extravagantes pour couvrir l'incertitude, afin d'absorber des compagnies ordinaires noyées dans des batailles concurrentielles stériles, conduira inévitablement à ce que les rendements nets lors des exits compensent insuffisamment les frais d'acquisition colossaux. Comme lorsque General Motors lança son rachat Cruise valant plus d'un milliard au pic spéculatif driving autonome en 2016 pour être contrainte clore ses opérations huit ans plus tard ; derrière les apparences flamboyantes se dessine rapidement la réalité crue.
Les gros bras penchent gauche, le capital-risk vise droite : les nouveaux pionniers surgis des cendres
Par essence, l'activité tire ses marges excédentaires depuis la prise en charge d'incertitudes maximales situées sur les queues droites des distributions exponentielles. Lorsque les enveloppes distribuées entre associés subissent saturations critiques, deux scénarios émergent : accepter des accords surévalués médiocres ou chercher tranquillité via diminution fluctuations hasard initiales. Premier cas représente transaction commerciale défaillante, deuxième cas marque rupture définition même métier financement innovation.
Sous cet angle, la profession traverse à nouveau ses phases récurrentes d'extinction segmentée. S'engager dans equity croissance ou LBO reste parfaitement acceptable puisque économies réclament ces logisticiens patrimoniaux. Néanmoins cosmos requiert continuellement acteurs purs aventuriers. Quand mastodontes s'écartent collectivement, cellules mobiles réduites récupéreront flambeau recherche prospective.
Les syllabes chronologiques résonnent distinctement ici-bas : Lightspeed verse des montants dépassant 750 millions destinés exclusivement racheter holdings sénescents imposer artificialiser mécaniquement structures ; Thrive Capital déploie 7,6 milliards effectuer prises contrôle leverage sur gardien sécurité domestique traditionnel millénaire vieille cent cinquante années.
Les titans historiques exerçant dominance absorbent quantités énormes forces concentrées autour emballages actifs restructurations fusions ; efforts dirigés spécifiquement vers phases germinatives primitives déclarent retrait significatif grave.
Parallèlement, les structures intégralement vouées aux phases germinatives patinent fortement face à régressions alarmantes. Durant exercice 2025, les véhicules First-time representèrent merely 10,9 % flux entrants fédéraux (nouveau record creux) ; portions réservées micros-sacs inférieurs 100 millions chute jusqu'à limiter présence à 11,7 %.
Mais rappelez-vous durant crises profondes octogénaires précisément organismes tels Kleiner Perkins et Accel préservèrent rigoureusement engagements faces aléas invisibles achevèrent métamorphoses décennies subséquentes vagues réseau numérique devenant légendes régissantes époques pilotant renaissances innovatives civilisationnelles colossales vibrantes.
Le capital-risk ne s'éteignit point véritablement au siècle passé, ce cycle actuel évitera fatalement cette issue finale. L'écran médiatique capturera naturellement les volumes spectaculaires mais le rythme cardiaque vibrant authentiquement appartient exclusivement minorités conservant clarté esprit vigilance soutenant discrètement frontières ignorantes découvreurs horizons nouveaux marchands entrepreneurs partenaires fidèles silencieux.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @ganeumann















