

Vue d’ensemble des licornes de l’IA dans le monde : 30 sociétés valuées à plus de dix milliards de dollars, les entreprises chinoises intègrent le top 10
Auteur : Tencent Technology Xiao Jing
Le 15 novembre, Deedy Das (@deedydas), associé du fonds de capital-risque historique de la Silicon Valley Menlo Ventures, a partagé sur les réseaux sociaux un classement mondial des valorisations et des revenus annuels des entreprises d'IA.
Fondé en 1976, Menlo Ventures est l'un des plus anciens fonds de capital-risque de la Silicon Valley, ayant notamment investi dans des entreprises technologiques connues comme Uber et Chime. Ces dernières années, le fonds a fait de l'IA une priorité d'investissement et a publié fin 2024 le rapport largement diffusé « State of Generative AI in the Enterprise ». Menlo Ventures est également un investisseur précoce d'Anthropic, ayant participé à sa série C en 2023 et co-créé en 2024 avec Anthropic le fonds d'investissement en IA Anthology Fund d'une taille de 100 millions de dollars.
Ce classement recense les entreprises d'IA non cotées à travers le monde dont la valorisation dépasse les 10 milliards de dollars et les revenus annuels publics dépassent les 100 millions de dollars au 14 novembre. Au total, 30 entreprises répondent à ces deux critères.
L'écart entre les deux principaux acteurs du marché se creuse davantage. OpenAI mène la course avec une valorisation d'environ 1 250 milliards de dollars, suivi de près par Anthropic avec environ 965 milliards de dollars. Les deux entreprises ont déjà établi un fossé de valorisation de l'ordre du trillion de dollars par rapport à leurs concurrents.
Mais si l'on classe selon les revenus annuels, la position des deux entreprises s'est inversée : Anthropic a dépassé OpenAI. Si les deux sociétés maintiennent un écart de valorisation important face à leurs concurrents, la compétition sur les revenus évolue de manière nouvelle.
Au sein des entreprises chinoises, DeepSeek et Moonshot (月之暗面) figurent parmi le top dix mondial. DeepSeek se classe cinquième avec une valorisation de 89 milliards de dollars, tandis que Moonshot occupe la septième place avec une valorisation de 50 milliards de dollars. Selon les données publiées dans le classement, les deux entreprises affichent des revenus annuels avoisinant les 1 milliard de dollars.
Cependant, au regard du classement global, les États-Unis conservent une avance absolue. Sur les 30 entreprises, 23 sont américaines, couvrant des domaines variés tels que les modèles de base, la programmation assistée par IA et les services cloud de calcul. Deux entreprises chinoises sont retenues, et les cinq autres proviennent respectivement du Canada, de France, d'Allemagne et du Royaume-Uni.
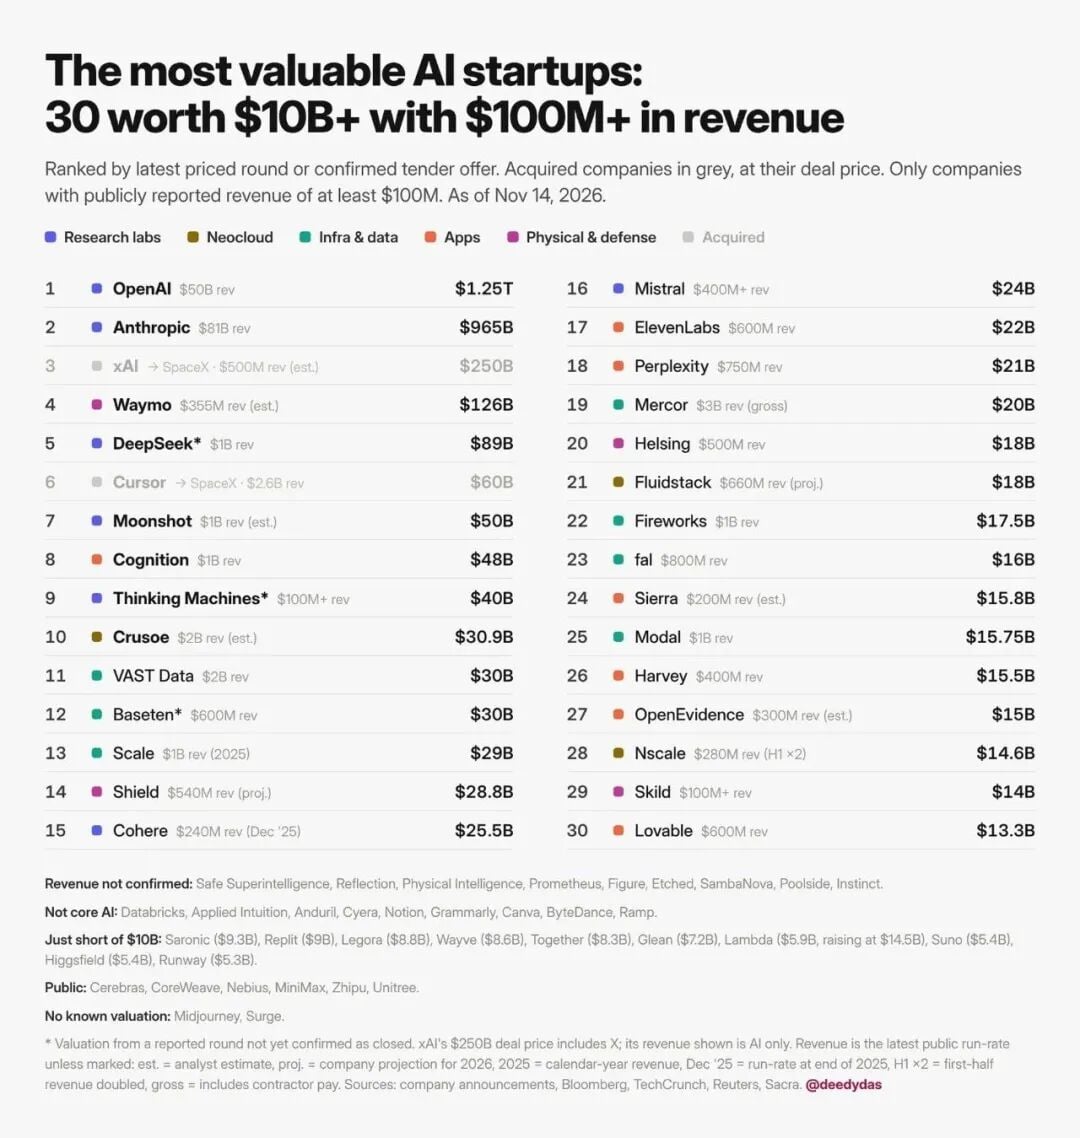
Illustration : Classement mondial des valorisations des entreprises d'IA non cotées dépassant les 10 milliards de dollars
L'écart croissant entre les « deux leaders »
S'il faut remonter il y a un an, OpenAI était encore « nettement en tête ».
Fin 2025, le revenu annuel d'OpenAI atteignait environ 2 milliards de dollars, contre seulement 900 millions pour Anthropic. À cette période, un écart d'un facteur deux séparait déjà leurs revenus.
Pourtant, dès le début de l'année 2026, le rythme de croissance d'Anthropic a commencé à surpasser celui d'OpenAI. À la fin septembre dernier, le revenu annuel d'OpenAI tournait autour de 5 milliards de dollars ; à la fin octobre, celui d'Anthropic a atteint 6,5 milliards de dollars, lui permettant de devancer son concurrent.
Du point de vue des revenus réels, ce changement est tout aussi évident. Au troisième trimestre de cette année, Anthropic a généré environ 1,7 milliard de dollars de chiffre d'affaires, contre 1 milliard pour OpenAI. Bien que des divergences subsistent dans les méthodes de comptabilisation des revenus liés aux plateformes cloud – Anthropic incluant-il une partie des revenus d'hébergement sur AWS Bedrock et Google Cloud ?, sa pénétration rapide sur le marché de l'entreprise se reflète directement sur sa courbe de croissance des revenus.
La position dominante de ces deux entreprises reste solide. La concurrence en tête du marché mondial des modèles de base a désormais franchi le cap des valorisations à l'échelle du trillion de dollars.
Plus intéressant encore, Anthropic profite de cet élan de croissance pour accélérer vers son entrée en bourse. Le 10 novembre, Anthropic a annoncé une fourchette de prix d'offre initiale (IPO) comprise entre 70 et 78 dollars par action, avec une cotation attendue le 19 novembre au Nasdaq sous le code boursier « ANT ». Si l'on se base sur le prix maximal de l'offre, sa valorisation entièrement diluée atteindrait 965 milliards de dollars, faisant de cette opération l'une des plus importantes introductions en bourse technologiques de l'année à l'échelle mondiale.
OpenAI a opté pour une approche différente. Auparavant, l'entreprise avait indiqué qu'elle ne procéderait pas à une introduction en bourse en 2026, reportant son projet à 2027. Le 6 novembre, OpenAI a conclu la première tranche de nouvelles levées de fonds, représentant environ 1,1 milliard de dollars, portant sa valorisation post-money à 1 250 milliards de dollars. Cette nouvelle ronde, menée par SoftBank et suivie par Microsoft, Coatue et Thrive Capital, a non seulement battu le record mondial de financement unique pour une startup, mais a également atténué temporairement la pression financière d'OpenAI sur ses dépenses en capacité de calcul.
Il y a un an, OpenAI bénéficiait encore d'un avantage net sur les marchés des modèles, l'adoption utilisateur et les revenus commerciaux. Aujourd'hui, Anthropic a déjà accompli en premier un dépassement en matière de croissance des revenus et s'apprête à réaliser son entrée en bourse avant lui.
La percée des entreprises chinoises
Les entreprises chinoises d'IA ont également réussi à figurer dans ce classement mondial des startups d'IA hautement valorisées.
DeepSeek se classe cinquième avec une valorisation de 89 milliards de dollars et des revenus d'environ 1 milliard de dollars ; Moonshot (月之暗面) occupe la septième place avec une valorisation de 50 milliards de dollars et des revenus similaires. Les deux entreprises font partie du top dix et constituent les seules entreprises chinoises présentes dans ce classement.
Bien que les revenus annuels de DeepSeek et Moonshot soient tous deux d'environ 1 milliard de dollars, leurs ratios cours/bénéfice dynamiques correspondants diffèrent : 89 fois pour DeepSeek et 50 fois pour Moonshot. Cela signifie que la tarification par les marchés financiers ne repose pas uniquement sur les revenus actuels, mais prend également en compte leurs trajectoires technologiques, leurs chemins de commercialisation et leur potentiel futur de rentabilité.
En dehors des entreprises américaines et chinoises, le canadien Cohere atteint une valorisation de 25,5 milliards de dollars avec un revenu annuel d'environ 240 millions de dollars ; le français Mistral est évalué à 24 milliards de dollars pour un revenu annuel supérieur à 400 millions de dollars.
L'allemande Helsing, spécialisée dans l'IA défensive, se classe à la vingtième place avec une valorisation de 18 milliards de dollars et un revenu annuel d'environ 500 millions de dollars ; le britannique Nscale, fournisseur d'infrastructures de calcul, occupe la vingt-huitième place, évalué à 14,6 milliards de dollars avec un revenu annuel d'environ 280 millions de dollars.
Opérations de fusions-acquisitions majeures
Deux entreprises mises en évidence en gris dans le classement suscitent une attention particulière : xAI et Cursor.
Les valeurs transactionnelles de ces deux sociétés sont respectivement de 250 milliards et 60 milliards de dollars, toutes deux indiquées comme devant intégrer l'écosystème SpaceX. Parmi elles, la valorisation transactionnelle de 250 milliards de dollars pour xAI inclut la valeur de la plateforme sociale X, mais le revenu de 500 millions de dollars listé dans le tableau n'inclut pas les revenus publicitaires de X. Pour xAI, son intégration à SpaceX lui permettrait de s'appuyer sur les vastes infrastructures d'internet par satellite et d'énergie de cette dernière afin de construire un cluster de data centers encore plus vaste.
L'autre entreprise acquise, Cursor, est une startup d'outils de programmation assistée par IA qui a connu une croissance rapide ces dernières années. Sa valorisation transactionnelle s'élève à 60 milliards de dollars pour un revenu d'environ 2,6 milliards de dollars. Selon les données du classement, le volume des revenus de Cursor dépasse déjà celui de nombreux fournisseurs de services de calcul et d'entreprises d'applications verticales. Grâce à une pénétration extrêmement élevée dans les communautés de développeurs, Cursor convertit rapidement ses utilisateurs en clients payants réguliers.
Ces deux transactions, impliquant respectivement un modèle de base et des produits d'application IA, montrent que les acteurs leader étendent leurs frontières commerciales via l'intégration capitalistique. Les liens entre la recherche sur les modèles, les produits applicatifs et les canaux de monétisation se renforcent, et la concurrence dans le secteur de l'IA évolue progressivement d'un avantage technologique isolé vers une domination à l'échelle de l'écosystème.
L'essor des infrastructures de calcul et de données
Si les entreprises de modèles de base dominent le haut du classement des valorisations, une autre catégorie mérite toute l'attention : les entreprises d'infrastructure fournissant au secteur de l'IA des services de calcul, de données et d'inférence. Avec la croissance de la demande en entraînement de modèles et en déploiement d'applications, ces entreprises ont été les premières à boucler leur modèle économique.
Entreprises fournissant directement un soutien en puissance de calcul
Crusoe se concentre principalement sur la construction de data centers dédiés à l'IA et les services cloud, atteignant une valorisation de 30,9 milliards de dollars avec des revenus d'environ 2 milliards de dollars. Fluidstack fournit des capacités de calcul aux entreprises d'IA grâce à des ressources GPU et des services cloud, valorisé à 18 milliards de dollars pour un revenu similaire de 2 milliards de dollars. CoreWeave, classé 14e avec une valorisation de 23 milliards de dollars, affiche un revenu annuel de 3,2 milliards de dollars.
Bien que leur modèle d'affaires rappelle celui des grands fournisseurs de cloud traditionnels, ces entreprises construisent leurs infrastructures spécifiquement autour des besoins d'entraînement et d'inférence en IA, ce qui exige des investissements continus massifs pour acheter des GPU, bâtir des data centers et décrocher des contrats clients à long terme.
Fournisseurs d'infrastructures de données
VAST Data est valorisée à 30 milliards de dollars avec des revenus d'environ 2 milliards de dollars, offrant principalement des services de stockage et de gestion de données à grande échelle aux entreprises. Scale AI, évaluée à 29 milliards de dollars pour un revenu d'environ 1 milliard de dollars en 2025, se spécialise dans l'annotation de données IA, l'évaluation des modèles et la génération de données synthétiques de haute qualité.
À mesure que les modèles d'IA évoluent vers des raisonnements complexes, le multimodal et les agents autonomes, l'importance de la qualité des données d'entraînement, de l'efficacité du traitement des données et de l'évaluation des modèles augmente. En intervenant respectivement dans le stockage et le traitement des données, VAST Data et Scale AI sont devenues des prestataires indispensables pour l'entraînement des grands modèles et leur déploiement en entreprise.
Plateformes d'inférence de modèles à forte croissance
Baseten atteint une valorisation de 30 milliards de dollars avec un revenu d'environ 600 millions de dollars ; Fireworks AI est évaluée à 17,5 milliards de dollars pour un revenu d'environ 1 milliard de dollars ; Modal vaut 15,75 milliards de dollars avec un revenu similaire de 1 milliard de dollars ; Together AI est estimée à 15 milliards de dollars pour un revenu d'environ 840 millions de dollars ; et fal, valorisée à 14 milliards de dollars, génère environ 1 milliard de dollars de revenus.
Ces entreprises aident principalement les développeurs et les entreprises à déployer et exécuter des modèles d'IA, réduisant ainsi les coûts d'inférence et améliorant l'efficacité opérationnelle. Parmi elles, fal se distingue par son accent mis sur les services d'inférence pour les modèles génératifs d'images et de vidéos.
Par rapport aux entreprises développant les grands modèles, ces acteurs d'infrastructure peuvent servir simultanément plusieurs éditeurs de modèles et applications, et supporter différentes architectures techniques. Avec la mise en production croissante des applications IA, le nombre d'appels de modèles, la consommation de puissance de calcul et la demande de traitement des données ne cessent de croître, permettant ainsi aux revenus des entreprises d'infrastructure de monter en puissance rapidement.
Cela dit, cela ne signifie pas que l'infrastructure constitue nécessairement une activité plus stable. Les fournisseurs de puissance de calcul font face à des frais d'investissement élevés, tandis que les plateformes d'inférence doivent composer avec la baisse continue des tarifs d'appel de modèles et la concurrence des grands acteurs du cloud. La question de savoir si la croissance de la demande se traduira in fine par des marges saines reste un défi majeur pour ces entreprises.
Accentuation des divergences au niveau applicatif
Comparé aux modèles de base et aux infrastructures de calcul, la couche applicative de l'IA présente une dynamique concurrentielle différente : bien que les valorisations des entreprises y soient généralement inférieures à celles des leaders du secteur des modèles, la croissance des revenus et les multiples de valorisation de certaines startups applicatives atteignent déjà des niveaux impressionnants.
Les scénarios à haute fréquence en tête de l'expansion
Parmi elles, les applications à haute fréquence telles que la programmation assistée par IA, la synthèse vocale et la recherche se démarquent précocement en termes de taille.
Cognition, grâce à l'agent de programmation IA Devin, atteint une valorisation de 48 milliards de dollars avec un chiffre d'affaires annuel d'environ 1 milliard de dollars ; ElevenLabs obtient une évaluation de 22 milliards de dollars pour ses activités de génération vocale et d'agents vocaux, générant environ 330 millions de dollars de revenus ; le moteur de recherche IA Perplexity est valorisé à 18 milliards de dollars avec un revenu d'environ 200 millions de dollars.
Fondée en 2024, Lovable se positionne pour permettre aux utilisateurs sans expérience en programmation de développer des logiciels via le langage naturel. Elle a déjà atteint une valorisation de 13,3 milliards de dollars avec un revenu annuel d'environ 600 millions de dollars.
Des barrières protectrices solides dans les secteurs professionnels verticaux
Un changement tout aussi marquant s'observe dans les industries verticales telles que le droit, la santé et les services aux entreprises.
Harvey, startup juridique d'IA, est évaluée à 15,5 milliards de dollars avec un revenu annuel dépassant les 400 millions de dollars. Elle a pénétré 80 % des cent plus grands cabinets d'avocats américains, aidant les juristes dans des tâches spécialisées comme la révision contractuelle, la recherche juridique et la diligence raisonnable.
L'entreprise d'agents IA de service client Sierra atteint une valorisation de 15,8 milliards de dollars. Son modèle économique est également très représentatif : les clients paient en fonction des problèmes réellement résolus par l'IA, par exemple après la prise en charge réussie d'une consultation post-vente, plutôt que d'acheter simplement des licences logicielles.
La plateforme IA médicale OpenEvidence propose gratuitement aux médecins certifiés des services de recherche clinique et de retrieval d'informations médicales, générant ses revenus grâce à la publicité auprès de l'industrie pharmaceutique. Selon les estimations de Sacra, son chiffre d'affaires annuel atteint déjà 130 millions de dollars pour une valorisation d'environ 10,5 milliards de dollars.
Le point commun de ces entreprises est qu'elles entrent désormais dans des processus de travail autrefois réservés aux professionnels du droit, de la médecine ou du service client. Contrairement à la simple fourniture d'un outil de chatbot IA, elles doivent comprendre les réglementations sectorielles, s'intégrer aux systèmes existants des entreprises et parfois repenser les workflows. Cela leur confère non seulement une volonté claire de payer, mais facilite également l'établissement de barrières concurrentielles solides dans des contextes verticaux précis.
Cela rend la logique de valorisation de la couche applicative d'autant plus intéressante. Un calcul sommaire basé sur le classement révèle que la valorisation de certaines startups d'IA verticale atteint plusieurs dizaines de fois leurs revenus annuels, dépassant même celle de nombreuses entreprises d'infrastructure de calcul. Les investisseurs valorisent désormais non seulement le volume des ventes des logiciels eux-mêmes, mais aussi le potentiel à long terme de remplacement des services humains traditionnels dans des secteurs spécifiques.
Cette tendance se confirme également dans d'autres études. Le 11 novembre, le cabinet d'investissement Leonis Capital a publié son rapport « 2026 AI 100 », indiquant que le nombre d'entreprises d'IA sectorielles entrées dans le classement est passé de 28 à 43 depuis l'an dernier. Le centre de gravité des services IA destinés aux entreprises accelère ainsi sa transition des outils génériques vers les industries verticales.
Le marché des applications IA subit une accélération de la différenciation. À mesure que les capacités des modèles de base progressent, les avantages fonctionnels des applications IA génériques deviennent de plus en plus faciles à reproduire. Il devient difficile pour des produits purement emballés autour de capacités de modèles d'entretenir durablement des valorisations élevées.
En revanche, les marchés financiers privilégient de plus en plus les entreprises ancrées dans des niches sectorielles, dotées de données uniques et de barrières professionnelles. Ces sociétés exigent souvent une longue accumulation d'expertise métier, de confiance de la part des clients et de maîtrise des processus. Une fois profondément intégrées au cœur des activités clientes, les coûts de migration pour ces derniers deviennent plus élevés.
À l'ombre du cauchemar où les modèles absorbent tout, l'opportunité pour les startups d'IA réside peut-être précisément dans la couche applicative.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News







