Liquidations du levier, pression vendeuse des ETF persistante : la réalité on-chain de la ligne de défense à 64 000 $
Auteur : Glassnode Insights
Traduction : TechFlow
Résumé TechFlow : Après plus d'un mois de fluctuations étroites, le marché des cryptomonnaies a connu le week-end dernier une opération brutale de désendettement. Le Bitcoin a reculé d'environ 13 % sur la semaine, touchant brièvement les 63 000 $ et enregistrant la variation journalière la plus forte depuis plusieurs mois.
Dans son rapport Market Pulse de la semaine 47, Glassnode indique que si l'excès de levier sur le marché des dérivés a été largement assaini, les retraits continus des investisseurs en ETF spot poussent l'ensemble du secteur vers un point de bascule critique. Le ratio MVRV moyen des positions ETF approche désormais le seuil de rentabilité de 1,0.
Les données microstructurelles on-chain révèlent que la pression des pertes repose principalement sur les nouveaux entrants récents, les détenteurs à court terme étant globalement dans des pertes latentes. Cet article examine sous tous ses angles les indicateurs dérivés hors chaîne et les fondamentaux on-chain pour clarifier la véritable répartition des positions après cette chute marquée.
Panorama du marché : tempête de désendettement et vague de cessions à perte
Le Bitcoin a maintenu sa lateralisation autour des 64 000 $ lundi, après avoir enregistré une baisse cumulée d'environ 13 % lors de la clôture de la semaine précédente. Cette correction brutale a débuté jeudi dernier et s'est accélérée au cours du week-end. Samedi, il a temporairement franchi à la baisse les 63 000 $, atteignant un creux temporaire non vu depuis la fin du mois d'août.
Cette vague de ventes concentrée a rapidement liquidé les importants taux de levier accumulés sur le marché des dérivés au cours des dernières semaines. Le montant total des contrats à perpétuité à découvert a chuté jusqu'à la limite inférieure de la plage statistique, tandis que le taux de financement long, maintenu pendant plusieurs semaines dans une zone d'alerte élevée, a enfin considérablement baissé pour revenir dans la fourchette neutre.
Parallèlement, les investisseurs américains en ETF spot ont poursuivi leur tendance à la sortie nette, enregistrant des retraits de capitaux chaque jour de bourse de la semaine écoulée. L'indicateur MVRV global des ETF a rapidement glissé à 1,06, se rapprochant dangereusement de la ligne de rentabilité globale des porteurs.
L'activité sous-jacente on-chain reste relativement dynamique, avec un nombre quotidien d'adresses actives et une taille des transferts de masse qui font preuve de résilience. Cependant, les pertes comptables pèsent presque entièrement sur les groupes ayant acheté au cours des derniers mois ; les détenteurs à court terme sont désormais pleinement dans des pertes latentes, et le volume de pertes réalisées a atteint son pic le plus élevé depuis juillet dernier.
Indicateurs dérivés hors chaîne : exposition contractuelle au plus bas et envolée des options puts
Une vue agrégée des dimensions spot et dérivés hors chaîne révèle qu'après avoir essuyé les ventes, le marché affiche des signes évidents de libération du risque.
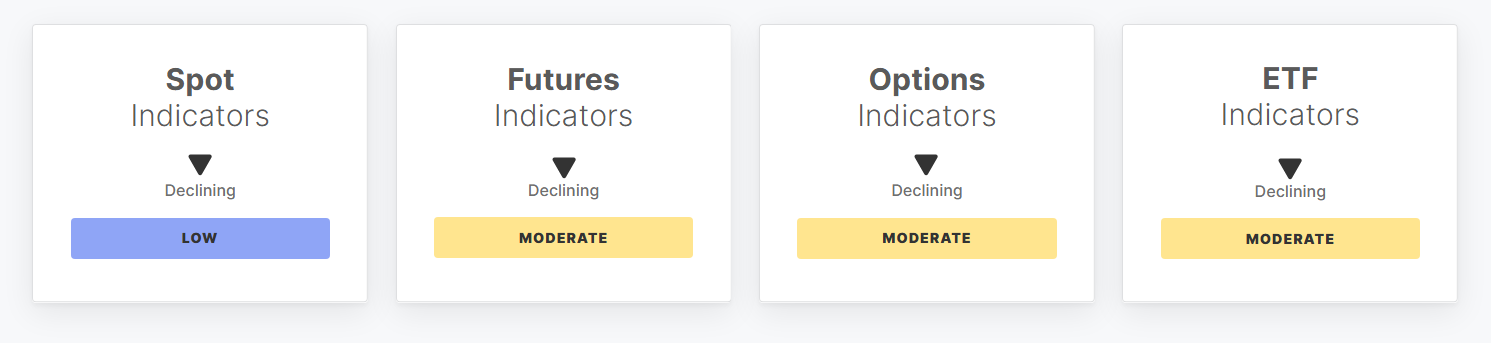
Graphique : tableau de bord complet des indicateurs clés spot, futures, options et ETF spot sur Bitcoin
L'indicateur de momentum prix (Price Momentum) a chuté de 36,1 % par rapport aux 35,6 observés il y a une semaine, tombant à 22,8. Après avoir franchi le plancher de sa plage mercredi dernier, il a continué d'évoluer à la baisse, enregistrant sa lecture la plus faible depuis août.
Le solde cumulatif des volumes spot (Spot CVD) s'est davantage dégradé de -51,5 M$ à -133,7 M$. Les vendeurs spot agressifs ont manifesté des pressions de vente intensives du jeudi au samedi de la semaine dernière, avant de se modérer progressivement dimanche.
Le montant total des positions ouvertes à terme (Futures Open Interest) a baissé de 7,2 % sur une semaine pour atteindre 34,2 milliards de dollars, frôlant là aussi la limite inférieure. La pression vendeuse active sur les contrats perpétuels (Perpetual CVD) s'est amplifiée de -493 M$ à -1,4 Md$, reflétant un double impact de liquidations forcées et de stops-loss actifs sur les spéculateurs longs.
Sur le marché des options, le skew 25-Delta a augmenté de 30,9 % pour s'élever à 13,7 %, établissant un nouveau record de prime put depuis août. Cela témoigne d'une demande très forte pour les options puts out-of-the-money destinées à couvrir les risques de repli.
Bien que les sorties nettes hebdomadaires des ETF spot américains se soient légèrement contractées à -995,4 M$, elles demeurent dans la fourchette basse ; le chiffre d'affaires hebdomadaire a reculé à 11,5 Md$, les gestionnaires institutionnels adoptant une posture défensive prudente face aux nœuds de changement de régime.
Analyse fondamentale on-chain : pertes latentes des détenteurs court terme et sommet de la part de capital spéculatif
En approfondissant les données on-chain, la sécurité du réseau et les transferts d'actifs continuent de fonctionner normalement, mais la liquidité du stock de capitaux et la structure des profits/pertes subissent un renversement profond.
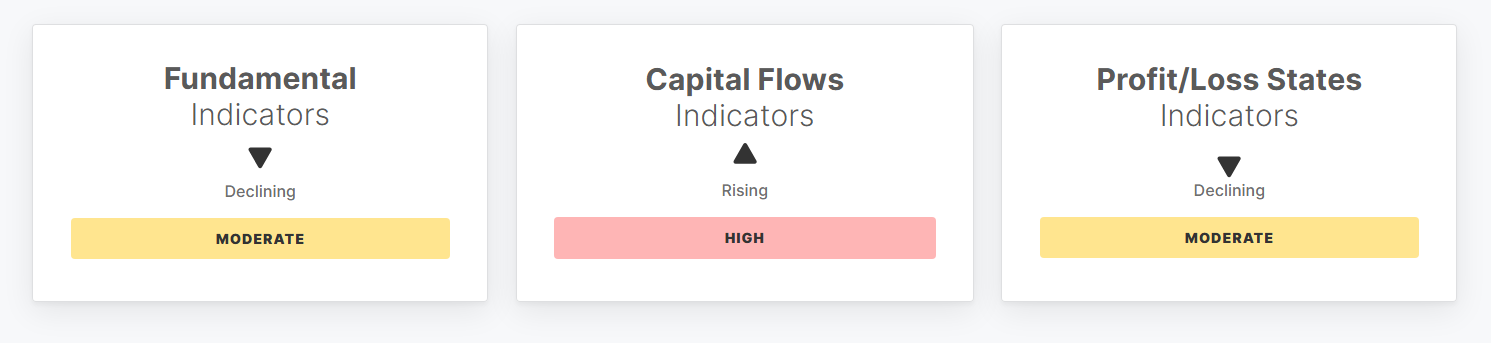
Graphique : tableau de bord clé des fondamentaux on-chain, flux de capitaux et état des profits/pertes latents sur Bitcoin
Le volume des transferts et l'activité on-chain restent élevés ; le volume quotidien des transferts ajusté en valeur réelle a augmenté de 3,6 % à 5,4 Md$, frôlant le plafond de la plage ; le nombre quotidien d'adresses actives du réseau s'élève à environ 659 700, en légère baisse après le pic du milieu de semaine mais restant globalement dans une zone saine.
Cependant, le rythme mensuel de croissance de la capitalisation réalisée (Realized Cap) est presque à l'arrêt, passant brusquement de 0,43 % il y a une semaine à 0,04 %, ce qui signifie que les canaux d'injection de nouveaux capitaux externes se sont considérablement ralentis.
Le ratio offre détenteurs court terme / détenteurs long terme (STH to LTH Supply Ratio) a légèrement grimpé à 15,1 %, tandis que la part du capital spéculatif (Hot Capital Share) dans la capitalisation totale se maintient à un niveau élevé de 22,0 %, indiquant que les positions jeunes acquises au cours des trois derniers mois conservent un poids transactionnel significatif.
Concernant l'état des profits/pertes, la proportion de jetons en profit sur l'ensemble du réseau est passée de 60,4 % à 55,3 %. Le ratio net unrealisé P&L pour les détenteurs court terme (STH-NUPL) est passé du positif au négatif, tombant à -7,4 % ; historiquement, cela correspond généralement à des phases caractéristiques d'échanges de nature capitulative.
Perspectives et points de bascule clés à surveiller
À travers plusieurs angles on-chain et dérivés, cette chute récente est essentiellement un processus de désendettement déclenché par la réduction continue des positions sur les ETF spot, les ruées vendeuses des spéculateurs longs à court terme et les appétits prudents macroéconomiques.
Les montants des positions ouvertes et les taux de financement actuels ont quitté leurs niveaux excessifs dangereux, nettoyant de manière significative les risques de levier pur au niveau des dérivés. Toutefois, le moment où les sorties nettes des ETF spot repasseront du rouge au vert, ainsi que le caractère étendu ou non des arrêts de perte des détenteurs court terme aux partisans du DCA sur le long terme, seront les facteurs déterminants pour savoir si le palier des 64 000 $ pourra s'établir comme une structure de fond solide.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @glassnode