

Paradoxe de valorisation HYPE : la pression acheteuse s'intensifie, pourquoi le prix est-il plus bas ?
Auteur : Alea Research
Traduit par : TechFlow
TechFlow : Dans le secteur des contrats perpétuels décentralisés, Hyperliquid connaît une évolution microéconomique singulière. La baisse du prix sur le marché secondaire des tokens coïncide avec l'expansion des flux de capitaux sous-jacents, provoquant une forte compression des multiples de valorisation.
Un rapport d'analyse approfondi d'Alea Research révèle que, grâce à la règle unique d'allocation des actifs alignés par le protocole, les intérêts générés par les réserves USDC payées par Coinbase ont contribué à hauteur de 23,8 % du flux de trésorerie du Fonds d'Aide (Assistance Fund) en octobre, soit nettement plus que les 10,5 % enregistrés au troisième trimestre.
Bien que l'ouverture du module HIP-3 ait dilué la part de commission sur chaque transaction, l'augmentation explosive du volume total des transactions a permis à la capacité d'achat quotidien de tokens du fonds de progresser de 7,8 %, absorbant ainsi intégralement la pression de vente liée au déblocage des actifs stakés. Cet article décortique en détail sa boucle d'économie des tokens et son architecture de fabrication de marché institutionnelle.
Résumé essentiel : Le token qui devient deux fois moins cher et la refonte de la demande
Au cours des six dernières semaines, HYPE a connu deux processus distincts de « diminution de prix » : l'un au niveau du prix nominal, l'autre au niveau du soutien par les flux entrants de capitaux.
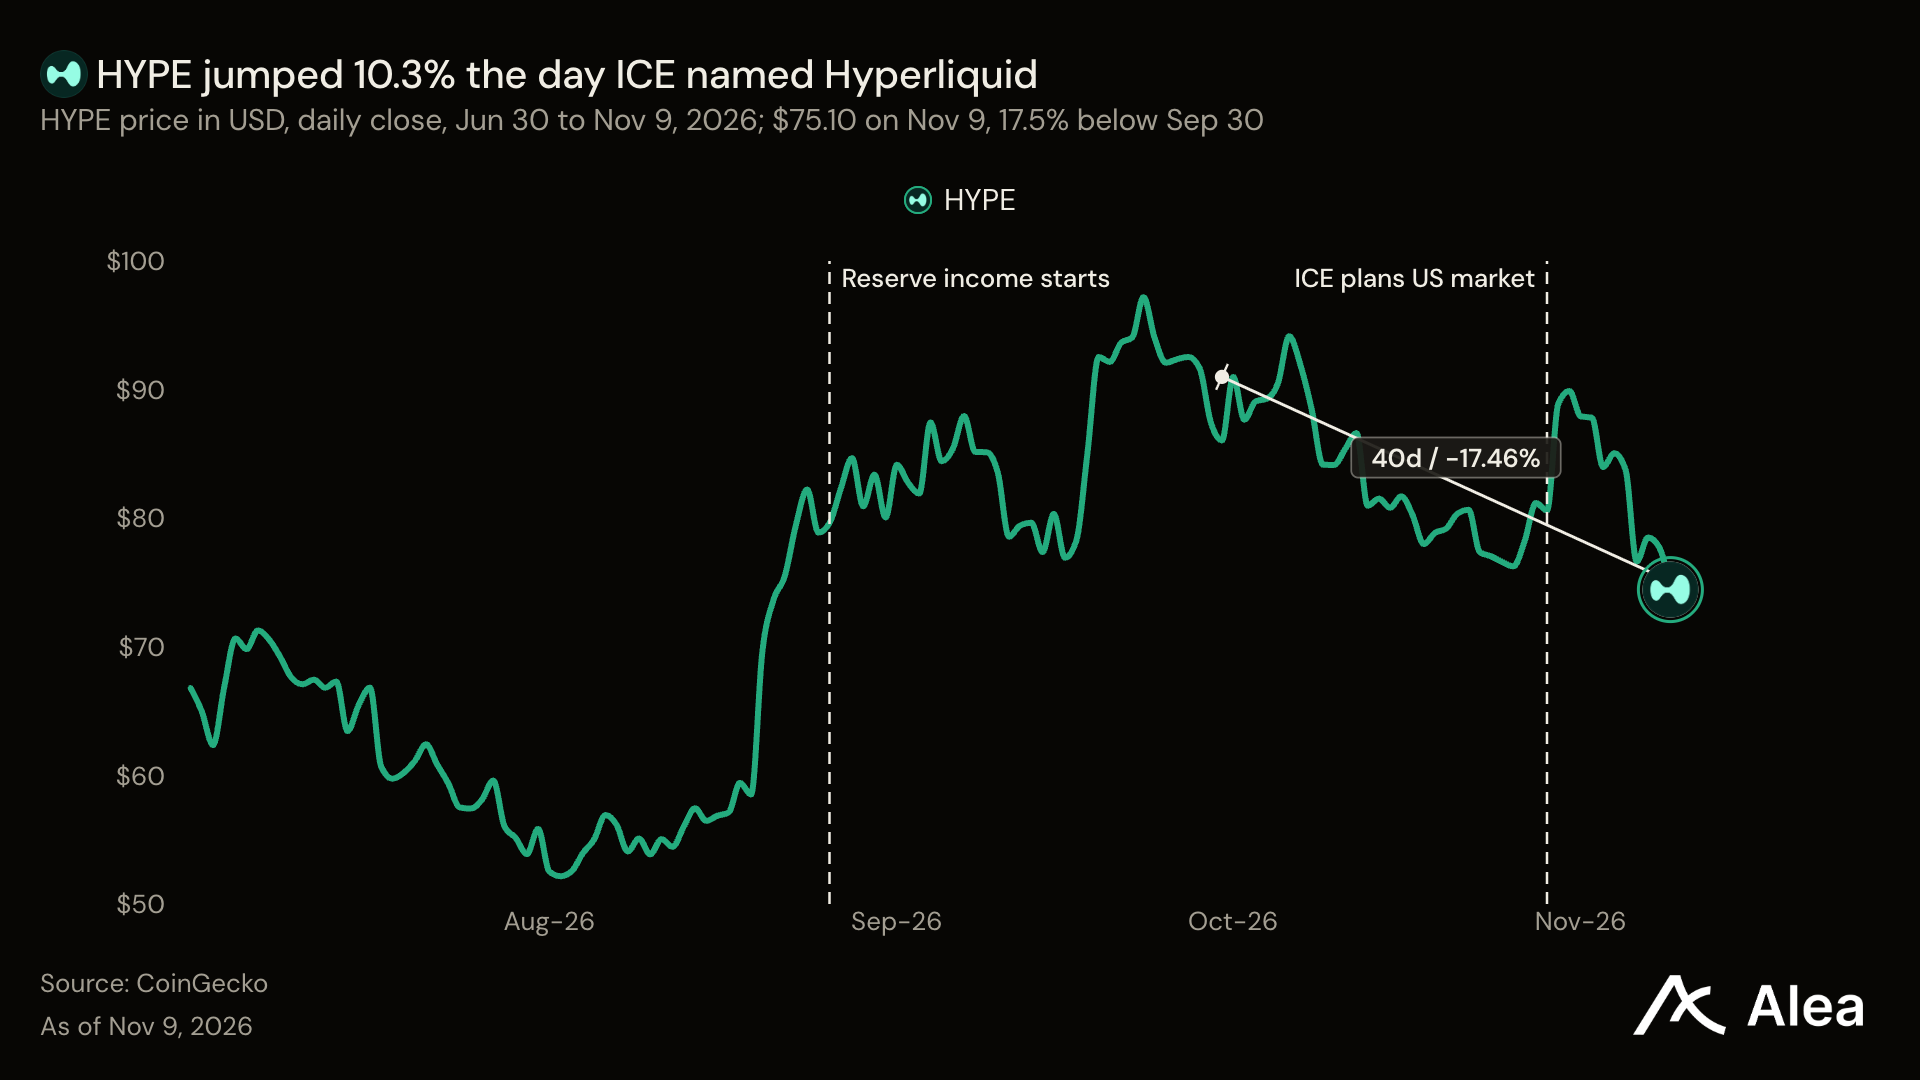
À la clôture du 9 novembre, le prix du HYPE s'établissait à 75,10 $, en recul de 17,5 % par rapport à son sommet précédent. Parallèlement, les flux de trésorerie au niveau du protocole et la capacité d'achat sous-jacente affichaient une dynamique d'expansion inverse.
Premièrement, les rendements des réserves USDC sont devenus un pilier majeur. Les intérêts versés par Coinbase représentent 23,8 % des entrées de liquidités du fonds pour le mois d'octobre, soit un doublement par rapport aux 10,5 % du troisième trimestre. Cette nouvelle liquidité compense directement l'effet d'étalement des taux de frais de transaction.
Deuxièmement, le pouvoir d'achat quotidien du fonds d'aide a augmenté de 7,8 % par rapport au troisième trimestre. Même en tenant compte de la volatilité du prix moyen du token, les fonds de soutien mobilisés quotidiennement par le protocole restent à la hausse, absorbant efficacement toute la pression de vente issue du déblocage des actifs stakés et en circulation.
De plus, les marchés de contrats déployés par les équipes de fabrication de marché externes via le mécanisme HIP-3 ont déjà représenté 43,8 % du volume total des contrats perpétuels sur le réseau au début du mois de novembre, propulsant l'écosystème dans une phase全新的 jeu combinant volumes et prix.
Graphique : Évolution historique de la contribution des intérêts sur les réserves USDC au flux de trésorerie du fonds d'aide
Mise en place du cadre réglementaire : Entrée institutionnelle à tous les niveaux des contrats perpétuels aux États-Unis
Hyperliquid intègre le carnet d'ordres, le système de marge et la liquidation des fonds sur une seule blockchain publique haute performance, permettant à toute équipe ayant staké 500 000 jetons HYPE de lancer indépendamment de nouveaux produits de contrats perpétuels.
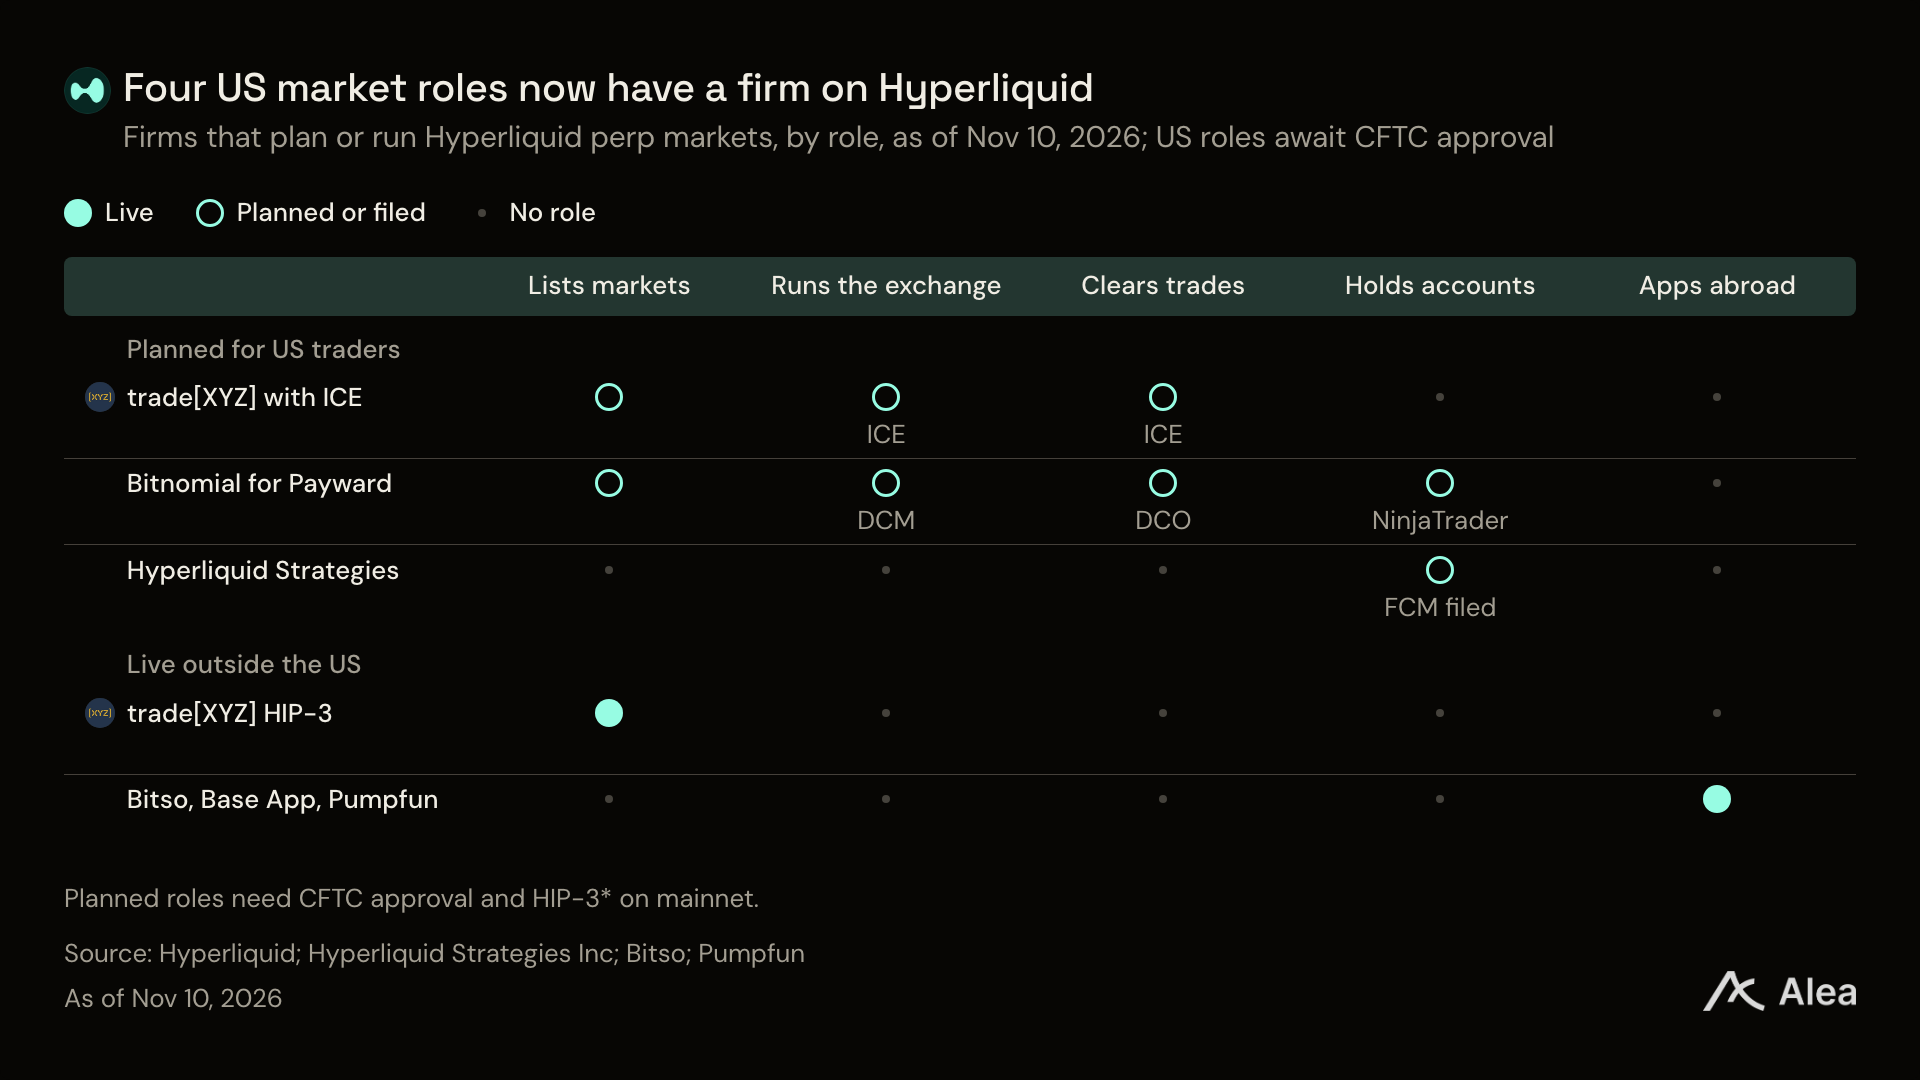
En matière de conformité réglementaire, l'ensemble de la chaîne se clarifie rapidement. L'Intercontinental Exchange (ICE) et trade[XYZ] sont en train de construire une pile de trading conforme, tandis qu'une autre architecture soutenue par Payward, le groupe mère de Kraken, commence également à prendre forme.
Le jour où l'ICE a annoncé avoir sélectionné Hyperliquid comme infrastructure de liquidation, le HYPE a enregistré une hausse contracyclique de 10,3 %, alors que le Bitcoin reculait de 4,2 % sur la même période, reflétant les attentes fortes du marché concernant l'accès des institutions conformes au carnet d'ordres.
Sur les marchés internationaux, les principales applications financières connectent désormais sans friction leurs utilisateurs natifs au même pool de liquidité. Par exemple, le géant latino-américain de la fintech Bitso a ouvert à ses 9 millions d'utilisateurs plus de 200 paires de trading de dérivés Hyperliquid.
Évolution du mécanisme HIP-3 : Explosion des volumes et arbitrage des ratios de commissions
Durant les neuf premiers jours du mois de novembre, le volume journalier moyen des contrats perpétuels sur la plateforme a atteint 989 millions de dollars, en hausse de 27 % par rapport à la moyenne du troisième trimestre, marquant une sortie définitive de la période de stagnation observée en octobre.
Parmi ceux-ci, les marchés déployés par les équipes externes via HIP-3 ont capturé 43,8 % du volume. Cette mutation de la structure des produits impacte directement les revenus du protocole : le volume de transaction détermine le montant total des frais, tandis que la répartition des produits fixe le taux effectif de prélèvement du fonds d'aide.
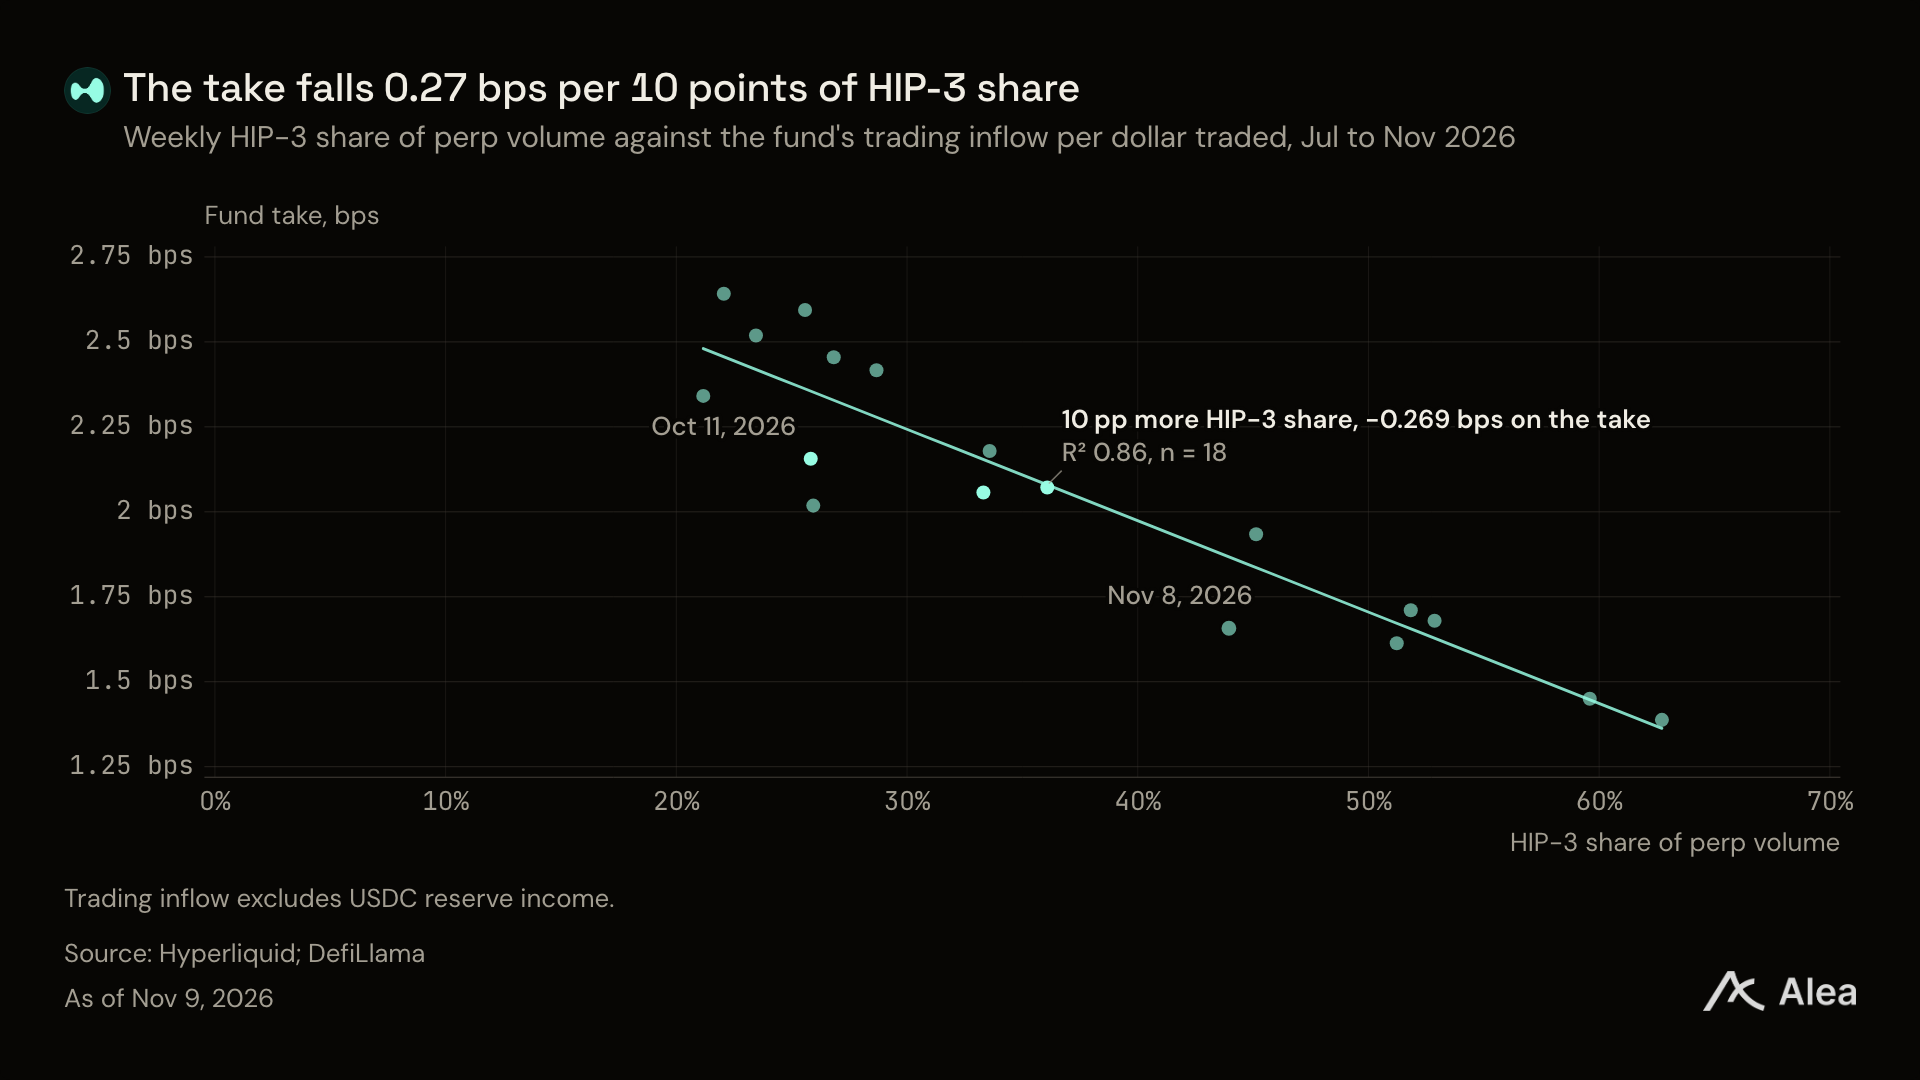
Graphique : Relation négative entre la part des volumes HIP-3 et le taux de préemption de base du protocole
Les données historiques montrent que chaque hausse de 10 points de pourcentage de la part de marché de HIP-3 dilue d'environ 3,7 points de base la commission de base perçue par le fonds. Toutefois, cet écart de dilution est parfaitement comblé par des revenus provenant des réserves USDC supérieurs à deux fois ce montant.
Conformément à la règle d'alignement des actifs, Coinbase doit reverser continuellement des intérêts au fonds proportionnellement aux montants détenus on-chain, tout en devant staker 500 000 jetons HYPE soumis aux sanctions on-chain, garantissant ainsi une très forte certitude des flux entrants de réserves.
Graphique : Estimation du pouvoir d'achat quotidien réel du fonds d'aide et de sa capacité d'absorption des tokens
Compression de la valorisation x22,4 : Absorption totale de la nouvelle pression de vente par les acheteurs passifs
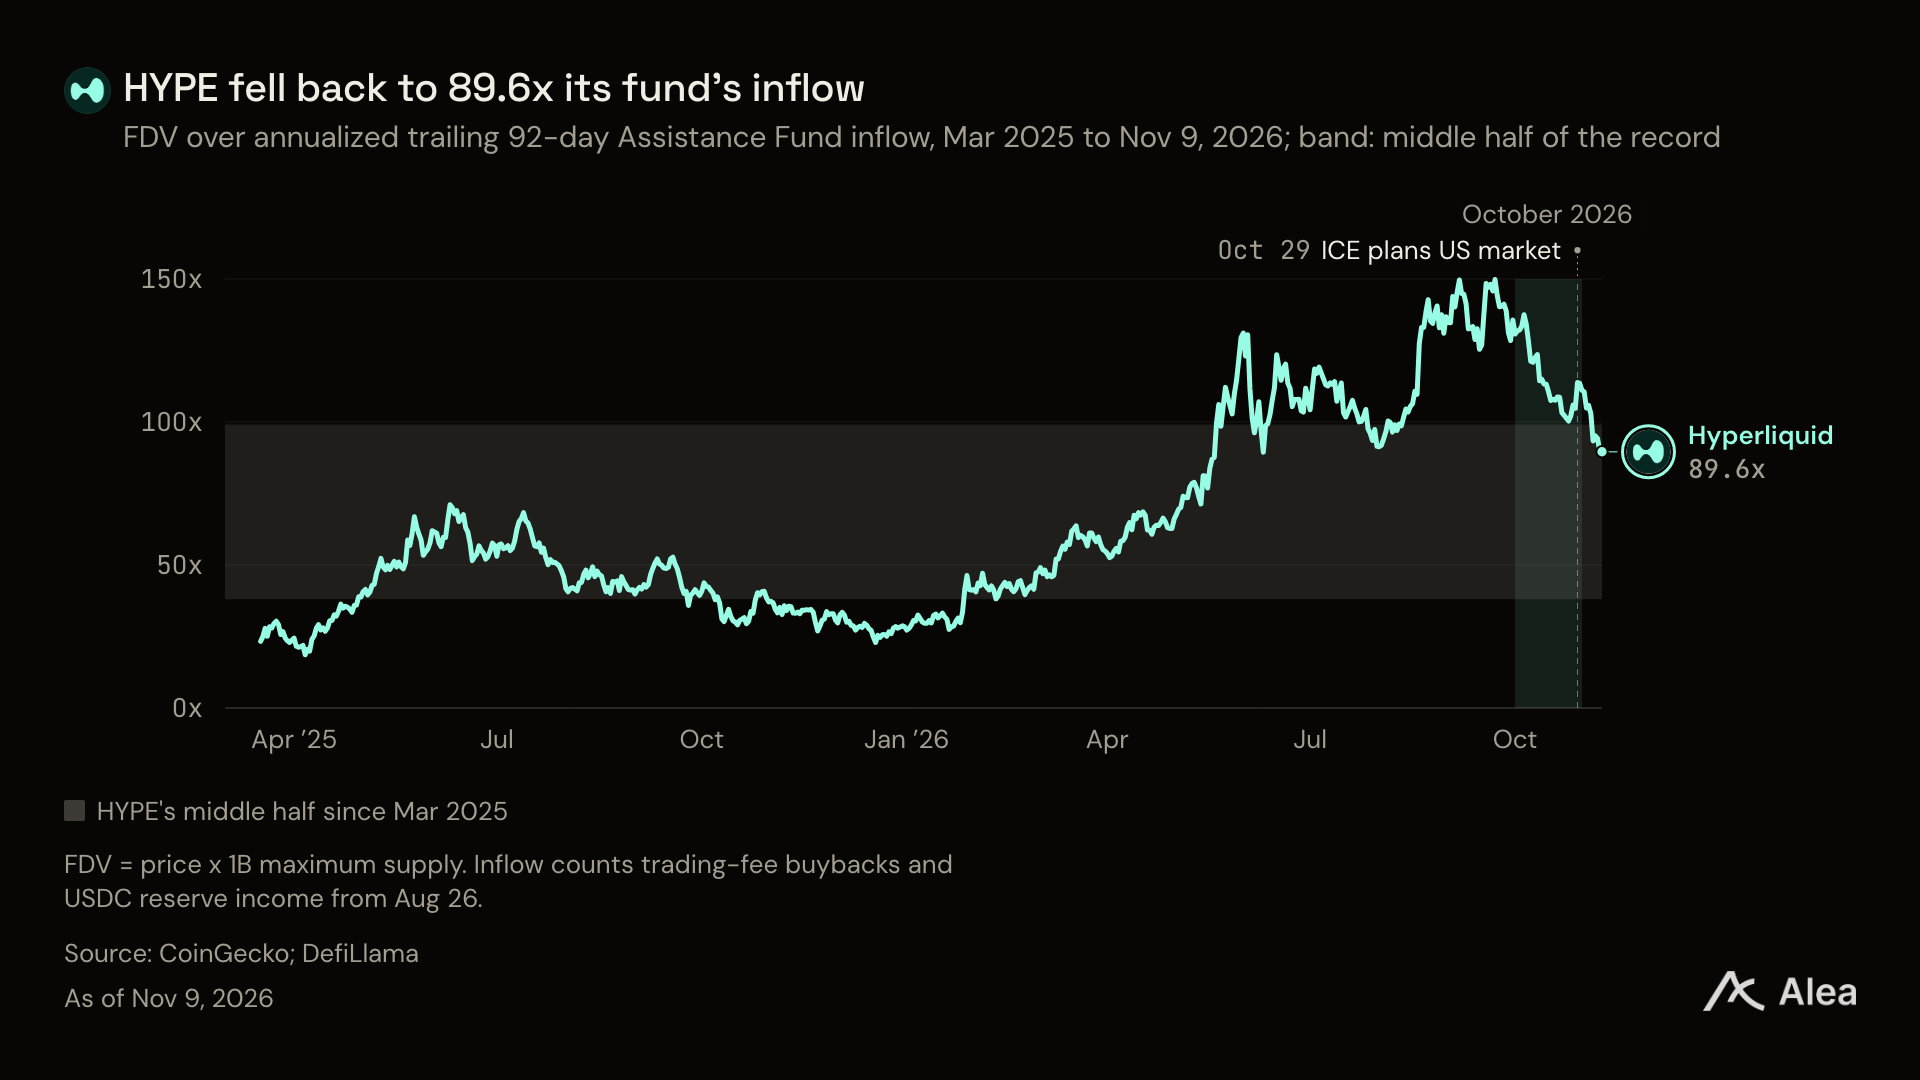
En ce qui concerne les indicateurs de valorisation globaux, le multiple de prix du HYPE a subi une forte correction. La chute du prix nominal a réduit la valorisation d'un facteur 23,7, tandis que la solidité des flux de capitaux a accéléré le retour à la normale du multiple de chiffre d'affaires.
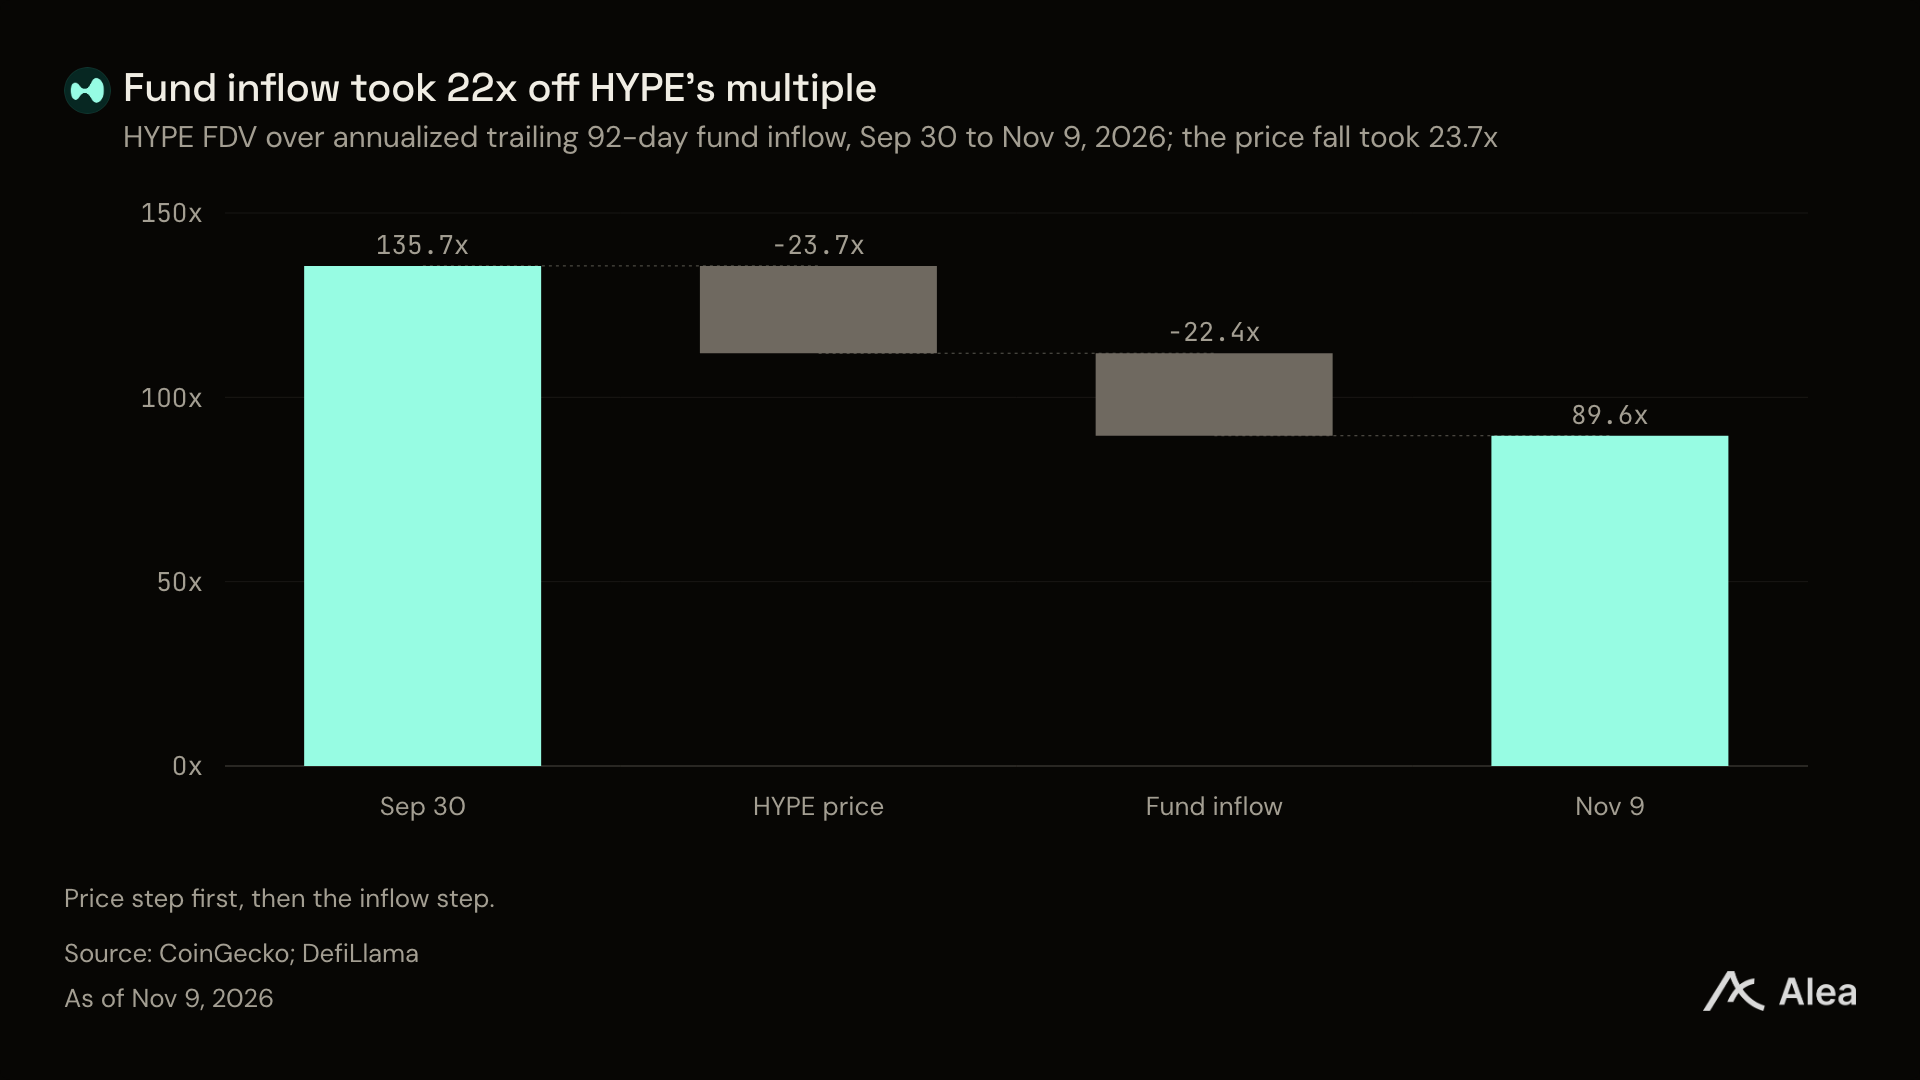
Graphique : Divergence entre la compression des multiples de valorisation du HYPE et la croissance annuelle des flux entrants
Du côté de l'offre, le staking et le déblocage au cours du troisième trimestre génèrent en moyenne environ 41 600 nouveaux jetons HYPE par jour. Selon les projections de trésorerie depuis le quatrième trimestre, les fonds d'achat mobilisés quotidiennement par le fonds d'aide suffisent à absorber entièrement cette nouvelle offre sur le marché secondaire.
Fait tout aussi important, les fonds stratégiques de la plateforme disposent encore d'une réserve conséquente. Fin octobre, les comptes associés maintenaient une trésorerie abondante de 245,3 millions de dollars, capable à tout moment de fournir un soutien liquidité robuste en cas de vente irrationnelle extrême sur le marché.
Graphique : Comparaison transversale des multiples de valorisation et des rendements de flux de trésorerie des principaux protocoles de dérivés
Projections T4 : Lignes de support et deux moteurs essentiels
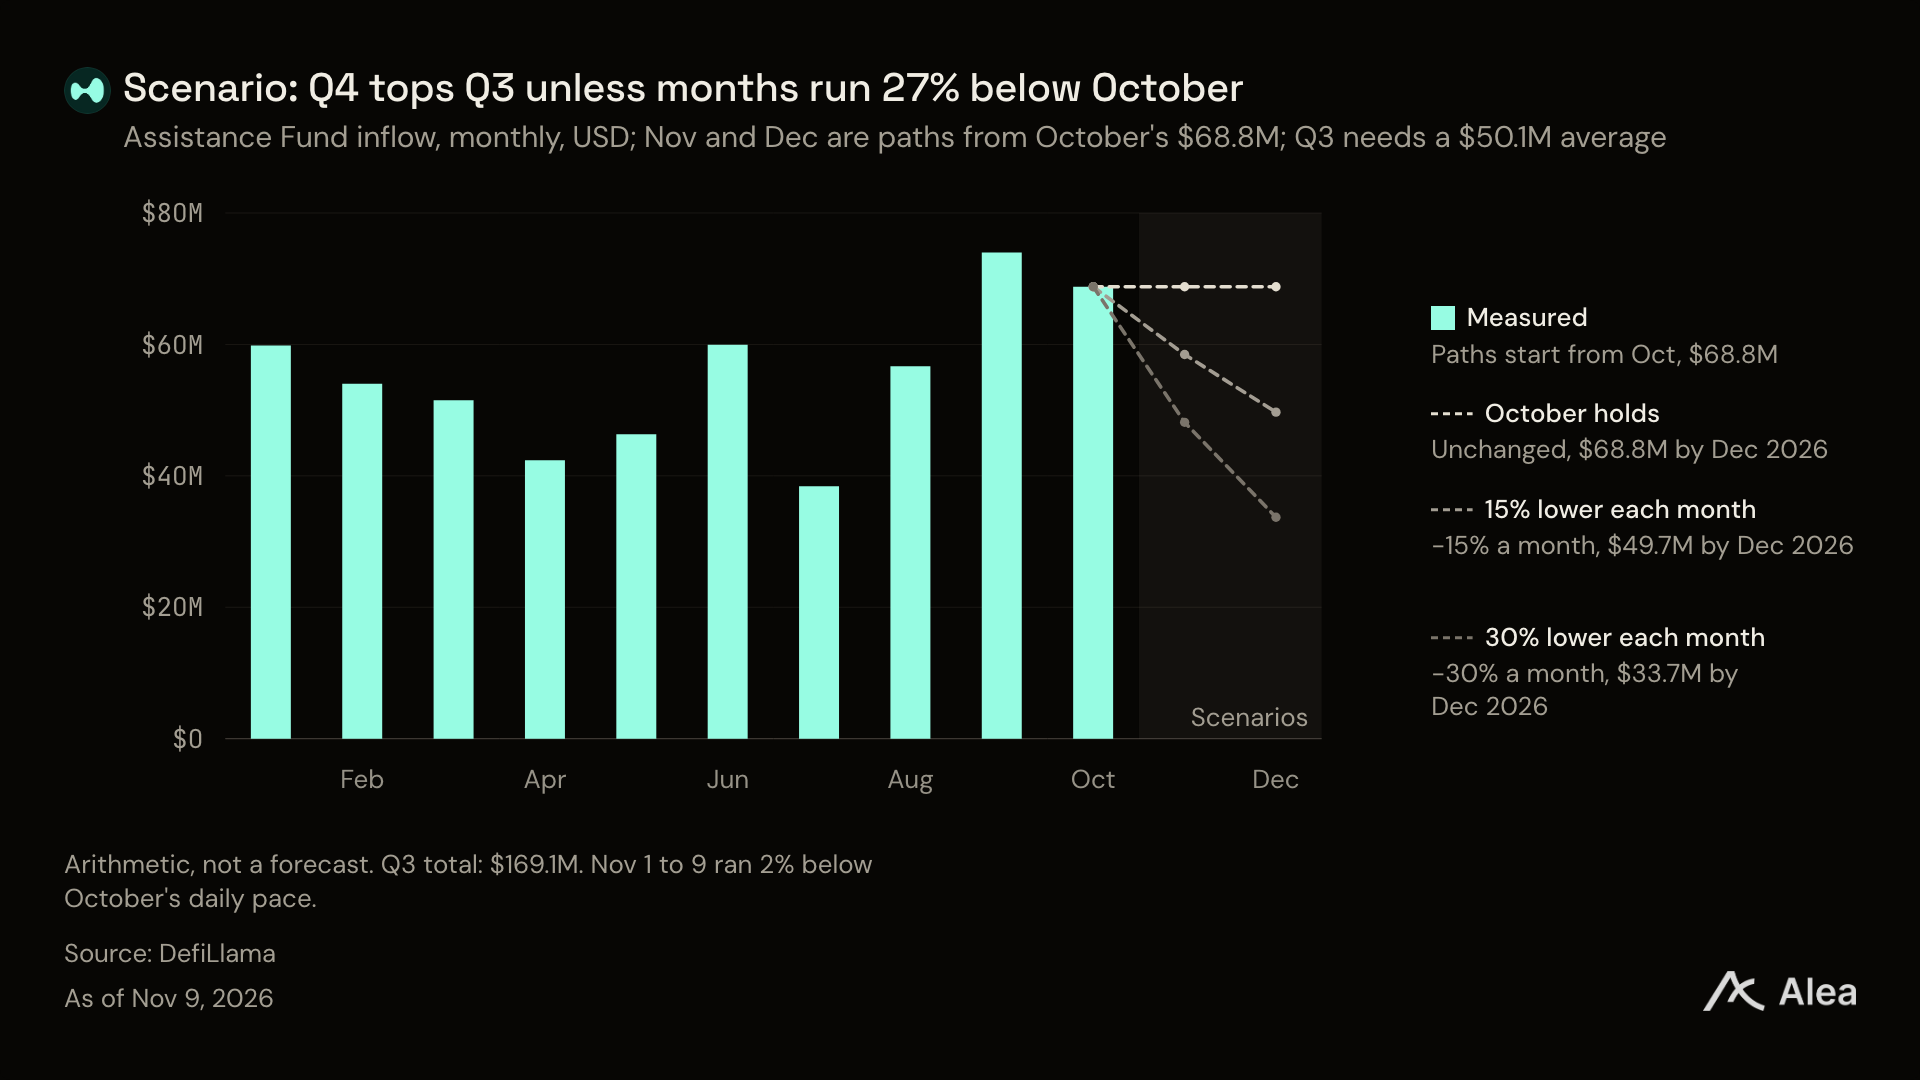
Le fonds d'aide a encaissé un total de 169,1 millions de dollars au troisième trimestre. Début novembre, le quatrième trimestre avait déjà enregistré 88,4 millions de dollars d'entrées, atteignant la moitié de l'objectif du trimestre précédent en seulement un tiers du temps imparti.
Les calculs indiquent que si le volume journalier moyen des dérivés se maintient au-dessus de 620 millions de dollars, le volume total des entrées au quatrième trimestre surpassera celui du troisième trimestre pour franchir un nouveau record.
Actuellement, Hyperliquid a mis en place un modèle de génération de revenus à deux roues : « frais de transaction + intérêts des réserves de stablecoins ». Le premier repousse les plafonds grâce à l'expansion du volume des transactions, tandis que le second érige une ligne de support solide indépendante de la conjoncture de marché, établissant conjointement le fossé économique le plus solide du leader on-chain des dérivés.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @AleaResearch


















