Rapport hebdomadaire du marché Wintermute : Le Bitcoin perd le dessous de la moyenne mobile sur 200 semaines, stratégies défensives face à la réévaluation macro des hausses de taux
Auteur : Jjay_dm (Trader Wintermute OTC)
Traduction : TechFlow
Résumé de TechFlow :Cette semaine, le bitcoin a perdu 12,7 % en une semaine pour s'établir à 65 400 dollars, fermant sous sa moyenne mobile à 200 semaines, un seuil technique majeur. Parallèlement, le rendement du Treasury américain à 10 ans a progressé jusqu'à 5,15 %, alors que la probabilité intégrée dans les prix d'une hausse des taux de la Réserve fédérale américaine en décembre a bondi à environ 92 %. La réévaluation macroéconomique des taux constitue désormais le fil conducteur principal quiprime la valorisation des actifs sans rendement.
Les flux nets sortants des ETF au comptant ont atteint 1,9 milliard de dollars depuis le début de l'année, tandis que la capitalisation des stablecoins s'est contractée de plus de 1,4 milliard de dollars en 30 jours, plusieurs canaux de financement étant simultanément asséchés. Selon Wintermute, le rebond de juillet s'est avéré être un piège haussier ; avant une liquidation totale des leviers sur les altcoins et une reconquête effective du bitcoin de sa moyenne mobile à 200 semaines, la direction de moindre résistance à court terme demeure clairement orientée à la baisse. Il convient de maintenir une posture défensive stricte.
Contexte macroéconomique : Les anticipations de resserrement monétaire se réveillent, pressions généralisées sur les actifs non rémunérateurs
Après trois mois consécutifs affichant une hausse de 0,3 % pour l'IPC hors alimentation et énergie, les marchés intègrent une probabilité de relèvement des taux de la Fed en décembre avoisinant les 92 %. Cette donnée vient précisément toucher la barre rouge tracée auparavant par le gouverneur de la Fed, Michelle Waller, pour « envisager un resserrement de 50 points de base ».
Le rendement des obligations d'État américaines à 10 ans a fléchi de près de 30 points de base sur la semaine, pour s'établir finalement à 5,15 %. Parmi les multiples risques potentiels identifiés il y a deux semaines, le repositionnement des taux d'intérêt s'impose comme le facteur dominant le plus dévastateur, tandis que la baisse du cours du brut ainsi que les échos des incidents impliquant Binance s'estompent progressivement.
En termes de performances, le bitcoin a fortement perdu 12,7 % cette semaine pour clôturer à 65 400 dollars, marquant un contraste saisissant avec la hausse de 2,5 % du S&P 500. L'ethereum s'est replié autour des 1 800 dollars, l'or a terminé à 3 900 dollars après avoir brièvement baissé d'environ 5 %, et le Brent a chuté à 96 dollars.
L'apparente désallocation synchronisée des actifs à durée prolongée, de l'or et des cryptomonnaies reflète essentiellement un mécanisme classique de reprising macro des taux. Parce que le bitcoin ne génère aucun rendement en flux de trésorerie, il devient naturellement le bras de financement rabais privilégié lors de ces opérations de désendettement, tout en étant l'actif aux propriétés Beta les plus exposées et donc le plus vulnérable lorsque les positions de trading se retournent contre elles-mêmes.
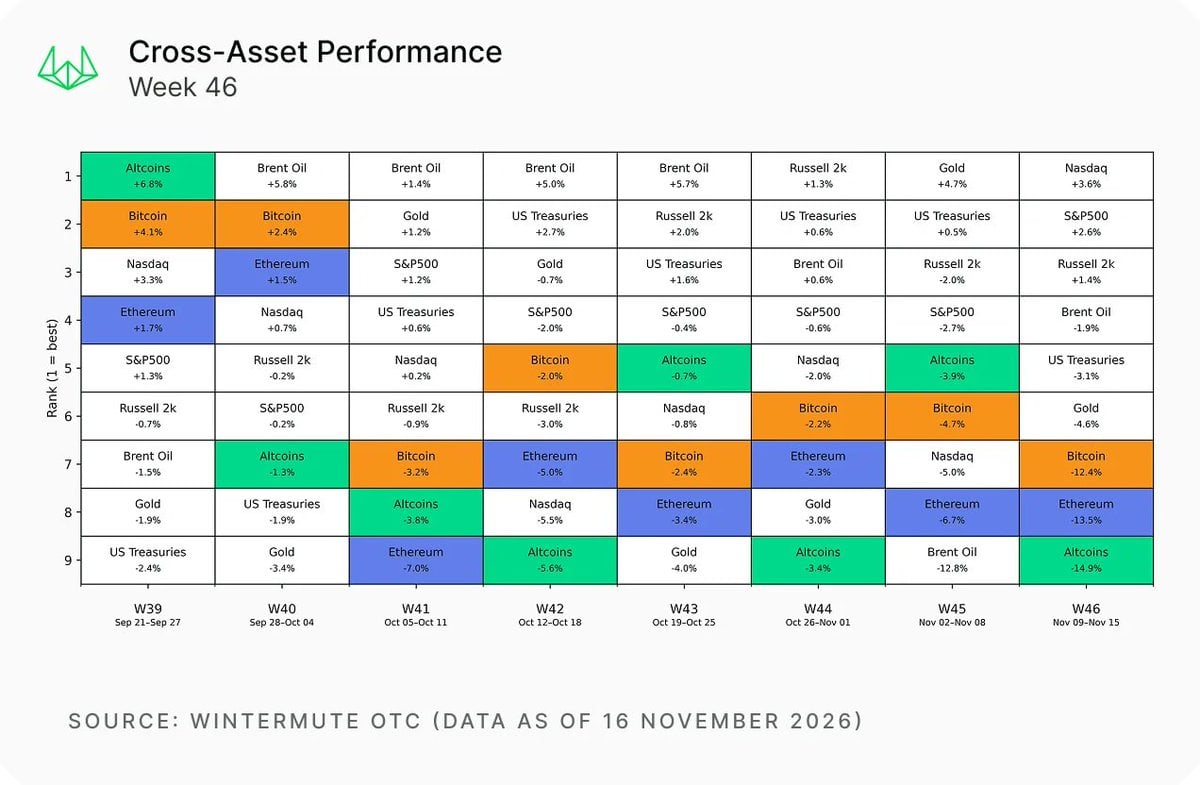
Tableau : Classement des performances inter-actifs de la semaine 46 (Source : Wintermute OTC)
Cette dynamique renvoie complètement l'objectif du jeu de marché, passant d'une interrogation sur « une hausse de 25 points de base ou un maintien des taux », à un débat centré sur « une hausse modérée de 25 pb ou un mouvement agressif direct de 50 pb ». L'IPC d'octobre constitue la dernière copie-clé de l'inflation que le comité politique monétaire pourra consulter avant la réunion de politique monétaire du 9 décembre.
Bien qu'un relèvement unique de 50 pb puisse sembler excessif, le marché obligataire et le discours macro convergent désormais vers un consensus selon lequel la Fed accuse un retard dans la maîtrise de l'inflation et doit adopter des mesures de resserrement plus déterminées.
Par ailleurs, le géant technologique américain Nvidia a poursuivi sa descente après le départ de Jensen Huang jeudi. Compte tenu de la corrélation très élevée observée récemment entre les corrections du marché des cryptomonnaies et l'indice Nasdaq, les résultats trimestriels de Nvidia, attendus mardi pour le troisième trimestre, constitueront le principal facteur de risque externe auquel le bitcoin sera confronté ce côté des marchés actions américains cette semaine.
Si les marchés actions américains absorbent le choc des taux grâce à des bénéfices solides, les actifs numériques subissent quant à eux l'impact via les rachats d'ETF, révélant ainsi le cœur du problème qui a fragilisé les marchés cryptographiques cette semaine.
Actifs numériques : La phase baissière n'est pas terminée, fuite continue des flux de capitaux
Il est désormais évident que le marché des cryptos n'est toujours pas sorti durablement de la phase baissière ; le rebond amorcé depuis les creux de juillet s'est révélé être un simple piège haussier. Le bitcoin a non seulement perdu le seuil des 80 000 dollars ainsi que la moyenne mobile à 50 semaines que nous avions signalé le 2 novembre, mais il a également clos en hebdomadaire sous sa moyenne mobile à 200 semaines, située autour des 68 000 dollars.
Cette cassure technique verrouille directement l'espace disponible pour un rebond à court terme, tandis que la chute du samedi à 62 000 dollars marque le plus bas niveau enregistré depuis juillet.
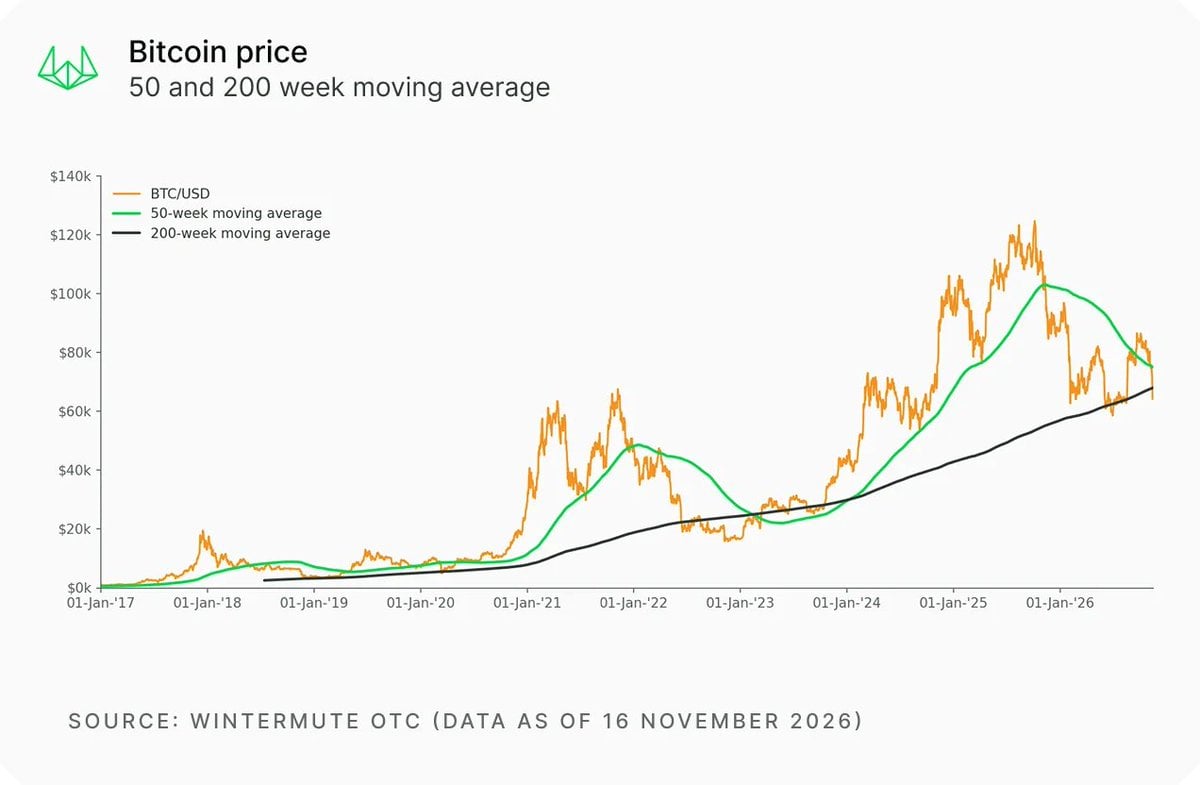
Tableau : Cours du bitcoin et tendances des moyennes mobiles à 50 et 200 semaines (Source : Wintermute OTC)
Du côté des flux de capitaux, les ETF au comptant ont enregistré un flux net sortant cumulé d'environ 1,9 milliard de dollars dès le début de 2026, contre un flux net entrant de 2,1 milliards de dollars en 2025, et un montant historique de 3,5 milliards en 2024. Le moteur d'achat central qui soutenait le marché haussier des deux dernières années s'est totalement inversé.
Pendant les 30 derniers jours, l'offre mondiale de stablecoins s'est évaporée massivement, perdant entre 14 et 16 milliards de dollars, sans aucune entrée supplémentaire de liquidités dollaraires venues du canal extracoté.
D'un autre côté, MSCI retirera MicroStrategy des indices après la clôture du 30 novembre. Le prix actuel du bitcoin représente approximativement 14 % de décote par rapport au coût moyen de détention de ces entreprises s'élevant à 75 500 dollars. Les achats effectués par les coffres-forts institutionnels sont en contraction continue, et l'espace de prime permettant de financer ces sociétés est soumis à une forte pression compressive.
Tous les canaux de liquidité – ETF, coffres-numériques, investisseurs particuliers et capitaux institutionnels – affichent conjointement une tendance à l'aplatissement ou à la baisse. Seule une inversion décisive de ces mouvements de capitaux permettra de réaffirmer un véritable mouvement haussier.
C'est pourquoi nous ne considérons pas les liquidations massives récentes comme un fond de marché. Au cours des 24 heures écoulées jusqu'à dimanche, les montants liquidés totalisent environ 1,7 milliard de dollars, dont 80 % proviennent de positions longues. Les taux de financement sur toutes les principales plateformes de trading sont globalement devenus négatifs.
La reprise consécutive ressemble davantage à un reflux de liquidité provoqué par la couverture des ventes à découvert plutôt qu'à une nouvelle venue de capitaux externes venant acheter au plus bas. Aux niveaux actuels, nous observons presque aucune preuve d'un investissement supplémentaire prêt à absorber l'offre.
Un autre élément de préoccupation majeure concerne le niveau de levier. Les contrats à terme ouverts sur les altcoins demeurent presque le double de ceux cotés sur le bitcoin, indiquant qu'il subsiste encore d'énormes volumes de pertes flottantes dans ce secteur dominé par les particuliers. Tant que les altcoins ne seront pas entièrement débarrassés de leur excès de levier, nous ne pensons pas que ce segment puisse toucher un plancher en premier.
Ailleurs, le calendrier politique manque également de catalyseur pour relancer les entrées de capitaux. Le projet de loi CLARITY arrive à expiration le 3 janvier sans vote au Sénat prévu d'ici là, rendant improbable toute avancée réglementaire nette de nature législative cette année-ci.
Stratégie de trading : Défense stricte à court terme, surveillance étroite des signaux de reconquête de la moyenne mobile à 200 semaines
Le contexte actuel relève essentiellement d'un marché entièrement piloté par les taux macroéconomiques : le bitcoin est devenu le véhicule de financement rabais des actifs sans rendement, l'achat d'ETF se retire, et la forme technique critique s'est irrémédiablement fracturée. Nous maintenons donc une posture de défense totale. La direction de moindre résistance demeure clairement orientée à la baisse, avec une probabilité accrue pour les prochaines sessions de poursuivre en oscillation faible, accompagnée d'un processus de nettoyage des positions.
Une hausse des taux en décembre pleinement intégrée dans les prix, un rendement du Treasury à 10 ans grimpe à 5,15 %, et l'IPC de base frôle le seuil critique : ce trio macroéconomique fait exactement écho à la période qui a précédé l'effondrement de 2022. À l'époque, des rendements réels plus élevés avaient déjà obligé les investisseurs à réduire simultanément leurs expositions aux obligations à longue durée, à l'or et aux cryptomonnaies.
Le marché intègre déjà pleinement la perspective de trois hausses cumulées d'ici mars de l'année prochaine, des réserves de hausse restantes possibles dans les mois suivants. Accompagné d'une fuite continue des flux de liquidités et d'une perte de la moyenne mobile à 200 semaines, nous anticipons une poursuite de la sonde jusqu'à la zone médiane des 50 000 dollars inférieurs. Le creux de 62 000 dollars enregistré samedi constitue le premier niveau testé, tandis que les positions massives de puts à 60 000 dollars sur Deribit formeront le prochain pôle gravitationnel fort.
Nous cherchons ici à éviter de chercher aveuglément un fond absolu du marché, car repérer avec précision un point d'entrée lors d'un cycle de clearing volatil est quasi-impossible. Pour les capitaux cycliques disposant de patience et d'une haute conviction sur plusieurs trimestres, une position en-deçà de la moyenne mobile à 200 semaines commence effectivement à présenter une valeur d'allocation anticipée en termes de ratio risque-retour, mais cela relève strictement d'une logique distincte de la gestion de positions commerciales à court terme.
Nous conservons une conviction profonde concernant cette analyse macroéconomique, tout en gardant une flexibilité et une agilité maximales en matière de dimensionnement de portefeuille.
Nous leverons notre posture défensive générale à court terme si l'une des deux conditions suivantes est réunie : premièrement, le bitcoin reprend de manière ferme sa moyenne mobile à 200 semaines située autour de 68 000 dollars à la clôture quotidienne, et ce même jour les ETF au comptant enregistrent un flux net entrant clair ; deuxièmement, le compte rendu de la réunion du mercredi ou les données PCE d'octobre à paraître dissiperont définitivement les attentes du marché quant à un nouveau relèvement en janvier de l'année prochaine.
Dans un contexte de fermeture imminente des fêtes et d'amincissement général des liquidités, toute nouvelle inattendue peut facilement entraîner une amplification unilatérale des mouvements. Pendant cette semaine, concentrez-vous notamment sur les déclarations des responsables de la Fed, les résultats trimestriels de Nvidia ainsi que sur la transmission de liquidités à travers les actifs macroéconomiques.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @wintermute_t