Harker de la Fed réitère sa préférence pour des hausses à petits pas, mais tout dérapage des anticipations inflationnistes l'obligerait à accélérer le rythme.
Auteur : Bao Yilong (Wallstreetcn)
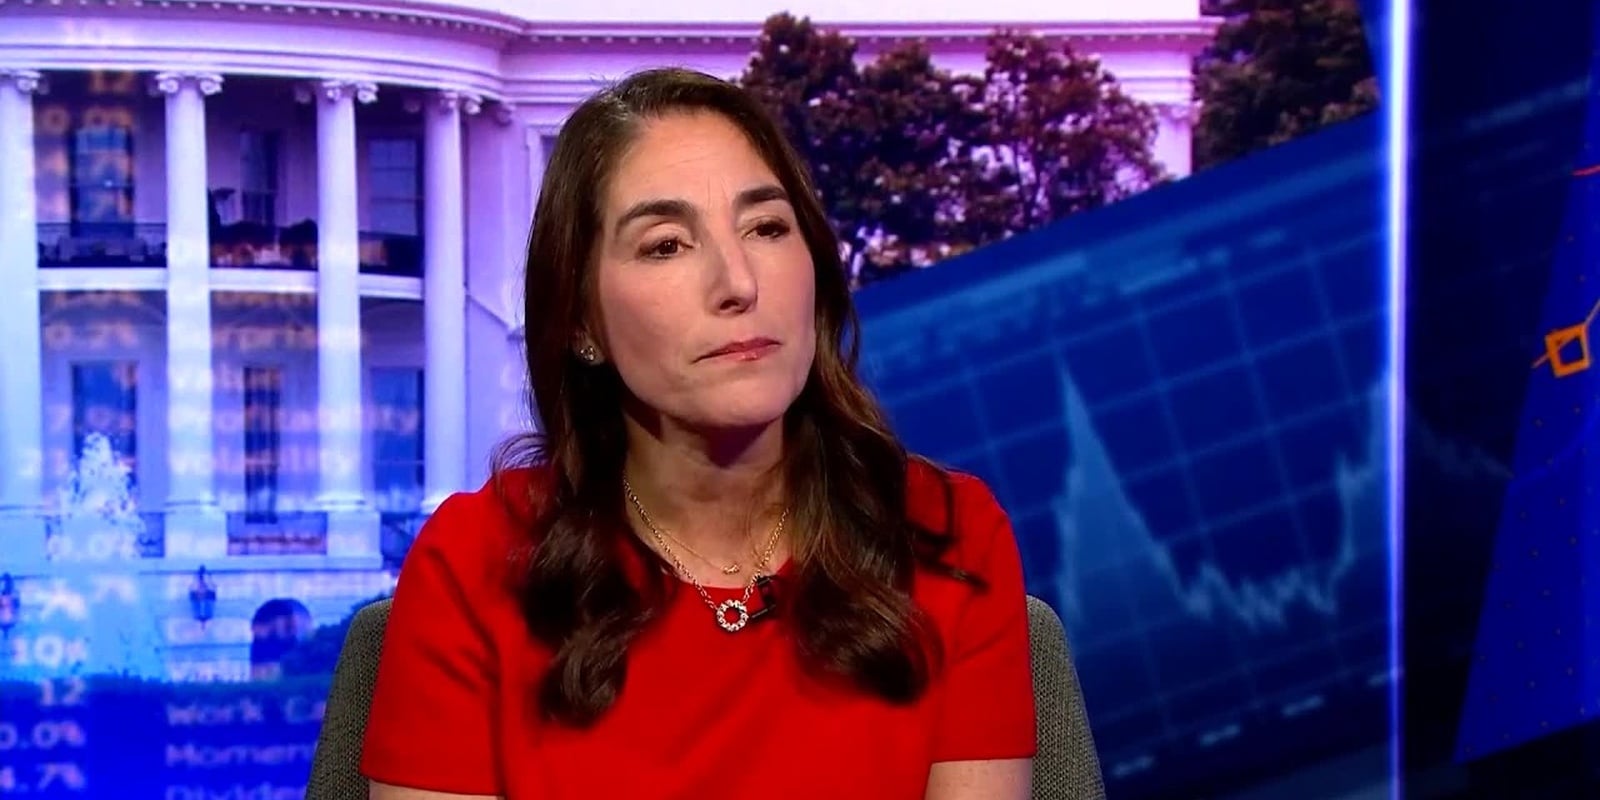
Beth Hammack, présidente de la Réserve fédérale de Cleveland, a indiqué privilégier une hausse graduelle et stable des taux directeurs, tout en signalant que si les pressions inflationnistes s'aggravaient davantage, la Fed pourrait être contrainte de prendre des mesures plus substantielles.
Le 16 novembre, lors d'un entretien accordé à Bloomberg Television, Mme Hammack a déclaré observer de plus en plus d'entreprises et de consommateurs adopter des décisions fondées sur l'hypothèse selon laquelle « l'inflation continuera de se dégrader », une tendance qui l'a mise en alerte.
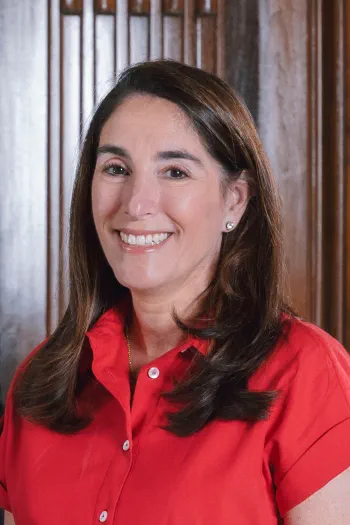
Crédit photo : Beth Hammack, présidente de la Réserve fédérale de Cleveland (Source : site officiel de la Réserve fédérale de Cleveland)
Elle a mis en garde contre le risque qu'une mentalité inflationniste ne s'ancre dans la société, ce qui « pourrait signifier que nous sommes déjà en retard sur la courbe, et qu'il nous faudra peut-être agir plus rapidement en augmentant les taux avec une plus grande ampleur. Que ce soit en termes de pas individuels ou d'objectif final en matière de taux, ils pourraient dépasser les anticipations initiales ».
Lors de la réunion du comité de politique monétaire d'octobre, Mme Hammack avait voté contre le maintien des taux inchangés. Les marchés financiers ont déjà intégré dans leurs cours l'anticipation d'une hausse en décembre, et prévoient également une nouvelle augmentation en janvier.
Des moteurs inflationnistes diversifiés, signes précoces de tension sur le marché du travail
Selon les informations rapportées, Mme Hammack a affirmé que les sources actuelles de l'inflation couvrent les effets résiduels des tarifs douaniers, les problèmes d'approvisionnement énergétique, l'expansion de la demande liée aux infrastructures de l'intelligence artificielle, ainsi que la croissance économique hors IA. Elle a déclaré :
Pour moi, la diversité des sources inflationnistes constitue précisément la raison principale pour laquelle il est nécessaire d'imposer des politiques restrictives à l'économie.
S'agissant du marché du travail, Mme Hammack a indiqué que certains de ses interlocuteurs dans la circonscription de la Fed de Cleveland faisaient état de difficultés à recruter tant la main-d'œuvre qualifiée que non qualifiée, ce qui pourrait annoncer les premiers signes d'un resserrement du marché du travail.
Elle a par ailleurs précisé que davantage d'entreprises revalorisaient les salaires des travailleurs à faible revenu, et que ces hausses salariales transmettaient désormais cette pression vers l'inflation des services de base (hors logement) via le coût global de la rémunération, notamment les prestations sociales et les assurances maladie. Elle a ajouté :
La pression ne provient pas directement des salaires de base des employés, mais des coûts incluant les avantages sociaux et les assurances maladie.
Malgré cela, Mme Hammack a déclaré ne pas s'attendre à un impact significatif des hausses de taux sur le marché du travail, estimant qu'il « je considère qu'il n'est pas nécessaire de provoquer un choc majeur sur l'emploi » pour atteindre l'objectif en matière d'inflation.
Des anticipations inflationnistes stables, la résilience économique soutient les hausses de taux
En matière de gestion des anticipations inflationnistes, Mme Hammack a souligné que les attentes à long terme restent globalement ancrées autour de l'objectif de politique monétaire de 2 % de la Fed, ce qui offre au comité une marge de manœuvre relative quant au timing et à l'amplitude des relèvements de taux. Elle a commenté :
Les anticipations inflationnistes demeurent stables autour de la cible, ce qui est l'un des facteurs clés permettant au comité d'examiner calmement quand et à quel rythme agir.
Mme Hammack a également fait remarquer que les anticipations de marché en faveur d'une inflation durablement basse et leur tarification des hausses de taux à court terme témoignent de la crédibilité institutionnelle de la Fed. Elle estime que le positionnement actuel de la politique monétaire se situe près du niveau neutre, ou légèrement en dessous, et que les taux doivent encore monter pour « freiner progressivement » les activités d'investissement.
Mme Hammack a indiqué que la croissance économique actuelle reste robuste et capable de supporter de nouvelles hausses de taux. Elle a particulièrement souligné que certaines entreprises, notamment celles opérant en interentreprises (B2B), parviennent déjà à transférer sans difficulté la hausse de leurs coûts vers l'aval, démontrant ainsi que la demande n'est pas significativement étouffée.