IOSG|Le bitcoin doit atteindre 250 000 dollars pour que le minage rattrape les revenus de l'IA
Auteur : Mario Chow, IOSG Ventures
Les cours boursiers correspondent aux clôtres du 13 novembre 2026 ; le Bitcoin s'établit à 64 400 dollars le 16 novembre. Les MW cités désignent la charge TI critique, c'est-à-dire l'électricité réellement acheminée vers les serveurs. Le MW brut (gross MW) couvre la consommation électrique de l'ensemble du campus, y compris la climatisation, et excède généralement la charge TI de 20 % à 40 %.
TL;DR
Pourquoi cette transition.
CoinShares évalue les centres de données IA construits et loués à environ 27 millions de dollars par MW, contre moins de 3 millions de dollars pour la capacité des mineurs branchée mais sans locataire.
Cet écart x9 ne reflète pas uniquement le prix des branchements réseau, car les premiers incluent des coûts de construction de 8 à 15 millions de dollars par MW ; une fois ces coûts déduits, l'écart demeure de 4 à 6 fois.
En termes de bénéfice opérationnel par MW, le minage génère un gain net annuel d'environ 230 000 dollars au hashprice actuel, tandis qu'un bail IA rapporte environ 1,9 million de dollars. Il faudrait que le Bitcoin atteigne ~250 000 dollars pour combler cet écart. Derrière cela se cache une pénurie de puissance électrique pour l'IA : dans les marchés américains les plus prisés, raccorder un nouveau site au réseau prend trois à quatre ans, alors que les mineurs disposent déjà de branchements actifs.
Les élections intermédiaires du 3 novembre ont rendu ces branchements encore plus rares, puisque le Texas a élu un gouverneur promettant de suspendre l'approbation des centres de données.
Comment opérer la transition.
Les branchements réseau, postes de transformation, terrains et permis peuvent être réutilisés ; le reste doit presque tout être démoli et reconstruit pour 8 à 15 millions de dollars par MW, soit à peu près comme une nouvelle construction. Les mineurs vendent bien plus que des bâtiments : ils offrent aux locataires les deux à quatre années d'attente en queue de distribution.
Qui fait la transition.
Huit entreprises minières cotées ont signé environ 6,3 GW de capacité TI. Dès le matin suivant l'élection, Riot a loué l'intégralité de son campus Corsicana de 910 MW ; Cipher dispose en outre de 700 MW de puissance brute. Seuls ~1 GW sont effectivement opérationnels. CoreWeave représente à lui seul 24 % du volume, sans garantie de créance sous-jacente.
Le locataire du centre de recherche IA de Riot (rapporté comme étant Anthropic) représente désormais 18 %, à peu près autant que CoreWeave.
Revenus et coûts.
Frais opérationnels déduits, les baux affichant un NOI génèrent entre 1,85 et 2,15 millions de dollars par MW et par an ; le ROI du deuxième volet de Galaxy Helios est estimé à ~2,3 millions de dollars sur base de sa marge, ce qui constitue une exception. Le rendement annuel des investissements immobiliers se situe entre 15 % et 20 %.
Le bail Corsicana de Riot rompt cette fourchette avec ~33 %, car les salles informatiques sont construites par le locataire sur un terrain déjà électrifié appartenant à Riot. L'écart nominal provient principalement de la structure du bail, non d'une prime de risque crédit.
Impacts.
Les mineurs restés fidèles au minage ont vendu environ 40 % de leurs réserves de Bitcoin ; la pression vendeuse restante pèse surtout sur MARA. Riot a écoulé 20 264 pièces cette année, n'en gardant plus que 2 418 ; MARA a vendu 13 597 pièces après clôture trimestrielle pour rembourser un prêt hypothécaire adossé au Bitcoin.
MARA, CleanSpark et Riot détiennent désormais ensemble ~36 000 pièces, contre 60 500 en août, dont ~20 400 chez MARA les plus susceptibles d'affluer sur le marché. La baisse puis la reprise du hashrate montrent que la sortie des mineurs n'a pas affaibli le réseau. Les actions minières ne font plus office de substitut au Bitcoin.
Après le scrutin, elles divergent par État : Riot a progressé de 25 %, tandis que le Bitcoin reculait de 12 % ; plusieurs sociétés aux projets en attente de livraison au Texas et en Géorgie ont chuté de 15 % à 18 %.
Point de vue IOSG
CoreWeave constitue un risque non compensé dans les loyers ; le Texas en est un second.
Galaxy facture le loyer le plus élevé de l'industrie à CoreWeave, mais affiche le rendement immobilier le plus faible (~15 %/an) ; CleanSpark loue à Meta ~16 %, Hut 8 à des locataires investment grade 17 % à 21 %. Plus le crédit du locataire est faible, plus le propriétaire devrait théoriquement gagner ; la réalité fait défaut.
CoreWeave absorbe 100 % de l'activité IA de Galaxy, ~53 % de Core Scientific et 28 % d'Applied Digital ; Hut 8, CleanSpark, Riot et TeraWulf n'ont aucune exposition.
Les revenus de CoreWeave dépassent les attentes lors de leur annonce du 10 novembre, faisant bondir l'action de 25 % le lendemain, mais la dette à recours trimestrielle a augmenté d'environ 10 milliards USD à 41,6 milliards USD, ramenant l'action à 53 USD le 13 novembre.
Le scrutin ajoute une seconde épuration. Les sociétés approuvées, louées et financées voient leur valeur au MW grimper, tandis que celles en attente d'autorisations au Texas ou en Géorgie voient la leur baisser. Galaxy échoue aux deux tests : son activité repose entièrement sur CoreWeave et ses campus Helios/Helios II se trouvent au Texas/Helios II n'est toujours pas loué.
Tant que le crédit de CoreWeave ne se stabilisera pas et que la suspension texane n'aura pas de date de fin claire, les propriétaires fortement exposés devraient trader avec une décote par rapport aux faiblement exposés. Core Scientific offre le profil d'exposition le plus propre à CoreWeave ; son action a consolidé post-élection car 485 MW sur ses 590 MW dédiés à CoreWeave génèrent déjà des loyers.
En croisant ces deux filtres, les propriétaires se répartissent en trois groupes.
Groupe 1 : loués, hors Texas/Géorgie, financement acquis : TeraWulf (NY/Kentucky, garantie Google pour le bail Anthropic), Hut 8 River Bend (Louisiane, obligations non-recours) et Applied Digital (Dakota du Nord, certificats garantis).
Groupe 2 : loués, mais TX/GA, phases futures dépendantes des permis étatiques ou de crédits non finalisés : Rockdale et Corsicana de Riot, Beacon Point de Hut 8, Helios I de Galaxy et Sandersville de CleanSpark.
Groupe 3 : non loués ou non approuvés : Helios II de Galaxy, Matagorda de MARA et les réserves texanes de Cipher. Le Groupe 1 bénéficiera de la moindre décote, le Groupe 3 de la plus forte ; Galaxy traverse le Groupe 2 et 3 simultanément, aggrivé par son exposition CoreWeave.
Comme prévu, les principaux vendeurs de Bitcoin sont les mineurs restés au minage, suivi par MARA.
En août, les propriétaires transitionnés détenaient quasi aucun Bitcoin, tandis que MARA, CleanSpark et Riot cumulaient ~60 500 pièces, toutes devant financer des projets IA. Deux des trois ont ensuite vendu. Riot a liquidé 20 264 pièces sur neuf mois (~1,5 milliard USD) principalement pour le building, n'en conservant que 2 418 fin septembre.
MARA a vendu 13 597 pièces fin trimestre à ~81 000 USD/moyenne, remboursant 750 M$ de prêt Bitcoin, indiquant poursuivre le financement IA par Bitcoin. Le trio détient désormais ~36 000 pièces (~2,3 Md$), soit ~40 % vendus, 60 % restent. La suite dépendra de ceux qui ont encore besoin de cash.
Les 2 418 pièces restantes de Riot deviennent marginales ; Corsicana est financé par cash et prêts projetés. Les 13 530 pièces de CleanSpark intactes ; son projet Sandersville est couvert par certificats, moins besoin de vendre ; néanmoins, il a cessé ses rapports mensuels en octobre.
Les ~20 400 pièces de MARA (~1,3 Md$) constituent la pression vendeuse à surveiller : il indique continuer de vendre, si le campus TX reçoit l'électricité il devra payer jusqu'à 600 M$, et négocie deux baux nécessitant autosconstruction. Le pic de vente d'actions est passé mais pas terminé.
Les actions minières tradent désormais du crédit IA, avec une couche supplémentaire de trading sur les permis TX post-élection.
Les propriétaires transitionnés suivent CoreWeave et Nebius, pas le Bitcoin : lors de la hausse d'octobre, leurs actions ont baissé conjointement aux obligations CoreWeave.
Du 3 au 13 novembre, Bitcoin chute de 12 %, tandis que Riot grimpé de 25 % grâce à un bail TX de 910 MW déjà approuvé ; Galaxy, Cipher et CleanSpark aux projets en attente TX/GA chutent de 15 % à 18 %.
Acheter ce panier parie sur le financement des DC IA et les autorisations étatiques ; le Bitcoin n'y entre que pour une part marginale.
Pourquoi les mineurs opèrent cette transition
Même avec une hausse du cours, le minage empire
Le hashprice représente le revenu quotidien attendu par PH/s de hashrate (avant coûts), déterminant la survie du mineur, mais ce chiffre décroît continuellement.
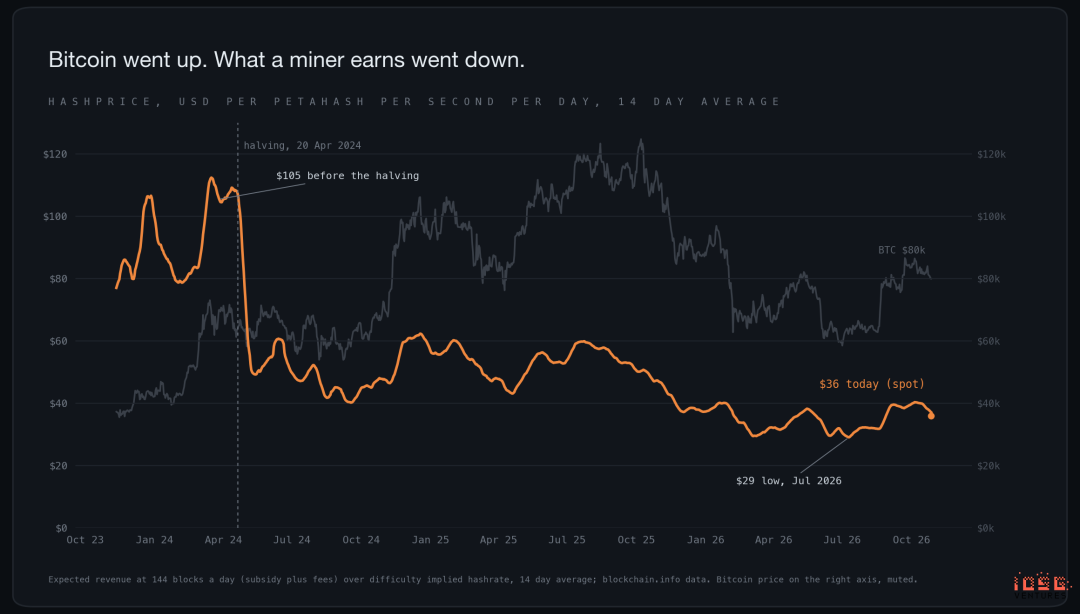
Avant le halving de 2024, 1 PH/s générait ~105 $/jour. Aujourd'hui ~30 $, malgré un prix du BTC revenant aux niveaux d'alors. Le halving a coupé la récompense de bloc par deux, alors que le hashrate global a progressé de ~70 %, compressant la part de chaque machine.
Cela frôle les bas d'été : le hashprice avait même franchi la barre des 30 $, CoinShares estimant les coûts cash moyens des mineurs cotés à 75 500 $/BTC, contre un cours de ~60 000 $, plongeant l'industrie dans la rentabilité négative.
BTC monte à 84 k$ en octobre, retombe à 64,4 k$. Ni l'un ni l'autre n'infléchit la tendance, les alternatives générant trop d'écart de rendement.
Même 1 MW, deux architectures logicielles/miniers
Graphique ci-dessous utilise un hashprice de ~35 $ fin octobre ; avec les 30 $ actuels, la colonne minage serait encore plus basse.
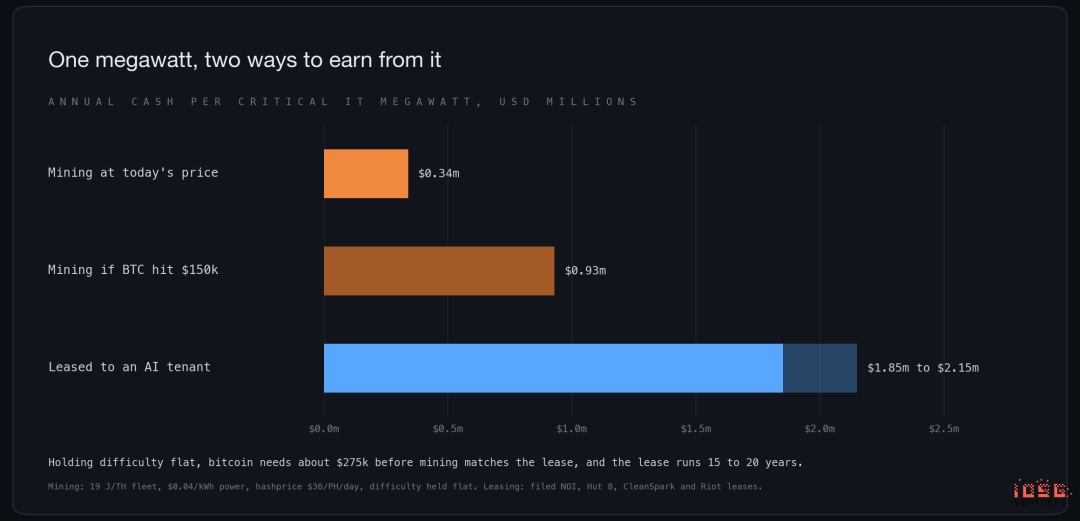
Bénéfice opérationnel/MW : un nouveau rack ASIC consomme, nets frais élec., ~230 k$/an au hashprice actuel, auxquels s'ajoutent les coûts d'achat des machines next-gen.
Louer à un locataire IA rapporte 1,85 à 2,15 M$ de NOI/an sur 15-20 ans, avec escalier. Même à 150 k$ BTC et difficulté stable, le minage ne donne ~1 M$/an, sans sécurité contractuelle.
Ce comparatif favorise le bail : les 1,9 M$ de NOI exigent 8 à 15 M$/MW capex, contre ~800 k$/MW en matériel minier. L'évaluation CoinShares ne peut servir de preuve directe.
Elle attribue ~27 M$/MW aux DC IA construits/loués, et <3 M$ à la capacité minière branchée mais nue. Ce sont deux classes d'actifs différentes, non la même facility avant/après location.
Soustraire capex de l'évaluation louée laisse 12 à 19 M$/MW, soit 4 à 6x la valorisation nue. Sans compter les risques de chantier ni les 2 ans pré-opérationnels. La direction est limpide, le multiple exact approximatif.
La preuve la plus convaincante réside dans le coût de sortie consenti. Core Scientific a déboursé ~42 M$ pour annuler une commande de 15 EH/s. Keel (ex-Bitfarms) a cessé le minage en juin. Galaxy refait intégralement Helios et comptabilise des dépréciations.
Comment transformer une ferme en centre de données
Conserver les branchements, reconstruction totale ailleurs
Post-rénovation, seuls les équipements côté réseau (amont du compteur) survivent.
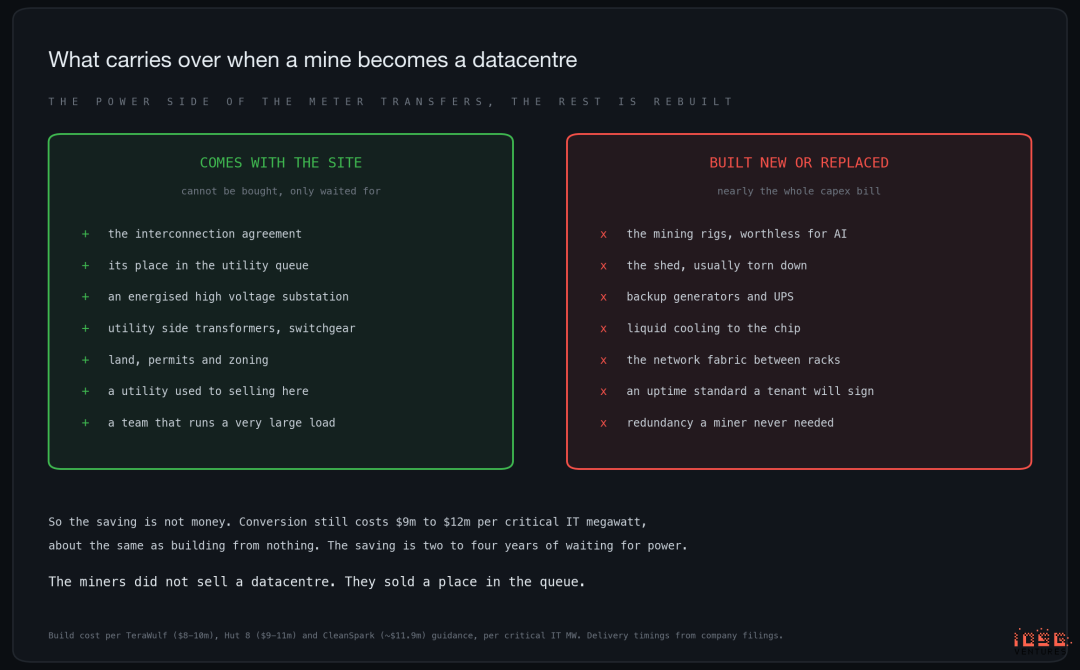
L'amont sert, l'aval tombe à l'eau. Les ASICs sont inutiles pour l'IA, les hangars se démolissent. Les mines réduisent volontairement leur draw quand l'électricité coûte cher ; jamais équipées de DG de backup ni de配电 redondante, elles ne peuvent promettre le uptime exigé par l'IA.
Un rack GB300 NVIDIA tire 130-140 kW ; un rack serveur standard ~9 kW. La chaleur évacuation nécessite impérativement du refroidissement liquide direct chip.
Coût de reconditionnement : 8 à 15 M$/MW. TeraWulf : 8-10 M$, Hut 8 : 9-11 M$, CleanSpark : ~11,9 M$, Galaxy Helios II : ~15,4 M$. Essentiellement équivalent à du greenfield.
Les économies ne sont jamais financières, mais temporelles.
Trois modèles de commercialisation du MW
Les propriétaires peuvent louer une coque vide, louer du hashrate, ou céder le site outright.
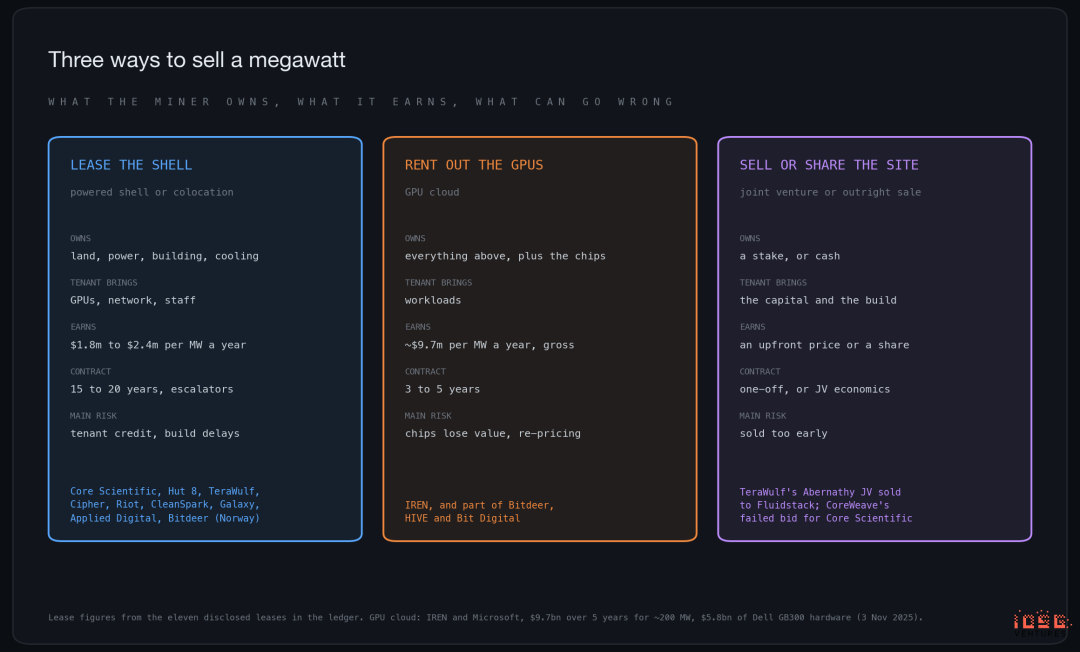
Majorité du marché vend des "coques électrifiées" (powered shell) : terrain, elec, building, cooling ; GPU/Réseaux/Ops gérés par le locataire. Cette spécialisation permet aux anciens mineurs d'être valorisés comme REITs.
Riot Corsicana va plus loin : "terrain électrifié" (powered land). Riot livre seulement terrain/power/platforme ; le tenant built & operate ses propres Data Halls.
IREN privilégie la location de hashrate. Contrat phare : Microsoft 5 ans/9,7 Md$, exigeant 5,8 Md$ de hardware Dell. Rev/MW ~5x celui d'un bail, mais les chips amortissent vite (5 ans), durée contrat = 1/3 d'un bail.
Comparer IREN aux landlords via le rev/MW constitue l'erreur classique du secteur.
Voie #3 : sale of assets. TeraWulf cède sa participation Abernathy JV à Fluidstack ~530 M$ (250 M$ already Q3 settled).
CoreWeave tentait acquisition globale Core Scientific en 2025, rejeté par shareholders.
Où vient le capital
Un site 200 MW à 10 M$/MW = 2 Md$. Capex must precede leasing by ~2 years.
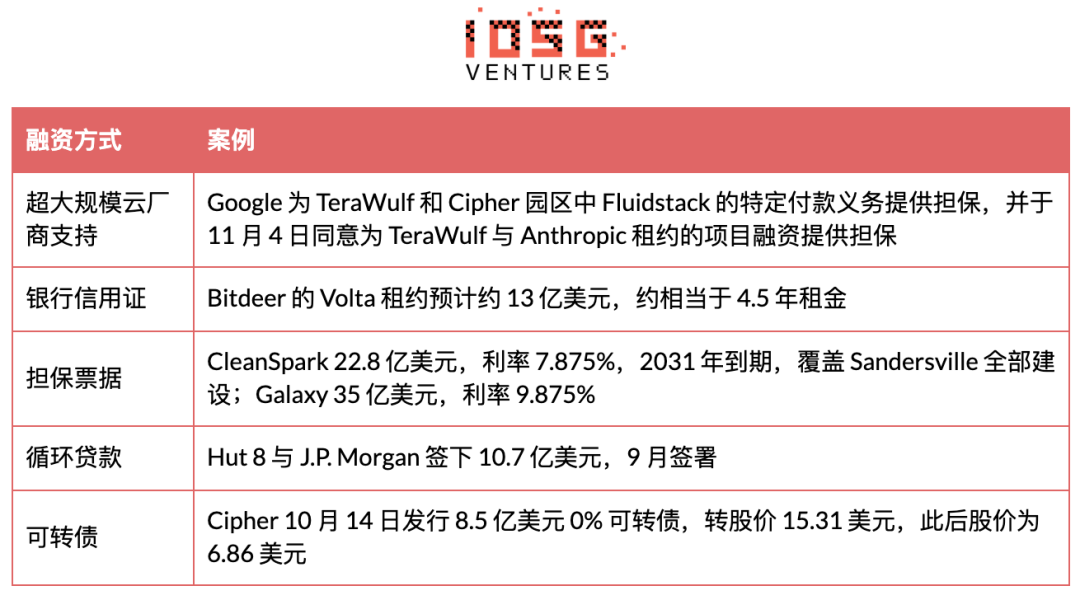
Risque temporel majeur : Riot. Pont Morgan Stanley 573 M$ arrive à échéance 31 déc 2026 ; Rockdale premier palier 96 MW ne loyers dès déc 2027 ; garantie IG du bail 9,1 Md$ finalisée. Riot dispose de 950 M$ cash/BTC fin sept, refuse dilution equity, arrange prêts projetés pour Rockdale/Corsicana. Ces prêts doivent être funded before first lease.
Qui est en lice actuellement
Landlords : signé ≠ fini
Le bail Corsicana fait de Riot le #2 landlord on signed capacity, mais presque rien operational.
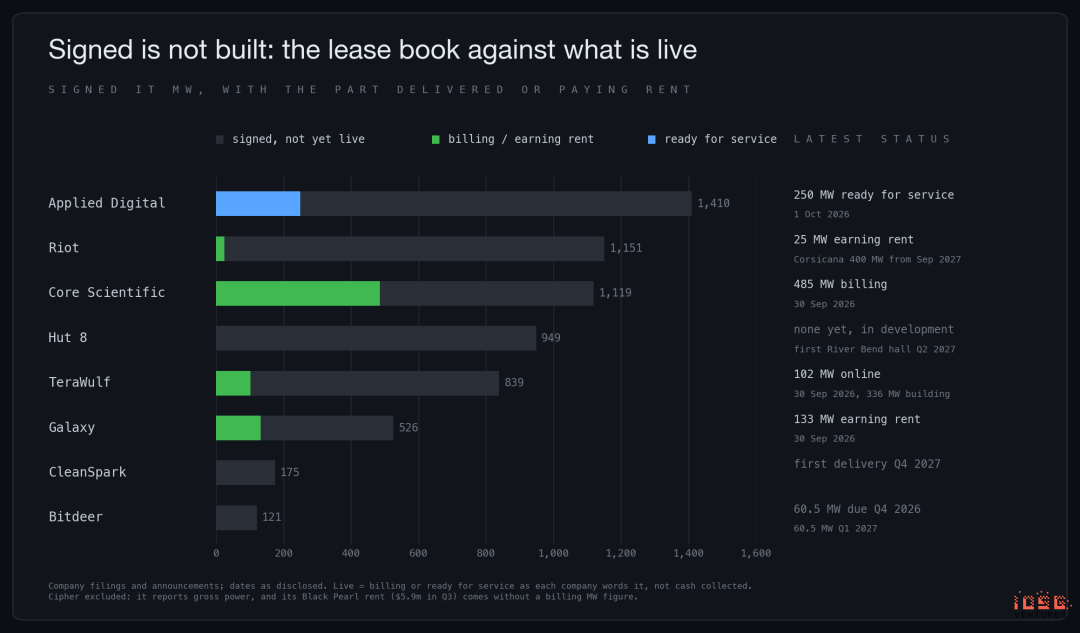
Signé intègre future delivery. Billing = cash generating. Galaxy-CoreWeave 526 MW signés, dont 133 MW billing. Les 393 MW restants ne sont pas waiting vacant ; ils sont leased under construction.
Core Scientific 485 MW billing @30 sept vs 395 @30 jun. Dalton remaining 100 MW expected early 2027.
Raccordement grille règle un goulet ; suit financement, construction, cooling, redundancy, client acceptance. Low billing + large forward contracts ≠ weak demand.
Cipher 700 MW = gross site power, not TI load → excluded from capacity shares. Docs reveal Amazon Black Pearl TI load 216 MW → ~1,7 M$/MW/year revenue. Q3 Black Pearl generated $5,9 M lease income, Cipher's first.
Plus gros bail secteur le matin post-élection. 4 nov, Riot loue intégralité Corsicana 910 MW sur 15 ans ~28 Md$ au même lab IA que Rockdale.
Précédemment, aucun nouveau contrat depuis 18 sept. Cipher étend Barber Lake à 20 ans (+5,2 Md$ value), zero incremental MW.
Locataires
Avec Corsicana, ratio locations directes labs IA double.
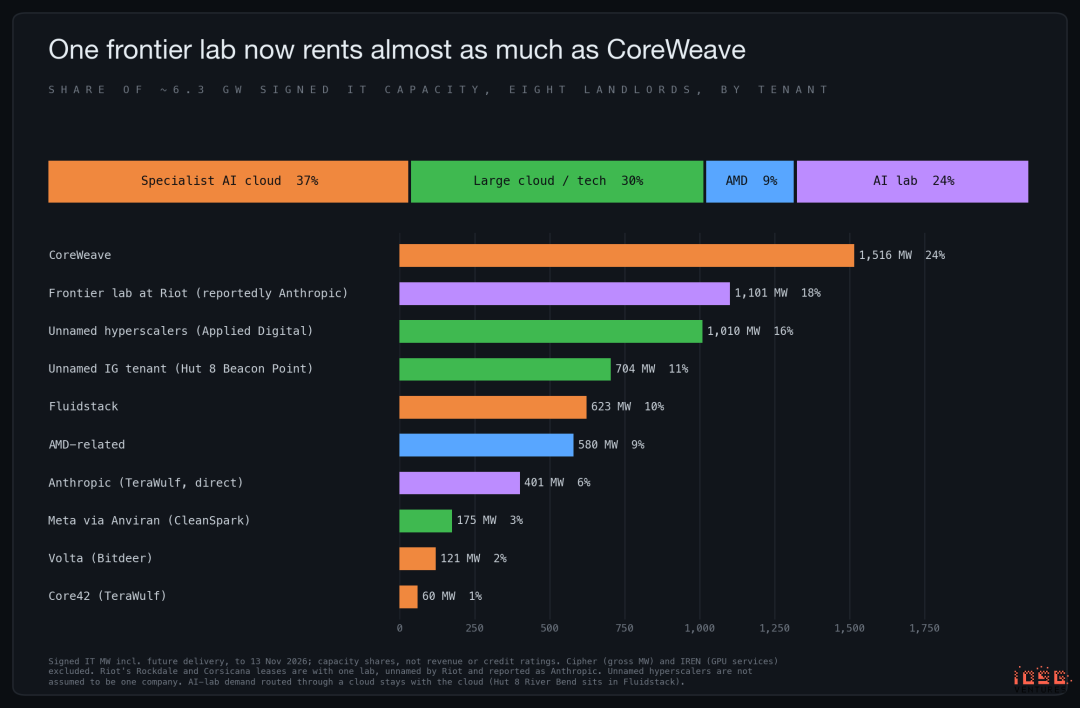
Cloud IA spécialisé (neo-cloud) reste premier groupe ~37% des 6,3 GW. CoreWeave loue 1 516 MW via AD, CS, Galaxy (24%), Fluidstack 10%.
Grands Cloud/Tech ~30%, arrangements AMD ~9%, lab IA direct 24% (vs 11% avant Corsicana).
Si tenant Riot est bien Anthropic, location directe ~1,5 GW + 245 MW via Fluidstack River Bend → demande finale dépasse CoreWeave.
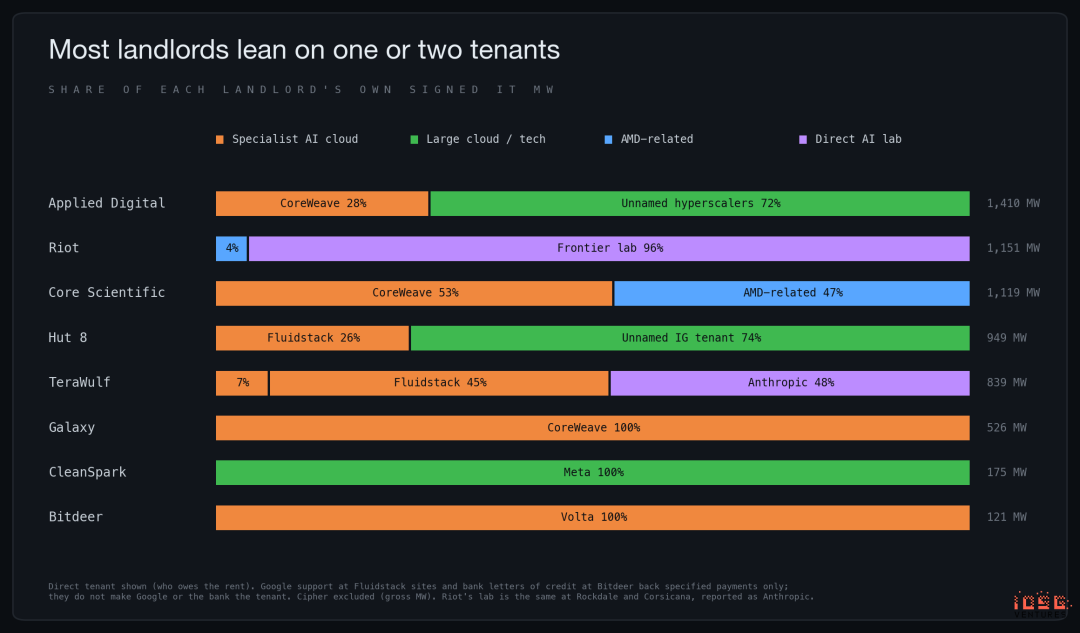
Concentration élevée locataires. Galaxy, CleanSpark, Bitdeer un seul tenant ; Riot 96% same lab. L'enjeu réel : concentration CoreWeave. Depuis été, landscape crédit inversé : crainte initiale visait labs IA non-notés.
Depuis, Anthropic lève 65 Md$ à 965 Md$ valuation. Reports indicent rev Q3 $16,8 Md$. Filing IPO 26 oct. Roadshow this month, valuation reported ~1 T$.
Ce qui effraie vraiment le marché : CoreWeave BB+ ($B+ rating), dette à recours 41,6 Md$ fin sept (+~10 Md$/trim). Yield obli mi-oct ~15%, CDS 5Y >1000bps, level maintained pré-earnings 10 nov.
Le risque maximal ici ne vient pas des labs, mais des intermédiaires sous-louant capacité aux labs.
Restés au minage
Seuls quelques acteurs minent massivement : Bitdeer 82 EH/s, MARA ~71, CleanSpark 50, American Bitcoin (Hut 8) ~25. Elles préparent aussi deux voies.
MARA Matagorda TX 2 GW listed "studied load" ERCOT Batch Zero. Plan concludes two bails Y/E but may slip to next year. CleanSpark machines adjacent to GA Meta lease.
Riot prétend rester miner : mining still dominates revenue, but has leased 1 151 MW & sold nearly all BTC.
Revenus & Coûts
Combien de loyer par MW ?
Loyer nominal = Valeur contrat / MW / années. NOI = cash left after property OPEX, before financing, D&A, tax. Under triple net (NNN), tenant bears OPEX → both figures align. Full-service leases require landlord to self-fund costs via higher rent, deducting 10%-20%.
Sur charge TI, loyer nominal varie ~1,44 M$/MW/an (CW@CS) à ~2,6 M$ (CW@Galaxy Helios II). Tenant identical at both extremes proves nominal rent ≠ credit pricing.
@Core Scientific, major fit-out paid by CW → CS economic contribution ~1,5 M$/MW. Lower rent reflects drastically lower build-out cost. Graphic below discloses rent & NOI for 4 deals simultaneously.
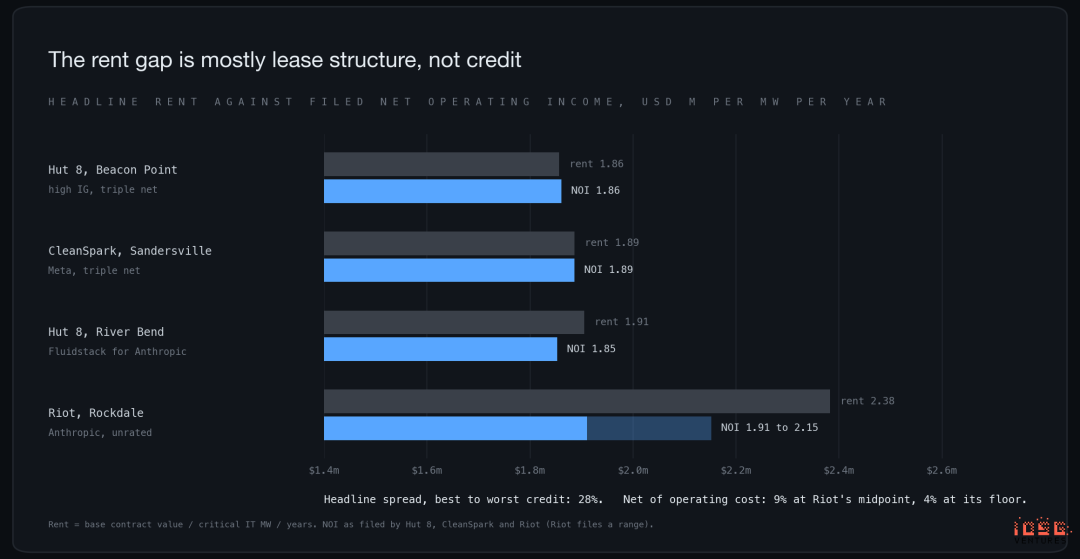
Rockdale AI Lab (reported Anthropic) nominal rent 28% above Hut 8 high-grade NNN tenant. After OPEX deduction, mid-band only +9%, lower band +4%. Premium mainly covers landlord-borne costs, leaving negligible credit risk premium.
Corsicana latest deal, different product. 910 MW avg ~1,8 Md$/yr rent → ~2 M$/MW/yr (incl. escalator). NOI margin 99%, fits Rockdale band. Variable : costs.
Riot injects only ~6 M$/MW vs full build 8-15 M$, since tenant self-builds. First lease priced on "approved TX power" rather than build-out. Signed morning post-election, which just made approved TX power scarcer.
Timing may outweigh credit. Amazon signed Cipher end-2025 @ ~1,7 M$/MW. Meta signed CleanSpark 9 months later @ 1,89 M$. Both NNN, top-tier credit.
AI lab direct leases signed mid-2026 (TW, Riot Rockdale, Bitdeer) quote 2,37-2,43 M$. Nov signing Corsicana @ ~2 M$, breaking pattern. On base period basis even lower, since its 2 M$ is avg incl. escalators, others exclude. Covers far less build-out. All nominal numbers under differing structures; treat as indicator, not conclusion.
Rendement des investissements
Capex rising alongside rents keeps building yield in narrow range. Here, yield = annual NOI / capex, pre-financing, ≠ equity return.
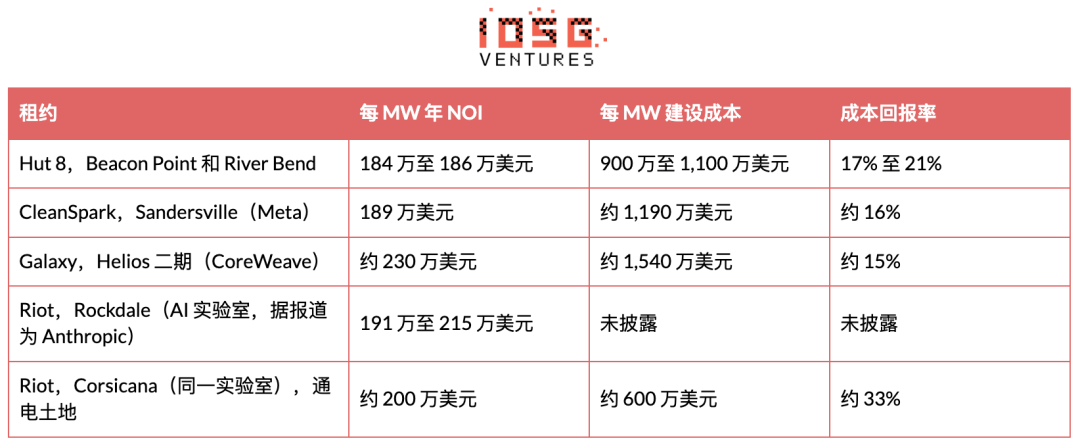
Building locked 15 yrs → 15-20% yield, excellent real estate business. Miners capture this via scarce asset ownership. Corsicana demonstrates what that asset yields when tenant funds build-out. 33% Riot's own figure, contingent on successful project financing currently being arranged. Weakest credit tenant Galaxy bottoms range : highest rent, costliest build, thinnest yield.
Part réellement en production locative
Latest disclosures: CS 485 MW billing @30sep. Galaxy 133 MW revenue generation unchanged across quarter, phase 2 leasing Q2 2027. TW 102 MW live @30sep, +336 under construction. AD 250 MW ready @1oct, guiding 300 by YE. Cipher received first Black Pearl lease income Q3, MW fig unknown; Amazon 6-phase delivery queued 30sep → 28feb2027. Riot collecting on 25 MW AMD since Q2. Remainder = delivery pipeline. Bitdeer two phases 60.5 MW each deliver Q4 2026 & Q1 2027. Hut 8 River Bend first hall Q2 2027. Riot Rockdale lab capacity Dec 2027. Corsicana phased Sep 2027 → Jul 2028. CleanSpark first rental Q4 2027. Dates & milestone definitions vary; we avoid aggregating into single industry percentage.
Implications
Impact sur Bitcoin : ventes par miniers restés
Premier argument bearish : Blockware stats show coté miner inventory dropped ~127k → ~99k mid-Aug, equating ~1,8 B$ net sell-to-build DCs. MARA biggest holder & loudest "buy-and-hold" advocate, flipped policy Mar allowing reserve sales, holdings fell 53,822 → 35,577 in six months. Blockware argues this pressure underappreciated driver of 2026 BTC softness; valid thesis, ongoing.
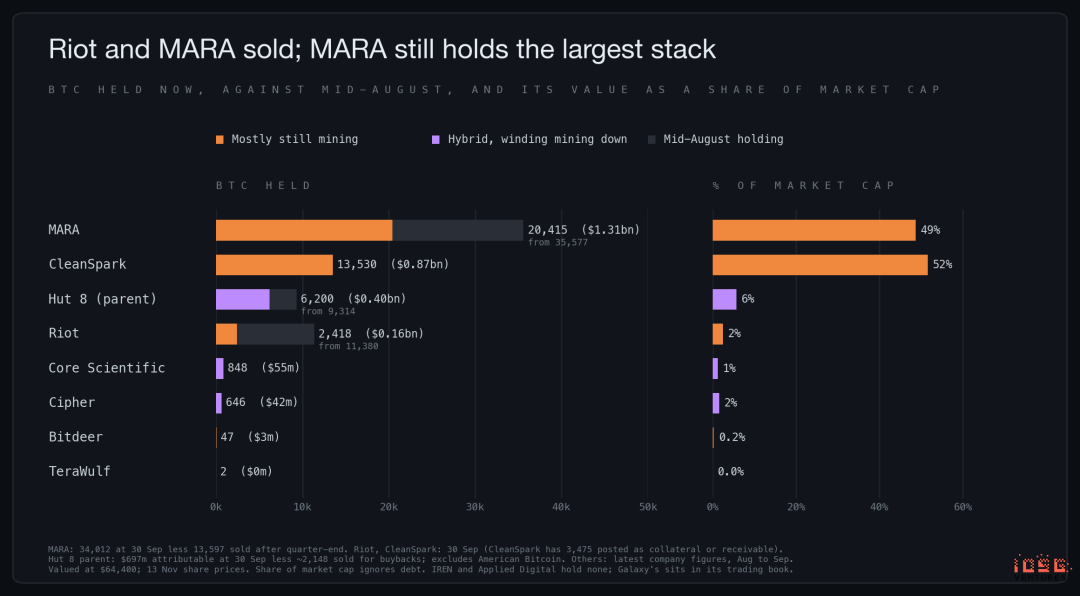
Transitioned landlords long exhausted reserves. CS & Cipher hold <1k pieces (~1% mkt cap); TW, IREN, AD near zero. Pressure shifted to residual miners launching self-funded AI projects.
Riot sold 20,264 BTC first 9 months (primarily DC construction), left 2,418 @30sept. Mara sold 13,597 post-qtr @ ~81k avg, using $750m to retire BTC mortgage, releasing pledged coins. Hut 8 sold ~3,100 for buybacks. CleanSpark's 13,530 untouched among holdouts, ceased monthly reports Oct. Trio now holds ~36k (~2,3 B$), down from 60,500 Aug. That's 40% reduction, not exhaustion. MARA retains ~20,400 pledging further AI funding; CS construction note-funded; RIOT remainder marginal.
Inventory isn't sole supply. Network mints ~450 BTC/daily; miners decide retention. Transition pushes choice toward selling. MARA altered strategy 2025 allowing sold mined coins, expanded to reserves 2026; Riot sold more BTC this year than mined. CryptoQuant shows miners deposited 21,140 on Binance 26 Oct, 6th time >20k since Feb, reserves near 5-year low. Flows include private miners/pools. Deposits ≠ realized sales; indicates moved to sellable venues. Subsequently BTC fell from ~84k late-Oct to 64.4k, 8-month low. Concurrently: spot ETF outflows, hawkish Fed remarks, NVDA share sell-off post-Jensen Huang stepping down CEO announcement 12 Nov. Miner selling added supply to pullback, not initiator.
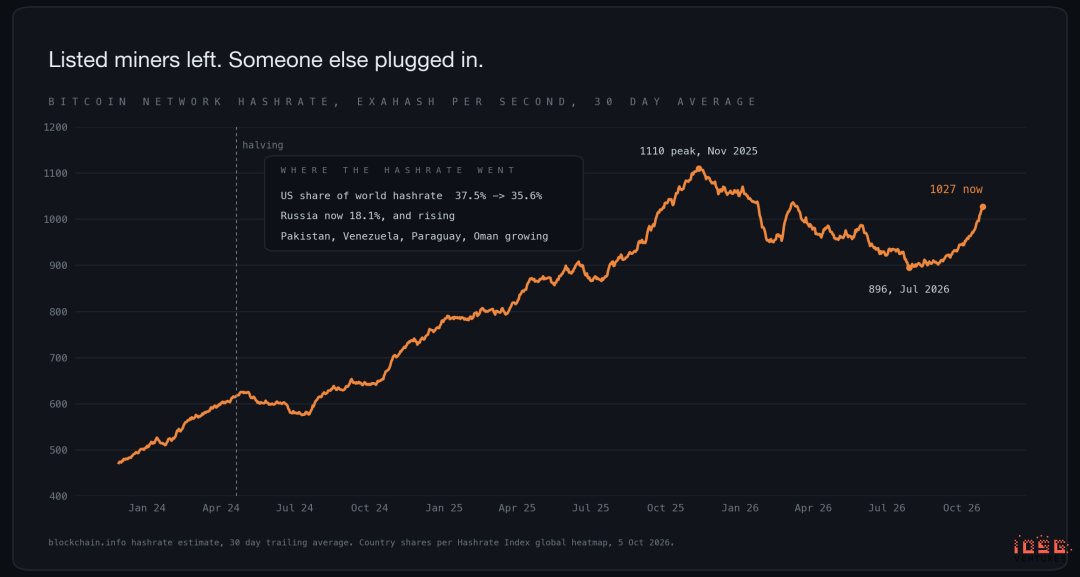
Network smoothly absorbed exits. Hashrate fell 19% Nov last year peak to Jul this year, reclaimed 1,000 EH/s+ Oct, estimated 965 EH/s mid-Nov difficulty. Difficulty adjustment worked: post-coté closures, remaining miners earned more per unit, new capacity plugged elsewhere. Long-term issue: security budget. Fees constituted just 0.63% miner revenue YTD, <1% for 15th straight month; income relies almost entirely block subsidy halving again 2028. Adam Back posits mining vs AI arbitrage balancing equalized returns; hashrate recovery supports thesis. 2028 halving true test: current price, subsidy halved even 0.04/kWh electricity, next-gen rigs can't cover power costs, more miners transfer power to AI. This year's experience shows network absorbs well because exit enables entry.
Impact sur marché crypto : actions minières ne sont plus trading Bitcoin
Depuis 3 août, BTC monté, tous miniers baissés. 3 août → 13 nov, BTC +8%, every miner down 18% (Riot) to 72% (Cipher). Holders vs transitional alike heavy losses → market not penalizing transition. Five reasons: 1) Timing mismatch: miner stocks peaked Jun AI infra rally, BTC bottomed ~63k early Aug. 2) Every entity including holdouts now financing AI projects, stock priced on capital needs. 3) Oct CoreWeave credit stress impacted all AI DC debt exposure. 4) Price tailwind muted as hashprice never clearly breached 35$. 5) Nov 3 election discounting remaining TX/GA permitting needs. Meanwhile DR & Equinox oscillated -6% to +2%, isolating problem to miner fundamentals: funding, permits, deliveries, tenant credit.
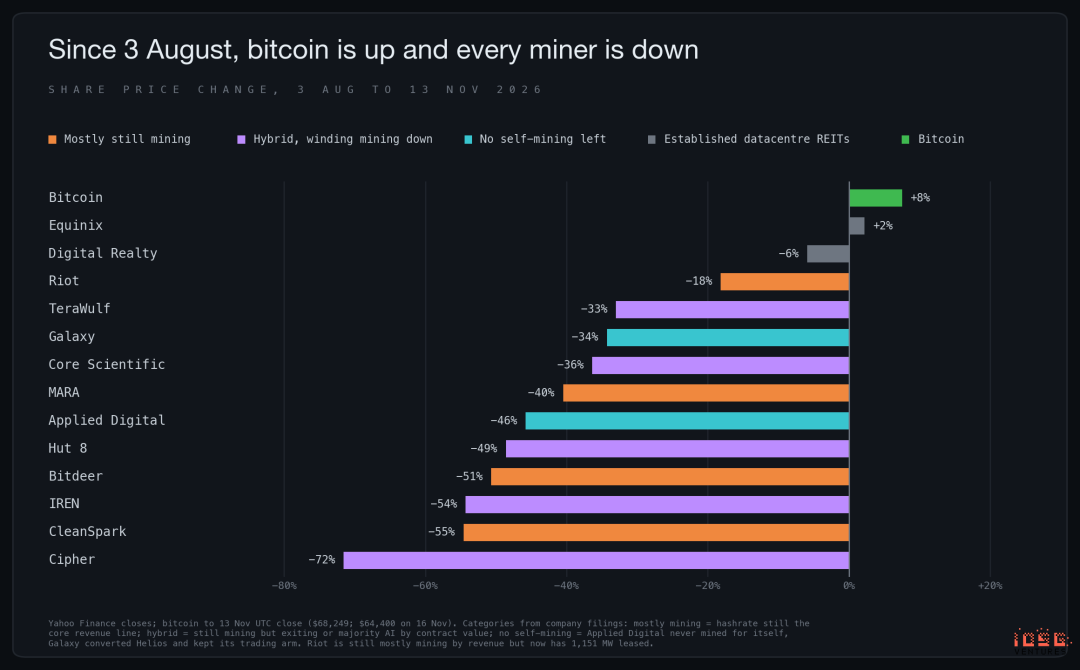
60-day rolling correlation: transitioned landlords show 0.6-0.8 linkage to CoreWeave & Nebius, tighter than DR or BTC. Decoupled from BTC: spring ~0.55 down to mid-Sep 0.15. Per CryptoSlate, Hut 8 BTC beta fell 1.18→0.53, Cipher 1.13→0.58.
Election split sector anew. 3-13 Nov, BTC -12%, Riot +25%, CS +2%, TW +1%; Galaxy -15%, Cipher -16%, CS -18%. Bernstein slashed PTs 7 miners 35-54%, pricing AI colocation biz @ 12x fwd EBITDA citing tightening funding market & TX uncertainty. MS prefers TW, Hut 8, AD citing non-TX sites, though Hut 8 Beacon Point actually Texas too. Sell-off began leveraged AI compute less, spread AI sector. Since 3 Aug, CW -38%, Nebius -46%, NVDA -21% (most post-CEO handover announcement). 14 Oct CW bonds dumped, Cipher priced convertibles same day; Cipher -12%, sector broadly -5% to -10%. Prominent miner ETF WGMI now holds Cipher, Nebius, CW, Hut 8 top 4 weights; 2 never mined a coin. For crypto investors, coté miners basket no longer BTC exposure, but AI infra credit, barely BTC flavored.
Impact sur IA : capacité réelle, principalement entraînement
JLL data: NA DC capacity under construction ~66 GW. BNEF estimates US grid annual new connection ceiling ~7.1 GW. Pre-2029 energized capacity sees significant miner-held lease share due to existing grid taps. Midterms highlighted this: new governors TX, GA, OH campaigned on pausing new DCs, increasing premium on pre-leveraged taps. Limitations next section.
Risques
Texas.
Riot, Galaxy, Cipher AI campuses located TX. Hut 8 Beacon Point, MARA new site also TX. Only Riot, Hut 8 BP, Galaxy totals 2.4 GW (38% signed volume), excluding CS TX sites & Cipher. TX paused under Republican governor. 3 Aug Greg Abbott ordered audit large-load queue; ERCOT halted Batch Zero research & new large compute power approvals. 21 Sept froze state environmental permits for DCs. Markets assumed post-election easing. Result: 3 Nov Democrat Gina Hinojosa won, pledged pause all DC permits until state legislature passes new laws; pause lacks expiration date. Takes office 19 Jan, one week post-legislature convenes. Powers bounded: PUC commissioners appointed by Abbott, nominees require 2/3 Senate consent; Republicans retain 19-12 majority in upper chamber. Our view: pause extends to at least mid-2027, culminating stricter conditions rather than ban. Key dates: ERCOT report 10 Dec, PUC meeting 17 Dec. Committed capacity on approved power stabilized: Riot signed Corsicana where power already approved. Risk lies in pending interconnection/permitting: Galaxy Helios remaining 830 MW unleased; MARA Matagorda payments contingent on power approval; reserved gen permits for committed projects.
GA hosting CleanSpark Meta lease, new governor seeks statewide interim pause. PUC shifts Democratic majority 2027.
Demand shift toward inference.
These campuses inherently suited training: miners chose cheap power sites often distant from end-users. Gartner forecasts this year AI-optimized cloud spend inference exceeding training, $23.3B vs $19B, inference reaching 59% by 2027. OpenAI scaled back self-build plans: dropped 800 MW Abilene expansion March, paused Stargate UK April, though Microsoft took over Abilene/Norway capacity. Demand shifted, not vanished. Counter-argument holds: batch inference, agents, RL latency-insensitive, workload boundaries blurry. Yet 15-20 year lease essentially long-bets persistent overlap.
Intermediary credit.
~37% capacity leased to specialized AI clouds then subleased to labs. CW accounts 24%, backing no guarantor, recourse debt $41.6B, October briefly traded distressed; management states no longer issuing unsecured bonds at current yields. Fluidstack 10%, unrated private firm. Google supports only specific obligations TW & Cipher, not blanket coverage. Bitdeer Volta reliance tied to conditional bank LCs. Should intermediary falter, landlords left half-built buildings single tenant, never directly contracted end labs.
Financement.
Most deals unfunded. Capital sourced either equity plummeted >1/3 since Aug, or debt priced off CW spreads. VanEck estimates industry funding gap nearing $50B. Bernstein highlights tightening funding markets. Hut 8 unrestricted cash declined to $157M intra-quarter. Bitdeer held $214M end Sept, while Tydal faces hundreds M$ remaining CAPEX. Riot bridge loan maturing 31 Dec nearest catalyst.
Conclusion
Transition real, decisions substantially finalized. Grid taps held by miners constitute AI build-out scarcest input. Built & leased valuation ~$27M/MW, <3M w/o tenant. Net of build-out, leased taps worth 4-6x. BTC must reach ~$250K to flip operating economics, explaining why even holdouts maintain dual strategies.
Election elevated factor price bifurcated it. Adding 1 MW US now costlier slower, thus approved/leased/funded MW more valuable, awaiting TX/GA permits cheaper. Riot Corsicana signed morning post-referendum clearest pricing former: tenant self-build yields ~33% capex return. Construction incomplete. ~6.3 GW signed, ~1 GW live, rest funding CY/YC. At 15-20% yield, deals lucrative. Rent deltas strong vs weak tenants stem primarily from structure. Reassuring yet problematic: landlords max CW exposure haven't extracted commensurate premium.
For BTC, inventory selloff past peak but unfinished. Transitional sellers led, followed Riot & MARA. Three holdouts now hold ~36k coins, MARA's ~20.4k most likely continue flowing. Hashrate restored, network successfully digested exit thus far. For crypto investors, miner equities cease BTC holding proxy. They carry AI infra credit risk & TX permitting risk, BTC merely ancillary component.
Méthodologie & Remarques
Capacity tallied through disclosed AI leases 13 Nov 2026, excludes IREN GPU cloud contract. Signed capacity includes future delivery. Ready, delivered, billing listed per company lexicon; dates vary, avoiding aggregate industry billing percentage. Capacity weighting reflects signed IT MW proportion, not revenue or credit rating. Anonymous hyperscalers presumed distinct entities. AI lab demand passed through clouds retained under cloud classification.
Riot neither lab lease discloses tenant name; Bloomberg reports Anthropic Rockdale, Riot confirms Corsicana same entity. Cipher disclosed 700 MW gross power, not TI load, excluded from capacity weights. Per Cipher Feb 2026 investor deck, Black Pearl comprises 300 MW gross / 216 MW critical TI load. Thus Amazon 15-yr $5.5B contract translates ~$1.7M/IT MW/yr ($1.22M/gross MW). Cipher collecting Black Pearl rent since Aug, undisclosed billing MW.
Nominal rent = base period contract value / critical IT MW / years, excluding escalators. Corsicana exception: Riot discloses blended avg incl. escalators. NOI uses solely company-reported figures (Hut 8, CS, Riot). Galaxy Phase 2 NOI derived applying >90% disclosed margin to revealed revenue. Capex yield applies company guidance caps; Corsicana utilizes Riot's $6M/MW ($4M tenant payback included). TX weight aggregates Riot (Rockdale, Corsicana), Hut 8 BP, Galaxy Helios; excludes CS TX sites (not geosplit) & Cipher.
Mining economics assume rig efficiency 19 J/TH (~52.6 PHs/MW), power $0.04/kWh, continuous operation, static difficulty, revenue minus electricity only. Hashprice calculates expected revenue based on 144 daily blocks & difficulty-derived total hashrate; current figures utilize mid-Nov 134.8T difficulty & $64.4k price. Correlation employs daily log returns on US equity sessions. BTC positions represent latest company disclosures through chart dates, valued at $64.4k.
Détail des baux
IG = Investment Grade. n/d = Not Disclosed. Base value denotes contract value within base period. "Undisclosed" indicates absent NOI figures in reviewed filings.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 IOSG Ventures