Derrière la valorisation de Kalshi à 40 milliards de dollars : pourquoi les commissions des paris sportifs du week-end dépassent-elles celles du jour de l'élection ?
Auteur : Alea Research
Traduction : TechFlow
Présentation par TechFlow : Après avoir bouclé une nouvelle levée de fonds de série G de 1 milliard de dollars, la valorisation de la plateforme de marchés prédictifs Kalshi a explosé à 40 milliards de dollars. Toutefois, la perception générale du marché reste prisonnière du récit traditionnel selon lequel « les élections politiques alimentent la prospérité de la plateforme », sous-estimant gravement le changement qualitatif fondamental de sa structure commerciale.
Un rapport d'analyse approfondie d'Alea Research révèle que, bien que le jour de l'élection ait généré plus de 200 millions de dollars de volume de transactions, ce sont les événements sportifs de la NFL et les paris combinés (Combos) qui procurent à Kalshi des flux de trésorerie continus et des frais élevés. Les frais générés par le Super Dimanche de football sur une seule journée ont déjà surpassé de 35 % ceux du jour de l'élection.
Cet article démonte systématiquement le véritable modèle de revenus et la formule de tarification des frais de Kalshi. En comparant les multiples de valorisation des géants traditionnels des produits dérivés comme le CME, il analyse le cercle vertueux commercial qui fait passer les marchés prédictifs des événements politiques intermittents à la finance ludique longue traîne à haute fréquence.
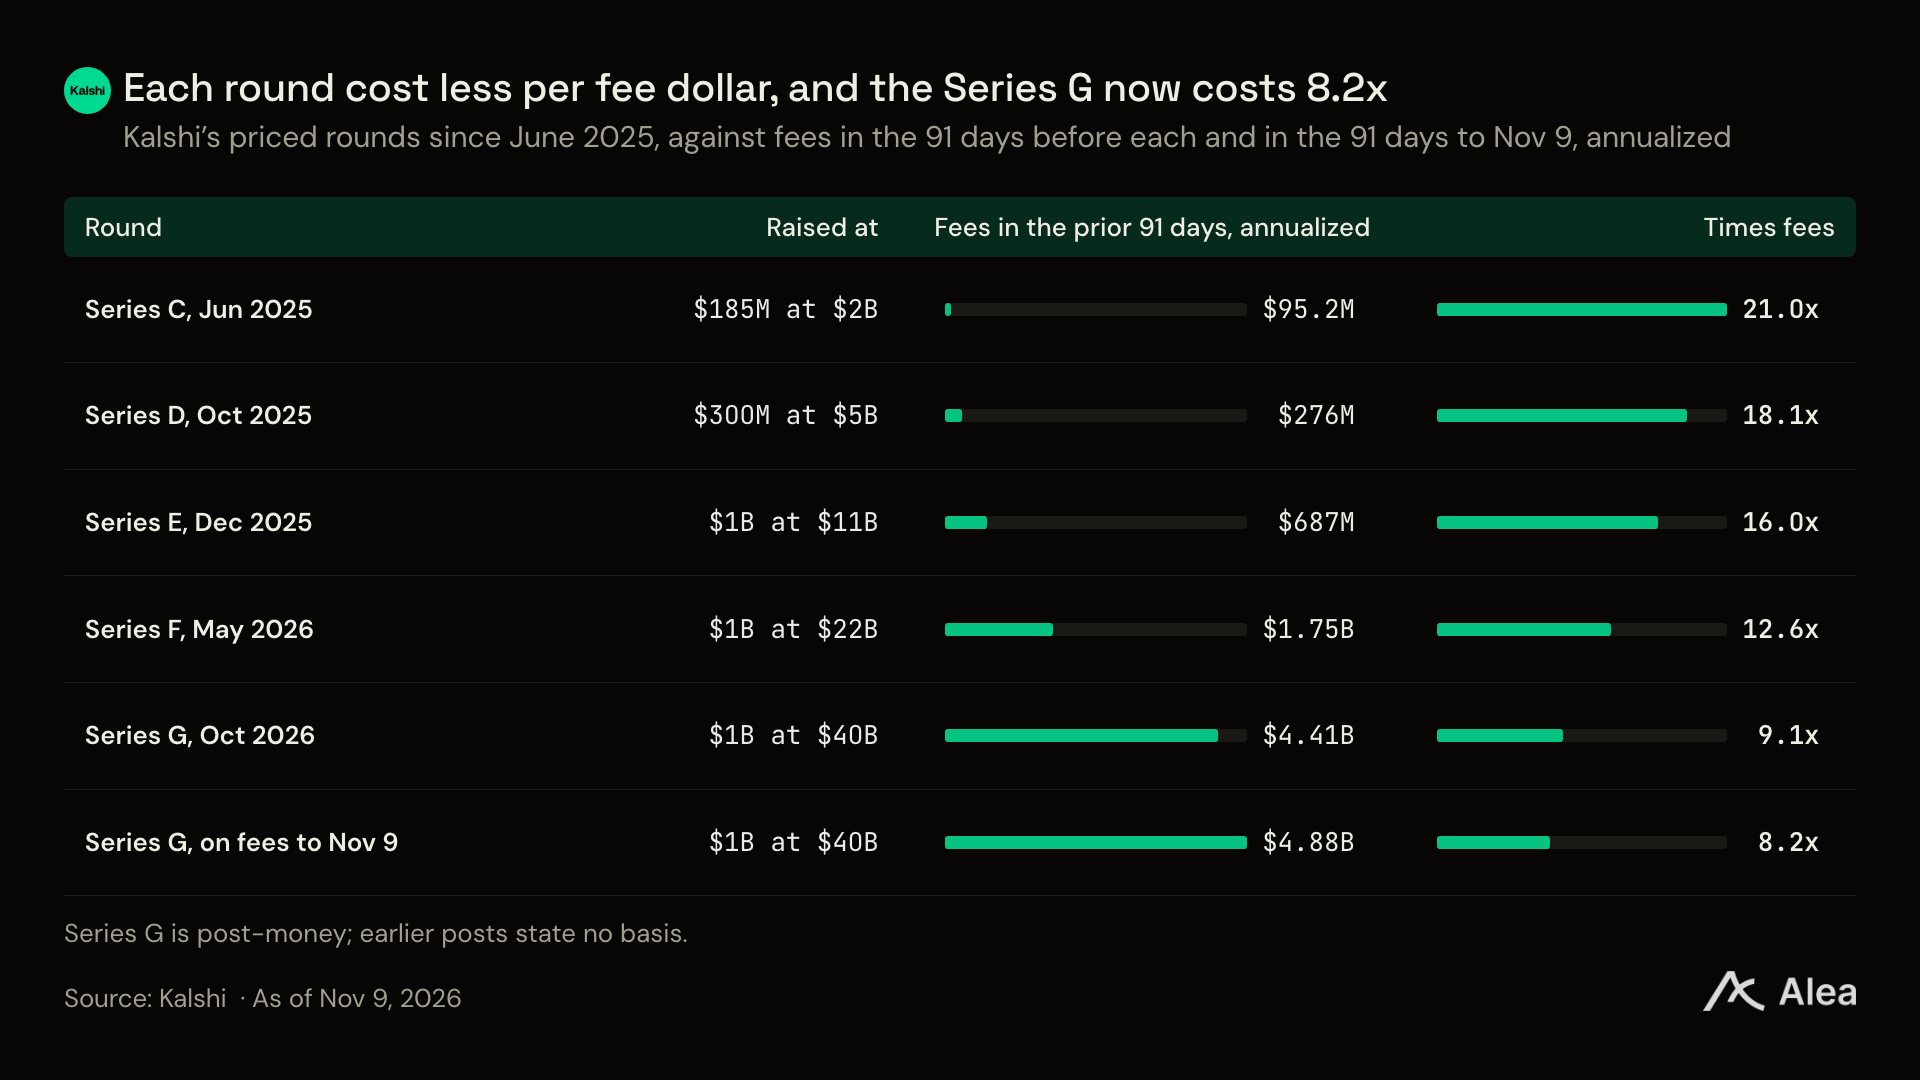
La valorisation de 40 milliards de dollars de cette ronde de série G de Kalshi équivaut à 8,2 fois ses revenus annuels actualisés de frais de transaction sur les 91 derniers jours. En comparaison, le multiple de valorisation de son financement précédent de juin 2025 atteignait 21,0 fois.
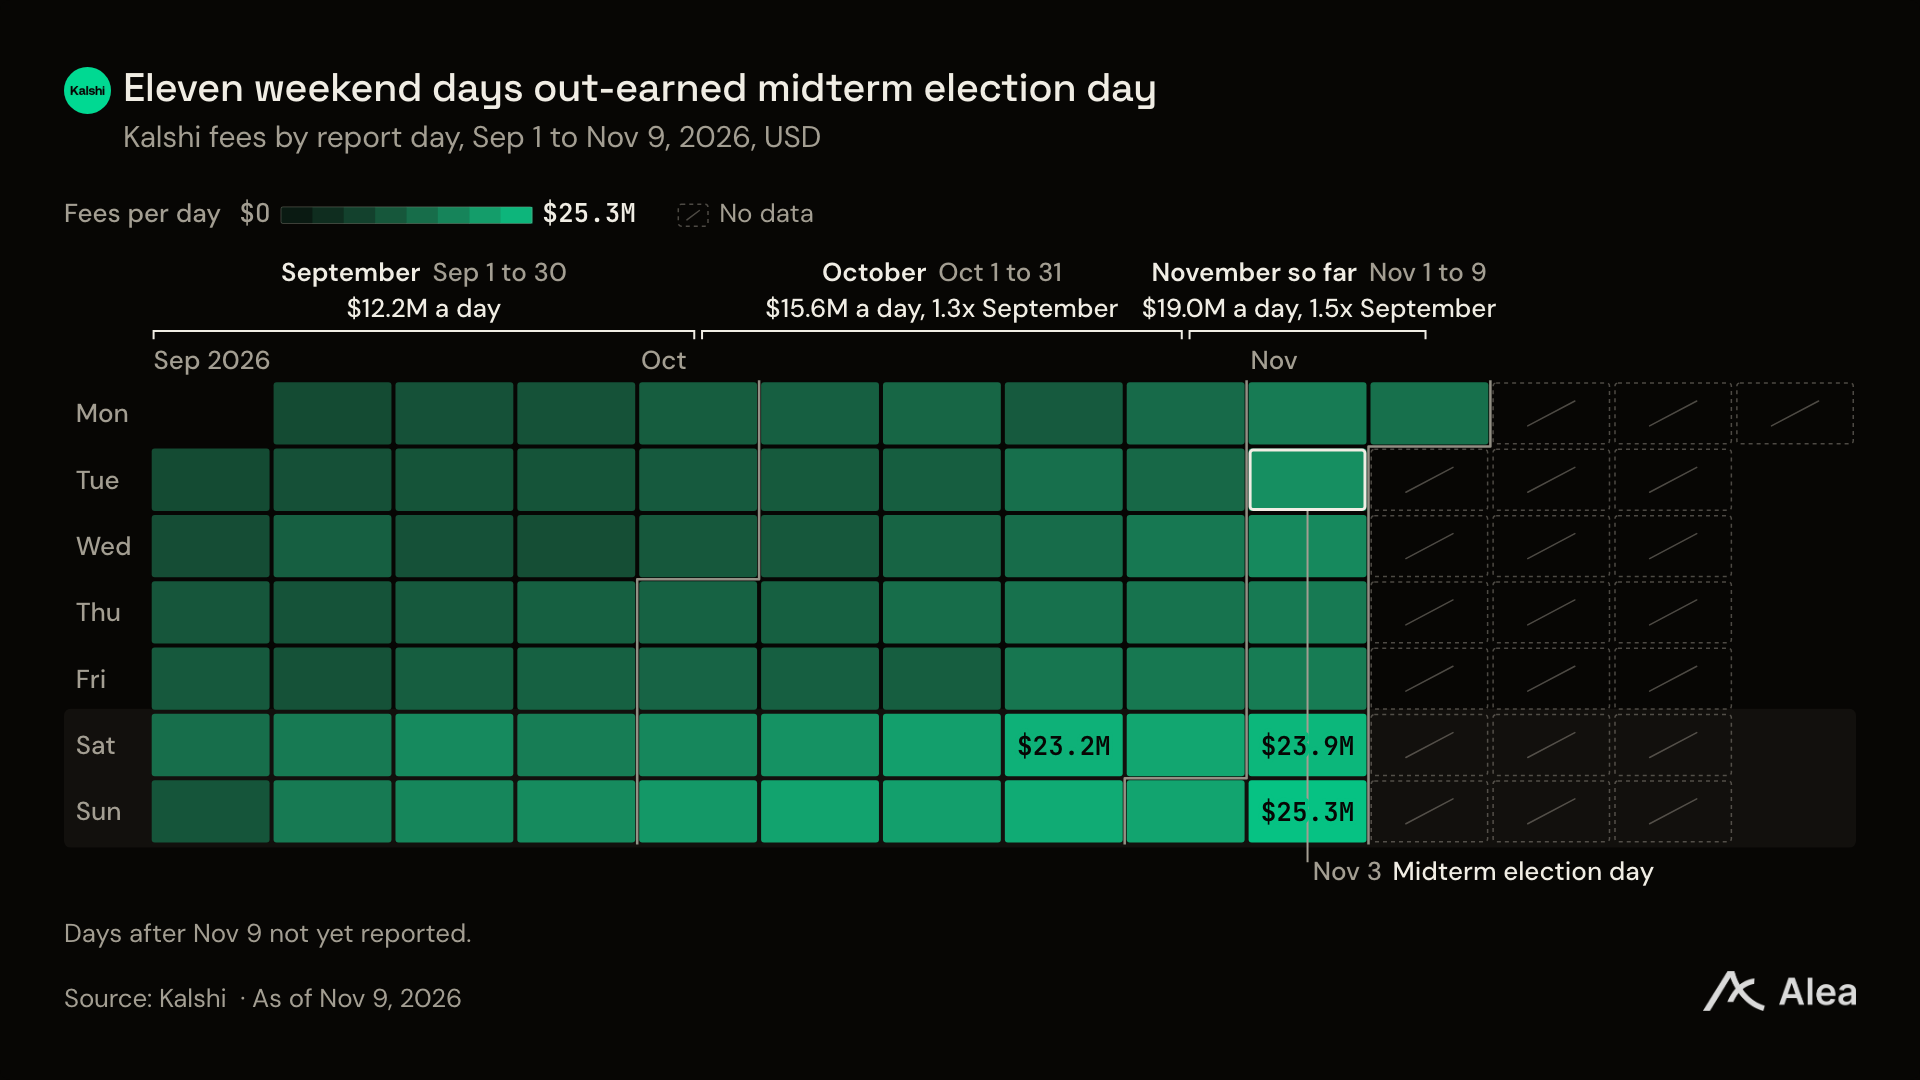
Dès le mois d'octobre, sur les onze samedis et dimanches de week-end, les frais journaliers gagnés par Kalshi ont tous dépassé ceux du jour du scrutin des élections de mi-mandat. Cela démontre que, bien que les événements politiques génèrent d'énormes volumes nominatifs, la véritable dynamique de frais récurrents et élevés s'est déplacée vers les événements sportifs longue traîne et les transactions combinées.
Points clés
Si l'on calcule sur la base des revenus complets de frais annuels, le multiple de valorisation correspondant au financement de série G de Kalshi est de 14,5 fois, inférieur au ratio prix/ventes (P/S) de 15,7 fois du Chicago Mercantile Exchange (CME). Si l'on se base uniquement sur l'explosion récente des frais, ce multiple se réduit même à 9,1 fois.
En seulement les 40 premiers jours du quatrième trimestre, celui-ci a généré 653 millions de dollars de frais, représentant directement les deux tiers du revenu total de Kalshi sur les quatre derniers trimestres.
Les paris combinés (Combos) jouent un rôle décisif dans la croissance des frais : entre octobre et novembre, les frais journaliers moyens ont bondi de 12,2 millions à 19 millions de dollars, dont 3,13 millions de dollars d'augmentation exclusivement attribués aux transactions combinées.
Bien que les contrats politiques aient généré 211 millions de dollars de volume de transactions le jour de l'élection, ils n'ont contribué que pour 3,31 millions de dollars de frais. À l'inverse, le dimanche suivant l'élection, les revenus quotidiens de frais de Kalshi ont atteint un sommet de 25,3 millions de dollars, soit 35 % de plus que le jour du scrutin.
Pourquoi les revenus de frais du jour de l'élection sont inférieurs à ceux du Super Dimanche de football
Lors de l'élection du 3 novembre, les favoris sur les cotes de Kalshi ont remporté 479 victoires sur les 487 premières compétitions proposées. Le volume de transactions total des élections de mi-mandat publié par Kalshi s'élève à 2,5 milliards de dollars, soit près du double de l'ampleur de l'élection présidentielle de 2024, sans toutefois entraîner de bénéfices explosifs en matière de frais.
Cela découle de la formule centrale des frais de Kalshi : Frais par transaction = 7 % × nombre de contrats × prix × (1 - prix). Ramené à chaque dollar échangé, le taux effectif est de 7 % × (1 - prix).
Le jour de l'élection, la grande majorité des capitaux allaient chercher les candidats favoris hautement déterminés. Dans les courses cruciales au Sénat, le marché de Kalshi avait déjà repoussé la probabilité de victoire au-dessus de 99 %, soit en moyenne 115 minutes avant l'annonce officielle par les grands médias comme CNN. Lorsque le taux de réussite atteint 99 %, le facteur (1 - prix) ne représente plus que 0,01, réduisant ainsi les frais par dollar échangé quasi à zéro.
A l'inverse, les marchés de paris sportifs du week-end se situent à l'autre extrémité de la courbe de probabilité. Lors du dimanche le plus performant, les événements sportifs et les paris combinés ont représenté 87 % des revenus de frais de la journée entière. Comme les cotes de chaque événement sportif individuel sont souvent proches d'un partage 50/50, et que les cotes des paris combinés sur plusieurs événements sont extrêmement dispersées, la capacité de capture des frais par la plateforme atteint sa valeur théorique maximale.
Les paris combinés représentent désormais un tiers des frais de la plateforme
Parmi toutes les gammes de produits, l'augmentation quotidienne moyenne des frais apportée par les paris combinés (Combos) dépasse celle de tous les autres segments de marché réunis.
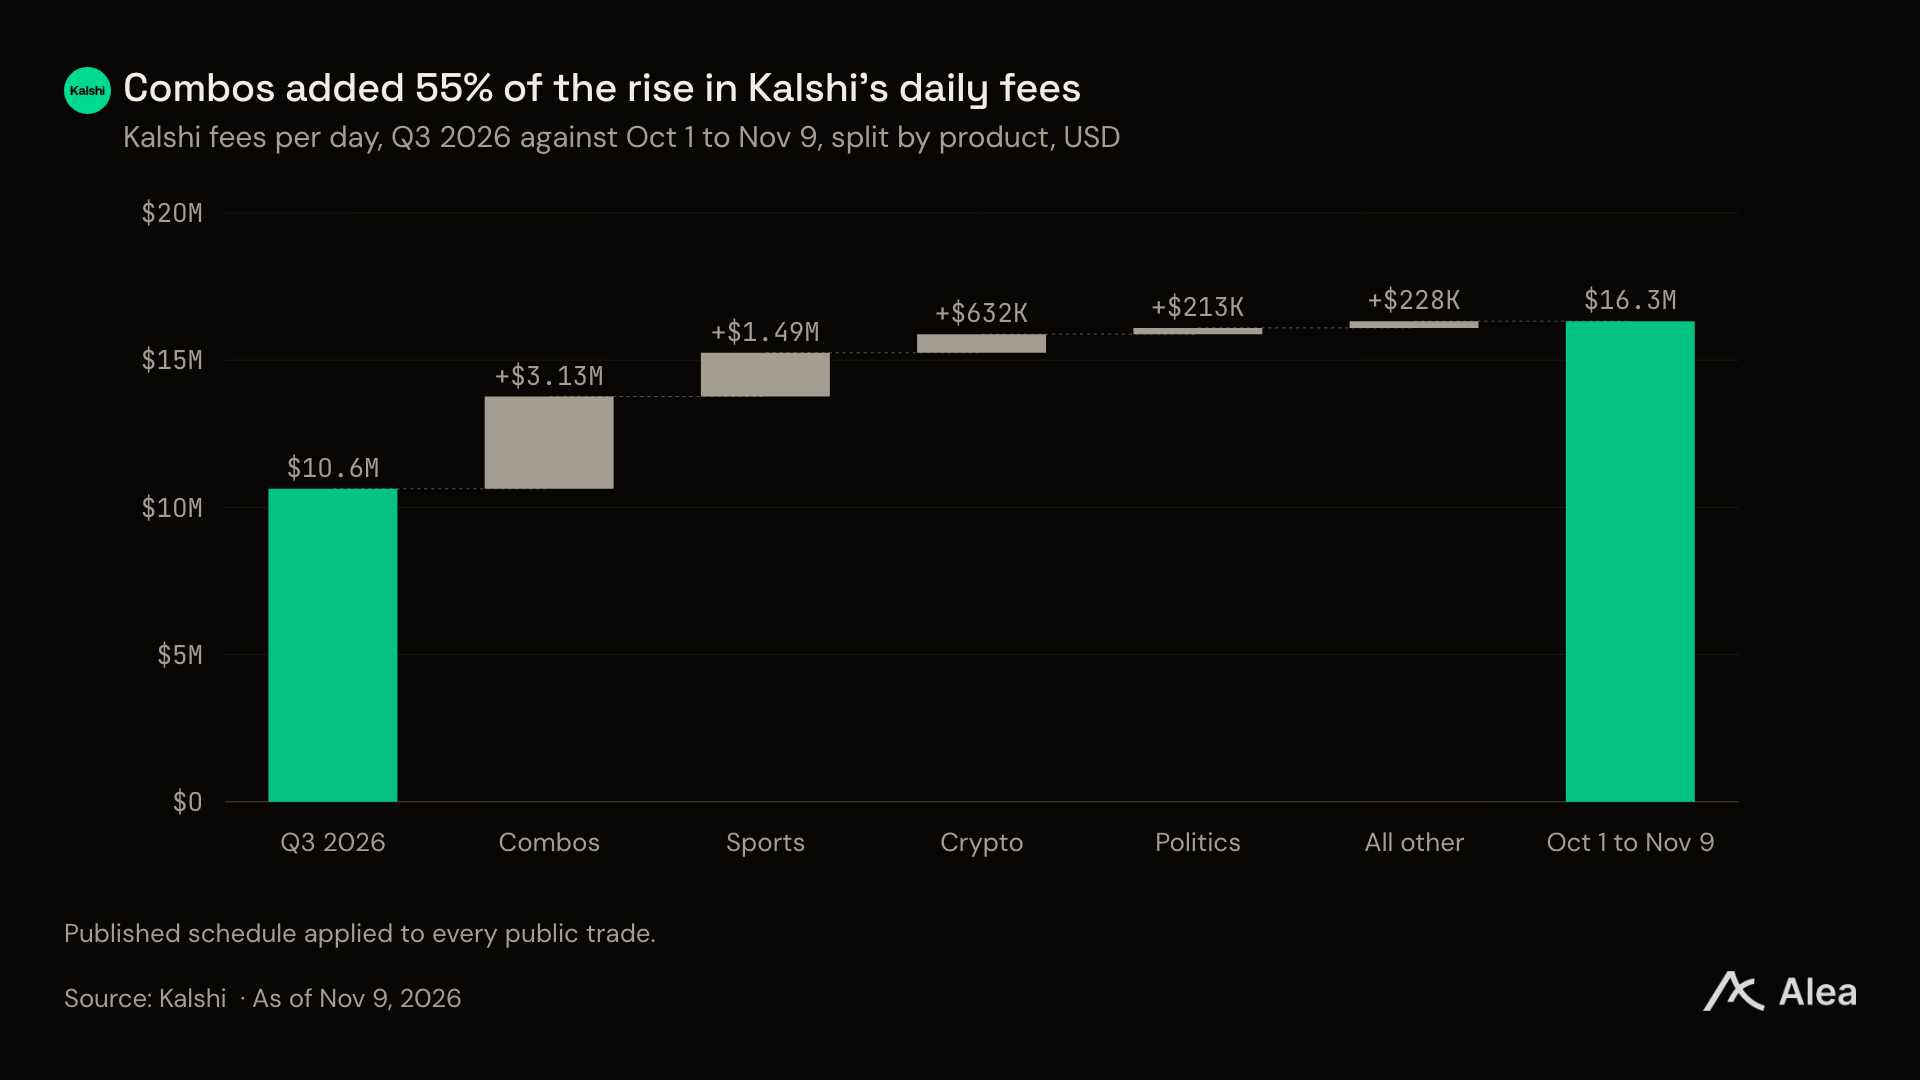
Du 1er octobre au 9 novembre, les paris combinés ont généré 33,3 % des revenus de frais avec seulement 15,6 % du volume de transactions de la plateforme. Sur ce court laps d'un mois, les frais journaliers moyens des paris combinés ont plus que doublé, passant de 2,43 millions de dollars par jour début octobre à 5,56 millions de dollars en novembre.
Les paris combinés constituent désormais le deuxième pilier de revenus de Kalshi derrière les paris sportifs individuels. Les événements sportifs contribuent à hauteur de 1,49 million de dollars en augmentation quotidienne moyenne. Lors du dimanche le plus performant, la NFL a généré à elle seule 59 % des frais sportifs. Bien que le marché de prédiction des cryptomonnaies ait vu son expansion, son augmentation quotidienne moyenne de frais n'atteint que 570 000 dollars.
Qu'il s'agisse des performances d'un an ou récentes, le multiple de valorisation est moins élevé que celui du CME
Cette levée de fonds de 1 milliard de dollars a été lancée par les institutions de premier plan Wellington Management et Sequoia Capital. Le cofondateur Tarek Mansour a indiqué que ces capitaux massifs serviraient principalement à développer les activités de produits dérivés sur actions individuelles, à acquérir des clusters de calcul infrastructurel, à concevoir des indices et à bâtir des canaux institutionnels.
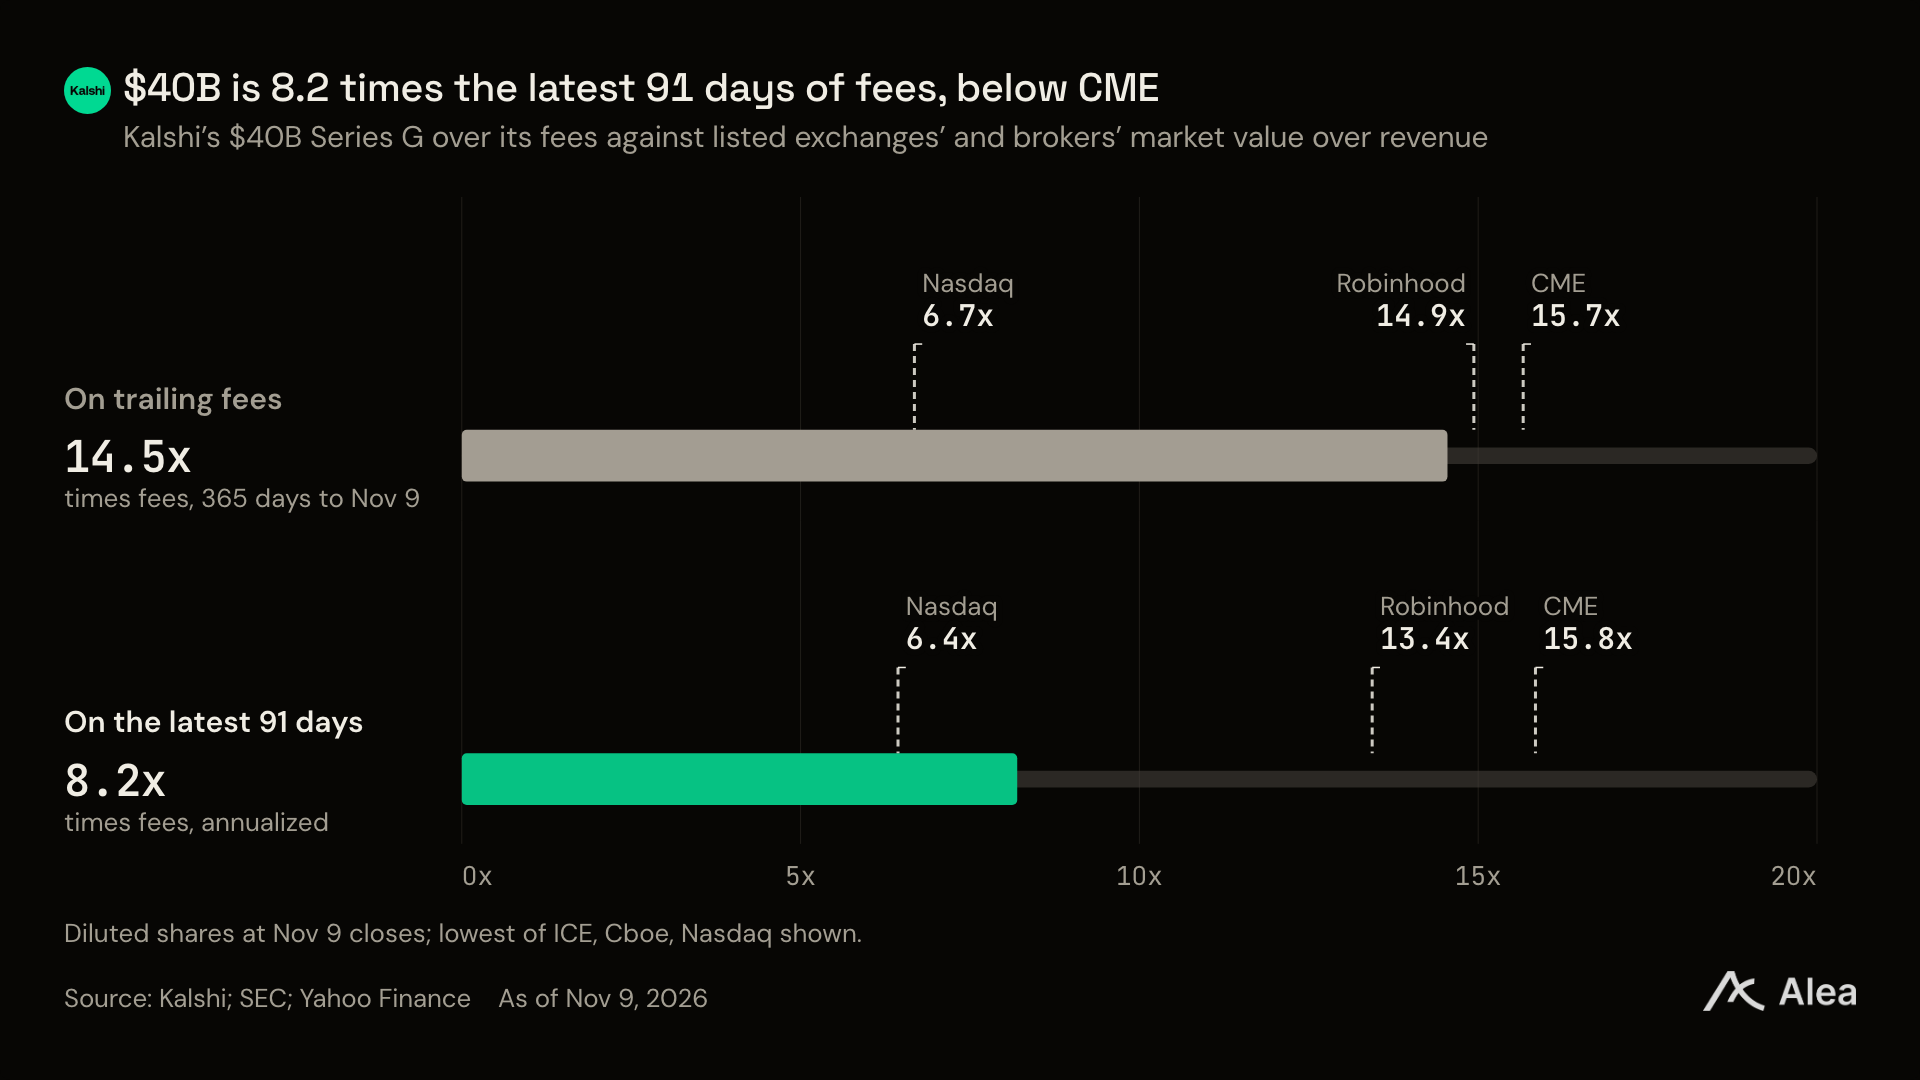
Mesuré sur les revenus de frais de l'année écoulée, le multiple de valorisation de Kalshi n'atteint que 14,5 fois. À titre de comparaison, le ratio prix/ventes du Chicago Mercantile Exchange (CME), la plus grande bourse mondiale de produits dérivés, s'établit à 15,7 fois sur les quatre derniers trimestres, tandis que celui de Robinhood, leader des courtiers internet, culmine à 31,7 fois.
Il convient de noter que ces données ne représentent que les frais bruts, avant déduction des ristournes et des incitations à la liquidité, et n'intègrent pas encore l'activité récemment lancée des contrats perpétuels sur actions. Les paris sportifs et les paris combinés ont contribué à 77 % des revenus de frais au cours des 91 derniers jours, faisant grimper directement la trajectoire annuelle de revenus de la plateforme à 4,87 milliards de dollars.
Sans les sports et les transactions combinées, le multiple de valorisation bondirait à 33 fois
Bien que les données globales soient impressionnantes, la concentration des actifs constitue un risque potentiel majeur. Si l'on retire les événements sportifs et les paris combinés, les revenus annuels de frais totaux générés par les autres activités de Kalshi (principalement les cryptomonnaies) sur les 91 derniers jours ne s'élèveraient qu'à 1,21 milliard de dollars.
Sans les flux de trésorerie robustes des activités sportives et combinées, pour soutenir une valorisation de 40 milliards de dollars, le multiple s'envolerait instantanément à 33,0 fois, nettement supérieur au centre de gravité de valorisation des infrastructures financières traditionnelles telles que le CME.
Par ailleurs, Kalshi dispose d'une autonomie de tarification spécifique à chaque produit. En août dernier, la plateforme a volontairement réduit de moitié les frais sur 19 séries de baseball ; deux semaines plus tard, elle a augmenté directement le taux à quatre fois pour les ordres ayant plus de 100 000 contrats ouverts, démontrant une excellente élasticité de prix.
Les contrats perpétuels sur actions : 1,3 milliard de dollars de volume en 5 jours après lancement
Les contrats de futures perpétuels sur actions individuelles ont été officiellement lancés le 5 novembre. En à peine cinq jours, 58 contrats perpétuels sur des actions spécifiques ont enregistré des transactions, couvrant des sujets très populaires tels que SpaceX, Nvidia et Micron Technology.
Un procès juridique clé déterminera actuellement si ce produit peut survivre à long terme. Le 3 novembre, un tribunal fédéral new-yorkais a rejeté la demande d'injonction visant à suspendre les transactions sur les contrats perpétuels sur actions, offrant ainsi une précieuse fenêtre d'implémentation à cette innovation.
L'ambition commerciale est claire : Kalshi cible directement le modèle de ristournes « paiement pour ordre (PFOF) » des courtiers traditionnels. Dans le système conventionnel, des géants du traitement des ordres comme Citadel Securities versent des commissions aux courtiers de détail contre le flux de commandes ; sous le système de Kalshi, les utilisateurs peuvent engager un pari à effet de levier 24 heures sur 24 à coûts réduits sur un marché régulé à carnet centralisé.
La Commission américaine des marchés à terme (CFTC) s'est fermement rangée du côté de Kalshi dans les batailles juridiques étatiques. Le 27 octobre, la CFTC a officiellement poursuivi l'Utah afin d'empêcher les régulateurs étatiques d'exercer une double surveillance sur les places titulaires d'une licence conforme au niveau fédéral. Parallèlement, l'examen par la CFTC du régime de marge des marchés prédictifs de Kalshi prendra fin le 21 décembre. Au rythme actuel d'expansion, le quatrième trimestre marquera sans conteste une étape charnière dans l'histoire du développement des marchés prédictifs.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @AleaResearch