作者:Crack The Market
編譯:深潮 TechFlow
深潮導讀:當市場為 Blackwell 架構算力狂熱時,大模型軍備競賽的殘酷瓶頸早已悄然轉移至最底層的物理現實:電網承載力與高壓配電設施。在這場萬億重塑中,一家擁有 115 年曆史的傳統電氣巨頭成為了絕對主角。
前對沖基金投資經理 Ozeco 在深度長文中指出,伊頓(Eaton)憑藉從高壓電網直連到芯片機架的系統級整合能力,正在壟斷數據中心電力重組的核心節點。其長達數十個季度的在手積壓訂單,構成了難以逾越的工程護城河。
本文系統拆解了伊頓的“電網到芯片”商業壁壘、微電網與高密液冷架構的定價權,以及未來數據中心全面轉向一體化電力採購對算力資本開支的深遠重構,是理解 AI 能源物理約束的必讀硬核研報。
核心投資論點:AI 數據中心的真正物理瓶頸
在過去的二十四個月裡,華爾街的視線幾乎被先進製程半導體與大模型參數競賽完全佔據。從英偉達的高性能 GPU 到超微電腦的高密機櫃,資金以前所未有的狂熱湧向算力集群的最末端。
然而,當單座超大規模數據中心的規劃容量從過去平平無奇的幾十兆瓦(MW),驟升至令人咋舌的一吉瓦(GW)乃至兩吉瓦級別時,整個科技行業突然撞上了一堵冷酷的物理高牆:電網容量告急與配電設備的嚴重斷供。
正如業內資深電力專家所言:“你可以斥巨資在三個月內買到成千上萬塊尖端芯片,但如果公用事業公司告訴你高壓變壓器的交貨週期長達四年,那麼這些芯片最終只能在倉庫裡靜靜吃灰。”
正是在這一由電力短缺主導的超級供需錯配中,創立於 1911 年的百年電氣巨頭伊頓(Eaton Corporation,紐交所代碼:ETN),悄然完成了從傳統工業藍籌向 AI 基礎設施絕對核心樞紐的戰略蛻變。
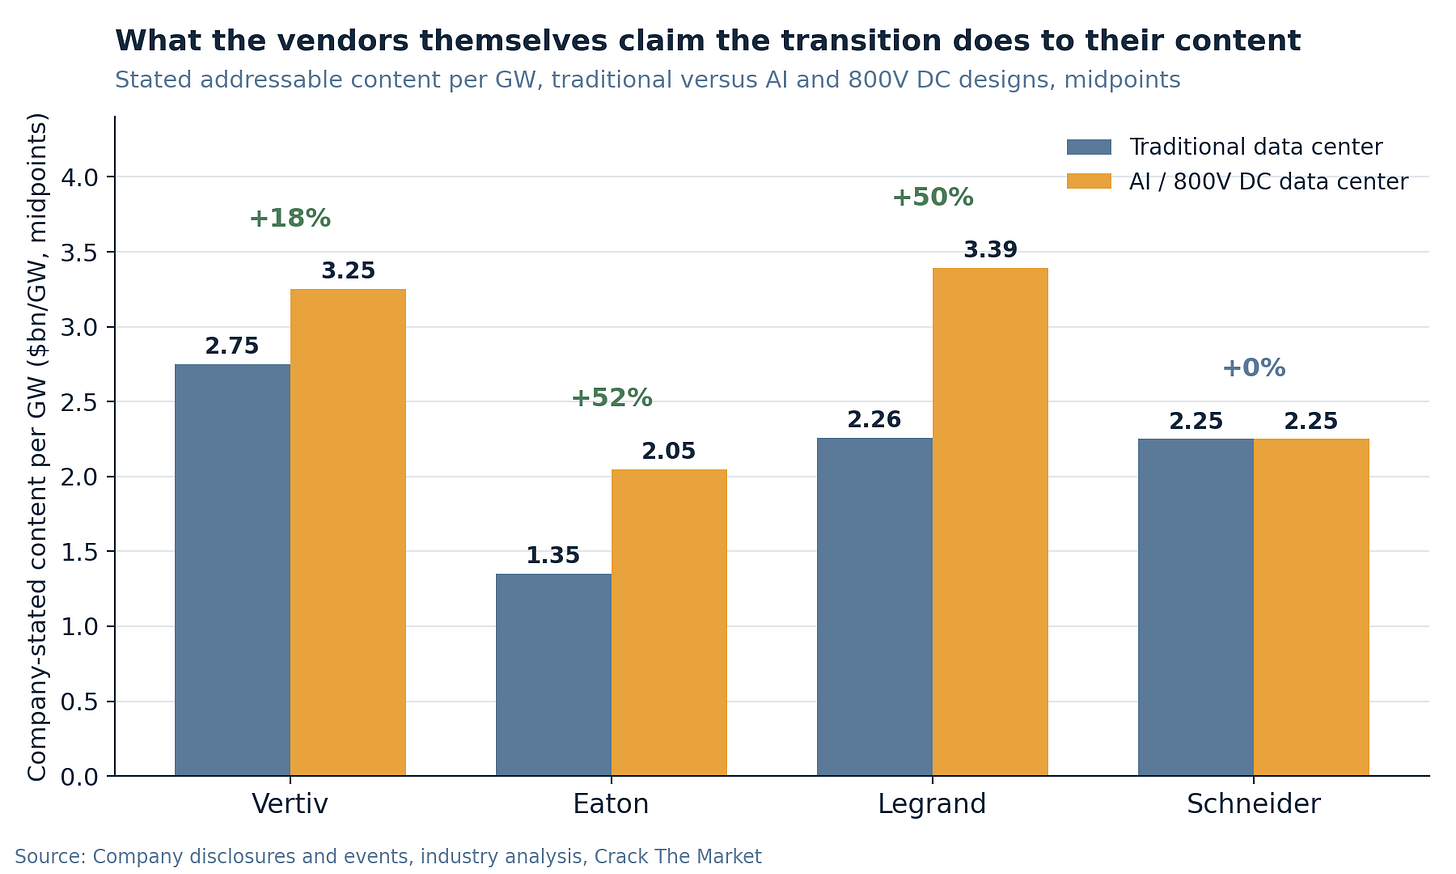
圖:伊頓在數據中心與電氣基礎設施領域的全球業務營收版圖
從車橋到電網:百年電氣複利機器的蛻變史
對於許多傳統投資者而言,伊頓曾長期被刻板地歸類為汽車卡車車橋與傳統機械變速箱的傳統制造企業。但在過去的二十年裡,公司管理層通過一系列極其果斷的資本運作,徹底重構了底層基因。
他們逐步剝離了低利潤且強週期的傳統內燃機業務,將幾乎全部再投資資金源源不斷地砸向高壓電氣、智能配電網絡、關鍵電源保障(UPS)以及航空航天核心電氣控制系統。
今天的伊頓,已經蛻變為一家電氣化業務佔比超過 70% 的純正電力系統級解決方案霸主。公司在北美和歐洲各大高價值工業帶構築起根深蒂固的分銷渠道與設計認證壁壘。
更為關鍵的是,這種硬件工程領域的護城河絕非資本可以在短期內通過砸錢迅速複製。它深度交織著公用事業公司的嚴格准入規範、電氣工程師長達數代人的使用習慣以及極度排他的安全認證紅線。
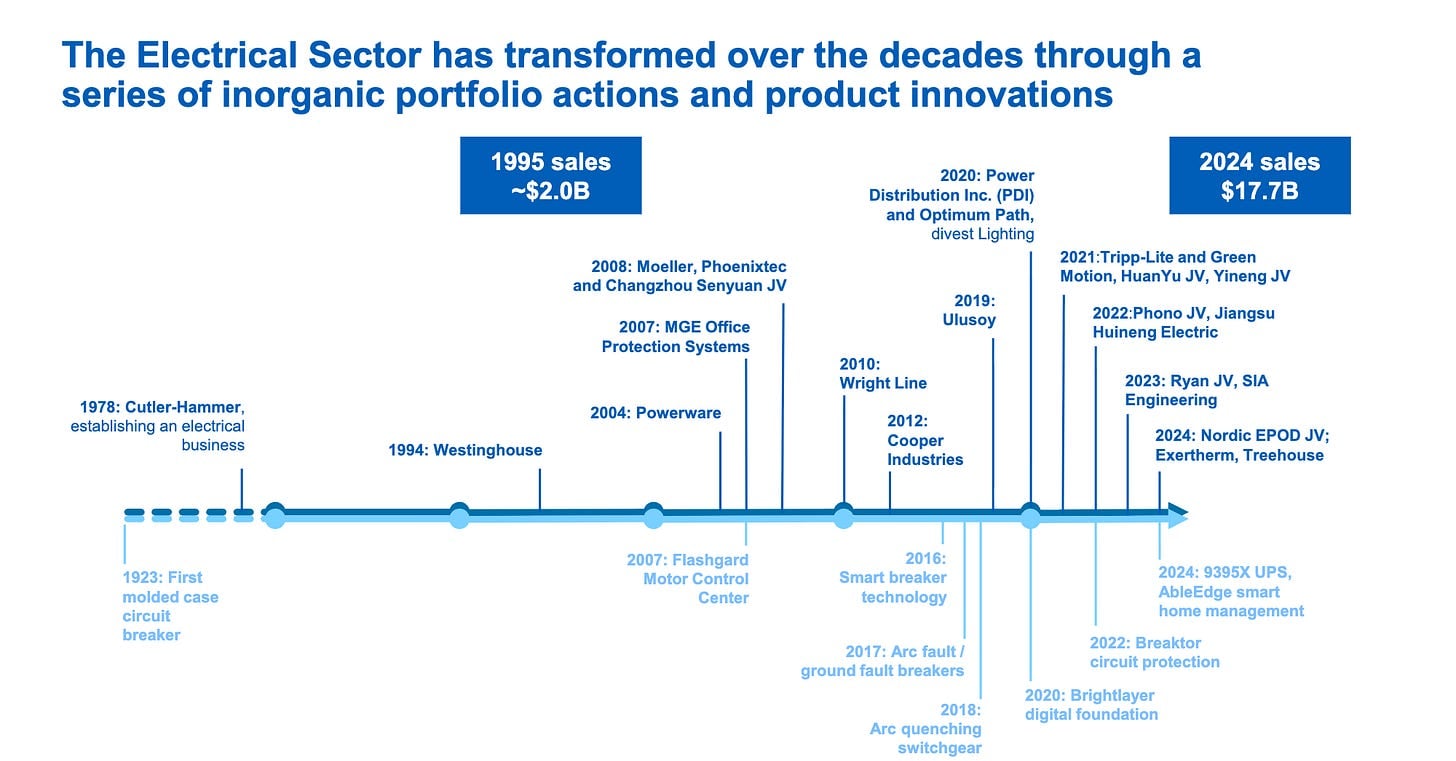
圖:北美數據中心電力需求與伊頓關鍵訂單積壓量歷史爬坡曲線
從電網到芯片:一體化電力架構的壟斷護城河
在傳統的建築與工業設計中,供電通常被分割為互不連通的碎片化採購:向公用事業公司申請變電站是一碼事,建築內部的電線鋪設是一碼事,機房裡的 UPS 備用電源又是另一碼事。
但面對百兆瓦級的高密度 AI 智算中心,這一割裂的拼湊模式徹底宣告失效。超大瞬時電流波動、毫秒級的負載跳變以及巨大的散熱廢熱,要求整個機房的供電系統必須作為一套有機呼吸的單一體來精密設計。
伊頓首席執行官 Paulo Ruiz 將其戰略核心概括為簡潔有力的四個字:“電網到芯片(Grid to Chip)”。
從室外將 115 千伏超高壓交流電降至中壓的巨型變電站變壓器,到機房外牆的大容量智能斷路器與環網櫃,再到機房內部的不間斷電源、母線槽以及機架內部的配電單元(PDU),伊頓能夠完整交付其間每一個關鍵電能轉換節點。
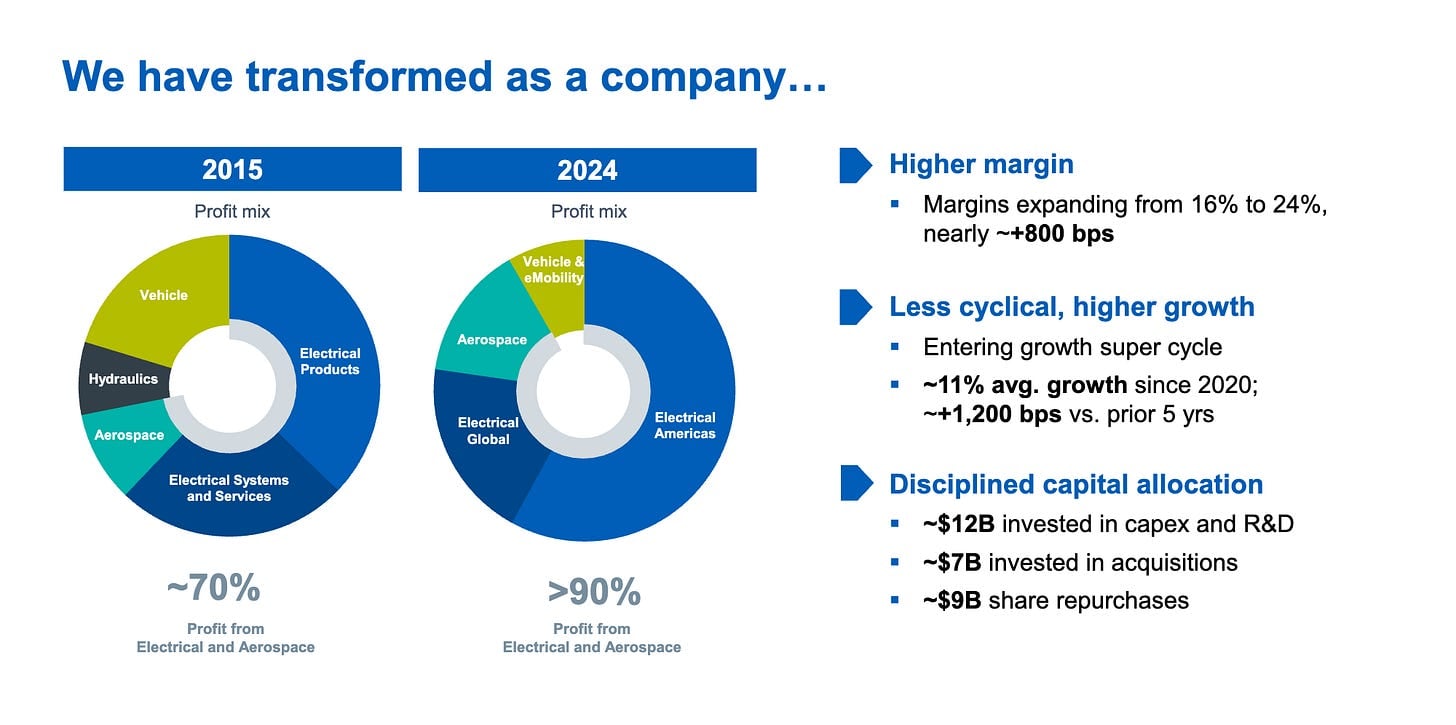
圖:從高壓電網變電站到單個算力機架的一體化配電與冷卻閉環
排隊週期長達數年:變壓器短缺與排他性定價權
供電基礎設施的短缺程度,遠遠超出了絕大多數二級市場科技分析師的認知範疇。
目前,北美大型高壓油浸式變壓器的平均交付週期已經從疫情前的四十週,大幅拉長至令人望而生畏的一百六十週甚至兩百周以上(即長達三至四年)。
這一極端的供應鏈瓶頸根源在於特殊的物理限制:特種高導磁取向硅鋼產能極其剛性、經驗豐富的高壓線圈繞線技工嚴重斷代,加之嚴苛的安全驗證流程,使得全球變壓器產能根本無法像芯片代工廠那樣快速擴產。
在如此極端的賣方市場格局下,伊頓展現出了驚人的排他性定價權。不僅新簽訂單的利潤率連續多個季度顯著擴張,超大規模雲廠商(Hyperscalers)甚至願意提前數年支付鉅額定金,以鎖定其未來寶貴的機位供貨指標。
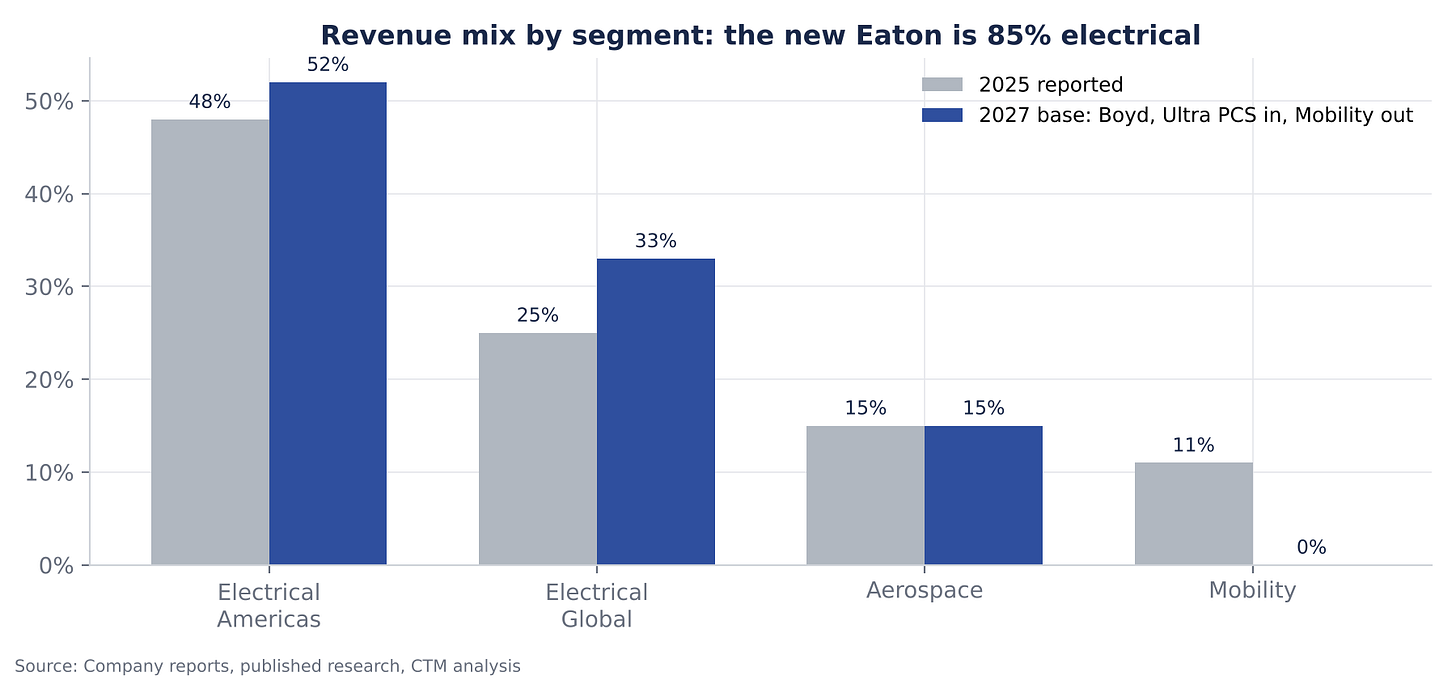
圖:大型高壓變壓器與關鍵中壓配電設備交付週期長週期走勢
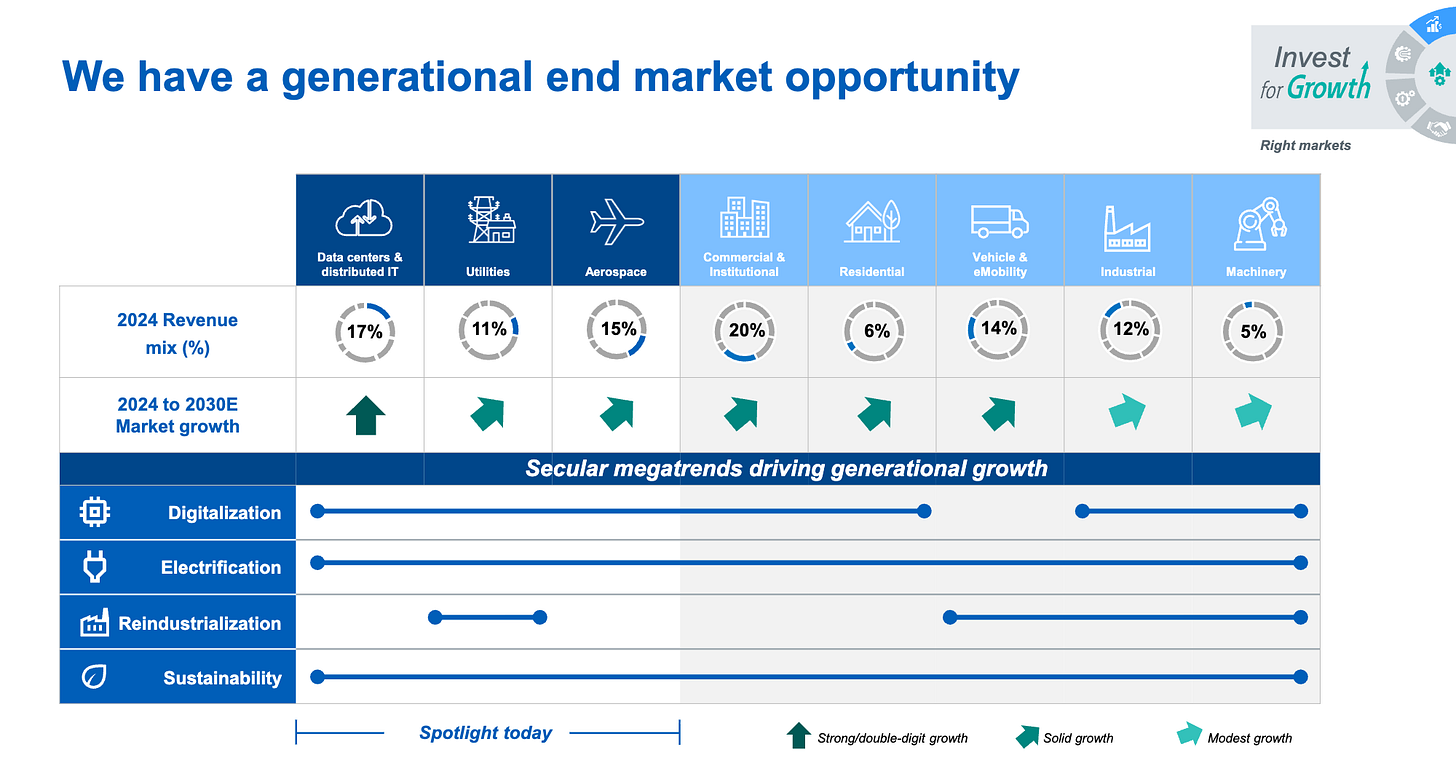
圖:伊頓在手訂單儲備結構與數據中心業務利潤率擴張指引
微電網與高密液冷:下一代數據中心的技術制高點
除了傳統變電設備,下一代數據中心的深層重構還發生在微電網(Microgrids)與高密液冷配電系統的技術交叉點上。
隨著集中式主電網批覆新接電容量的阻力越來越大,微軟、亞馬遜和谷歌等科技巨頭不得不轉向自建現場發電設施。天然氣輪機、固體氧化物燃料電池(SOFC)以及大型電池儲能系統的混合部署正成為主流。
伊頓通過其專有的微電網智能管理軟件與快速併網切換開關,能夠在數毫秒內無縫調度電網、自備發電機與儲能電池之間的電能流向,確保智算集群免受任何電壓暫降與電力中斷的致命打擊。
在機櫃內部,隨著英偉達等頭部算力芯片的整櫃熱設計功耗突破一百千瓦大關,傳統的風冷模式徹底退出歷史舞臺,配電與液冷分配單元(CDU)的緊密物理集成已成為工程必然。
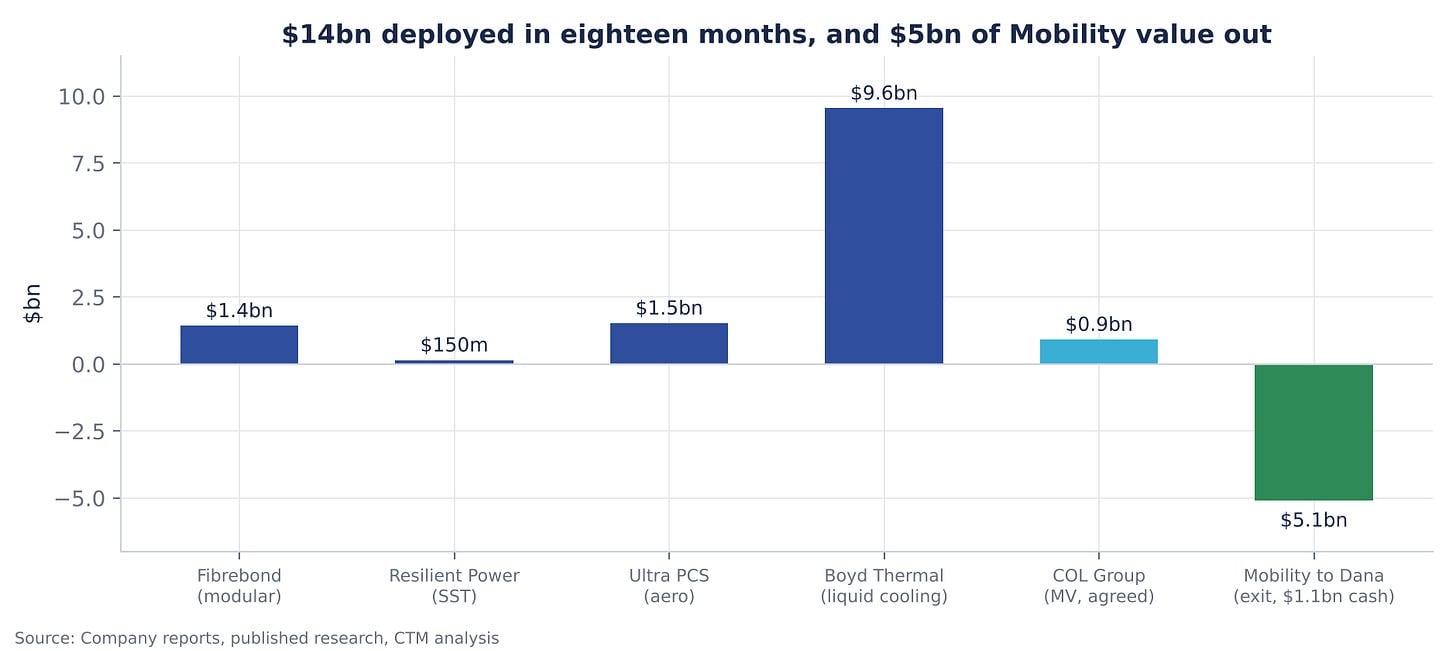
圖:下一代混合微電網(電網、儲能、自備發電)調度控制邏輯
圖:算力機櫃功率密度攀升路線與供電液冷系統物理融合演進
2028 年展望:當數據中心被當作發電設備來採購
展望未來三到五年,AI 基礎設施的採購邏輯正在發生根本性反轉。
在過去,數據中心被視為單純的電力消費者,其邏輯是先建好機房,再去尋找電源。而在未來,數據中心在本質上將被作為一體化的“電力接入裝置”來設計與採購。
正如行業前沿推演所展現的那樣:到 2028 年,誰能夠提供從公共輸電走廊直連到裸芯片全鏈路供電、安裝與長期維護保障的一站式體系,誰就能在萬億美元算力基建潮中攫取最高份額的超額利潤。
伊頓用它歷經百年的工業積澱與前瞻性的系統級卡位,在電力重構這一宏大時代命題面前,樹立起了一道不可逾越的護城河。這不僅是一家工業企業的勝利,更是物理法則對資本狂熱最深沉的回應。
圖:未來數據中心全生命週期電力集成服務總潛在市場空間預測
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News