

作者:Jerry Neumann,哥倫比亞大學前創業學教授、資深退休風投家
編譯:深潮 TechFlow
深潮導讀:曾以“小而美、嚴守紀律”著稱的 Benchmark 和 USV,近期雙雙大幅擴充募資規模,人均管理資金達到歷史巔峰。這場背離初心的轉向,折射出整個風投行業正被 AI 軍備競賽與鉅額資金集中化裹挾的嚴峻現實。
資深投資人 Jerry Neumann 藉助奈特“風險與不確定性”理論並對照 20 世紀 80 年代的歷史危機指出,當資本增速遠超合夥人認知承載力時,機構必然會放棄不確定性冒險,退化為追求確定性的槓桿併購或成長股權投資。
風投的超額回報本質上源於承保無人涉足的真正不確定性。當頭部巨頭沉迷於資金規模與溢價防禦戰時,傳統的風險投資模式正再次走向局部消亡,而孕育下一個技術時代的希望,將重新落回那些敢於押注冷門未知的敏捷小型基金手中。
背棄剋制:兩大早期圖騰的鉅額轉向
2024 年,歷史上最為成功的早期風投機構之一 Benchmark 募集了一期 $4.25 億的基金,同時該機構合夥人們自身額外出資了 $1.7 億。這意味著五位合夥人每人平均需要管理近 $1.2 億美元。
在當時致出資人(LP)的信中,合夥人們明確表示,他們刻意將基金規模維持在以往水平,旨在“倒逼自律與責任感,從而專注於真正重要的事情”。
然而在今年 6 月,Benchmark 籌集了總額高達 $20 億的資金池:其中包括 $7.5 億的早期投資基金,以及該機構破天荒首次設立的 $12.5 億成長型基金。同樣由這五位合夥人共同打理,人均管理規模驟增至 $4 億美元。曾經“真正重要的事情”,似乎悄然發生了質變。
十年前,過去二十年中備受推崇的早期投資標杆 Union Square Ventures(USV)創始人 Fred Wilson 曾公開寫道:“如果讓 USV 去管理一支規模達十億美元的基金,我晚上恐怕會徹夜難眠。”
直至 2024 年之前,USV 的核心基金規模始終嚴格剋制在 $1.25 億至 $2 億美元之間。然而就在今年 10 月,USV 宣佈完成 $9 億新基金募資,包含 $5 億核心基金與 $4 億機遇基金,由五位投資合夥人掌舵。Wilson 正在極其危險地逼近他曾經的失眠夢魘。
Benchmark 與 USV 之所以引人矚目,是因為它們名揚四海且賺取鉅額回報的立身之本,全在於極早階段對初生企業的精準賦能。選擇募集遠超以往規模的大基金,無異於在背棄自身最擅長的絕技邊緣試探。
但這並非孤立事件,它們不過是順應了整個行業近年來向巨型基金狂飆的浪潮。2025 年,排名前 10 位的風投基金吸納了全行業三分之一的資金,遠高於 2021 年的 13%。
這種向頭部集中的趨勢還在加劇。2026 年迄今,規模超過 $10 億的巨型基金吞下了全美風投總募集資金的 72%,而這一比例在 2025 年為 34%,十年前僅為 16%。但拿到巨資的機構並未同比例擴充合夥人團隊。越來越多的資金正高度集中在極少數人手中,這已成為全行業的共同圖景。
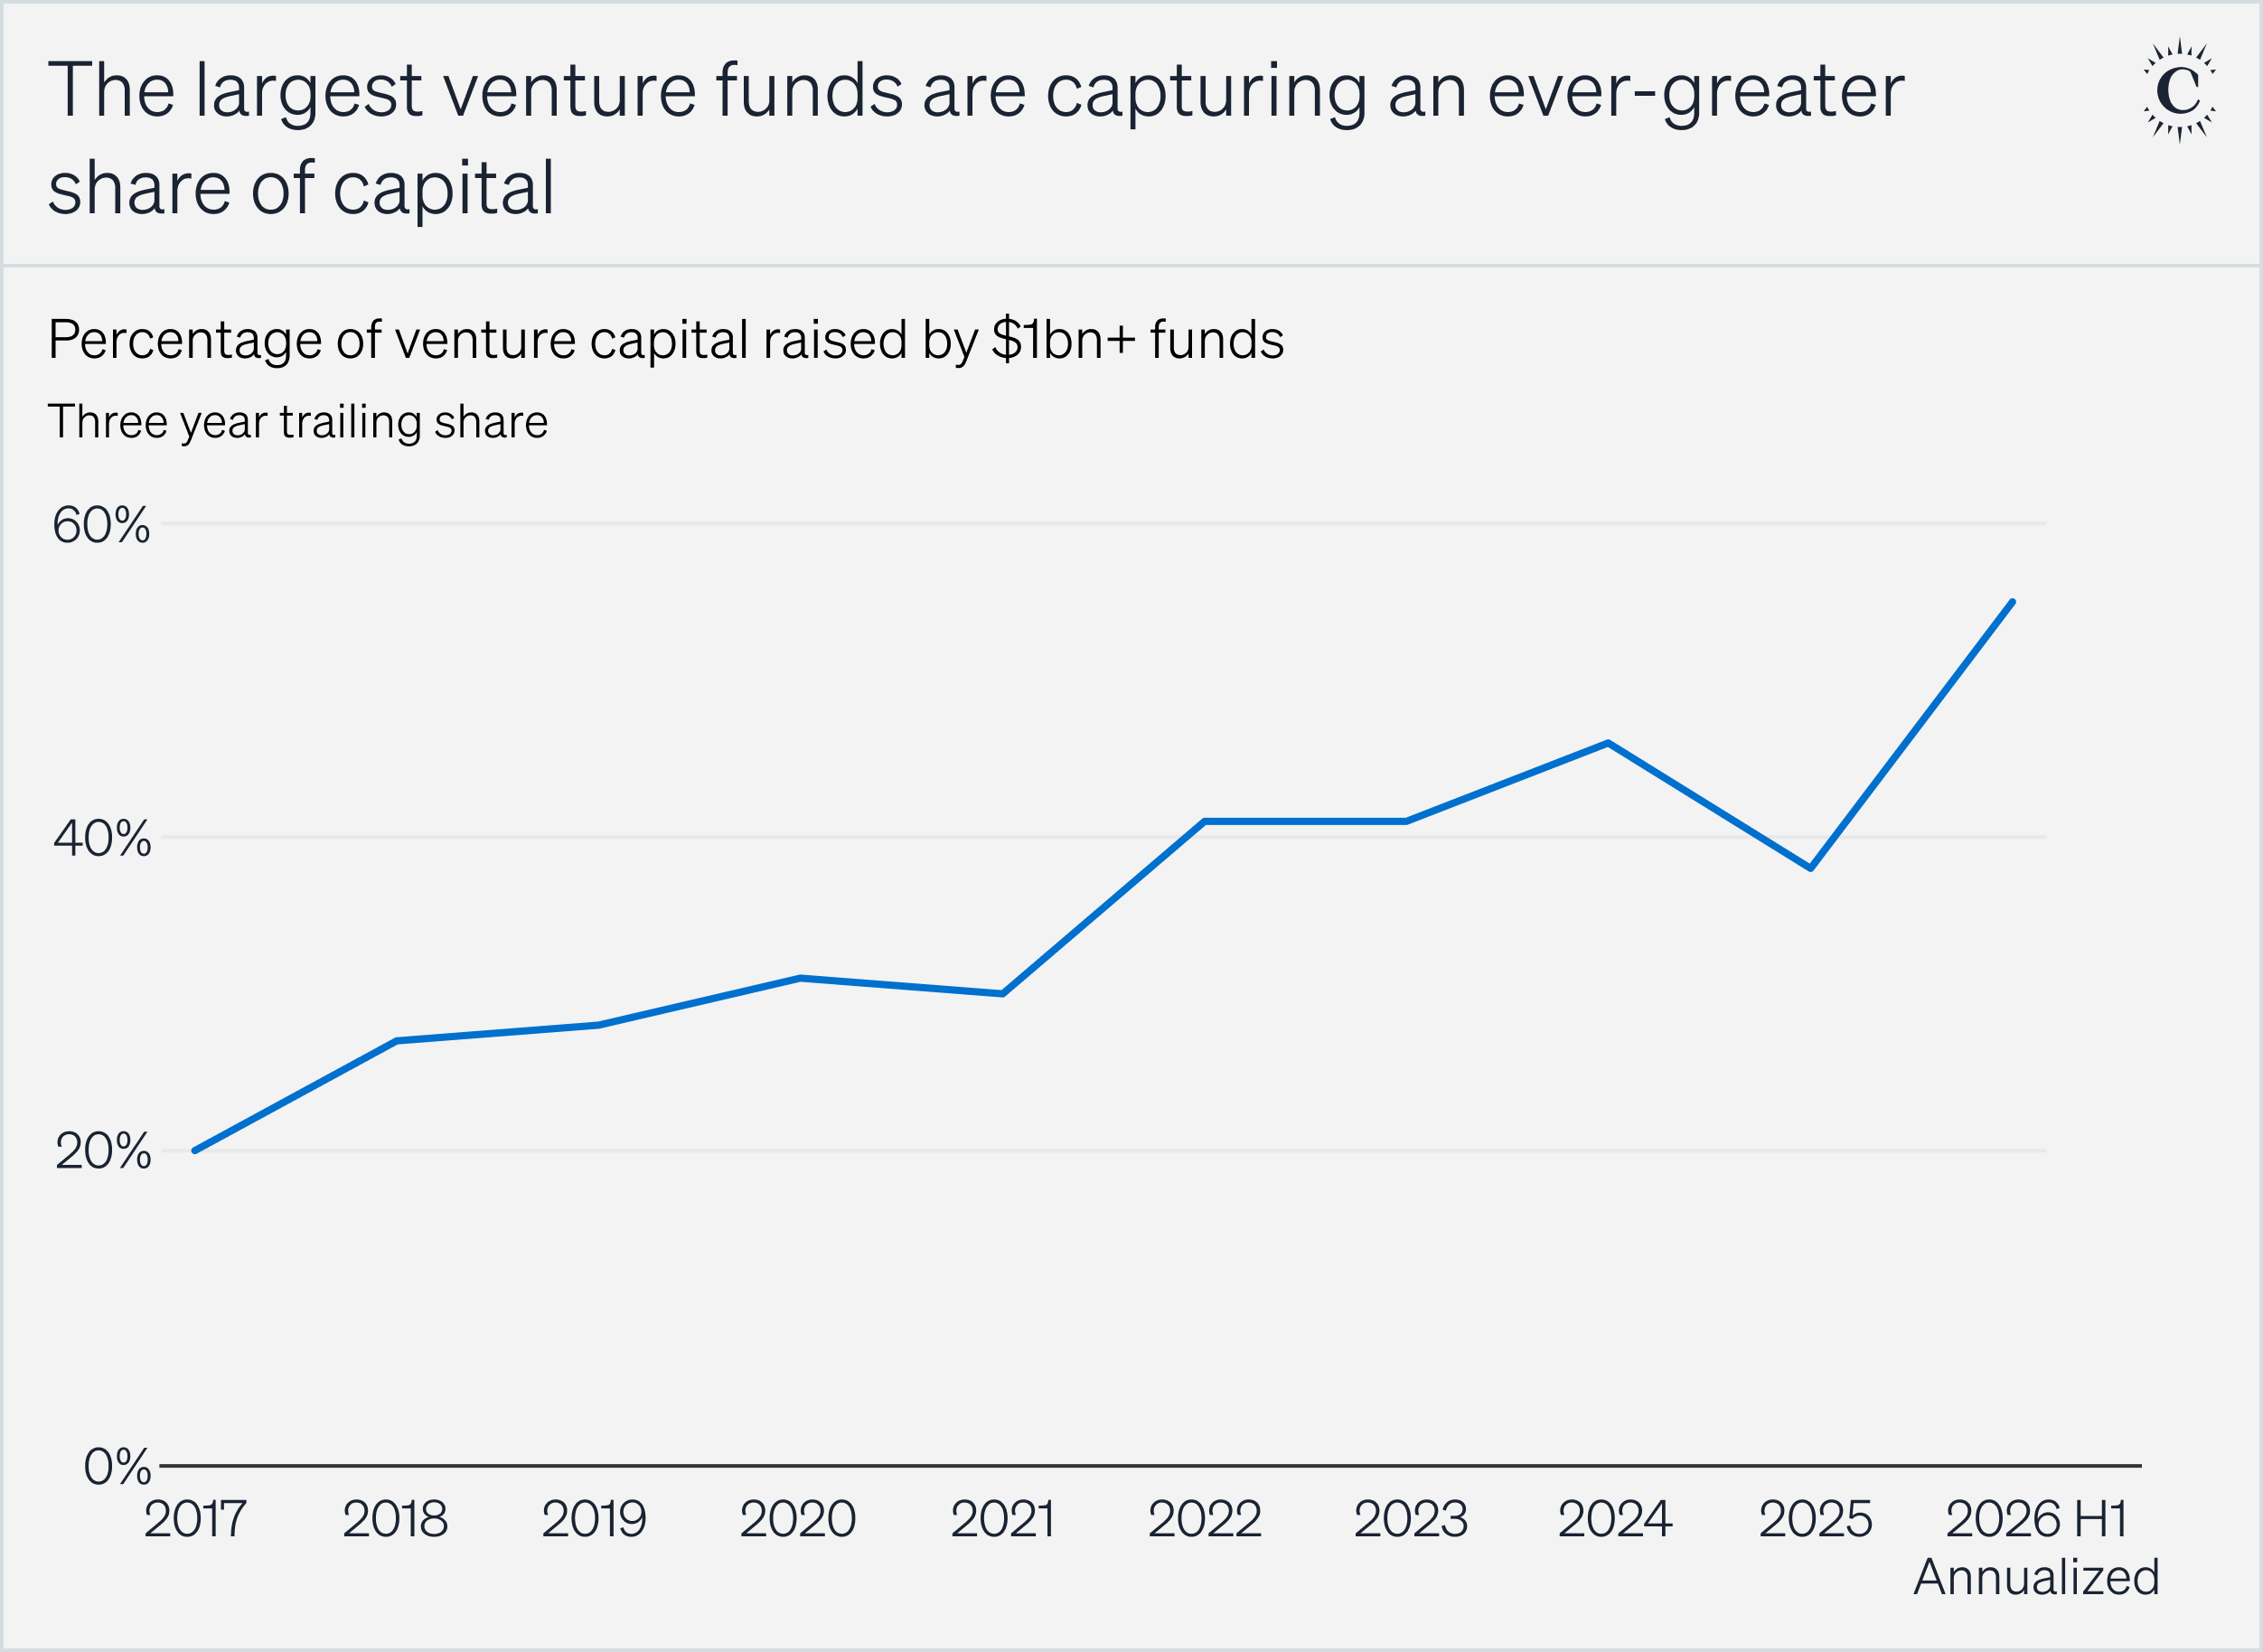
圖:數據來源:2026 NVCA 年鑑、Pitchbook
在很大程度上,風投機構的報酬直接與其管理的資本規模掛鉤。Benchmark 和 USV 這樣戰績輝煌的頂尖名門,憑藉過往功績為每位合夥人爭取更多資產管理規模,從商業理性上看合情合理。
但風險投資的底層邏輯始終依託於兩大支柱:一是投資於那些資金消化能力存在客觀物理上限的新生微型企業;二是每位合夥人必須親力親為、積極管理那些時刻面臨新生易夭折風險的被投項目。當人均管理資金暴增,這兩大支柱必碎其一。在哪個臨界點之後,這甚至已不再是風險投資了?
風險與不確定性:風險投資成立的根本基石
20 世紀 60 年代的風險投資開拓者們總結出了一套行之有效的策略:建立由小額試錯構成的投資組合,並對其中已經證明自身可行性的企業進行後續大額追投。這兩個要素缺一不可,因為在創投世界中,回報嚴格遵循極端冪律分佈,且創業公司日常面對著根深蒂固的極端不確定性。
最早提出創業經濟學理論的學者 Frank Knight 曾對“不確定性”給出了經典界定:當你知道輸贏概率時,面對的是“風險”;而當你對概率完全無從知曉時,面對的則是“不確定性”。
成熟且運轉良好的常規公司承擔的是風險,而初創企業面對的則是純粹的不確定性。當存在確定性時,企業可以向銀行申請貸款;當面對可測算風險時,二級股票市場與私募股權基金自會入場定價。
但當真正的極度不確定性降臨,當一家企業的立足根基建立在當前人類認知完全無法預知的變量之上時,唯有風險投資能夠提供解法。簡而言之,這就是風險投資模型能夠運轉的全部真諦。通過分散投資大量微型團隊並分階段控虧,風投家才得以駕馭不確定性。
管理優良的既有巨頭並不畏懼承擔風險,保險公司與銀行每天都在買賣風險,但它們要求統計學上的可預測性。因此,大公司會在體制上系統性剔除那些無人能夠理性測算預期收益的不確定性項目。
這意味著,唯有別無選擇之人,才會去追逐充滿不確定性的邊緣構想。這些別無選擇的人便是創業者,創業者的天職正是為了承擔不確定性而生。這種探索避開了與資源豐沛巨頭的正面交鋒,為初創企業爭取到了狹窄的發展窗口。
歷史上最成功的創業者往往通過創造前所未有的全新市場來駕馭不確定性。進入既有市場的收益上限受制於已知的容量盤子;但全新市場代表著世人從未涉足的全新空間,其上限無法估量。當蘋果公司在 1976 年創立時,無人知曉個人電腦的市場究竟有多大。
這種超預期的積極驚喜,造就了商業結果極為誘人的長尾分佈。面對極端不確定性的理性策略,絕非在前期孤注一擲豪賭一家公司,而是構建多元組合,並通過分輪次注資保留後續追加的權利。
當資金過多:合夥人時間與收益率的雙重詛咒
創業者無法同時兼顧多個不確定性的想法,全力打磨一個項目就已讓他們筋疲力盡。這正是風險投資的社會分工意義所在:風投機構通過在組合層面管理不確定性,讓身處第一線的創業者能夠全神貫注於自身的具體業務。
風投合夥人既要管理自身的投資不確定性,又要協助初創團隊抵禦外部風險。但合夥人的精力存在著牢不可破的生理極限。傳統經驗法則是,一位合夥人能夠作為核心領投人深度參與並出任董事的公司,上限通常僅為 10 至 12 家。
為了增加每位合夥人名下掌管的投資體量,機構通常只有兩條路徑:要麼增加投資的項目數量,要麼在每個項目上硬塞更多資金。
若機構選擇增加投資標的數量,合夥人就不得不退出深度領投角色,轉而依附於外部領投方的盡調判斷隨波逐流。但這種搭便車行為會從根本上瓦解通過深度賦能管控企業夭折風險的機制。
另一種做法則是對單筆交易加大下注規模:要麼在早期階段不惜代價支付更高估值溢價,要麼將資金推向更後期的輪次。然而,無論是前期支付畸高估值,還是後期買入不確定性已被大幅稀釋的成熟標的,都會不可逆地侵蝕資本的長期回報率。
後期的成長型投資本質上已演變為一種截然不同的金融品類。它管理的是已知概率的常規風險,而非探索未知的純粹不確定性。這也要求合夥人耗費大量精力去與外部私募買家周旋談判,嚴重擠佔了原本投入在早期培育上的心力。
歷史的迴響:20 世紀 80 年代的風投猝死危機
每個合夥人管理資金過多導致整體回報率暴跌的現象,在創投歷史上早已上演過完整的慘痛週期。
1979 年,美國修改了僱員退休收入保障法案(ERISA)中的謹慎人規則,首次為養老基金鉅額資金湧入風險投資行業掃清了障礙。在短短五年內,全美風投年募集資金規模暴增十六倍,從 1978 年的 $2.18 億火箭式躥升至 1983 年的 $36 億美元。
然而,全行業專業投資人才的培養速度根本無法匹配資本湧入的驚人洪流。從 1978 年到 1987 年,風投行業從業人員的人均管理資產規模整整翻了三倍,從 $400 萬激增至 $1200 萬。
這一失衡最直接的惡果是估值泡沫飆升。《華爾街日報》曾在 1983 年撰文指出:“年輕公司的估值上漲過快,以至於傳統早期風投已極難賺取其所必須的 5 到 10 倍回報。”行業整體淨內部收益率(IRR)中位數從 1982 年的高於 30%,一路自由落體滑落至 1988 年的約 8%。
膨脹的基金規模引發了更致命的連鎖反應:市場上根本沒有足夠的早期創業公司能夠承載如此龐大的資金。《華爾街日報》在 1988 年記錄道:“龐大的基金體量在許多情況下,已經讓種子期投資從核心業務淪為可有可無的邊緣附庸。”
早期種子輪投資佔全美風投總額的比重腰斬,從 1980 年的 25% 暴跌至 1988 年的 12.5%。作為應對,諸多風投機構索性調頭轉去做槓桿併購(LBO)。這一品類在 1980 年尚無立錐之地,到了 1986 年竟吞噬了全美 23% 的風投資金。
包括 J.H. Whitney、Patricof、Warburg Pincus 在內的多批老牌風投,要麼大幅涉足、要麼徹底轉型為 LBO 私募機構,甚至紅杉資本當年也曾嘗試過槓桿收購業務。
那些依然堅守風投名號的機構,則開始遠離不確定性冒險,轉而去資助成熟存量市場的存量整合、同質化跟風競爭者以及毫無技術壁壘的傳統零售生意。辦公用品超市 Staples 曾是一筆不錯的投資,但隨後兩年內,投資人蜂擁向至少 16 家同類超市連鎖砸入近 $2 億美元。
這迅速演變為惡性價格戰與倒閉潮。由於風投資本企圖通過消滅不確定性來追求低波動,最終在整體上落得一地雞毛。
隨著資金從技術源頭大舉抽離並湧入併購與成熟行業,真正從事核心技術創新的新公司出現斷崖式下跌。全美新科技產品公司的設立數量在 1982 年見頂後,至 1991 年重挫 28%;獨立軟件開發商的新增數量更在五年間暴跌 76%。
面對無標的可投的窘境,流向風投的承諾資本在 1989 至 1991 年間腰斬 71%。Marc Andreessen 在描述他 1994 年初抵硅谷時的場景時曾直言不諱:“那裡徹底死掉了,死氣沉沉的一潭死水。”
簡而言之,曾經輝煌的風險投資行業,因為規則放開迎來了遠超消化能力的過量資本;當錢的增速快於懂投資的人才時,回報開始坍塌;機構為了應對,退縮並放棄了不確定性,從而陷入回報更低的惡性死循環。
AI 軍備競賽下的重蹈覆轍
今天,我們正站在一模一樣的歷史十字路口上。按照 Benchmark 2026 年新基金的規模計算,每位合夥人需要投資 $4 億美元,是其兩年前認定的能夠保持專注規模的三倍以上。USV 的每位合夥人如今也需要操盤 $1.8 億美元,同樣是過往管理資金的數倍。
這絕非個案。全美風投募資在經歷 2022 年 $2230 億的巔峰後,於 2025 年驟降至 $670 億美元。儘管今年數據有所反彈,但巨量資金正在不可阻擋地向極少數超巨型基金集中。如果歷史有任何警示,我們很可能正在重演 20 世紀 90 年代初的陣痛前夜。
沒有人會蓄意破壞風險投資。眼前的鉅額膨脹本質上是一場停不下來的軍備競賽。生成式 AI 的爆發將資本門檻與市場估值推向了極其離譜的高度,似乎唯有手握重金的巨型基金才配拿到入場門票。
前沿實驗室動輒需要數十億美元建設數據中心與訓練基座模型,諸多新興 AI 初創在首輪融資便開出天價,例如 Thinking Machines 在 2025 年斬獲的高達 $20 億規模的首輪融資。但無論初衷如何堂皇,這已經從根本上違背了風險投資的基本戒律。
OpenAI 早期面對的是真正無人知曉的不確定性。這種純粹未知賦予了它長達數年探索底層技術與商業閉環的從容時間,其在創立前幾年僅僅消耗了約 $1.3 億美元。而如今湧現的多數 AI 公司,踏入的早已是一個高度飽和、巨頭環伺的成熟競技場。
它們之所以能融到巨資,是因為底層不確定性早已被先行者探明;但與此同時,它們必須面對全球資源最雄厚的科技巨頭的絞殺。風投家們彷彿重回 80 年代,熱衷於在紅海中博弈已知風險,卻不敢真正去擁抱未知的不確定性。
用承保不確定性的天價估值,去買入置身於同質化廝殺中的常規風險企業,最終退出的真實回報率註定無法彌補高昂的入場門票。正如通用汽車在 2016 年自動駕駛炒作頂點以超 $10 億收購 Cruise,最終卻在 2024 年被迫關停收場一樣,繁華落盡終見底色。
大錢向左,風投向右:灰燼中的下一代先鋒
風險投資本質上是通過承保極端不確定性,在冪律分佈的右側長尾中獲取超額利潤。當一支基金分配給每位合夥人的資金嚴重超載時,他們要麼被迫妥協去做糟糕的溢價交易,要麼只能通過降低不確定性來尋求安全感。前者是糟糕的商業買賣,而後者壓根不再是風險投資。
從這個意義上說,風險投資正再次步入其局部消亡的週期。投身於成長股權投資或槓桿併購本身無可厚非,市場確實需要這類資產搬運工。但世界同樣不可或缺真正的風險投資。當大基金集體漂移離去,小型敏捷基金必將接過探索火種。
歷史的韻腳正在當下清晰迴響:Lightspeed 設立了超過 $7.5 億規模的基金專門用於收購存量老企業並強行套上 AI 包裝;Thrive Capital 則斥資 $76 億美元去槓桿收購擁有 150 年曆史的傳統家庭安防公司 ADT。
最頂級的昔日風投巨鱷正在將大量精力耗費在資產打包重組與併購上,而專注在種子期與早期的純正創投力量卻在經歷嚴峻縮水。
與此同時,專注在種子期與早期的純正創投力量卻在經歷嚴峻縮水。2025 年首發基金(First-time funds)佔全美風投總額的比例驟降至歷史最低的 10.9%;規模低於 $1 億美元的早期微型基金佔比也萎縮至僅 11.7%。
但切記在 20 世紀 80 年代的大蕭條期,正是像 Kleiner Perkins 和 Accel 這樣死守早期不確定性的獨立清流,最終在隨後的 90 年代互聯網浪潮中蛻變為統治時代的創投神話,引領了全人類波瀾壯闊的創新復興。
風險投資在 80 年代未曾真正滅絕,這一次同樣不會。吸睛奪目的鉅額資金終將佔據媒體頭條,但創投行業真正澎湃的未來脈搏,永遠只屬於那些懷揣清醒敏銳、默默在未知邊緣陪伴創業者探索全新市場的少數派投資人。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @ganeumann















