作者:Felipe Montealegre,Theia Research 創始人,Felipe Montealegre (IFS)
編譯:深潮 TechFlow
深潮導讀:穩定幣與代幣化基金已被傳統金融巨頭奉為圭冕,去中心化永續合約正攜手紐交所母公司挺進主流資本市場。加密技術路線已然被證實可行,然而絕大多數從業者與投資者卻深陷前所未有的絕望與疲憊之中。
Theia Research 創始人 Felipe Montealegre 獨闢蹊徑,將整個加密行業解構為由利潤表、現金流量表與資產負債表構成的三表財務模型。他犀利指出,從業者的體感冰冷並非源於協議沒有收入,而是根源於深層的資產負債表衰退。
在全行業年現金流入僅約 $266 億的背景下,僅以太坊和 Solana 過去一年蒸發的賬面財富就高達 $3500 億美元。要彌補如此巨大的資本缺口,行業不僅需要更多具備真實現金流造血能力的頭部代幣,更需要底層價值存儲資產的估值修復重估。
行業正在運轉,為何情緒跌入冰點?
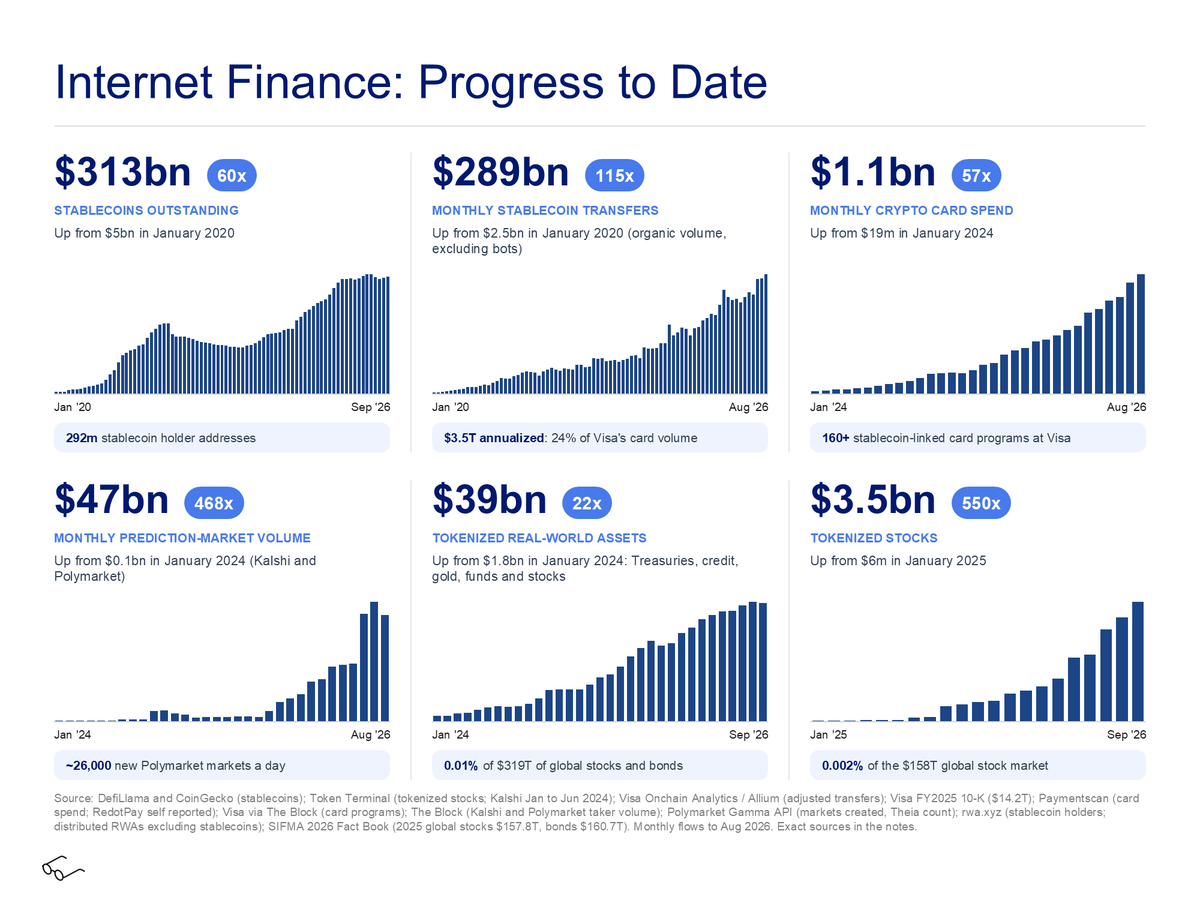
加密技術正在切實落地運轉,然而全市場似乎漠不關心。就在幾年前,穩定幣和代幣化基金還只是遙不可及的構想;預測市場、借貸協議與自動做市商(AMM)尚停留在學術白皮書的草案裡。
而如今,美國財政部長 Scott Bessent 公開表態穩定幣短期內將邁向 $2 萬億美元體量;貝萊德首席執行官 Larry Fink 篤定所有資產終將被代幣化;Hyperliquid 更是與紐交所母公司 ICE 達成合作,將鏈上永續合約引入美國資本市場。
如果你曾堅信加密技術終將徹底重構全球金融體系,那麼事實證明你是完全正確的。既然如此,為何身處行業之中的你,如今卻感到如此苦澀與絕望?
在職業生涯早期,我曾得到過一條忠告:永遠不要去一家最新一期基金註定拿不到業績報酬(Carry)的機構工作。這並非因為他們給不出具有競爭力的固定薪水,而在於這家公司的團隊文化必將陷入泥潭。
人性的底層邏輯往往非常簡單:唯有在既努力拼搏又切實賺到大錢時,人們才能由衷地感到快樂與振奮。這一規律不僅適用於單一公司,同樣適用於整個宏觀行業。
在深入探討各項具體細節之前,我希望將這種抽象的情緒體感,具象化為一個由完整的三張財務報表構成的行業財務模型:包括利潤表、現金流量表以及資產負債表。接下來,讓我們逐一審視加密行業的簡化版財務三表。
利潤表:協議營收穩健,但分配高度分化
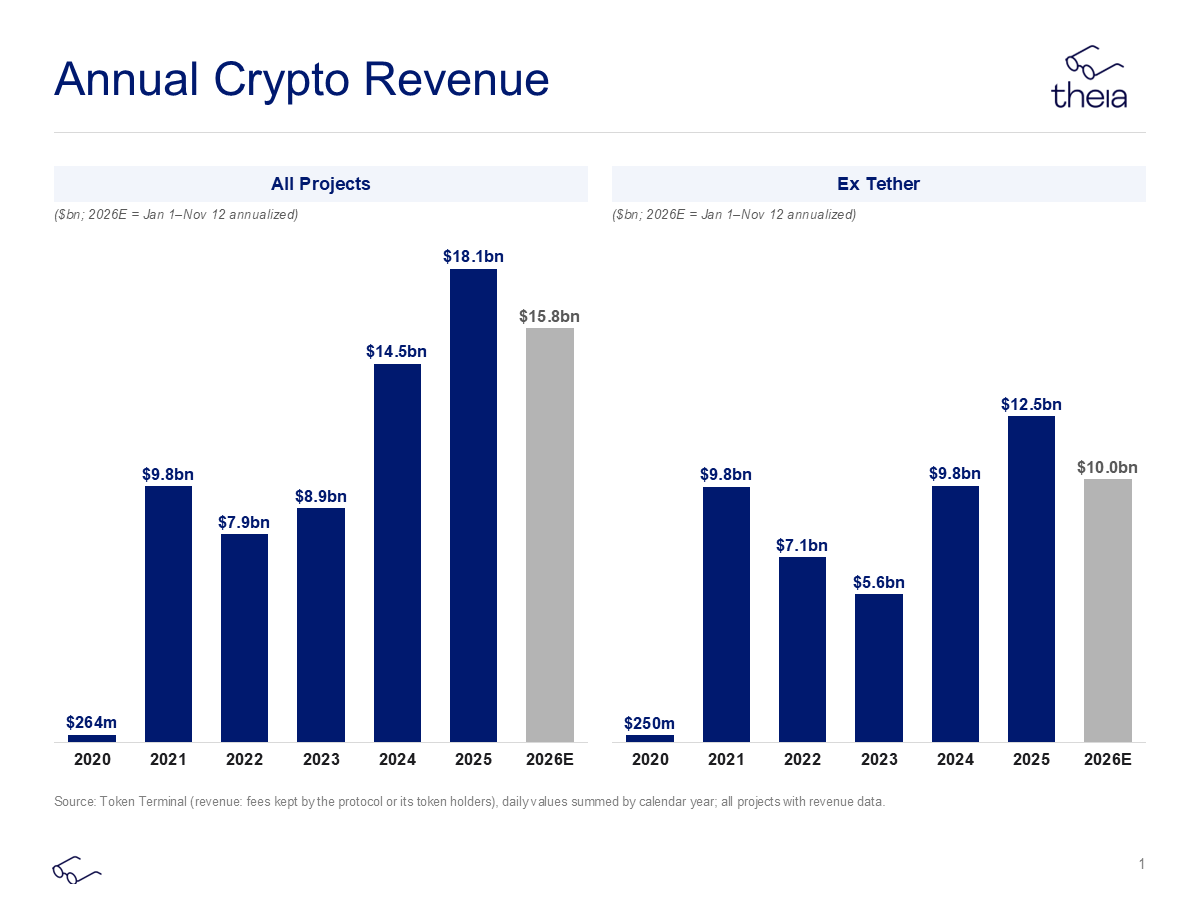
在利潤表中,我們暫且把焦點集中在全行業的營業收入上。與這些收入直接掛鉤的絕大部分運營成本,最終都會流向行業內的各類勞動力與參與者,包括軟件工程師、商務拓展團隊、節點驗證者以及安全審計機構等。
從營業收入的角度來看,加密行業的表現其實並不糟糕:自 2021 年以來,全行業整體年收入增長了約 $80 億美元;即便剔除掉 Tether 的驚人盈利,行業收入相較當年也僅微幅下滑了約 $30 億美元。
值得說明的是,由資產價格劇烈波動所引發的資產負債表變動,雖然往往會通過淨利潤科目計入傳統的企業利潤表,但在本文中,我們將把這一決定性變量專門保留在最後一個板塊,即行業整體的資產負債表中展開深入剖析。
現金流量表:VC 融資退潮引發的薪水緊縮
一份標準的現金流量表通常涵蓋三大部分:經營活動產生的現金流、投資活動產生的現金流,以及籌資活動產生的現金流。
在我們的簡化模型中,基於前文的探討,經營現金流可以直接用行業營業收入作為合理替代。投資活動現金流在重資產行業中舉足輕重,但對加密行業影響甚微,因為鏈上協議幾乎不存在龐大的實體資本開支(Capex)。
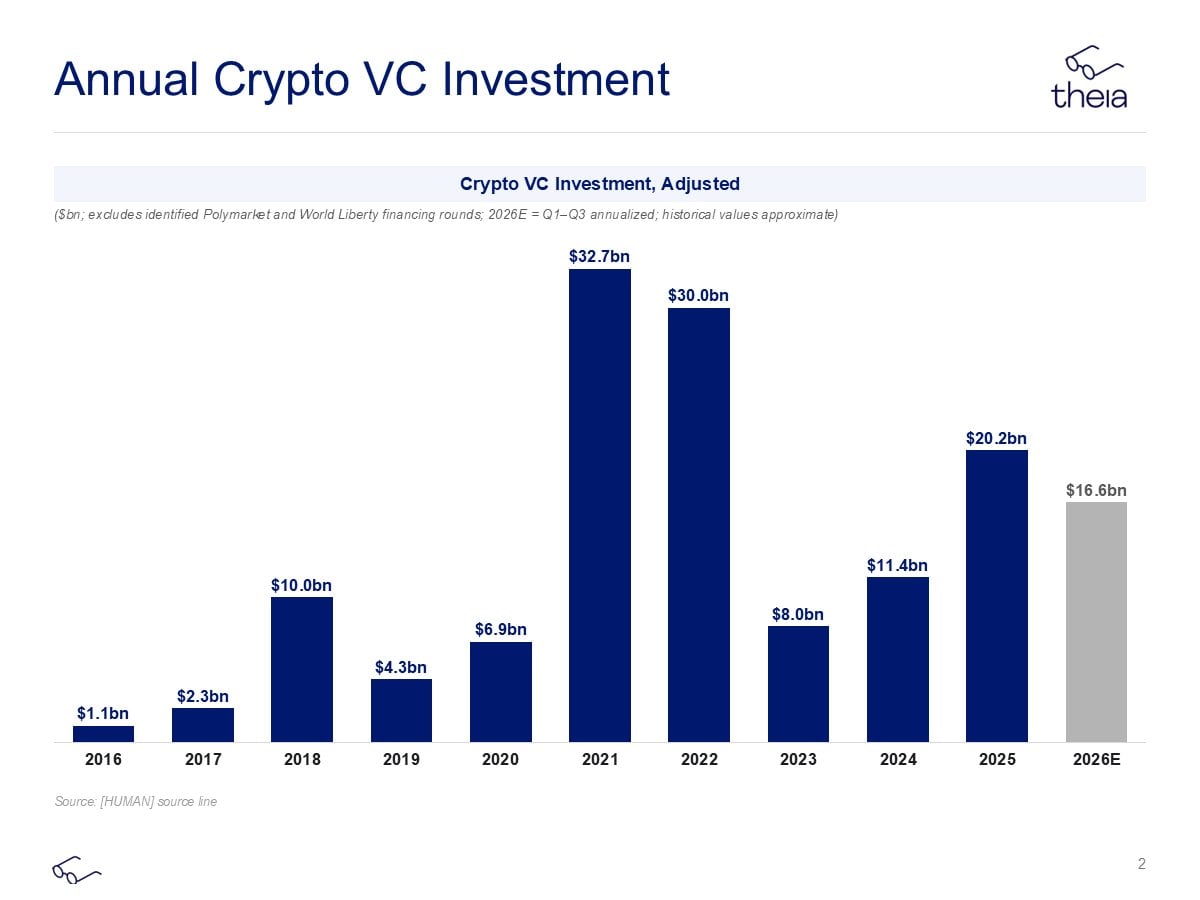
籌資活動現金流才是決定行業體感的核心變量所在。從歷史上看,加密行業內絕大多數從業者的薪資報酬、奢華辦公室以及日常差旅,本質上都依賴源源不斷流入的風投資金(VC Dollars)所支撐。
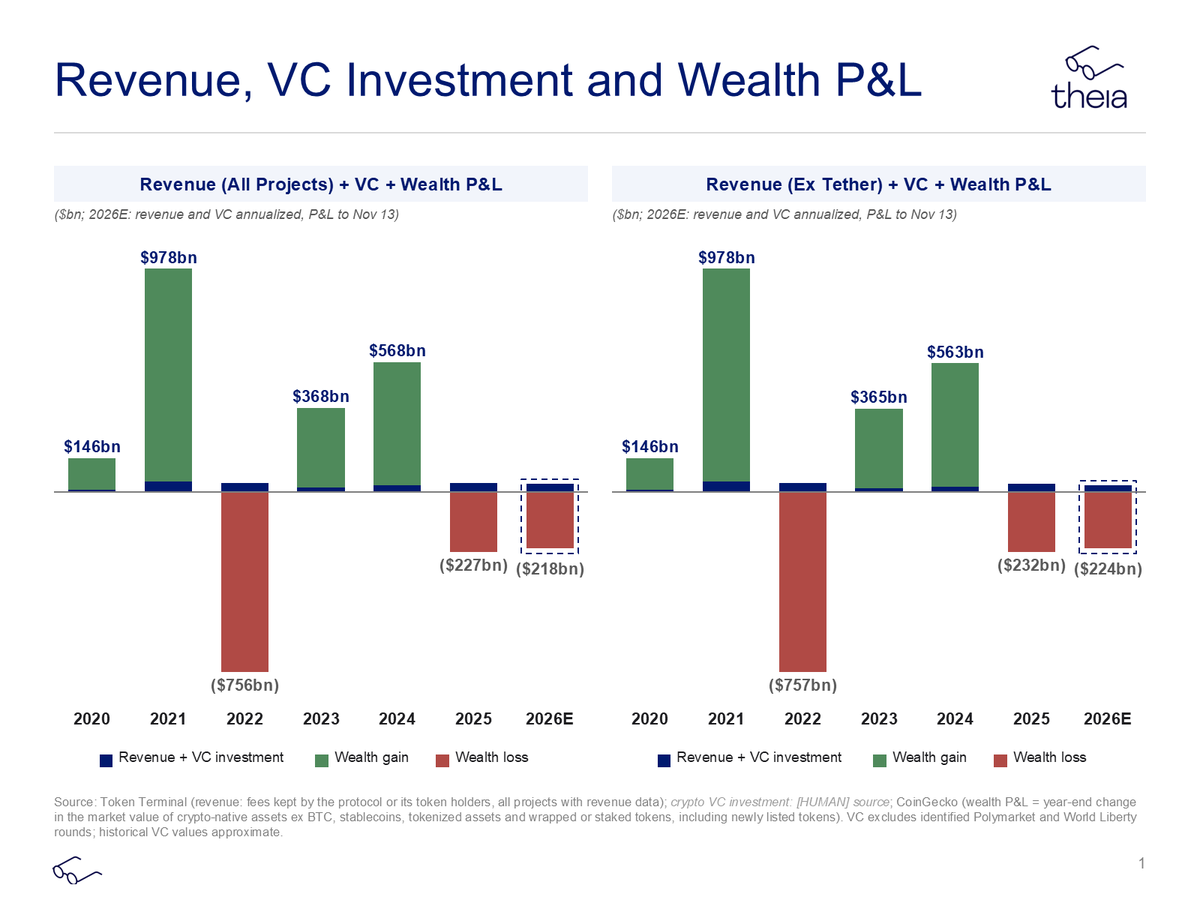
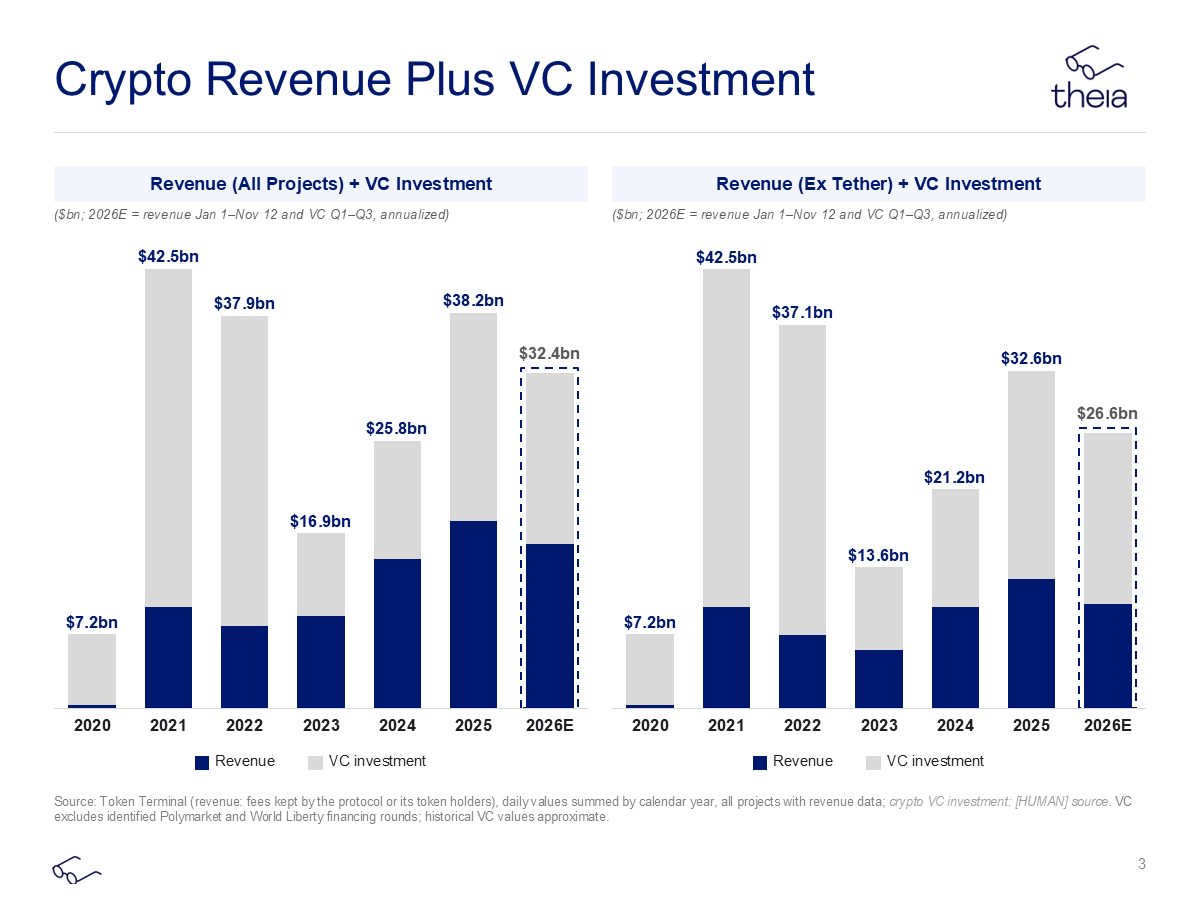
我們將全行業的協議實際營收與外部風投資本的淨流入額加總,便能得出每年真正流入加密世界、用於支付薪酬、場地、審計師、戰略顧問、招聘獵頭以及驗證節點的真實總現金流。扣除各項開支後沉澱下來的,才是留給投資人的利潤。
數據清晰表明:相較於 2021 和 2022 年的狂熱巔峰,當前每年淨流入加密行業的外部現金流已經銳減了約 $150 億美元(此處同樣剔除了 Tether,因為其現金流始終高度內閉留存)。
淨減少 $150 億美元的真金白銀,足以削減極其可觀的高薪崗位與運營預算。但這依然無法完全解釋,為何當前加密行業正在經歷如此深重、幾乎稱得上崩塌式的投降式絕望。
資產負債表:核心病灶與 3500 億美元的財富蒸發
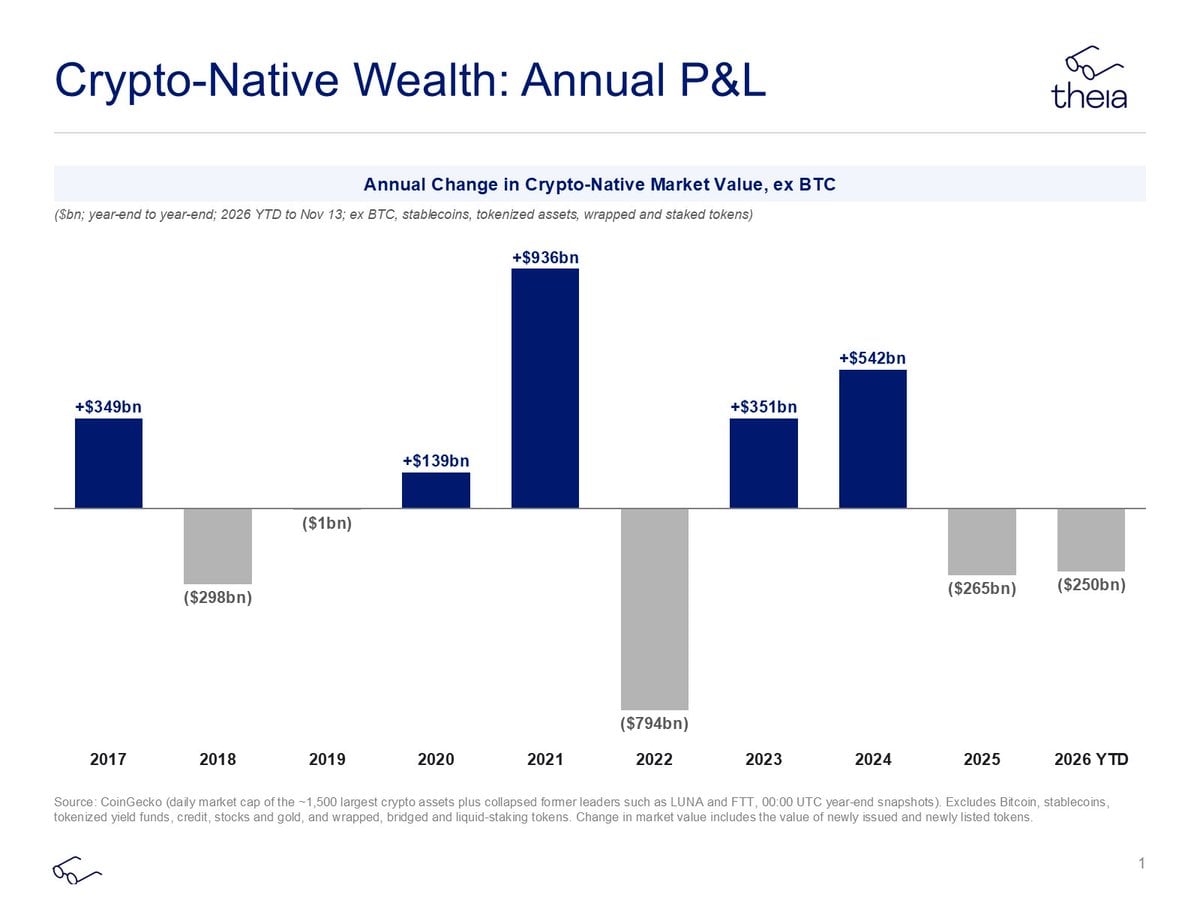
這才是引發全行業集體痛苦的真正病灶所在。請仔細審視這組驚人的數學落差:整個加密行業今年全年的外部現金流入量僅為 $266 億美元;而在同一時期,僅以太坊(ETH)和 Solana(SOL)兩項資產,自去年 10 月以來便在全行業資產負債表上蒸發了約 $3500 億美元的財富。
加密行業是一個極其罕見且特殊的物種,其資產負債表上的資產賬面市值,相較於其自身真實的日常運營現金流,始終處於天文數字般的懸殊比例。
沒有任何數量的傳統美股代幣化拓展或穩定幣微弱抽水增長,能夠填補資產負債表上高達 $3500 億美元的硬性失血虧空。
若單純依賴協議營收增長來抹平以太坊和 Solana 資產價值的崩塌,我們需要將全行業營收規模暴拉 35 倍,相當於在鏈上憑空造就 350 個 Hyperliquid 級別的超級現金牛。
當你把所有數字並列置於同一座標系下,你就會豁然開朗:全行業的資產負債表健康狀況,才是唯一真正主導所有人命運與悲喜的一階驅動力。
我深信,想要透徹讀懂一個行業的底層現狀,最有效的方式就是拉長時間軸審視其三張財務報表的動態演變,尤其是釐清資金的循環流動路徑(誰在抽走資本,誰在復投反哺,錢最終花在了哪裡)。無論對於硅谷科技巨頭、美國私募股權還是 AI 浪潮,這一分析框架同樣奏效。
本文對加密行業財務報表的梳理固然採取了極簡視角,但我堅信它足以解釋當前市場的真實底色:大家之所以普遍沉浸在悲傷與痛苦之中,純粹是因為幣價跌了,賬面資本經歷了極端縮水。
2027 至 2028 年前瞻:走出絕望的兩條出路
儘管體感嚴峻,但我們依然保有保持樂觀的堅實理由。首先,最猛烈的去泡沫殺跌階段大概率已經過去:優質鏈上協議目前正以極其理性的合理估值進行定價,而像 Cardano(ADA)這類舊時代敘事代幣,其總市值已從巔峰期的 $800 億美元深度出清至僅剩 $50 億美元。
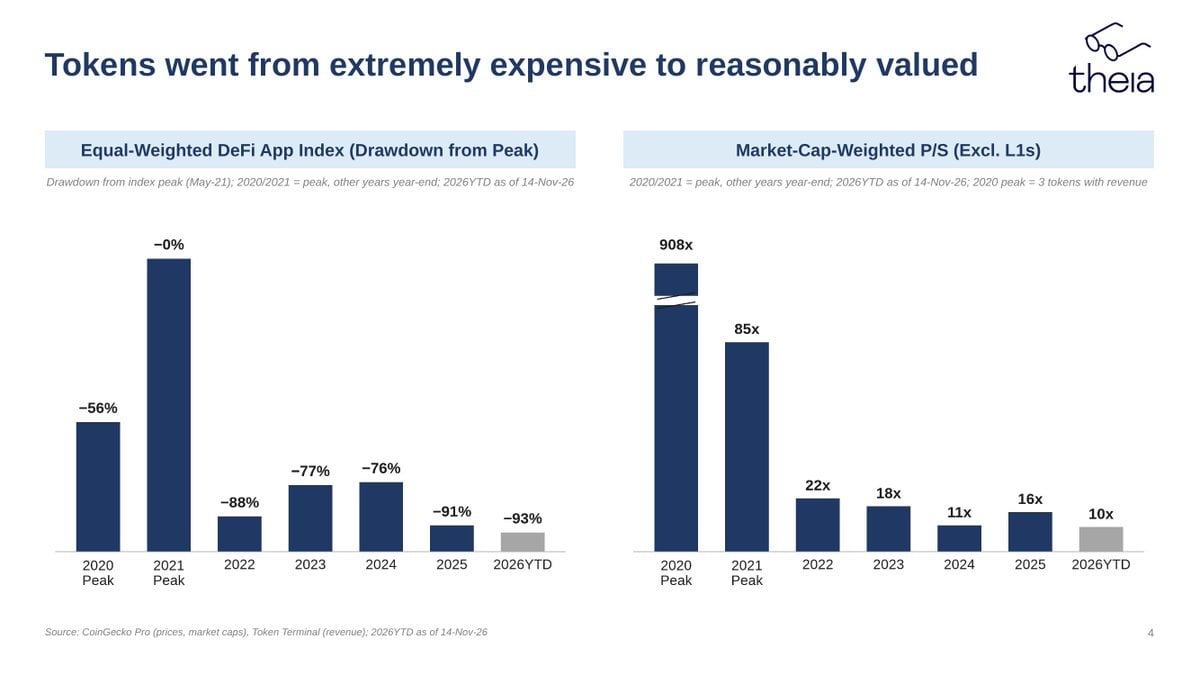
走出當前漫長絕望週期的第一條出路,在於大力培育真正具備造血分紅能力的生息代幣(Revenue-generating Tokens)。
雖然單純靠經營收入抹平 $3500 億美元的財富損失需要 350 個 Hyperliquid,但在資產定價乘數的槓桿作用下,我們其實僅僅需要少數幾個類似 HYPE 這樣具備真金白銀造血能力的代幣資產,便足以重塑資產負債表的資產端,將行業整體淨資產帶回 2024 年的最佳水平。
另一條更為直接的出路,則寄託於具備價值存儲潛力的核心原生資產(如 BTC、ETH、SOL 以及 ZEC)在總市值上重新回血增量 $3500 億美元。
對於比特幣而言,這僅僅相當於約 30% 的漲幅空間(當然,若扣除不參與行業內部復投的純外部 ETF 散戶與純正囤幣黨,全行業可能需要超過 60% 的比特幣漲幅來提供外溢流動性)。
或者依賴以太坊與 Solana 重新向歷史最高點(ATH)發起衝擊。這一推論或許並不新奇,但在冷冰冰的數學邏輯面前,唯有真實的資本回流才能化解資產負債表的深層危機。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @TheiaResearch