作者:庫裡,深潮 TechFlow
深潮導讀:
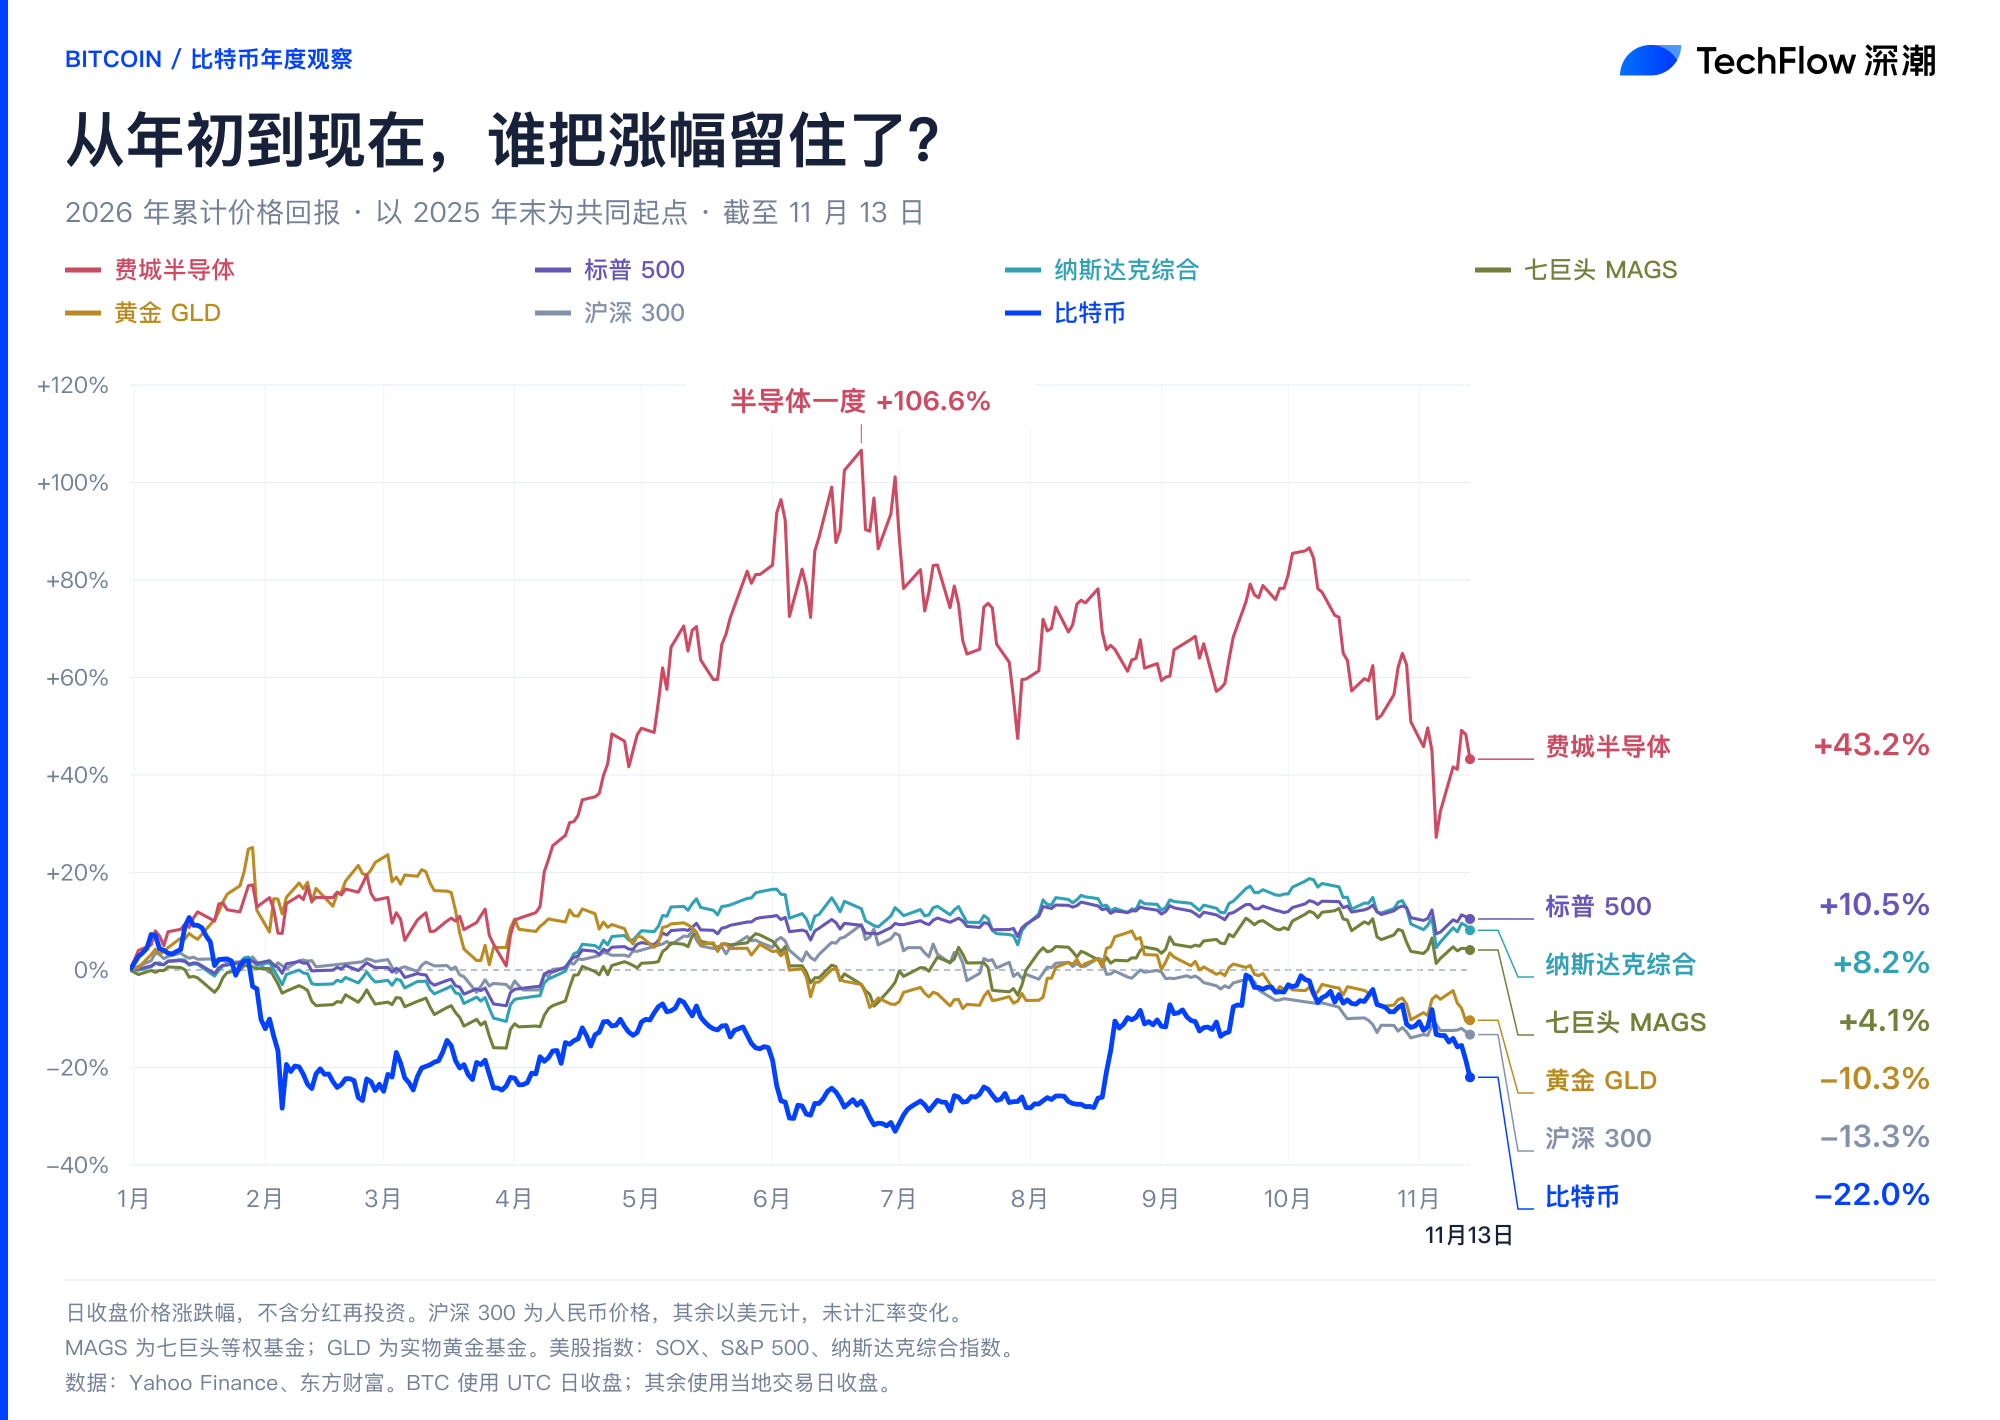
截至 11 月 13 日的 2026 年大類資產回報榜上,最扎眼的差距不是美股與 A 股,而是半導體與比特幣。費城半導體在年中衝高 106% 後劇烈回撤,依然留下了 43.2% 的累計漲幅;標普 500 與納斯達克綜合指數也穩穩守住了 8% 至 10% 的正收益。
唯獨被寄予厚望的比特幣,在 9 月短暫爬回平盤後再次跳水,以 -22.0% 在全市場主流資產中墊底。這意味著,比特幣不僅沒能充當科技行情的放大器,反而在缺乏持續增量資金的震盪市裡,成了資金最先甩賣的流動性提款機。
如果你手裡拿著比特幣熬到 11 月中旬,再看一眼今年大類資產的回報曲線,大概很難平復心情。
年初至今,整個市場最戲劇性的一幕全寫在下面這張圖裡:
跑在最前面的費城半導體,年中一度狂飆 106.6%,隨後遭遇無情腰斬,但即便跌成這樣,到 11 月 13 日賬面上依然留著 43.2% 的漲幅。
而比特幣呢?不僅沒接住這波流動性,反而一整年絕大多數時間都在水下掙扎。
2 月跌破水面,年中持續貼地摩擦,好不容易在 9 到 10 月爬回零軸附近,眼看就要打破沉悶,11 月又迎來一根斷崖式下跌,累計跌幅直接拉大到 -22.0%,排在所有主流資產的最末位。
就連被大家調侃疲軟的滬深 300(-13.3%)和近期回撤的黃金 GLD(-10.3%),表現都排在它前面。
很多持幣人年初的如意算盤是:美股漲、AI 漲,加密作為高貝塔資產,理應跑出更誇張的倍數。可現實給出的結果極其諷刺,高彈性確實兌現了,但唯獨只兌現了下跌的那一部分。
半導體回撤叫消化估值,比特幣下跌是失去買盤
同樣是坐過山車,為什麼半導體能把收益留住,比特幣卻全部吐了回去?
核心的區別,在於有沒有真金白銀的承接盤。
費城半導體今年走的是典型的產業暴利與情緒博弈。上半年全球大廠瘋搶算力,硬件供應鏈的訂單排到後年,把估值推上了天;下半年市場開始懷疑大模型的商業化變現速度,獲利盤集中踩踏,直接回吐了 60 多個百分點。但就算回撤幅度這麼嚇人,它底下依然踩著各大科技巨頭幾十上百億美元的資本開支,只要訂單還在交貨,它就有一層摔不穿的業績底褲。
比特幣缺的恰恰是這層底褲。
2024 到 2025 年藉著現貨 ETF 落地,華爾街的老錢把該配置的底倉基本掃完。進入 2026 年,大水漫灌的宏觀紅利遲遲沒有出現,加密行業內部又缺乏能夠破圈鎖倉的新敘事,ETF 的淨流入逐漸從洶湧大河變成了季節性小溪。
一旦場內沒有持續的新買盤,高 Beta 就變成了一場鈍刀子割肉。在順風局裡,它是資金追逐泡沫的加速器;但在存量博弈裡,它就成了誰都想逢高賣掉的籌碼。9 月份那波反彈看似氣勢洶洶,但只要沒能引來場外增量,稍有風吹草動,疊加各類 CEX 被盜和量子計算利空,就會被打回原形。
不是避險資產,也不是科技影子
比跌幅墊底更尷尬的,是比特幣在資產配置裡的定位正在失焦。
過去幾年,幣圈最喜歡給比特幣貼兩張標籤:一張是數字黃金,用來抗通脹和避險;另一張是高彈性科技股影子,用來吃宏觀流動性的溢價。
但看一眼今年的曲線,這兩張標籤全被撕碎了。
當科技巨頭帶著納指和標普一路震盪上行時,比特幣不僅沒有跟上納指 8.2%、標普 10.5% 的穩健步伐,反而在科技股狂歡的時候持續橫盤。你說它是科技股影子,可真正的科技錢全在買英偉達和晶圓廠,根本沒有溢出到鏈上。
你說它是數字黃金,可當 11 月全球資產因宏觀預期調整而集體收縮、黃金同步出現急跌時,比特幣跌得比誰都快、比誰都狠。
說白了,華爾街接納比特幣之後,給它的實際定位並不是安全港,而是一個流動性最好、24 小時開盤、隨時可以套現的流動性平倉工具。
當機構在其他市場遭遇追加保證金或者需要鎖定年內利潤時,最容易在週末和夜間賣掉的,恰恰就是比特幣。
我是指,加密確實登堂入室了;但被老錢端上桌的結果不是坐下來分蛋糕,反而是經常被挑中先買單。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 深潮TechFlow