作者:Michael Dempsey,Compound 管理合夥人
編譯:深潮 TechFlow
深潮導讀:在科技與創投市場中,技術炒作週期正在急劇壓縮,從以往的 48 個月縮短至僅 12 至 36 個月。初創公司在公開亮相時所選擇的“敘事週期入場點”,已經從一種公關修飾升級為關乎生死存亡的一階戰略決策。
Compound 管理合夥人 Michael Dempsey 深入拆解了敘事週期的四大演進階段:默默無聞期、共識升溫浪潮、狂熱與亢奮頂點、灰燼中重生。每個階段都有著截然不同的攻防物理學法則,盲目套用通用模板只會讓企業淪為噪音中的犧牲品。
無論是早期定義品類、在中期拆解微敘事,還是在頂峰拼殺差異化與分發能力,頂尖團隊都將敘事構建視作與產品研發同等重要的核心基建。看清自己身處週期的哪個切片,才能在資本與競爭者的夾擊中牢牢構築認知護城河。
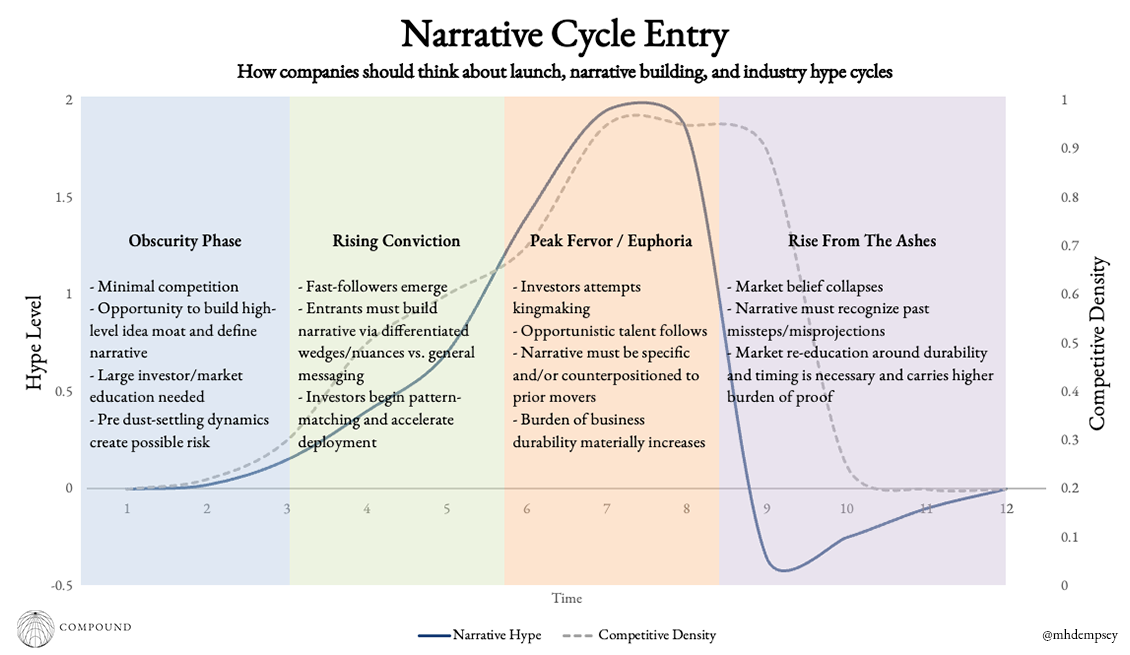
初創企業在對外正式官宣亮相時,創始人必須清醒意識到自身所在賽道當前究竟處於敘事週期的哪一個位置。在 Compound 風險投資機構,我們始終認為這項工作需要精心雕琢、審慎對待且充滿策略意圖,這也是我們日常與被投團隊高頻打磨的核心課題。
從簡化模型的視角來看,技術敘事週期通常可以劃分為四個遞進階段:
其一,默默無聞階段(The Obscurity Phase)。處於極早期,外界關注度極低,僅有極少數核心圈層關注,幾乎不存在同維度的激烈競爭。這意味著創始人必須承擔市場啟蒙教育的重任,在行業尚未確立確定性之前提前推演敘事。
其二,信念升溫與形成共識之浪(The Wave of Rising Conviction & Consensus)。處於中期演進,炒作熱度逐步升溫,多批競爭對手入局並共同推高各類鄰近敘事,優秀人才與投資機構正從旁觀好奇迅速轉變為堅定信徒。
其三,狂熱頂點與情緒亢奮(Peak Fervor & Euphoria)。進入後期白熱化,熱度、行業共識與競爭密度均達到頂峰,導致產品差異化難度激增,資本出現明顯過剩,大量投機性質的跟隨者密集湧入。
其四,灰燼中重生(Rise from the Ashes)。在盛極而衰的破裂之後,市場預期徹底重置,昔日的狂熱信徒轉為懷疑論者,媒體、人才與投資界常對該技術方向或賽道商業可行性報以極度負面的情緒。
這些階段環環相扣、逐步推進。身處不同的階段切片,團隊必須匹配截然不同的方法論與溝通策略,才能在不同烈度與類型的外部噪音中精準切入市場並建立有效對話。
默默無聞階段(早期)
敘事週期的默默無聞階段涵蓋範圍極廣,但它往往是締造奇蹟的黃金溫床,能夠在此從零定義一個全新的品類,或大幅拓寬人們對某種技術可能性的認知邊界。
在當前的創業節奏下,該階段通常持續 12 至 36 個月,其中前 12 個月往往在市場雷達之外極其安靜地潛行推進。
在敘事週期初生之際公開亮相的核心優勢在於,你可以在宏觀層面建立思想護城河,並完成對該品類的敘事佔領。回想早期的商業航天(NewSpace)、政府科技(GovTech)、深度學習以及合成生物學等領域,無一不是如此。
通過佔據這一先機,企業在公關與市場傳播上擁有極具彈性的廣闊敘事空間。團隊既可以依託大眾普遍關切的宏觀願景講故事,隨著時間推移,再逐步收斂至唯有專業買家與核心圈內人才在意的具體產品細節或功能亮點。
另一個核心紅利在於,在市場出現千刀萬剮式的白熱化內卷之前,圍繞使命驅動型或特定行業專長人才的爭奪相對溫和。彼時求職者更願意接受投身太空探索大方向,而不會苛求具體是衛星通信還是在軌制造。
最後,具備高執行力的早期領頭羊能夠隨著敘事熱度的發酵持續吸納資本,並在投資機構競相加碼造神的過程中,迅速躍升為該領域的謝林點公司(Schelling Point Company)或品類旗幟。
然而,過早切入特定敘事週期同樣伴隨著不容忽視的隱患與痛點。
過早入場往往會讓公司暴露在被抄襲、被後來者以更強執行力超越的風險之下,甚至淪為快速跟隨者的公開試錯教科書。在初創企業創立 24 個月內通常就會遭遇 2 至 4 家獲風投支持競爭對手的當下,這種現象愈發普遍。
處於默默無聞期的企業往往還難以及時構建起足夠規模的商業化護城河。隨著潛在客戶群體的擴張,儘管先驅者搶佔了早期生態,後來者卻能依託既有教訓,通過單一核心痛點的精準卡位,俘獲增量客戶並做大規模。
綜合來看,由於入場過早,你大概率跑在了塵埃落定之前。任何行業底層的劇烈變數,都可能迫使你不得不調轉船頭並重構敘事。早期 AI 套殼應用便曾深陷這一泥潭,過低估計了前沿大模型能力躍升與實驗室下場自研的衝擊。
類似困境也曾出現在機器人基礎設施、商業航天軟件、代工合成生物製造等商業化放緩的賽道中。它們隱含押注行業放量速度快於現實,最終因難以按風投節奏每 18 至 36 個月驗證商業飛輪而陷入被動。
信念升溫與形成共識之浪
在初創企業與科技市場中,敘事總是波浪式奔湧。伴隨著品類的確立,企業要麼成功站上宏觀品類的核心謝林點,要麼必須全力爭奪該品類內部的微觀敘事(Micro-narrative)主導權。
信念升溫的浪潮往往擁有更長的演進弧線。在這一階段,你不僅能看到標杆先行者的規模化擴張,也會見證大批獲得早期融資的快速跟隨者湧入,進而引發敘事疲勞的最初征兆。
這些跟隨型企業通常死咬相同的敘事錨點,往往由背景光鮮的標準團隊操盤,通過融集鉅額資本試圖在各維度彎道超車。這種現象源於風投資本看到可行樣本後盲目跟風,誤以為揮舞更大口徑的資金大炮就能換來推進速度,但事實往往並非如此。
面對連續 24 個月裡相同宏觀概念的反覆輪番轟炸,大眾、投資人、潛在僱員和客戶往往會陷入審美疲勞與懷疑。整個賽道在感官上迅速從充滿想象力的藍海,蛻變為擁擠不堪的紅海肉搏。
我曾在探討開源 AI 商業模式與品牌護城河的文章中,專門分析過 Inflection 試圖衝擊前沿 AI 實驗室時的這一典型動態:
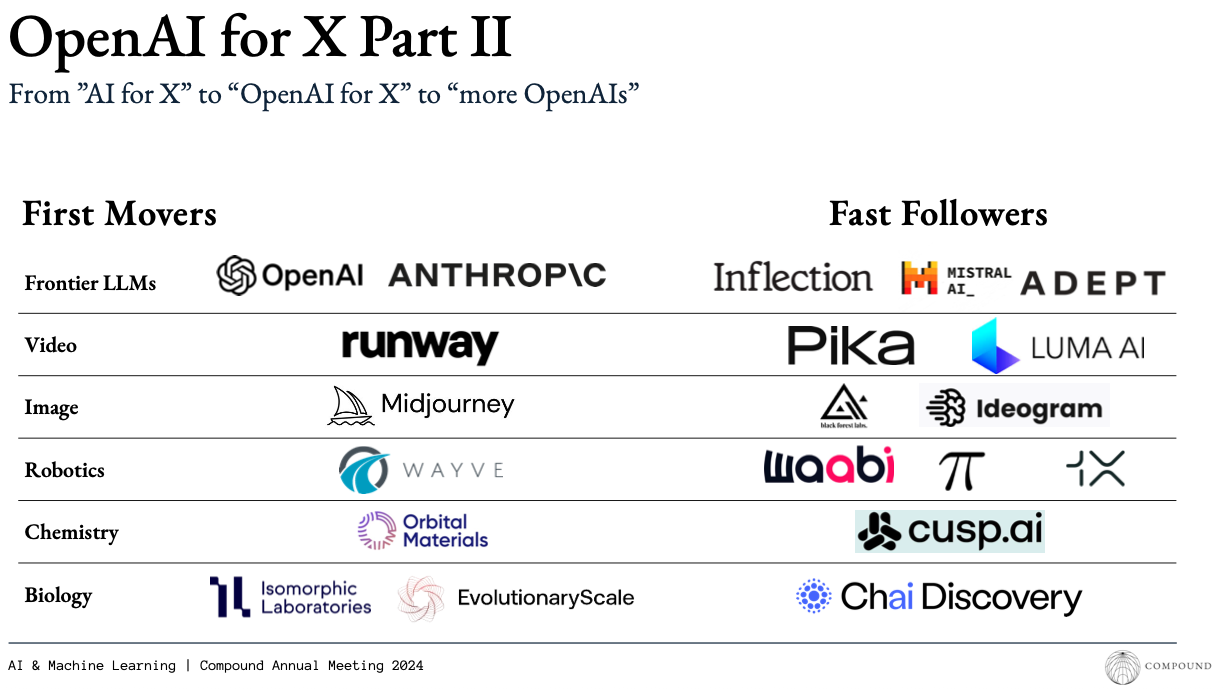
正因如此,對於絕大多數創始人而言,在浪潮中段發佈公司,倒逼著他們必須拿出更精準、更具辨識度的核心信念,或者有力證明為何一個更聚焦的狹窄微敘事,其商業價值完全不亞於甚至超越早期領頭羊所佔據的宏觀敘事。
以既有先例為鏡:在 SpaceX 確立航天領軍地位(2010 至 2016 年)後,商業航天賽道迅速分化為衛星數據平臺、火箭發射、在軌制造以及太空通信等多個高度分工的子賽道,許多前沿科技板塊均重演著這種分化邏輯。
在浪潮中段入局的優勢在於,若能清晰傳達差異化內核,你便有更充裕的時間洞察行業沉澱規律,同時享受先驅者前期培育市場的紅利。但這同樣意味著舉證責任大幅加重,你必須嚴密論證為何你的方案更優、更值得被傾聽。
針對處於該階段的創始人,最具實操價值的策略是藉助自身投資人或早期標杆企業離職員工的內部視角,覆盤先行者此前為何能在大眾、客戶、資本與人才端引發共鳴,又是在哪些關鍵節點上不幸失焦。
隨著敘事週期中段逐步邁向高潮,敘事定位本身就像一股需要借勢順應的浪潮。
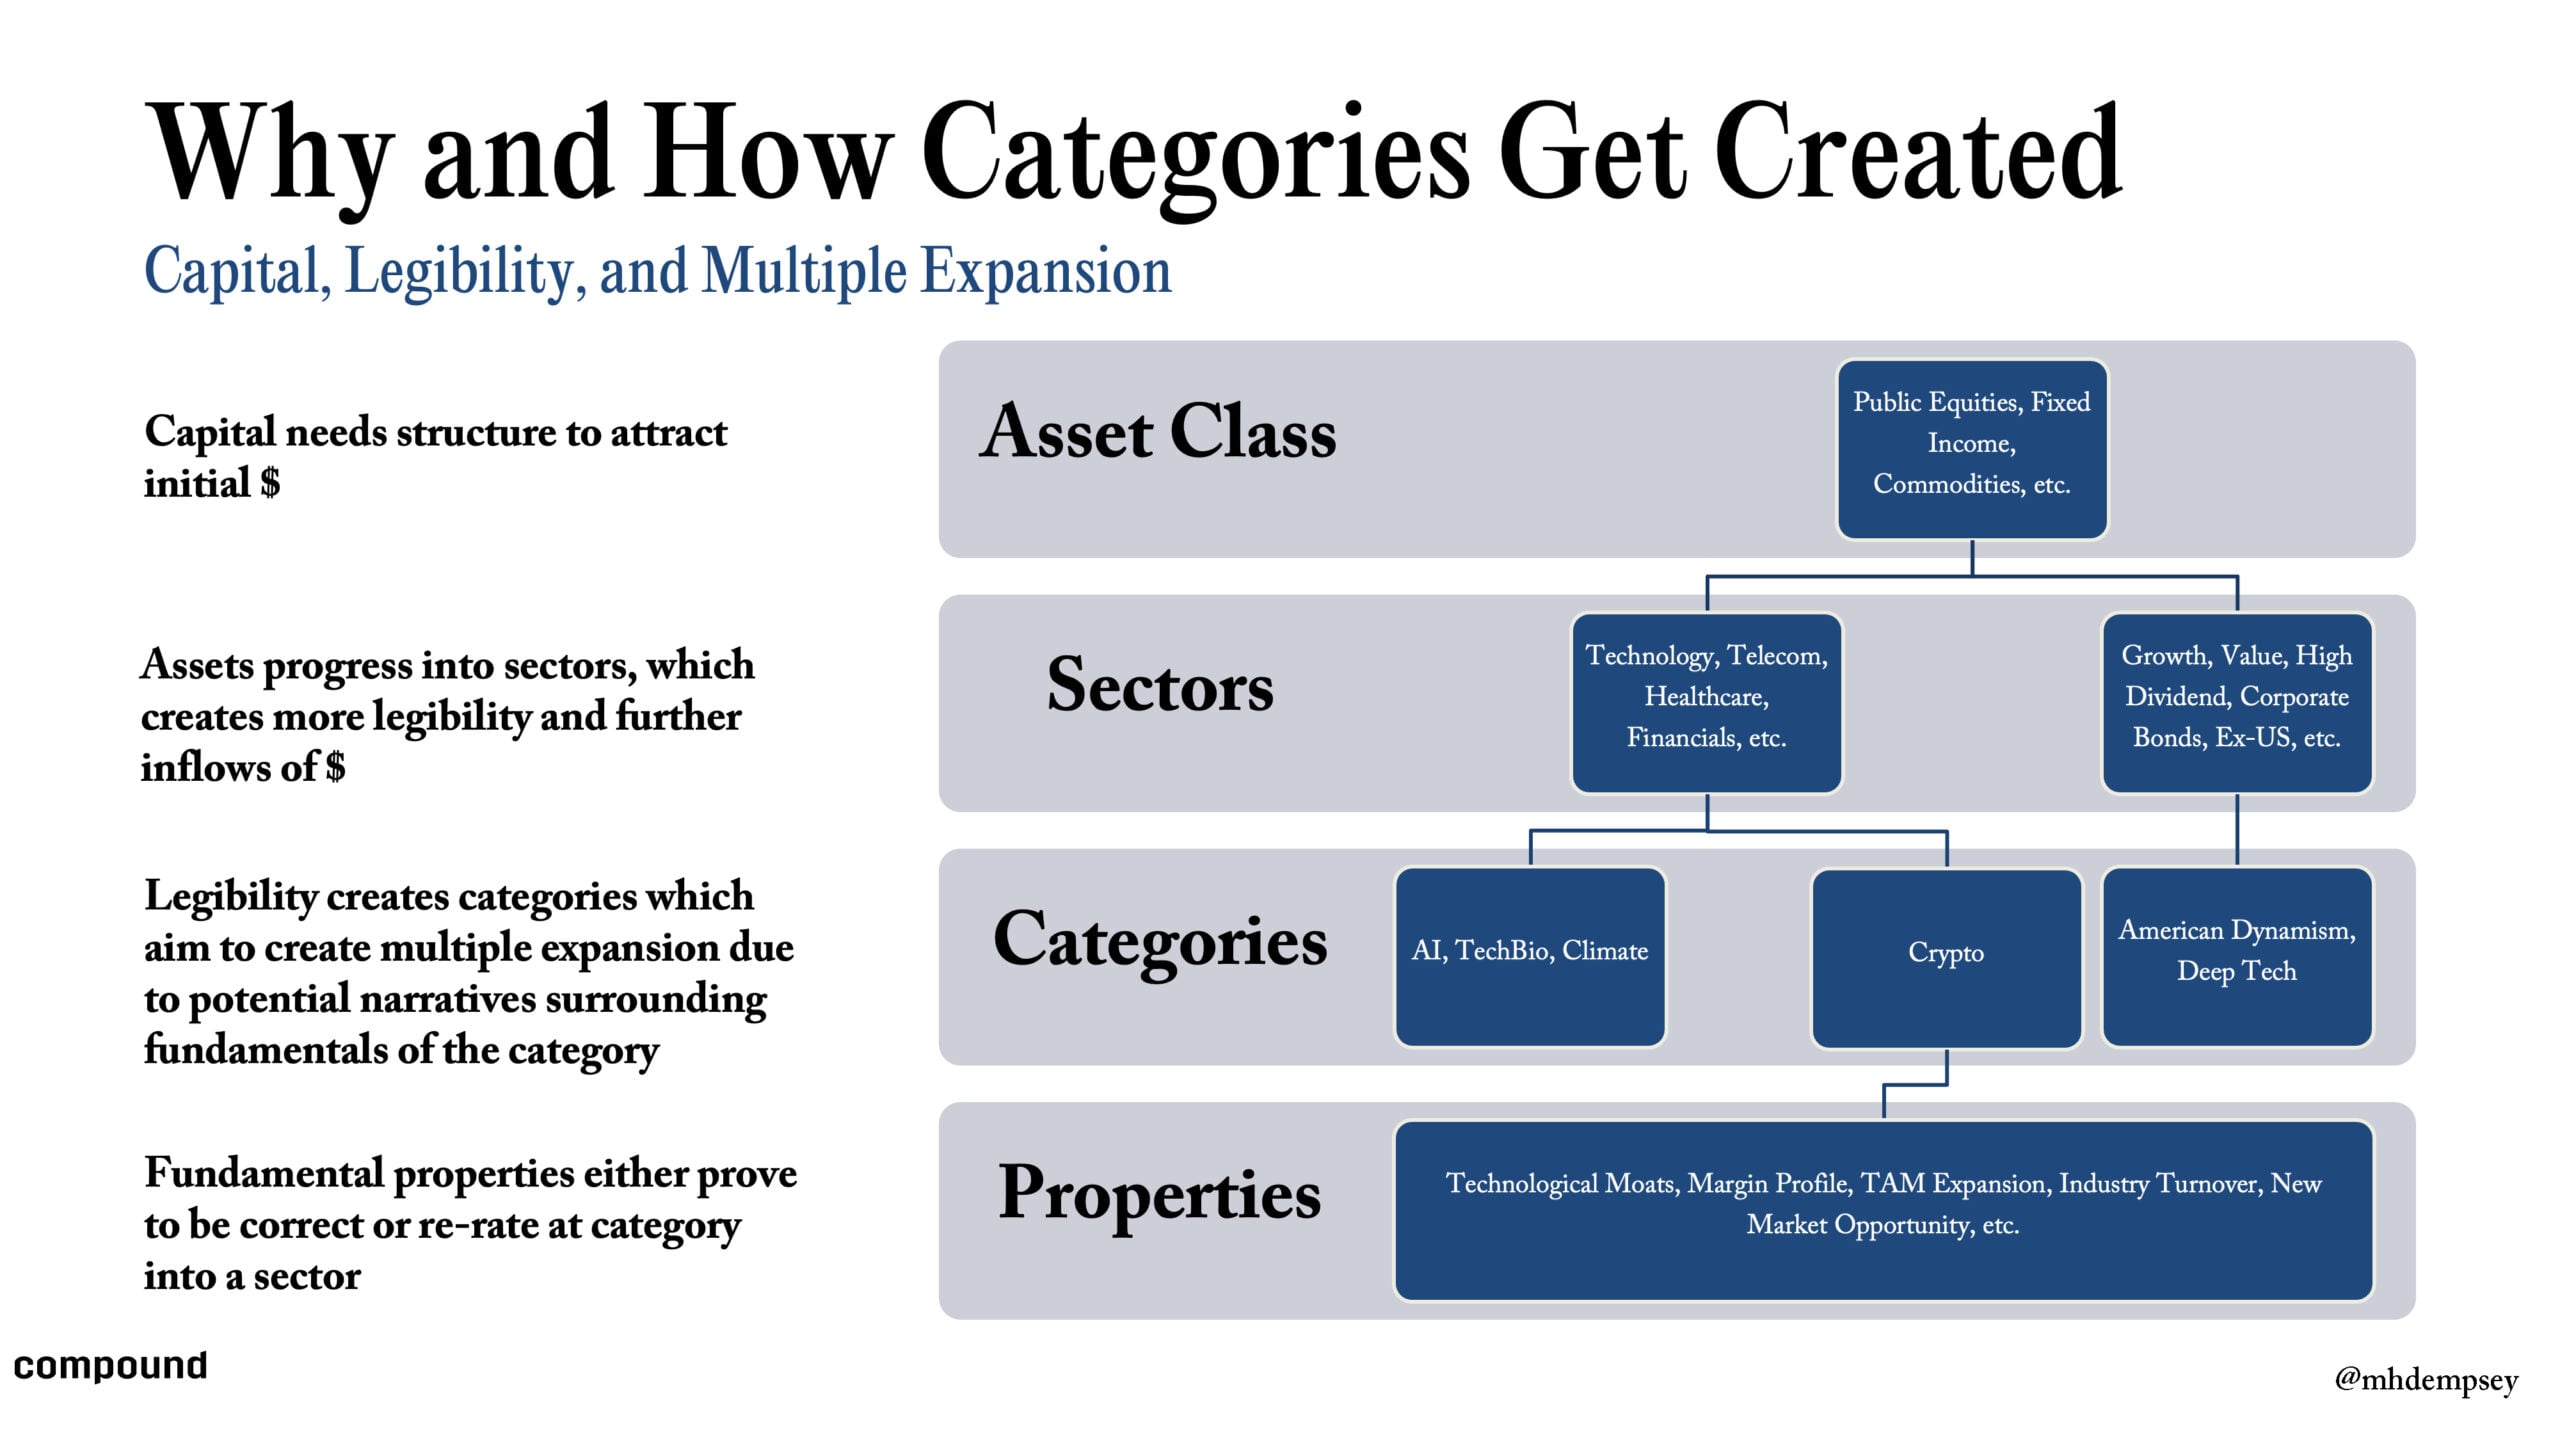
特定細分賽道的前 5 至 10 家入局者通常很快便會意識到,若自身無法成為整個品類的謝林點公司,就必須順著宏觀敘事逐步拆解下潛,錨定更具體的業務場景。這一漸進路徑正如下圖所示,沿著品類金字塔逐級下探至核心產品與應用:
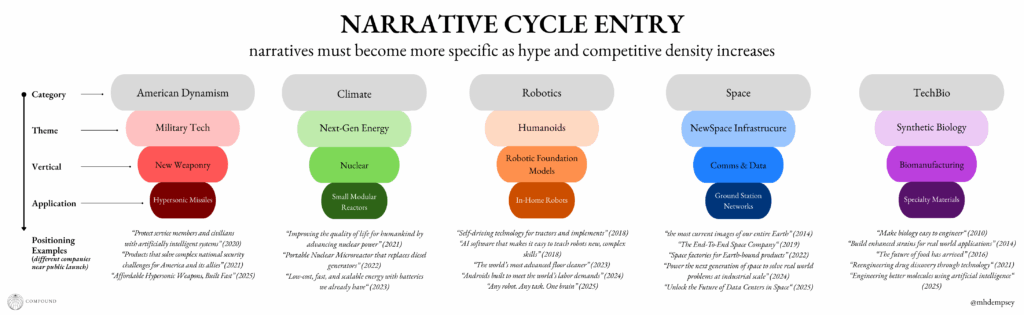
具體推演路徑可見一斑:一批企業最初打著氣候科技的寬泛旗號,隨後聚焦於下一代清潔能源,繼而深入至核能賽道,最終精確卡位小型模塊化反應堆(SMR),圍繞具象的工程突破構建其世界觀敘事。
類似演進亦體現在美國活力(American Dynamism)賽道上,其敘事脈絡從宏觀戰略逐步下沉至國防科技、新型軍工硬件,直至具體的高超音速導彈研發。
若該領域已經顯現出龐大且持續擴張的商業化買單意願,企業甚至可以直接跳過中間過渡,直奔極度垂直且易於理解的場景敘事,例如針對法律或金融垂直場景的專用 AI。
週期中段之所以最具操盤難度,在於早期中段與晚期中段的體感截然不同。企業該在何時、以何種節奏完成這場敘事下潛,是一場極為嚴酷的博弈。隨著賽道停留在公眾視野的時間拉長,對商業實效的舉證門檻只會越來越高。
我們觀察到最頂尖的團隊往往能夠長期且持續地以高頻市場聲量覆蓋賽道,從而將自身固化為特定思想護城河的核心資產所有者。這絕非易事,它要求團隊在意識形態與組織資源配置上,均將對外市場傳播置於一階優先位置。
狂熱頂點與情緒亢奮
當某個賽道的熱度與共識攀升至頂點時,便會引來一大批行動更為遲緩的滯後跟隨者,與此同時,大量原本無關的企業也紛紛跟風調頭,試圖強行蹭上這班熱門概念的快車。
回望 2021 年的加密浪潮,諸多傳統業務公司草率生硬地套上區塊鏈包裝便匆忙上陣,彼時充斥著浮躁與喧囂。
這一幕在 2023 至 2024 年再度重演:大批初創企業藉著擴散模型的火熱以及 Midjourney、Runway 的聲勢瘋狂大額融資,打造了一批在社交媒體上各領風騷三五天、隨後便歸於沉寂的所謂創意 AI 應用。
2025 年的代碼生成賽道亦難逃這一宿命。各類公司從增強型 IDE 工具、完全自主的代碼智能體到零代碼應用生成全面跟進,過去 12 至 24 個月裡湧現了大量同質化嚴重的跟風融資項目。
儘管在每個案例中,入局者在亮相時都極力通過某項具體特性或特定垂直場景標榜差異,但任何理性清醒的觀察者都會形成一個底層預判:這其中絕大多數企業的最終歸宿必將走向高度同質與殘酷收斂。
要想在敘事週期的狂熱之巔成功突圍登頂,你手中必須握有真正具備質變差異化的顛覆性產品以擊穿噪音,或者手握規模級分發渠道在遭遇戰中穩操勝券。同時,鉅額市場投放必須緊密配合高頻交付,避免敘事淪為缺乏支撐的空中樓閣。
在亢奮頂峰入局,客觀上尚存精準切入敘事與現實空白維度的戰術可能,但這高度依賴極其嚴密的傳播編排與紮實執行。雖然看似是最糟糕的切入時點,但對於深諳敘事槓桿或擅長強力反向卡位的團隊而言,反倒能在特定信徒中搶佔一席之地。
然而在頂峰入局的最大致命傷在於,這往往是過晚解密亮相的妥協之舉,或者淪為完全缺乏壁壘的平庸跟隨者,從一開始就無法在真實用戶端激起任何持久水花。
灰燼中重生
科技行業向來極度擅長在短期內過度承諾而在交付上不及預期,這往往會誘發極其猛烈的情緒幻滅,導致全市場對特定品類的炒作與信任遭遇硬性歸零。這是創始人最難熬的發佈時刻,但若歷史韻腳重現,少數浴火重生的鳳凰將在此迎來巨大機遇。
必須承認,在廢墟中立項極少是主動選擇,而更多是前浪崩塌後的客觀現實,或是創始團隊在面對所有未知時近乎執拗的信仰。即便在高度理性的創投視角下,這種純粹的執著依然彌足珍貴。
當盛極而衰的浮躁、失望與嫌惡逐漸平息,市場上終會重新聚集起一批渴望被真正驚豔的理性受眾,等待重構對這項技術或賽道的世界觀。最優秀的企業能夠將過往的行業潰敗,昇華轉化為自身創業史詩中必不可少的序章。
若能做到這一點,往往能夠引爆全新的發展週期,帶動整個品類的價值重估,並助力企業重新匯聚豐沛資本以抵禦下一波跟隨者的衝擊,從而推動敘事飛輪再度開啟新一輪飛旋。
加密行業在歷史上向來擅長此道,每一個週期都會翻新舊有架構並注入新的投機與機制範式;清潔能源與氣候科技同樣經歷過多次冷熱交替,在無數前人的鋪路與重構中頑強向前演進。
如今最直觀的樣本莫過於生物科技與計算生物學領域。像 Recursion 這樣的計算藥物研發平臺,在歷經十年長跑後仍在全力兌現早期的技術承諾;而以 Ginkgo 為代表的合成生物公司,則在無數飛蛾撲火的行業殘骸中竭力探尋商業閉環。
對於這些深耕的技術硬科技賽道而言,全行業或許僅僅需要見證一到兩個跨越從承諾到現實鴻溝的標誌性拐點樣本,便足以徹底扭轉整個資產類別的估值定價,並吸引鉅額成長期風投資本重返這些幾近斷檔的深水區。
敘事策略的存在主義拷問
在過去十年裡,Compound 傾注了大量心力去系統探究敘事如何在技術突破、頂尖人才圈層、核心客戶以及金融資本之間傳播滲透。十年前,精心設計的敘事或許還被視作錦上添花的軟實力;而置身於當下,敘事時機的把控已成為與產品研發、渠道拓展並駕齊驅的一階戰略支柱。
技術炒作週期從 48 個月劇烈壓縮至 12 至 36 個月,留給創始人的試錯容錯空間已被急劇收窄。無論是在默默無聞期開闢品類定義,在共識升溫中精準深耕微觀敘事,在亢奮頂峰憑藉高頻交付殺出重圍,還是在廢墟灰燼中重塑行業信任,商業成敗愈發取決於你的敘事編排能否精準契合所在週期的物理法則。
真正具備競爭優勢的領軍企業,早已將敘事構建內化為企業頂層戰略的共生部分,絕非產品與市場契合(PMF)之後的公關點綴。在競爭對手攜帶巨量資本以閃電戰速度崛起的殘酷市場中,通過高維度敘事卡位牢牢佔據心智認知,早已從邊際增量蛻變為企業關乎存亡的存在主義命題。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @mhdempsey