撰文:小餅
一波大跌,加密貨幣投資者又回到了深熊狀態。
很多人還抱著一個執念:比特幣要是跌穿了,山寨幣要是死絕了,幣安這些頭部交易所就沒飯吃了,遲早得下場拉盤救市。
這或許一個正在迅速破產的幻想。
加密行業正在經歷一場極其隱蔽的危機,威脅不再來自外部監管或黑客攻擊,而是來自行業最核心的權力中心,加密交易所本身。
當山寨幣陷入流動性枯竭的漫長寒冬,交易平臺為了保住手續費收入,正在把貨架上的核心位置讓給英偉達、特斯拉和標普 500 指數。
加密交易所正在親手完成一場「去加密化」的商業遷徙。
鏈上龍頭率先變心:Hyperliquid 的三成江山已姓「美股」
觀察交易所業務重心的轉移,去中心化永續合約龍頭 Hyperliquid 是最先跑通模式的樣本。
一年前,Hyperliquid 還是一個純粹的加密貨幣賭場。
轉折點發生在 HIP-3 協議升級之後,平臺允許第三方部署者推出個股、股指、大宗商品和外匯的永續合約,並讓這些傳統資產與比特幣合約共享同一個 USDC 保證金賬戶。
交易員用真金白銀投出了贊成票。
Datawallet 與鏈上統計數據顯示,截至 2026 年第三季度末,Hyperliquid 過去 30 天的永續合約交易量達到 2169 億美元,其中由外部構建者運營的股票、大宗商品和指數市場累計成交突破 5480 億美元,在總交易量中的佔比已經穩定在 30% 左右。
在 2026 年 7 月的交易高峰期,非加密資產的成交佔比一度衝上 51%,直接壓過了加密貨幣本身。
持倉結構的變化同樣說明問題。
在 Hyperliquid 的未平倉合約中,現實世界資產(RWA)的佔比從年初的 6% 飆升至 24%。
在股票和商品內部,個股永續合約的成交佔比高達 67%,英偉達(NVDA)等美股科技巨頭成了鏈上資金最活躍的博弈標的,平臺甚至推出了針對 SpaceX 和 Anthropic 等未上市私營公司的全天候盤前合約。
中心化巨頭的「美股革命」
鏈上協議跑通商業模式後,中心化交易所(CEX)的跟進速度比任何人想象得都快。
根據 CryptoQuant 發佈的統計報告,從 2026 年 2 月底至 10 月底,全球 16 家主流交易所的代幣化股票交易量呈現爆發式增長。
僅幣安一家,在此期間就錄得了約 6760 億美元的代幣化股票成交額,佔據全市場近 60% 的日均份額,單日成交峰值更是觸及 121 億美元。
把鏡頭拉近到剛剛過去的一週,這種結構性逆轉更加驚人。
加密 KOL Bidao 統計的 11 月 9 日至 13 日五個美股正常交易日(剔除週末休市)數據顯示,幣安合約總成交額達到 3358.3 億美元,內部格局已經發生劇變:
- BTC 與 ETH 主力合約:成交 1352.7 億美元,佔比 40.28%。
- TradFi 美股與大宗商品專區(237 個合約):成交 1301.8 億美元,佔比高達 38.77%,日均成交額達到 260.4 億美元。
- 其餘全部 561 個加密山寨幣(涵蓋 SOL、XRP、PEPE 等所有主流與熱點幣種):合計僅成交 703.7 億美元,佔比跌至 20.95%。
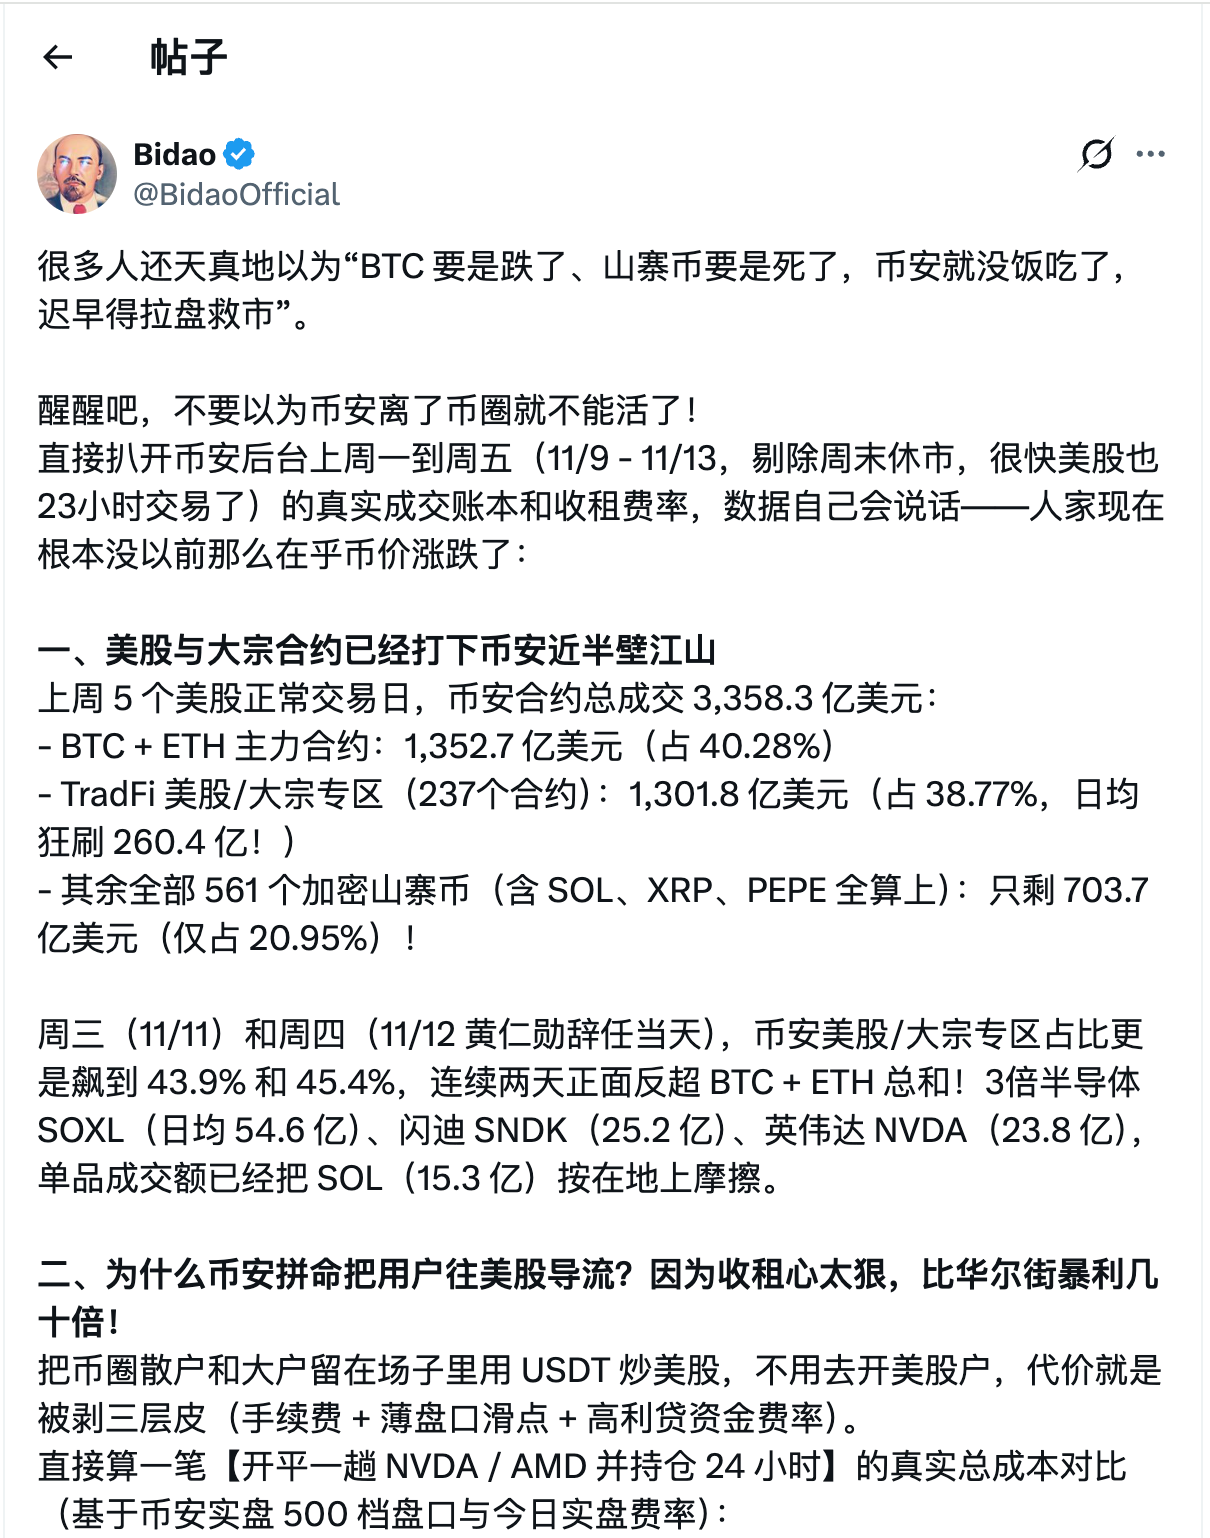
561 個山寨幣捆在一起的成交體量,只有美股與大宗商品專區的零頭。
在週三(11 月 11 日)和週四(11 月 12 日),幣安美股與大宗專區的成交佔比更是分別飆升至 43.9% 和 45.4%,連續兩天正面反超了 BTC 與 ETH 兩大加密基石的總和。
具體到單品維度,三倍做多半導體 ETF(SOXL)在幣安的日均成交額達到 54.6 億美元,閃迪(SNDK)達到 25.2 億美元,英偉達(NVDA)達到 23.8 億美元。
這些傳統美股標的的單日流動性,已經把日均成交 15.3 億美元的公鏈龍頭 SOL 甩在身後。
OKX 與 Bybit 等大所同樣在瘋狂擴充美股貨架。
2026 年 7 月,OKX 統一了代幣化股票訂單簿,一次性推出超過 40 只美股標的的現貨與合約;Bybit 依託 TradFi 與黃金外匯專區,打通了直接用 USDT 保證金交易美股個股、納斯達克 100 指數以及現貨黃金的全天候通道。
將大批原本只做山寨幣的高頻合約大戶留在了傳統資產盤口裡。
過去被當作牛市邊緣點綴的美股代幣,已經變成了大所首頁的固定入口。
山寨幣的黃昏
站在交易員的視角,這種轉變正在重塑整個市場的資金流向。
在深圳或新加坡的交易室裡,過去盯著屏幕等待某個公鏈生態爆發的量化團隊和遊資,如今在交易軟件裡同時開著比特幣和英偉達的 K 線。
在同一個保證金賬戶裡,資金可以在凌晨兩點追高美股科技股,在早上八點切回比特幣做波段,全程無需出金,也無需跨越法幣銀行的漫長清算週期。
當最核心的交易渠道把研發資源、流動性激勵和流量入口全部傾斜給美股、黃金和原油時,加密貨幣內部正在發生劇烈的結構分化。
比特幣憑藉現貨 ETF 與機構儲備的地位,依然穩坐加密世界的定海神針;以太坊與 Solana 等頭部公鏈憑藉基礎設施屬性尚有一席之地。
但排在市值前二十開外的絕大多數山寨幣,正在失去它們賴以生存的最後一塊陣地。
過去十年,加密交易所與山寨幣項目方之間存在一種隱秘的共生關係:交易所需要山寨幣制造高波動與暴富神話來吸引散戶加槓桿,項目方需要頭部交易所的流動性來完成分發與退出。
每當市場陷入低迷,各方總期待交易所通過上新、做市激勵甚至護盤來激活行情。
如今,這套共生邏輯已經徹底瓦解。
大量高估值、低流通的山寨幣上線即巔峰,把散戶的本金與信任消耗殆盡,做市商不願提供深度,成交量淪為一潭死水。
對交易所而言,運營上百個無人問津的山寨幣,不僅手續費產出微薄,還要時刻提防項目方跑路、老鼠倉曝光以及社區維權帶來的合規與輿論風險。
反觀英偉達、特斯拉、半導體 ETF 和黃金,這些資產自帶全球級別的財報與宏觀事件驅動,波動真實且劇烈,永遠不缺多空博弈的賭客,更不存在項目方捲款跑路的風險。
當交易所發現把存量 USDT 留在自家系統裡炒美股,賺取的是比山寨幣高出數倍、且完全不受加密牛熊週期制約的穩定現金流時,560 個山寨幣的死活,在平臺的商業優先級裡已經被排到了最末端。
拋棄幻想。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 深潮TechFlow