Aave больше не ждёт, пока пользователи придут сами: объёмы депозитов в V4 выросли в 5,8 раза, сможет ли white-label модель обеспечить выкуп токенов?
Автор: Alea Research
Перевод: TechFlow
Ключевое от TechFlow: В то время как Coinbase сотрудничает с Morpho для развития кредитования, Aave избрала стратегию роста через model white-label: глубоко интегрируя базовое кредитование через инстансы V4 в экосистемы вроде Kraken Ink и карт EtherFi Cash. В третьем квартале объемы депозитов V4 выросли в 5,8 раза, превысив $1,34 млрд.
Данный исследовательский отчет подготовлен ведущей институциональной аналитической компанией Alea Research. В нем системно разбирается механизм распределения доходов на рынке белых брендов Aave, вклад нативного стейблкоина GHO в сверхприбыль, а также расчеты по обратному выкупу токенов после того, как в августе доходы DAO начали превышать операционные расходы. Отчет объективно оценивает ценовое преимущество протокола в условиях острой конкуренции на кредитном рынке и стресс-тест на покрытие потенциальных просроченных долгов.
Выход из тени: Aave за кулисами других брендов
Официальное приложение кредитования от Coinbase построено на базе Morpho, однако Aave нашел совершенно иной подход к привлечению новых пользователей и расширению базы капитала.
Aave не ограничился ожиданием притока средств на собственном интерфейсе, а передал управление своими смарт-контрактами партнерам напрямую, запустив рынки кредитования под брендами сторонних проектов.
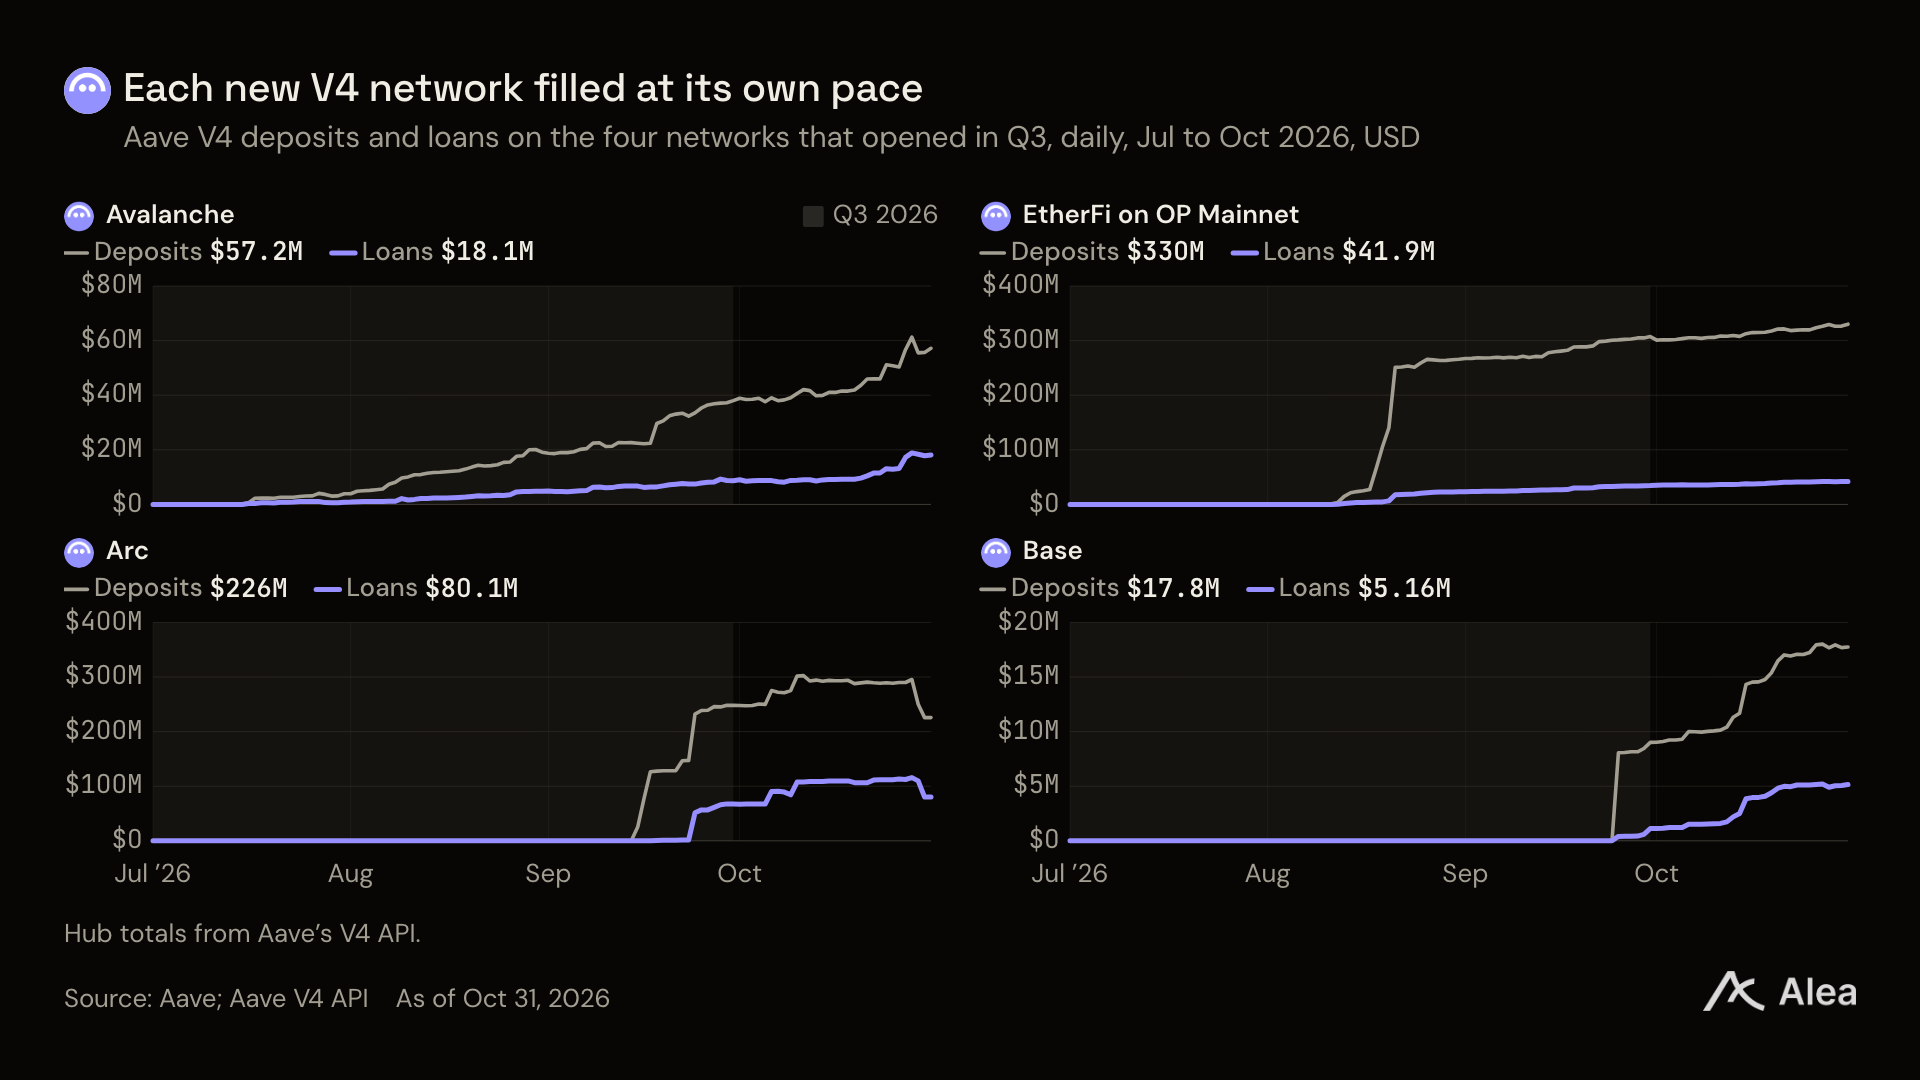
Прим.: Динамика ежедневных депозитов и займов в четырех сетях V4, запущенных в III квартале
Архитектура Aave V4 внедрил специализированные хабы для новых типов залога и выделенные инстансы, управляемые непосредственно партнерами. Эта версия была запущена на Ethereum Mainnet в начале третьего квартала и быстро развернулась еще на трех блокчейнах.
Даже если исключить вклад выделенного инстанса EtherFi, базовые депозиты V4 продемонстрировали рост в 4,5 раза в течение третьего квартала. К концу периода на Ethereum общая сумма депозитов V4 составила $882 млн, из которых примерно половину обеспечил EtherFi.
Ключевые тезисы
Сторонние партнеры теперь напрямую направляют своих нативных пользователей в базовые контракты Aave. Например, EtherFi перечисляет 20% своей чистой процентной прибыли в качестве дохода протокола DAO Aave.
В III квартале текущего года общие депозиты Aave V4 выросли в 5,8 раза, достигнув $1,34 млрд; объем займов взлетел с $76 млн до $403 млн. Доля рынка Aave среди топ-4 кредитных сетей стабильно поднялась до 64,9%.
Пулы USDC в основном рынке Aave Core увеличили чистые депозиты на $326 млн за квартал без каких-либо дополнительных токеничных субсидий, а после снижения ставки ФРС США в течение двух дней дополнительно привлекли $145 млн.
Что касается рентабельности, спредная доходность каждого доллара для DAO от нативного стейблкоина Aave GHO примерно в 5 раз превышает аналогичный показатель на традиционных рынках кредитования USDC.
Начиная с августа этого года фактические ежемесячные доходы DAO Aave непрерывно превышают операционные расходы; профицит ликвидности в третьем квартале до выплаты награды за стейкинг был достаточен для покрытия 77% совокупных затрат стейкеров.
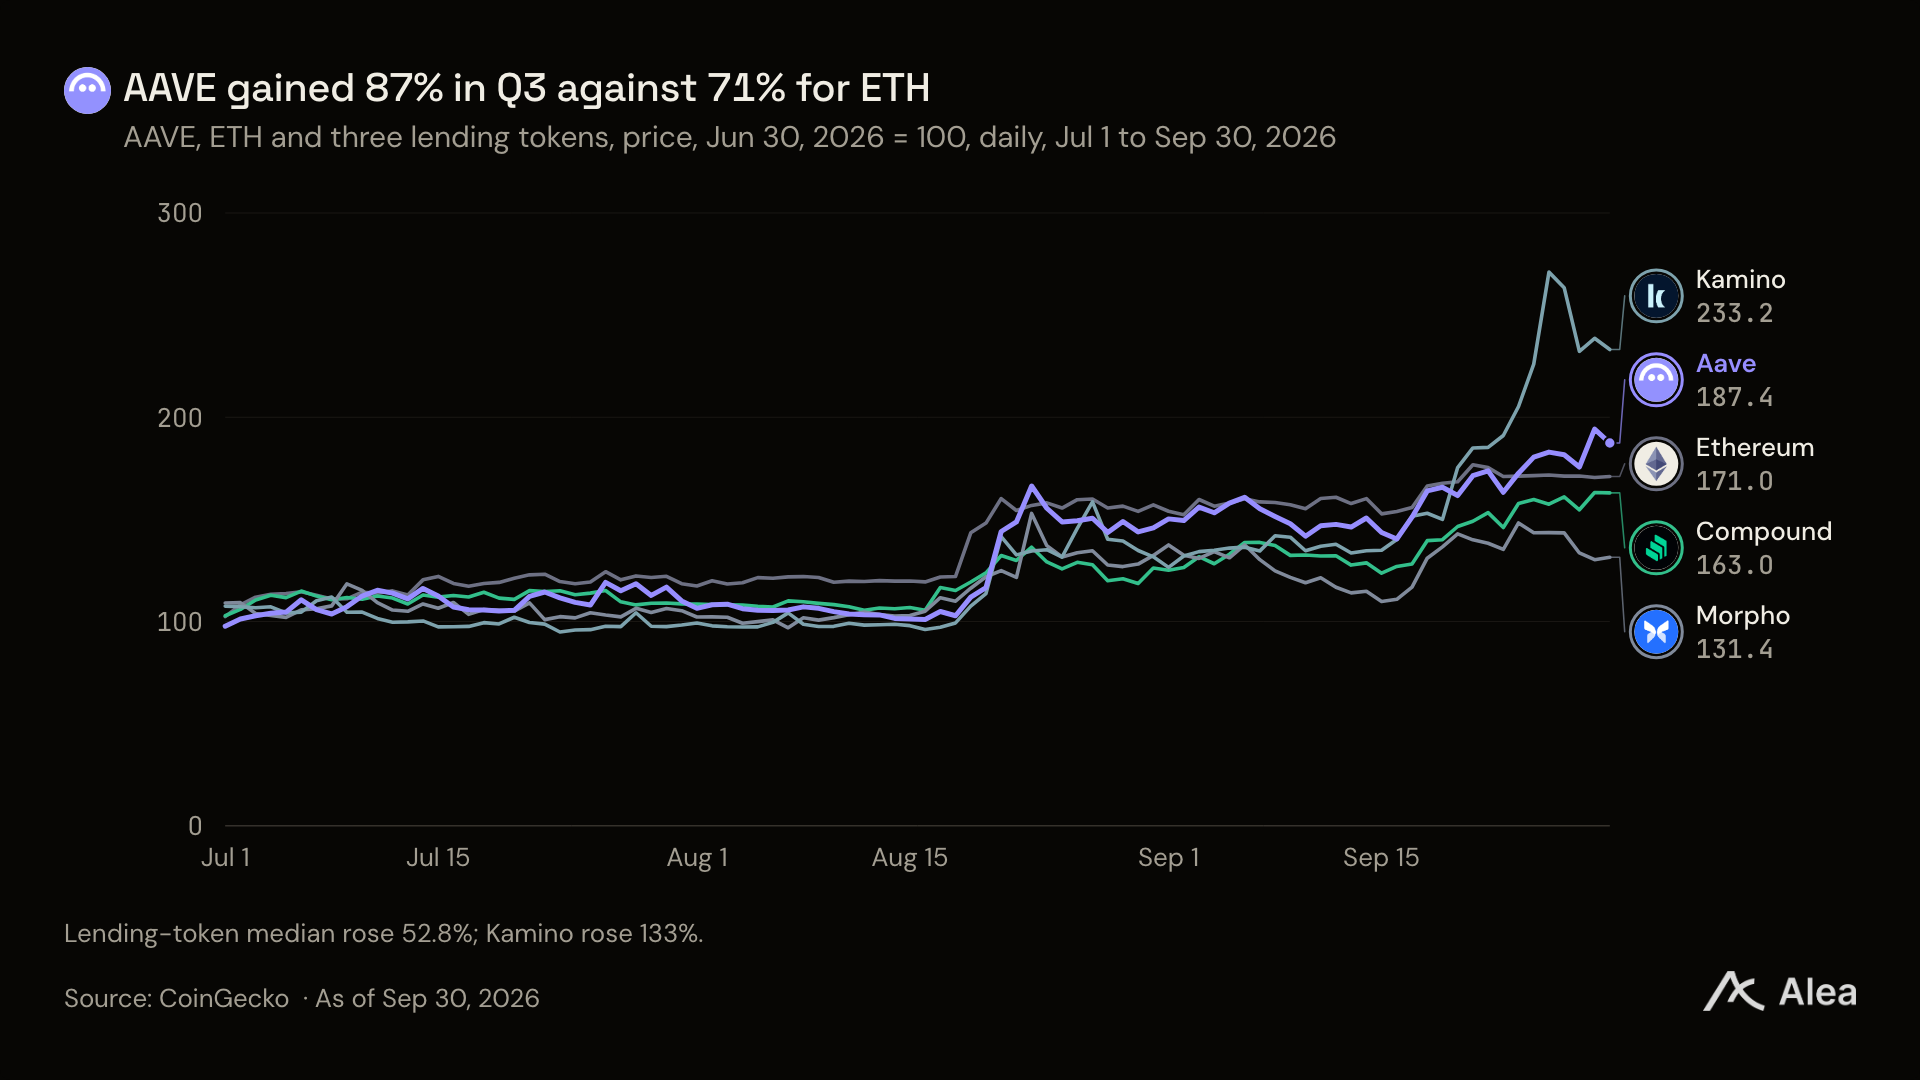
Прим.: Сравнение динамики цен токенов AAVE, ETH и других основных кредитных протоколов
На вторичном рынке токен AAVE вырос на 87,4% в III квартале, опередив рост Ethereum, который составил 71,0%, и медианный показатель роста шести основных конкурентов в размере 52,8%.
Модель white-label: как партнеры управляют рынками Aave
Логика архитектуры Aave V4 заключается в единой агрегации ликвидности в хабах (Hub), при этом в радиальных сегментах (Spokes) гибко настраиваются правила риск-менеджмента: сегменты ограничивают типы залога, доступные заемщикам, и параметры ликвидации.
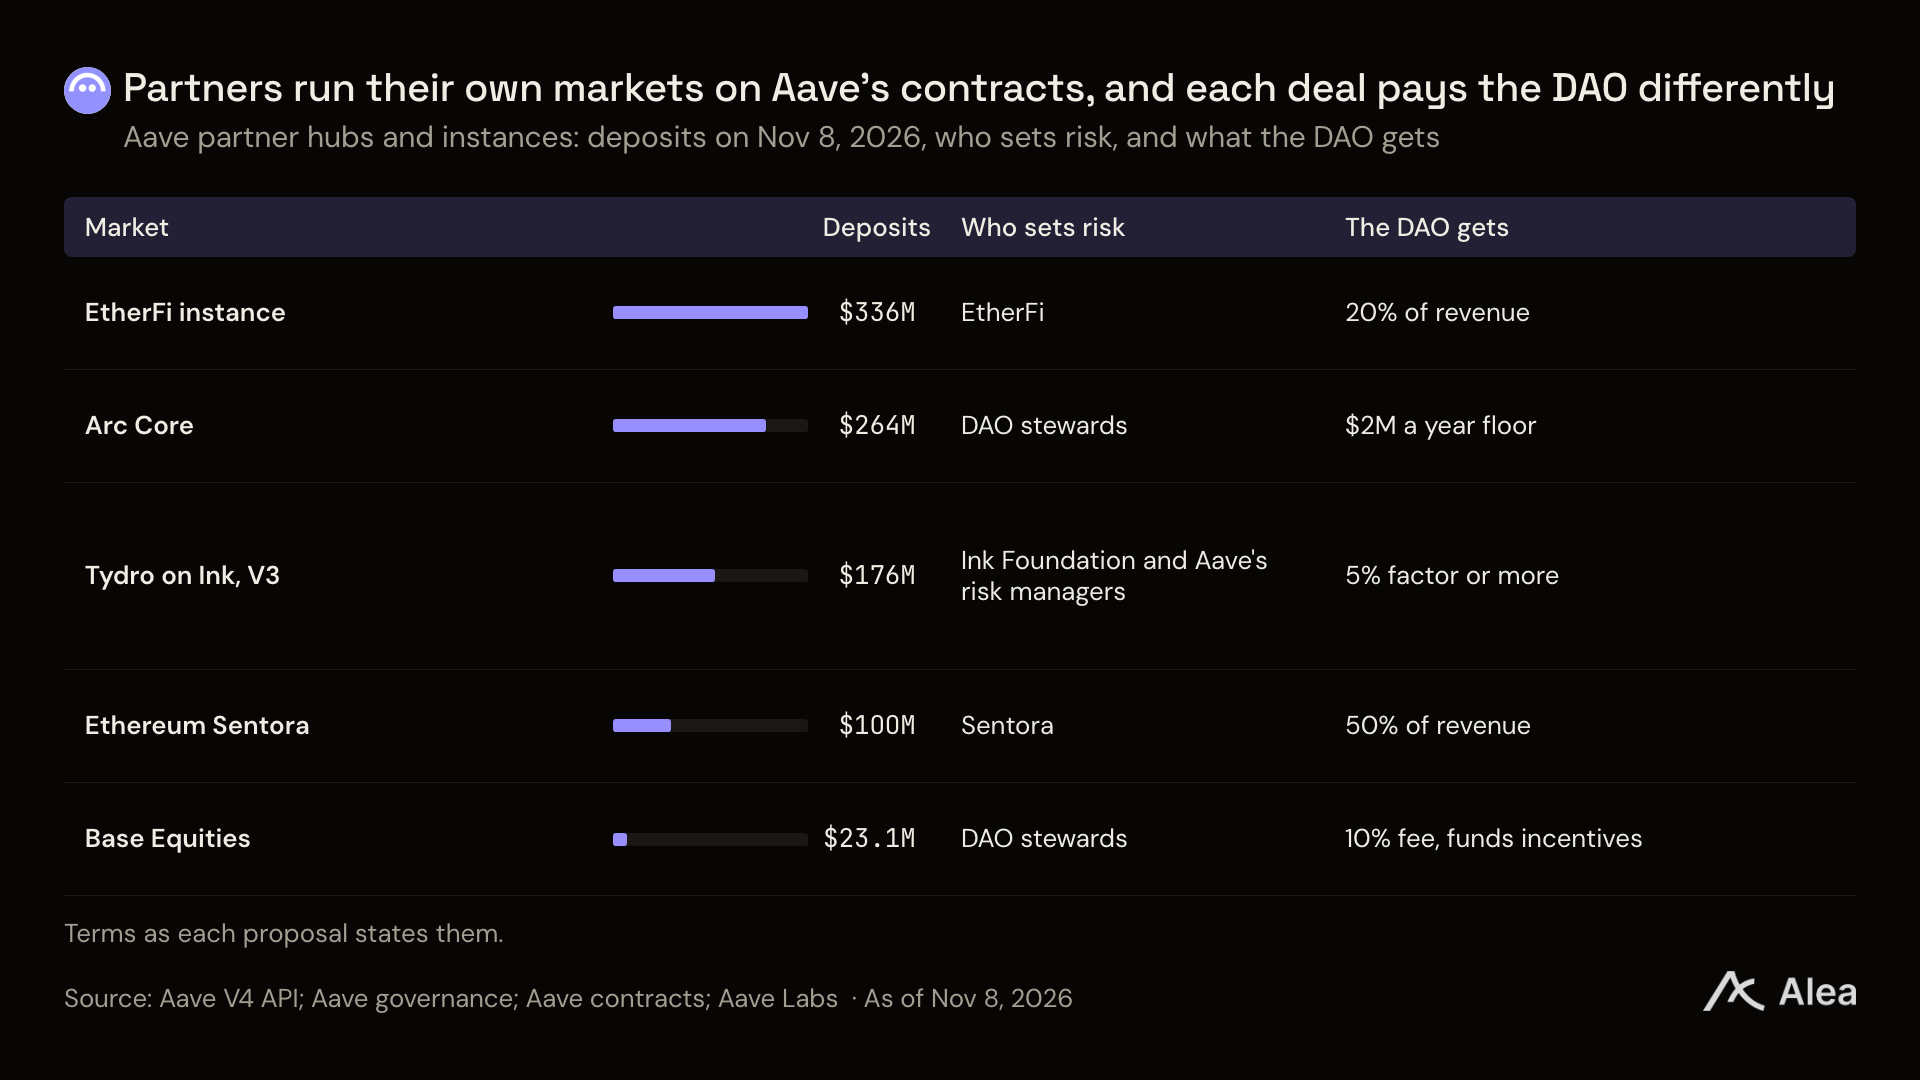
Прим.: Обзор данных партнерских и новых рынков V4 Aave по состоянию на 8 ноября
На примере EtherFi: он запустил отдельный выделенный инстанс Aave для «кредитно-расчетного режима» своей платежной карты Cash и, согласно правилам управления, возвращает 20% чистой процентной прибыли DAO Aave.
Расширение сети партнеров white-label критически важно для Aave, поскольку новые протоколы, такие как Morpho, ведут жесткую борьбу за одни и те же ресурсы депозитов на различных блокчейнах. В настоящее время основные кредитные протоколы уже разместили более $500 млн залога.
5 ноября материнская компания криптобиржи Kraken, Payward, официально объявила, что ее совместные фонды и сеть второго масштаба (Layer 2) Ink будут осуществлять глубокую интеграцию с экосистемой Aave и обеспечивать распределение ликвидности.
Направление капитала и стимулов: пулы Core, привлекающие средства без субсидий вопреки трендам
В данный момент семь крупных кредитных платформ по всей сети соревнуются за одни и те же криптоактивы в залоге и заемщиков стейблкоинов, при этом большинство из них активно полагаются на масштабные стимулы ликвидности для поддержания объема пулов.
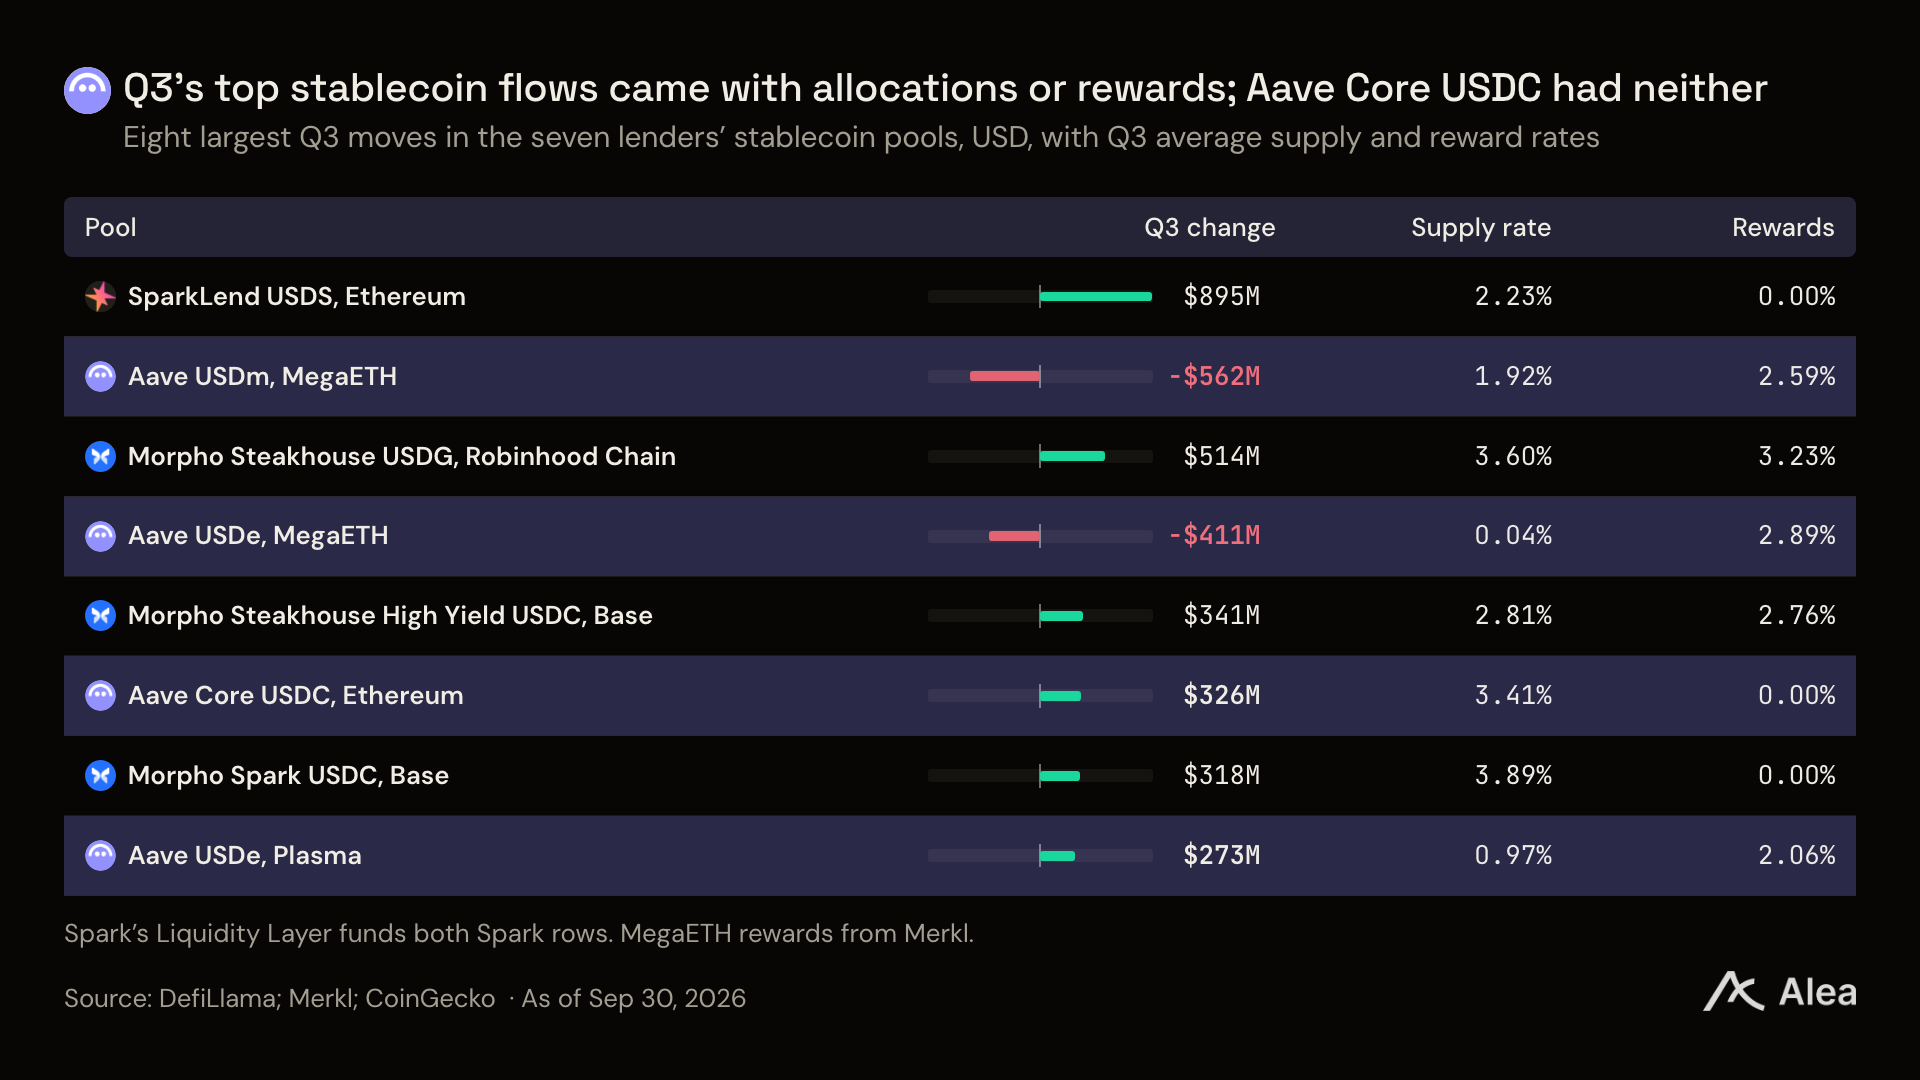
Прим.: Сравнение изменений и доходности пулов стейблкоинов семи ведущих кредитных платформ в III квартале
Sky (ранее MakerDAO) мобилизовал значительные капиталы через эмиссию USDS и работу протокола Spark, однако подавляющая часть входящей ликвидности обусловлена собственным созданием активов и целевыми субсидиями.
Для сравнения, пул USDC Aave Core продемонстрировал естественный чистый приток без каких-либо дополнительных токеничных субсидий, увеличившись на $145 млн только в период с 30 августа по 30 сентября.
Распределение комиссий: 86% приходится на держателей депозитов и ликвидаторов
Из общей комиссии в $100,5 млн, сгенерированной в III квартале, заемщики внесли $99,6 млн. В конечном итоге держатели депозитов и ликвидаторы разделили между собой $86,4 млн, а казна DAO Aave сохранила $14,1 млн.
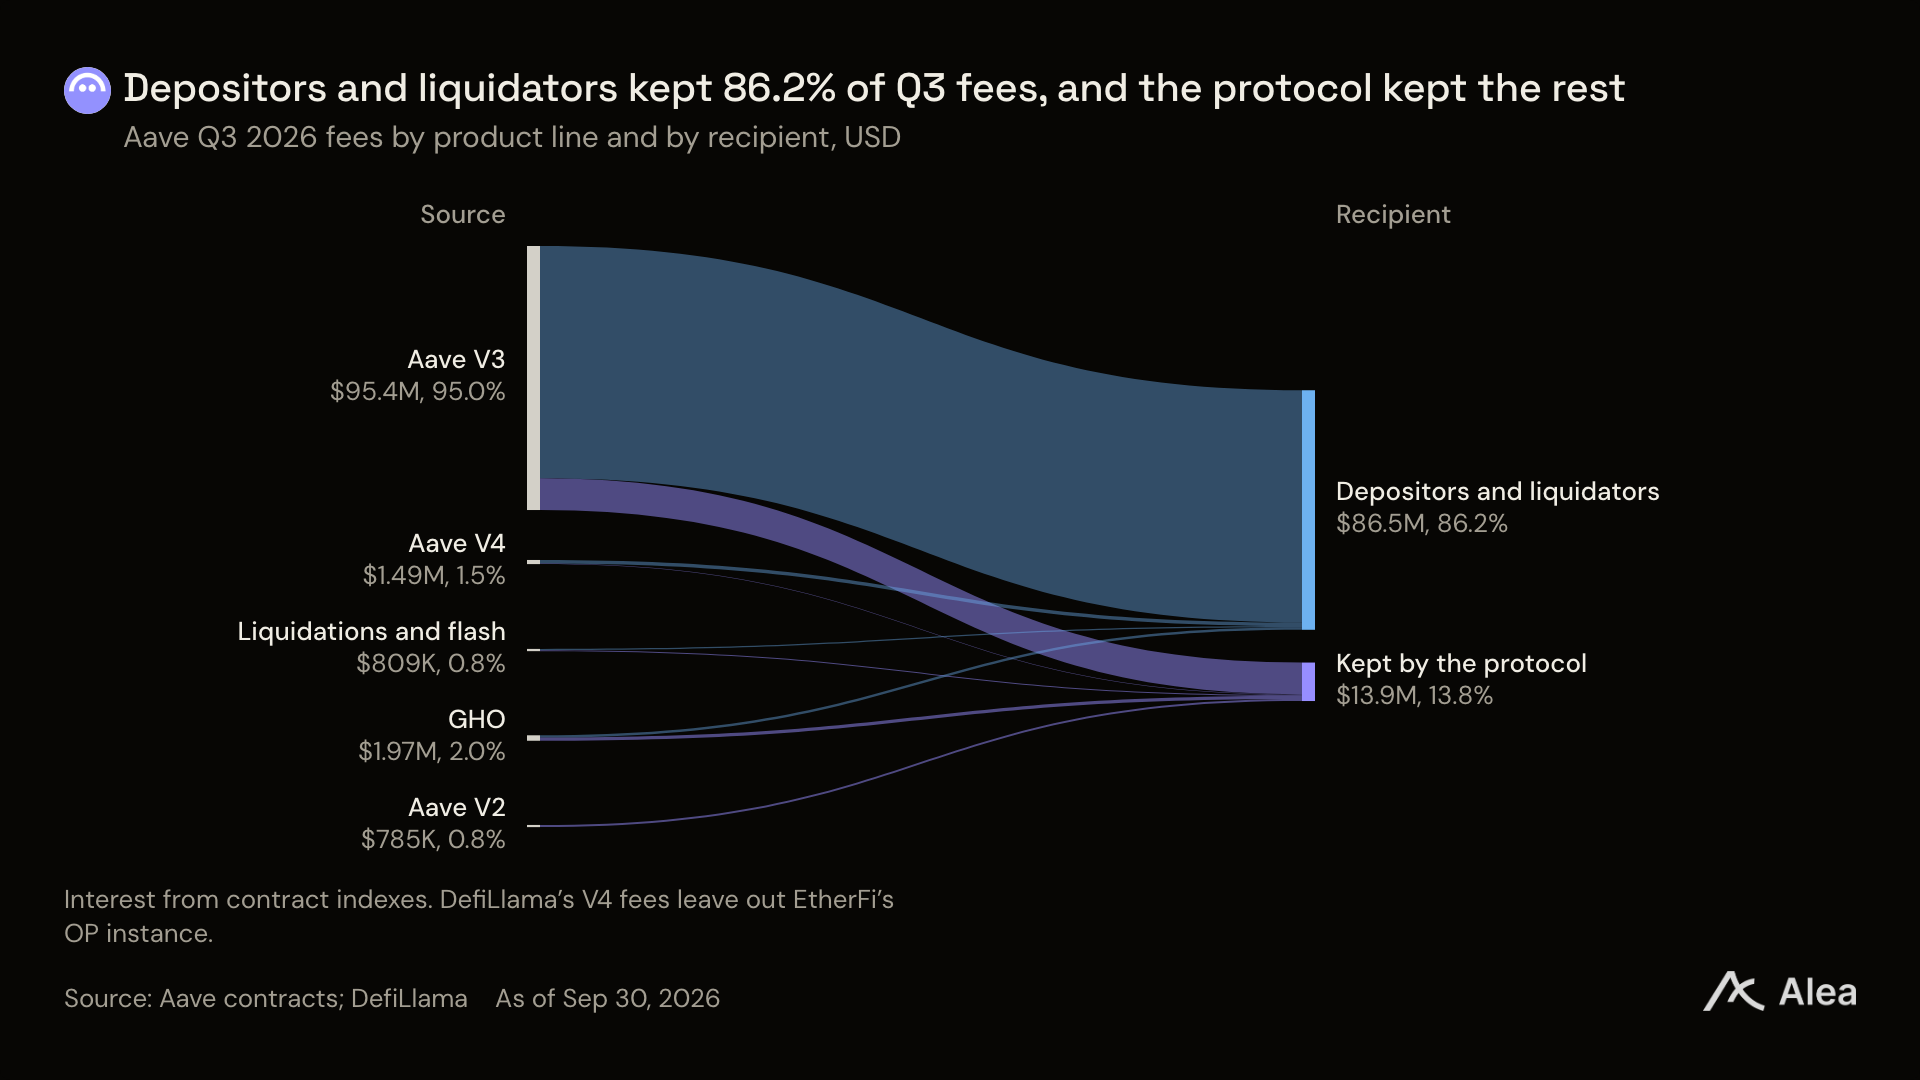
Прим.: Декомпозиция структуры комиссионных сборов Aave за III квартал по продуктам и получателям
Фактор резерва (Reserve Factor) определяет долю, которую DAO оставляет себе от процентов по займам. Коэффициент удержания DAO Aave варьируется в зависимости от актива, в среднем составляя около 14%.
Однако GHO демонстрирует исключительно уникальную экономическую ценность: поскольку GHO создается заемщиками напрямую, 100% процентов по займам поступает в казну DAO, без необходимости распределения прибыли с третими лицами-депозитариями.
Развитие после квартала: преодоление лимитов V4 и защита безопасности
После перехода в октябре совокупный объем займов Aave V4 официально преодолел отметку в $500 млн. Размер хаба V4 на Avalanche резко вырос в 5,7 раза после 30 сентября, достигнув $115 млн.
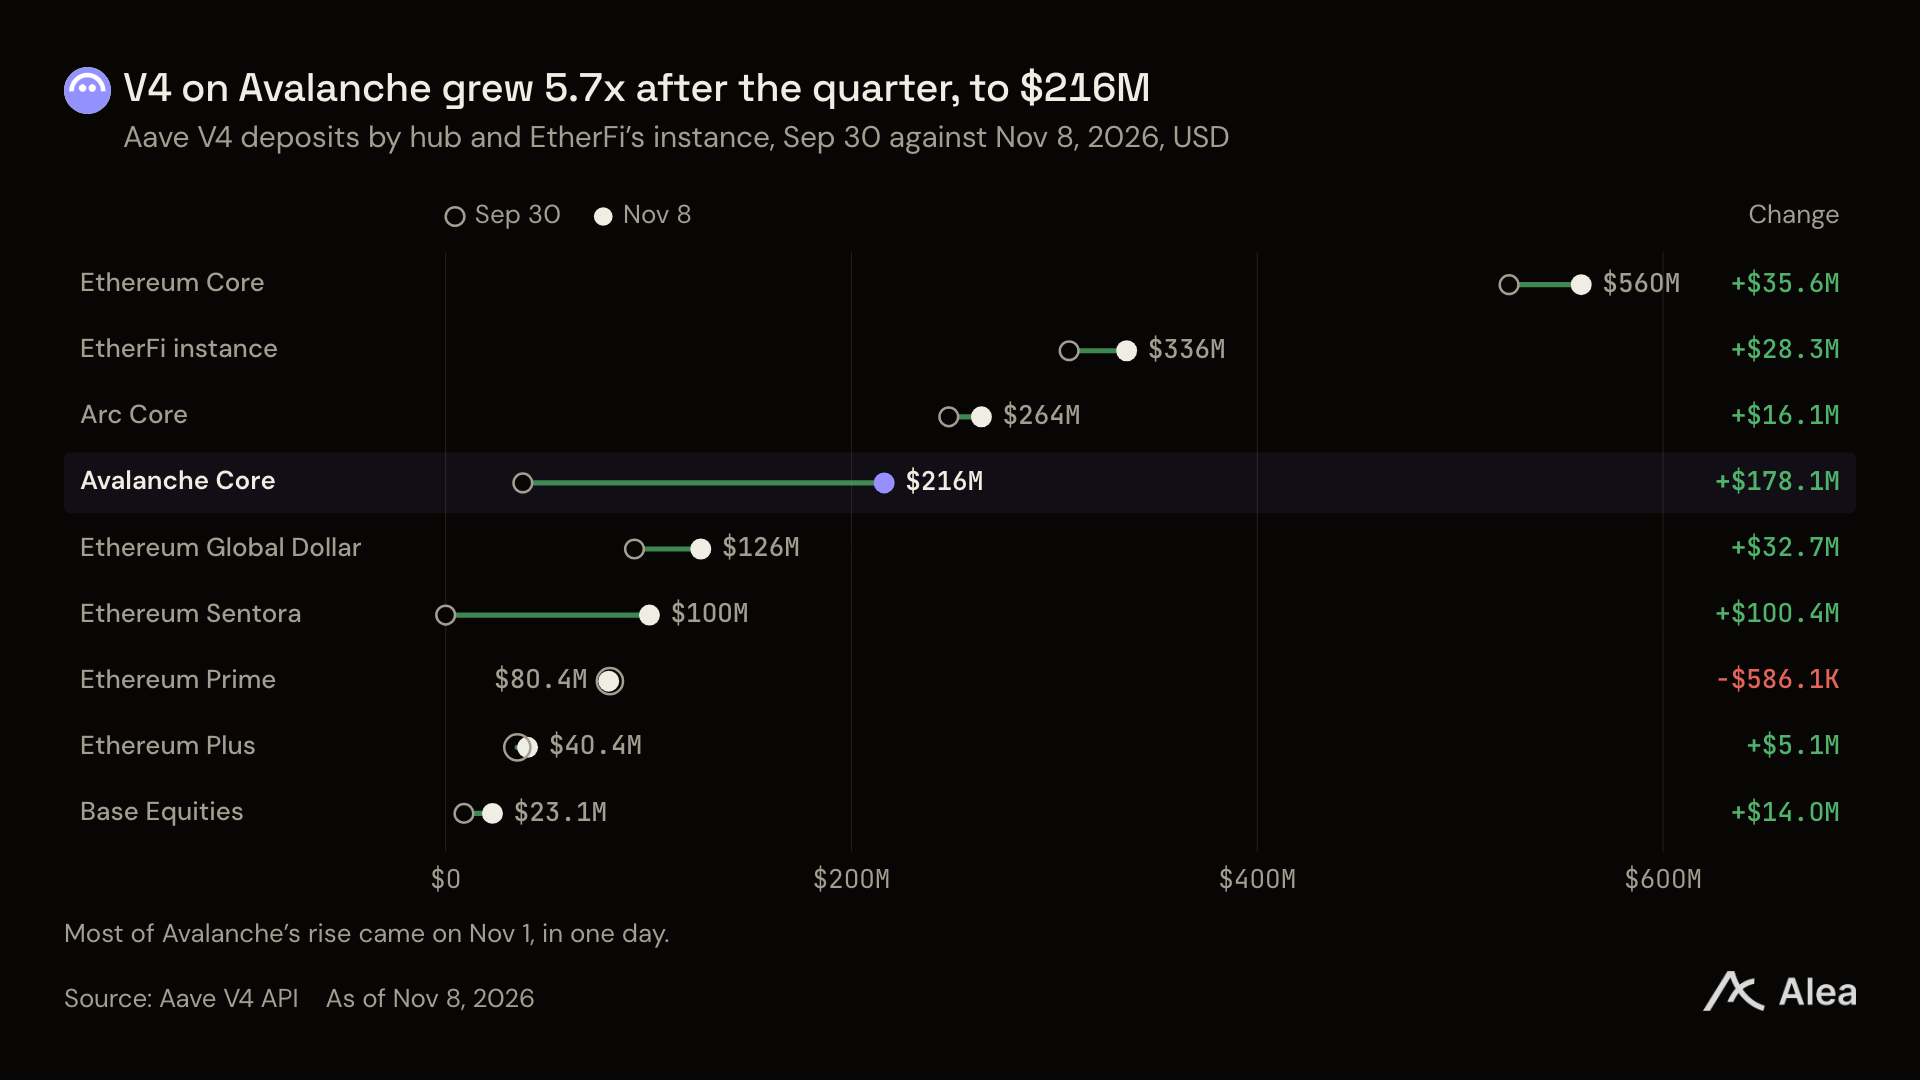
Прим.: Распределение депозитов по всем хабам V4 и инстансу EtherFi по состоянию на 30 сентября и 8 ноября
В части защиты безопасности 29 октября злоумышленник, укравший средства, попытался внести 60 млн USDT в Aave для микширования и обеспечения залогом под займы, однако механизмы риск-контроля протокола Aave оперативно среагировали и эффективно изолировали угрозу.
Финансовый расчет: какие условия необходимы для перезапуска выкупа токенов
Начиная с августа этого года фактические месячные доходы DAO Aave неизменно превышали все операционные и безопасностные расходы. В III квартале DAO сгенерировал $17,8 млн выручки, что превысило общую операционную сумму в $15,4 млн.
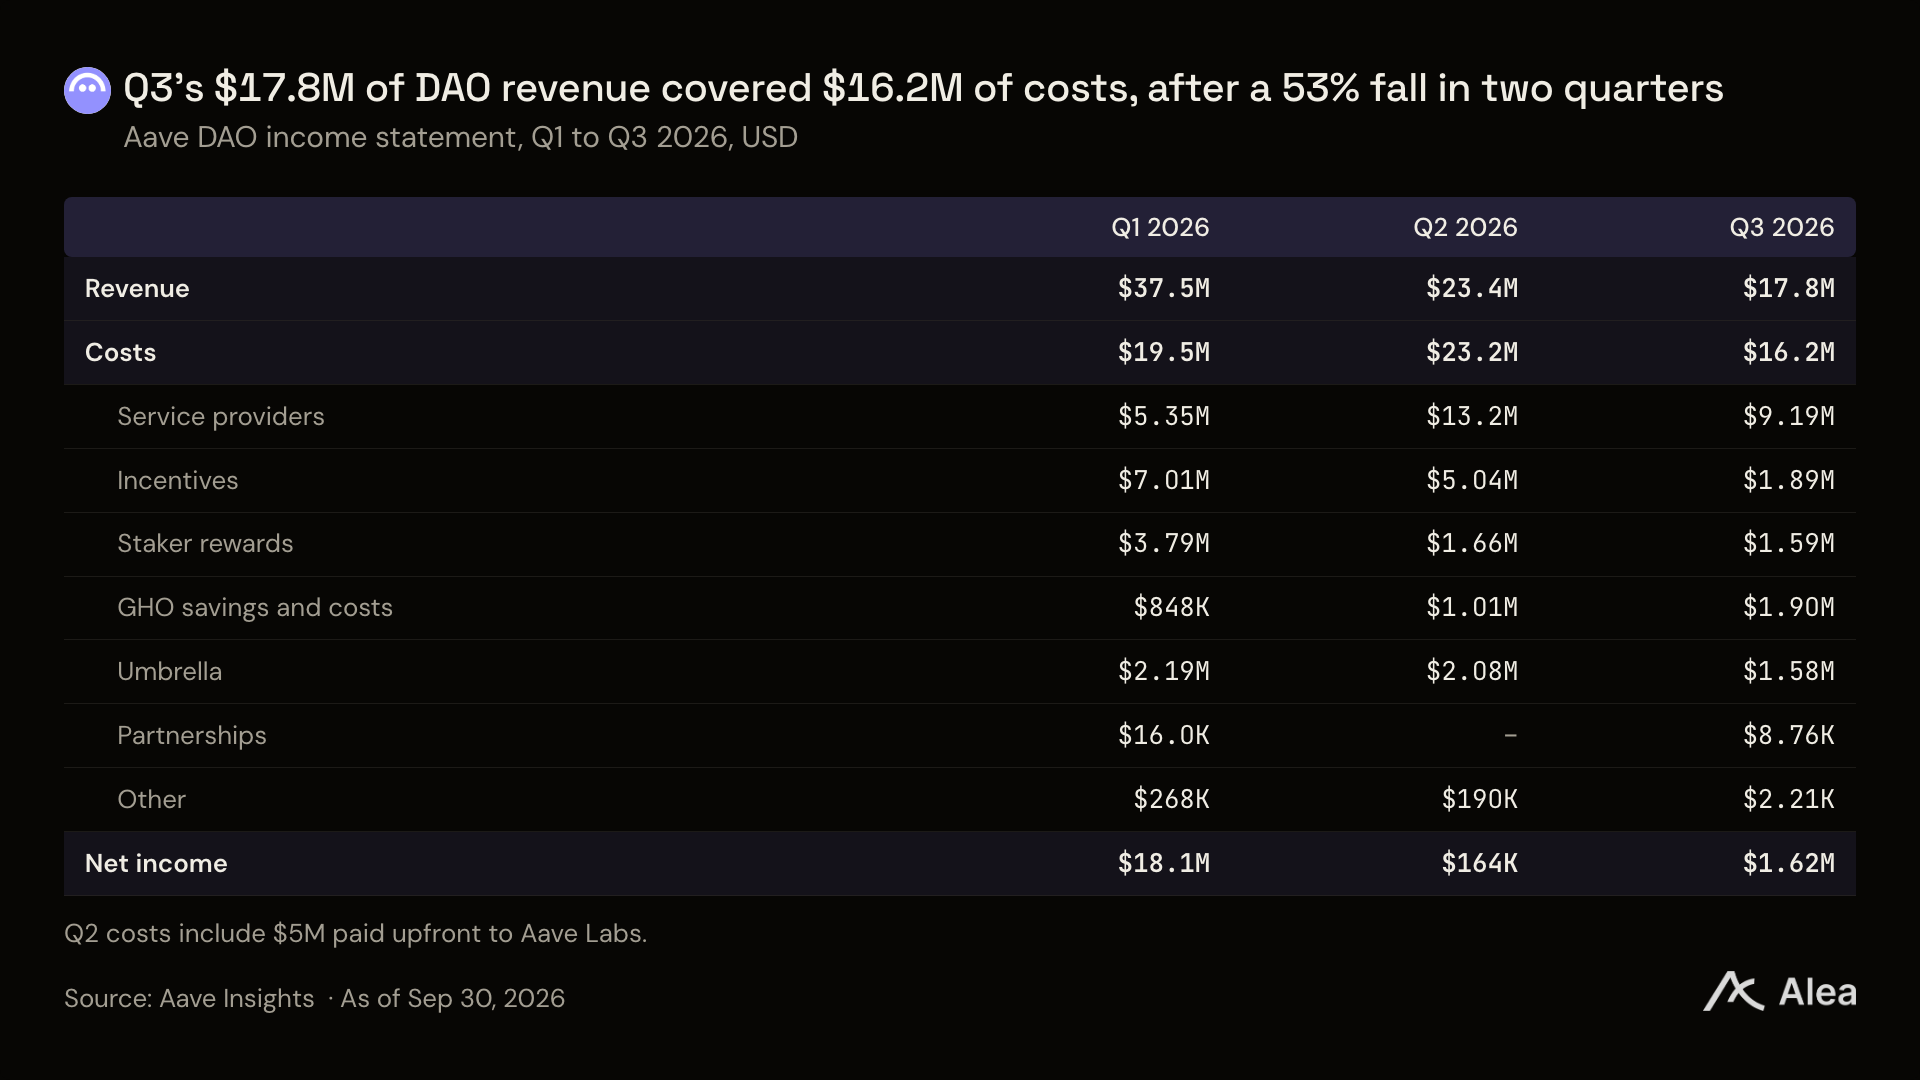
Прим.: Динамика доходов, затрат и чистой прибыли DAO Aave за I–III кварталы 2026 г.
Стоит отметить, что сам токен AAVE не имеет автоматического права требования к комиссиям, поэтому перезапуск buyback на вторичном рынке является ключевым каналом передачи протокольной прибыли владельцам токенов.
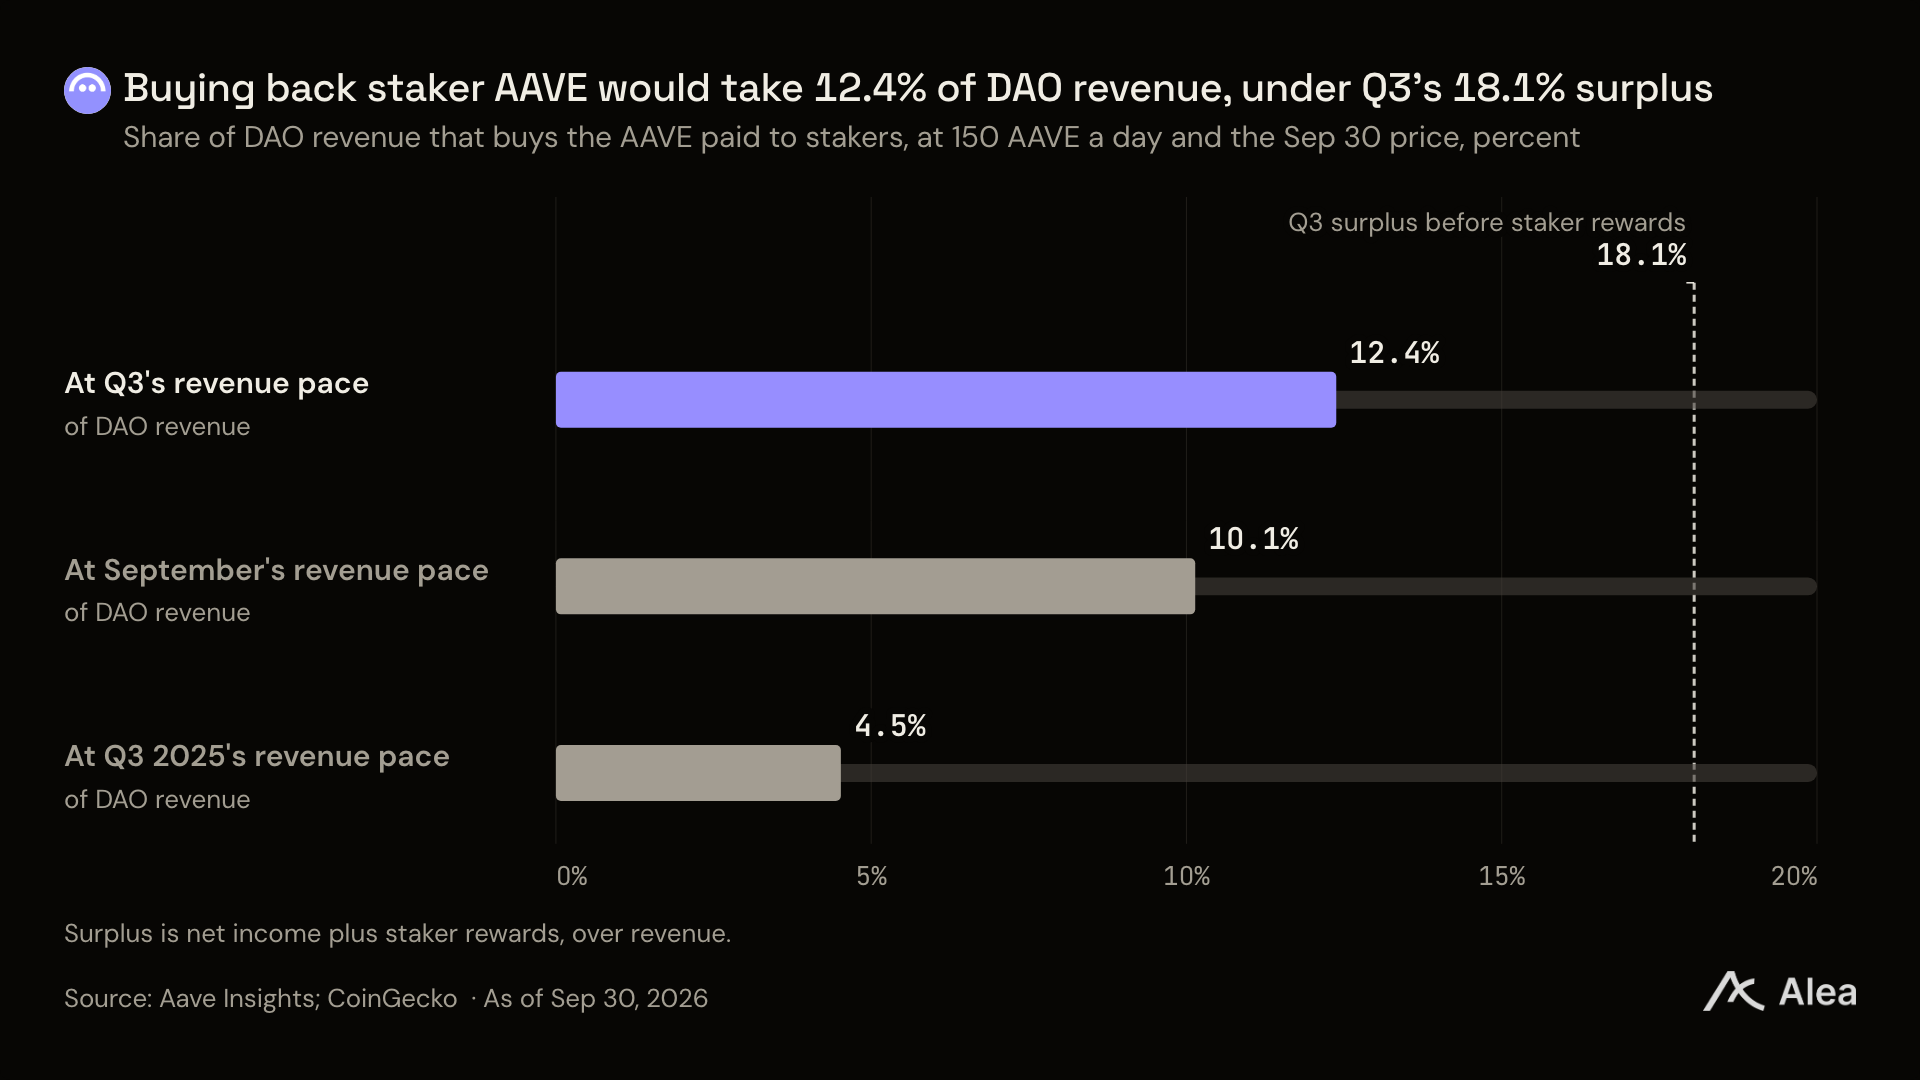
Прим.: Оценка доли доходов DAO, необходимых для финансирования rewards за стейкинг через buyback (по курсу на 30 сентября)
В настоящее время стейкеры модуля безопасности ежедневно получают вознаграждение в размере 150 токенов AAVE, полностью финансируемое из собственных резервов казны DAO. При текущей котировке для полного покрытия этих расходов требуются значительные объемы денежного потока.
Кроме того, приоритетом является устранение исторических дефицитов. 18 апреля этого года злоумышленники воспользовались уязвимостью межсетевых мостов, создав потенциальный экспозиционный риск для протокола; соответствующие долги постепенно ликвидируются через консолидированный фонд экосистемы.
В настоящее время DAO Aave все еще должен погасить остаток задолженности примерно в 8000 ETH (что по текущему курсу составляет около $17 млн); на фоне совокупных активов казны свыше $100 млн общая платежеспособность выглядит крайне уверенно.
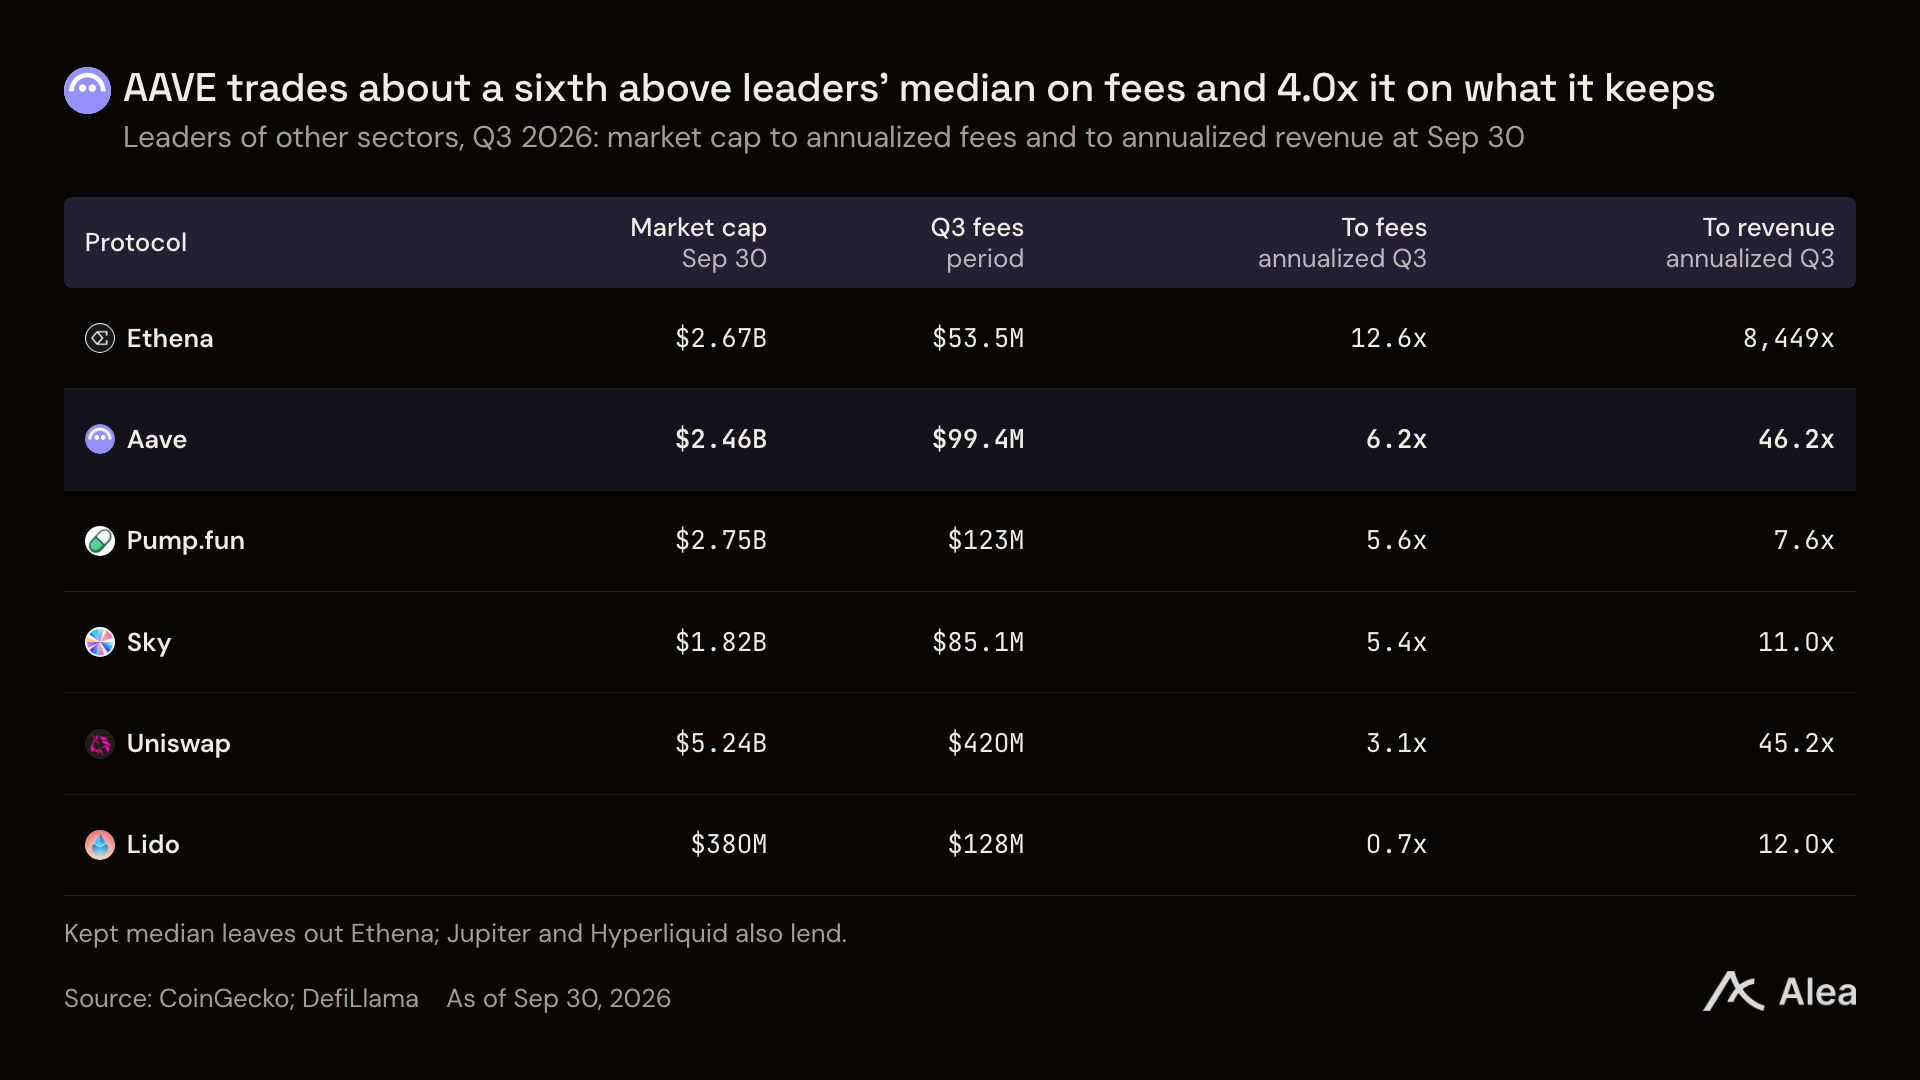
Прим.: Соотношение капитализации Aave и лидеров других направлений к мультипликатору годовых комиссий по состоянию на 30 сентября
С точки зрения рыночной оценки через мультипликатор комиссий к капитализации, текущая цена AAVE лишь немного превышает медианное значение лидеров смежных ниш (примерно на одну шестую), и оценка остается в пределах разумного коридора.
Если в перспективе инстансы white-label V4 продолжат генерировать дополнительный спрос на кредитование, протокольная прибыль Aave и потенциал buyback遭遇ят высоковероятную переоценку стоимости.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AleaResearch