Wintermute Еженедельный обзор рынка: Биткоин пробил ниже 200-недельной скользящей средней, оборонительные стратегии на фоне переоценки макроэкономических ожиданий по ставкам
Автор: Jjay_dm (Wintermute OTC Trader)
Компиляция: TechFlow
TechFlow: На этой неделе биткоин снизился на 12,7%, опустившись до 65,4 тыс. долларов США. По закрытии он пробил ключевую 200-недельную скользящую среднюю вниз. Тем временем доходность 10-летних казначейских облигаций США выросла до 5,15%. Вероятность повышения ставки ФРС в декабре была пересчитана рынком приблизительно до 92%. Переоценка макроэкономических процентных ставок стала главным фактором, подавляющим оценку активов без доходности.
Отток средств со спотовых ETF внутри года достиг 1,9 млрд долларов США, рыночная капитализация стейблкоинов сократилась более чем на 1,4 млрд долларов США за 30 дней, и сразу несколько каналов финансирования одновременно подвергаются кровопотере. Согласно анализу Wintermute, июльский подъем был дезавуирован как бычья ловушка. Пока позиции по альткоинам под высоким кредитным плечом не будут полностью ликвидированы, а биткоин надежно не вернется выше 200-недельной скользящей средней, направление с наименьшим сопротивлением на коротком сроке остается нисходящим; необходимо твердо сохранять оборонительную позицию.
Макроэкономическая среда: возрождение ожиданий повышения ставки, давление на активы без доходности
После того как базовый ИПЦ в третий месяц подряд показал прирост на 0,3%, вероятность повышения ставки ФРС в декабре, заложенная в цены рынком, взлетела до примерно 92%. Эти данные как раз уперлись в установленный ранее членом Совета управляющих ФРС Уолером «красный рубеж» для «рассмотрения повышения ставки на 50 базисных пунктов».
Доходность 10-летних казначейских облигаций США на этой неделе резко прыгнула примерно на 30 базисных пунктов, закрывшись на отметке 5,15%. Из множества потенциальных рисков, на которые мы указывали две недели назад, именно переоценка процентных ставок стала самым разрушительным доминирующим фактором, тогда как падение цен на нефть и вторичные последствия событий, связанных с Binance, постепенно затухают.
Что касается динамики активов, то биткоин на этой неделе обрушился на 12,7%, закрывшись на уровне 65,4 тыс. долларов США, что создает резкий контраст с ростом индекса S&P 500 на 2,5%. Эфириум опустился примерно до 1800 долларов США, золото после резкого падения почти на 5% зафиксировалось на отметке 3900 долларов США, а нефть марки Brent снизилась до 96 долларов США.
Активы с длинным сроком погашения, золото и криптовалюты были проданы одновременно, что по сути представляет собой типичную переоценку макроэкономических процентных ставок. Поскольку биткоин сам по себе не генерирует никакой денежный поток, он объективно стал источником ликвидности в процессе этого де-левереджинга, а также активом с наиболее сильной бета-характеристикой и наибольшим давлением в случае ошибочных торговых решений.
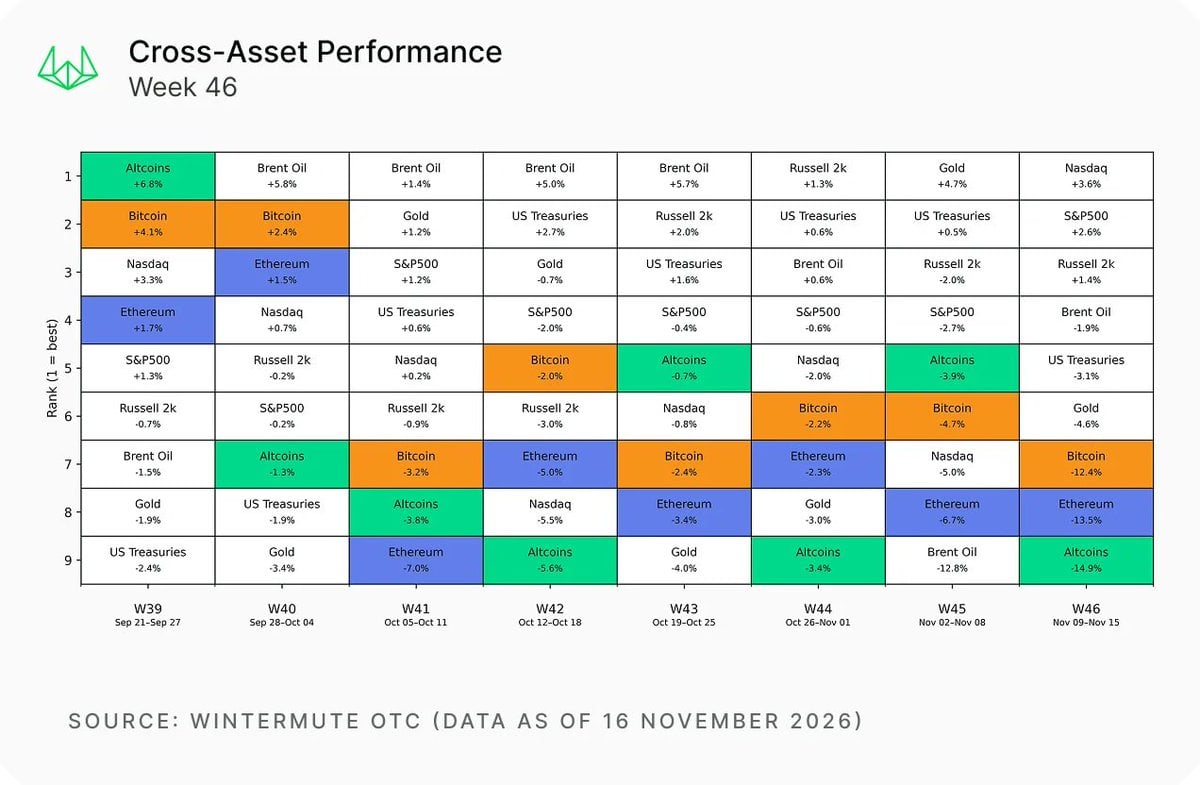
Рис.: Рейтинг межклассовой доходности за 46-ю неделю (Источник данных: Wintermute OTC)
Сложилась ситуация, которая окончательно сместила фокус рыночных спекуляций с выбора между «повышением ставки на 25 базисных пунктов или сохранением без изменений» на выбор между «повышением на 25 базисных пунктов или прямым повышением на 50 базисных пунктов». Индекс потребительских цен за октябрь станет последним ключевым отчетом по инфляции, который Комитет по денежно-кредитной политике ФРС сможет увидеть перед заседанием по ставкам 9 декабря.
Хотя единовременное повышение ставки на 50 базисных пунктов выглядит радикальным шагом, рынок государственных облигаций и макроэкономические дискуссии снова формируют консенсус: ФРС уже отстаёт от кривой контроля инфляции и вынуждена предпринимать более решительные меры ужесточения денежно-кредитной политики.
Кроме того, лидер американского техносектора Nvidia продолжил снижение после того, как Дженсен Хуанг покинул свой пост в четверг. Учитывая высокую степень корреляции крипторынка в последние месяцы во время коррекций с индексом NASDAQ, квартальный финансовый отчет Nvidia, который будет обнародован во вторник за третий квартал, станет главным внешним фактором риска для биткоина в американском секторе на этой неделе.
Американские акции поглощают удар повышенных ставок за счет сильной корпоративной прибыли, тогда как криптоактивы принимают на себя этот шок через выкуп ETF, что и является главной причиной тяжелых потерь крипторынка на этой неделе.
Криптоактивы: медвежий рынок еще не закончен, множественные каналы финансирования продолжают истощаться
На данный момент ясно одно: крипторынок по-прежнему не смог выбраться из трясины медвежьего рынка, а это ралли начиная с июльского минимума было подтверждено как бычья ловушка. Биткоин не только потерял поддержку уровня 80 тыс. долларов США и 50-недельной скользящей средней, на которую мы обращали внимание 2 ноября, но и закрылся на недельном графике ниже 200-недельной скользящей средней около 68 тыс. долларов США.
Это техническое пробитие напрямую ограничивает краткосрочный потенциал восстановления, а падение в субботу до 62 тыс. долларов США установило новый минимум с июля.
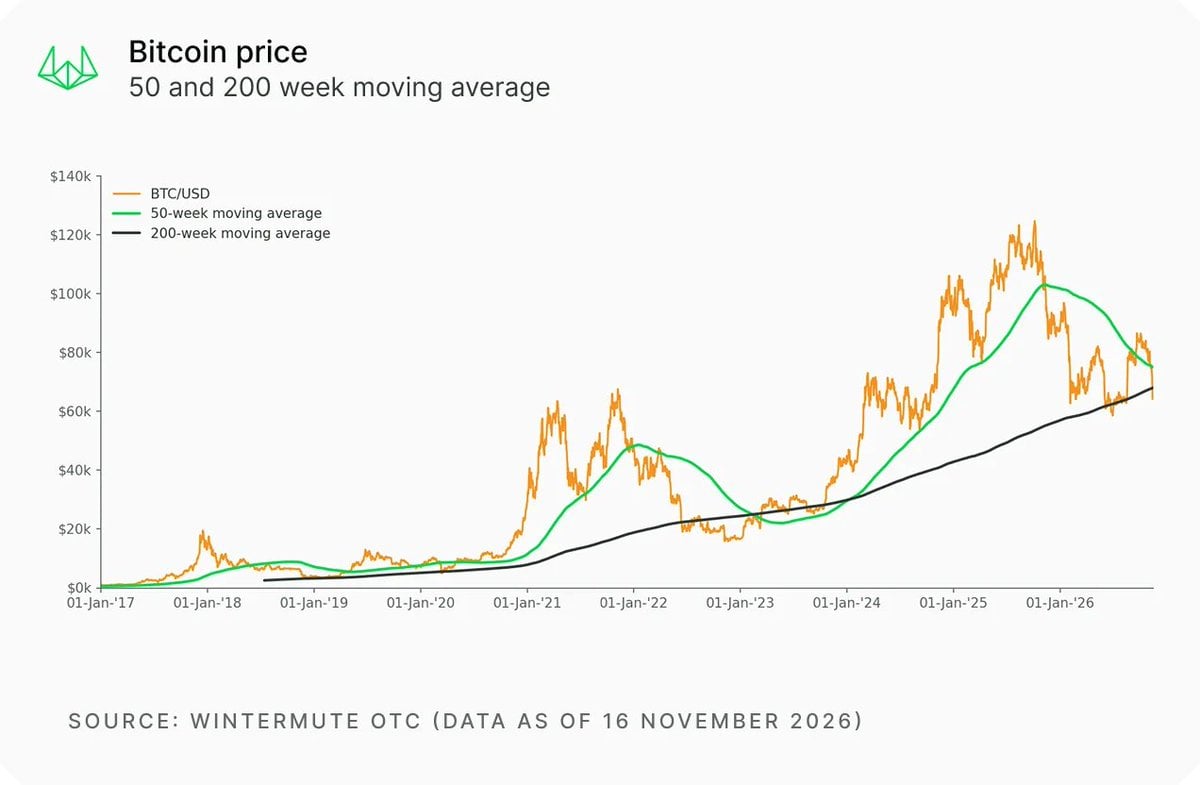
Рис.: Динамика цены биткоина и 50-недельной, 200-недельной скользящих средних (Источник данных: Wintermute OTC)
Что касается потоков капитала, то за текущий год 2026 года чистый отток средств со спотовых ETF на биткоин составил около 1,9 млрд долларов США, тогда как в 2025 году наблюдался приток в 21 млрд долларов США, а в 2024 году эта цифра достигала колоссальных 35 млрд долларов США. Основной драйвер покупок, поддерживавший бычий рынок на протяжении последних двух лет, полностью изменился.
За прошедшие 30 дней совокупная эмиссия стейблкоинов во всем сети резко сократилась на 14–16 млрд долларов США, на внебиржевом рынке не наблюдается нового притока долларовых ликвидности.
С другой стороны, MSCI исключит MicroStrategy из своего индекса после закрытия торгов 30 ноября. Текущая спотовая цена биткоина примерно на 14% ниже его средней цены покупки в 75,5 тыс. долларов США, что означает устойчивое сокращение покупок со стороны корпоративных казначейств данного типа. Пространство премии, обеспечивающее поддержку их финансирования, сталкивается с серьезным давлением.
Как со стороны ETF, так и корпоративных криптоказначейств, розничных инвесторов и институционального капитала все каналы ликвидности демонстрируют плоскую либо нисходящую динамику. Лишь когда эти потоки капитала испытают решающий разворот, возможен возврат настоящего восходящего тренда.
Именно поэтому мы не рассматриваем недавние массовые ликвидации позиций в качестве дна рынка. За 24 часа до воскресенья общая сумма ликвидаций по всей сети составила примерно 170 млн долларов США, при этом около 80% пришлось на лонг-позиции. Ставки финансирования на всех основных биржах полностью перешли в отрицательную зону.
Последующее восстановление скорее напоминает технический откат ликвидности, вызванный закрытием шорт-позиций, нежели вход новых внешних средств для выкупа на дне. При текущих ценах практически отсутствует готовность наращивать позиции со стороны дополнительной ликвидности.
Другая ключевая тревога связана с уровнем рыночного левериджа. Объем открытых контрактов по альткоинам в настоящее время почти вдвое превышает аналогичный показатель по биткоину, что означает наличие огромного количества позиций с нереализованными убытками в высоком рисковом сегменте, контролируемом розницей и нуждающихся в расчистке. До полного вывода кредитного плеча с альткоинов мы не ожидаем, что сектор альткоинов сможет сформировать дно раньше времени.
Кроме того, в политическом календаре отсутствуют какие-либо катализаторы, способные перезапустить приток капитала. Законопроект CLARITY не будет голосоваться в Сенате до истечения срока его действия 3 января, поэтому надеяться на четкие позитивные сигналы в плане соответствия регуляторным требованиям на протяжении текущего года вряд ли целесообразно.
Торговая стратегия: жесткая оборона на коротком горизонте, мониторинг сигналов возвращения контроля над 200-недельной скользящей средней
Текущий рынок по своей природе полностью контролируется макроэкономическими процентными ставками: биткоин превратился в инструмент дисконтного финансирования без доходности, интерес покупателей ETF угас, ключевые технические паттерны окончательно пробиты. Поэтому мы по-прежнему придерживаемся всесторонней оборонительной позиции, и направление с наименьшим сопротивлением на данный момент остается нисходящим; в краткосрочной перспективе с наибольшей вероятностью сохранятся вялые колебания с очищением рынка от неустойчивых позиций.
Полное заложение в цены повышения ставки в декабре, рост доходности 10-летних казначейских облигаций США до 5,15% и касание базовым ИПЦ установленного порога — этот макроэкономический пакет мер практически идентичен ситуации накануне крупного падения 2022 года. Именно тогда более высокие реальные ставки вынудили капитал синхронно сократить экспозицию в активах с длинным сроком погашения, золоте и криптовалютах.
На данный момент рынок достаточно полно отражает ожидание трех последовательных повышений ставки до марта следующего года, при этом в последующие месяцы возможен дальнейший шаг вверх. На фоне постоянного оттока капитала и потери поддержки 200-недельной скользящей средней мы ожидаем дальнейшего снижения цены в диапазон свыше 50 тыс. долларов США. Субботний минимум в 62 тыс. долларов США станет первой тестовой зоной, а плотные позиции пут-опционов с страйком 60 тыс. долларов США на Deribit выступят следующей мощной зоной гравитации.
Мы здесь не пытаемся слепо предугадывать абсолютное дно рынка, так как точный вход на дне в период интенсивной очистки почти невозможен. Для капитала, ориентированного на многоквартальные циклы и обладающего терпением и высокой уверенностью в проекте, уровень ниже 200-недельной скользящей средней действительно начинает предлагать привлекательное соотношение риска и доходности для левого входа, однако это совершенно иной вопрос, нежели управление торговыми позициями на коротком горизонте.
Мы сохраняем высокую уверенность в данном макроэкономическом тезисе, однако подход к позициям остается максимально гибким и адаптивным.
При выполнении одного из двух условий мы снимем краткосрочную оборону: во-первых, если биткоин уверенно вернется выше 200-недельной скользящей средней около 68 тыс. долларов США по закрытию дневного графика, и в тот же день спотовые ETF зафиксируют четкий чистый приток; во-вторых, если протокол заседания ФРС в среду или скоро публикуемые данные по инфляции PCE за октябрь полностью рассеют ожидания относительно повторного повышения ставки в январе следующего года.
В условиях приближения праздников и ослабления ликвидности на рынке любые внезапные новости могут легко спровоцировать одностороннее усиление тренда. На этой неделе рекомендуем сосредоточить особое внимание на выступлениях членов ФРС, отчетности Nvidia и трансляции ликвидности среди макрорынковых активов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @wintermute_t