

Большое количество GPU простаивает, однако ИИ-компании не могут арендовать вычислительные мощности: почему ими нельзя свободно торговать, как нефтью?
Автор: Jonah Burian, инвестор Blockchain Capital
Подготовка: TechFlow
Введение от TechFlow: В текущем буме искусственного интеллекта вычислительные мощности повсеместно рассматриваются как «нефть цифровой эпохи», а отрасль неизменно стремится создать глобальный спотовый и фьючерсный рынок, аналогичный рынку сырой нефти или электроэнергии. Однако реальность демонстрирует крайне парадоксальную картину: вычислительные ресурсы ведущих лабораторий массово простаивают без возможности перепродажи, в то время как малые и средние стартапы не могут получить доступ к чипам, а рынок ликвидности так и не вышел на стабильные рельсы.
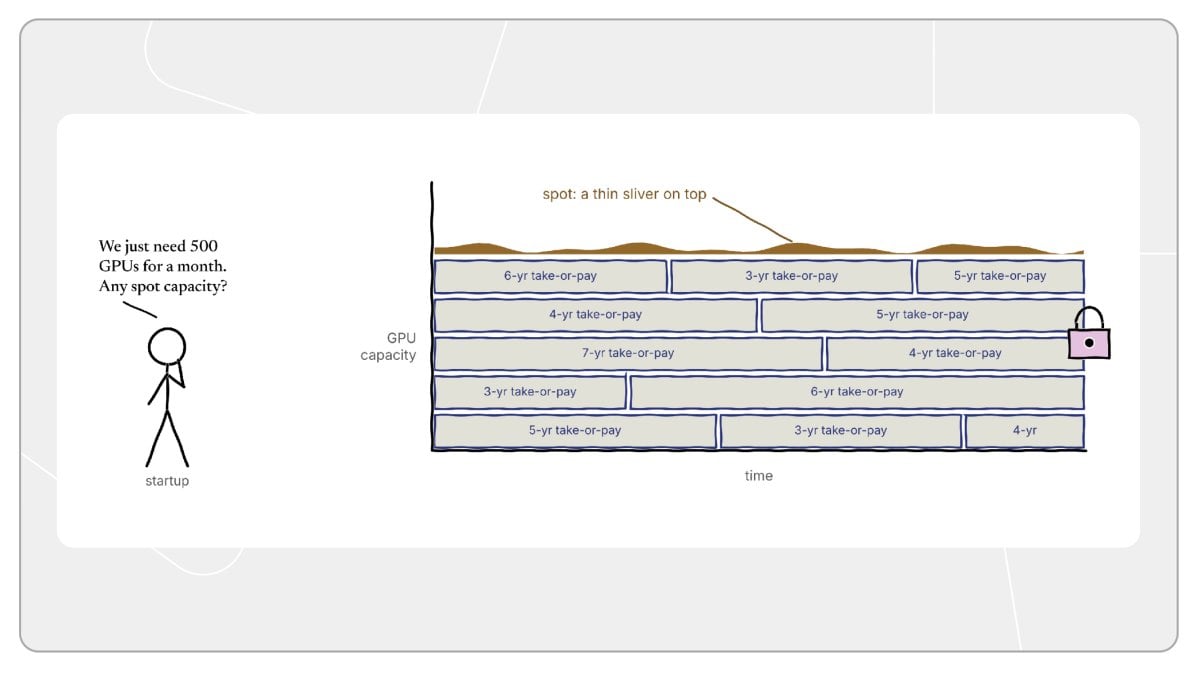
Глубинные препятствия кроются не только в гетерогенности чипов и физической взаимосвязанности, но и в малоизвестной «кредитной структуре». Современные крупномасштабные кластеры GPU критически зависят от долгового финансирования на десятки миллиардов долларов, где суть страхования со стороны кредиторов заключается в обеспечении балансами арендаторов и их платёжеспособностью, а не остаточной стоимостью оборудования. Жёсткие долгосрочные контракты по принципу «Take-or-pay» надолго замораживают вычислительные мощности в запутанных сетях гарантийного обеспечения.
Автор данного материала представляет известное венчурное учреждение Blockchain Capital и анализирует цепные реакции дефолтов и ловушку ликвидности на рынке вторичной субаренды вычислительных мощностей через призму энергетического трейдинга и структурированного финансирования. Глубокий спотовый рынок вычислений сможет преодолеть тупик лишь тогда, когда кредиторы начнут по-настоящему доверять сами активы, а не конкретным клиентам.
Основная дилемма: мнимый дефицит вычислений и простаивающие мощности
Предположим, вы возглавляете ведущую ИИ-лабораторию и планируете собрать пул из 100 000 GPU для обучения следующего поколения больших языковых моделей. Если вы попробуете закупиться на рынке сегодня, то обнаружите почти полную пустоту: свободного объёма нет. Если взглянуть на крупнейших облачных провайдеров мира, квоты на вычислительные мощности на ближайшие годы уже расписаны под завязку.
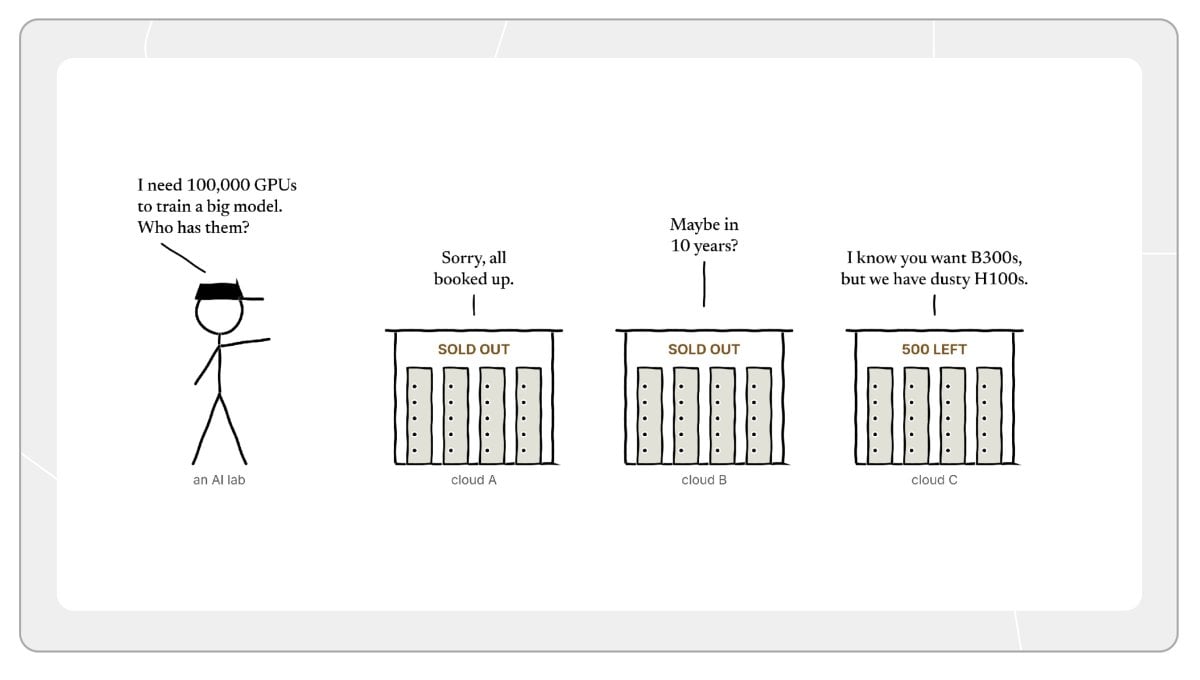
Самое распространённое объяснение в отрасли звучит так: «спрос значительно превышает предложение». Все стремятся скупить передовые чипы, а наращивание производства новых пластин и строительство центров обработки данных потребуют нескольких лет до ввода в эксплуатацию.
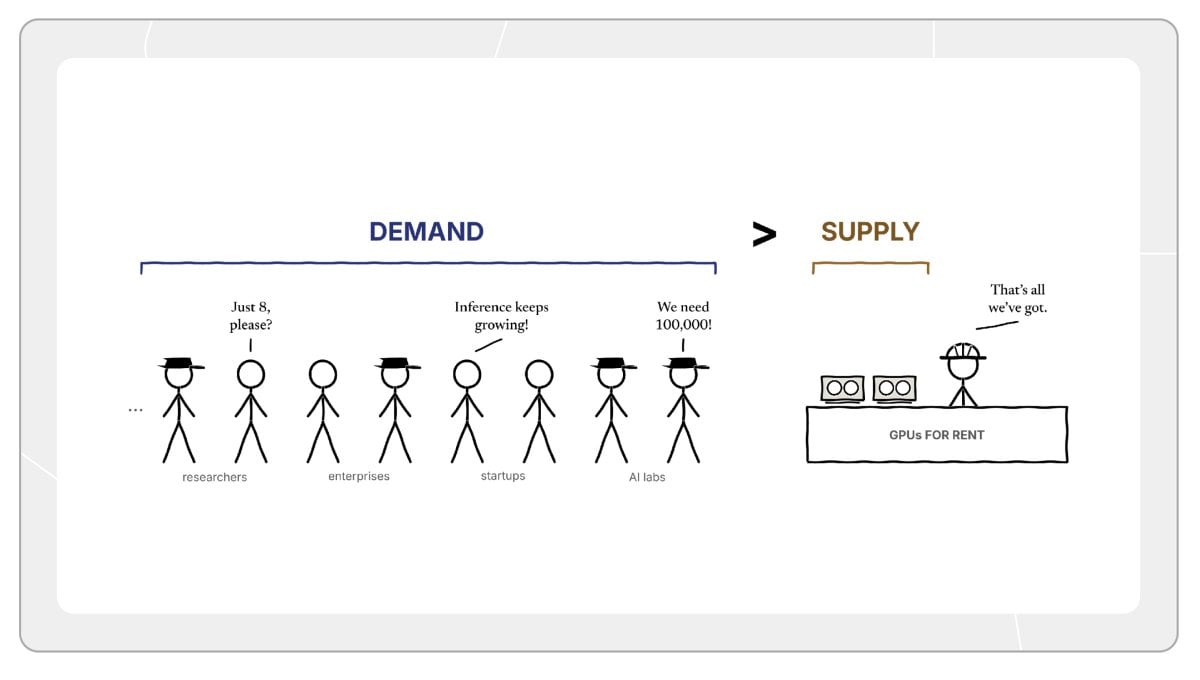
Однако формулировка «спрос превышает предложение» не отражает всей картины. Здесь присутствует парадоксальный феномен, ломающий стереотипы: на современном рынке вычислительных мощностей на самом деле наблюдается огромный избыток простаивающих ресурсов.
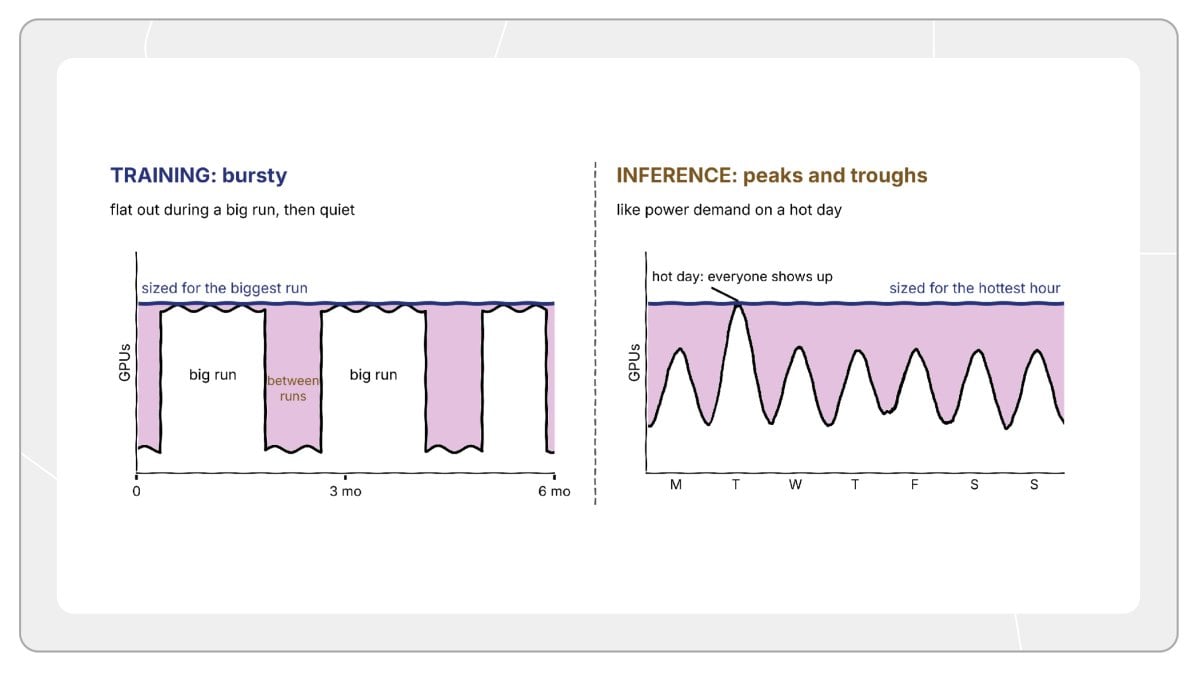
Если углубиться в беседы с текущими покупателями, обладающими прочными балансами и колоссальным запасом вычислений, выяснится, что они далеко не всегда загружены на 100%. Процесс обучения моделей носит ярко выраженный импульсный характер: во время масштабных тестовых тренировок кластера все аппаратное обеспечение используется предельно плотно; однако между двумя циклами обучения могут проходить недели или даже месяцы, когда десятки тысяч дорогостоящих чипов остаются в состоянии крайне низкой утилизации.
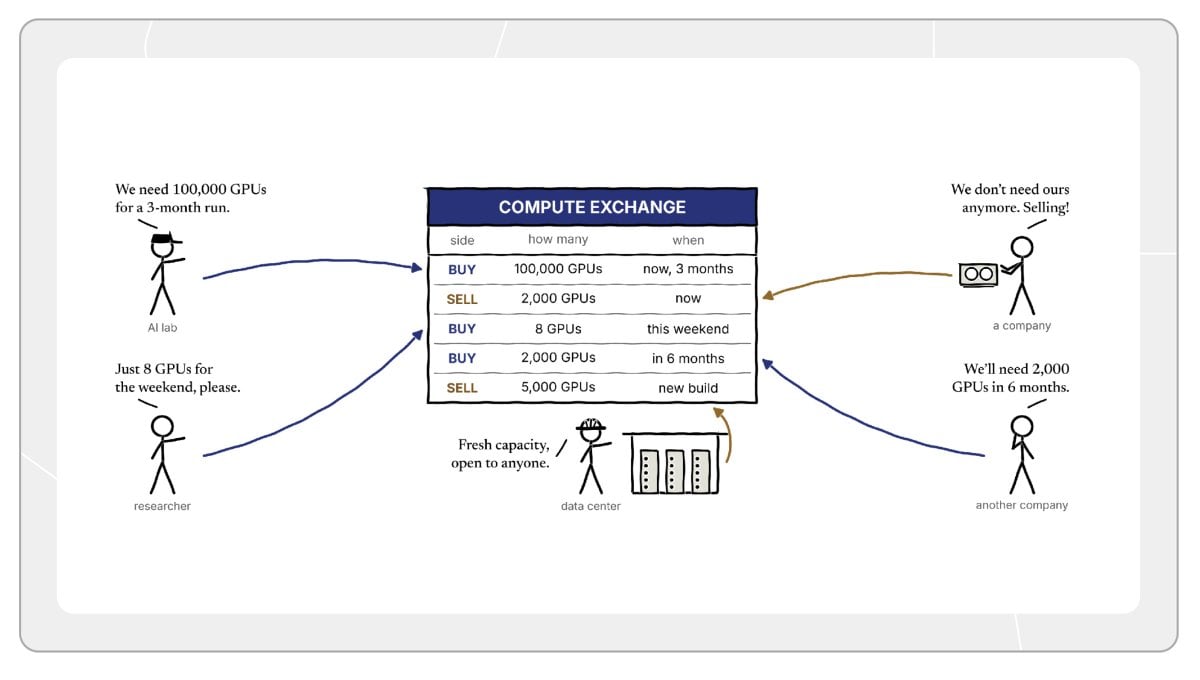
Огромные объёмы простаивающих мощностей в периоды спада логично порождают привлекательную идею: создание специализированной биржи спотового рынка для аренды времени работы GPU. Свободный рынок традиционно отлично справляется с эффективным распределением ресурсов и формированием реальных цен, и вычислительные мощности не должны быть исключением. Но что же мешает подобным биржам окончательно сформироваться?
Часто проблемы списывают на технологическую нестандартизацию: вычисления — это неоднородный актив. На рынке присутствуют как Nvidia H100, B200 и B300, так и сетевые протоколы разных поколений (например, InfiniBand и Ethernet RoCE), дополненные различиями в системах жидкостного охлаждения и задержками передачи данных по географии ЦОДов. Совместить всё это в стандартизированный контракт крайне сложно.
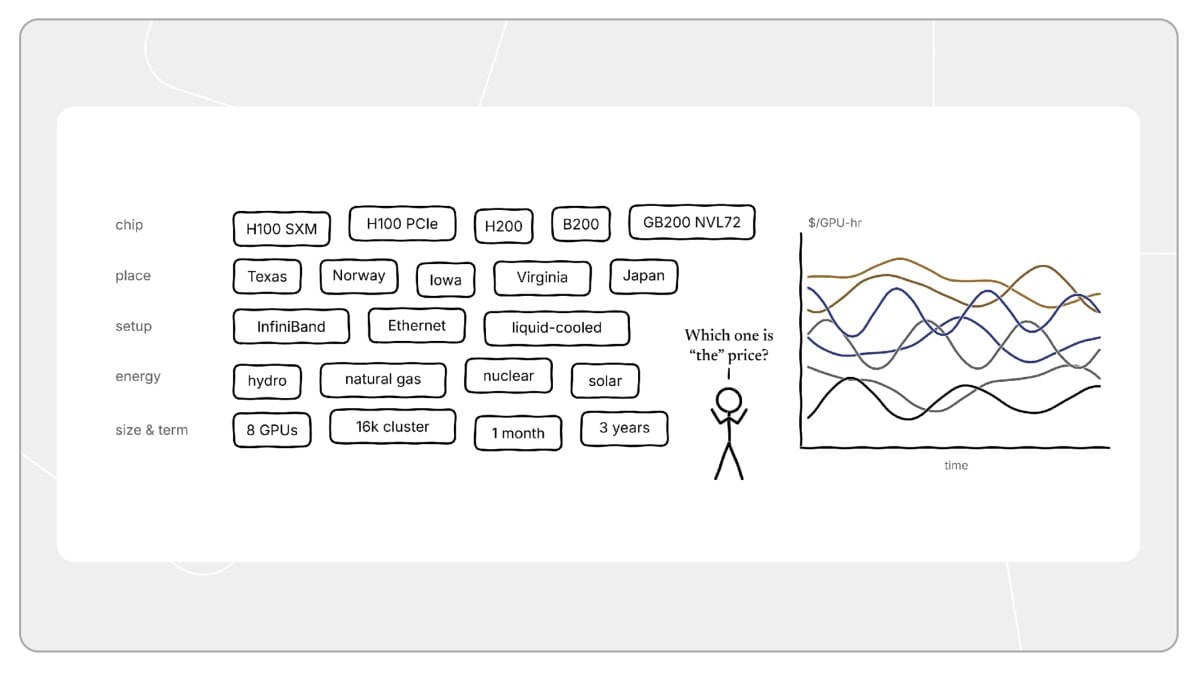
Но это далеко не главный узел. Взглянем на рынок сырьевых товаров: нефть также включает сотни различных сортов и регионов добычи. Рынок в конечном итоге опирался на нефть марок WTI и Brent для установления базовых котировок, а остальные категории просто корректировались дисконтной или премией. Вычисления также обладают базой для стандартизированного эквивалента.
Настоящим, давно игнорируемым глубинным барьером является именно структура финансирования под эти GPU. Подавляющее большинство сверхкрупных вычислительных кластеров создаётся не за счёт собственных средств компании, а благодаря огромным займам. Условия займов напрямую определяют, кто имеет право перепродавать вычисления, а кто может брать их в аренду.
Базовая финансовая модель GPU: контракты Take-or-pay
В современных коммерческих реалиях крупномасштабные ИИ-проекты повсеместно опираются на договоры «Take-or-pay»: это эксклюзивные долгосрочные соглашения сроком от трёх до шести лет, обязывающие клиента регулярно вносить полную сумму арендной платы независимо от того, использует он мощности фактически или нет. Это означает, что весь объём будущего производства оказывается полностью заблокированным ещё до начала строительства дата-центра или даже упаковки самих чипов.
Внутренняя логика контрактов Take-or-pay
Давайте восстановим внутреннюю механику этой бизнес-модели. Представим, что одной ИИ-лаборатории срочно требуются 100 000 GPU, однако стандартных площадок у крупных публичных облаков нет. Новый специализированный провайдер вычислительных мощностей (Neocloud) или оператор ЦОД готов настроить уникальный кластер под неё, но у них нет свободных сотен миллионов долларов ликвидности, поэтому им необходимо обращаться к финансовым институтам за масштабным проектным кредитованием.
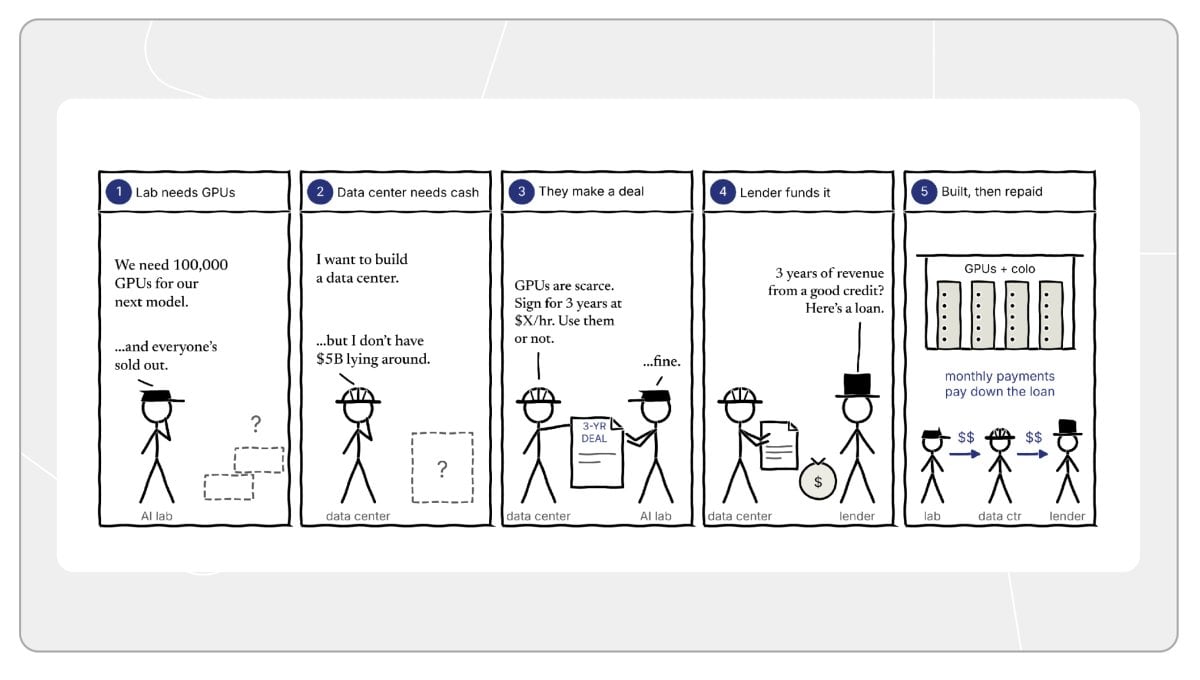
Теперь посмотрим на ситуацию глазами кредитной организации: инвестор просит влить миллиарды долларов в молодой и высоковолатильный сектор, а залогом выступают быстро деградирующие и трудно оценимые физические активы. Сколько будут стоить эти чипы через три года? Что делать кредиторам, если этот стартап внезапно столкнётся с финансовыми трудностями или объявит о банкротстве?
Договор «Take-or-pay» идеально снимает головную боль инвесторов. Кредитору не нужно разбираться во вторичной стоимости оборудования, ведь контракт гарантирует предсказуемый денежный поток и конкретного плательщика. Основа для выдачи кредита заключается в гарантии неотзываемого денежного потока от конечного клиента, а не в потенциале утилизации самих чипов.
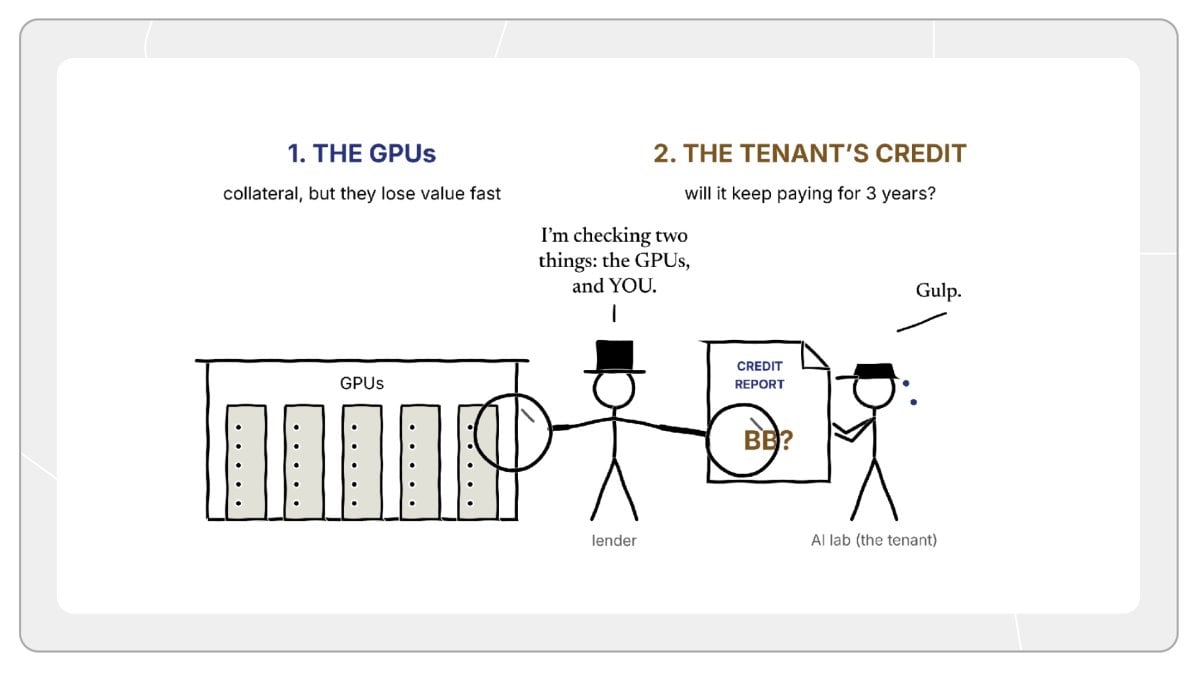
Ключевой момент здесь таков: кредитоспособность арендатора напрямую определяет стоимость заемного капитала для всего дата-центра.
Компромиссы для клиента
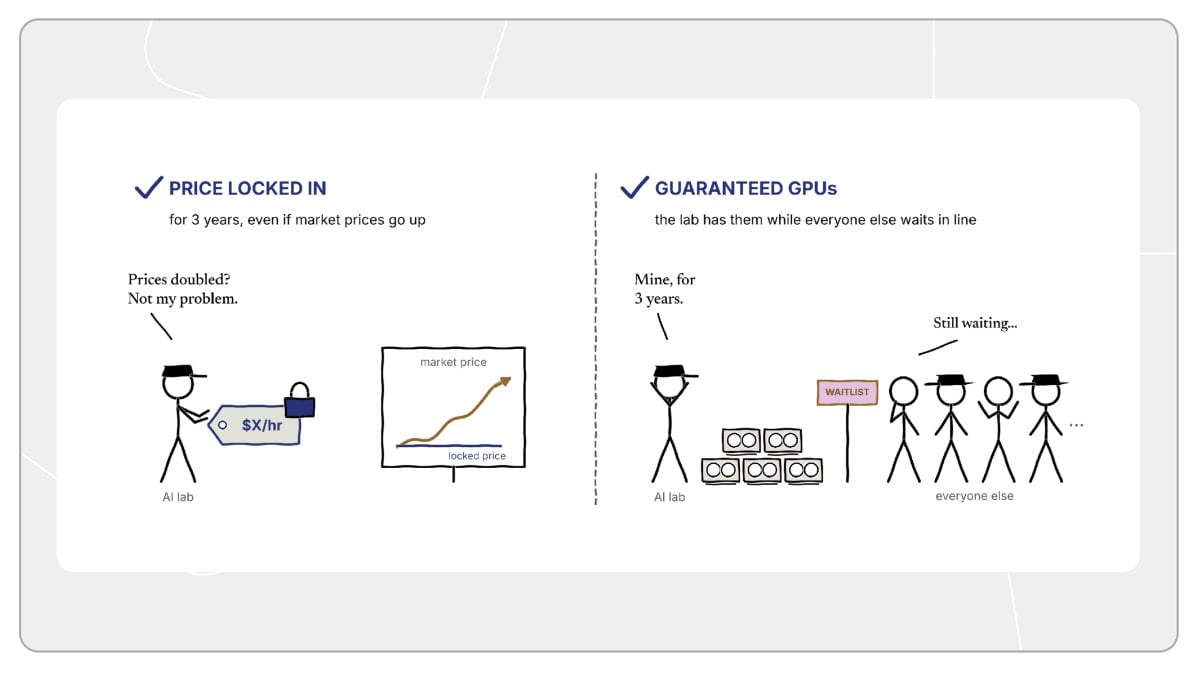
Со стороны конечного арендатора долгосрочная фиксация цены позволяет эффективно хеджировать риски резкого роста себестоимости. Если индексы арендной ставки на сторонних площадках резко взлетят, стоимость для клиента останется неизменной, что обладает огромной стратегической ценностью в условиях жесточайшего дефицита поставок.
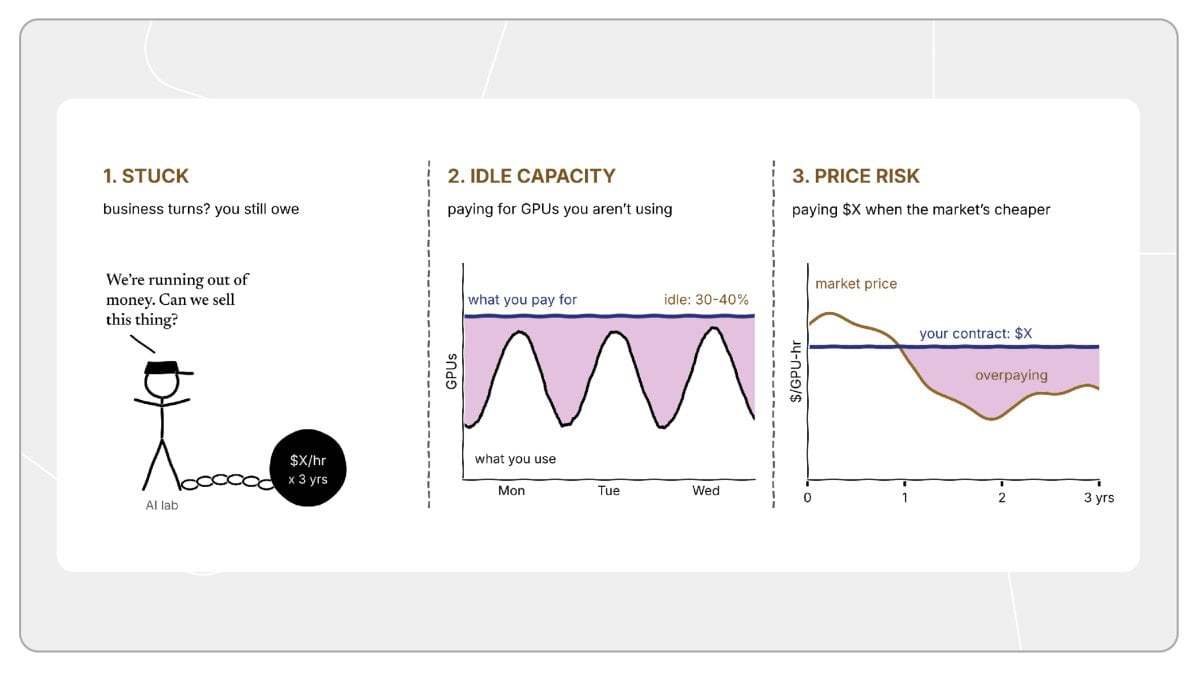
Но обратная сторона медали заключается в колоссальных скрытых рисках. Во-первых, если компания столкнется с ухудшением бизнеса, разрывом линий финансирования или сменой стратегии, она всё равно обязана исполнять каждое крупное платежное требование. Во-вторых, клиент вынужден оплачивать полный объем простаивающего ресурса. Закупаемые масштабы обычно рассчитываются под максимальные пики нагрузок, но в периоды простоя между крупными итерациями обучения неактивное оборудование продолжает буквально сжигать средства.
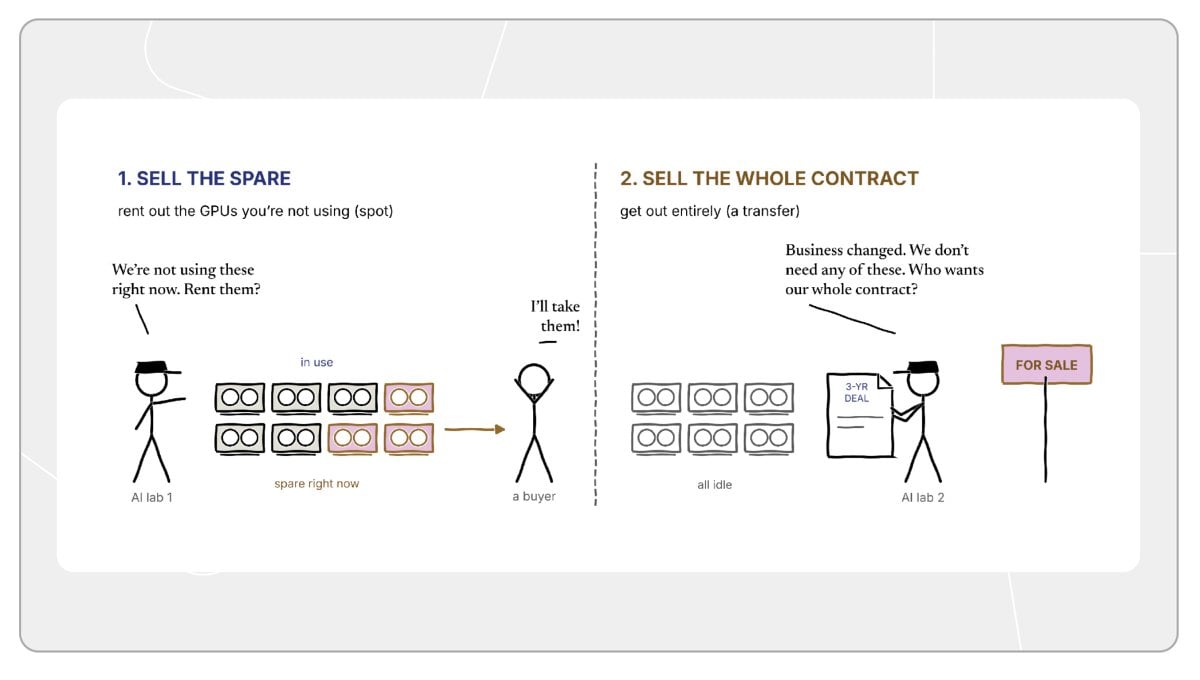
Интуитивно кажется, что это идеальная почва для рождения рынка вторичной ликвидности: часть клиентов в определённые периоды имеют простаивающие квоты и хотят их монетизировать, в то время как другим компаниям срочно нужна быстрая и гибкая вычислительная мощность.
Почему создание спотового рынка вычислений встречает такие сложности
Представьте, что крупная лаборатория после завершения очередного этапа больше не нуждается в имеющихся ей GPU и хочет перепродать оставшийся срок контракта заинтересованным лицам. В этот момент кредиторы неизбежно проявят строгое вмешательство, поскольку изначально крупный заем был одобрен именно на основе высочайшей кредитной надежности первоначальной лаборатории.
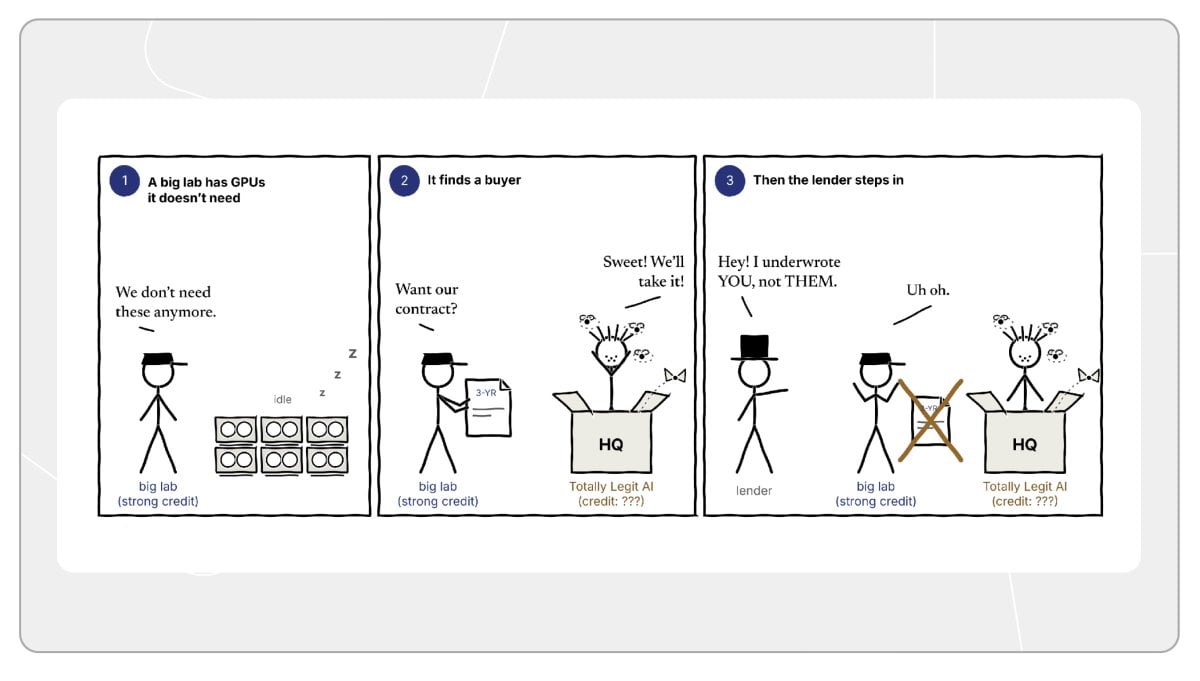
Если арендатором выступает финансово устойчивая технологическая корпорация высокого рейтинга, дата-центры получают экстремально низкие процентные ставки по займам; но если новым покупателем станет высокорисковый ранний стартап, риск-премия по заимствованиям на тот же самый кластер умножится вдвое. Финансовая надежность арендатора определяет реальную стоимость денег. При передаче субаренды организациям с низким рейтингом уровень рисков кредиторов выйдет из-под контроля.
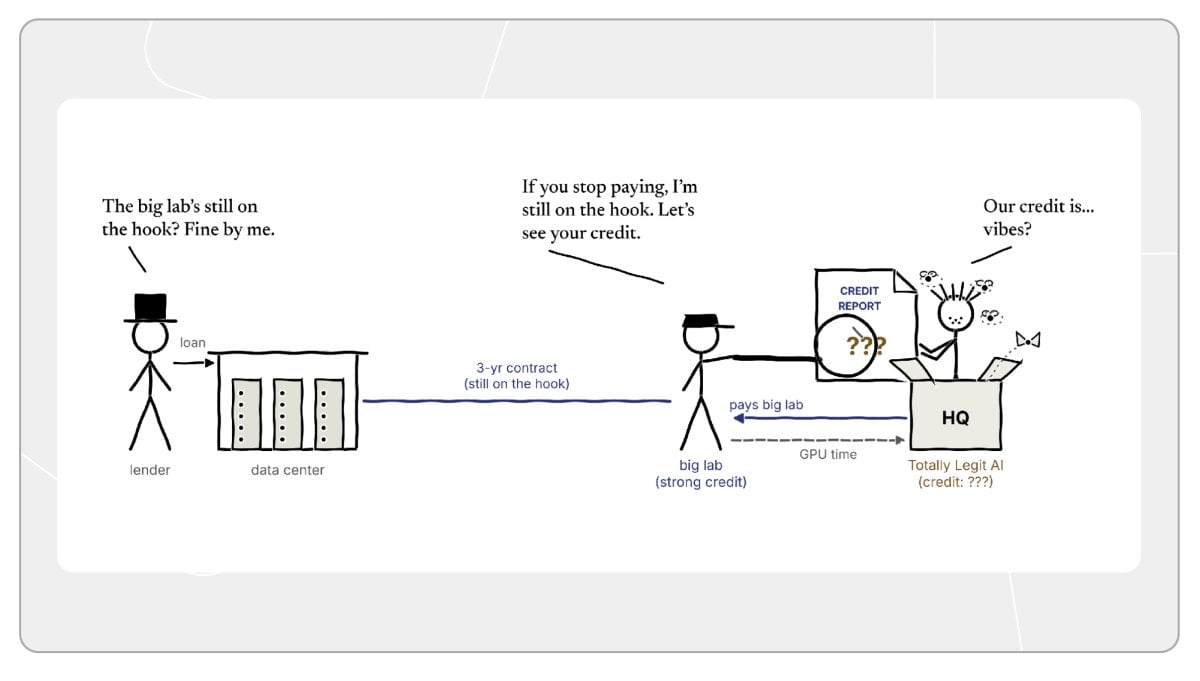
Что ещё важнее, если новая сторона арендатора допустит дефолт, первоначальная ИИ-лаборатория, инициировавшая передачу, всё равно несет абсолютную солидарную ответственность перед центром обработки данных. Эта тяжелая цепь регресса делает невозможным применение традиционных финансовых механизмов клиринга к передаче вычислений.
Если вы продаете акции Apple на фондовой бирже, сразу после исполнения сделки права и обязанности продавца и покупателя полностью обнуляются; вам вообще не обязательно знать, кто покупатель. Однако в сделках с вычислениями после перепродажи вы всё равно остаетесь связанным солидарным гарантом по долгам, фактически выступая в роли кредитного андеррайтера для нового покупателя.
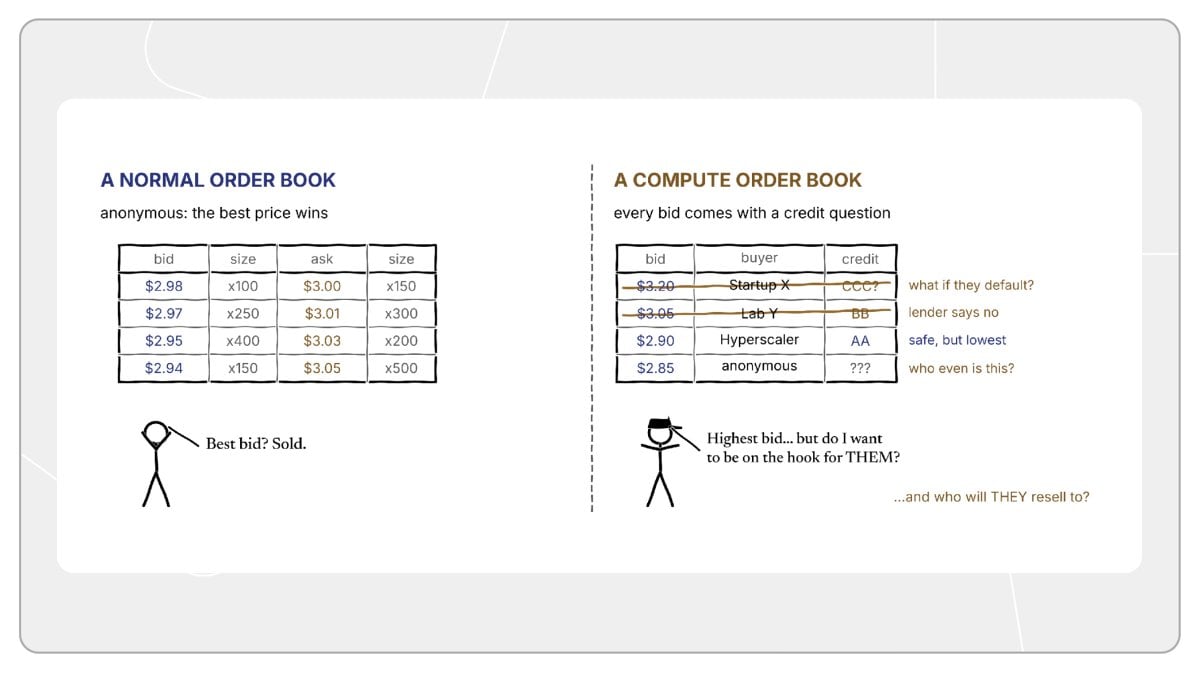
Вслед за этим возникает ряд дополнительных сложных задач: может ли новый покупатель снова перепродать мощности третьей стороне? Имеет ли право исходная лаборатория, находящаяся на нижней ступени кредитной цепи, знать истинный статус конечного пользователя и соответствие его деятельности нормативным требованиям? Запутанная сеть взаимных кредитных обязательств препятствует тому, чтобы спотовые вычисления стали массовым свободно обращающимся товаром.
Путь к прорыву: переход от доверия клиенту к доверию самому активу
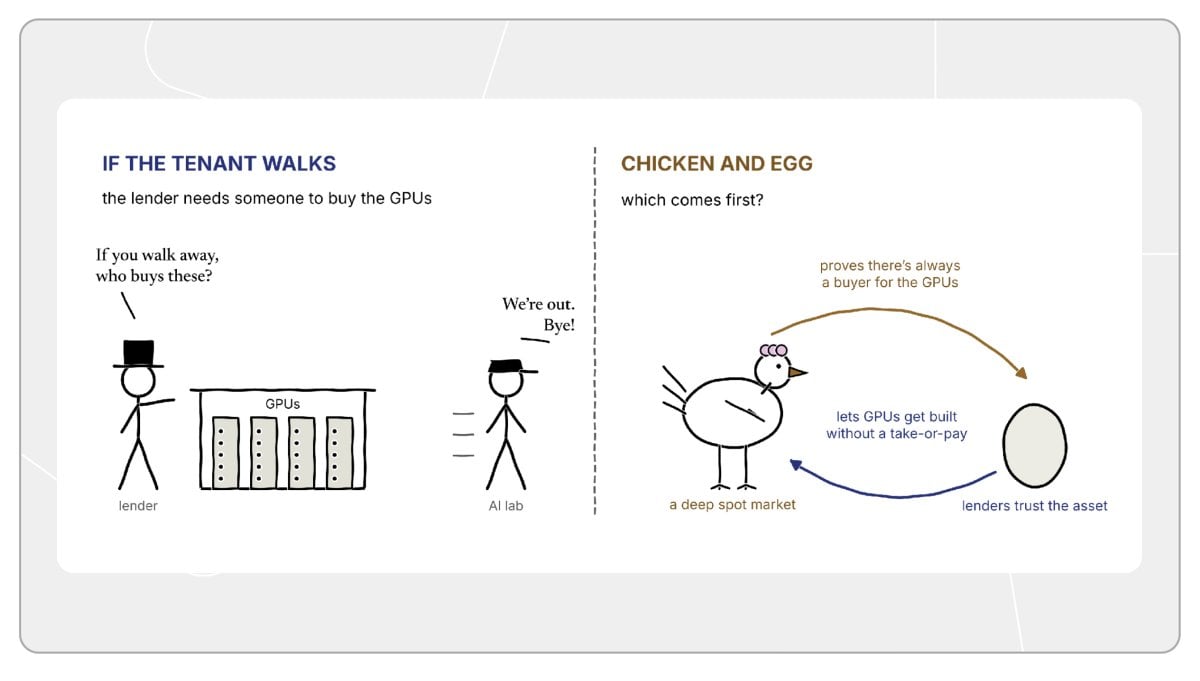
Разобравшись с поверхностными признаками, несложно понять, что корни всех ограничений сводятся к единому факту: в рамках системы управления рисками кредиторов железо GPU и конечный пользователь жестко связаны в единый субъект. Однако развитые рынки сырья функционируют иначе. Баррель нефти абсолютно безразлично, кто конкретно купит его, ведь на рынке постоянно существуют тысячи реальных покупателей, готовых принять товар по справедливой цене.
Для формирования работающего рынка спотовых вычислений финансовые институты должны перейти к «доверию самому активу», а не «конкретному клиенту». Иначе говоря, кредиторы обязаны твердо верить: если один крупный клиент вдруг нарушит условия аренды, они смогут оперативно найти другого арендатора на открытом рынке. Только полноценное доверие ликвидности самого актива позволит в финансовой структуре полностью развести финансирование чипов и их фактического пользователя.
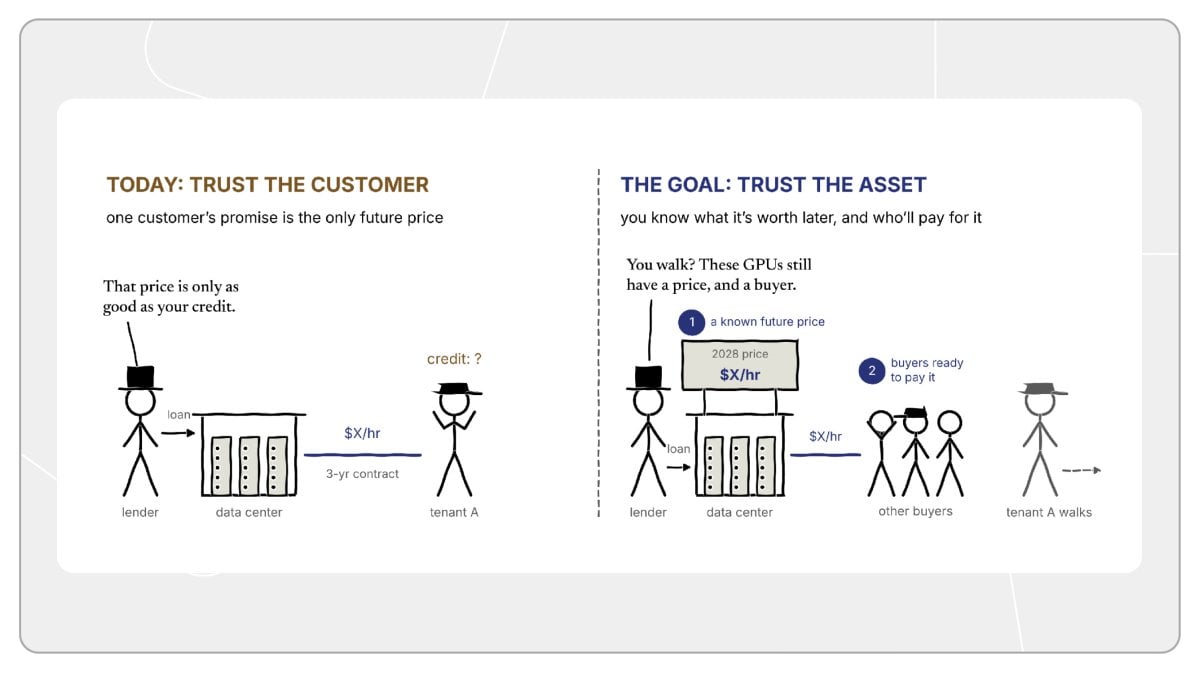
Однако на практике такая развязка сталкивается с классической дилеммой «где курица, а где яйцо». Кредитору нужен глубокий и ликвидный спотовый рынок как страховка, чтобы обеспечить возможность безболезненного закрытия позиций при дефолте арендатора; но глубоко ликвидный спотовый рынок требует, чтобы кредиторы первыми отказались от жесткой одержимости контрактами «Take-or-pay» и согласились предоставлять займы на сборку кластеров без опоры на инвестиционный рейтинг заказчика.
Кроме того, даже преодолевая циркулярные барьеры на этапе формирования ликвидности, глубокий спотовый рынок не сможет полностью обезопасить себя от системных кризисов. В индустрии больших моделей рыночные колебания часто крайне коррелированы. Если крупнейший клиент испытывает массовые нарушения контрактов, скорее всего, вся отрасль столкнулась с более глубокими ограничениями роста, и арендные ставки на спотовом рынке неминуемо испытают резкое падение.
Несмотря на всю сложность, перемены скрывают в себе невероятные возможности. Вычислительные мощности GPU стали одним из важнейших факторов производства в современном мире, а спрос на стороне потребителей чрезвычайно высок.
Напротив, глобальная ошибка распределения вычислительных ресурсов выглядит шокирующе: одни организации, владеющие долгосрочными контрактами, сидят на золоте и сжигают капитал впустую, в то время как жаждущие инновации команды страдают от нехватки карт. Такая неэффективность не может сохраняться вечно. Тому, кто первым решит задачу базового финансового клиринга, откроется неимоверная экономическая ценность.
Приложение и детальный анализ контекста
Во-первых, ведущие лаборатории представляют собой гибридные особые случаи. Крупнейшие игроки, контролирующие массивы вычислительных мощностей для LLM, обычно совмещают обучение моделей с масштабным сервисом онлайн-вывода (inference), динамически распределяя рабочие нагрузки внутри своей инфраструктуры. По мере того как автономные агенты смогут круглосуточно выполнять фоновые пакетные задачи, эффективность использования ночных простаивающих ресурсов будет продолжать расти.
Во-вторых, кредитные ограничения — не единственная причина отсутствия спотового рынка. Гетерогенность поколений оборудования, топология сетей и затраты на физическую миграцию также являются серьезными объективными барьерами. Основная цель статьи — раскрыть кредитно-финансовый тупик, который рынок долгое время игнорировал.
В-третьих, наложение активов и кредитов разного уровня. Реальные гигантские кластеры зачастую предполагают еще более сложное взаимодействие инвесторов:
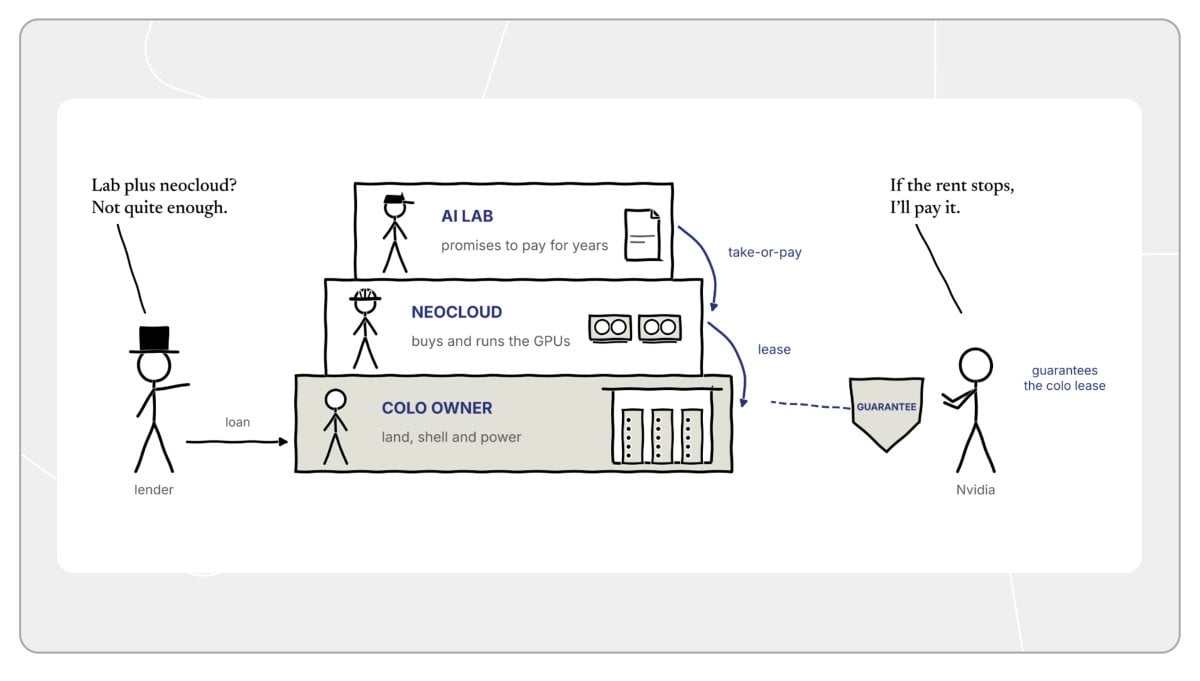
Владельцы дата-центров (низовой актив): обычно выступают как капиталоёмкие девелоперы недвижимости, владеющие землей, корпусами ЦОД, электрическими сетями и системами охлаждения, привлекающие строительные кредиты в банках на основе долгосрочных договоров аренды.
Новые провайдеры вычислительных мощностей (средняя операционная ступень): занимаются закупкой и развертыванием серверных кластеров, выплачивают владельцам помещений и энергоносителей арендную плату, и получают залоговое финансирование чипов на основании долгосрочных обязательств перед ИИ-лабораториями.
ИИ-лаборатории (принимающая сторона верхнего уровня): подписывают жесткие долгосрочные контракты Take-or-pay на несколько лет, регулярно выплачивая операторам вычислительных мощностей плату за услуги.
Кредиторы владельцев ЦОД делают ставку на то, что новые провайдеры своевременно внесут арендные платежи. При этом у таких новых провайдеров, как правило, скромный собственный капитал, а заключенные ими с лабораториями сервисные контракты рассчитаны всего на три-пять лет. В то же время базовые договоры аренды площадей самого ЦОД часто заключаются на десятилетия. Весь финансовый каркас опирается исключительно на платежную дисциплину ИИ-лаборатории.
Четвертый, ограничения механизма передачи контрактов. Некоторые расширенные положения договоров разрешают передавать права аренды третьим лицам, однако на практике строго регламентируют это требованием к новому арендатору наличия сопоставимых кредитных характеристик. Пока кредиторы не снимают с изначального контрактанта солидарную ответственность, сторона, осуществляющая перепродажу, остаётся под риском непрерывной субподрядной задолженности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @jonah_b














